
מה אם הייתי אומרת לכם שהטעות הכי גדולה של משקיעי נדל"ן היא להתייחס להלוואה מהבנק כאל "משכנתא" רגילה? רוב האנשים חושבים שמימון הוא רק עניין טכני של ריביות, אבל במציאות הכלכלית המורכבת של שנת 2026, המבנה הפיננסי שלכם הוא הלב הפועם של העסקה כולה. אתם בטח מרגישים שהפוטנציאל בנדל"ן מסחרי הוא אדיר, אך החשש המנקר שההחזר החודשי יהיה גבוה מהכנסות השכירות, יחד עם הבירוקרטיה המתישה מול המערכת הבנקאית, גורמים לכם לעצור רגע לפני הפריצה. זה טבעי לחלוטין לרצות ביטחון ויציבות כשהעתיד הכלכלי של המשפחה שלכם מונח על הכף.
בדיוק בשביל זה יצרתי עבורכם את המדריך המלא. כאן תגלו איך לגייס מימון לרכישת נדל"ן מניב בצורה אופטימלית, כזו שלא רק תאפשר לכם להשלים את הרכישה, אלא תגן על השקט הנפשי שלכם ותמקסם את התשואה מהשקל הראשון. נדבר בגובה העיניים על הדרכים להשיג מינוף גבוה במינימום סיכון, נבין איך לבנות תמהיל הלוואה שמתכתב במדויק עם תזרים המזומנים של הנכס, ונראה איך הליווי המקצועי הנכון הופך את התהליך המורכב הזה למסלול בטוח לעבר צמיחה אמיתית. מוכנים לבנות את אסטרטגיית המימון שתעבוד באמת בשבילכם?
נקודות מפתח
- תלמדו איך לבנות אסטרטגיית מימון לרכישת נדל"ן מניב שמתבססת על פוטנציאל הרווח של הנכס ולא רק על השכר החודשי, כדי להבטיח חוסן כלכלי.
- תגלו כיצד להשתמש בכוחו של המינוף הפיננסי כדי לרכוש מספר נכסים מניבים עם הון עצמי מוגבל ולייצר צמיחה משמעותית.
- נשווה בין יציבות הבנקים לבין היצירתיות של גופי מימון חוץ-בנקאיים, כדי שתדעו איפה הכי משתלם לכם לגייס את ההון.
- תקבלו צ'ק-ליסט מעשי לבניית תיק מימון מנצח שיסייע לכם לעבור את הבירוקרטיה הבנקאית במינימום מאמץ ומקסימום הצלחה.
- תבינו מדוע ייעוץ אובייקטיבי הוא קריטי לבניית תמהיל הלוואה שמתאים לתזרים המזומנים שלכם ומפנה לכם זמן ושקט נפשי.
מהו מימון לרכישת נדל"ן מניב ומה ההבדל ממשכנתא רגילה?
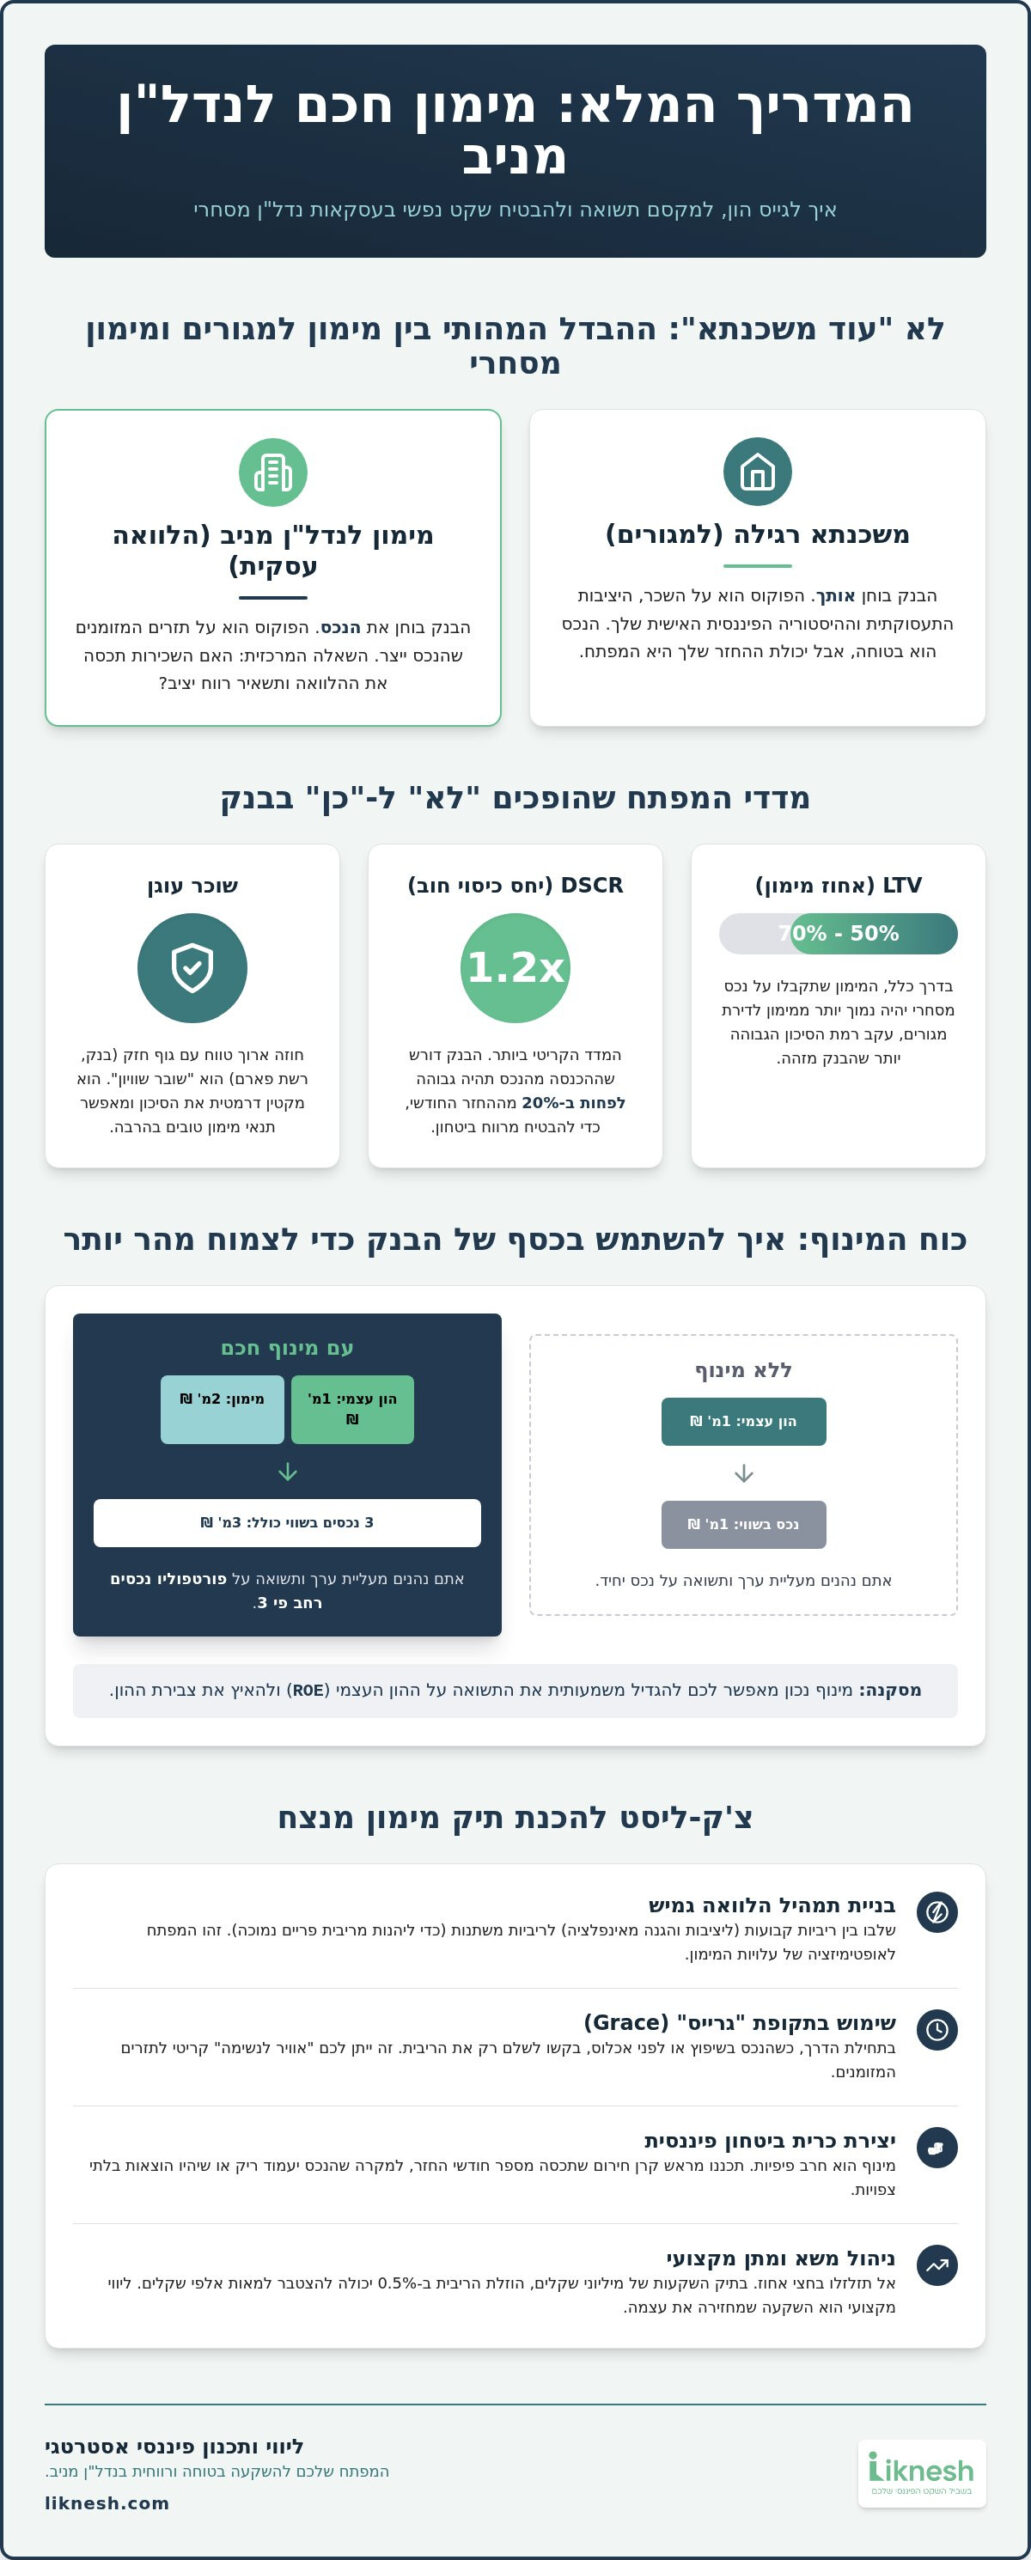
כשאתם קונים בית למגורים, הבנק מסתכל עליכם, על השכר שלכם ועל היציבות התעסוקתית שלכם. אבל כשמדובר על מימון לרכישת נדל"ן מניב, כללי המשחק משתנים לחלוטין. כאן, הבנק מפסיק לבחון אתכם כפרטים ומתחיל להסתכל עליכם כעל בעלי עסק. המימון הזה הוא אשראי שמבוסס בראש ובראשונה על יכולת ההחזר של הנכס עצמו. האם השכירות שתתקבל מהמשרד, מהחנות או מהמחסן תספיק כדי לכסות את ההלוואה ולהשאיר לכם רווח בכיס? זו השאלה המרכזית שמעסיקה את המערכת הבנקאית.
הבנה עמוקה של עולם השקעות נדל"ן תגלה לכם שההבדל המהותי טמון בסיכון. בנדל"ן מסחרי, אחוזי המימון (LTV) לרוב נמוכים יותר מאשר במגורים ונעים סביב 50 עד 70 אחוזים, והריביות נוטות להיות גבוהות יותר. מדוע? כי הבנק רואה בנכס מסחרי השקעה עסקית עם רמת סיכון גבוהה יותר מאשר קורת גג למשפחה. לכן, תזרים המזומנים הוא המצפן שלכם. נכס עם תזרים חזק ויציב לא רק יבטיח לכם שקט נפשי, אלא גם ישפר משמעותית את תנאי המימון שתקבלו.
סוגי נכסים מניבים והשפעתם על המימון
לא כל נכס מניב מקבל את אותו יחס מהבנק. בדירות להשקעה, המעבר בין משכנתא רגילה למימון השקעה הוא יחסית חלק, אך בנדל"ן מסחרי כמו משרדים או חנויות, הבדיקה הופכת לדקדקנית יותר. הבנק יבחן את האזור, את איכות הבנייה ואת פוטנציאל השוכרים העתידי. גורם שובר שוויון בעסקאות כאלו הוא "שוכר עוגן". אם יש לכם חוזה ארוך טווח עם גוף חזק כמו בנק, רשת פארם או משרד ממשלתי, עמדת המיקוח שלכם מול הבנק משתפרת פלאים. שוכר כזה מקטין את הסיכון של הבנק ומאפשר לכם להשיג מימון בשיעור גבוה יותר ובתנאים נוחים יותר.
מושגי יסוד שחובה להכיר ב-2026
כדי לדבר בשפה של הבנקאים, אתם חייבים לשלוט בכמה מושגים קריטיים. הראשון הוא ה-LTV, שמייצג את שיעור המימון מתוך ערך הנכס. המושג השני, ואולי החשוב ביותר ב-2026, הוא יחס כיסוי החוב, והוא המדד שקובע אם השכירות באמת מכסה את המשכנתא פלוס מרווח ביטחון שהבנק דורש (בדרך כלל יחס של 1.2 ומעלה). לסיום, אל תסתכלו רק על תשואת הנכס, אלא על התשואה על ההון העצמי שלכם (ROE). המטרה שלנו היא להשתמש במימון כדי לגרום לכסף שלכם לעבוד קשה יותר עבורכם, תוך שמירה על רשת ביטחון פיננסית למשפחה.
מנגנון המינוף: איך להשתמש בכסף של הבנק כדי לצמוח
מינוף פיננסי הוא הסוד הגלוי של המשפחות העשירות ביותר בעולם. במקום להשתמש רק בכסף שעבדתם קשה כדי לחסוך, אתם משתמשים בכסף של הבנק כדי לרכוש נכסים שמייצרים לכם הכנסה. כשמדובר על מימון לרכישת נדל"ן מניב, המינוף מאפשר לכם לשלוט בנכס ששווה הרבה יותר מההון העצמי שלכם. תחשבו על זה ככה: במקום לקנות חנות אחת קטנה במיליון שקלים מהחיסכון שלכם, אתם יכולים להשתמש באותו מיליון כהון עצמי לרכישת שלושה נכסים בשווי כולל של שלושה מיליון שקלים. בצורה הזו, אתם נהנים מעליית ערך ומתשואת שכירות על נכסים בשווי משולש.
בואו נסתכל על המספרים בעיניים של שנת 2026. נניח שרכשתם קומת משרדים באזור ביקוש מרכזי עם תשואה צפויה של 7.41%, כפי שעולה מנתוני השוק העדכניים. אם תביאו 50% הון עצמי, התשואה על הכסף שלכם (ROE) תהיה יפה, אך אם תגדילו את המינוף ל-70%, התשואה על ההון העצמי תזנק משמעותית. הסיבה פשוטה: אתם משלמים ריבית נמוכה יחסית לבנק וגורפים לכיסכם את ההפרש בין תשואת הנכס לעלות המימון. כדי להבין את הכדאיות המדויקת, כדאי להכיר לעומק את שיטת חישוב תשואה על נדל"ן מניב, הכוללת גם את הוצאות התפעול והמימון.
עם זאת, מינוף הוא חרב פיפיות. מינוף יתר עלול להוביל אתכם למצב שבו תנודה קטנה בשוק או תקופה קצרה ללא שוכר תערער את היציבות הכלכלית שלכם. תכנון מוקדם הוא המפתח למניעת קריסה. חשוב לבנות כרית ביטחון שתאפשר לכם לעמוד בהחזרים גם כשהנכס עומד ריק למספר חודשים. זכרו, המטרה היא צמיחה רגועה, לא הימורים מסוכנים על העתיד שלכם.
אסטרטגיית "משכנתא חכמה" להשקעות
בניית תמהיל הלוואה לנכס מניב שונה מהותית ממשכנתא לבית. אתם צריכים גמישות. שילוב נכון בין ריביות קבועות, המעניקות לכם הגנה מפני אינפלציה, לבין ריביות משתנות המבוססות על הפריים (שעומד במאי 2026 על 1.6%), יכול להוזיל משמעותית את העלויות. כלי נוסף וחשוב הוא תקופת ה"גרייס". בנדל"ן מסחרי, לעיתים לוקח זמן למצוא שוכר איכותי או לבצע שיפוץ. גרייס מאפשר לכם לשלם רק את הריבית לתקופה מסוימת, מה שמקל על תזרים המזומנים שלכם בדיוק כשאתם זקוקים לו ביותר.
מקסום התשואה באמצעות אופטימיזציה פיננסית
אל תזלזלו בחצי אחוז. בתיק השקעות של מיליוני שקלים, הוזלת הריבית ב-0.5% בלבד יכולה להצטבר למאות אלפי שקלים לאורך השנים. הכסף הזה הוא הרווח הנקי שלכם, והוא ההבדל בין השקעה טובה להשקעה מצוינת. הדרך לשם עוברת דרך משא ומתן מול הבנק בצורה מקצועית ואגרסיבית. ליווי של מומחה שמכיר את המערכת מבפנים לא רק חוסך לכם כסף, הוא מעניק לכם את הביטחון שאתם לא עושים טעויות יקרות שיעלו לכם ביוקר בעתיד. רוצים לדעת איך לבנות תכנון פיננסי אסטרטגי שיזניק את תיק ההשקעות שלכם? זה מתחיל בבניית תשתית מימון יציבה וחכמה.
בנקאי או חוץ-בנקאי? השוואת מקורות המימון בישראל
האם הבנק הוא באמת השותף הכי נכון לעסקה הספציפית שלכם? רוב המשקיעים רצים באופן אוטומטי לסניף הבנק המוכר, אבל ב-2026 מפת האשראי בישראל מגוונת מאי פעם. הבנקים המסחריים נותרו "נמל הבית" בזכות הריביות הנמוכות והיציבות שהם מציעים, אך הם סובלים מקשיחות רבה בתהליכי החיתום. אם התיק שלכם מורכב או שהנכס דורש חשיבה מחוץ לקופסה, אתם עלולים להיתקל בחומה בצורה של בירוקרטיה. מימון לרכישת נדל"ן מניב דורש לעיתים תפירה אישית שלא תמיד קיימת במערכות הבנקאיות הגדולות.
כאן נכנסים לתמונה השחקנים המוסדיים. חברות ביטוח וקרנות פנסיה הפכו בשנים האחרונות למקור מימון אטרקטיבי במיוחד עבור נכסים גדולים ויציבים. הן מציעות פתרונות לטווח ארוך מאוד, לעיתים עם גמישות רבה יותר בפריסת התשלומים. לצדן, פועלות קרנות מימון נדל"ן וגופים חוץ-בנקאיים המצטיינים במהירות תגובה פנומנלית. המחיר אמנם יהיה גבוה יותר מהריבית הבנקאית, אך בעסקה שבה הזמן הוא המשאב הכי יקר שלכם, המהירות הזו עשויה להיות ההבדל בין הצלחה לפספוס. אל תשכחו גם את האפשרות של משכון נכס קיים. זו דרך חכמה לגייס את ההון העצמי הדרוש לנכס החדש מבלי לפגוע בנזילות המשפחתית שלכם.
מתי כדאי לפנות למסלול חוץ-בנקאי?
ישנם מצבים שבהם המסלול החוץ-בנקאי הוא לא רק אפשרות, אלא הכרח. אם מצאתם הזדמנות פז שדורשת הון זמין תוך ימים ספורים, הבנק פשוט לא יעמוד בקצב. גם במקרים של נכסים הדורשים השבחה משמעותית, הבנקים נוטים להירתע עד שהנכס יציב ומניב. גופים חוץ-בנקאיים יודעים לתמחר את הסיכון הזה ולתת לכם את הגשר הפיננסי הדרוש עד לשלב שבו הנכס יהיה "בנקאי" מספיק לצורך מחזור ההלוואה. חשוב לזכור כי ב-2026, תחת הוראות בנק ישראל, ישנן מגבלות על הלוואות בלון מסובסדות, מה שהופך את הגמישות של הגופים הפרטיים לבעלת ערך רב עוד יותר.
שילוב מקורות מימון
לפעמים הפתרון האופטימלי הוא לא "או זה או זה", אלא שילוב מושכל. מימון רב-שכבתי, או בשמו המקצועי מימון מזנין, מאפשר לכם להשלים את ההון העצמי החסר באמצעות הלוואה משלימה מגוף נוסף. זהו כלי עוצמתי שמאפשר לכם לצאת לדרך גם כשחסר לכם חלק מההון, אך הוא דורש תיאום מדויק בין כל הגורמים המעורבים. בניית תמהיל כזה היא מלאכת מחשבת פיננסית. אתם צריכים ליווי מקצועי שיוודא שהחזר החוב הכולל לא חונק את תזרים המזומנים של הנכס. רוצים להבטיח שהעסקה שלכם בנויה על קרקע יציבה? ייעוץ וליווי משכנתאות מקצועי יעזור לכם לבחור את השותפים הפיננסיים הנכונים ביותר למטרות שלכם.
איך מכינים תיק מימון מנצח? הצ'ק-ליסט להשקעה בטוחה
תיק המימון שלכם הוא כרטיס הביקור שלכם מול הבנק. הוא ההבדל בין קבלת "כן" מהיר לבין גרירת רגליים בירוקרטית שעלולה להפיל את העסקה כולה. ב-2026, כשהבנקים זהירים יותר מתמיד, הגשת בקשה חובבנית היא פשוט הימור שאסור לכם לקחת. הבנק לא מחפש סיפורים. הוא מחפש מספרים, יציבות והוכחות ליכולת החזר. כדי להשיג מימון לרכישת נדל"ן מניב בתנאים אופטימליים, עליכם להציג תוכנית עסקית פשוטה שמראה בדיוק איך הנכס הולך לשלם את עצמו.
השלב הראשון הוא ניתוח המצב הפיננסי האישי שלכם עוד לפני הפגישה הראשונה. עליכם לבצע בדיקת נאותות כלכלית לנכס, הכוללת דוחות רווח והפסד של השנים האחרונות, חוזי שכירות קיימים ושמאות עדכנית. אם אתם קונים חנות או משרד, הבנק ירצה לראות את ההיסטוריה של השוכרים. האם הם משלמים בזמן? האם יש להם ביטחונות חזקים? הכנת הניירת בצורה מסודרת ומקצועית משדרת לבנקאי שיושב מולכם שאתם משקיעים רציניים שיודעים מה הם עושים.
ניתוח השוכר והנכס בעיני הבנק
הבנק פוחד מדבר אחד מרכזי: נכס ריק. סיכון הריקנות הוא המדד שקובע כמה ריבית תשלמו ואם בכלל תקבלו אישור. אם חוזה השכירות שלכם מסתיים בעוד שנה והלוואה היא לעשר שנים, הבנק יראה בזה מוקש. אורך חוזה השכירות חייב להתכתב עם תקופת ההלוואה כדי לייצר ביטחון. בנוסף, אל תתעלמו מההיבט הרישומי. חריגות בנייה או בעיות ברישום בטאבו הם מוקשים קלאסיים שמונעים מימון ברגע האחרון. ודאו שהנכס "נקי" משפטית לפני שאתם רצים לבקש כסף.
הכנת הלווה לאישור מהיר
הדירוג שלכם חשוב לא פחות מהנכס. שיפור דירוג האשראי האישי כמה חודשים לפני הגשת הבקשה יכול לחסוך לכם עשרות אלפי שקלים בריביות. הבנק ירצה לראות הון עצמי נזיל ומוכח בחשבון, ולא רק "הבטחות" לכסף שיגיע. כדי לקבל הערכה ראשונית של הכוח הפיננסי שלכם, כדאי להשתמש בכלי עזר כמו מחשבון משכנתא ייעוץ שיעזור לכם להבין את סדרי הגודל של ההחזרים הצפויים. רוצים לוודא שהתיק שלכם מוכן למלחמה על התנאים הטובים ביותר? ייעוץ וליווי משכנתאות הוא הצעד הראשון שלכם לעסקה בטוחה ושקט נפשי לטווח ארוך.
תכנון פיננסי אסטרטגי: הדרך של ליקנש למקסום ההשקעה
השקעה בנדל"ן היא אף פעם לא רק רכישה של קירות ובטון. היא כלי עוצמתי להשגת חופש, ביטחון ושקט נפשי עבורכם ועבור המשפחה שלכם. כשאתם ניגשים לגייס מימון לרכישת נדל"ן מניב, אתם חייבים להסתכל הרבה מעבר לריבית הנקודתית של הבנק. האם המבנה הפיננסי של העסקה הזו משרת את היעדים שלכם לעשור הקרוב? יועץ משכנתאות אובייקטיבי לא רואה אתכם כעוד תיק במערכת, אלא כשותפים לדרך. המטרה שלנו בליקנש היא לוודא שהאינטרס שלכם עומד מעל הכל, במיוחד במציאות של שנת 2026 שבה המערכת הבנקאית הופכת למורכבת ותובענית יותר.
בניית מנועי צמיחה אמיתיים דורשת תכנון הוליסטי. הנכס הראשון שאתם קונים הוא רק אבן הפינה. בעזרת אסטרטגיית מימון נכונה, הנכס הזה יהפוך למקפצה שתאפשר לכם לרכוש את הנכסים הבאים. זה קורה דרך ניהול תזרים מזומנים קפדני ושילוב ההשקעה בתוך תוכנית כלכלית משפחתית רחבה. אנחנו בוחנים את כל הנכסים וההתחייבויות שלכם כדי ליצור מעטפת הגנה שתשמור על ההון שלכם גם במצבי קיצון בשוק, תוך מקסום התשואה על כל שקל שהשקעתם.
הערך המוסף של ליווי מקצועי ב-2026
שנת 2026 הביאה איתה שינויים רגולטוריים משמעותיים, כמו החלת מס יסף של עד 5% על רווחי הון ממכירת נכסי השקעה ועדכון מדרגות מס הרכישה. ליווי מקצועי חוסך לכם זמן יקר ומאבקים מתישים מול הבירוקרטיה. אנחנו מעניקים לכם גישה למסלולי מימון ייחודיים שאינם פתוחים לקהל הרחב ומתאימים את המימון לשינויי המס הצפויים. כשהריבית במשק עומדת על רמות מאתגרות, הידע המקצועי שלנו מאפשר לכם לישון בשקט, בידיעה שמישהו נלחם עבורכם על כל שבריר אחוז ומוודא שהעסקה שלכם בנויה בצורה היציבה ביותר.
מתחילים בצעד בטוח: פגישת ייעוץ ראשונית
הדרך שלכם לעצמאות כלכלית מתחילה באבחון פיננסי מדויק. בפגישת הייעוץ הראשונית בליקנש, אנחנו מנתחים את היכולות שלכם, מגדירים יעדים ברורים ובונים יחד איתכם אסטרטגיית תכנון השקעות נדל"ן מותאמת אישית. אנחנו כאן כדי להעניק לכם את הכלים המעשיים, את הליווי האישי מהשלב הראשון ועד לביצוע, ואת הביטחון שאתם צועדים בכיוון הנכון. אל תשאירו את העתיד שלכם ליד המקרה. צרו איתנו קשר עוד היום לקביעת פגישת ייעוץ ללא התחייבות, ובואו נבנה יחד את מנוע הצמיחה הכלכלי שלכם.
הופכים את החזון הנדל"ני למציאות כלכלית יציבה
השקעה חכמה באמת מתחילה בהבנה שכל נכס הוא עסק בפני עצמו, ושמבנה המימון הוא המנוע שדוחף אותו קדימה. ראינו איך שימוש מושכל במנגנון המינוף יכול להזניק את התשואה על ההון העצמי שלכם, ואיך בחירה נכונה בין מסלולים בנקאיים לחוץ-בנקאיים מעניקה לכם את הגמישות הדרושה בשוק הדינמי של 2026. המפתח להצלחה טמון בשילוב שבין הכנת תיק מימון מקצועי לבין ראייה הוליסטית של כלכלת המשפחה שלכם, כזו ששומרת עליכם גם ברגעי תנודה בשוק.
אל תתנו לבירוקרטיה המורכבת או לחששות מהחזרים חודשיים לעצור את הצמיחה שלכם. גיוס מימון לרכישת נדל"ן מניב דורש מומחיות, אסטרטגיה וליווי צמוד של מי שמכיר את המערכת מבפנים ויודע להילחם עבורכם על כל שבריר אחוז. עם מעל עשור של ניסיון בתכנון פיננסי וייעוץ משכנתאות, אנחנו בליקנש כאן כדי להפוך את המורכבות הזו למסלול ברור, בטוח ומשתלם במיוחד.
קבעו עכשיו פגישת ייעוץ פיננסי חינם בליקנש והתחילו לבנות את עתידכם הכלכלי. פגישת האבחון הראשונית שלנו היא ללא עלות וללא התחייבות, והיא הצעד הראשון שלכם לעבר שקט נפשי וביטחון עתידי. זה הזמן לקחת שליטה על הכסף שלכם ולייצר לעצמכם מנועי צמיחה שיעבדו עבורכם לאורך שנים. אנחנו מחכים לכם.
שאלות ותשובות על מימון נדל"ן מניב
מהו אחוז המימון המקסימלי שניתן לקבל לרכישת נכס מניב?
אחוז המימון המקסימלי לנכסים מסחריים נע בדרך כלל בין 50% ל-70% משווי הנכס, בהתאם לסוג הנכס ואיכות השוכר הקיים. בנדל"ן למגורים ניתן לעיתים להגיע לשיעורים גבוהים יותר, אך בנדל"ן מניב הבנקים זהירים יותר ובוחנים את יחס המינוף אל מול תזרים המזומנים הצפוי. ככל שהשוכר חזק יותר והחוזה ארוך יותר, כך גדל הסיכוי לקבל אישור לשיעור המימון המקסימלי תוך שמירה על יציבות פיננסית ארוכת טווח.
האם ניתן לקבל מימון לרכישת משרד כמשקיע פרטי?
בהחלט, ניתן לקבל מימון לרכישת משרד כמשקיע פרטי, אך חשוב להבין שהתנאים שונים ממשכנתא רגילה למגורים. הבנק יבחן את העסקה כעסק לכל דבר, מה שאומר שהריביות יהיו גבוהות יותר ותקופת ההלוואה לרוב קצרה יותר ותעמוד על 15 עד 20 שנה. רכישת משרד דורשת תכנון מס מדויק, שכן מדובר בנכס עם היבטי מע"מ ומיסוי שונים שמשפיעים ישירות על כדאיות העסקה ועל תנאי המימון שתקבלו.
מה עדיף, ריבית קבועה או משתנה במימון נדל"ן מניב ב-2026?
בשנת 2026, הבחירה בין ריבית קבועה למשתנה תלויה בתחזיות האינפלציה ובריבית הפריים, שעומדת נכון למאי 2026 על 1.6%. שילוב של ריבית קבועה מעניק הגנה וביטחון בתזרים המזומנים שלכם, בעוד שריבית משתנה מאפשרת גמישות בנקודות יציאה ומחזור עתידי ללא קנסות גבוהים. ההחלטה צריכה להתבסס על אורך חוזה השכירות שלכם ועל היכולת שלכם לספוג שינויים בהחזר החודשי מבלי לפגוע בשקט הנפשי של המשפחה.
איך הבנק מחשב את יחס כיסוי החוב בעסקת נדל"ן?
יחס כיסוי החוב מחושב על ידי חלוקת הכנסות השכירות השנתיות נטו בסך תשלומי המשכנתא השנתיים. הבנקים מצפים לראות יחס של לפחות 1.2, מה שאומר שהשכירות צריכה להיות גבוהה ב-20% לפחות מהחזר ההלוואה החודשי. זהו מרווח ביטחון קריטי שנועד להבטיח שתוכלו לעמוד בתשלומים גם אם יהיו הוצאות תחזוקה בלתי צפויות או תקופות קצרות שבהן הנכס יעמוד ריק משוכרים, מה שמגן עליכם מפני קריסה פיננסית.
האם אפשר למחזר מימון קיים לנכס מניב כדי להוזיל עלויות?
מחזור מימון קיים הוא כלי מצוין להוזלת עלויות, במיוחד אם תנאי השוק השתפרו או שהנכס הושבח וערכו עלה משמעותית. מחזור מאפשר לכם לשפר את הריביות, לשנות את תמהיל המסלולים או אפילו להוציא הון עצמי נוסף לטובת השקעות חדשות. מומלץ לבחון את כדאיות המחזור אחת לשנתיים כדי לוודא שתוכנית המימון לרכישת נדל"ן מניב שלכם עדיין אופטימלית ומשרתת את היעדים הכלכליים והצמיחה שלכם בצורה הטובה ביותר.
מה קורה אם השוכר עוזב את הנכס? איך זה משפיע על ההלוואה?
עזיבת שוכר היא אחד הסיכונים המרכזיים בהשקעה, והיא משפיעה ישירות על תזרים המזומנים הדרוש להחזר ההלוואה לבנק. במצב כזה, עליכם להחזיק מראש בכרית ביטחון נזילה שתכסה את ההחזרים למספר חודשי המתנה. תכנון פיננסי חכם כולל שימוש במסלולי "גרייס" במידת הצורך, המאפשרים לשלם רק את הריבית לתקופה מוגדרת עד למציאת שוכר חדש. הבנק יבחן את המוכנות שלכם לתרחיש כזה כבר בשלב אישור הבקשה הראשונית.
האם כדאי לקחת מימון חוץ-בנקאי להשלמת הון עצמי?
שימוש במימון חוץ-בנקאי להשלמת הון עצמי, המכונה לעיתים הלוואת מזנין, יכול להיות פתרון יעיל בעסקאות עם פוטנציאל רווח גבוה, אך הוא דורש זהירות רבה. הריבית במסלולים אלו גבוהה משמעותית מהריבית הבנקאית הרגילה, מה שמעלה את רמת הסיכון הכוללת של העסקה. כדאי לשקול זאת רק כאשר המהירות היא קריטית או כשהעסקה מאפשרת השבחה מהירה. תמיד חשוב לוודא שהתזרים הכולל של הנכס מסוגל לשאת את נטל החוב הכפול בביטחון.
איך יועץ משכנתאות פרטי יכול לעזור לי יותר מהיועץ בבנק?
בניגוד ליועץ בבנק שמייצג את האינטרס של המוסד הפיננסי ומציע רק את המסלולים של הבנק שלו, יועץ פרטי מליקנש מייצג רק אתכם. אנחנו בוחנים את כל המערכת הבנקאית והחוץ-בנקאית כדי למצוא את התמהיל המדויק עבורכם. אנחנו נלחמים על כל שבריר אחוז בריבית, בונים אסטרטגיה שמתאימה לכלכלת המשפחה שלכם ומעניקים לכם ליווי אישי שחוסך לכם זמן יקר, כסף רב והרבה בירוקרטיה מתישה מול המערכת.


