

TL;DR: צמצום חובות אפקטיבי מחייב בחירה בין איחוד הלוואות לשמירה על דירוג האשראי לבין הסדר חוב ישיר להפחתת ריביות, תוך הימנעות מחדלות פירעון ככל הניתן.
- איחוד חובות משתלם רק אם ההלוואה החדשה מציעה ריבית נמוכה יותר ופריסה שמפחיתה משמעותית את ההחזר החודשי.
- הסדר חוב ישיר עדיף על הליך משפטי אלא אם מדובר במצב של חדלות פירעון מוחלטת ללא מוצא.
- מומלץ למנף נכס קיים למשכנתא לכל מטרה כדי לרכז התחייבויות יקרות תחת ריבית נמוכה ופריסה ארוכה.
- בדיקת זכויות בביטוח לאומי ואיתור כספים אבודים לפי משרד האוצר עשויים לייצר מקור מימון מיידי לסגירת פיגורים.
התמודדות עם חובות מצטברים דורשת בחירה אקטיבית בין הסדר חוב ישיר, איחוד הלוואות או הליך חדלות פירעון. אבחון מוקדם של יתרת החוב ויכולת ההחזר החודשית מאפשר לחסוך עשרות אחוזים בתשלומי הריבית ולהימנע מצעדים משפטיים מורכבים.
אבחון ראשוני מדויק מונע הוצאה לפועל ומכוון למסלול הנכון
פתרונות להפחתת חובות הם הליכים שנועדו להקטין את ההחזר החודשי או את סכום החוב הכולל דרך איחוד הלוואות, הסדרי נושים או מחזור משכנתא.
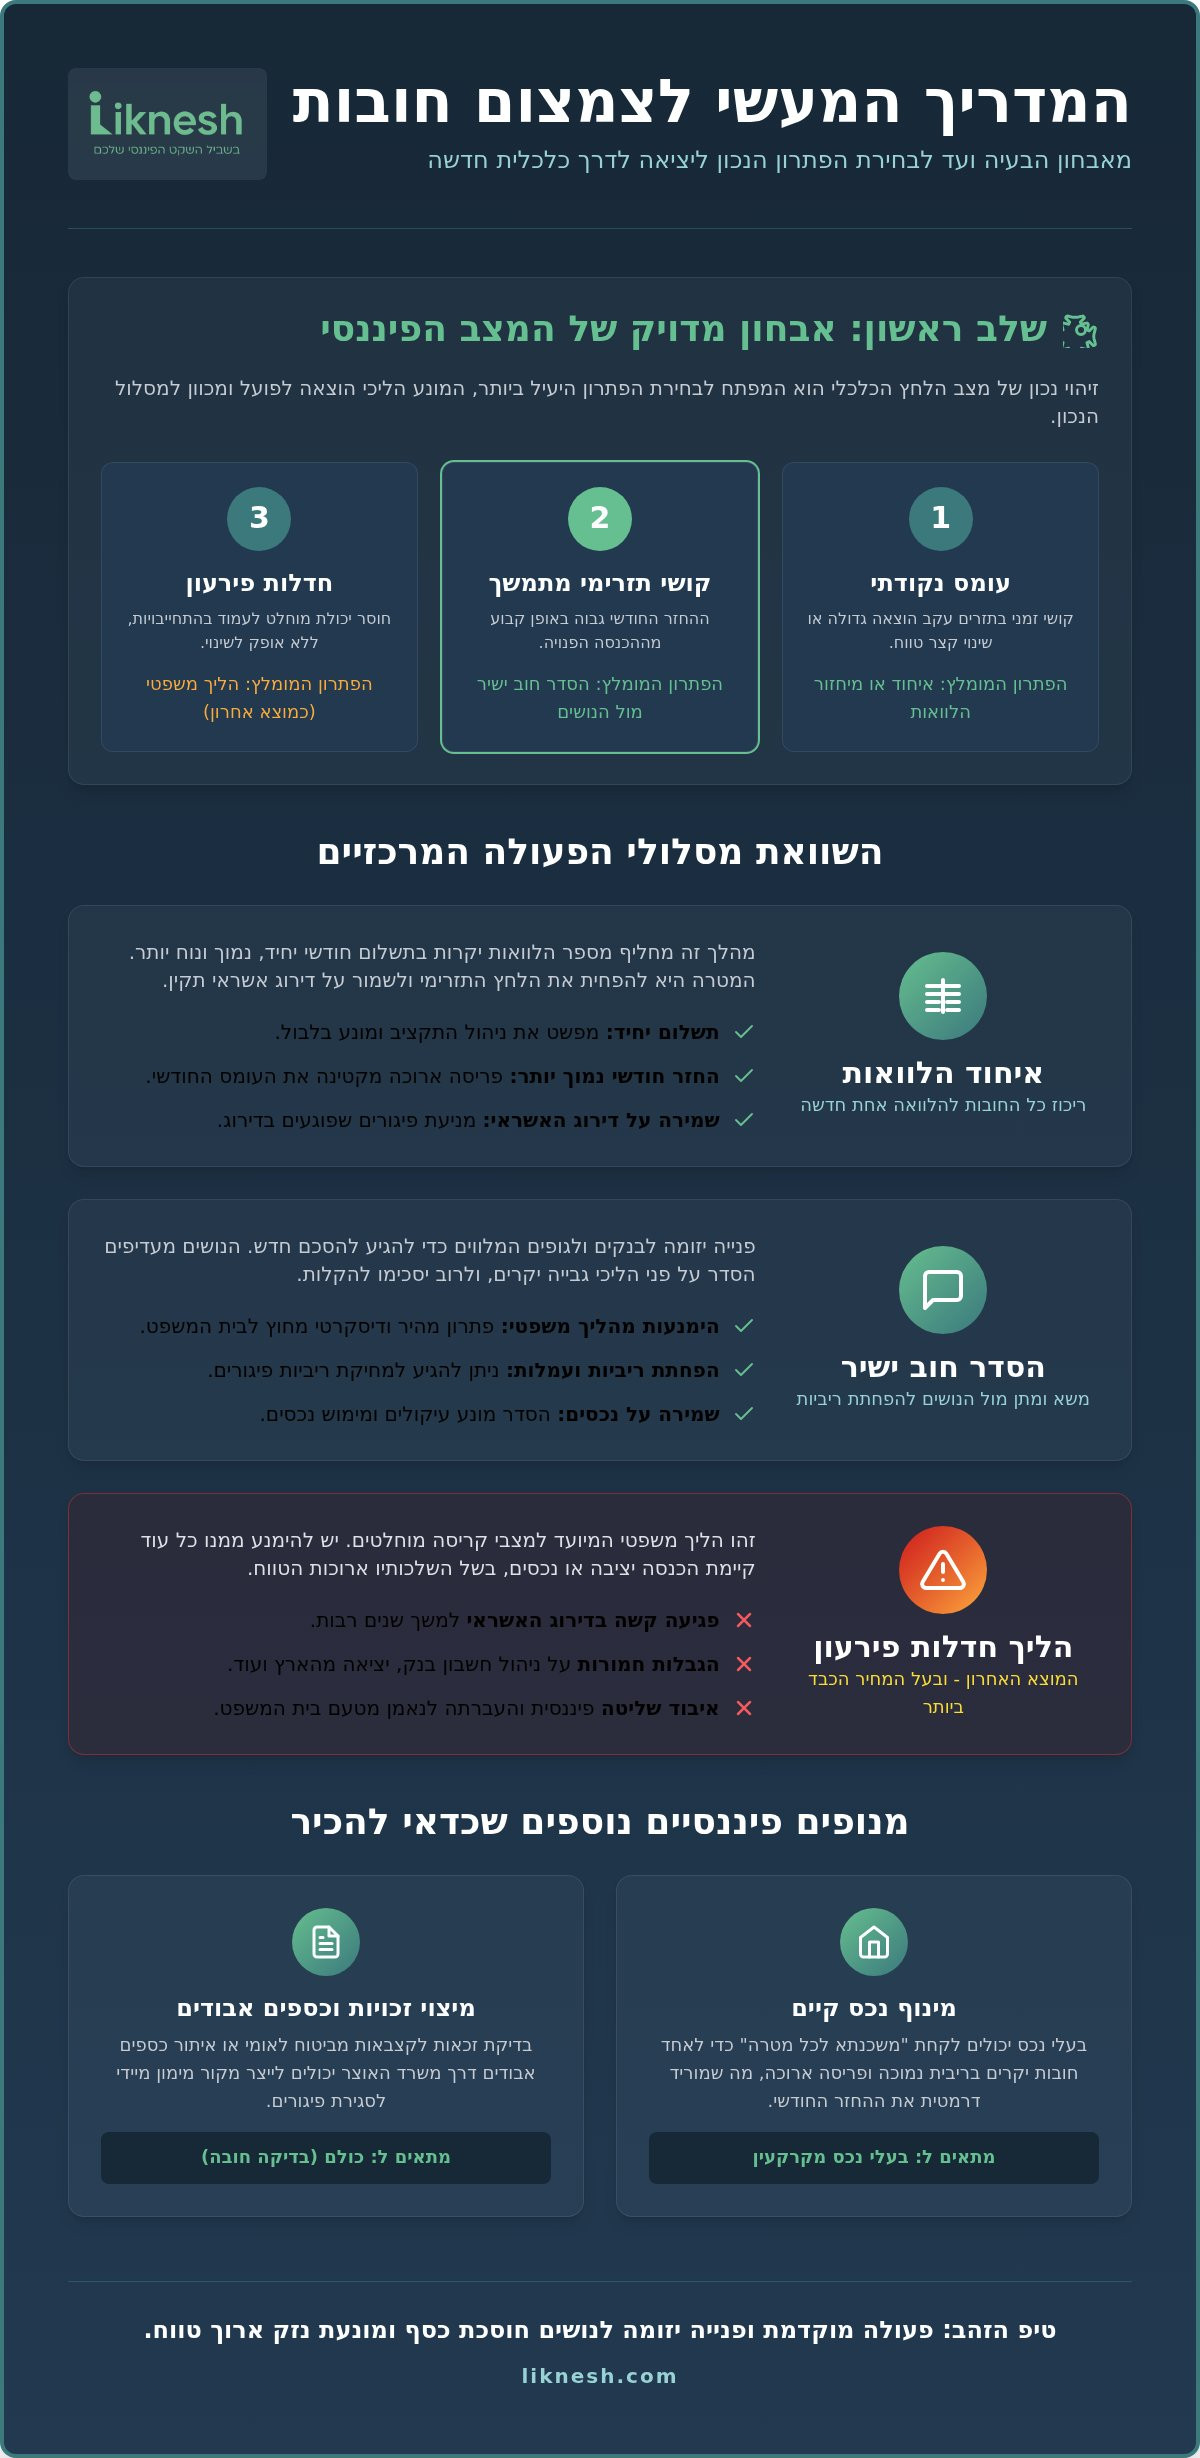
זיהוי נכון של מצב הלחץ הכלכלי מונע הליכי הוצאה לפועל יקרים. אבחון מדויק נשען על מיפוי המאזן הפיננסי ושיוך למסלול מתאים. שלושה מצבים טיפוסיים חוזרים בפועל: עומס נקודתי (מומלץ מיחזור או איחוד הלוואות), קושי תזרימי מתמשך (מומלץ הסדר ישיר מול נושים) וחדלות פירעון מוחלטת (רק אז נבחן הליך משפטי).
כדי להתאים את הפתרון, מומלץ לבצע תהליך סדור:
- מיפוי נתונים: מרכזים את כל יתרות החוב וההחזרים.
- סיווג המצב: משייכים את החוב לאחד מתוך שלושת המצבים הנפוצים (עומס נקודתי, קושי תזרימי מתמשך או חדלות פירעון).
- בדיקת נכסים: מאתרים חסכונות או פוליסות שניתן לנצל לצורך הבראה, בדיוק כפי שעושים בעת חיפוש פתרונות לצמצום חובות משפחתיים: המיתוסים שמשאירים אתכם במינוס והאמת.
- בחירת מסלול: בוחרים במיחזור הלוואות או בהסדר מול הנושים.
הסתכלות על החובות היא כמו בדיקת עומסים במבנה: חיזוק התקרה מונע את קריסת הקירות. לפי נתוני איתור הרכוש של משרד האוצר מ-2026, אזרחים רבים מגלים כספים אבודים שמסייעים בסגירת התחייבויות.
טיפ: לפני פנייה לנושים, בצע ריכוז נתונים מלא דרך מערכת איתור נכסים או הלוואות של משרד האוצר כדי לקבל תמונה היקפית מדויקת.
איחוד הלוואות שומר על דירוג האשראי ומוריד את ההחזר החודשי
איחוד חובות באמצעות הלוואה חדשה מאפשר לפרוס את התשלומים מחדש, לעמוד בהחזר החודשי ולמנוע פיגורים שפוגעים בדירוג האשראי.
החלפת מספר הלוואות יקרות בתשלום יחיד מונעת קריסה כלכלית: המהלך מקטין את הלחץ התזרימי ומחזיר שליטה על התקציב. פיגור בתשלומים גורם לנזק מיידי לדירוג, ולכן שמירה על החזרים סדירים היא הבסיס. כדי להבין איך לנהל את התהליך נכון, מומלץ לקרוא את פתרונות להפחתת חובות: המדריך המעשי ליציאה לדרך כלכלית חדשה.
לפי האנציקלופדיה ויקיפדיה בערך איחוד חובות משנת 2024, שילוב של מספר התחייבויות להלוואה אחת מקל על ניהול התקציב.
| פרמטר לבחינה | מצב קיים (חובות מפוזרים) | איחוד חובות בהלוואה חדשה |
|---|---|---|
| מספר תשלומים | מרובה (גורם לבלבול) | תשלום יחיד בחודש |
| החזר חודשי | גבוה ולוחץ | מותאם ליכולת החזר |
| השפעה על הדירוג | סיכון גבוה לפיגורים | שמירה על דירוג תקין |
כדאי לאחד חובות כאשר ההחזר החודשי הקיים חונק את התקציב. מסלול של הלוואה מרוכזת מתאים למי שרוצה סדר, בעוד פריסה מחדש מול נושים נפרדים מתאימה למי שלא יכול לקבל אשראי חדש.
משא ומתן מול נושים מפחית ריביות בלי לפנות לבית משפט
משא ומתן ישיר מול נושים מוסדיים מאפשר להפחית ריביות ולפרוס חובות מחדש. גישה שמתחילה בניתוח היכולת הפיננסית מונעת קריסה: פנייה לבנק עם נתונים מוכחים מייצרת נכונות להסדר. ייעוץ של עמוד הבית, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה מסייע לבנות אסטרטגיה מדויקת מול המערכת הבנקאית.
הגוף המלווה מעדיף לקבל החזר חלקי מאשר להיכנס להליכי גבייה מורכבים. במקום לגרור פיגורים, הפחתת עול החוב דרך הסדר יציב חוסכת עלויות גבייה לשני הצדדים.
בנקים מוכנים לוותר על רכיבי עמלות וריביות פיגורים בתמורה להסדר יציב, ופנייה מוקדמת מונעת נזק יקר. הפחתת ריבית מתאימה לבעלי הכנסה קבועה, בעוד תספורת חוב מיועדת למצבי דוחק קיצוניים.
טיפ: במהלך מו"מ מול בנק, הצג תוכנית החזר מבוססת יכולת אמיתית ולא הבטחות בעל פה; נכונות להסדר מזומן מיידי לרוב תניב הפחתה משמעותית ברכיב הריבית.
הסדר חוב ישיר עדיף על חדלות פירעון כשיש הכנסה יציבה
הליך חדלות פירעון אינו פתרון קסם, והוא נושא עמו מחיר אישי וכלכלי כבד שאינו מתאים לכל אדם. פנייה מוקדמת מדי לנתיב המשפטי מייצרת הגבלות קשות על החשבון והגשת דוחות חודשיים חונקים. החלטה כזו עלולה להרוס את הדירוג הפיננסי לשנים קדימה, ולכן חובה לנסות קודם מנגנונים גמישים יותר.
הסדר חוב ישיר מול הנושים עדיף כאשר יש לך הכנסה יציבה או נכס שניתן למנף. הליך משפטי אינו מתאים למי שרוצה לשמור על עצמאות פיננסית ועל יכולת לנהל עסק פעיל, כי המחיר הוא הגבלות ארוכות טווח על החשבון ועל הדירוג.
אם אתה מחפש דרך מאוזנת לשקם את המצב ללא בית משפט, אפשר לקרוא בעמוד אודות, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה ולהבין איך בונים אסטרטגיה מותאמת אישית. המטרה היא להגיע להסכם ריאלי שמגן על הנכסים שלך.
הסדר מחוץ לכתלי בית המשפט מתאים לבעלי יציבות תעסוקתית, בעוד שהליך חדלות פירעון מתאים רק במצבי חדלות פירעון מוחלטת ללא מוצא אחר. שקול את האפשרויות לפני פנייה לערכאות.
מיצוי זכויות בביטוח לאומי ומינוף נכס בונים מימון לטווח ארוך
מיצוי זכויות במוסד לביטוח לאומי מעניק קצבאות ומענקים כספיים שיכולים לכסות חובות פתוחים באופן מיידי. זו הכנסה יציבה המקלה על התזרים החודשי.
בחינה של תיק הזכויות הרפואיות והסוציאליות מגלה לעיתים קרובות סכומים שלא נדרשו. איתור קצבת נכות, גמלת סיעוד או מענק חד פעמי מזרים אוויר לנשימה לחשבון המעוקל ומצמצם את הפער בין ההכנסה להחזרים.
לצד מיצוי הזכויות, שינוי בסביבת הריביות בישראל מחייב בחינה מחודשת של אפיקי המימון. נטילת הלוואות חדשות בריבית משתנה לכיסוי אשראי ישן עלולה להחמיר את המצב. פתרון ארוך טווח מצריך התאמה מדויקת של פריסת התשלומים ליכולת ההחזר הריאלית.
בעלי נכס מקרקעין יכולים לבחון מינוף נכסים לצורך איחוד הלוואות. משכנתא לכל מטרה מאפשרת לרכז את כל ההתחייבויות היקרות תחת מסגרת אחת, בפריסה לעשרות שנים, כך שההחזר החודשי יורד והלחץ התזרימי מתמתן. שעבוד הנכס מתאים למי שמחזיק בדירה וסובל מריביות גבוהות ומחנק אשראי, בעוד שעבור שוכרי דירות פתרון זה אינו רלוונטי.
שאלות נפוצות
מהם פתרונות להפחתת חובות ואיך מבצעים אבחון ראשוני?
פתרונות לצמצום חובות כוללים בניית תוכנית החזרים מותאמת, איחוד הלוואות או הגעה להסדר מול הנושים. אבחון ראשוני מבוצע על ידי מיפוי כולל של הניירות, הריביות וההכנסות הפנויות בלשכה או במשרד מקצועי, כדי לשקף את המצב האמיתי לפני בחירת מסלול.
איך ניתן להפחית חובות מבלי לפגוע בדירוג האשראי שלי?
ניהול משא ומתן ישיר ופנייה להסדר מרצון מונעים לרוב דיווחים שליליים במערכת שיתוף נתוני האשראי. עבודה מול הגורמים המלווים בטרם הגעה למחדל שומרת על הדירוג שלך נקי ומונעת הידרדרות שנובעת מפיגורים.
האם כדאי לקחת הלוואה חדשה כדי לסגור חובות ישנים?
איחוד אשראי כדאי רק כאשר ההלוואה החדשה מציעה ריבית נמוכה יותר ופריסה שמפחיתה את ההחזר החודשי. לקיחת הלוואה נוספת ללא שינוי בתנאים רק מגדילה את העומס הכלכלי, ולכן מחשבים את הכדאיות מראש.
כמה זמן לוקח תהליך של הבראה כלכלית והפחתת חובות?
תהליך הבראה כלכלית מקיף נמשך בדרך כלל בין מספר חודשים לבלתי מוגבל, בהתאם להיקף ההתחייבויות. יצירת משמעת תקציבית חדשה והגעה להסדרים דורשות סבלנות ועבודה עקבית.
מה ההבדל בין הסדר חוב לחדלות פירעון (פשיטת רגל)?
הסדר חוב מבוסס על הסכמה מרצון מול הנושים, בעוד חדלות פירעון היא הליך משפטי המלווה בהגבלות קשות. הסדר מרצון מאפשר גמישות רבה יותר ושומר על עצמאות פיננסית, ולכן מומלץ למצות הסדרים לפני פנייה לערכאות.
בחירת מסלול לצמצום חובות: מה לבדוק לפני ההחלטה
בחירת מסלול של פתרונות לצמצום חובות דורשת התאמה מבוססת נתונים למצב הפיננסי האישי, בין אם מדובר בהסדר ישיר, באיחוד הלוואות או בבחינת חדלות פירעון. הצעד הנכון הוא לבצע ניתוח מקיף של תמהיל ההתחייבויות לפני קבלת החלטות. צוות המומחים של ליקנש, המלווה חייבים ויחידים במסלולי הבראה פיננסית, מציע ליווי מקצועי בתהליך. לניתוח אישי של החובות, תאם פגישת ייעוץ ראשונית לבחינת האפשרויות.


