

האם ידעתם שבמעמד החתימה על המשכנתא, הפקיד שיושב מולכם אינו היועץ שלכם, אלא איש מכירות מיומן של הבנק? עבור רוב הזוגות הצעירים בישראל, רכישת הדירה הראשונה היא המהלך הכלכלי הגדול והמורכב ביותר שהם יבצעו בחייהם. זה טבעי לחלוטין להרגיש פחד משתק מהתחייבות ל-30 שנה, במיוחד כשעולם הריביות והמסלולים נראה כמו מבוך אינסופי ומאיים. החשש שהבנק מנצל את חוסר הניסיון שלכם כדי להשיא רווחים על חשבונכם הוא אמיתי, אך הוא ממש לא חייב להיות המציאות שלכם. ליווי למשכנתא ראשונה מקצועי הוא הכלי המדויק שמשנה את יחסי הכוחות בחדר ומחזיר את השליטה, הביטחון והשקט הנפשי לידיים שלכם.
אני מבין היטב את תחושת הבלבול מול הנתונים המשתנים של 2026, בין אם זו ריבית הפריים שעומדת על 5.00% או הרגולציות החדשות של בנק ישראל שצפויות להקשיח את התנאים בקרוב. במדריך זה, נגלה כיצד ליווי אישי הופך את עסקת חייכם למהלך כלכלי חכם, בטוח ומשתלם לאורך שנים ארוכות. נלמד איך להשיג חיסכון מקסימלי בעלויות ההלוואה, לבנות תשלום חודשי יציב שבאמת מתאים לתקציב המשפחתי שלכם ולהסיר מעליכם את כל נטל הבירוקרטיה המתיש. הגיע הזמן שתפסיקו לנחש את העתיד הכלכלי שלכם ותתחילו לבנות אותו על יסודות יציבים של ידע וכוח.
נקודות מפתח
- הבנת ההבדל המהותי בין יועץ המשכנתאות של הבנק, הפועל כאיש מכירות, לבין ליווי אובייקטיבי ששם את האינטרס הכלכלי שלכם במרכז.
- מדוע בשנת 2026, על רקע שינויי הריבית והרגולציה החדשה, ליווי למשכנתא ראשונה הוא צעד קריטי למניעת טעויות שיעלו לכם מאות אלפי שקלים.
- הכלים לבניית תמהיל משכנתא אופטימלי שאינו רק "מוצר מדף", אלא חליפה המותאמת אישית ליעדים ולתקציב המשפחתי שלכם לטווח הארוך.
- חשיפת שלבי העבודה המקצועיים – מאבחון פיננסי מעמיק ועד ניהול משא ומתן אגרסיבי מול הבנקים להשגת התנאים הטובים ביותר.
- כיצד ניתן להתחיל את הדרך לבית הראשון בביטחון מלא ובמינימום בירוקרטיה, תוך שמירה על יציבות כלכלית ושקט נפשי.
מה זה ליווי למשכנתא ראשונה ולמה הוא קריטי ב-2026?
במבט ראשון, משכנתא נראית כמו ערימת מסמכים וטבלאות אקסל משעממות. אבל האמת היא שמדובר בהחלטה הפיננסית הגדולה ביותר שתקבלו אי פעם. לפני שצוללים למספרים, כדאי להבין לעומק מהי משכנתה: זוהי התחייבות ארוכת טווח שמעצבת את איכות החיים שלכם בעשורים הקרובים. ליווי למשכנתא ראשונה הוא שירות מקצועי ואובייקטיבי שנועד להציב אתכם בעמדת כוח מול המערכת הבנקאית. בניגוד ליועץ בבנק, שמחויב קודם כל לשורת הרווח של המעסיק שלו, המלווה הפרטי שלכם מחויב אך ורק לכם ולאינטרס הכלכלי שלכם.
שנת 2026 הביאה איתה מציאות כלכלית מורכבת. עם ריבית פריים שעומדת על 5.00% וריבית בנק ישראל של 3.50%, מרווח הטעויות שלכם הצטמצם כמעט לאפס. קבלת החלטה ללא ייעוץ מקצועי בשוק תנודתי כזה היא לא פחות מהימור מסוכן על העתיד שלכם. ב-1 באוקטובר 2026 תיכנס לתוקף הוראה חדשה של בנק ישראל שתקשה על איחוד חובות, מה שהופך את התכנון הראשוני לקריטי מתמיד. ליווי נכון אינו מסתכם רק בחיפוש אחר הריבית הנמוכה ביותר; הוא כולל אבחון פיננסי מעמיק, בניית אסטרטגיית מימון מותאמת אישית וביצוע בפועל מול הבנקים. בתהליך הזה, אנחנו פועלים עם "ראש קר" שמנתח נתונים, אך עם "לב חם" שמבין את הצרכים והחלומות של המשפחה שלכם.
מדוע הצעד הראשון הוא המשמעותי ביותר?
רכישת דירה ראשונה היא נקודת הזינוק. טעויות בבניית התמהיל בשלב הזה אינן נעלמות; הן גוררות "ריבית דריבית" של הפסדים לאורך 20 או 30 שנה. פער קטן בריבית או בחירה במסלול לא מתאים יכולים להצטבר למאות אלפי שקלים שפשוט נזרקים לפח. ליווי למשכנתא הוא השקעה שמחזירה את עצמה לעיתים כבר בחודשי ההחזר הראשונים. מעבר לחיסכון הכספי, התוצר החשוב ביותר הוא "שקט נפשי כלכלי" – הידיעה שאתם לא משלמים שקל אחד יותר ממה שאתם חייבים ושאתם מוגנים מפני שינויים קיצוניים בשוק.
האתגרים הייחודיים של רוכשי דירה ראשונה בישראל
הלווים הצעירים ב-2026 מתמודדים עם משוכה גבוהה במיוחד. גובה המשכנתא הממוצעת כבר חצה את רף ה-1.1 מיליון ש"ח, מה שמחייב ניהול מדויק של הון עצמי שלעיתים הוא מוגבל מאוד. בנוסף, לרוכשים רבים אין היסטוריית אשראי רלוונטית שמאפשרת להם להתמקח ביעילות מול הבנקים. הקושי להבין איך מדד המחירים לצרכן או שינויי הריבית ישפיעו על ההחזר החודשי בעוד חמש שנים יוצר חוסר ודאות מאיים. ללא הדרכה, קל מאוד ללכת לאיבוד בתוך ים של מושגים טכניים ולחתום על עסקה שפשוט לא מתאימה למידות שלכם.
יועץ המשכנתאות של הבנק מול ליווי פרטי: מי באמת שומר עליכם?
כשאתם נכנסים לסניף הבנק, אתם פוגשים אדם נחמד, מעונב וסבלני. קל מאוד להתבלבל ולחשוב שהוא שם כדי לעזור לכם לחסוך כסף. האמת היא אחרת לגמרי. יועץ המשכנתאות בבנק הוא קודם כל איש מכירות של התאגיד שמשלם לו את המשכורת. המטרה שלו היא למכור לכם כסף במחיר הגבוה ביותר שהבנק מאפשר לו. כאן בדיוק נכנס לתמונה ליווי למשכנתא ראשונה מקצועי ואובייקטיבי. יועץ פרטי אינו מוגבל למוצרים של בנק אחד בלבד. הוא רואה את התמונה המלאה ומחויב אך ורק לכם. משרד האוצר עצמו מדגיש את החשיבות של תכנון משכנתא נכון כבסיס ליציבות הכלכלית שלכם, וזו בדיוק המשימה שלנו בליקנש: להבטיח אובייקטיביות פיננסית מוחלטת.
ניגוד האינטרסים הנסתר בבנקים
הבנק הוא עסק לכל דבר, וכמו כל עסק, הוא שואף למקסם רווחים. המסלולים שיועץ הבנק יציע לכם הם לרוב אלו שרווחיים ביותר עבור הבנק, ולא אלו שיחסכו לכם כסף בטווח הארוך. ה"ייעוץ חינם" שאתם מקבלים בסניף הוא למעשה השירות היקר ביותר שתשלמו עליו, כי המחיר שלו מגולם בריביות גבוהות ובתנאים פחות טובים. יועץ פרטי יודע לקרוא בין השורות. הוא חושף את ה"אותיות הקטנות" שהבנק מעדיף להצניע, כמו עמלות פירעון מוקדם מוגזמות או הצמדות למדדים שעלולות לנפח את החוב שלכם בעשרות אחוזים. כשאתם מצוידים בידע של יועץ משכנתאות מנוסה, אתם מפסיקים להיות "טרף קל" עבור המערכת.
היתרון של ליווי עצמאי בניהול משא ומתן
ניהול משא ומתן מול בנקים דורש יותר מאשר רק לבקש הנחה. זה דורש שליטה מלאה בטרמינולוגיה בנקאית מקצועית והבנה עמוקה של האופן שבו הבנק מתמחר סיכונים ב-2026. ליווי מקצועי יוצר תחרות אמיתית בין הבנקים השונים על התיק שלכם. כשהבנק יודע שיש מולו מומחה שמכיר את כל הריביות הממוצעות בשוק, הוא נאלץ להתאמץ הרבה יותר כדי לזכות בכם כלקוחות. הליווי כולל הפחתה דרמטית בעמלות, שיפור תנאי הפירעון ובעיקר הורדה משמעותית של הריביות. בליקנש, אנחנו מביאים איתנו ניסיון של למעלה מעשור במשא ומתן אגרסיבי, מה שמאפשר לנו להשיג לכם תנאים שפשוט לא הייתם מקבלים לבד. אם אתם רוצים לוודא שאתם לא משלמים שקל אחד מיותר, כדאי להתחיל עם פגישת ייעוץ ראשונית בחינם שתעשה לכם סדר בבלגן.
הכוח של ליווי למשכנתא ראשונה טמון ביכולת להפוך אתכם מלווים פסיביים לשותפים אקטיביים בתהליך. אנחנו לא רק בונים לכם תמהיל, אנחנו נלחמים עבורכם בכל חזית אפשרית מול הבנק. המטרה היא אחת: שקט נפשי כלכלי שיאפשר לכם לישון טוב בלילה, בידיעה שהבית שלכם הוא נכס ולא נטל שחונק אתכם.
תמהיל משכנתא אופטימלי: איך בונים עסקה שמתאימה לחיים שלכם?
רבים נוטים לחשוב שתמהיל משכנתא הוא מוצר מדף שאפשר פשוט לבחור מהקטלוג של הבנק. המציאות הפוכה לגמרי. תמהיל נכון הוא "חליפה בהתאמה אישית" שצריכה להלום את המידות הכלכליות שלכם היום, וחשוב מכך, בעוד עשר ועשרים שנה. ליווי למשכנתא ראשונה מקצועי מוודא שהתמהיל לא רק נראה טוב על הנייר, אלא באמת משרת את האינטרסים שלכם. בשנת 2026, כשהשוק מציע מסלולים מגוונים ותנודתיים, הבחירה ביניהם הופכת למלאכת מחשבת של איזונים. כדי להתחיל להבין את המשמעויות של המספרים בתיק שלכם, מומלץ להיעזר בכלי כמו מחשבון משכנתא ייעוץ שיעניק לכם אינדיקציה ראשונית למסלולים האפשריים.
נכון לאמצע 2026, מסלול הפריים העומד על 5.00% ממשיך להיות מרכיב משמעותי, אך הוא דורש ערנות גבוהה לתנודות ריבית בנק ישראל. מנגד, המסלולים הקבועים הלא צמודים, שנעים כיום סביב 4.8%-4.9%, מעניקים עוגן של יציבות שאין לו תחליף עבור משפחות צעירות. עבור לווים שמחפשים החזר התחלתי נמוך יותר, המסלולים צמודי המדד העומדים על כ-3.4% עשויים לקרוץ, אך הם נושאים בחובם את הסיכון של התנפחות הקרן לאורך זמן. בנייה נכונה של תמהיל חייבת לכלול גמישות לשינויים עתידיים. האם אתם מתכננים להרחיב את המשפחה? האם צפוי קידום משמעותי בשכר? תמהיל חכם יודע "לנשום" יחד עם השינויים האלו ולא לחנוק את התקציב שלכם ברגעים קריטיים.
הקשר הבלתי נפרד בין משכנתא לכלכלת המשפחה
הטעות הנפוצה ביותר היא לקבוע את גובה ההחזר החודשי לפי המקסימום שהבנק מאשר לכם. זהו מתכון בטוח לכניסה למינוס כרוני ולחץ נפשי מיותר. לפני שחותמים על מסמך כלשהו, חובה לבצע אבחון כלכלי מעמיק שבוחן לא רק כמה אתם מרוויחים, אלא מהן הוצאות המחיה האמיתיות שלכם. שימוש בעקרונות מתוך המדריך איך לבנות תוכנית כלכלית יסייע לכם להבין שהמשכנתא היא רק חלק אחד בפאזל הפיננסי הכולל. תכנון נכון מבטיח שהבית החדש יהיה מקור לשמחה וביטחון, ולא משקולת שמונעת מכם לצמוח או לצאת לחופשות משפחתיות.
ניהול סיכונים: הגנה מפני עליית מדד וריבית
שוק המשכנתאות ב-2026 אינו סלחני למי שמתעלם מניהול סיכונים. למרות שבחודש יוני האחרון מדד המחירים לצרכן נותר ללא שינוי, ההיסטוריה מלמדת אותנו שהמדד הוא כוח שקט שעלול להגדיל את יתרת החוב שלכם בפתאומיות. ניהול סיכונים חכם כולל בניית "כריות ביטחון" בתוך התמהיל, כמו שילוב מסלולים שאינם מושפעים מעליית המדד לצד מסלולים עם תחנות יציאה נוחות. תחנות אלו קריטיות לצורך מיחזור עתידי, כפי שראינו באוגוסט 2026, כאשר גל המיחזורים הגיע לשיא של 43.6 מיליארד ש"ח. ליווי מקצועי מוודא שגם אם תנאי השוק ישתנו בעתיד, תמיד תהיה לכם דלת פתוחה לשיפור התנאים שלכם.
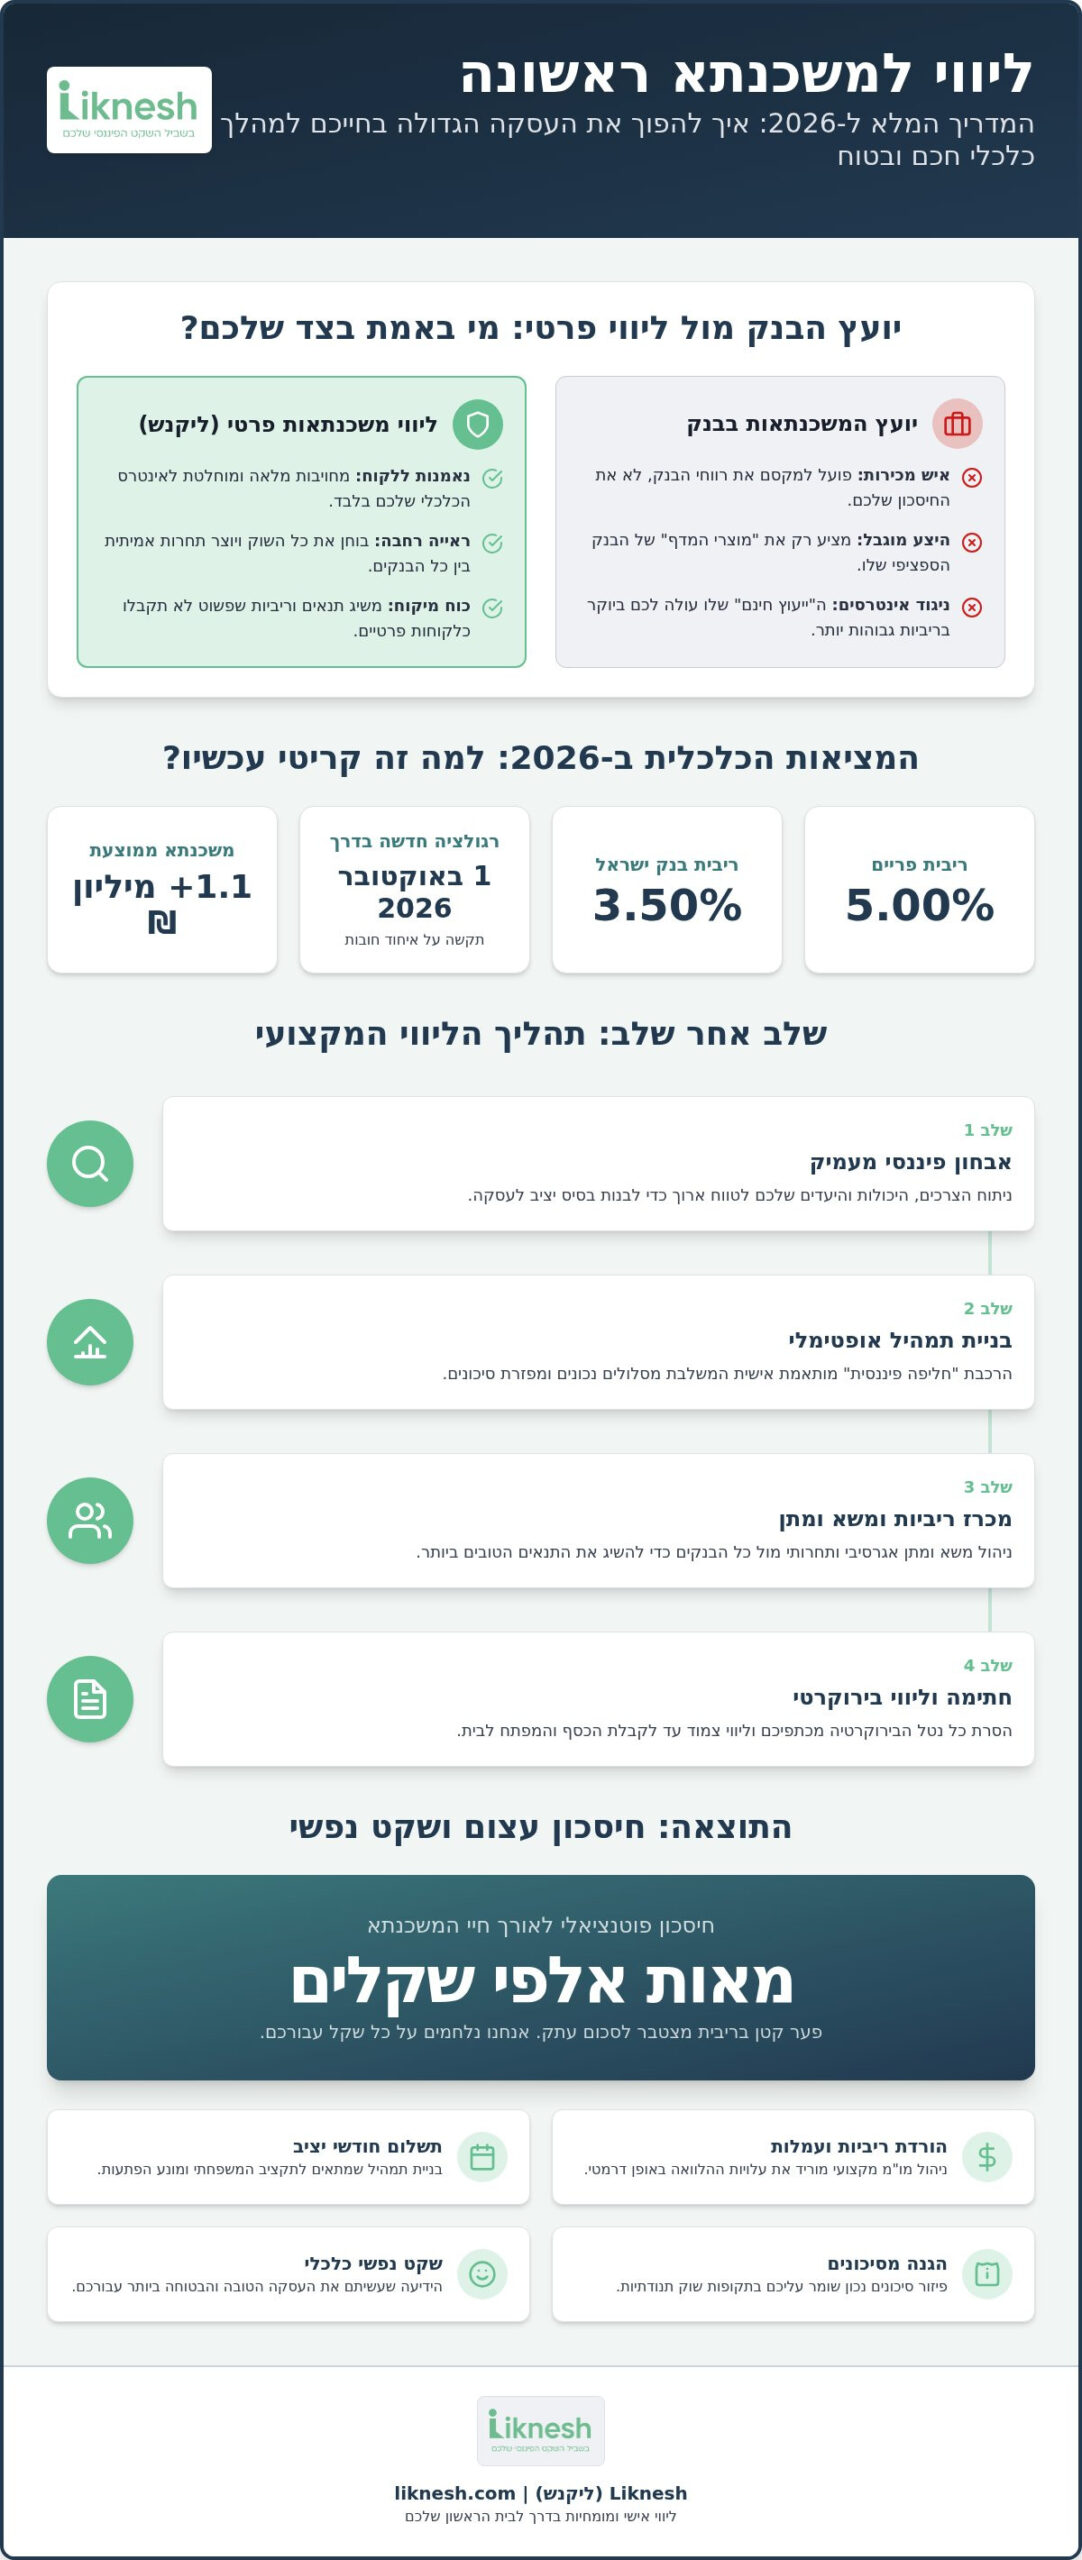
שלב אחר שלב: כך נראה תהליך הליווי המקצועי למשכנתא ראשונה
רבים חושבים שמשכנתא מתחילה ונגמרת בחתימה על טפסים בבנק. המציאות היא שמדובר בתהליך אסטרטגי מובנה שדורש דיוק מקסימלי. ליווי למשכנתא ראשונה איכותי לא מסתפק ב"טוב, בואו נראה מה הבנק מציע". הוא מתחיל הרבה לפני שבכלל דרכתם בסניף וממשיך שנים אחרי שקיבלתם את המפתח. התהליך המקצועי בליקנש בנוי מחמישה שלבים קריטיים שנועדו להבטיח לכם שקט נפשי כלכלי.
- שלב 1: אבחון פיננסי מעמיק. אנחנו לא רק מסתכלים על תלושי השכר. אנחנו מנתחים את יכולת ההחזר האמיתית שלכם, את ניהול ההון העצמי ואת היעדים המשפחתיים שלכם לטווח הארוך.
- שלב 2: בניית אסטרטגיית מימון. כאן אנחנו תופרים את ה"חליפה האישית" שלכם. אנחנו בונים תמהיל אופטימלי שמאזן בין מסלולי הפריים (שעומד על 5.00% נכון ליולי 2026) למסלולים קבועים ומשתנים.
- שלב 3: ניהול משא ומתן אינטנסיבי. זהו לב העבודה. אנחנו פונים למספר בנקים במקביל ומייצרים תחרות אגרסיבית על התיק שלכם כדי להוריד ריביות ולשפר תנאים.
- שלב 4: ליווי לחתימות וביצוע. אנחנו לא משאירים אתכם לבד מול הבירוקרטיה. אנחנו מלווים אתכם עד לרגע שבו הכסף עובר בפועל ומוודאים שכל פרט במסמכים תואם את מה שסיכמנו.
- שלב 5: מעקב וליווי ארוך טווח. השוק משתנה כל הזמן. אנחנו נשארים לצדכם כדי לבחון הזדמנויות למיחזור משכנתא בעתיד, בדיוק כפי שראינו בגל המיחזורים של אוגוסט 2026 שהגיע להיקף של 43.6 מיליארד ש"ח.
הכנת "תיק לקוח" מנצח לבנק
הבנק מסתכל עליכם דרך משקפיים של ניהול סיכונים. כדי לקבל את התנאים הטובים ביותר, אתם חייבים להציג נתונים פיננסיים בצורה מסודרת, שקופה ומקצועית. תיק לקוח שבנוי נכון מוריד את רמת הסיכון בעיני הבנק ומאפשר לנו להשיג לכם ריביות נמוכות יותר. שקיפות מוחלטת ומסמכים מאורגנים מונעים עיכובים מיותרים שעלולים לעלות לכם בכסף רב. אם אתם רוצים להבין לעומק איך לגשת למנהל הסניף מעמדת כוח, כדאי לקרוא את המדריך שלנו על משא ומתן מול הבנק שחושף את כל הסודות המקצועיים.
מה קורה ברגע החתימה ולאחריה?
יום החתימות בבנק הוא מרגש, אך הוא גם עמוס בבירוקרטיה מתישה. התפקיד שלנו הוא לוודא שאתם מבינים כל סעיף וסעיף לפני שאתם חותמים. ב-1 באוקטובר 2026 תיכנס לתוקף הוראה חדשה של בנק ישראל שתקשיח את התנאים לאיחוד חובות, מה שהופך את הדיוק בחתימה הראשונית לקריטי עוד יותר. הליווי שלנו נמשך עד לקבלת האישור הסופי והעברת הכספים. זכרו, משכנתא היא מוצר דינמי. אנחנו ממליצים לבצע בחינה תקופתית אחת לכמה שנים כדי לבדוק אם תנאי השוק מאפשרים לכם לחסוך עוד כסף דרך מיחזור. רוצים להתחיל את התהליך בביטחון מלא? קבעו פגישת ייעוץ ראשונית בחינם ונתחיל לבנות את העתיד הכלכלי שלכם עוד היום.
תהליך ליווי למשכנתא ראשונה מקצועי הוא ההבדל בין חוב שחונק אתכם לבין השקעה חכמה שבונה לכם הון. אל תתנו לבירוקרטיה או לחוסר ניסיון לעמוד בדרך לבית שלכם. עם הדרכה נכונה, אתם יכולים לחסוך עשרות אלפי שקלים ולהבטיח לעצמכם שקט נפשי לשנים רבות.
ליקנש: ליווי אישי ומומחיות בדרך לבית הראשון שלכם
מאחורי השם "Liknesh" עומדות נאוה אליהו טסמה ובת אל אליהו, שתי נשים שהפכו את עולם המשכנתאות לשליחות חיים. עם ניסיון של למעלה מעשור בליווי מאות משפחות, הן הבינו שהמספרים בבנק הם רק קצה הקרחון. ליווי למשכנתא ראשונה ב-Liknesh הוא לא רק ניתוח של ריביות ומסלולים; הוא מעטפת הגנה שנבנתה מתוך ההבנה שמאחורי כל תיק עומד חלום על בית, יציבות וביטחון. נאוה ובת אל מביאות איתן שילוב נדיר של ידע פיננסי קר ומחושב, כזה שיודע לנצח במשא ומתן אגרסיבי מול הבנקים, יחד עם לב חם ואמפתיה עמוקה לחששות הטבעיים שלכם.
אנחנו יודעים ששנת 2026 מציבה בפניכם אתגרים לא פשוטים. גובה המשכנתא הממוצעת שחצה את רף ה-1.1 מיליון ₪ והריביות הגבוהות מחייבים אתכם להיות חדים מתמיד. ב-Liknesh, אנחנו לא מסתפקים בפתרונות סטנדרטיים. הגישה שלנו משלבת תכנון פיננסי עסקי ומשפחתי רחב, מתוך מטרה אחת: להפוך את העסקה הגדולה בחייכם למהלך כלכלי חכם שלא יחנוק אתכם בעתיד. אנחנו כאן כדי לוודא שאתם לא משלמים שקל אחד מיותר לבנק ושאתם מוגנים מפני טעויות שיעלו לכם ביוקר לאורך עשרות שנים.
השותפים שלכם לביטחון הכלכלי
ב-Liknesh אתם לעולם לא תהיו עוד "מספר תיק". אנחנו מתייחסים לכל לקוח כאל בן משפחה, עם מחויבות מוחלטת לשקיפות מלאה לאורך כל הדרך. אנחנו לא מסתירים מכם דבר; כל מסלול, כל ריבית וכל סעיף בחוזה מוסברים לכם בגובה העיניים. לאורך השנים ליווינו זוגות צעירים שהגיעו אלינו עם חששות כבדים ויצאו עם תמהילים שחסכו להם מאות אלפי שקלים בהשוואה להצעה המקורית של הבנק. הכוח שלנו טמון ביכולת לראות את התמונה המלאה של כלכלת המשפחה שלכם ולבנות עבורכם עתיד שבו הבית הוא הנכס הכי בטוח שלכם.
הצעד הבא שלכם: פגישת ייעוץ ללא התחייבות
הדרך לביטחון כלכלי מתחילה בצעד אחד פשוט. אנחנו מציעים לכם פגישת ייעוץ ראשונית בחינם, שבה נבצע אבחון פיננסי ראשוני של היכולות שלכם ונבין יחד מהו התמהיל הנכון עבורכם. זהו רגע של אמת שבו תקבלו סדר בבלגן וכלים מעשיים לקבלת החלטות. במיוחד עכשיו, לקראת כניסת הרגולציה החדשה של בנק ישראל ב-1 באוקטובר 2026, הזמן הוא גורם קריטי. אל תתנו לבנק להחליט עבורכם כמה תשלמו ואיך יראו החיים שלכם בעוד עשור. זה הזמן לקחת שליחות על הגורל הכלכלי שלכם.
האם אתם מוכנים להפוך את החלום על הבית למציאות בטוחה ומשתלמת? אנחנו מזמינים אתכם ליצור קשר ולתאם פגישה כבר היום. הליווי שלנו יספק לכם את השקט הנפשי שאתם כל כך צריכים ואת החיסכון המקסימלי שמגיע לכם. היכנסו עכשיו לתיאום פגישת ייעוץ והתחילו את המסע לבית הראשון שלכם עם הגנה מקצועית בלתי מתפשרת. הביטחון שלכם הוא המשימה שלנו.
הבית הראשון שלכם מתחיל בתכנון חכם
רכישת הדירה הראשונה היא הרבה יותר מעסקה נדל"נית; היא הצעד היסודי ביותר בבניית העתיד הכלכלי של המשפחה שלכם. כפי שראינו במדריך, ההבדל בין יועץ הבנק למלווה פרטי הוא ההבדל בין להיות לווים פסיביים לבין להיות בעלי השליטה המלאה בגורלכם. בשנת 2026, כשהריביות והרגולציות משתנות במהירות, ליווי למשכנתא ראשונה אינו מותרות אלא הכרח לכל מי שרוצה לוודא שהבית שלו הוא נכס צומח ולא נטל מעיק.
עם מעל 10 שנות ניסיון בליווי מאות משפחות ומומחיות מוכחת בחיסכון של מאות אלפי שקלים, אנחנו בליקנש כאן כדי להעניק לכם ליווי אישי בגובה העיניים. אנחנו נבנה עבורכם תמהיל מדויק שמתפקד כחליפה אישית, ננהל עבורכם את המשא ומתן האגרסיבי מול הבנקים ונסיר מכם את כל נטל הבירוקרטיה המתיש. אל תתנו למערכת הבנקאית להחליט עבורכם כמה תשלמו בכל חודש. הגיע הזמן שתתקדמו לבית החדש עם שקט נפשי וביטחון עתידי. אנחנו מזמינים אתכם לבצע את הצעד הראשון בדרך הנכונה: תיאום פגישת ייעוץ ראשונית בחינם עם מומחי ליקנש. הבית שלכם מחכה, ואנחנו כאן כדי לוודא שתגיעו אליו בתנאים הטובים והבטוחים ביותר.
שאלות ותשובות על ליווי למשכנתא ראשונה
האם כדאי לקחת ליווי למשכנתא ראשונה אם הבנק מציע יועץ בחינם?
הליווי המקצועי הכרחי מכיוון שיועץ הבנק מייצג בראש ובראשונה את האינטרסים של התאגיד המעסיק אותו. בעוד שהבנק שואף למקסם את הרווח מההלוואה שלכם, ליווי פרטי מבטיח אובייקטיביות פיננסית מוחלטת ומחויבות בלעדית אליכם. יועץ חיצוני יבנה תמהיל שמותאם ליכולות ההחזר האמיתיות שלכם וינהל משא ומתן אגרסיבי כדי להשיג ריביות נמוכות יותר. ב-2026, כשהשוק תנודתי, הסתמכות על "ייעוץ חינם" בבנק עלולה לעלות לכם מאות אלפי שקלים לאורך השנים.
כמה כסף ליווי למשכנתא יכול לחסוך לי בפועל?
ליווי למשכנתא ראשונה יכול לחסוך לכם בין עשרות למאות אלפי שקלים לאורך תקופת ההלוואה. החיסכון נובע משלושה מוקדים עיקריים: בניית תמהיל אופטימלי שמונע הצמדות מיותרות למדד המחירים לצרכן, הורדת שיעורי הריבית דרך מכרז ריביות בין מספר בנקים וצמצום עמלות פירעון מוקדם. נכון לאמצע 2026, הפער בין הצעה ממוצעת של בנק לבין הצעה לאחר משא ומתן מקצועי עשוי להגיע לחיסכון של כ-150,000 ₪ עד 300,000 ₪ בהחזר הכולל.
האם הליווי של ליקנש מתאים גם למי שיש לו הון עצמי נמוך?
בהחלט, הליווי שלנו מותאם במיוחד לאתגרים הייחודיים של רוכשי דירה ראשונה המתמודדים עם הון עצמי מוגבל. אנו עוזרים לכם למקסם את אחוזי המימון המותרים על פי חוק, בוחנים זכאות למסלולי סיוע ממשלתיים ומבצעים אופטימיזציה של תזרים המזומנים המשפחתי כדי להבטיח עמידה בתשלומים. המטרה שלנו היא למצוא פתרונות יצירתיים ובטוחים שיאפשרו לכם להיכנס לבית החדש מבלי לסכן את היציבות הכלכלית שלכם בטווח הארוך או להיקלע לחובות מעיקים.
מתי הזמן הנכון ביותר להתחיל את תהליך הליווי?
הזמן הנכון ביותר להתחיל הוא עוד לפני שחתמתם על חוזה רכישה או אפילו לפני שמצאתם את דירת החלומות שלכם. אבחון פיננסי מוקדם מאפשר לכם לדעת בדיוק מהו התקציב הריאלי שעומד לרשותכם ומונע מצבים של מפח נפש או קנסות עקב אי-קבלת אישור עקרוני מהבנק. ב-2026, עם כניסת הרגולציה החדשה של בנק ישראל באוקטובר, היערכות מוקדמת של כמה חודשים מראש היא קריטית להבטחת תנאי המימון הטובים ביותר בשוק.
מה ההבדל בין ייעוץ משכנתאות לליווי פיננסי כולל?
ייעוץ משכנתאות סטנדרטי מתמקד ספציפית בבניית ההלוואה והתנאים שלה מול הבנק. ליווי פיננסי כולל, כפי שאנו מציעים בליקנש, רואה את המשכנתא כחלק בלתי נפרד מכלכלת המשפחה הכוללת שלכם. אנו בוחנים את כלל ההכנסות, ההוצאות, התכניות העתידיות והחובות הקיימים. הגישה הזו מבטיחה שהחזר המשכנתא לא רק יהיה נמוך בריבית, אלא גם יתאים לאורח החיים שלכם ויאפשר לכם להמשיך לצמוח כלכלית ולשמור על איכות חיים גבוהה לאורך עשורים.
האם אתם עוזרים גם במקרים של מסורבי משכנתא?
כן, אנו מתמחים באבחון הסיבות לסירוב ופועלים לשיפור פרופיל האשראי שלכם מול המערכת הבנקאית. לעיתים סירוב נובע מטעויות טכניות, הצגה לא נכונה של הנתונים הפיננסיים או היסטוריית אשראי שניתן לתקן בעבודה נכונה. אנו בוחנים את התיק לעומק, בונים אסטרטגיית הגשה מנצחת ופונים לגורמים הרלוונטיים בבנקים כדי להפוך את הסירוב לאישור. חשוב לדעת שכל מקרה נבחן לגופו בהתאם למגבלות הרגולטוריות הקיימות ב-2026 ולנתונים האישיים של הלווים.
כמה זמן נמשך תהליך הליווי למשכנתא ראשונה?
תהליך ליווי למשכנתא ראשונה מלא אורך בדרך כלל בין ארבעה לשמונה שבועות, תלוי במורכבות התיק ובמהירות התגובה של הבנקים השונים. השלב הראשון של האבחון ובניית התמהיל לוקח מספר ימים, ולאחריו מתחיל שלב המכרז בין הבנקים והמשא ומתן האינטנסיבי. אנו מנהלים את לוחות הזמנים בצורה קפדנית כדי לוודא שאתם מגיעים למעמד החתימות ולמסירת הכספים בדיוק בזמן שנקבע בחוזה הרכישה שלכם, תוך מניעת עיכובים בירוקרטיים שעלולים לעלות לכם בכסף.
האם הליווי כולל גם עזרה בבירוקרטיה מול הבנק?
הליווי שלנו כולל מעטפת בירוקרטית מלאה שמסירה מכם את רוב הנטל המתיש והמבלבל. אנו עוזרים לכם באיסוף המסמכים הנדרשים, פותחים את התיקים בבנקים השונים, מנהלים את כל התקשורת מול פקידי המשכנתאות ומלווים אתכם פיזית למעמד החתימות הסופי בסניף. המטרה שלנו היא לאפשר לכם להתרכז בהתרגשות מהבית החדש, בזמן שאנחנו דואגים שכל הניירת תתבצע בצורה המקצועית והמהירה ביותר, תוך הקפדה על כל הפרטים הקטנים שמבטיחים את הביטחון הכלכלי שלכם.


