
גם עסק רווחי עשוי להזדקק לתהליך הבראה: רווח בדוחות אינו מבטיח שיש בקופה כסף לתשלום התחייבויות או שהפעילות מתנהלת ביעילות. תוכנית הבראה לחברות ועסקים בקשיים מתחילה בבחינת התמונה הפיננסית, הארגונית והתפעולית, ומתרגמת את הממצאים לצעדים מעשיים לשיפור המצב.
אם העסק ממשיך למכור אך מתמודד עם תזרים לחוץ, הוצאות כבדות או שחיקה ברווחיות, אין פירוש הדבר שהפעילות כולה חייבת להיפסק. עם זאת, חשוב לזהות את מקור הקושי ולפעול לפני שהוא מעמיק. אבחון מסודר עוזר להבחין בין בעיית תזרים זמנית לבין חולשה במודל העסקי, בתמחור או בהתנהלות השוטפת.
במאמר תבינו כיצד לבחון את מצב העסק, אילו הוצאות ותהליכים לבדוק ואיך לבנות תוכנית פעולה המותאמת למקורות הקושי ולמטרות העסק. כך תוכלו לקבל החלטות על בסיס נתונים, לתעדף צעדים ולפעול להשבת היציבות, במקום להסתפק בקיצוץ גורף או בתקווה שהמצב ישתפר מעצמו.
נקודות מפתח
- בדקו את התזרים, ההתחייבויות והרווחיות יחד, כדי להבין מה מקור הלחץ ולא להסתפק בתחושה כללית.
- מפו את הפעילות, כוח האדם והספקים לפני שמחליטים היכן לצמצם, והעדיפו צעדים ממוקדים על פני קיצוץ גורף.
- בחנו אילו מוצרים, שירותים ותהליכים תורמים לרווח, ואילו דורשים שינוי או בחינה מחדש.
- תרגמו את ממצאי האבחון ליעדים, צעדים מעשיים ומדדים שאפשר לעקוב אחריהם לאורך הדרך.
- התאימו את תוכנית הפעולה למצב העסק וליכולת הביצוע שלו, כדי ליצור סדר עדיפויות ברור ולפעול לשיפור היציבות.
צמצום הוצאות
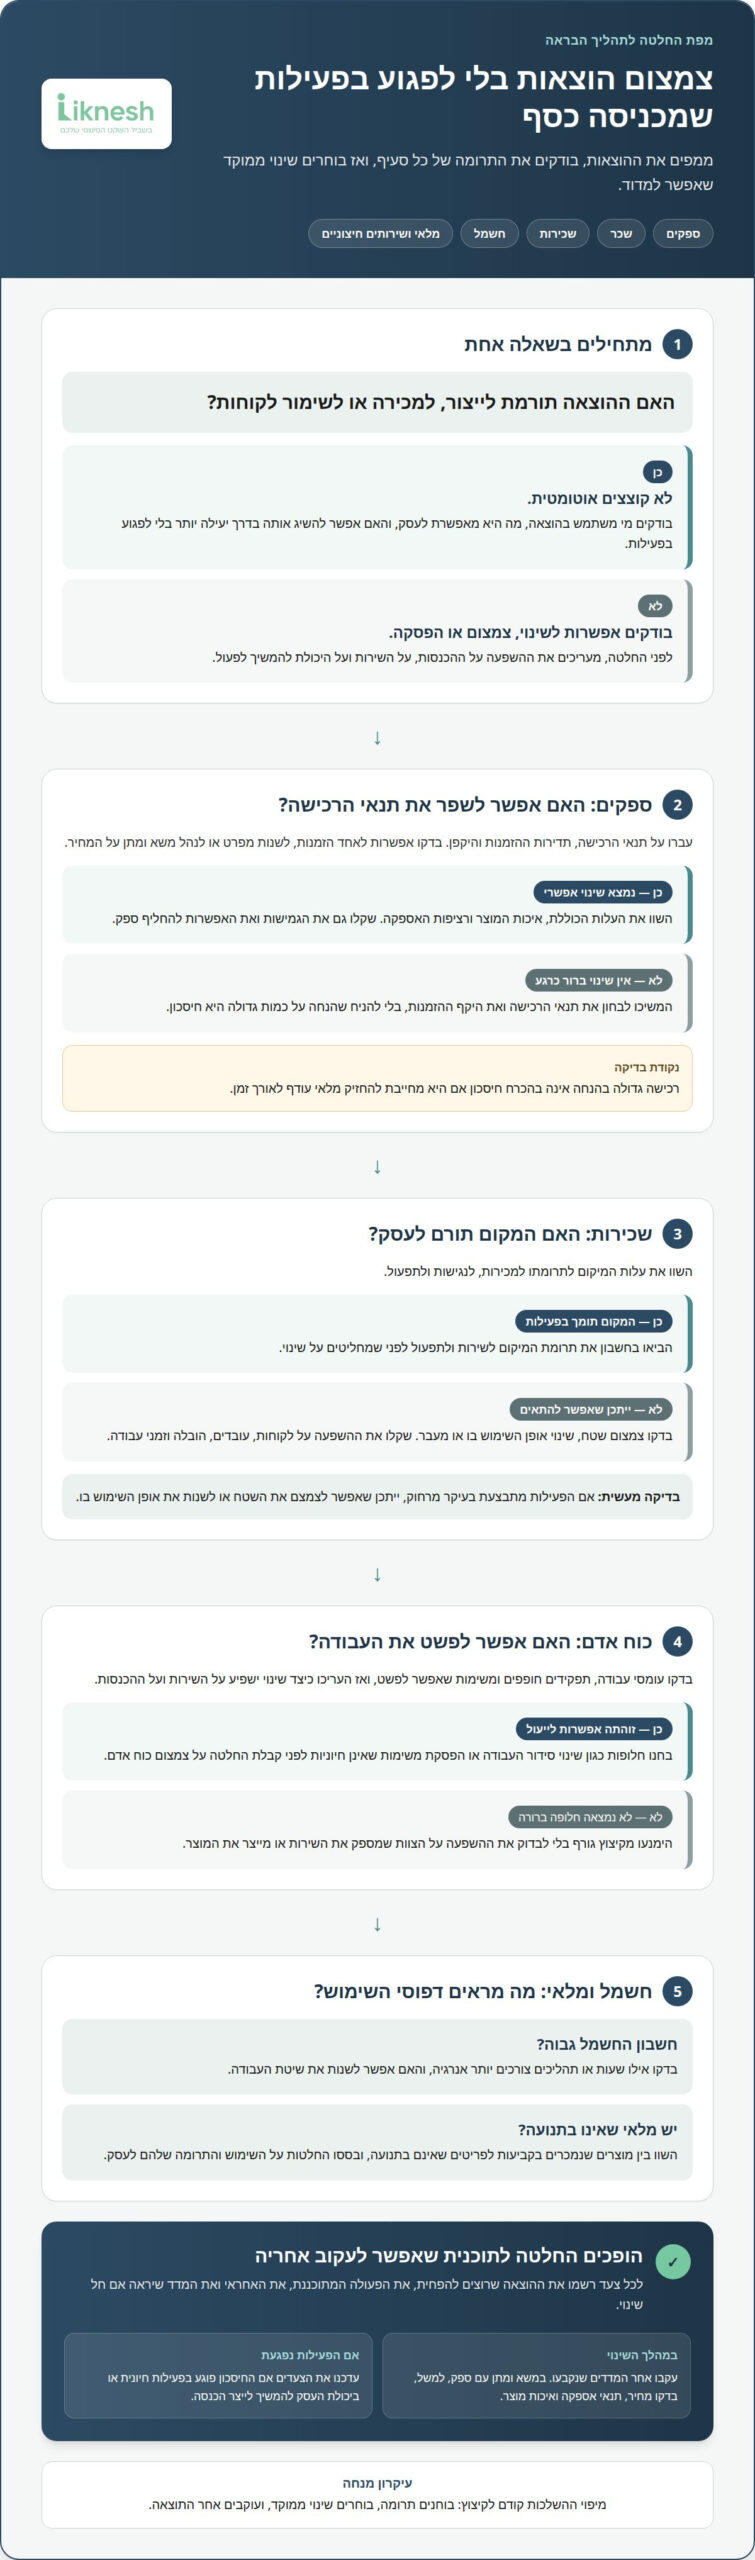
צמצום הוצאות בתהליך הבראה אינו מתחיל בקיצוץ אחיד, אלא בבדיקת כל סעיף והשפעתו על הפעילות. המטרה היא להפחית עלויות שאינן תורמות להכנסות או לשירות, בלי לפגוע ביכולת העסק להמשיך לפעול. לכן משווים את ההוצאות לתועלת שהן מספקות: מה חיוני לייצור, למכירה ולשימור לקוחות, ומה אפשר לשנות, לצמצם או להפסיק. קיצוץ ללא מיפוי ההשלכות עלול לפגוע דווקא בפעילות שמייצרת הכנסה.
התחילו במיפוי ההוצאות לפי תחומים, למשל ספקים, שכר, שכירות, חשמל, מלאי ושירותים חיצוניים. בכל תחום בדקו מי משתמש בשירות, מה הוא תורם לעסק והאם יש חלופה יעילה יותר. אם הוצאות החשמל גבוהות, למשל, בדקו אילו שעות או תהליכים צורכים יותר אנרגיה והאם אפשר לשנות את שיטת העבודה. בבדיקת המלאי השוו בין מוצרים שנמכרים בקביעות לפריטים שאינם בתנועה. כך תבססו את ההחלטה על שימוש ותרומה, ולא על ניחוש.
מול ספקים, עברו על תנאי הרכישה, תדירות ההזמנות והיקפן. בדקו אם אפשר לאחד הזמנות, לשנות מפרט או לנהל משא ומתן על המחיר. חוזה ארוך טווח עשוי לאפשר הנחה, אך חשוב לשקול את ההתחייבות מול הצורך בגמישות וביכולת להחליף ספק. העריכו כל שינוי לפי העלות הכוללת, איכות המוצר ורציפות האספקה. הנחה על רכישה גדולה, למשל, אינה חיסכון אם היא מחייבת את העסק להחזיק מלאי עודף לאורך זמן.
גם את הוצאות השכירות כדאי לבחון באופן מעשי. השוו בין עלות המיקום לתרומתו למכירות, לנגישות ולתפעול. מעבר לאזור שבו שכר הדירה נמוך יותר עשוי להפחית הוצאות, אך יש להביא בחשבון את ההשפעה על הלקוחות, העובדים, ההובלה וזמני העבודה. אם לקוחות מגיעים לעסק, המיקום עשוי להיות חלק מהשירות. אם הפעילות מתבצעת בעיקר מרחוק, ייתכן שאפשר לצמצם את השטח או לשנות את אופן השימוש בו.
כשבוחנים צמצום כוח אדם, העדיפו בחינה ממוקדת על פני קיצוצים דרסטיים. בדקו עומסי עבודה, תפקידים חופפים ומשימות שאפשר לפשט, ואז העריכו כיצד השינוי ישפיע על השירות ועל ההכנסות. לפני קבלת החלטה, בחנו גם חלופות כגון שינוי סידור העבודה או הפסקת משימות שאינן חיוניות. צמצום כוח אדם עשוי להפחית הוצאות, אך פגיעה בצוות שמספק את השירות או מייצר את המוצר עלולה להכביד על העסק בהמשך.
הצורך לבחור צעדים בזהירות עולה גם מהנתון האירופי: לפי הנציבות האירופית, חברות שנוסדו בין 2019 ל-2023 ועדיין פעלו ב-2024 היוו 29% מכלל החברות הפעילות בכלכלה העסקית. הנתון מתאר חברות באיחוד האירופי, ואינו נתון על עסקים בישראל. הוא ממחיש את החשיבות של בחינת המשך הפעילות והמשאבים לאורך זמן, ולא רק של קיצוץ נקודתי.
כדי להפוך את המיפוי לתוכנית שימושית, רשמו לכל צעד איזו הוצאה מבקשים להפחית, מה הפעולה המתוכננת, מי אחראי לה ואיזה מדד יראה אם חל שינוי. במשא ומתן עם ספק, למשל, עקבו אחר המחיר, תנאי האספקה ואיכות המוצר. לאחר שינוי בשטח העסק, השוו את הוצאות המקום להשפעתו על המכירות והתפעול. עקבו אחר המדדים בעקביות ועדכנו את הצעדים אם החיסכון פוגע בפעילות חיונית. כך צמצום ההוצאות נשאר ממוקד, מדיד ומחובר ליכולת העסק להמשיך לייצר הכנסה.
אבחון הבעיות בעסק
האבחון מתחיל בהגדרה מדויקת של הקושי: האם מדובר בירידה במכירות, במחסור במזומן, בהפסדים חוזרים או בשילוב ביניהם. בעל העסק מתאר מתי התופעה החלה ואילו החלטות קדמו לה. לאחר מכן מרכזים נתונים, במקום להסתמך על תחושות או על חודש חלש אחד. ירידה בהכנסות לצד עלייה בהזמנות שטרם שולמו, למשל, מצביעה על קושי שונה מירידה במספר הלקוחות.
כדאי לאסוף תמונת מצב ממקורות שונים: דוחות רווח והפסד, מאזן, נתוני מכירות, התחייבויות ותנועות בחשבון העסקי. השוו בין תקופות כדי לזהות מתי נוצר הפער, אילו הכנסות השתנו ואילו הוצאות נותרו קבועות. בדקו אם החשבוניות הפתוחות הפכו לתקבולים ואם מועד ההתחייבויות מתקרב לפני שהלקוחות משלמים. הפער בין מועד התשלום למועד התקבול עשוי להסביר לחץ תזרימי גם כשמתקיימת פעילות מסחרית.
המספרים אינם מספרים את כל הסיפור. שוחחו עם אנשי מפתח, למשל מנהל המכירות, אחראי התפעול והעובד שמטפל בהזמנות. שאלו היכן נוצרים עיכובים, אילו משימות חוזרות לתיקון ועל אילו בעיות לקוחות מתלוננים. השוו את התשובות לנתונים: אם לקוחות מדווחים על איחורים, בדקו את משך הטיפול בהזמנה ואת שלבי האספקה. כך תוכלו לאתר צוואר בקבוק במקום לייחס את הבעיה כולה למחלקה אחת.
בחנו כל מוצר ושירות בנפרד. בדקו עבור כל אחד הכנסות, עלויות ישירות, זמן עבודה, החזרות ותדירות רכישה. מוצר שנמכר היטב אינו בהכרח רווחי אם הוא דורש זמן רב או טיפול חריג. לעומתו, שירות שמוזמן בתדירות נמוכה יותר עשוי לתרום יותר לתוצאה העסקית. בדקו גם את התלות בלקוחות מרכזיים: אם חלק גדול מהפעילות נשען על לקוח אחד, שינוי בהזמנותיו עלול להשפיע על העסק כולו.
בדקו את תנאי העבודה מול ספקים, בנקים ולקוחות כחלק ממפת ההתחייבויות, ולא כרשימה נפרדת. השוו מועדי תשלום ותקבול, התחייבויות קיימות והיקף האשראי שנוצל. עסקה בתנאי תשלום שוטף +90-120 עלולה ליצור קושי תזרימי כשאין לעסק יכולת לממן את ההמתנה. רשמו אילו תשלומים צפויים, מתי הם נדרשים, ואילו תקבולים אמורים להיכנס מולם. כך ניתן לזהות פערי מימון לפני שהם משבשים את הפעילות.
כדי להבחין בין סימן לסיבה, בנו לכל בעיה שרשרת קצרה: מה קרה, היכן רואים זאת, מה גרם לכך ומה ההשפעה על העסק. ירידה ברכישות חוזרות, למשל, עשויה לנבוע משירות איטי, ממוצר שאינו מתאים או משינוי בהרגלי הלקוחות. בדקו נתוני הזמנות ושיחות שירות, ושוחחו עם לקוחות נבחרים. אל תסיקו מסקנות ממקרה יחיד, אלא חפשו דפוס שעולה ביותר ממקור אחד.
סיימו את האבחון ברשימת ממצאים מסודרת הכוללת את הבעיה, הראיה, הגורם האפשרי, ההשפעה ודחיפות הטיפול. סמנו אילו ממצאים מחייבים פעולה מיידית ואילו דורשים בירור נוסף. אם מסמכי המכירה מציגים הכנסה אך תנועות הבנק אינן מראות תקבול, למשל, בררו את מצב הגבייה לפני שתשנו את תחזית ההכנסות. הרשימה הזאת מספקת בסיס ענייני לבחירת צעדים לפי מקור הבעיה, ולא לפי הנחה מוקדמת.
אבחון של עסק בקשיים כולל בחינה של הפעילות, דוחות רואה החשבון, עובדים ומשכורות, מוצרים, ספקים, בנקים והלוואות ותזרים המזומנים. איסוף המידע עשוי לכלול שיחות עם אנשי מפתח ולקוחות, בחינת המאזן הכלכלי ובדיקת נתונים, הישגים ונהלים.
אבחון פיננסי וארגוני
אבחון פיננסי מסודר בודק לא רק אם העסק מרוויח, אלא גם מה מקור ההפסדים ומה מונע שינוי. התחילו בהפרדה בין מקורות ההכנסה, עלויות הפעילות וההתחייבויות. ירידה בהכנסות ממוצר מסוים לצד עלייה בעלויות הייצור שלו, למשל, עשויה להצביע על שחיקה נקודתית. הפסדים חוזרים ללא תוכנית התייעלות עלולים להקשות על הישרדות העסק ולהוביל לחדלות פירעון.
בדקו את מבנה ההכנסות: אילו מוצרים או שירותים מייצרים הכנסה, מי הלקוחות ומה משקלן של העסקאות החוזרות. השוו בין המחיר שנגבה לעלות הישירה ולזמן העבודה הנדרש. מוצר שנמכר בהיקף ניכר עשוי לתרום מעט אם עלויות הייצור, השירות או ההפצה שלו גבוהות. כך תוכלו להבחין בין בעיית מכירות לבין תמחור שאינו מכסה את העלות.
בחנו גם את הנכסים ואת אופן השימוש בהם. בדקו אילו ציוד, מלאי או שטחים תורמים לפעילות ומה אינו מנוצל או אינו מייצר ערך. מלאי שמצטבר, למשל, עשוי לקשור כסף ולתפוס מקום, בעוד שציוד פעיל תומך באספקה ובהכנסות. הממצאים יסייעו להחליט אם לשנות את השימוש בנכס, למכור אותו או להשאירו כחלק מהפעילות.
תזרים המזומנים מחבר בין הרווח בדוחות לבין היכולת לשלם בפועל. השוו בין מועדי התקבולים מלקוחות למועדי התשלומים לספקים, לעובדים ולגופים מממנים. עסק יכול להציג הכנסות אך להיקלע למחסור במזומן כשהתקבולים מתעכבים וההתחייבויות ממשיכות להגיע. תחזית תזרים מעשית מפרטת את התקבולים והתשלומים הצפויים ומבליטה תקופות שבהן נדרש שינוי בסדרי העדיפויות.
לאחר הבדיקה הפיננסית, אבחנו את המבנה הארגוני שמאחורי הנתונים. רשמו מי אחראי למכירות, לתמחור, לרכש, לאספקה ולגבייה. בעסק שבו אותו עובד מאשר רכישות וגם עוקב אחר המלאי, למשל, עלול להיווצר פער בין ההזמנה לצורך בפועל. מיפוי האחריות מבהיר היכן חסר מידע, אילו משימות חופפות ומי מוסמך לטפל בכל תקלה.
בדקו את זרימת העבודה בין התפקידים, ולא רק את הגדרות התפקידים. עקבו אחר הזמנה לדוגמה, מפניית הלקוח ועד לאספקה ולגביית התשלום. אם הכנת ההצעה מתעכבת במכירות או שהפרטים אינם מועברים במלואם לתפעול, זמן הטיפול מתארך והלקוח עלול להמתין. תיעוד של כל שלב יחשוף את נקודת העיכוב ויסייע להבחין בין מחסור בכוח אדם לתהליך מסורבל.
חברו את הממצאים הפיננסיים והארגוניים לגורם עסקי אחד או לכמה גורמים. אם הרווחיות נשחקת, בדקו אם הסיבה היא מחיר, עלות, זמן עבודה או תמהיל מוצרים. אם חסר מזומן למרות שיש פעילות, בדקו את הגבייה, מועדי התשלום וההתחייבויות. אם החלטות מתעכבות, בדקו את הסמכויות ואת המעברים בין הצוותים. קישור ברור בין נתון לתהליך מונע טיפול בסימפטום בלבד.
בסיום האבחון, הכינו סיכום שמפריד בין עובדות, גורמים והשלכות: מה הנתון מראה, איזה תהליך מסביר אותו ומה עלול לקרות אם לא יחול שינוי. הציגו גם אילו צעדים עשויים לשפר את המצב ואילו משאבים יידרשו לביצועם. אם הבדיקה מראה שהמשך הפעילות אינו מוצדק מבחינה כלכלית, יש לשקול גם תוכנית חיסול. אבחון כן מאפשר לבחור כיוון לפי מצב העסק, ולא לפי משאלת לב.
אבחון פיננסי ותפעולי
אבחון פיננסי יוצר תמונת מצב באמצעות דוחות רווח והפסד, תזרים מזומנים, חובות והתחייבויות. בחנו כל מקור בנפרד, ואז השוו ביניהם. רווח בדוח, למשל, אינו מעיד בהכרח שיש כסף זמין לתשלום לספקים. השוו בין ההכנסות שנרשמו לתקבולים בפועל, ובדקו אילו התחייבויות צפויות ומתי. כך תוכלו לזהות אם הקושי נובע מירידה ברווחיות, מפערי תזמון או משילוב ביניהם.
כדי להבין את התזרים, בנו תחזית שמפרטת תקבולים ותשלומים לפי מועדי התרחשותם. רשמו לקוחות שטרם שילמו, מועדי פירעון לספקים ותשלומים קבועים, ואז סמנו תקופות שבהן עלול להיווצר פער. התחייבות לעסקה בתנאי שוטף +90-120 ימי אשראי עלולה ליצור קושי תזרימי כשאין יכולת לממן את ההמתנה. לכן בדקו את תנאי העסקה לצד לוח התקבולים וההתחייבויות הקיים.
הבדיקה התפעולית עוקבת אחר העבודה מהזמנה ועד אספקה. בחרו הזמנה לדוגמה ותעדו כל שלב: קבלת פרטים, אישור, הכנת המוצר, משלוח וגבייה. אם הזמנה ממתינה שוב ושוב לאישור, בררו מי מוסמך לאשר ומה דרוש כדי לקבל החלטה. עיכוב כזה עלול להאריך את זמן האספקה, להוביל לעבודה חוזרת ולדחות את התשלום. מיפוי התהליך מסייע לזהות היכן בדיוק נוצר צוואר הבקבוק.
בייצור או במתן שירות, בדקו את הקשר בין שעות העבודה, התפוקה והתקלות. תעדו כמה זמן נדרשת להשלמת משימה, באילו שלבים נוצרות טעויות ומה גורם לעבודה חוזרת. למשל, אם מוצר חוזר לתיקון בגלל הוראות לא ברורות, בדקו כיצד המידע מועבר והיכן מתבצעת הבקרה. אם הצוות ממתין לחומר מספק, בחנו את תכנון הרכש ואת זמינות המלאי. הנתונים יעזרו להבין אם העיכוב נובע מתכנון לקוי, מתהליך לא יעיל או ממשאב חסר.
בדקו גם אם המלאי והציוד תואמים לצורכי הפעילות. השוו בין קצב השימוש בחומרי גלם לתדירות ההזמנות, ואתרו פריטים שאינם נצרכים או שחסרים דווקא בזמן העבודה. מלאי עודף תופס מקום ועלול לקשור כסף, ואילו מחסור בפריט חיוני עלול לעצור הזמנות. בדקו אילו מכונות ומערכות משמשות בפועל, באילו תהליכים הן נדרשות ומה קורה כשהן אינן זמינות. כך תוכלו להתאים את החלטות הרכש לתוכנית העבודה.
חברו בין הממצאים התפעוליים לנתונים הכספיים. אם שעות העבודה גדלות בלי עלייה מקבילה בהכנסות, בדקו את התפוקה, התיקונים ותמהיל ההזמנות. אם ההוצאות נרשמות במועד אך התקבולים מתעכבים, בדקו את תהליכי האספקה והגבייה. בכל מקרה, תעדו את הנתון, את התהליך שמסביר אותו ואת השפעתו על העסק. כך תבחינו בין הסימפטום, כמו איחור בתשלום, לבין הגורם התפעולי שהוביל אליו.
כדי לעקוב אחר ההתקדמות, הגדירו לכל מדד אחראי ומועד עדכון קבוע. אפשר לעקוב אחר יתרת המזומן הצפויה, הזמנות שטרם בוצעו, זמן טיפול וחשבוניות שעדיין לא נגבו. כשמדד משתנה, בדקו מה השתנה בתהליך ולא רק מהי התוצאה הסופית. לדוגמה, עלייה במספר ההזמנות הפתוחות לצד התארכות זמני האספקה מחייבת לבדוק את כוח האדם, המלאי או רצף האישורים. מעקב עקבי מסייע לזהות שינוי ולבחון את השפעתו על התוכנית.
בסיום האבחון, הציגו יחד את התמונה הכספית ואת מפת העבודה: אילו התחייבויות מכבידות, היכן הזמנות נתקעות ומה מגביל את היכולת לייצר הכנסה. סדרו את הממצאים לפי השפעתם על התזרים ועל רציפות הפעילות. אם שינוי תפעולי מחייב רכישה או משמרת נוספת, בדקו כיצד ימומן ומתי צפויה התועלת. תוכנית פעולה טובה מחברת בין היכולת הכספית לבין מה שאפשר לבצע בפועל.
בניית תוכנית פעולה מותאמת
לאחר שמיפיתם את הגורמים לקושי, הפכו כל ממצא לצעד מעשי שאפשר למדוד. תוכנית פעולה יעילה מגדירה את הבעיה, את הפעולה הנדרשת, את האחראי, את המשאבים ואת מדד ההצלחה. אם המכירות ירדו, למשל, קבעו מה ישתנה במערך המכירה ואיך תיבחן התוצאה. אם תהליך הייצור יקר, בדקו את שלבי העבודה ואת נקודת הבקרה. כך התוכנית מחברת בין האבחון להחלטות מעשיות.
קבעו סדר עדיפויות לפי ההשפעה על התזרים ועל היכולת להמשיך לפעול. טיפול בתקבולים שמתעכבים עשוי להיות דחוף יותר משינוי שאפשר לתכנן בהמשך. לצד כל צעד, ציינו אילו פעולות תלויות בו. אם שינוי במוצר מחייב עדכון של המלאי, למשל, התאימו לכך את תכנון הרכש. סדר עדיפויות ברור מונע פיזור מאמצים ומבהיר לצוות מה לעשות קודם.
כשהקושי קשור למכירות, בדקו תחילה היכן נוצר הפער: במספר הפניות, בשיעור ההמרה, במחיר או ברכישות החוזרות. בהתאם לממצאים, אפשר לשנות את מערך המכירה, לבחון תמריצים לצוות או להתאים את השיווק. אם לקוחות מתעניינים אך לא רוכשים, בדקו את ההצעה ואת אופן הצגתה. אם לקוחות קיימים אינם חוזרים, בחנו את השירות ואת מידת ההתאמה של המוצר לצורכיהם.
בחנו כל מחלקה, מוצר או שירות לפי תרומתם להכנסות ולעלויות. אם מוצר אינו רווחי, בדקו שינוי בתמחור, בתהליך הייצור או בתנאי האספקה לפני שתחליטו להפסיקו. בקביעת המחיר אפשר להביא בחשבון את מאפייני הלקוחות, את טווח המחירים בשוק, את מיתוג העסק ואת תכונות המוצר. אם המחיר אינו מכסה את העלויות, השוו בין התאמת המחיר לבין שינוי בהיקף השירות או בתהליך.
בתפעול, חפשו דרכים לצמצם עיכובים ועבודה חוזרת. אפשר לבחון את תכנון הייצור והפיקוח עליו, להפסיק שירות שאינו רווחי או לשנות את חלוקת המשימות. אם ציוד או נכס קבוע אינם נחוצים לפעילות, בחנו אם מימושם מתאים לצורכי העסק ולתוכנית. במקביל, הגדירו כיצד להגדיל הכנסות, למשל באמצעות הרחבת צבר ההזמנות, פנייה ללקוחות נוספים או התאמת ההצעה לקהל קיים.
אם צעדי ההתייעלות אינם מספקים את המשאבים הדרושים, בחנו אפשרויות להזרמת הון באמצעות מיזוג, משקיע או הכנסת שותף. בדקו גם מחדש את ההלוואות וההתחייבויות, הגדירו יעדי החזר שתואמים ליכולת התזרים ובחנו אפשרות לשפר את תנאי המימון. החלטות כאלה צריכות להשתלב בתוכנית העסקית ולהבהיר כיצד ישמשו המשאבים לתמיכה בפעילות, ולא רק לכיסוי פער מיידי.
הכינו תחזית תזרים מזומנים ועדכנו אותה לפי התקבולים והתשלומים בפועל. לכל צעד הגדירו מדד שיראה אם חל שינוי, למשל הזמנות שהושלמו, גבייה שהתקבלה או עלות תהליך. תוכנית הפעולה יכולה לכלול גם תקופה שבה העסק מתמקד בהגדלת הרווחיות ובשמירה על תזרים שאינו נתון ללחץ. קבעו מי יעדכן את התחזית ומתי ייבחנו הנחות העבודה, כדי שהמסמך יישאר כלי עבודה שימושי.
קבעו נקודת ביקורת קבועה מול בעל העסק, אחת לחודש עד חודשיים, ובחנו את המדדים מול היעדים. אם הצעד לא משיג את התוצאה הצפויה, בררו אם הפעולה לא בוצעה, אם ההנחה המקורית השתנתה או אם נדרש פתרון אחר. לתוכנית הבראה לחברות ולעסקים בקשיים אין תבנית אחת שמתאימה לכולם; הפעולות צריכות להתאים לממצאים, למשאבים וליכולת הביצוע. התחילו לגבש תוכנית פעולה מותאמת על בסיס הנתונים והיעדים של העסק.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מציעה ליווי עסקי אסטרטגי לעסקים המבקשים להפוך אבחון פיננסי ותפעולי לתוכנית פעולה מעשית. הליווי מתאים לבעלי עסקים שרוצים לבחון סדרי עדיפויות, להגדיר יעדים ולחבר בין ההחלטות העסקיות לבין תזרים המזומנים והיכולת להוציאן לפועל. במקום להתמקד בצעד יחיד, אפשר לבחון את התמונה הכוללת, לזהות את הנושאים הדחופים ולבנות דרך עבודה המותאמת למצב העסק.
כשהקושי העסקי משפיע גם על ההתנהלות הכלכלית בבית, תכנון פיננסי וכלכלת המשפחה יכולים לעזור ליצור תמונה מסודרת של ההתחייבויות והמשאבים. אם נדרשת בחינה של השקעה בנכס, ייעוץ השקעות נדל״ן עשוי להתאים. בחירת השירות תלויה בשאלה שצריך לפתור, ולא כל עסק זקוק לאותם כלים.
כדי לבחון את הצעד הבא לעסק שלכם, פנו ל-Liknesh או בקרו באתר liknesh.com.
הפכו את ההחלטה לצעד מעשי
השלב הבא אינו רק להחליט אם לצמצם, לשנות או להרחיב את הפעילות. חשוב לקבוע מי יוביל את ההחלטה, אילו נתונים ינחו אותה וכיצד תיבחן השפעתה על העסק ועל בעליו. הפרדה בין כספי העסק להתנהלות הכלכלית של המשפחה יכולה לסייע לראות את התמונה הרחבה ולקבוע סדרי עדיפויות ברורים.
תוכנית הבראה לחברות ולעסקים בקשיים מספקת מסגרת לקבלת החלטות, אך הצלחתה תלויה בביצוע עקבי ובהתאמתה לשינויים בעסק. ליקנש מציעה ליווי עסקי אסטרטגי לצד תכנון פיננסי וכלכלת המשפחה, ייעוץ השקעות נדל״ן וייעוץ וליווי משכנתאות. השירות המתאים תלוי בצורך: תכנון עסקי, התנהלות כלכלית משפחתית או החלטה הקשורה למימון ולנכס.
כדי לדון בצעד המתאים למצבכם, צרו קשר עם ליקנש לייעוץ. התחילו בהחלטה אחת ברורה, ומשם אפשר להתקדם בביטחון ובשיקול דעת.
שאלות נפוצות
האם עסק רווחי גם זקוק לתהליך הבראה?
כן. גם עסק שמציג רווח עשוי להזדקק לשינוי אם הרווח תלוי בנסיבות שאינן יציבות. למשל, עסק שרוב הכנסותיו מתקבלות בחגים עלול להתמודד בתקופות שקטות עם הכנסות שאינן מכסות את ההוצאות הקבועות. במקרה כזה כדאי לבחון כיצד להיערך לעונתיות, אם מגוון הלקוחות רחב דיו ואם הפעילות יכולה להתמודד עם ירידה זמנית בביקוש. הרווח הוא נתון חשוב, אך אינו המדד היחיד ליציבות.
מדוע חשוב לפנות ליועץ עסקי להבראת העסק?
יועץ עסקי מביא נקודת מבט חיצונית ומסייע לבעל העסק לבחון החלטות שאולי הפכו להרגל. למשל, אם העסק ממשיך להציע שירות בגלל השקעה קודמת, יועץ יכול לעזור לבדוק אם הביקוש והתרומה שלו עדיין מצדיקים את המשך הפעילות. הוא יכול גם לסייע בהגדרת אחריות לביצוע ולמנוע מצב שבו החלטות חשובות אינן נבחנות לאורך זמן. הערך טמון בתהליך מסודר שמחבר בין ההחלטה ליישומה.
מהי הבראת חברות?
הבראת חברות היא התאמה של דרך הפעולה העסקית כדי לשפר את יכולת החברה לתפקד ולהמשיך להתקיים. היא עשויה לכלול שינוי במבנה הניהולי, במוצרים, במערך השירות או בקשרים עם לקוחות וספקים. לדוגמה, חברה שמשרתת כמה קהלים עשויה לגלות שקהל מסוים דורש התאמות רבות אך תורם מעט לפעילות. בחינת המיקוד העסקי יכולה להוביל לשינוי בהצעה ובאופן הקצאת המשאבים.
מהם ארבעת השלבים העיקריים בתוכנית ההבראה?
ארבעת השלבים הם הכנת תמונת מצב, בחירת כיוון, חלוקת משימות ובחינת התוצאות. לצד השלבים, כדאי להכין מסמך החלטות תמציתי: מה הוחלט, מי אחראי, מה דרוש לביצוע ומה עשוי להצדיק בחינה מחדש. למשל, אם החברה שוקלת להפסיק שירות, אפשר לקבוע מראש אילו התחייבויות ללקוחות קיימים יושלמו וכיצד תימדד השפעת השינוי. כך נשמר הרצף בין ההחלטה לביצוע.
מתי צריך להתחיל בתהליך הבראה?
התחילו לבחון את המצב לפני קבלת החלטה שעלולה לקבע התחייבות לתקופה ממושכת. למשל, לפני חידוש חוזה שכירות, רכישת מלאי לעונה או התחייבות לפרויקט שדורש כוח אדם נוסף, בדקו כיצד המהלך משתלב ביכולת העסקית. אם סימני הקושי כבר משפיעים על החלטות שוטפות, דחייה עלולה לצמצם את האפשרויות. בדיקה מוקדמת מאפשרת לשקול חלופות לפני שהתחייבות חדשה מקשה לשנות כיוון.
תוכנית הבראה לעסק בקשיים, האם זה אפשרי?
כן, הדבר אפשרי כאשר יש לעסק פעילות בעלת ערך ודרך מעשית לשמר אותה או לשפרה. למשל, עסק עם לקוחות חוזרים אך שירות לא יעיל עשוי לבחון שינוי בתהליך השירות, ואילו עסק שאין לו די ביקוש יצטרך לשקול כיוון אחר. שאלו אם הלקוחות עדיין זקוקים להצעה, אם העסק מסוגל לספק אותה ואם בעלי העניין יכולים לתמוך בשינוי. התשובות מסייעות להעריך אם יש בסיס להמשך הפעילות.


