
חברה יכולה להציג מכירות ורווח, ובכל זאת להתקרב ללחץ תזרימי. סימן מוקדם שכדאי לבחון הוא יחס הון חוזר הנמוך מ־1.0, שעשוי להצביע על קושי בכיסוי התחייבויות פיננסיות. ייעוץ לניהול הון חוזר בחברה מסייע לזהות מה עומד מאחורי הלחץ: גבייה שמתעכבת, מלאי שתופס מזומנים או תנאי תשלום שאינם תואמים את קצב הפעילות.
כשכסף נכנס לחשבון מאוחר יותר מכפי שהוא יוצא, גם עסק פעיל עלול להתקשות לשלם לספקים, לעובדים ולהתחייבויות השוטפות. לכן לא די להסתכל על שורת הרווח או על יתרת המזומנים ברגע נתון. חשוב להבין כיצד תנועת הכסף, רמות המלאי, חשבונות הלקוחות והאשראי מספקים משפיעים זה על זה.
כאן תבינו כיצד לזהות סימני לחץ פיננסי מוקדם, מה בוחנים בחישוב ההון החוזר ואיך גבייה, מלאי ותנאי תשלום משפיעים על הנזילות. נבחן גם כיצד התאמת המימון לצורכי הפעילות יכולה לעזור לחברה לשמור על יציבות ולתכנן את צעדיה בביטחון רב יותר.
נקודות מפתח
- בחינת היחס בין נכסים להתחייבויות שוטפות יכולה להצביע על לחץ פיננסי לפני שהוא פוגע בתשלומים השוטפים.
- בדקו אם עיכובים בגבייה או מלאי עודף קושרים מזומנים שהחברה צריכה לפעילות היומיומית.
- התאמת תנאי התשלום ללקוחות ולספקים עשויה לצמצם פערים בין מועד יציאת הכסף למועד כניסתו.
- תחזית תזרים שמתעדכנת לפי הביצוע בפועל עוזרת לזהות חריגות ולהבין מה גורם להן.
- בחירת מימון צריכה להתאים למטרת השימוש בכסף, לתקופת ההחזר וליכולת החברה לשרת את החוב.
אופטימיזציה של מלאי וגביית חשבונות חייבים
מלאי וחשבונות חייבים הם מקומות שבהם כסף עלול להישאר קשור לפעילות במקום להיות זמין לתשלום הוצאות. לכן בוחנים אותם יחד: האם המוצרים נמכרים בקצב המתוכנן, והאם הלקוחות משלמים לפי התנאים שסוכמו? למשל, מכירות של מוצר מסוים עשויות לגדול, אבל אם החברה רוכשת מלאי מהר יותר מקצב המכירה וגובה באיחור, הלחץ התזרימי עלול להתעצם למרות הביקוש.
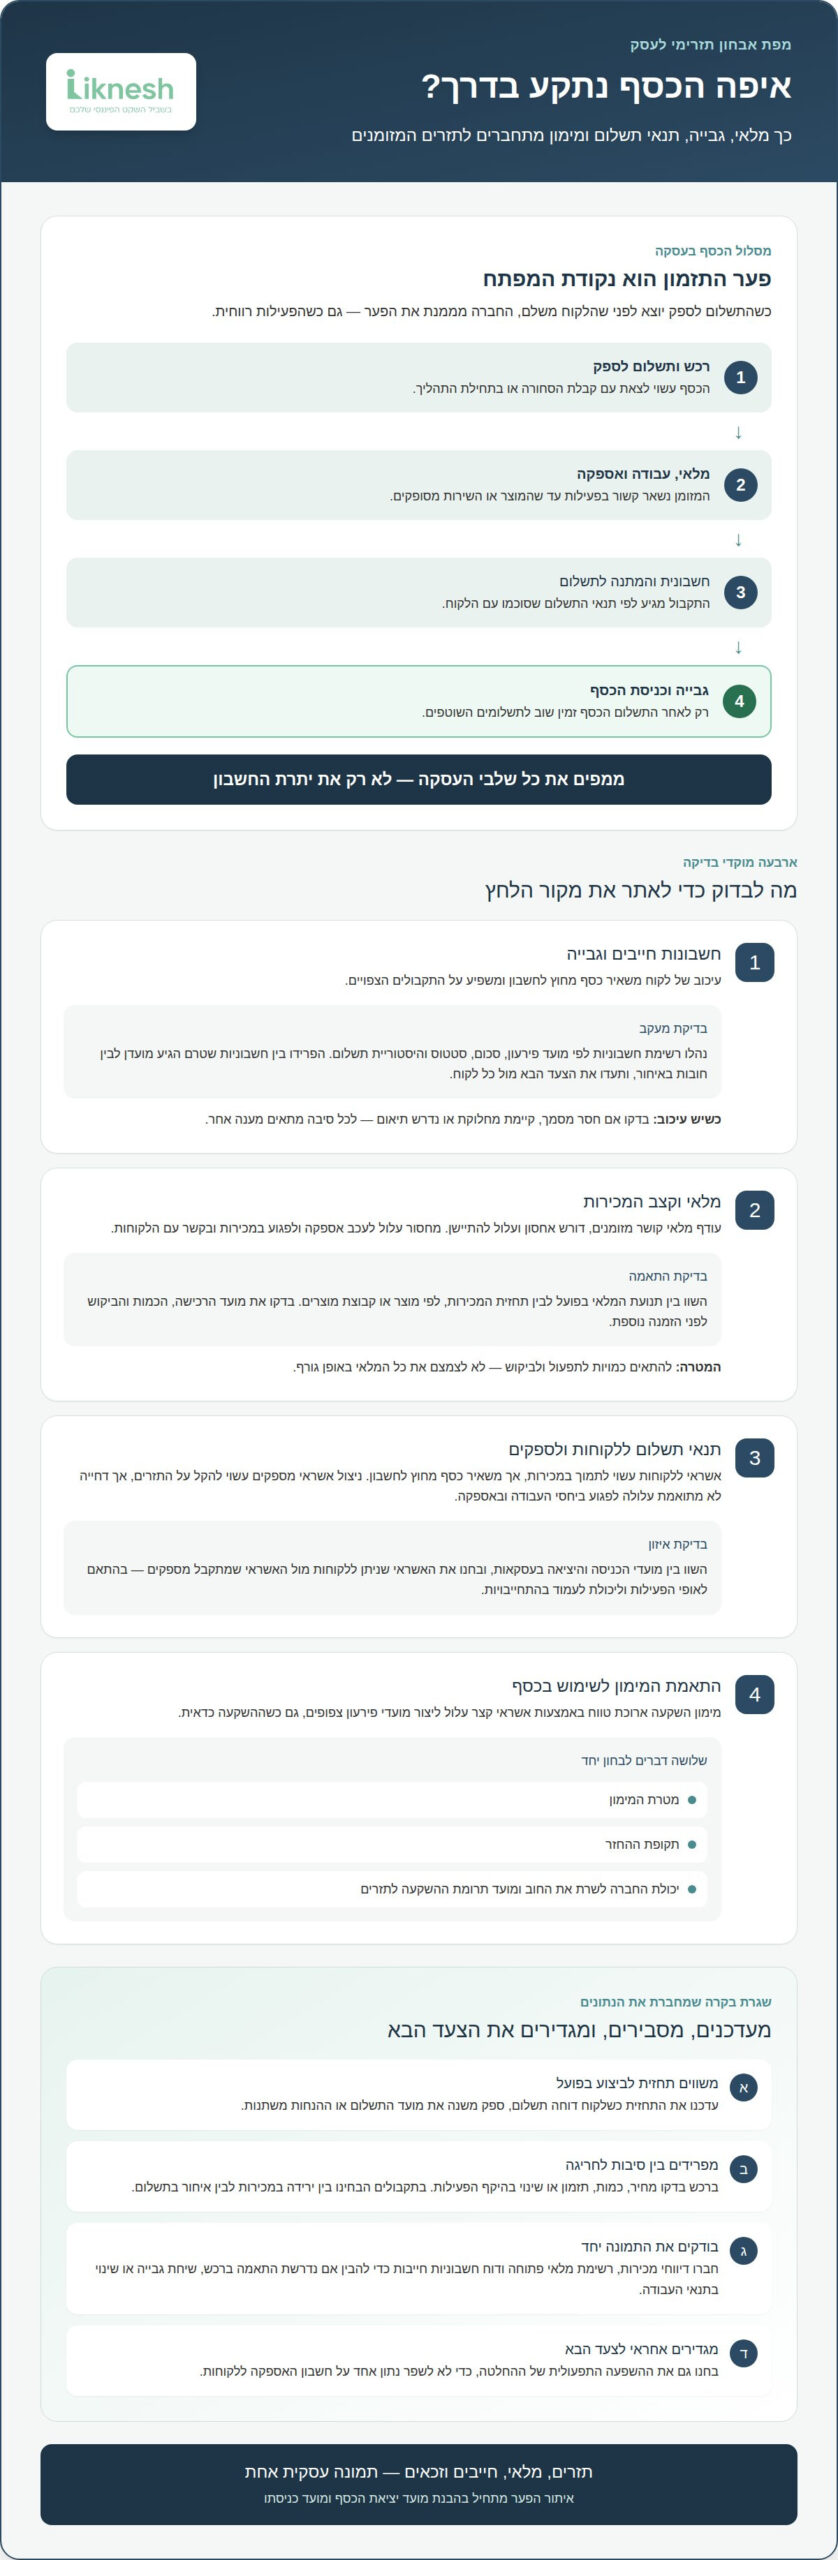
ניהול מלאי יעיל שואף למנוע עודף או מחסור. עודף מלאי קושר מזומנים, דורש שטח אחסון ועלול להתיישן או לאבד מערכו. מנגד, מחסור עלול לעכב אספקה ולפגוע במכירות ובקשר עם הלקוחות. כדי לזהות היכן נוצר הפער, משווים בין תנועת המלאי בפועל לתחזית המכירות, לפי מוצר או קבוצת מוצרים. כשמוצר מצטבר במחסן, בוחנים את מועד הרכישה, הכמות והביקוש, במקום להזמין עוד באופן אוטומטי.
הבדיקה נעשית ברמת הפריט וברמת התהליך. מזהים אילו מוצרים נמכרים בקביעות, אילו נמכרים לעיתים רחוקות ואילו נרכשו אך אינם נמכרים. לאחר מכן משווים בין נתוני המכירות, הרכש והמלאי הזמין. כך אפשר להבחין, למשל, בין קנייה גדולה שנדרשה להזמנה מסוימת לבין רכש חוזר שאינו תואם את קצב המכירה. הפתרון אינו בהכרח צמצום גורף של המלאי, אלא התאמת הכמויות לתפעול ולביקוש.
לניהול גביית חשבונות חייבים, נקודת המוצא היא רשימת חשבוניות מסודרת הכוללת מועד פירעון, סכום, סטטוס והיסטוריית תשלום. כדאי להפריד בין חשבונית שטרם הגיע מועד תשלומה לבין חוב שכבר עבר את המועד, ולתעד את הצעד הבא מול כל לקוח. אם לקוח מרכזי מתעכב, בודקים כיצד העיכוב משפיע על התקבולים הצפויים, ולא מסתפקים בסכום הכולל של החייבים. כך אפשר לזהות מוקדם חובות שדורשים טיפול ממוקד.
תהליך גבייה ברור מתחיל עוד לפני הפקת החשבונית: מוודאים שהיקף העבודה, תנאי התשלום ופרטי החיוב הובנו. לאחר האספקה שולחים חשבונית בזמן ועוקבים אחר מועד התשלום שסוכם. כשיש עיכוב, פנייה עניינית ומתועדת מאפשרת לברר אם חסר מסמך, אם קיימת מחלוקת לגבי השירות או אם נדרש תיאום. לכל סיבה מתאים מענה אחר. תקלה בפרטי החיוב אינה נפתרת באותה דרך כמו מחלוקת מסחרית.
היסטוריית האשראי העסקי בישראל כוללת דוגמה למימון לעסקים: בין ינואר 2014 לספטמבר 2015 אושרו, לפי הנציבות האירופית (European Commission), כ־7,500 הלוואות לעסקים קטנים בסך כולל של כ־2.5 מיליארד ש״ח, וכ־400 הלוואות לעסקים בינוניים בסך כולל של כ־280 מיליון ש״ח. הנתונים מתייחסים לתקופה ההיא; הם אינם תחליף לבחינת מצב המלאי, החובות ותזרים המזומנים של החברה כיום.
כדי להפוך את הבדיקה לעבודה שוטפת, כדאי לקבוע שגרה שמחברת בין שלושה מקורות מידע: דיווחי מכירות, רשימת מלאי פתוחה ודוח חשבוניות חייבות. בכל עדכון בודקים מה השתנה, מה הסיבה ומה הפעולה המתאימה. אם מלאי של מוצר מסוים נערם לצד חשבוניות פתוחות של אותם לקוחות, ייתכן שהבעיה רחבה יותר מהזמנה בודדת. שילוב הנתונים עוזר להבין אם נדרשת התאמה ברכש, שיחת גבייה או שינוי בתנאי העבודה.
- להשוות בין קצב מכירת כל מוצר לבין רמת המלאי שלו, כדי לזהות עודף או מחסור.
- לנהל מעקב חשבוניות לפי מועד פירעון, סטטוס והצעד הבא מול הלקוח.
- לבדוק יחד את נתוני הרכש, המכירות והגבייה, כדי לאתר את מקור הכסף הקשור בפעילות.
אתגרים בניהול תזרים מזומנים, מלאי, חייבים וזכאים
הקושי המרכזי הוא תזמון: תשלומי החברה עשויים להגיע לפני תקבולי הלקוחות, גם כשהפעילות רווחית. לדוגמה, חברה שמשלמת לספק עם קבלת הסחורה אך גובה מהלקוח לאחר מסירת המוצר מממנת בעצמה את הפער. ככל שהמכירות מתרחבות, גדלים גם צורכי המימון למלאי וללקוחות. לכן חשוב לבחון יחד את מועדי הכניסות והיציאות, ולא כל סעיף בנפרד.
תחזית תזרים מזומנים טובה אינה מסתפקת בתקציב שנתי. היא משווה בין מועדי התקבולים והתשלומים הצפויים לבין מה שקרה בפועל, ומתעדכנת כשההנחות משתנות. למשל, אם לקוח דוחה תשלום או ספק מקדים דרישת תשלום, מעדכנים את התחזית ובודקים אילו הוצאות עלולות להיפגע. כך ההנהלה יכולה לזהות פער מתקרב ולבחון חלופות לפני מועד התשלום, במקום להגיב אחרי שנוצר מחסור.
גם תנאי האשראי משפיעים על האיזון. אשראי נדיב ללקוחות עשוי לתמוך במכירות, אך הוא משאיר כסף מחוץ לחשבון החברה. מנגד, ניצול מלא של ימי האשראי מספקים עשוי להקל על התזרים, אך דחייה שאינה מתואמת עלולה לפגוע ביחסי העבודה ובאספקה. ניהול פיננסי מאוזן בוחן את האשראי שניתן ללקוחות מול האשראי שמתקבל מספקים, בהתאם לאופי הפעילות וליכולת החברה לעמוד בהתחייבויות.
אתגר נוסף מתעורר כאשר מקור המימון אינו מתאים לשימוש בכסף. לדוגמה, מימון השקעה ארוכת טווח באמצעות אשראי קצר עלול ליצור מועדי פירעון צפופים, גם כשההשקעה כדאית. לכן בוחנים יחד את מטרת המימון, תקופת ההחזר ויכולת החברה לשרת את החוב. ההחלטה אינה נשענת רק על גובה ההוצאה, אלא גם על המועד שבו ההשקעה צפויה לתרום לפעילות ולתזרים.
מלאי, לקוחות וספקים משפיעים זה על זה. אם החברה רוכשת חומרי גלם לפני קבלת הזמנה, היא נושאת בעלות מוקדם. אם הלקוח משלם לאחר השלמת העבודה, הכסף נשאר קשור בתהליך זמן רב יותר. כדי לזהות את מקור הלחץ, ממפים עסקה לדוגמה מתחילתה ועד הגבייה: מועד הרכש, האספקה, החשבונית והתשלום לספק. המיפוי מראה באיזה שלב נוצר הפער ומונע טיפול בסימפטום בלבד.
בקרה פיננסית צריכה להסביר חריגה, ולא רק להציג את ההפרש בין התקציב לביצוע. אם הוצאות הרכש גבוהות מהתכנון, בודקים אם הסיבה היא המחיר, הכמות, התזמון או שינוי בהיקף הפעילות. אם התקבולים נמוכים, מפרידים בין ירידה במכירות לבין איחור בתשלום מצד לקוחות. לכל הסבר מתאים צעד אחר, כמו שינוי בתכנון הרכש, עדכון התחזית או בירור ממוקד מול הלקוח.
מדדים פיננסיים מוסיפים הקשר לתמונה. אפשר לבחון רווח גולמי ותפעולי לצד רווחיות לפי מוצר, לקוח או תחום פעילות. לדוגמה, לקוח שמייצר מכירות רבות עשוי לדרוש תנאי תשלום ארוכים או שירות יקר, ולכן תרומתו לתזרים ולרווחיות אינה מובנת מאליה. בחינה כזאת עוזרת לזהות עסקאות שצורכות משאבים ולשקול שינוי בתמחור, בתנאים או באופן מתן השירות.
כשמערכות המידע מאפשרות זאת, חיבור נתונים ממערכת לניהול משאבים וממערכת לניתוח עסקי מציג את הקשר בין מדדים כספיים לפעילות בפועל. כך אפשר לעקוב, למשל, אחר הוצאות רכש לצד היקף הייצור, או אחר הכנסות לצד מועדי הגבייה. שילוב הנתונים מסייע לזהות אם הפער נובע ממוצר, מלקוח, מתהליך או מיחידת פעילות, ומכוון את הבדיקה לשורש הבעיה.
ניהול שוטף מחייב שגרה ברורה: לעדכן את התחזית לפי הביצוע, להסביר חריגות, לזהות מה משפיע על הנזילות ולהגדיר מי אחראי לצעד הבא. אם מחליטים לדחות רכש, למשל, בודקים גם את ההשלכות על האספקה ללקוחות. כך החברה אינה משפרת נתון אחד על חשבון התפעול. חיבור בין תזרים, מלאי, חייבים וזכאים מאפשר להנהלה לקבל החלטות על בסיס תמונה עסקית שלמה.
גבייה, מלאי ותנאי תשלום
כדי להבין היכן הכסף מתעכב, ממפים עסקה אחת מתחילתה ועד סופה. מתעדים מתי החברה רוכשת חומרי גלם, מתי היא מספקת ללקוח, מתי יוצאת חשבונית ומתי מתקבל התשלום. למשל, אם הספק מקבל תשלום לפני שהלקוח משלם, נוצר פער שהחברה צריכה לממן. המיפוי חושף את מקור הפער, ולא רק את התוצאה בחשבון הבנק.
בתנאי התשלום משווים בין מועדי הכניסה והיציאה בכל עסקה. אם הלקוח משלם לאחר השלמת העבודה, אך החברה משלמת לספק בתחילת התהליך, ההפרש משפיע על צורכי המזומנים. בדקו אם אפשר לקבוע אבני דרך לתשלום, כך שחלק מהתקבול יתקבל במהלך העבודה. התאמה כזאת צריכה להביא בחשבון את אופי העסקה, היקפה והיחסים המסחריים.
גבייה יעילה מתחילה בפרטי העסקה. לפני האספקה מוודאים שהלקוח יודע מה סופק, מה סכום החשבונית ומה מועד התשלום שסוכם. לאחר מכן מתעדים את החשבונית ואת סטטוס הטיפול. אם התשלום מתעכב, בודקים תחילה את הסיבה: מסמך חסר, אי הסכמה על העבודה או קושי בתהליך האישור אצל הלקוח. לכל סיבה נדרש המשך טיפול אחר.
כדאי לחלק את החשבוניות לפי מצבן, ולא להסתפק בסכום הכולל של החובות. רשימה אחת תציג חשבוניות שטרם הגיע מועדן, אחרת תציג חשבוניות פתוחות שממתינות לאישור, ורשימה נפרדת תכלול תשלומים שהתעכבו. כך אפשר לקבוע סדר טיפול: לברר מסמך חסר מול לקוח אחד, לקבל מועד תשלום מלקוח אחר ולפתור מחלוקת מסחרית מול הגורם המתאים.
גם את תנאי האשראי ללקוחות כדאי לבחון בנפרד. לקוח קבוע שמזמין בהיקף רחב עשוי לקבל תנאים שונים מלקוח חדש, אך חשוב לבחון את השפעתם על מועד התקבול ועל עלות השירות. למשל, אם הזמנה דורשת רכישת מלאי מראש, אפשר לשקול להתאים את מועדי החיוב לשלבי ההזמנה והאספקה. כך החלטת המכירה מביאה בחשבון גם את התזרים.
ניהול מלאי מחייב לחבר בין החלטות הרכש למידע על הביקוש. מפרידים בין מוצרים שנמכרים באופן שוטף לבין פריטים שנשארים במחסן, ובודקים מה גרם להצטברות. ייתכן שהכמות נרכשה עבור לקוח מסוים, או שהתחזית לא תאמה את קצב המכירה. מתאימים פעולה לכל פריט: תכנון הזמנה מחדש, שימוש במלאי הקיים או בירור הביקוש לפני רכש נוסף.
לדוגמה, עסק שמחזיק מוצר מסוים במחסן ובמקביל רוכש אותו מחדש, צריך להשוות בין ההזמנה החדשה למלאי הזמין. בדיקה מול נתוני המכירות יכולה להראות אם ההצטברות נובעת משינוי בביקוש או מתזמון רכש שאינו מתאים. המטרה אינה לצמצם מלאי באופן אוטומטי, אלא להחזיק כמות שתומכת באספקה בלי לקשור מזומנים שלא לצורך.
תנאי התשלום לספקים משלימים את תמונת הלקוחות. מרכזים את מועדי החיוב, משווים אותם למועדי התקבולים ומזהים תקופות שבהן כמה תשלומים מתרכזים לפני כניסת כסף. כשמתאמים שינוי בתנאים מול ספק, בוחנים גם את השפעתו על האספקה ועל רציפות העבודה. דחייה נקודתית שאינה מתוכננת עלולה להחליף לחץ תזרימי בסיכון תפעולי.
לצד המעקב השוטף, בונים תרחישים לעסקאות משמעותיות או לתקופות שבהן הפעילות משתנה. בודקים מה יקרה אם לקוח מרכזי ישלם באיחור, אם הזמנה תדרוש רכש מוקדם או אם האספקה תידחה. התרחישים מסייעים לזהות מראש אילו תשלומים תלויים בתקבול מסוים. כך אפשר לבחון חלופות תפעוליות ומימוניות לפני שהפער מוביל להתחייבויות נוספות.
בישיבת מעקב מציגים לכל חריגה את הסיבה ואת הפעולה הבאה. לחשבונית שממתינה לאישור מגדירים אחראי להמשך הבירור; מלאי שאינו זז בוחנים מול תחזית המכירות; ואת התשלום לספק משווים לתקבולים הצפויים. חלוקה ברורה בין הנתון, הגורם המטפל ומועד הבחינה החוזרת הופכת את המעקב לכלי ניהולי. כך הגבייה, המלאי ותנאי התשלום נשארים מחוברים לתוכנית הפעילות.
הגדרת הון חוזר וחשיבותו לבריאות הפיננסית
הון חוזר הוא ההפרש בין הנכסים השוטפים של החברה להתחייבויותיה השוטפות. נכסים שוטפים הם נכסים שניתן להמיר למזומן בתוך שנה אחת, והתחייבויות שוטפות הן התחייבויות שיש לשלם בתוך שנה אחת. החישוב מראה אם המשאבים לטווח הקרוב עולים על ההתחייבויות באותה תקופה. הוא מסייע להבין את מבנה המצב הכספי, אך אינו מחליף מעקב אחר מועדי התקבולים והתשלומים.
נוסחת החישוב היא נכסים שוטפים פחות התחייבויות שוטפות. בנכסים עשויים להיכלל מזומנים, מלאי וחשבונות חייבים; בהתחייבויות עשויים להיכלל תשלומים לספקים וחובות שמועד פירעונם קרוב. בחישוב ההפרש מסווגים כל רכיב לפי אופיו ומועדו. כך אפשר לזהות אם הפער נובע ממזומן זמין, מסחורה שממתינה למכירה או מחובות שטרם נגבו.
נניח שלחברה יש מלאי רב וחשבוניות פתוחות, לצד התחייבויות קרובות לספקים. גם אם סכום הנכסים השוטפים גבוה מסכום ההתחייבויות, זמינות הכסף תלויה במועד מכירת המלאי ובמועד התשלום של הלקוחות. לכן בוחנים את הרכב הנכסים ולא מסתפקים בשורה התחתונה של החישוב. התמונה מסייעת להבחין בין נכסים חשבונאיים לבין מקורות שאפשר להשתמש בהם לתשלומים קרובים.
יחס הון חוזר מחושב באמצעות חלוקת הנכסים השוטפים בהתחייבויות השוטפות. יחס בין 1.2 ל־2.0 פירושו בדרך כלל שהחברה נמצאת בבריאות פיננסית טובה ומשתמשת בנכסיה ביעילות. היחס מספק נקודת השוואה, אבל אינו מתאר לבדו את מהירות הגבייה או המכירה. כדאי לפרש אותו לצד הרכב הנכסים ולוח ההתחייבויות הצפוי.
יחס גבוה אינו מעיד אוטומטית שכל המשאבים זמינים לשימוש. למשל, מלאי שאינו נמכר במהירות וחשבוניות שטרם נפרעו עשויים להגדיל את הנכסים השוטפים בלי להוסיף כסף נזיל באותו מועד. הנהלה שבוחנת השקעה תפעולית יכולה להפריד בין מזומן זמין לנכסים שדורשים זמן למימוש. כך החלטת ההקצאה מביאה בחשבון גם את צורכי התשלום הקרובים.
הון חוזר תומך בהוצאות השוטפות של החברה, ובהן רכש, תפעול ואספקה ללקוחות. אם התקבולים נכנסים לאחר מועדי התשלום, יש לתכנן את פערי הזמנים. אם משאבים רבים נשארים קשורים בפעילות, החברה עשויה לבחון מחדש את אופן ניהולם. המטרה היא לשמור על הון חוזר מתאים, שמאפשר לחברה לפעול בצורה תקינה בהתאם לאופי העסק ולצרכיו.
ניהול יעיל של הון חוזר וקיצור מחזור המרת המזומנים תורמים לשיפור הרווחיות, להפחתת עלויות המימון ולחיזוק הנזילות של עסקים קטנים ובינוניים. מחזור המרת המזומנים מתאר את פרק הזמן שבין הוצאת כסף על פעילות לבין קבלת התקבול. למשל, רכש שמתבצע לפני קבלת הזמנה עשוי להאריך את הזמן שבו כסף מושקע בפעילות לפני שהמכירה מניבה תקבול.
כדאי לבחון את המדד לצד תחזית שמתעדכנת לפי ביצועי החברה. כשחל שינוי בהון החוזר, מפרקים אותו לגורמים: שינוי במלאי, במועדי הגבייה או בהתחייבויות. כך אפשר לקשור בין התוצאה הכספית לבין החלטה או שינוי בפעילות. ייעוץ לניהול הון חוזר בחברה מתמקד בחיבור בין הנתונים, תזמון הכסף וההחלטות הניהוליות.
הון חוזר חיובי ושלילי
יחס הון חוזר הנמוך מ־1.0 מצביע על הון חוזר שלילי ועל קושי אפשרי בכיסוי התחייבויות פיננסיות. יחס מעל 1.0 מצביע על הון חוזר חיובי ועל יכולת לעמוד בהתחייבויות המיידיות. שני המצבים דורשים בחינה של הנתונים שמאחורי היחס. הוא מציג השוואה בין נכסים להתחייבויות, אך אינו מגלה לבדו אם הנכסים יהפכו למזומן בזמן לתשלום.
כשהיחס שלילי, מתחילים בבדיקת מועדי ההתחייבויות הקרובות לעומת מועד המימוש הצפוי של הנכסים. לדוגמה, חברה שממתינה לתשלום מלקוח לאחר מועד הפירעון לספק צריכה להבין אם מדובר בפער זמני או בדפוס חוזר. לאחר מכן בוחנים אילו תקבולים צפויים, אילו תשלומים אי אפשר לדחות ומה מקור הפער. כך אפשר להגדיר מענה ממוקד במקום לשנות את כל הפעילות.
יחס חיובי מעיד שהנכסים השוטפים עולים על ההתחייבויות, אך אין פירושו שכל הנכסים זמינים באותה מידה. חשבונית שטרם נפרעה ומלאי שמיועד למכירה דורשים זמן עד שיהפכו למזומן. לכן בודקים את הרכב הנכסים ואת מועד מימושם, לצד מועדי ההתחייבויות. חברה יכולה להציג יחס חיובי ובכל זאת להידרש לתכנון מדויק של תשלומים בתקופה מסוימת.
גם יחס הון חוזר גדול מ־2.0 עשוי להצביע על מזומנים שאפשר להשקיע מחדש בצמיחה או בשיפורים תפעוליים. לפני שמקבלים החלטה, מפרידים בין כסף זמין לבין נכסים שעדיין קשורים בפעילות. לדוגמה, אם החברה שוקלת להרחיב יכולת ייצור, עליה לבחון את התשלומים הנלווים ואת התקבולים הצפויים, ולא להסתמך רק על היחס. כך בודקים אם ההשקעה מתאימה לצרכים הפיננסיים והתפעוליים.
היחס מועיל במיוחד כשמשווים אותו לנתונים קודמים של אותה חברה. אם הוא משתנה, בודקים מה השתנה בנכסים או בהתחייבויות, והאם מדובר בפעילות שגרתית או באירוע נקודתי. עלייה בהתחייבויות עשויה לנבוע מתשלומים מרוכזים, ואילו שינוי בנכסים יכול להיות קשור למלאי או לחשבונות פתוחים. חשוב להבין את הסיבה לא פחות מכפי שחשוב לבחון את כיוון השינוי במדד.
הון חוזר חיובי אינו יעד בפני עצמו, והון חוזר שלילי אינו מסביר לבדו את מקור הקושי. יש להביא בחשבון את אופי החברה, מחזור הפעילות ומועדי התקבולים והתשלומים. עסק שמקבל תשלום מראש פועל בתזמון שונה מעסק שמקבל תשלום לאחר אספקה. ההקשר עוזר להנהלה להבין אם היחס משקף את מבנה הפעילות או שנדרש שינוי בתכנון.
במעקב שוטף, מציגים יחד את היחס, הסעיפים שהשתנו והפעולה המתוכננת. אם היחס נמוך מ־1.0, בודקים את ההתחייבויות הקרובות ואת מקורות התקבול הצפויים. אם הוא גבוה מ־2.0, בוחנים האם יש משאבים זמינים לשימוש עסקי. לאחר מכן משווים את התמונה לתחזית המעודכנת, כדי שהחלטות יישענו על מצב הפעילות הנוכחי ולא על נתון בודד.
בחינה של היחס לצד מבנה הפעילות יכולה לסייע בגיבוש תמונה פיננסית ברורה יותר. בחנו את מצב החברה ואת צורכי התזרים כדי להתמקד בשאלות הניהוליות שדורשות תשומת לב.
בעת פירוש המדד, כדאי להבחין בין משמעות הספים: יחס מעל 1.0 מצביע על הון חוזר חיובי ועל יכולת לעמוד בהתחייבויות המיידיות, ואילו יחס הנמוך מ־1.0 מצביע על הון חוזר שלילי ועל קושי אפשרי בכיסוי התחייבויות פיננסיות. יחס הון חוזר גדול מ־2.0 עשוי להצביע על מזומנים שאפשר להשקיע מחדש לצמיחה או לשיפורים תפעוליים. בחינת הסעיפים שמרכיבים את היחס מסייעת להבין כיצד המצב משתקף בפעילות ובתכנון המשאבים.
בדוגמה של חנות קמעונאית, 230,000 דולר בנכסים שוטפים פחות 100,000 דולר בהתחייבויות שוטפות משאירים הון חוזר של 130,000 דולר. החישוב מציג את ההפרש בין שני הסעיפים, אך את משמעותו יש לבחון לצד זמינות הנכסים ומועדי התשלומים. כך אפשר לקשר בין הסכום לבין צורכי הפעילות ותכנון התקבולים, בלי להסתמך על נתון יחיד.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מציעה ליווי עסקי אסטרטגי לחברות המבקשות לחבר בין נתוני הפעילות להחלטות פיננסיות. כשפערים בגבייה, במלאי או בתשלומים חוזרים ומכבידים על התכנון, הליווי מסייע לבחון את התמונה העסקית ולגבש צעדים בהתאם לצורכי החברה. המיקוד הוא בתכנון ובקבלת החלטות, ולא בהחלפת הנהלת החברה.
הסיוע מתאים גם לבעלי עסקים שרוצים לבחון כיצד החלטות עסקיות משתלבות בתכנון הפיננסי של משק הבית. כך אפשר להפריד בין צורכי החברה לצרכים האישיים ולראות את ההשלכות של כל החלטה באופן מסודר. התהליך מתחיל בהבנת המצב ובבחינת היעדים והאתגרים, וממשיך לגיבוש כיוון פעולה פיננסי.
אם אתם רוצים לבחון את התכנון הפיננסי של העסק או החלטות המשפיעות על תזרים המזומנים, פנו ל-Liknesh לשיחה על הצעד המתאים.
הפכו את התכנון הפיננסי לצעד הבא של החברה
אחרי שמזהים את מקור הלחץ, השלב הבא הוא לקבוע מי מקבל החלטות, אילו נתונים ישמשו למעקב ואיך בוחנים את התוצאות. ייעוץ לניהול הון חוזר בחברה מסייע לחבר בין החלטות תפעוליות לתכנון פיננסי, כך ששינויים בתנאי אשראי, ברכש או במימון ייבחנו כחלק מתמונה עסקית רחבה.
בעלי עסקים מתמודדים לעיתים גם עם החלטות פיננסיות אישיות הקשורות לעסק. ליקנש מציעה תכנון פיננסי וכלכלת המשפחה לצד ייעוץ וליווי משכנתאות וייעוץ להשקעות נדל״ן בישראל. כל תחום מתאים לשאלה אחרת, מהפרדה בין משאבי העסק למשק הבית ועד לבחינת החלטות מימון ונכס.
כשנדרש לחבר בין צורכי החברה, היעדים העסקיים וההחלטות הפיננסיות, שיחה ממוקדת יכולה לסייע להגדיר מה דורש תשומת לב ולבחון כיווני פעולה. פנו לליקנש כדי לדון בצרכים שלכם ולגבש צעד ראשון שמתאים למצב הקיים.
פנו לייעוץ עם ליקנש והתחילו לבחון את הדרך קדימה בביטחון ובבהירות.
שאלות נפוצות
למה הון חוזר משנה לעסקים?
הון חוזר חשוב לעסק משום שהוא משפיע על היכולת להמשיך לפעול, לקבל החלטות ולנצל הזדמנויות בלי ליצור לחץ תזרימי. למשל, עסק שמתכנן להרחיב את פעילותו צריך לבחון אם יוכל לממן את ההיערכות עד שההכנסות מההרחבה יתקבלו. גם רווחיות לבדה אינה מספיקה: חברה יכולה להציג רווח ובכל זאת להתקשות לעמוד בתשלום קרוב. מעקב אחר ההון החוזר עוזר להנהלה להבחין בין אתגר זמני לבין צורך בשינוי התכנון.
מהו הון חוזר?
הון חוזר הוא מדד למשאבים קצרי הטווח של העסק ביחס להתחייבויותיו הקרובות. מחשבים אותו על ידי הפחתת ההתחייבויות השוטפות מהנכסים השוטפים. כדי להבין את משמעות המדד בפועל, חשוב לבדוק ממה הוא מורכב: יתרת מזומן אינה שקולה למלאי שטרם נמכר, וחשבונית פתוחה אינה תקבול שכבר התקבל. לכן ההון החוזר מספק תמונת מצב חשבונאית, אך בחינת זמינות הכסף בפועל מחייבת להתייחס גם לתזמון.
מהו ניהול הון חוזר?
ניהול הון חוזר הוא תהליך שוטף שמחבר בין החלטות פיננסיות לתפעוליות. הוא כולל קביעת אחריות לעדכון הנתונים, בחינת חריגות והחלטה מי מטפל בכל פער. לדוגמה, כשמתגלה פער בין התקבולים הצפויים להוצאות המתוכננות, ההנהלה יכולה לבדוק אם מקורו בתחזית המכירות, במועד הרכש או בתהליך האישור אצל לקוח. כך הנתונים משמשים לקבלת החלטות, ולא נשארים רק בדוח.


