
הכנסה גבוהה לא מבטיחה שליטה בכסף. בניית תוכנית כלכלית מתחילה במיפוי ההכנסות וההוצאות ובחיבור שלהן ליעדים ברורים. תקציב מאוזן הוא כזה שבו סך ההוצאות אינו עולה על סך ההכנסות. כך אפשר להבין מה קורה בפועל, במקום להסתמך על תחושת בטן.
קל לחשוב שתכנון כלכלי פירושו בעיקר לקצץ בהוצאות. בפועל, הוא עוזר להבין אילו הוצאות חיוניות, היכן אפשר לשנות הרגלים ומה נדרש כדי להתקדם ליעדים בלי לאבד שליטה על התקציב השוטף. כשכל הנתונים מסודרים, קל יותר לקבל החלטות ולפעול בביטחון.
במדריך תגלו איך למפות הכנסות, הוצאות, חובות וחסכונות, לאזן את התקציב ולהגדיר יעדים וסדרי עדיפויות שמתאימים למציאות שלכם. נבחן גם איך לקבוע הנחות לתקציב, לעקוב אחר ההתקדמות ולעדכן את התוכנית כשההכנסה, ההוצאות או הצרכים משתנים. המטרה היא ליצור תוכנית מעשית שמחברת בין הכסף הזמין לבין הדברים החשובים לכם.
נקודות מפתח
- רשמו הכנסות והוצאות בפועל, וסווגו את ההוצאות לקבועות, תקופתיות ושוטפות כדי לזהות את תמונת התקציב.
- מפו נכסים, התחייבויות, חסכונות, חובות ותזרים פנוי לפני קבלת החלטות פיננסיות.
- הפכו מטרות כלליות ליעדים מדידים עם לוחות זמנים, כך שתוכלו לעקוב אחר ההתקדמות.
- קבעו סדרי עדיפויות בין צמצום חובות, חיסכון ויעדים משפחתיים, בהתאם ליכולת התקציבית.
- בנו תחזית שמבוססת על נתונים והנחות מציאותיות, ועדכנו אותה כשהתנאים והצרכים משתנים.
בדיקת האיזון בין הכנסות להוצאות
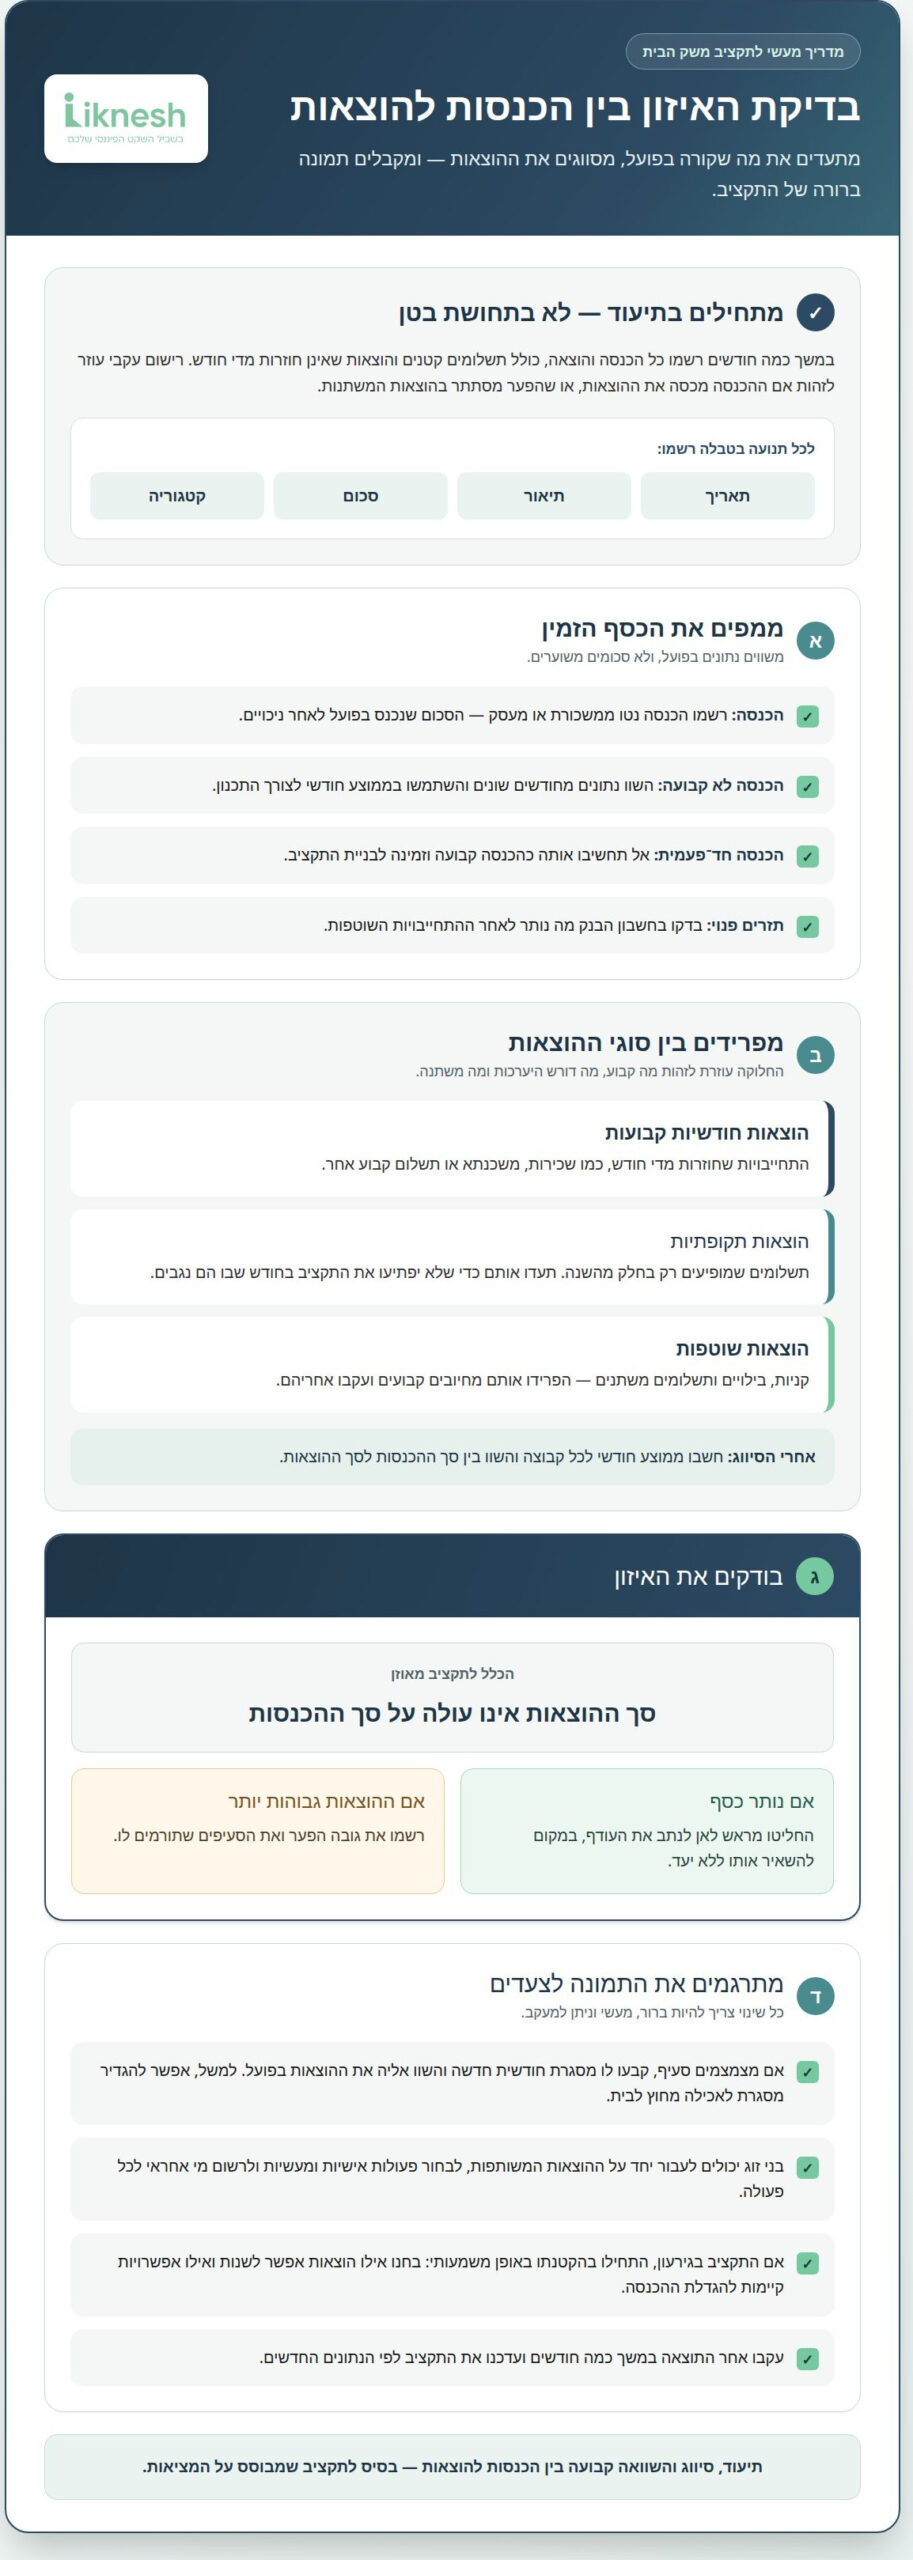
הצעד הראשון הוא להחליף תחושת בטן בתיעוד. במשך כמה חודשים רשמו כל הכנסה והוצאה, כולל תשלומים קטנים והוצאות שאינן חוזרות מדי חודש. השתמשו בטבלה אחת, וציינו לכל תנועה תאריך, תיאור, סכום וקטגוריה. כך תוכלו לזהות אם ההכנסה אכן מכסה את כל ההוצאות, או שהפער מסתתר בהוצאות המשתנות.
במקביל, בדקו את חשבון הבנק ואת התזרים הפנוי, כלומר את הסכום שנותר לאחר ההתחייבויות השוטפות. רשמו בטבלה הכנסה נטו ממשכורת או מעסק, ולא סכום משוער לפני ניכויים. אם ההכנסה אינה קבועה, השוו נתונים מחודשים שונים והשתמשו בממוצע חודשי לצורך התכנון. אל תתייחסו להכנסה חד־פעמית כאילו היא קבועה וזמינה לבניית התקציב.
סווגו את ההוצאות לשלוש קבוצות. החלוקה מבהירה אילו תשלומים דורשים היערכות מראש ואילו משתנים בהתאם להתנהלות:
- הוצאות חודשיות קבועות: רשמו התחייבויות שחוזרות מדי חודש, כמו שכירות, משכנתא או תשלום קבוע אחר.
- הוצאות תקופתיות: תעדו תשלומים שמופיעים רק בחלק מהשנה, כדי שלא יפתיעו את התקציב בחודש שבו הם נגבים.
- הוצאות שוטפות: עקבו אחר קניות, בילויים ותשלומים משתנים, והפרידו ביניהם לבין חיובים קבועים.
לאחר הסיווג, חשבו ממוצע חודשי לכל קבוצה והשוו בין סך ההכנסות לסך ההוצאות. תקציב משק בית מאוזן הוא כזה שבו סך ההוצאות אינו עולה על סך ההכנסות. אם ההוצאות גבוהות יותר, רשמו את גובה הפער ואת הסעיפים שתורמים לו. אם נותר כסף, החליטו מראש לאן לנתב אותו במקום להשאיר את העודף ללא יעד.
כשאתם בוחרים לצמצם סעיף, קבעו לו מסגרת חודשית חדשה להתנהלות במהלך השנה הקרובה. למשל, אם אתם רוצים להפחית את ההוצאות על אכילה מחוץ לבית, הגדירו סכום חודשי ותעדו את ההוצאות מולו. השוואת ההוצאות בפועל ליעד תראה אם השינוי אפשרי, או שיש להתאים את הסכום ואת סדרי העדיפויות.
בני זוג שרוצים לצמצם הוצאות יכולים לבחון בנפרד כיצד כל אחד יתרום לכך. עברו יחד על ההוצאות המשותפות, ואז בחרו פעולות אישיות ומעשיות: אחד יכול לתכנן את הקניות, והשני לעקוב אחר חיובים חוזרים. רשמו מי אחראי לכל פעולה. חלוקת אחריות ברורה הופכת החלטה משותפת להתנהלות שאפשר לעקוב אחריה בטבלה.
אם התקציב בגירעון, אל תנסו לתקן את כל הסעיפים בבת אחת. התחילו בהקטנה משמעותית של הגירעון החודשי: בחנו אילו הוצאות אפשר לשנות ואילו אפשרויות קיימות להגדלת ההכנסה. עקבו אחר התוצאה במשך כמה חודשים, ואז עדכנו את התקציב לפי הנתונים החדשים. בבניית תוכנית כלכלית, המעקב מחבר בין המספרים לבין החלטות שאפשר ליישם ולבחון.
כדי שהרישום יהיה כלי לתכנון ולא רק סיכום בדיעבד, חזרו אליו במרווחי זמן קבועים ובדקו אם התמונה נשארת דומה. בדיקת תקציב משק הבית מבוססת על רישום ההוצאות, וטבלת הכנסות והוצאות המתעדכנת במשך כמה חודשים מסייעת לקבל תמונה אמינה של ההתנהלות הפיננסית. לצד הנתונים, בדקו את מצב חשבון הבנק ואת התזרים הפנוי כדי להבין כיצד החלטות התקציב מתיישבות עם הכסף הזמין בפועל. על בסיס ממוצע חודשי של הכנסות והוצאות אפשר לקבוע יעדים ולבחון בהמשך אם הם מתאימים להתנהלות שנמדדה. כך תוכלו לזהות שינוי זמני לעומת דפוס חוזר, ולהתאים את התוכנית לנתונים במקום להסתמך על הערכה כללית.
אותו עיקרון של בחינת הכנסות, הוצאות ותזרים מועיל גם בתכנון פעילות עסקית, אך נדרשת תמונה רחבה יותר מזו של תקציב משק בית. תוכנית עסקית יעילה כוללת מודל ברור של הכנסות והוצאות, פירוט תזרים המזומנים, צפי להיקף הלקוחות ומועד להחזר ההשקעה הראשונית. הצגת המרכיבים יחד מאפשרת לבדוק כיצד ההוצאות הצפויות קשורות להכנסות המתוכננות ולזהות אילו הנחות דורשות מעקב. בתכנון הכלכלי כדאי להביא בחשבון גם את תחומי התכנון השונים: לפי אגף משפחות הנצחה ומורשת, תכנון כלכלי מחולק לחמישה תחומים עיקריים.
בחינת המצב הפיננסי
לפני שמחליטים על שינוי, רכזו תמונה מלאה של הכסף וההתחייבויות. אספו דפי חשבון, פירוטי אשראי, מסמכי הלוואות, מידע על חסכונות ונתוני שכר נטו. לשכירים, רשמו את הסכום שנכנס לחשבון לאחר הניכויים; לעצמאים, הפרידו בין הכנסות העסק לבין הסכום הזמין למשק הבית. כך תוכלו לקבל החלטות על בסיס הכסף שעומד לרשותכם בפועל.
מיינו את המידע לפי תחומים ומועדי תשלום. למשל, רשמו בנפרד הוצאות על דיור, תחבורה, מזון ובריאות, וסמנו אילו תשלומים חוזרים מדי חודש ואילו מופיעים בעונות מסוימות. בדקו גם את מסגרות הבנק, יתרות האשראי והחובות. אם יש כמה התחייבויות, ציינו לכל אחת את היתרה, ההחזר החודשי, הריבית ומועד התשלום כדי להבין את משקלה בתקציב.
בבדיקת הנכסים וההתחייבויות, הכינו שתי רשימות נפרדות. ברשימת הנכסים כללו חסכונות, פיקדונות ונכסים שבבעלותכם; ברשימת ההתחייבויות רשמו משכנתא, הלוואות וחובות אחרים. השוו בין הרשימות, אך אל תתייחסו לנכס כאילו הוא כסף זמין לתשלום חשבונות. ההבחנה בין שווי הנכס לנזילות שלו חשובה במיוחד כשמתכננים הוצאה קרובה או בוחנים שינוי בהחזרים.
- הכנסה זמינה: חשבו את הרווח נטו ממשכורת או מפעילות עצמאית, והפרידו הכנסות חד־פעמיות.
- חיסכון וביטוח: רשמו חסכונות נוספים, ביטוחים ומידע על החיסכון הפנסיוני. בחנו את החיסכון הפנסיוני בשלב מוקדם, כדי להביא את הנתונים בחשבון בתכנון.
- אשראי וחובות: תעדו מסגרות, יתרות, ריביות והחזרים, ולא רק את סכום החיוב החודשי.
- נכסים: ציינו מה בבעלותכם ומה נזיל, כדי להבחין בין משאב זמין לערך שאינו נגיש מיד.
אם אתם שוקלים הלוואה או משכנתא, בחנו יחד את הריבית, את יכולת ההחזר ואת ההשפעה על התקציב השוטף. למשל, החזר שנראה אפשרי בפני עצמו עלול להכביד בצירוף התחייבויות קיימות והוצאות משפחתיות. דירוג האשראי משפיע על תנאי המימון שאדם עשוי לקבל, ולכן חשוב להבין את התמונה לפני שמתחייבים. השוו את ההחזר המתוכנן להכנסה הפנויה, ולא להכנסה שלפני ההוצאות.
גם לעסק דרושה תמונת מצב משלו: בחנו תקבולים, תשלומים, התחייבויות ומסגרת אשראי מול התזרים הצפוי. אם יש פער בין מועד קבלת התשלום מלקוחות לבין מועד התשלום לספקים או המשכורות, סמנו אותו מראש. כך אפשר לזהות אם נדרשים שינויים בהתנהלות או פתרונות לשיפור התזרים, במקום להסתמך על יתרה רגעית בחשבון.
עדכנו את המיפוי כשהשכר, הצרכים, המצב המשפחתי או סדרי העדיפויות משתנים. מעבר עבודה, שינוי בהכנסה או התחייבות חדשה עשויים להשפיע על היכולת לעמוד ביעדים. חזרו לרשימות, השוו אותן לנתונים העדכניים ובחנו מחדש את ההחלטות. תמונה פיננסית מסודרת עוזרת לקבוע צעדים שמתאימים למציאות ולא לתקציב שכבר השתנה.
כדי שהבדיקה תשקף את המצב ולא רק את התחושה, רכזו את הנתונים בשיטה אחידה: בחנו את ההכנסה נטו ממשכורת או מעסק לצד ההוצאות לפי תחומים ותקופות. הערכת המצב הפיננסי כוללת סקירה של כלל הנכסים מול ההתחייבויות, ולכן חשוב לבחון את שתי הרשימות יחד ולא להסתפק בסעיף בודד. כך תוכלו לראות איך ההכנסות וההוצאות בפועל משתלבות עם המשאבים והחובות, ולבדוק אם היעדים מתאימים ליכולת הקיימת. תוכנית כלכלית צריכה להתבסס על המציאות ולהיות ריאלית ביחס להכנסות ולהוצאות בפועל.
בעסק, בדקו גם אם נדרשת הגדלת מסגרת האשראי או בחינת פתרונות מימון אחרים לשיפור התזרים. התייחסו לכך כחלק מהתמונה הכוללת של התקבולים, התשלומים וההתחייבויות, ולא כצעד מנותק מהיכולת לעמוד בהוצאות. כשהצרכים, השכר, המצב המשפחתי או סדרי העדיפויות משתנים, בחנו מחדש את המצב הפיננסי והתאימו את היעדים. חזרה מסודרת לנתונים מאפשרת לוודא שהתוכנית עדיין תואמת את המציאות ואינה נשענת על הכנסות שאינן זמינות או על הוצאות שכבר אינן רלוונטיות. כך התכנון נשאר מחובר לנתונים העדכניים וליעדים שמתאימים להכנסות ולהוצאות בפועל.
הגדרת יעדים מדידים ולוחות זמנים
יעד כמו ״להרגיש בטוחים יותר עם הכסף״ מבטא רצון חשוב, אך אינו מגדיר פעולה. הפכו אותו לתוצאה מדידה ולמועד שאפשר לבדוק. למשל, קבעו סכום חיסכון חודשי בהתאם ליכולת שעולה מהנתונים, ובדקו אם ההפקדה בוצעה בכל חודש. יעד מדיד מבהיר מה לעשות, כיצד לזהות התקדמות ומתי נדרשת התאמה.
חלקו מטרות לפי אופק הזמן שלהן. מטרות לטווח בינוני נמשכות 3-5 שנים, ואילו תכנון כלכלי ארוך טווח נועד לשרת צרכים ויעדים לאורך 10 שנים. הוסיפו גם מטרות קרובות, כדי שתוכלו לראות התקדמות כבר בתחילת הדרך. כך החלטה על רכישה קרובה אינה מתנגשת בלי מחשבה עם יעד עתידי, כמו היערכות ללימודים או לשינוי במגורים.
לכל מטרה כתבו ארבעה פרטים: התוצאה הרצויה, המועד, הסכום הנדרש ופעולת הביניים. אם היעד הוא מימון לימודים, ציינו מתי התשלום צפוי, כמה כבר נצבר ואיזה סכום צריך להקצות מדי חודש. אם רוצים להפחית חוב, הגדירו באיזה חוב להתמקד ומה יעיד על התקדמות. הפרטים האלה הופכים שאיפה לתוכנית שאפשר לעקוב אחריה.
קבעו יעדים חודשיים להכנסות ולהוצאות על בסיס מידע רלוונטי, ולא תחזית אופטימית בלבד. למשפחה, היעד יכול להיות הקצאת סכום קבוע לחיסכון או הפחתת הוצאה מסוימת. לעצמאים, אפשר להגדיר יעד הכנסה, היקף מכירות או מעקב אחר הוצאות העסק. בחרו מדד שנמצא בשליטתכם ורשמו כיצד תמדדו אותו בסוף כל חודש.
כדי לא להעמיס, חלקו כל יעד מרכזי למטרות ביניים. יעד לרכישת נכס יכול לכלול מעקב אחר החיסכון, בחינת ההון הנדרש וקביעת מועד לבדיקת ההתקדמות. יעד עסקי יכול לכלול השוואה בין מספר הלקוחות לתחזית, לצד בחינת ההכנסות וההוצאות. קבעו אחראי ומועד לבדיקה לכל שלב, גם כשההחלטה משותפת לבני זוג.
- ניסוח: כתבו תוצאה שאפשר לזהות, כמו השלמת חיסכון שהוגדר מראש.
- מדד: בחרו נתון אחד שמראה התקדמות, כגון הפקדות שבוצעו או חוב שנותר.
- מועד: התאימו את לוח הזמנים לאופק היעד, לטווח בינוני של 3-5 שנים או לתכנון של 10 שנים.
- בדיקה: השוו את התוצאה בפועל ליעד החודשי, ועדכנו את פעולות הביניים כשנדרש.
קבעו מראש מועדים לבדיקה, במקום להמתין לסוף התקופה. אם יעד חודשי לא הושג, בדקו מה השתנה: האם ההכנסה פחתה, האם הופיעה הוצאה חדשה או שהפעולה שנבחרה אינה מעשית? תעדו את הסיבה ואת הצעד הבא. כך אפשר להתאים את הדרך בלי לאבד את המטרה, ולבחון אם לוח הזמנים עדיין מתאים.
יעדים עשויים להשתנות בעקבות שינוי בשכר, בצרכים או בסדרי העדיפויות. במקרה כזה, בחנו מחדש גם את היעד וגם את מועדו, ולא רק את הסכום החודשי. תעדו לצד כל מטרה את הנתון שעליו היא מבוססת ואת מועד הבדיקה הבא. כך תוכלו לראות אם התוכנית עדיין רלוונטית ואם כל פעולה מקרבת את המשפחה או העסק לתוצאה שנקבעה.
הגדרת סדרי עדיפויות כלכליים
תקציב מוגבל מחייב להחליט מה קודם עכשיו ומה יכול להמתין. התחילו ברשימת המטרות המשפחתיות: הפחתת חובות, רכישת נכס, שדרוג רמת החיים או יצירת רשת ביטחון פיננסית לילדים. אל תנסו לקדם את כולן באותה מידה. סמנו מה חשוב ביותר בתקופה הנוכחית ומה עלול להיפגע אם תדחו אותו.
קבעו סדר עדיפויות לפי ההשלכות, ולא לפי מידת ההתלהבות מהמטרה. התחייבות קיימת, כמו החזר הלוואה, דורשת מענה לפני הוצאה שאפשר לוותר עליה. לאחר מכן בחנו צרכים בסיסיים, היערכות להוצאות בלתי צפויות ויעדים עתידיים. הסדר המדויק תלוי במצב המשפחה, אך החלטה מפורשת עדיפה על חלוקה אוטומטית של הכסף.
הקצו מקום לכל מטרה בתקציב, אך אל תתעלמו מחובות כדי לממן רכישה או שדרוג. תעדפו החזר חובות על פני הוצאות מיותרות, ובדקו מה אפשר לדחות או לצמצם. כשיש כמה מטרות, שאלו מה תהיה המשמעות של דחיית כל אחת: האם היא תיצור התחייבות נוספת, תעכב צורך משפחתי או רק תדחה שדרוג רצוי? כך תשוו בין המטרות לפי חשיבותן ולא לפי תחושת הדחיפות באותו יום.
חיסכון הוא סעיף שצריך להופיע בהחלטות, ולא רק במה שנשאר בסוף החודש. ההמלצה היא להקצות 10%-20% מההכנסות החודשיות לחיסכון. השתמשו בטווח הזה כנקודת ייחוס לבחינת היכולת, לצד החובות וההוצאות ההכרחיות. אם ההכנסה אינה מאפשרת זאת כרגע, הגדירו סכום שמתאים לתקציב בפועל ובחנו מחדש את החלוקה כאשר ההכנסה או ההוצאות משתנות.
- חובות: קבעו מהו החוב שבו מתמקדים, והפנו אליו כסף לפני הוצאות שאינן חיוניות.
- רשת ביטחון: הגדירו חיסכון שנועד לסייע למשפחה להתמודד עם הוצאה בלתי צפויה.
- יעד משפחתי: החליטו אם רכישת נכס, שדרוג רמת החיים או יעד לילדים קודם בתקופה הנוכחית.
- חיסכון שוטף: הקצו חלק מההכנסה החודשית בהתאם ליכולת ולשאר ההתחייבויות.
בני זוג יכולים להפוך סדר עדיפויות להסכמה מעשית באמצעות בחינה משותפת של כל מטרה. כל אחד יכתוב מה חשוב לו, מה אפשר לדחות ומה נדרש כדי להתקדם. לאחר מכן השוו בין הרשימות ובחרו מטרה משותפת אחת לצד יעדים אישיים. אם יש מחלוקת, בחנו את ההשפעה של כל אפשרות על החובות, החיסכון וההוצאות השוטפות.
הפרידו בין רצון לצורך בעזרת שאלה פשוטה: מה יקרה אם נדחה את ההוצאה? הוצאה הכרחית שונה משדרוג שאפשר לפרוס על פני זמן. לדוגמה, אם רכישת נכס מתחרה בהחזר חוב, רשמו את שתי האפשרויות ואת השפעתן על התקציב. אל תחליטו רק לפי גובה התשלום הקרוב; בדקו גם כיצד הבחירה תשפיע על יתר המטרות.
רשמו את סדר העדיפויות לצד התקציב, כולל הסיבה לבחירה ומועד לבדיקה חוזרת. שינוי בהכנסה, הוצאה משפחתית חדשה או התקדמות בהחזר חוב עשויים לשנות את התמונה. בדיקה תקופתית מאפשרת להפנות משאבים למטרה שחשיבותה עלתה בלי לאבד כיוון. כך כל החלטה תקציבית משרתת צורך מוגדר, ולא רק את ההוצאה האחרונה שעלתה.
הנחות לתקציב וניתוח SWOT
תקציב חזוי מועיל רק כשההנחות שלו מבוססות על נתונים ולא על משאלות. התחילו בתקציב שנתי לשנה הקרובה, והתבססו על ההכנסות וההוצאות בפועל. לעסק, בדקו גם נתוני מכירות, לקוחות ועלויות תפעול. למשפחה, בחנו שינויים צפויים בהכנסה, בהוצאות ובתוכניות שכבר נקבעו. רשמו ליד כל הנחה מה המקור שלה ומתי כדאי לבדוק אותה מחדש.
הפרידו בין הנחות המבוססות על מידע קיים לבין תחזיות. נתוני עבר עשויים להצביע על דפוסי הכנסה והוצאה, אך התחזית צריכה להביא בחשבון גם שינויים אפשריים. בעסק, למשל, בחנו אם מספר הלקוחות עשוי להשתנות ומה תהיה ההשפעה על ההכנסות. במשק הבית, בדקו כיצד שינוי בהכנסה או הוצאה מתוכננת ישפיעו על יתרת התקציב. אל תכללו תחזית אופטימית בלי להסביר על מה היא מבוססת.
בתוכנית עסקית אפשר לפרוס תחזית פיננסית לשנה הקרובה ולעיתים גם לחמש השנים הקרובות. ככל שהתחזית רחוקה יותר, חשוב לבחון מחדש את הנחות היסוד. בדקו אם המוצר או השירות צפויים להישאר רלוונטיים בעוד שלוש שנים ואם השוק והלקוחות עשויים להשתנות. תחזית רב־שנתית אינה תחליף לעדכון שוטף: היא מסגרת לבחינת הכיוון, לא מספר קבוע שמתעלם מהמציאות.
ניתוח חוזקות, חולשות, הזדמנויות ואיומים, המוכר בשם SWOT, עוזר לבחון את העסק מארבע זוויות. בכל חלק רשמו עובדות והשלכות מעשיות, ואז קשרו כל מסקנה להחלטה תקציבית:
- חוזקות: ציינו יתרון ממשי, כמו מומחיות ייחודית או קשר קיים עם לקוחות, והסבירו כיצד הוא עשוי לתמוך בהכנסות.
- חולשות: תארו מגבלה פנימית, למשל תלות בערוץ מכירה יחיד, ובדקו איזו פעולה יכולה לצמצם אותה.
- הזדמנויות: רשמו שינוי בשוק או צורך של לקוחות שעשוי לפתוח אפשרות לפיתוח.
- איומים: זהו סיכון חיצוני, כגון שינוי בביקוש או לחץ מצד מתחרים, והגדירו כיצד הוא עלול להשפיע על הרווחיות.
חברו את הניתוח לתחזית הכספית. אם העסק מתכנן להרחיב פעילות, כללו בתחזית הוצאות כמו ספקים, שכירות, משכורות, תשלומים לרשויות והחזרי הלוואות. בדקו גם את עלויות המוצרים או השירותים, השיווק והמכירה. תחזית הרווחים צריכה להתבסס על חקר שוק, מתחרים ולקוחות פוטנציאליים, ולא על יעד מכירות שנבחר ללא בסיס.
בנו חלופות במקום להסתמך על תרחיש אחד. רשמו מה יקרה לתקציב אם ההכנסות יהיו נמוכות מהתחזית, אם הוצאה תגדל או אם מועד קבלת תשלום יידחה. לכל מצב ציינו אילו הוצאות אפשר להתאים ואיזו פעולה תסייע לשמור על התזרים. בעסק, בחנו גם מתי צפוי החזר ההשקעה הראשונית ומהם המשאבים הנדרשים עד שהפעילות תהיה רווחית.
לבסוף, קבעו מועד לעדכון הנתונים והשוו בין התחזית לביצוע בפועל. אם סעיף חורג, בדקו איזו הנחה השתנתה, ולא רק מה היה הסכום. התאימו את תחזית ההכנסות, ההוצאות והפעולות לתנאי השוק ולמצב העסק. שילוב של הנחות שקופות וניתוח חוזקות, חולשות, הזדמנויות ואיומים הופך את התקציב לכלי לקבלת החלטות, ולא למסמך שנותר ללא שימוש.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מציעה ייעוץ וליווי משכנתאות ותכנון פיננסי וכלכלת המשפחה למי שרוצים לחבר בין התחייבויות, תזרים ויעדים. כדאי לפנות לליווי כשבדיקת התקציב מעלה שאלות על המשכנתא, כשההחזר משפיע על תוכניות אחרות או כשצריך לבחון את מקומה של רכישת נכס בתמונה הכלכלית הכוללת.
בתהליך התכנון אפשר לבחון החלטות פיננסיות ביחס להכנסות ולהוצאות, ולהגדיר סדרי עדיפויות שמתאימים לצרכים שלכם. אם אתם מתכננים רכישת נכס להשקעה, אפשר להיעזר גם בייעוץ השקעות נדל"ן; בעלי עסקים יכולים לפנות לליווי עסקי אסטרטגי. כך התמיכה מתמקדת בשאלה שמעסיקה אתכם, ולא בפתרון אחיד לכולם.
לפרטים נוספים וליצירת קשר, בקרו באתר Liknesh.
הפכו את התכנון להרגל שמקדם אתכם
הצעד הבא אינו לחכות עד שכל הנתונים יהיו מושלמים. בחרו החלטה פיננסית אחת שמעסיקה אתכם, כמו שינוי בהתחייבות או היערכות לרכישה, והגדירו מה צריך לברר כדי להתקדם. בניית תוכנית כלכלית מועילה כשהיא מסייעת לבחור פעולה שמתאימה למציאות שלכם, ולא נשארת מסמך שנפתח פעם אחת. התחילו בצעד קטן שאפשר לבצע, והשתמשו בו כדי לבנות שגרה של החלטות שקולות.
אם קשה לחבר בין היעדים לבין החלטות כמו משכנתא, השקעה בנדל״ן או ניהול תקציב משפחתי, אפשר להיעזר בליווי מקצועי. Liknesh מציעה ייעוץ וליווי משכנתאות, תכנון פיננסי וכלכלת המשפחה וייעוץ השקעות נדל״ן. בחרו את השאלה שמעסיקה אתכם, נסחו מה תרצו להבין, והביאו את הנתונים הרלוונטיים כדי לבחון את האפשרויות באופן ממוקד.
תכנון טוב לא דורש שכל החלטה תהיה מושלמת מראש. הוא דורש לעצור, לבחון את הנתונים ולבחור את הצעד הבא בכוונה. התקדמות עקבית מתחילה בהחלטה ברורה אחת ונמשכת בקצב שמתאים לכם.


