
הבטוחות בעסקת נדל״ן אינן פרט טכני שאפשר להשאיר לסוף: הן משפיעות על מבנה המימון ועל היכולת להתקדם. תכנון מקורות מימון לעסקת נדל״ן כולל בחינה של ההון העצמי, יכולת ההחזר והבטוחות שיידרשו; בישראל, יזם נדרש להעמיד ערבויות חוק מכר לרוכשי דירות לפני קבלת סכום העולה על 7% מתמורת הדירה.
ברור מדוע הבנק והיזם רוצים ודאות: בלי תמונה מסודרת של מקורות הכסף, התשלומים והבטוחות, קשה להעריך אם העסקה תוכל לעמוד בתרחישים שונים. אבל לא מספיק להשוות בין ריבית בנקאית למימון חוץ־בנקאי. חשוב להבין גם מתי הכסף יידרש, מהו ההחזר האפשרי ומה העלות הכוללת של המימון.
במדריך נציג דרך מעשית לאיתור מקורות מימון, לבחינת יכולת ההחזר ולהשוואה בין גופי מימון. נפרט אילו בטוחות עשויות להידרש ואיך לבנות תמונה ברורה של המקורות והשימושים לאורך העסקה. כך תוכלו לקבל החלטה שקולה יותר, עם פחות הפתעות ויותר שליטה בתהליך.
נקודות מפתח
- מפו הון עצמי, חסכונות, משכנתאות ונכסים לפני שתבחרו מקור מימון, וסדרו את צורכי הכסף לפי שלבי העסקה.
- בחנו את ההחזר החודשי לצד התזרים הצפוי, ובדקו אם העסקה יכולה לעמוד גם בירידה בהכנסות או בעיכובים.
- השוו בין מימון בנקאי לחוץ־בנקאי לפי העלות הכוללת, הביטחונות, העמלות, לוחות הזמנים והגמישות, ולא לפי הריבית בלבד.
- הכינו תיק מימון מסודר הכולל תקציב, שמאות או דו״ח אפס, לוחות זמנים, מסמכי בטוחות וניתוח רגישות.
- בררו מראש אילו ערבויות ושעבודים נדרשים, ואיך הם משפיעים על הנכסים ועל יכולתכם להשתמש בהון לאורך הפרויקט.
1. איתור מקורות מימון בתוך הבית, המשכנתה והחסכונות
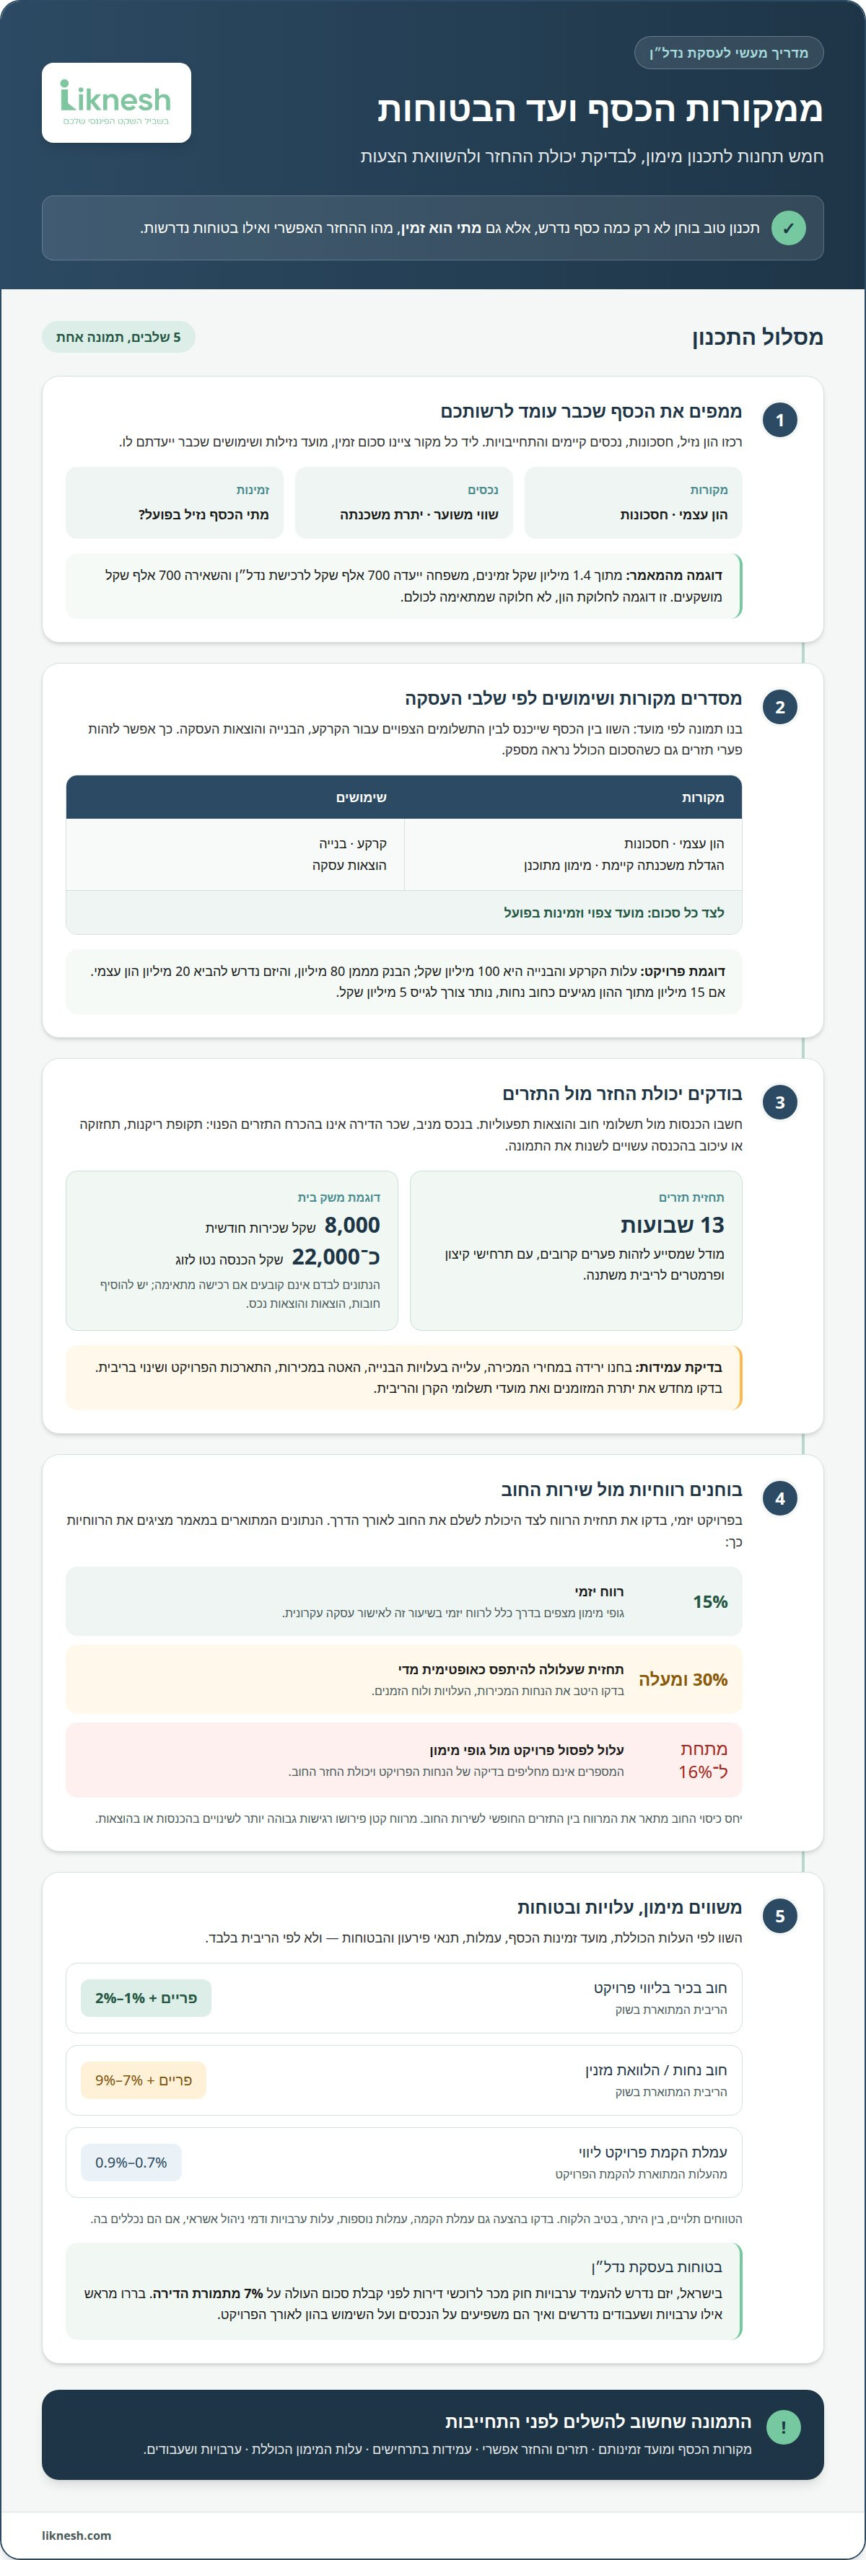
תכנון מקורות מימון לעסקת נדל"ן מתחיל במיפוי הכסף שכבר עומד לרשותכם. הפרידו בין הון נזיל, חסכונות שניתן למשוך, נכסים קיימים והתחייבויות פתוחות. ציינו ליד כל מקור את הסכום הזמין, מועד הנזילות והשימושים שכבר ייעדתם לו. כך תראו כמה הון תוכלו להפנות לעסקה בלי להסתמך על הנחות אופטימיות. בפרויקט נדל״ן חשוב למפות גם מתי הכסף נדרש: ההון הזמין בעת החתימה לא בהכרח יהיה זמין שוב בשלב הבנייה.
בנו טבלת מקורות ושימושים לפי שלבי העסקה. בצד המקורות רשמו הון עצמי, חסכונות, אפשרות להגדלת משכנתה קיימת ומימון מתוכנן. בצד השימושים רשמו תשלומים עבור הקרקע, הבנייה והוצאות העסקה. ציינו לצד כל סכום את מועדו הצפוי, כדי לזהות פערי תזרים ולא רק פער בין סך המקורות לעלות הכוללת. תכנון מקורות מימון לעסקת נדל"ן צריך להביא בחשבון גם מתי הכסף יהיה זמין. ייתכן שההון העצמי קיים, אך יידרש לפני שמסגרת מימון אחרת תהיה זמינה.
נכס קיים עשוי להרחיב את אפשרויות המימון, אך צריך להביא בחשבון את החוב ואת ההון שנותר בו. לפי משרד הבינוי והשיכון, מיצוי ההון העצמי בנכס יכול לספק מימון להוצאות חד־פעמיות או לקשיי תזרים בלי למכור אותו. בחנו את יתרת המשכנתה, את השווי המשוער ואת ההחזר החודשי האפשרי לאחר שינוי המימון. בדקו גם אם השימוש בנכס כבטוחה יגביל את האפשרות להשתמש בו בעתיד. ההון שיתפנה מצטרף להתחייבויות הקיימות.
חסכונות והשקעות נזילות עשויים לשמש כהון עצמי, אבל משיכת כל הסכום עלולה להשאיר את המשפחה בלי מרווח לתשלומים שוטפים. בדוגמה המתוארת, למשפחה היו 1.4 מיליון שקל זמינים, והיא ייעדה 700 אלף שקל לרכישת נדל״ן והשאירה 700 אלף שקל מושקעים בשוק ההון. הדוגמה ממחישה את חלוקת ההון בין יעד הנדל״ן לצרכים אחרים, ולא קובעת חלוקה שמתאימה לכולם. לפני החלטה, בררו אילו כספים נזילים בפועל ומה יישאר לאחר ההשקעה.
גם הון עצמי נמוך ממחיר הנכס אינו מציג לבדו את התמונה. בדוגמה להשוואה בין רכישת דירה לשכירות, הון עצמי של 750 אלף שקל שימש לרכישת דירה בשווי 3 מיליון שקל, והמשכנתה שנלקחה הייתה בסך 2.25 מיליון שקל. השתמשו בדוגמה כדי להפריד בין שווי הנכס, ההון הזמין וגובה החוב, ולא כהבטחה לתנאי מימון דומים. בחישוב שלכם, כללו גם התחייבויות קיימות והוצאות לאורך הדרך.
בפרויקט יזמי, דוגמה מספרית ממחישה כיצד מקורות שונים משלימים זה את זה: בפרויקט שעלות הקרקע והבנייה בו 100 מיליון ₪, הבנק מממן 80 מיליון ₪ והיזם נדרש להביא 20 מיליון ₪ הון עצמי. אם 15 מיליון ₪ מתוך ההון הנדרש מגיעים כחוב נחות, נשאר צורך לגייס 5 מיליון ₪. בדקו כל מקור לפי הסכום, מועד קבלתו והתחייבות ההחזר שלו. כך מתברר מהו הפער שנותר לגיוס.
- רכזו יתרות, יתרות משכנתה ומועדי נזילות לכל מקור.
- הפרידו בין כסף זמין לבין סכומים שתלויים במשיכה, מכירה או אישור.
- השאירו מקום להוצאות שוטפות ולצרכים משפחתיים, ולא רק לעלות הרכישה.
2. בדיקת יכולת ההחזר והתאמת המימון להשקעה
יכולת ההחזר אינה נמדדת לפי חודש מוצלח אחד. בחנו את ההכנסות הצפויות מול כל תשלומי החוב, ההוצאות התפעוליות והכסף שיידרש להמשך הפרויקט. בעסקה מניבה, הכנסות משכירות עשויות לסייע בתשלום המשכנתה, אך חשוב להבחין בין שכר הדירה לתזרים הפנוי. תקופת ריקנות, תחזוקה או עיכוב בקבלת הכנסות ישנו את התמונה. לכן חשבו את ההחזר החודשי גם בתרחיש שבו הנכס מניב פחות מהתחזית.
התחילו בתחזית תזרים לפי מועדי תשלום, ולא בסכום כולל בלבד. הכניסו את ההכנסות הצפויות, את הוצאות הפרויקט ואת מועדי פירעון ההלוואות, ואז סמנו שבועות שבהם ההוצאות עולות על המקורות. מודל תזרים מזומנים ל־13 שבועות, הכולל תרחישי קיצון ופרמטרים לריבית משתנה, מסייע לזהות פערים קרובים בזמן. לאחר מכן הרחיבו את הבדיקה לשלבי העסקה הבאים. כך תוכלו להבין אם נדרש גישור זמני, שינוי בקצב ההשקעה או מקור מימון נוסף.
בדוגמת השוואה בין רכישת דירה לשכירות, השכירות החודשית היא 8,000 שקל והכנסת הזוג כ־22 אלף שקל נטו. המספרים האלה אינם מספיקים כדי לקבוע אם רכישה מתאימה. הוסיפו לחישוב את תשלומי החוב הקיימים, הוצאות המשפחה וההוצאות הקשורות בנכס. בחנו גם מה נשאר בכל חודש לאחר התשלומים. אם התוכנית נשענת על הכנסה עתידית, הפרידו בין הכנסה שכבר מתקבלת לבין תחזית שעדיין תלויה בהתקדמות העסקה.
בפרויקט יזמי, בדקו את הרווחיות לצד יכולת ההחזר. לפי נתוני השוק המתוארים בנושא, גופי מימון מצפים בדרך כלל לרווח יזמי של 15% כדי לאשר עסקה עקרונית. רווחיות של 30% ומעלה עלולה להיתפס כאופטימית מדי, ואילו רווחיות מתחת ל־16% עלולה לפסול פרויקט מול גופי מימון. המספרים אינם מחליפים בדיקת הנחות. השוו את תחזית המכירות לתקציב וללוח הזמנים, ובחנו אם ההכנסות המתוכננות יכסו את העלויות ואת החוב.
כדי לבחון את עמידות התוכנית, הריצו תרחישים של ירידה במחירי המכירה, עלייה בעלויות הבנייה, האטה במכירות והתארכות הפרויקט. בכל תרחיש חשבו מחדש את יתרת המזומנים ואת מועדי תשלומי הקרן והריבית. למשל, אם המכירות מתעכבות, בדקו אם יש מקורות לתשלום בתקופת ההמתנה. אל תסתפקו בשאלה אם הרווח הסופי נשאר חיובי. בדקו גם אם הכסף יהיה זמין בכל שלב ואם שינוי בריבית ישפיע על יכולת שירות החוב.
בחישוב עלות המימון, כללו את הריבית ואת העלויות הנלוות, ולא רק את סכום ההלוואה. השוו את ההחזר החודשי לתזרים הפנוי ובדקו אם תוכלו לעמוד בו גם בתרחיש החלש שבניתם. יחס כיסוי החוב מתאר את המרווח בין התזרים החופשי לשירות החוב. ככל שהמרווח קטן, העסקה רגישה יותר לשינויים בהכנסות או בהוצאות. תעדו את הנחות העבודה, את מקור התחזיות ואת התוצאה בכל תרחיש. כך תוכלו לזהות אילו הנחות כדאי לבחון לפני התחייבות למבנה המימון.
- חשבו החזר לפי תזרים צפוי, ולא לפי הכנסה ברוטו בלבד.
- בדקו רגישות לשינוי במכירות, בעלויות, בלוחות הזמנים ובריבית.
- השוו בין הרווחיות לבין יכולת לשלם את החוב לאורך הפרויקט.
3. בחירת גוף מימון בנקאי או חוץ-בנקאי
בחירת מקור מימון מתחילה בהתאמתו לאופי העסקה, ולא בשם הגוף. בנק עשוי להציע חוב בכיר כחלק מליווי פרויקט, ומימון חוץ־בנקאי עשוי להתאים כמקור משלים או כפתרון לפער זמני. בדקו מה כל מסגרת מממנת, מתי הכסף זמין ואילו תנאים נלווים אליו. הלוואה שמתקבלת מאוחר מדי לא תפתור צורך בתשלום מוקדם, גם אם תנאיה נראים מתאימים על הנייר.
השוו את המחיר הכולל, ולא רק את הריבית. במימון חוב בכיר בליווי פרויקט, הריבית המתוארת בשוק נעה סביב פריים ועוד 1%-2%, בהתאם לטיב הלקוח. בחוב נחות, המכונה גם הלוואת מזנין, הטווח המתואר הוא פריים ועוד 7%-9%, בהתאם לטיב הלקוח. אלה מסגרות שונות בדרגת הקדימות שלהן, ולכן אין להשוות ביניהן כאילו היו אותה הלוואה. בקשו לפרק את ההצעה לריבית, עמלת הקמה, עמלות נוספות ותנאי פירעון.
גם עלות הקמת המסגרת משפיעה. עמלת הקמת פרויקט ליווי המתוארת בשוק היא 0.7%-0.9% מעלות הקמת הפרויקט. לכן חשבו את הסכום לצד הריבית, ובדקו אם העמלה נגבית על מלוא העלות או קשורה למבנה ההצעה. בחנו גם את עלות הערבויות ואת דמי ניהול האשראי, אם הם חלק מההצעה. ההשוואה הנכונה מציגה את כלל העלויות לאורך תקופת המימון, ולא רק את ההוצאה בתחילת הדרך.
מימון גישור עשוי להתאים כשיש פער זמני בין ההון העצמי הנדרש לאבן הדרך הבאה, או עד לאישור מסגרת ליווי בנקאי. הוא אינו תחליף לתוכנית פירעון: הגדירו מראש מהו מקור החזר החוב ובאיזה שלב הוא יתקבל. השוו את הריבית ועלויות הפתיחה לערך שבהקדמת העסקה ולהזדמנות שהיא עשויה לאפשר. אם מקור ההחזר תלוי במכירת נכס או באישור מסגרת, הביאו בחשבון בתוכנית גם עיכובים אפשריים.
בדקו את תנאי ההסכם מעבר למחיר. רשמו את הבטוחות הנדרשות, התנאים למשיכת כספים, מועדי הדיווח והמגבלות על חלוקת כספים או שינוי התוכנית. קובננטים הם תנאים חוזיים שעל הלווה לעמוד בהם לאורך תקופת המימון, ולכן חשוב לבדוק כיצד הם משתלבים בתפעול הפרויקט. בקשו טבלת תשלומים ולוח משיכות, והשוו את לוחות הזמנים שלהם למועדי התשלומים בעסקה.
כדי להשוות הצעות באופן עקבי, הכינו טבלה ובה אותם שדות לכל גוף מימון. כללו בה את הסכום הזמין, מועד העמדת הכסף, הריבית, העמלות, הבטוחות, תנאי הפירעון והגמישות לשינויים. לאחר מכן בדקו איזו הצעה מכסה את הפער בלי ליצור התחייבות שאינה מתאימה לתזרים הפרויקט. אם משלבים בנק וגוף חוץ־בנקאי, הציגו את התפקיד של כל אחד ואת סדר ההחזרים. כך תוכלו לזהות כפילויות, תלות בין מסגרות ונקודות שבהן עיכוב באישור עלול לעצור את העסקה.
- השוו עלות כוללת ותנאים חוזיים, לא ריבית בלבד.
- במימון גישור, הגדירו מראש מקור החזר ומנגנון יציאה.
- התאימו את מועדי המשיכות והתשלומים ללוח העסקה.
4. בחירת גוף פיננסי לליווי הפרויקט
גוף מלווה מתאים צריך להתאים למבנה הפרויקט, ולא רק לסכום המבוקש. התחילו בהגדרת הצורך: האם נדרשת מסגרת לרכישת קרקע, למימון הבנייה, לערבויות או לניהול כספי הרוכשים. לאחר מכן השוו בין הגופים לפי היקף המימון, אופן העמדתו ורמת המעורבות הנדרשת לאורך הדרך. יזם שבונה ומשווק במקביל זקוק לתמונה תפעולית שונה מזו של משקיע שרוכש נכס מניב. התאימו את הליווי לאבני הדרך ולתזרים הצפוי.
בחנו את דרישות ההון העצמי מול התוכנית העסקית. בנקים בישראל מעדיפים יזמים שמביאים לפחות 20% הון עצמי לעסקת ליווי בנייה. העדפה זו אינה תחליף לבדיקת העסקה, אך היא משפיעה על מבנה המקורות ועל היקף המימון המבוקש. הכינו פירוט שמציג את ההון העצמי הזמין, מועדי הזרמתו והמקורות הנוספים. אם חלק מההון תלוי במכירת נכס, סמנו זאת בנפרד ולא כהון נזיל שכבר נמצא בידי היזם.
בפרויקט בליווי פיננסי סגור, כספי הרוכשים מופקדים בחשבון בנק ייעודי והבנק משחרר אותם בהתאם להתקדמות הפרויקט. לכן בדקו איך מנגנון השחרור משתלב בלוח הביצוע ובתשלומים לקבלנים. אם מועד התשלום לקבלן קודם למועד שבו מתקיימים התנאים לשחרור כספים, עלול להיווצר פער שיש לתכנן מראש. בררו אילו מסמכים או אבני דרך נדרשים לכל משיכה ואיך מתנהל מעקב אחר התקציב לאורך הפרויקט.
הגישו לגוף המממן תיק מסודר שמציג את העסקה כמכלול. כללו תקציב מפורט, דו״ח אפס או שמאות, לוחות זמנים, הסכמי קבלן ושיווק, מסמכי בטוחות, ניתוח רגישויות ודוחות כספיים עדכניים. לכל מסמך תפקיד משלו: התקציב מציג את השימושים, לוח הזמנים מבהיר מתי נדרש הכסף, וניתוח הרגישויות מראה כיצד שינויים בהנחות משפיעים על התוצאה. ודאו שהנתונים תואמים בין המסמכים, כדי שהגוף המממן יוכל לבחון את הבקשה באופן עקבי.
אל תבחרו לפי הריבית לבדה. השוו בין העלות הכוללת, ההון העצמי הנדרש, הבטוחות, הקובננטים, העמלות, לוחות הזמנים והגמישות לשינויים. למשל, הצעה בריבית נמוכה יותר עשויה להתאים פחות אם מועדי המשיכה שלה אינם תואמים לתשלומי הפרויקט. בדקו גם אילו מגבלות חלות על השימוש בכספים ומה נדרש כדי לשנות תקציב או לוח ביצוע. תעדו את התנאים בטבלת השוואה אחידה.
בעת בחירת הגוף המממן, הגדירו מראש מי מרכז את המידע ומי עוקב אחר כל אבן דרך. קבעו לוח עבודה פנימי להגשת מסמכים, לעדכון תחזית התזרים ולבדיקת יתרות המימון. כך תוכלו לזהות מוקדם שינויים בעלויות או עיכובים בביצוע ולהבין כיצד הם משפיעים על המשיכות. התאימו את שגרת הדיווח לדרישות ההסכם ולמורכבות הפרויקט. גוף מלווה יעיל הוא גוף שתנאיו ושיטות העבודה שלו משתלבים בתוכנית, ולא רק כזה שמאשר מסגרת אשראי.
- התאימו את מסגרת הליווי לאבני הדרך ולמועדי התשלום בפרויקט.
- הגישו תיק הכולל תקציב, שמאות או דו״ח אפס, הסכמים וניתוח רגישויות.
- השוו תנאים, בטוחות וגמישות לצד הריבית והעלות הכוללת.
גם לאחר שהתקבלו הצעות, כדאי לבחון כל אחת מול תרחישים שונים של ביצוע ותזרים, ולוודא שההשוואה נעשית לפי אותם רכיבים ובאותה נקודת זמן. העדפת בנקים בישראל ליזמים המביאים לפחות 20% הון עצמי היא שיקול בבניית מבנה העסקה, ולא תחליף לבדיקת התאמת המימון לצרכים ולתנאים. רשמו בנפרד אילו תנאים הם הכרחיים מבחינתכם ואילו ניתנים למשא ומתן, כדי למקד את השיחות עם הגופים המלווים ולבחון הצעות באופן עקבי.
גם בהשוואת מימון לעסקת נדל״ן, בחנו את העלות הכוללת, ההון העצמי, הבטוחות, הקובננטים, העמלות, לוחות הזמנים והגמישות, ולא רק את הריבית. אם העסקה נוגעת לרכישת נכס בארה״ב, בדקו גם אפשרות למימון שבו בנקים ישראליים עשויים להעמיד הלוואה כנגד משכון נכס שבבעלות המשקיע. השוו אפשרות זו למבנה העסקה ולתנאי הליווי, וכללו אותה באותה מסגרת השוואה של עלויות, בטוחות וגמישות. כך ההחלטה תתבסס על התאמה כוללת ולא על רכיב יחיד בהצעה.
5. בטוחות ושעבודי הפרויקט
בטוחה היא נכס או התחייבות שנועדו להפחית את סיכון המממן אם הלווה אינו עומד בתנאי ההחזר. בעסקת נדל״ן, הבטוחות עשויות להיות קשורות לנכס, לזכויות בפרויקט או להתחייבויות נוספות. לפני החתימה, הכינו רשימה של כל בטוחה מוצעת, הנכס שעליו היא חלה והגוף שמקבל אותה. כך תוכלו לראות אם אותו נכס כבר משמש בטוחה למסגרת אחרת ומה משמעות השעבוד לעסקה.
בפרויקט מגורים בישראל קיימת גם הגנה לרוכשי הדירות: יזם נדרש להעמיד ערבויות חוק מכר לרוכשים לפני קבלת סכום העולה על 7% מתמורת הדירה. לכן, כשבוחנים מסגרת ליווי, כללו בתקציב ובתכנון התפעולי את מנגנון הערבויות ואת הקשר שלו לתשלומי הרוכשים. בליווי פיננסי סגור, כספי הרוכשים מופקדים בחשבון בנק ייעודי ומשתחררים בהתאם להתקדמות הפרויקט. ודאו שלוח העבודות, מועדי התשלום ותנאי שחרור הכספים מסתדרים זה עם זה.
שעבוד נכס עשוי לסייע בגיוס מימון, אך גם לצמצם את האפשרות להשתמש באותו נכס בעסקה נוספת. בדקו את פרטי הרישום ואת ההתחייבויות הקיימות לפני הצגת הנכס כבטוחה. בתיק המימון, שמאות עדכנית, מסמכי זכויות והוכחת הון עצמי נזיל מסייעים להציג תמונה עקבית. אם יש כמה מממנים, תעדו איזה נכס משועבד לכל מסגרת ומהו סדר הקדימות שנקבע בהסכמים. כך תוכלו למנוע פער בין התוכנית הפיננסית למצב הזכויות בפועל.
בחנו כל בטוחה לפי היקפה, משכה ותנאי שחרורה. בררו מה צריך לקרות כדי לצמצם את השעבוד או להסירו ואילו מסמכים נדרשים לכך. למשל, אם שחרור בטוחה תלוי בהשלמת שלב בפרויקט או במכירת יחידה, רשמו את התנאי לצד אבן הדרך המתאימה. אל תסתפקו בשם הבטוחה: חשוב להבין מה היא מחייבת בפועל, מתי אפשר לשחררה ואיך היא משפיעה על היכולת למכור, למחזר או לשעבד נכס נוסף.
ערכו טבלת בטוחות אחת לכל העסקה. ציינו בה את המממן, הנכס או הזכות המשועבדים, המסמך המתאים, תנאי השחרור והמועד לבחינה מחדש. צרפו אליה את מסמכי הבטוחות, הסכמי המימון והעדכונים שנמסרו לאורך הפרויקט. אם התקציב או לוח הזמנים משתנים, בדקו אם השינוי משפיע על תנאי השעבוד או הערבות. כך תוכלו לזהות מוקדם התחייבויות חופפות ולתכנן את השימוש בנכסים לאורך חיי העסקה.
לקראת חתימה, עברו על מסמכי הבטוחות לצד תזרים המזומנים והתחייבויות המימון. אם נדרשתם לשעבד נכס קיים, בחנו גם את השפעת המהלך על המשפחה או על פעילות העסק. לקבלת תמונה מסודרת של ההתחייבויות והמשאבים, בחנו את מבנה המימון והבטוחות כחלק מתכנון פיננסי כולל.
- מפו כל בטוחה לפי הנכס, המממן, תנאי השחרור והמסמכים הנדרשים.
- שלבו את ערבויות חוק המכר ולוח שחרור הכספים בתכנון הפרויקט.
- בדקו שעבודים קיימים לפני שמציגים נכס כבטוחה למימון נוסף.
בעת תיאום הבטוחות עם התשלומים, סמנו בכל מסמך מתי נדרשת הערבות ומתי היא אמורה להתעדכן או להסתיים. בישראל, יזם נדרש להעמיד ערבויות חוק מכר לרוכשי דירות לפני קבלת סכום העולה על 7% מתמורת הדירה. התאימו את תיעוד הערבויות לתנועות בחשבון הייעודי, ושמרו אסמכתאות שמאפשרות לזהות לאיזו יחידה ולתשלום הן מתייחסות. אם תנאי המימון משתנים, בדקו מחדש אם נוסח הערבות, היקפה ומועד מסירתה עדיין מתאימים ללוח התשלומים המעודכן.
קבעו מראש מי מרכז את המסמכים ומי מוודא שהעדכונים נרשמו אצל הגורמים הרלוונטיים. לפני העברת תשלום או בקשה לשחרור בטוחה, השוו בין המידע במסמכי הפרויקט, בהסכמי המימון ובתיעוד התשלומים. תעדו פערים שטרם נפתרו, את הגורם שאמור לברר אותם ואת הפעולה הנדרשת, כדי שלא יישארו התחייבויות ללא מעקב. עדכנו את מיפוי הבטוחות לאחר כל שינוי מהותי ועברו עליו לפני החלטות הנוגעות למכירה, למימון נוסף או לשחרור נכס.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh יכולה לסייע בחיבור בין מימון הנכס, תזרים העסק והיכולת הכלכלית של המשפחה. ייעוץ וליווי משכנתאות מאפשרים לבחון את מבנה המימון וההחזרים, ותכנון פיננסי וכלכלת המשפחה מסייעים להבין כיצד ההתחייבויות משתלבות בתקציב. בעסקה יזמית, ליווי עסקי אסטרטגי יכול לסייע בארגון התוכנית והנתונים לקראת קבלת החלטות.
כדאי לפנות ל-Liknesh כשיש כמה מקורות מימון, כשההחזר הצפוי מתחרה בהוצאות אחרות, או כשרוצים לבחון השקעה לצד התחייבויות קיימות. כך תוכלו לקבל תמונה מסודרת יותר של השיקולים ולא להתמקד בריבית בלבד.
פנו ל-Liknesh כדי לבחון יחד את אפשרויות המימון והליווי המתאימות לעסקה.
הפכו את החלטת המימון לצעד הבא שלכם
לפני שמתקדמים, קבעו נקודת החלטה ברורה: אילו תנאים צריכים להתקיים לפני חתימה, משיכת כספים או שינוי מבנה המימון. תכנון מקורות מימון לעסקת נדל״ן אינו מסתיים באישור הראשוני. הוא נמשך גם כשההנחות משתנות, ולכן חשוב לתעד החלטות, לעדכן תחזיות ולבחון מחדש את התוכנית כשחל שינוי משמעותי בעסקה.
אם הקשר בין ההשקעה, התחייבויות העסק והתקציב המשפחתי עדיין אינו ברור, ליווי מקצועי יכול לסייע ביצירת תמונה מסודרת אחת. Liknesh מציעה ייעוץ וליווי משכנתאות, תכנון פיננסי וכלכלת המשפחה וייעוץ השקעות נדל״ן. השירותים האלה יכולים לסייע לכם לבחון את ההחלטה מזוויות משלימות, בהתאם לצורך.
צרו קשר עם Liknesh לתכנון המימון ובחרו את הצעד הבא בקצב שמתאים לכם. החלטה שקולה מתחילה בתמונה ברורה, ומאפשרת להתקדם בביטחון.
שאלות נפוצות
אילו בטוחות דורש הבנק בפרויקט נדל״ן?
הבטוחות נקבעות לפי מבנה העסקה ותנאי המימון, ובפרויקט מגורים עשויות לכלול ערבויות חוק מכר. בישראל, יזם נדרש להעמיד ערבויות כאלה לרוכשי דירות לפני קבלת סכום העולה על 7% מתמורת הדירה. לצד זאת, עברו על הסכם המימון כדי להבין אילו נכסים או זכויות משועבדים, מה התנאים לשחרור הבטוחה, והאם קיימים שעבודים קודמים שעשויים להשפיע על העסקה.
מה החשיבות של תזרים מזומנים בתכנון מימון פרויקט נדל״ן?
תזרים המזומנים מראה אם הכסף נכנס לפרויקט בזמן שבו צריך לשלם, ולא רק אם סך ההכנסות הצפויות מכסה את העלויות. למשל, אם התשלום לקבלן חל לפני קבלת כספי המכירה, תחזית שמציגה רק את סך ההכנסות וההוצאות עלולה להסתיר פער זמני. ציינו מועד משוער לכל תקבול ותשלום, וזהו מראש תקופות שבהן ייתכן צורך במקור ביניים או בהתאמת לוח התשלומים.
מהו מימון מזנין ולמי הוא מיועד?
מימון מזנין הוא חוב נחות שמשלים את המימון הבכיר, ועשוי לשמש יזמים שצריכים לכסות פער בהון הנדרש לפרויקט. למשל, כשהמסגרת הבנקאית מכסה את רוב העלות אך ההון הזמין אינו מספיק, מימון כזה עשוי להשתלב במבנה העסקה. בדקו מראש את סדר הקדימות בהחזר, את העלות המצטברת ואת מקור הפירעון. מימון מזנין מתאים רק אם התחזית מאפשרת לשאת בהתחייבות הנוספת.
מתי כדאי לשקול מימון חוץ־בנקאי?
כדאי לשקול מימון חוץ־בנקאי כשנוצר פער זמני בין מועד התשלום לזמינות ההון, או עד לקבלת אישור למסגרת ליווי בנקאית. לפני ההחלטה, השוו את העלות הכוללת ואת תנאי הפירעון לערך שבהקדמת העסקה. בדקו גם אילו בטוחות נדרשות, מהו מקור ההחזר ומה יקרה אם אבן הדרך הבאה תתעכב. בלי מנגנון יציאה ברור, פתרון זמני עלול להפוך להתחייבות שקשה לנהל.


