
ייעוץ כלכלי בעת הליכי גירושין עוזר ליצור תמונה מסודרת של הנכסים, החובות וההכנסות, כדי לקבל החלטות כלכליות מתוך מידע ולא מתוך לחץ. התהליך כולל איסוף מסמכים, בחינת סימנים אפשריים להסתרת רכוש ובניית תקציב שמתאים למציאות שלאחר הפרידה. כך אפשר להבין טוב יותר מה יש, מה נדרש ומה צפוי להשתנות.
כשקשר זוגי עומד להסתיים, ההתמודדות הרגשית והמעשית עלולה להקשות על הבנת התמונה הכספית המלאה. חשבונות, חסכונות, התחייבויות והוצאות הילדים לא תמיד מרוכזים במקום אחד, והוצאות המגורים והמחיה עשויות להשתנות. סדר ובהירות אינם פותרים את כל הקושי, אך הם עשויים לצמצם הפתעות ולתמוך בהחלטות שקולות.
במאמר נסביר אילו נכסים והתחייבויות כדאי למפות, אילו מסמכים לאסוף ואיך לבחון חשד להסתרת כספים בלי לקפוץ למסקנות. נציג גם את העקרונות לבניית תקציב אישי לאחר הפרידה, כולל הכנסות, הוצאות שוטפות וצרכים עתידיים. המטרה היא שתוכלו להבין אילו שאלות כלכליות דורשות תשומת לב, ולהתקדם עם תמונה ברורה יותר של האפשרויות העומדות בפניכם.
נקודות מפתח
- מיפוי מסודר של נכסים, חשבונות, חסכונות והתחייבויות עוזר לראות את התמונה הכלכלית המלאה.
- ריכוז מסמכים על רכוש, השקעות וזכויות פיננסיות עשוי לתמוך בקבלת החלטות ובהגעה להסכמות.
- פערים בין הכנסות, הוצאות ורמת החיים עשויים להצדיק בדיקה זהירה, המבוססת על תיעוד ולא על הנחות.
- לפני מכירת נכסים או פירוק חסכונות, חשוב להבין כיצד צעד כזה ישפיע על המצב הכלכלי ועל התקציב העתידי.
- תקציב לאחר הפרידה צריך להתאים להכנסות החדשות ולכלול הוצאות מגורים, מחיה וצרכים של הילדים.
איסוף מידע על נכסים והתחייבויות
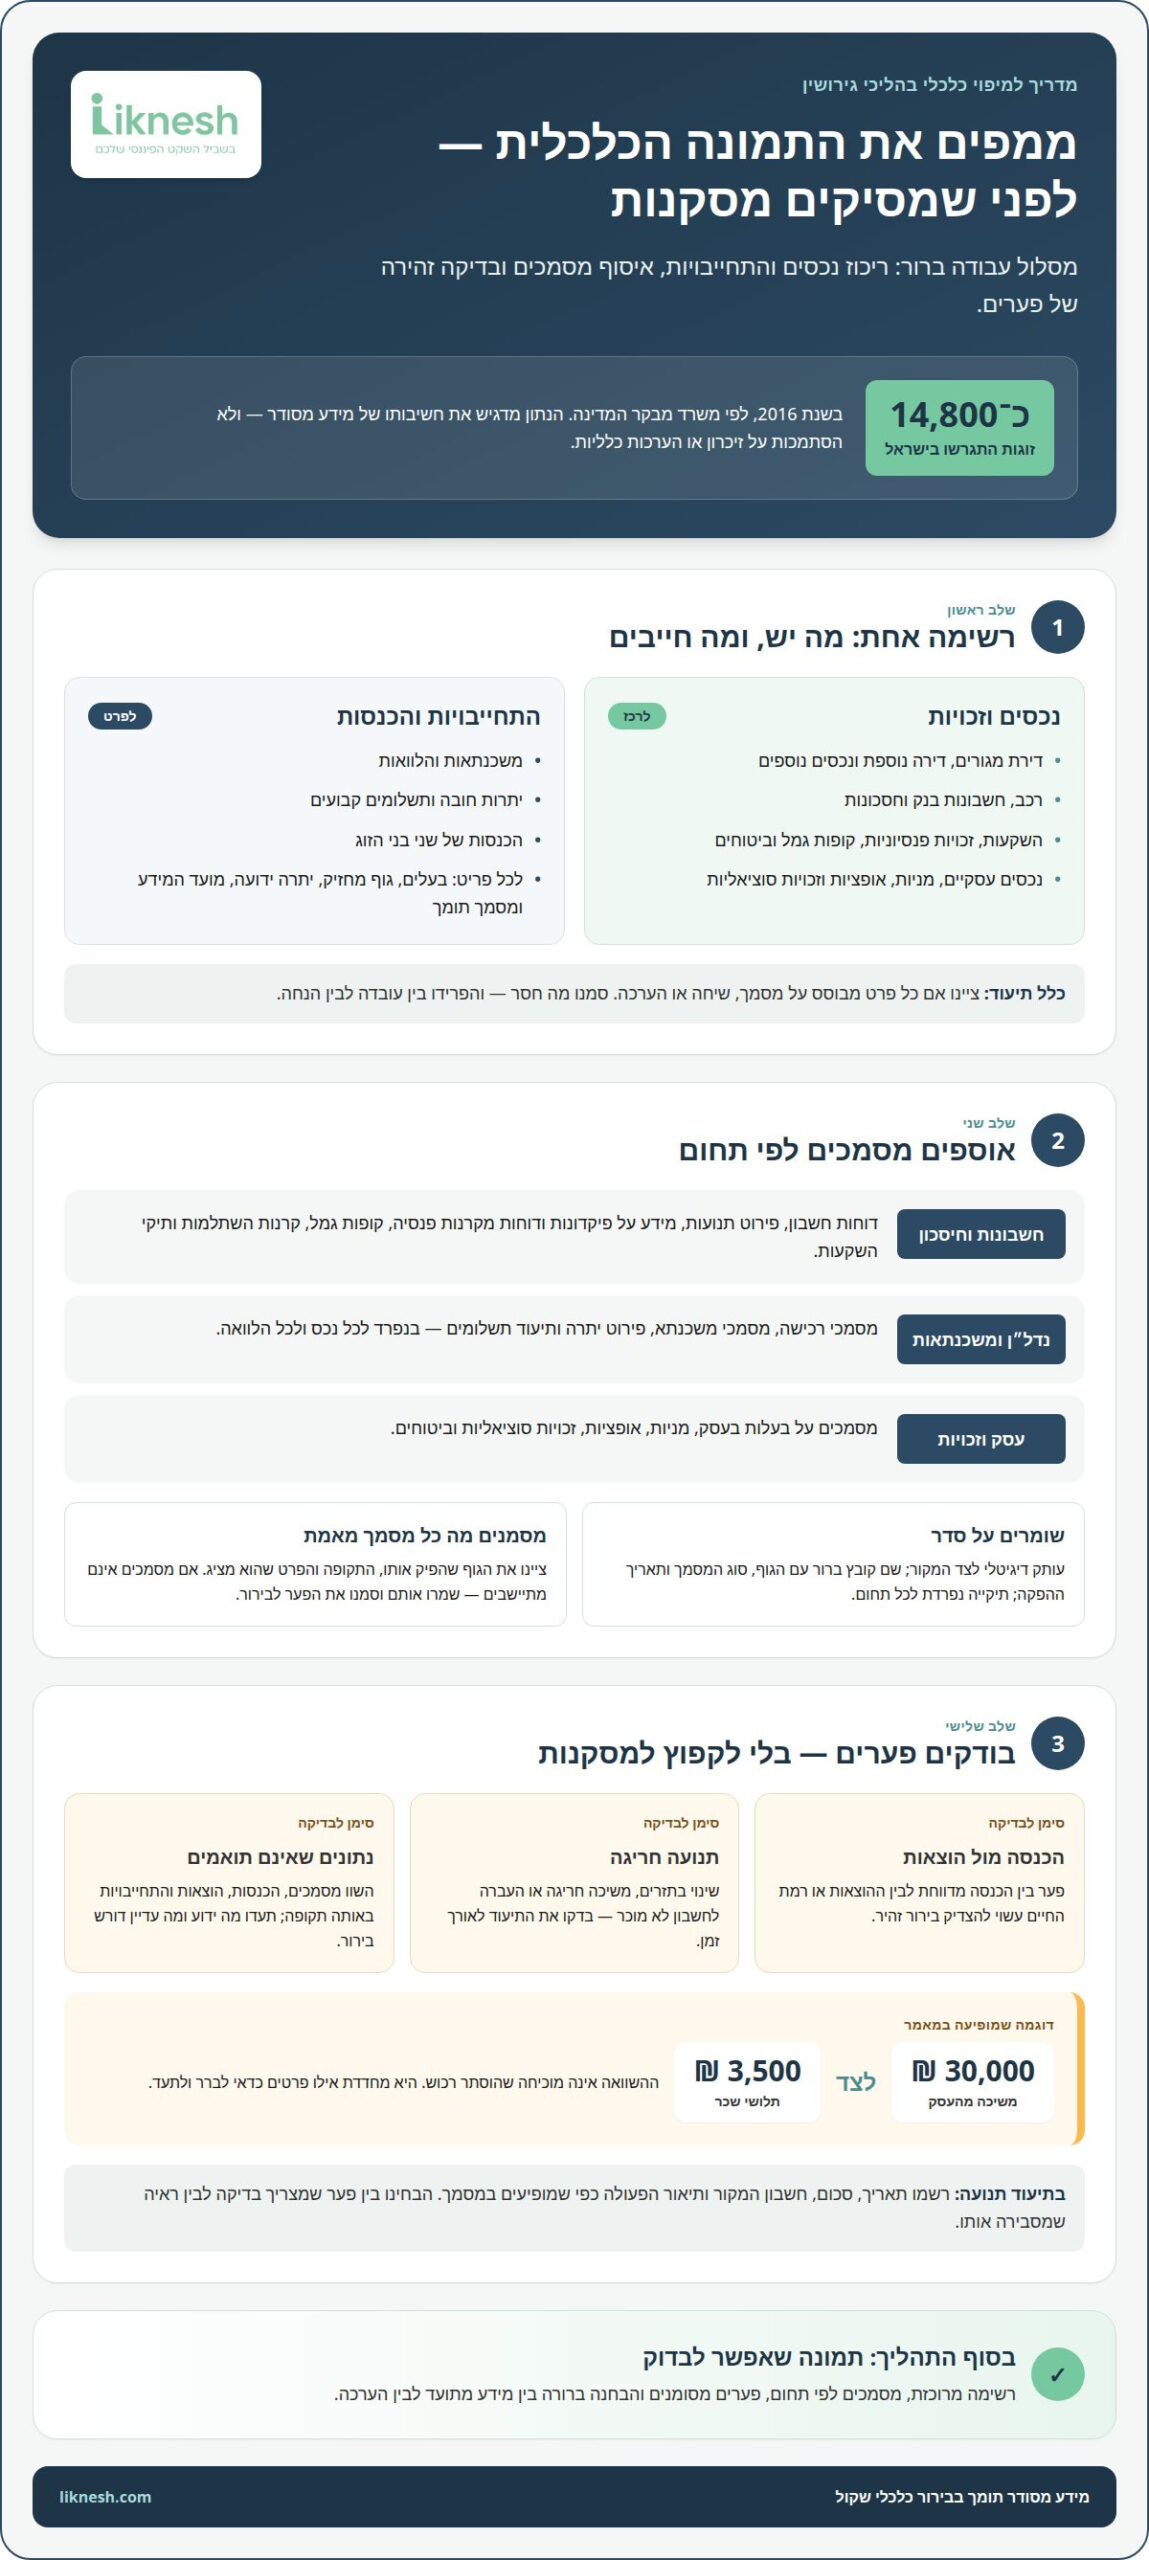
תמונה כלכלית ברורה מתחילה ברשימה אחת, שמרכזת נכסים, חובות והכנסות של שני בני הזוג. בשנת 2016 התגרשו בישראל כ-14,800 זוגות, לפי משרד מבקר המדינה. הנתון ממחיש עד כמה חשוב להיערך עם מידע מסודר, ולא להסתמך רק על זיכרון או הערכות כלליות. רישום עקבי מאפשר לזהות מה כבר ידוע, אילו פרטים חסרים ואילו התחייבויות ממשיכות להשפיע על התקציב.
בשלב הראשון מפרידים בין נכסים להתחייבויות ומפרטים כל פריט. לצד דירת מגורים, אפשר לרשום דירה נוספת, רכב, חשבונות בנק, חסכונות, השקעות, זכויות פנסיוניות ונכסים עסקיים. ברשימת ההתחייבויות כללו משכנתאות, הלוואות, יתרות חובה ותשלומים קבועים. לכל פריט הוסיפו את שם הבעלים, הגוף שמחזיק בכסף או בנכס, היתרה הידועה, מועד המידע והמסמך התומך.
- דירות ונכסים: רשמו כתובת, בעלות ידועה, משכנתא קשורה והערכת שווי קיימת. כשנדרשת הערכת שווי לצורך חלוקת נכסים, שמאי מקצועי יכול לספק הערכה מסודרת.
- חשבונות וחסכונות: פרטו בנקים, חשבונות, השקעות, קרנות פנסיה וקופות גמל. הבחינו בין יתרה נוכחית לבין סכום שהצטבר לאורך זמן.
- חובות והחזרים: ציינו למי חייבים, מה מקור החוב, מה היתרה הידועה ואיזה תשלום יוצא מהחשבון.
- עסקים וזכויות: רשמו בעלות בעסק, מניות, אופציות וזכויות סוציאליות. גם עסק שבעליו סבורים שאין לו שווי עשוי להיות ניתן להערכה.
לצד כל נכס או חוב, ציינו אם המידע מבוסס על מסמך, שיחה או הערכה. למשל, אם ידועה יתרת המשכנתא אך חסר פירוט ההחזרים, סמנו מה חסר וציינו מאיזה גוף ניתן לבקש את המידע. ההפרדה הזו מונעת ערבוב בין עובדה להנחה, ומאפשרת להשוות מסמכים ולזהות נתונים שאינם מתיישבים, בלי להסיק מיד שמידע הוסתר.
לצורך הערכת תמונת הרכוש, חשוב להגדיר את מועד הקרע שעליו הסכימו הצדדים ולרכז מידע שמתייחס אליו. מומחה פיננסי עשוי לאסוף נתונים ולהעריך נכסים, ובמידת הצורך להיעזר באנשי מקצוע נוספים. בעסק, למשל, יידרשו נתונים שמאפשרים להבין את הפעילות ואת הזכויות הקשורות בה. הסכמה על מועד ההערכה ותיעוד מקורות הנתונים מסייעים לבנות תמונה עקבית.
החלוקה אינה מסתכמת בבדיקת חשבון הבנק או דירת המגורים. בישראל, חלוקת רכוש בגירושין מבוססת בין היתר על חוק יחסי ממון, ונכסים שנצברו במהלך הנישואין נכללים ברכוש המשותף לצורך החלוקה. הסכמים ופרטי הבעלות עשויים להשפיע על התמונה, ולכן כדאי לרכז אותם לצד המידע הכלכלי. אם אין יכולת כלכלית לשכור ייצוג מקצועי בבית הדין, בתי הדין הרבניים מציינים שאפשר לבקש סיוע משפטי.
איסוף מסמכים על נכסים, השקעות וחשבונות
רשימה כללית עוזרת להתמצא, אך מסמכים מאפשרים לאמת פרטים מול מקור כתוב. אספו מסמכים הנוגעים לרכוש, להשקעות, לחשבונות בנק ולחסכונות. שמרו לצד כל מסמך את שם הגוף שהפיק אותו ואת התקופה שאליה הוא מתייחס. דוח חשבון, למשל, מציג תנועות, ואילו אישור יתרה מציג את המצב בנקודת זמן. שמירת שניהם עוזרת להבין מה השתנה ומה נותר.
התחילו במסמכים שקל לאתר: דוחות בנק, פירוט הלוואות, מסמכי משכנתא ודוחות השקעה. הוסיפו מסמכים הנוגעים לזכויות פנסיוניות, קופות גמל, ביטוחים וזכויות סוציאליות. התמונה עשויה לכלול גם נכסים עסקיים, מניות ואופציות, ולא רק דירה, רכב וחפצים. לכל סוג נכס שמרו מסמך המעיד על הבעלות, היתרה או הזכות, ככל שהוא זמין ברשותכם.
- חשבונות בנק: שמרו דוחות חשבון, פירוט תנועות ומידע על פיקדונות. תעדו את שם הבנק ואת בעלות החשבון כפי שהיא מופיעה במסמך.
- נדל״ן ומשכנתאות: רכזו מסמכי רכישה, מסמכי משכנתא, פירוט יתרה ותיעוד של תשלומים. שמרו בנפרד מסמכים לכל נכס ולכל הלוואה.
- חיסכון והשקעות: אספו דוחות מקרנות פנסיה, קופות גמל, קרנות השתלמות ותיקי השקעות. בדקו אם מופיעים בהם בעלים, מוטבים, יתרה ותנועות.
- עסק וזכויות: שמרו מסמכים על מניות, אופציות, בעלות בעסק וזכויות סוציאליות. הפרידו בין מסמכים אישיים למסמכים עסקיים.
כדי למנוע בלבול בין גרסאות, שמרו עותק דיגיטלי לצד המסמך המקורי. תנו לקובץ שם ברור הכולל את שם הגוף, סוג המסמך ותאריך ההפקה. צרו תיקייה נפרדת לכל תחום, למשל בנק, נדל״ן, פנסיה והתחייבויות. אם מסמך נוגע לכמה נושאים, שמרו אותו במקום אחד וציינו ברשימת המעקב היכן הוא נמצא. כך תוכלו לאתר אותו בלי ליצור עותקים סותרים.
רשימת מעקב תראה מה נאסף ומה עדיין חסר. לצד כל מסמך ציינו את הגוף שהפיק אותו, התאריך והפרט שהוא מאמת. למשל, ליד דוח קרן פנסיה כתבו אם הוא מציג יתרה בלבד או גם פירוט זכויות. הפרידו בין עובדה שמופיעה במסמך לבין הערכה או מידע שנמסר בעל פה. אם מסמכים מציגים פרטים שונים, שמרו את כולם וסמנו את הפער לבירור, במקום לבחור בנתון שנוח יותר.
המסמכים אינם רק ערימת ניירת. הם יוצרים בסיס להשוואה בין נכסים והתחייבויות, ותומכים בשיחה מסודרת על התמונה הכלכלית. כשבמסגרת האיסוף עולה צורך להבין מסמך הקשור לנכס להשקעה, ייעוץ השקעות נדל״ן יכול לסייע בבחינת שיקולי הנכס וההשקעה.
בהליכי גירושין, ריכוז מסמכים המעידים על הנכסים המשפחתיים עשוי לסייע גם בניסיון להגיע להסכמות מחוץ לבית המשפט. תיעוד מסודר מאפשר לבני הזוג לעיין במידע כתוב, לזהות מה כבר מתועד ואילו מסמכים חסרים. שמרו במהלך ההליך מסמכים הנוגעים לרכוש, להשקעות, לחשבונות בנק ולחסכונות. ארגנו את החומר כך שיהיה נגיש, ותוכלו לחזור אליו בבירור של פריט מסוים או של תמונת הנכסים הכוללת. איסוף מסמכים אינו מחייב מסקנות מראש, אלא מסייע להציג את המידע הקיים בבהירות.
הרכוש המשפחתי העומד לחלוקה בגירושין עשוי לכלול זכויות פנסיוניות, קופות גמל, ביטוחים, זכויות סוציאליות, נכסים עסקיים, מניות ואופציות, ולא רק דירת מגורים, חפצים, מכוניות וחשבונות בנק. לכן, תמונה שמבוססת רק על רכוש שקל לראות או על חשבונות שוטפים עלולה להיות חלקית. מסמכים מתחומים שונים עוזרים להביא בחשבון גם זכויות ונכסים שאינם מופיעים בהכרח באותה אסמכתה. כשהחומר מרוכז, אפשר להבחין בין סוגי הנכסים ולבחון את המידע המתועד בכל אחד מהם.
איתור רכוש וכספים שהוסתרו
חשד להסתרת רכוש כדאי להתחיל בפער שאפשר לתאר, ולא במסקנה על כוונות בן הזוג. למשל, אם ההכנסה המדווחת אינה מתיישבת עם ההוצאות בפועל, רשמו מה בדיוק אינו תואם. השוו בין מסמכים שברשותכם, כגון דוחות חשבון, תלושי שכר ודוחות השקעה. הבחינו בין פער שנראה חריג לבין ראיה שמסבירה אותו, כדי שהבירור יתמקד בעובדות.
בדקו את הנתונים לאורך זמן, ולא על סמך תנועה יחידה. שינוי בתזרים, משיכה חריגה או העברה לחשבון לא מוכר עשויים להצדיק בירור נוסף. רשמו את התאריך, הסכום, חשבון המקור ותיאור הפעולה כפי שהם מופיעים במסמך. לאחר מכן השוו את הרישום להכנסות, להוצאות ולהתחייבויות באותה תקופה. אם התמונה עדיין אינה ברורה, סמנו את השאלה ואל תשלים פרטים על סמך השערה.
פער בין הכנסה רשמית לרמת החיים יכול להופיע גם אצל עצמאי או בעל עסק. לדוגמה, המידע עשוי לכלול הודאה במשיכת 30,000 ₪ מהעסק, לצד תלושי שכר בסך 3,500 ₪. השוואה כזאת אינה מוכיחה שהוסתר רכוש, אך היא מחדדת מה כדאי לברר: האם קיימות הכנסות נוספות, כיצד נרשמו משיכות העסק, והאם יש מסמכים שמציגים את הפעילות. שמרו את המספרים בצמוד למקור שממנו הגיעו.
- תנועות כספיות: סמנו העברות חוזרות, משיכות או הפקדות שאינן מתיישבות עם התיעוד שבידיכם.
- נכסים עסקיים: בדקו אם קיימים מסמכים על בעלות, מניות, אופציות או זכויות בעסק.
- חסכונות והשקעות: השוו בין דוחות החשבון לבין מסמכים על קרנות, פנסיה והשקעות.
- פערי מידע: רשמו מה חסר, מי הגוף שמחזיק במידע, ואיזו שאלה המסמך עשוי לפתור.
הימנעו מפעולה עצמאית שעלולה לסבך את הבירור. אל תשנו מסמכים ואל תציגו הערכה כעובדה. שמרו את הקבצים המקוריים, רשמו מתי התקבל כל מסמך והפרידו בין מידע שהגיע לידיכם לבין מסקנות. אם דרוש מידע נוסף, התמקדו בדרכים חוקיות להשגתו במסגרת ייעוץ משפטי. כך תוכלו להעביר לעורך הדין או למומחה הפיננסי שאלות ממוקדות, ולא רק חשדות כלליים.
בישראל, בתי המשפט לענייני משפחה ובית הדין הרבני נעזרים במומחים כלכליים לאיתור רכוש משותף, לקביעת ערכו ולחלוקתו. מומחה יכול לרכז נתונים ממקורות שונים ולבחון כיצד הם משתלבים בתמונה הכוללת. הכינו ציר זמן של אירועים, רשימת מסמכים ופערים ממוקדים. למשל, ציינו מתי הופיעה העברה שלא זוהתה ואיזה דוח מציג אותה. תיעוד מסודר עוזר להבחין בין טעות, שינוי לגיטימי והתנהלות שדורשת בדיקה נוספת.
כדי להמשיך בבירור, נסחו כל פער כשאלה שאפשר לבדוק באמצעות מסמך או הצלבה בין מסמכים. לכל פריט ציינו מה ידוע, מה חסר ואיזה נתון עשוי להבהיר את התמונה. הבחינו בין נכס שמופיע ברישום לבין מסמך המעיד על שימוש או תנועה כספית, ואל תניחו שהרישומים מתארים אותו דבר. אם כמה מסמכים מתייחסים לאותה פעולה, שמרו על הקשר ביניהם כדי שאפשר יהיה לעקוב אחר המקור של כל מסקנה. כך הבדיקה מתמקדת בשאלה שנותרה פתוחה, ולא בהתרשמות כללית.
בעת מסירת החומר, סדרו אותו לפי נושאים כגון תנועות, נכסים עסקיים, חסכונות ופערים שטרם הוסברו. צרפו לכל שאלה את המסמך הרלוונטי והסבירו בקצרה מדוע היא דורשת בירור, בלי לקבוע מראש מה תהיה התשובה. ציינו גם אם חיפוש במסמכים הקיימים לא העלה מידע, כדי שהיעדר תיעוד לא ייחשב בטעות לאישור או להפרכה של החשד. כשמתקבל חומר נוסף, השוו אותו לרישום הקיים ושמרו על הבחנה בין הנתון המקורי לבין הפרשנות שנוספה. הצגה עקבית מסייעת לעבור משאלות כלליות לנקודות ממוקדות לבדיקה.
בדיקת התנהלות כלכלית לקראת גירושין
בדיקה כלכלית אינה מסתכמת בספירת נכסים, אלא בוחנת גם כיצד הכסף מתנהל בפועל. התחילו בהשוואת ההכנסות להוצאות לאורך התקופה הרלוונטית. בדקו אם תשלומים קבועים השתנו, אם נוספו התחייבויות ואם מופיעות משיכות חריגות. לצד כל שינוי רשמו את התאריך, ההסבר שניתן והמסמך התומך. כך אפשר להבחין בין שינוי שגרתי, הוצאה חד־פעמית ושאלה שדורשת בירור נוסף.
בני זוג שמנהלים חשבון משותף יכולים לברר עם הבנק כיצד למנוע חיובים חד־צדדיים. אפשר לבקש מהבנק שלא לכבד חיובים בחשבון המשותף ללא שתי חתימות. בקשה כזו עשויה להשפיע על תשלומים שוטפים, ולכן כדאי למפות מראש הוראות קבע, משכנתא, חשבונות בית והוצאות הילדים. כך תוכלו להבין אילו חיובים יושפעו ולתכנן כיצד לטפל בהם, במקום לגלות זאת רק אחרי שתשלום נדחה.
אפשר לשקול פתיחת חשבון בנק נפרד לפני תחילת ההליך, כדי לשמור על גישה לכסף בתקופה הראשונה. בחנו כיצד הצעד משתלב בהוצאות הבית ובתשלומים המשותפים. למשל, הגדירו אילו הכנסות יופקדו בחשבון החדש ואילו התחייבויות עדיין ישולמו מהחשבון המשותף. בחינה דיסקרטית של ההשלכות עשויה לעזור להבין את השינוי בתזרים, את צורכי המחיה ואת השאלות שכדאי להפנות לייעוץ משפטי.
גם החלטות שנראות דחופות עלולות להשפיע על התמונה הכלכלית. מכירת נכס בהפסד או פירוק חסכונות עשויים לצמצם אפשרויות בהמשך. ככל האפשר, בחנו את ההשפעה לפני מימוש השקעות ונכסים, והביאו בחשבון את צורכי שני הצדדים ואת ההליך המתנהל. למשל, לפני משיכת חיסכון להוצאה מיידית, בדקו מה מקור ההוצאה, אם קיימת חלופה וכיצד המשיכה תשפיע על המשאבים שנותרו. התייעצות משפטית וכלכלית יכולה לעזור למקם את הצעד בתמונה הרחבה.
אם מתגלים פערים בין הכנסות, משיכות והוצאות, שמרו על בירור עובדתי. נסחו שאלה ממוקדת לכל פער, למשל מי אישר העברה או לאיזו הוצאה נועדה. אל תשיגו מידע בדרך לא חוקית ואל תסיקו מסקנות מתנועה בודדת. ייעוץ דיסקרטי לפני גירושין עשוי לסייע בבחינת דרכים חוקיות להשגת ראיות ובהבנת ההשלכות של פתיחת חשבון נפרד. הציגו לאיש המקצוע את הנתון ואת ההקשר, ולא האשמה.
- בדקו תנועות חוזרות: השוו בין הכנסה קבועה, הוצאות מתמשכות ומשיכות חריגות.
- מפו תשלומים משותפים: רשמו אילו חשבונות והתחייבויות תלויים בחשבון המשותף.
- שקלו כל שינוי מראש: בחנו את השפעתו של חשבון חדש, מימוש נכס או משיכת חיסכון.
- שמרו תיעוד ענייני: תארו תאריכים, פעולות ושאלות בלי להפוך חשד למסקנה.
התנהלות זהירה אינה מחייבת לעצור כל החלטה, אלא להבין את השלכותיה לפני שפועלים. כשנדרש שינוי בחשבון או בנכס, בחנו את ההשפעה על התשלומים, על הגישה לכסף ועל ההתנהלות הכלכלית בתקופת הפרידה. תיעוד ענייני ושיחה ממוקדת עם אנשי המקצוע המתאימים יכולים להפוך החלטות טעונות לצעדים שקולים יותר.
בניית תקציב אישי לאחר הפרידה
לאחר הפרידה, התקציב צריך לשקף הכנסה אישית והוצאות שאולי התחלקו קודם בין שני בני הזוג. התחילו בדוח כלכלי אישי: רשמו הכנסות חודשיות וקבועות, הוצאות קבועות ומשתנות, וצרכים עתידיים. הפרידו בין סכומים שמתקבלים בפועל לבין הכנסה צפויה, כמו תשלום שטרם הוסדר. כך תזהו אם התקציב מבוסס על כסף זמין או על הנחה שעדיין לא התממשה.
מגורים נפרדים עשויים להוסיף הוצאות שלא נכללו בתקציב המשותף, וגם ליווי משפטי הוא הוצאה חדשה. בדקו את תשלומי הדיור, החשבונות, התחבורה, המזון וההוצאות היומיומיות. אם יש ילדים, רשמו בנפרד הוצאות על חינוך, בריאות, ביגוד ופעילויות. למשל, הוצאה שנתית על מסגרת לימודית אולי אינה מופיעה בכל חודש, אך כדאי להקצות לה מקום בתכנון. חלוקה לקטגוריות מבהירה אילו צרכים קבועים ואילו משתנים.
חלקו את התקציב לשלושה טווחים: התחייבויות שוטפות, הוצאות צפויות בחודשים הקרובים ויעדים עתידיים. בטווח הקרוב, בדקו אם ההכנסה מכסה מגורים, מזון והוצאות ילדים. בהמשך, תכננו הוצאות חינוך ובריאות וגם מטרות ארוכות טווח הנוגעות לילדים בתקופת הצבא ולאחריה. תוכנית כלכלית לאחר הפרידה יכולה לכלול קרן חירום, יעדי חיסכון והתאמת הוצאות להכנסות. התאימו את סדר העדיפויות למציאות החדשה.
- הכנסות: רשמו משכורת, הכנסה מעסק וכל מקור קבוע אחר, והבחינו בינם לבין הכנסה משתנה.
- הוצאות: הפרידו בין תשלומים קבועים, הוצאות משתנות והוצאות תקופתיות כמו חינוך ובריאות.
- ילדים: תכננו צרכים לפי מסגרות, טיפולים ופעילויות, ולא לפי אומדן כללי בלבד.
- יעדים: קבעו סדר בין צורכי המחיה, חיסכון, קרן חירום ומטרות ארוכות טווח.
עדכנו את התקציב כשמשתנים ההכנסה, מקום המגורים או ההסכמות על הוצאות הילדים. עקבו אחר תזרים המזומנים, כלומר תנועות הכסף פנימה והחוצה בתקופה מסוימת. השוו בין התכנון להוצאות בפועל וסמנו קטגוריות שבהן נוצר פער. אם הוצאות התחבורה גדלו בעקבות מעבר דירה, התאימו את התקציב במקום לקצץ אוטומטית בסעיף אחר. בדיקה חוזרת שומרת על התאמה בין התוכנית למציאות.
גם למקור ההכנסה יש חשיבות. שמירה על יציבות תעסוקתית ופיתוח הקריירה יכולים לתמוך בתכנון קדימה. אם ההכנסה משתנה, בנו את ההוצאות הקבועות על בסיס ההכנסה היציבה והתאימו הוצאות גמישות לתקבולים בפועל. אפליקציה לניהול תקציב או גיליון פשוט יכולים לסייע במעקב אחר הוצאות, הכנסות ויעדים. בחרו כלי שתוכלו לעדכן בעקביות.
כדי לתרגם את הנתונים לתוכנית מעשית, בנו תקציב אישי מותאם עם תמונת הכנסות, הוצאות ויעדים ברורה.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh יכולה לסייע כשמיפוי הנכסים והתקציב מעלה שאלות על המשכנתא או על מימון המגורים לאחר הפרידה. במסגרת ייעוץ וליווי משכנתאות בוחנים את ההתחייבות הקיימת ואת מקומה בתמונה הכלכלית, כדי להבין אילו שיקולים להביא בחשבון בהחלטות הבאות. השירות אינו מחליף ייעוץ משפטי, אך עשוי לסייע ביצירת סדר בהיבט הפיננסי.
כדי לבנות מחדש את ההכנסות וההוצאות, תכנון פיננסי וכלכלת המשפחה יכולים לסייע בגיבוש תקציב שמתאים למצב החדש. אם יש נכס להשקעה, ייעוץ השקעות נדל״ן מסייע לבחון את שיקולי הנכס והמימון. בעלי עסק יכולים להיעזר בליווי עסקי אסטרטגי לבחינת התכנון הכלכלי של העסק בתקופת השינוי.
כדי לבחון את הצעד הבא על בסיס התמונה הכלכלית שלכם, פנו ל-Liknesh.
הפכו את הצעד הבא להחלטה שקולה
התקופה שלאחר הפרידה אינה מסתיימת עם חתימה על הסכם. הצרכים משתנים, החלטות לגבי מגורים משפיעות על התזרים, ותוכניות אישיות מקבלות מקום חדש. לכן כדאי לראות בתכנון הכלכלי כלי שמלווה אתכם גם בהמשך, ולעדכן אותו כשנסיבות החיים משתנות. ייעוץ כלכלי בעת הליכי גירושין עשוי לספק בסיס לקבלת החלטות, והביטחון נבנה גם מהתאמת התכנון למציאות החדשה.
כשהשאלות נוגעות למשכנתא, לניהול כלכלת המשפחה או לנכס להשקעה, Liknesh מציעה ייעוץ וליווי משכנתאות, תכנון פיננסי וכלכלת המשפחה וייעוץ השקעות נדל״ן. כך תוכלו להתמקד בנושא הפיננסי שדורש תשומת לב ולברר אילו צעדים מתאימים למטרות שלכם.
פנו ל-Liknesh להתייעצות ובחנו את הדרך הכלכלית שמתאימה לפרק הבא. צעד מסודר אחד יכול לעזור לכם להתקדם בביטחון ובבהירות.


