
הסכום המתאים הוא זה שהעסק יכול להחזיר בלי להכביד על תזרים המזומנים. ייעוץ לגיוס אשראי בנקאי לעסקים מסייע לבחון את יכולת ההחזר, את צורכי המימון ואת תנאי ההלוואה לפני שמחליטים מה לבקש מהבנק. תמהיל מתאים נקבע לא רק לפי גובה האשראי, אלא גם לפי מטרת המימון, תקופת ההחזר והבטחונות.
כשצריך לממן צמיחה, ציוד או פעילות שוטפת, טבעי לרצות להתקדם מהר. עם זאת, בקשת אשראי שאינה מבוססת על תחזית תזרים מציאותית עלולה ליצור פער חודשי שקשה לסגור. לכן חשוב להציג לבנק תמונה פיננסית מסודרת, ולא רק סכום מבוקש.
במאמר תבינו אילו נתונים מסייעים להעריך את יכולת ההחזר, אילו מסמכים ובטחונות עשויים להידרש, ואיך משווים בין מסלולי מימון כדי לבנות תמהיל שמתאים לצורכי העסק. כך תוכלו לקבל החלטה שקולה יותר ולבחון את האשראי כחלק מתכנון פיננסי רחב, ולא כפתרון נקודתי בלבד.
נקודות מפתח
- התאימו את סכום האשראי ואת ההחזר ליכולת העסק ולתזרים המזומנים שלו, ולא רק לצורך המיידי במימון.
- הכינו תמונה פיננסית מסודרת ותחזית מציאותית כדי להציג לבנק את מצב העסק ואת מטרת הבקשה.
- בחנו מראש אילו בטחונות וערבויות עשויים להידרש, ואיך הם משפיעים על הסיכון שהעסק נוטל.
- השוו בין תנאי המימון לפי הריבית, תקופת ההחזר והגמישות, ובחרו שילוב שמתאים לאופי הפעילות.
- כשיש פערי תזרים או צורך בתכנון רחב יותר, ליווי עסקי אסטרטגי יכול לסייע לעשות סדר בצרכים לפני קבלת החלטה.
בדיקת בקשת אשראי ויכולת ההחזר
לפני שמבקשים אשראי, חשוב לברר כמה העסק מסוגל להחזיר מתוך הפעילות השוטפת. סכום שמתאים לצורך המיידי אך חורג מיכולת ההחזר עלול להכביד על תזרים המזומנים לאורך זמן. לכן בוחנים את הבקשה לצד ההכנסות, ההוצאות והחובות הקיימים. ייעוץ לגיוס אשראי בנקאי לעסקים מתחיל בבחינת התמונה הפיננסית המלאה, ולא רק בחישוב גובה ההלוואה הרצוי.
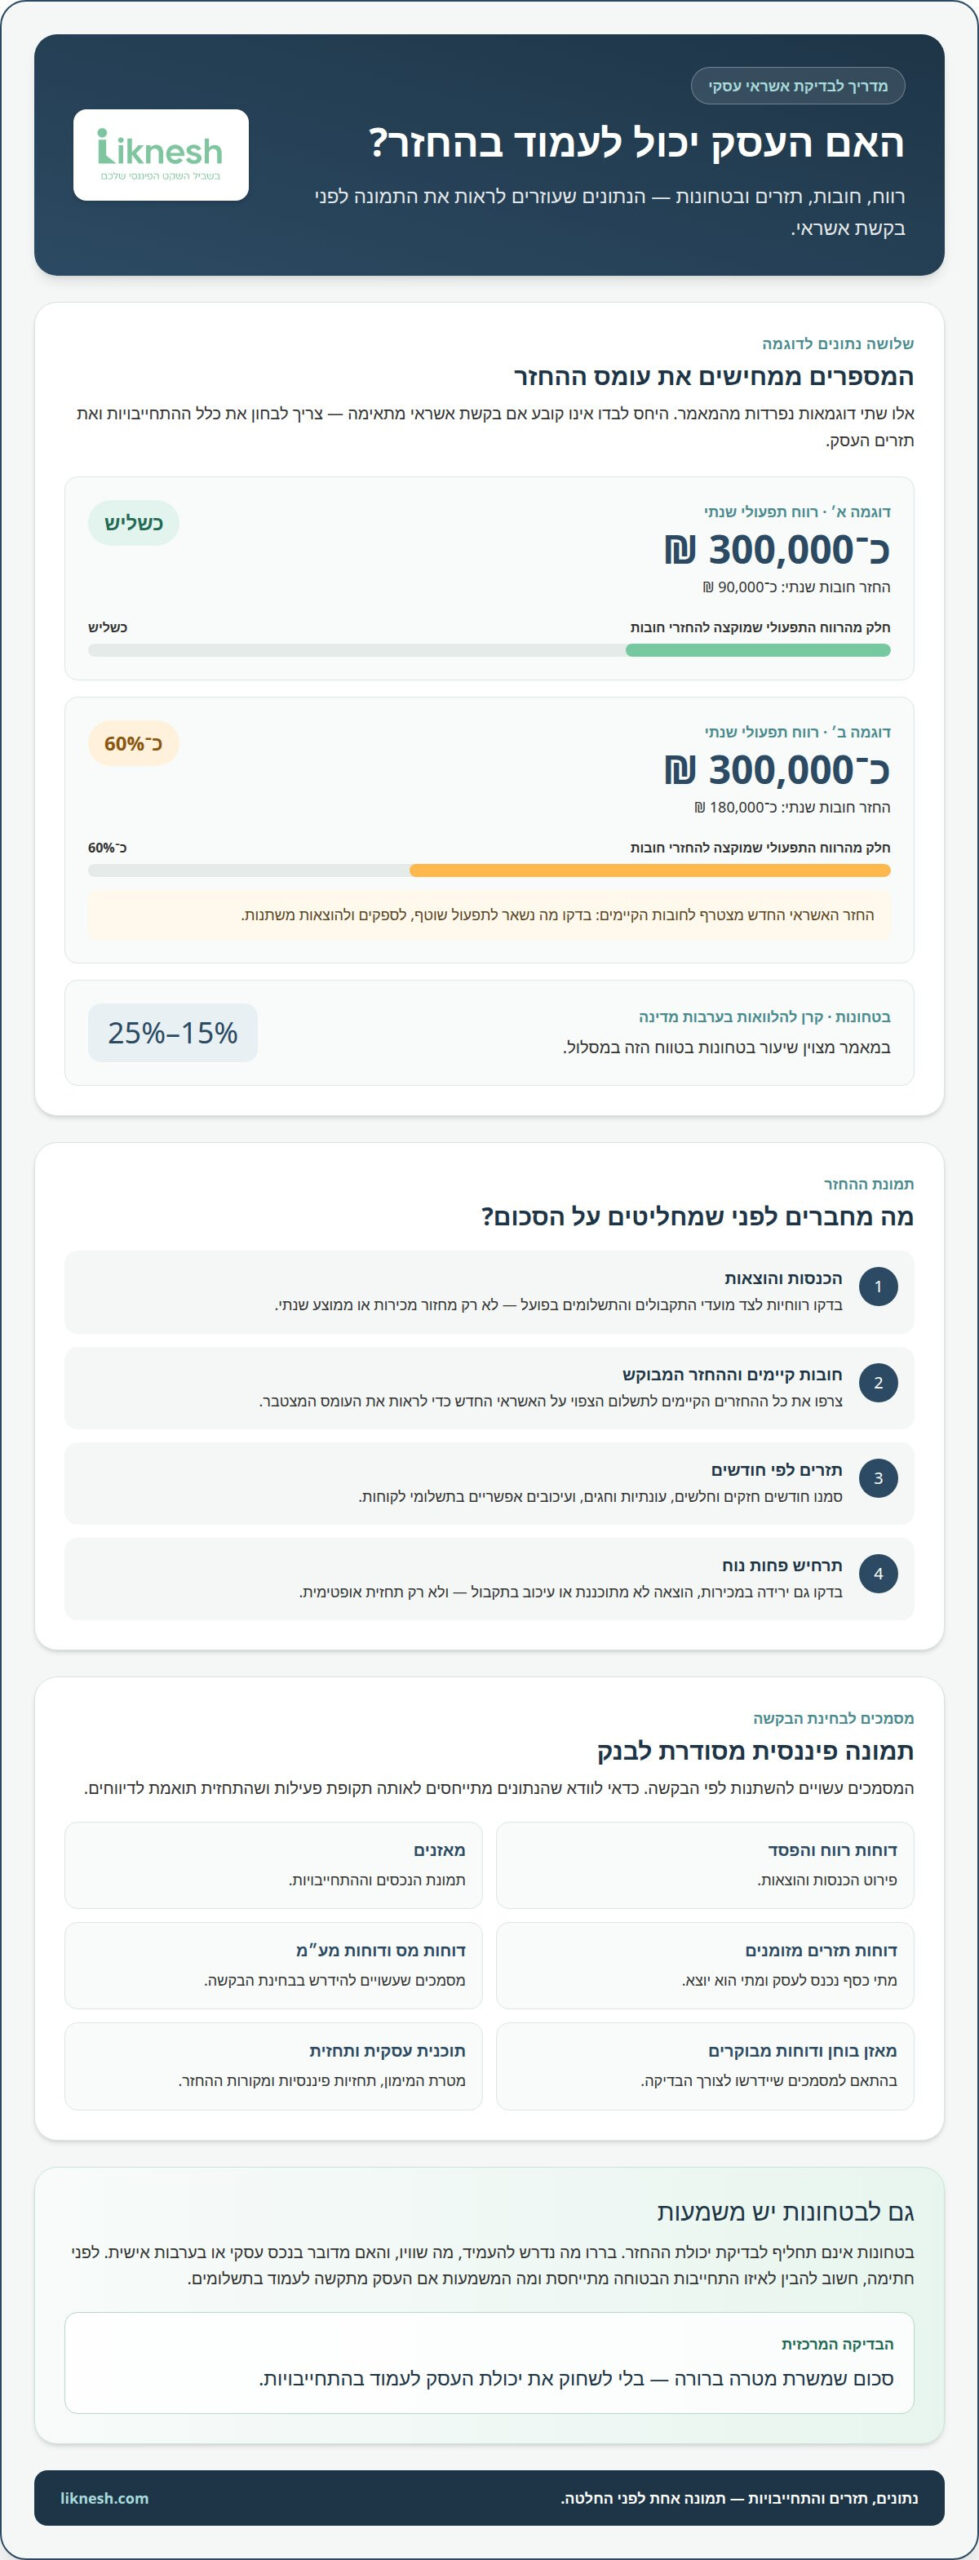
הצעד הראשון הוא למפות את תשלומי החוב הקיימים ולהשוות אותם לרווחיות העסק. לדוגמה, עסק עם רווח תפעולי שנתי של כ־300 אלף שקל והחזר חובות שנתי של כ־90 אלף שקל מקצה כשליש מהרווח התפעולי להחזר. היחס הזה אינו קובע לבדו אם בקשת אשראי מתאימה, אך הוא ממחיש מדוע חשוב לחשב את כלל ההתחייבויות. הלוואה חדשה מצטרפת להחזרים הקיימים, ולכן יש לבחון את העומס המצטבר.
לאחר מכן בונים תחזית תזרים לפי מועדי כניסת הכספים וההוצאות הצפויות. מחזור מכירות שנתי אינו מעיד בהכרח על יתרה זמינה בכל חודש. עסק שמקבל תשלום מלקוחות באיחור, למשל, עשוי להזדקק למימון דווקא לאחר שכבר שילם את הוצאותיו. גם עונתיות וחגים עשויים להשפיע על המכירות מחודש לחודש. תחזית שמציגה ממוצע שנתי בלבד עלולה להסתיר תקופות שבהן ההחזר יתחרה בתשלומי שכר, ספקים או תשלומי חובה.
כדאי לבנות את התחזית בשלבים ברורים:
- רושמים הכנסות והוצאות לפי מועדי התשלום, ולא רק לפי חודש החשבונית.
- מסמנים חודשים חלשים וחזקים, כולל השפעת עונתיות וחגים על המכירות.
- מוסיפים את החזרי החובות הקיימים ואת התשלום הצפוי על האשראי המבוקש.
- בוחנים אם נשאר לעסק מרווח תפעולי לשינויים בהכנסות או בהוצאות.
בשלב הבא מתאימים את מבנה ההחזר לאופן שבו העסק מייצר הכנסות. יש מודלים שבהם ההחזר מחושב כאחוז מהכנסות העסק או מרווחיו. מבנה כזה עשוי להתאים לעסק שהכנסותיו משתנות, אך חשוב להבין מה יקרה להחזר בחודש חלש. לעומת זאת, עסק עם מחזור יציב יכול לתכנן ביתר קלות תשלומים קבועים. בכל מקרה, השוו בין מועדי התקבולים למועדי ההחזר, ואל תסתמכו רק על תחזית אופטימית.
הבדיקה אינה מסתכמת בשאלה אם העסק יכול לשלם בחודש רגיל. בחנו גם תרחיש של ירידה במכירות, הוצאה לא מתוכננת או עיכוב בתשלום מלקוח. לדוגמה, אם התחזית נשענת על לקוח מרכזי, הפרידו בין הכנסה שכבר התקבלה לבין הכנסה שעדיין תלויה בהזמנה עתידית. כך תוכלו לזהות מראש אם סכום האשראי המבוקש נשען על פעילות קיימת או על צמיחה שטרם התממשה.
לפני הגשת הבקשה, הכינו תוכנית עסקית שמחברת בין מטרת המימון ליכולת ההחזר. היא יכולה לכלול נתוני עבר, נתונים מהשנה החולפת, אומדן הכנסות לשנים הבאות, מודל הכנסות, תחזיות פיננסיות, ניתוח שוק ותוכניות צמיחה. הסבירו איזה צורך האשראי אמור לממן, כיצד הוא ישפיע על הפעילות, ומאילו תקבולים יוחזר. נתונים עקביים בין התחזית לפעילות בפועל מאפשרים לבחון את הבקשה באופן ענייני.
המסקנה צריכה להיות מעשית: בקשו סכום שמשרת מטרה ברורה, אך אינו שוחק את יכולת העסק לעמוד בהתחייבויות. אם החזרי החוב כבר תופסים חלק ניכר מהרווח התפעולי, בחנו מחדש את היקף המימון, את תקופת ההחזר ואת תחזית התקבולים. עסק מבוסס עם מחזור הכנסות יציב עשוי להתאים יותר לאשראי בנקאי, אך גם בו נדרשת בדיקת תזרים מפורטת. החלטה המבוססת על נתונים חודשיים, עונתיות וחובות קיימים מספקת בסיס מדויק יותר לבקשה.
בדיקת יכולת החזר ומסמכים פיננסיים שהבנק בוחן
הבנק בוחן אם העסק מסוגל לעמוד בהחזר הכולל והחודשי, לצד צורכי התזרים שלו. לכן בדיקת בקשת אשראי אינה מסתכמת ברווח שמופיע בדוח, אלא מחברת בין הכנסות, הוצאות, התחייבויות קיימות ומועדי תקבולים. גם עסק רווחי עשוי להתקשות לשלם אם לקוחות מתעכבים בתשלום או אם הוצאות מרכזיות מגיעות לפני ההכנסות.
כדי להבין את היחס בין רווח להחזרים, נבחן עסק עם רווח תפעולי שנתי של כ־300 אלף שקל והחזר חובות שנתי של כ־180 אלף שקל. ההחזרים מגיעים בדוגמה לכ־60% מהרווח התפעולי. הנתון אינו קובע לבדו את תוצאת הבקשה, אך הוא מדגיש למה בוחנים את כלל החובות יחד. יש לחשב גם את ההחזר החדש ולבדוק מה נשאר לתפעול שוטף, לספקים ולהוצאות משתנות.
המסמכים מציגים את פעילות העסק מזוויות שונות. דוחות רווח והפסד מפרטים הכנסות והוצאות, מאזן מתאר נכסים והתחייבויות, ודוח תזרים מסייע להבין מתי כסף נכנס ויוצא. לצורך בקשת אשראי, הבנק עשוי לבקש דוחות מע״מ, מאזן בוחן ודוחות מבוקרים. הכנת המסמכים מראש מקלה על השוואת הנתונים בין הדיווחים לתחזית.
- רכזו דוחות רווח והפסד, מאזנים, דוחות תזרים מזומנים ודוחות מס.
- הכינו דוחות מע״מ, מאזן בוחן ודוחות מבוקרים, בהתאם למסמכים הנדרשים לבחינת הבקשה.
- השוו בין הנתונים המדווחים לבין תנועות הכסף בפועל, כדי לזהות פערים או הסברים נחוצים.
- הציגו את מטרת המימון ואת ההשפעה הצפויה שלו על הכנסות והוצאות העסק.
תחזית ההכנסות צריכה להיות מציאותית, ואת ההוצאות יש להעריך בזהירות. אם העסק צופה גידול במכירות, הציגו מה תומך בתחזית, למשל הזמנות קיימות או שינוי מתוכנן בפעילות. אל תבססו את ההחזר על הכנסה שעדיין אינה ודאית. במקביל, כללו הוצאות צפויות כדי להציג תמונה מאוזנת, ולא רק את התרחיש המועדף.
בדקו שהמסמכים מתייחסים לאותה תקופת פעילות ושאין סתירות בין דוח רווח והפסד, דוח מע״מ ותחזית התזרים. לדוגמה, אם התחזית מניחה תקבול מלקוח בחודש מסוים, התשלום הצפוי צריך להופיע גם בתזרים. אם יש פערים שנובעים מעונתיות, משינוי בתנאי תשלום או מהוצאה חד־פעמית, הסבירו אותם בבירור. כך יהיה קל יותר להבין מה עומד מאחורי המספרים.
לפני ההגשה, עברו על הבקשה מנקודת מבט של מי שצריך להעריך את ההחזר: מה סכום המימון, לאיזו מטרה הוא מיועד, ומה מקור התשלום. התאימו את התחזית להוצאות העסק ולמועדי התקבולים, וודאו שהחזרי ההלוואות הקיימות כלולים בחישוב. אפשר להיעזר במחשבונים פיננסיים כדי לבחון את השפעת סכומים ותקופות החזר על התמונה התקציבית, לצד הדוחות העסקיים.
בנוסף, בנקים עשויים לדרוש בטחונות, ערבויות אישיות ודוחות פיננסיים מפורטים. ודאו שהתחזית מציגה הכנסות מציאותיות והוצאות צפויות, לצד תמונה ברורה של מקורות ההחזר.
בטחונות וערבויות
בבקשת אשראי בנקאי, הבנק עשוי לבקש בטחונות כדי לצמצם את הסיכון שבהעמדת הכסף. הבטחונות אינם תחליף לבדיקת יכולת ההחזר, אלא שיקול נוסף. לכן בררו מה העסק מתבקש להעמיד, מה שוויו ואיך הדבר עשוי להשפיע על השימוש השוטף בנכס או בכספים. גם אם העסק מציג פעילות ורווחיות, דרישות הבטחונות עשויות להשפיע על מבנה הבקשה.
בטוחה יכולה להיות נכס או זכות שהבנק יוכל להסתמך עליהם במקרה של קושי בהחזר. בהלוואות בנקאיות עשויים להידרש בטחונות, ולעיתים גם ערבויות אישיות ודוחות פיננסיים מפורטים. חשוב להבחין בין התחייבות של העסק להתחייבות אישית של ערב. לפני חתימה, הבינו איזה סכום מובטח, לאיזו התחייבות ומה המשמעות אם העסק אינו עומד בתשלומים.
בחנו את הדרישה מול מטרת המימון ותזרים העסק. אם הבנק מבקש לשעבד נכס שמשמש גם לפעילות העסקית, שקלו כיצד השעבוד עשוי להשפיע על השימוש בנכס ועל החלטות עתידיות. אם נדרשת ערבות אישית, בעל העסק צריך להבין שההתחייבות אינה נוגעת רק לחשבון העסק. קראו את מסמכי ההתחייבות בשלמותם והפרידו בין סכום ההלוואה, תנאי ההחזר והבטוחה הנדרשת.
בקרן להלוואות בערבות מדינה, שיעור הבטחונות שמצוין הוא 15%-25%. שיעור זה נותן נקודת ייחוס לבחינת דרישה במסלול כזה, אך אינו מבטל את הצורך להבין מה בדיוק נכלל בחישוב. לדוגמה, עסק צריך לברר אם הבטוחה הנדרשת היא כסף נזיל, נכס או ערבות, ומה יישאר זמין לו לצורך הפעילות. מבנה הבטוחה משפיע על הגמישות העסקית, גם כשהאשראי עצמו נועד לצמיחה.
אפשר לבחון בטחונות וערבויות באמצעות רשימה מסודרת:
- מפרטים כל נכס, זכות או ערבות שהבנק מבקש.
- מזהים מי נושא בהתחייבות, העסק, בעליו או ערב אחר.
- משווים את דרישת הבטוחה לסכום האשראי ולמטרת המימון.
- בודקים אילו משאבים יישארו זמינים לתפעול לאחר העמדת הבטוחה.
במימון המגובה בנדל״ן, התקופה עשויה להגיע עד 21 שנה כנגד שעבוד הנכס. פריסה ארוכה יכולה לשנות את גובה התשלום התקופתי, אך השעבוד קושר נכס מסוים להתחייבות. יש לבחון את משך ההלוואה לצד השימוש המתוכנן בנכס, ולא להתמקד רק בתשלום החודשי. לעסק שמסתמך על הנכס לפעילותו, ההשלכות התפעוליות חשובות לא פחות מתנאי ההחזר.
כדי להגיע מוכנים לשיחה עם הבנק, בקשו פירוט של כל בטוחה וערבות וקשרו כל דרישה לסעיף המתאים בהצעה. בדקו אם מדובר בשעבוד נכס, בערבות אישית או בשילוב ביניהם. אם מוצעות כמה חלופות, השוו בין ההתחייבויות ובחנו את השפעתן על נכסי העסק ובעליו. בחירה מושכלת מאזנת בין הצורך באשראי לבין שמירה על גמישות עסקית ועל נכסים חיוניים.
בהלוואה בנקאית, הבנק עשוי לדרוש ביטחונות כתנאי לקבלת הכסף. בקרנות בערבות מדינה שיעור הביטחונות הוא 15%-25%; מימון מגובה נדל״ן יכול להיפרס לתקופה של עד 21 שנה כנגד שעבוד הנכס.
בניית תמהיל אשראי מותאם לעסק
תמהיל אשראי מתאים מתחיל במטרת המימון, ולא במסלול שנשמע נוח. מימון לציוד שונה ממימון להוצאות שוטפות או להרחבת פעילות. לפני שבוחרים מקור, בחנו את רווחיות העסק, את כדאיות ההלוואה ואת היקפה. אם ההשקעה צפויה להגדיל הכנסות, הבינו כיצד ומתי השינוי יתבטא בפעילות. אם המימון נועד לגשר על פער זמני, ודאו שההחזר לא ייצור עומס חדש לאחר שהפער ייסגר.
השלב הבא הוא להשוות הצעות מכמה בנקים בתנאים זהים. השוו בין הריבית, תקופת ההחזר, התשלום התקופתי, דרישות הבטחונות והעלויות הנלוות. ריבית נמוכה יותר אינה מספיקה בהכרח להכרעה, אם תקופת ההחזר קצרה מדי לתזרים העסק. הארכת התקופה משנה גם את העלות הכוללת ואת משך ההתחייבות. בחנו כל הצעה מול צורכי המימון, ולא רק מול הסכום שהבנק מוכן להעמיד.
נכון לקיץ 2026, הלוואה עסקית בנקאית בישראל מתומחרת לרוב בטווח של 6.5% עד 9% ריבית אפקטיבית. באותה תקופה, אשראי חוץ־בנקאי בישראל נע בטווח של 9% עד 14%. הנתונים מצביעים על פער אפשרי בעלויות, אך השוואה מעשית צריכה לכלול גם תקופה, בטחונות וגמישות בהחזר. הצעה עם ריבית נמוכה יותר אינה בהכרח עדיפה אם התנאים האחרים אינם מתאימים למחזור הכסף בעסק.
במקרים מסוימים אפשר לשלב אשראי בנקאי עם אשראי מגוף חוץ־בנקאי. למשל, העסק יכול לבחון מימון בנקאי לצורך מרכזי ומקור נוסף לצורך נקודתי. שילוב כזה מחייב לחשב את כלל ההחזרים יחד, ולא לבחון כל הלוואה בנפרד. כך תוכלו לזהות אם התשלומים מצטברים בחודשים חלשים ואם תנאי כל מקור מתאימים למועד שבו העסק צפוי להשתמש בכסף.
קרנות מימון לעסקים עשויות לפרוס החזרים על פני כמה שנים. פריסה כזו יכולה להתאים להשקעה שהתרומה שלה לעסק נפרסת לאורך זמן, כמו רכישת ציוד. עם זאת, תקופת ההחזר צריכה להתאים למשך השימוש הצפוי במימון ולתזרים שממנו משלמים. אל תבחרו תקופה לפי גובה התשלום בלבד: בחנו גם את העלות הכוללת ואת השפעת ההתחייבות על החלטות עתידיות.
כדי להשוות תמהיל, סדרו את ההצעות לפי אותם שיקולים:
- מטרת האשראי והסכום שנדרש לכל צורך עסקי.
- הריבית האפקטיבית, תקופת ההחזר והתשלום לאורך התקופה.
- הבטחונות והערבויות שכל מסלול דורש.
- התאמת מועדי ההחזרים לעונתיות ולתקבולים הצפויים.
לדוגמה, עסק עונתי יכול לבדוק אם תשלומים קבועים מתאימים לחודשים שבהם הכנסותיו נמוכות. עסק עם הכנסה יציבה עשוי לתכנן ביתר קלות התחייבות חודשית קבועה. אם ההצעה כוללת גרייס (Grace Period), תקופה שבה משלמים רק את הריבית ולא את הקרן, המשמשת להקלה בתזרים בתחילת ההלוואה, בחנו גם את התשלומים שאחריה. כך התמהיל ישקף את דפוס הפעילות בפועל.
לבסוף, הציגו לבנק חלופת מימון והשוו את תנאיה להצעה שקיבלתם. ניהול משא ומתן יכול להתמקד בריבית, בתקופת ההחזר ובדרישות הבטחונות. הכינו נתונים זהים לכל הצעה כדי להבחין בין שינוי בתנאים לבין שינוי בסכום או במשך ההלוואה. תמהיל טוב אינו בהכרח זה שמציע את הסכום הגדול ביותר, אלא זה שמתאים למטרת המימון וליכולת העסק לשאת בהתחייבות לאורך זמן.
גיוס אשראי לעסקים קטנים, גדולים ובעייתיים תזרימית
גודל העסק משנה את אפשרויות המימון, אך אינו קובע לבדו את התאמת האשראי. בעסקים זעירים וקטנים, הבנקים הם עדיין מקור אשראי כמעט בלעדי, לפי הוועדה לבחינת התחרות בשוק האשראי. לכן חשוב להגיע לבנק עם בקשה מאורגנת שמציגה את מטרת המימון, הנתונים הפיננסיים והדרך שבה העסק מתכוון להשתמש בכסף. בקשה ברורה עוזרת למקד את הדיון בצורך העסקי ובהחזר האפשרי.
עסק קטן שמבקש לממן ציוד, למשל, צריך להציג כיצד הרכישה קשורה לפעילות ולהכנסות הצפויות. עסק גדול יותר עשוי לבחון כמה מקורות אשראי, אך גם עליו להציג באופן מסודר את צורכי המימון ואת התחייבויותיו. בשני המקרים, תוכנית עסקית יכולה לכלול את מודל ההכנסות, תחזיות פיננסיות, ניתוח שוק ותוכניות צמיחה. הבקשה צריכה להסביר מה מממנים, ולא להסתפק בציון סכום.
עסקים יכולים לבחון גם את קרן ההלוואות בערבות מדינה. נכון ל־2026, המסלול הכללי פתוח לעסקים שמחזורם השנתי עד 100 מיליון שקל. במסלול הכללי, סכום ההלוואה נגזר מהגבוה מבין 500,000 שקל או 8% מהמחזור השנתי. אלה תנאי המסלול המופיעים במידע על הקרן, ולכן יש להבחין בינם לבין הצעה בנקאית רגילה. בקשת הלוואה מקרן עשויה להימשך 1-3 חודשים, ויש להביא את משך הטיפול בחשבון בתכנון הצורך.
עסק הנתון בלחץ תזרימי צריך להבחין בין מחסור זמני בכסף לבין בעיה מתמשכת בפעילות. לדוגמה, עיכוב בתשלום מלקוח עשוי ליצור פער בין מועד התשלום לספק לבין מועד התקבול. במקרה כזה, הבקשה צריכה להציג את לוח התשלומים ואת מקור הכסף הצפוי לסגירת הפער. אם ההוצאות גבוהות מההכנסות לאורך זמן, אשראי נוסף לבדו אינו מסביר כיצד העסק יוכל לעמוד בהחזרים.
כשיש מינוס, חשוב להשוות את הריבית על האשראי החדש לריבית על המינוס הקיים. כללו בהשוואה גם את תקופת ההחזר, דרישות הבטחונות והתשלום בפועל, ולא רק את שיעור הריבית. אשראי חוץ־בנקאי עשוי להיות זמין ומהיר יותר, אך הריבית עליו גבוהה יותר ביחס להלוואה בנקאית. לכן בחנו אם מהירות קבלת הכסף מצדיקה את העלות ואת תנאי ההחזר.
הצגת חלופה יכולה לסייע גם במשא ומתן מול הבנק. אם העסק קיבל הצעה נוספת, השוו את הריבית, התקופה והבטחונות והציגו את הנתונים באותה מתכונת. פער של שתי נקודות ריבית בהלוואה עשוי להצטבר לאלפי שקלים לאורך שלוש שנים. אל תשוו הצעות על בסיס הסכום בלבד, שכן משך ההחזר והדרישות הנלוות משנים את ההתחייבות.
לפני הגשת הבקשה, הכינו תיק הכולל תוכנית עסקית, נתונים פיננסיים ומטרת מימון מוגדרת. ציינו אם מדובר בצורך חד־פעמי, בצמיחה מתוכננת או בפער תזרימי, והסבירו כיצד האשראי משתלב בפעילות. תהליכי אשראי בבנקים או בקרנות בערבות מדינה עשויים להימשך מספר שבועות עד חודשים, ולכן אם העסק זקוק לכסף במועד מסוים, כללו את זמן הטיפול בתכנון.
אם קשה לתרגם את צורכי העסק לבקשת מימון ולתוכנית פעולה, אפשר לבחון ליווי עסקי ממוקד שיסייע לעשות סדר ביעדים, בנתונים ובחלופות המימון.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מספקת ליווי עסקי אסטרטגי כשצריך לבחון החלטות אשראי בעסק לצד התחייבויות אישיות ומשפחתיות. במסגרת הליווי אפשר לעשות סדר במטרות העסק, בצורכי המימון ובהשפעת ההחזרים על התכנון הכלכלי הרחב. כך אפשר לבחון את ההחלטה מתוך תמונה כוללת, ולא רק דרך הצעת אשראי בודדת.
כאשר המימון קשור גם לרכישת נכס או למשכנתא, ייעוץ וליווי משכנתאות מסייעים לבחון את ההחלטה בהקשר המתאים. לתכנון ההכנסות, ההוצאות והתחייבויות המשפחה אפשר להיעזר גם בתכנון פיננסי וכלכלת המשפחה. פנו ל־Liknesh כדי לשוחח על האפשרות המתאימה לצרכים שלכם.
הפכו את החלטת המימון לצעד מתוכנן
אשראי אינו יעד בפני עצמו, אלא כלי שאמור לקדם את העסק בלי לצמצם את מרחב הפעולה שלו. לפני שמתחייבים, הגדירו מה העסק רוצה לאפשר באמצעות המימון ואיך תיראה הצלחה בפועל. יעד ברור, כמו רכישת ציוד או הרחבת פעילות, מחבר בין ההחלטה הפיננסית לתוכנית העסקית. הוא גם מאפשר לבדוק בהמשך אם המימון שירת את מטרתו.
ייעוץ לגיוס אשראי בנקאי לעסקים מסייע לבחון את החלטת המימון כחלק מהתמונה העסקית הרחבה. אם נדרש סדר במטרות, בחלופות ובתוכנית הפעולה, ליווי עסקי אסטרטגי הוא צעד מתאים להמשך. הגיעו לשיחה עם השאלות שמעסיקות אתכם ועם הכיוון שאליו תרצו להוביל את העסק, כדי להפוך את המידע להחלטה מעשית.
פנו ל־Liknesh לשיחה על הצעד הבא, ובחנו יחד כיצד להתקדם מתוך תכנון ושיקול דעת.
שאלות נפוצות על גיוס אשראי לעסקים
אז איך כדאי לי לגייס אשראי לעסק שלי?
התחילו בהתאמת סוג המימון לאופי הצורך: צורך נקודתי עשוי להתאים למסגרת זמינה, והשקעה מתמשכת עשויה להצדיק הלוואה עם לוח תשלומים. למשל, עסק שממתין לתשלום על עבודה שהושלמה יכול לבחון פתרון קצר־טווח, בעוד שרכישת מכונה משרתת את העסק לאורך זמן. ההבחנה הזאת עוזרת להתאים את מבנה המימון לשימוש בכסף, במקום להעמיס על העסק התחייבות שאינה מתאימה לצורך.
איך זה עובד?
התהליך מתקדם בדרך כלל משיחת בירור ראשונית, דרך בדיקת הבקשה ועד לקבלת הצעה והחלטה אם לקבל אותה. לאחר אישור עקרוני, הבנק קובע את הריבית ואת תקופת ההחזר, וכן אם יאושרו גרייס או תשלום בלון ולכמה זמן. לכן אל תתייחסו לאישור הראשוני כאילו הוא ההצעה הסופית. לפני התחייבות, קראו את התנאים הסופיים והשוו אותם לציפיות העסק.
איך לדבר נכון עם הבנקים?
נהלו את השיחה סביב שאלות שהבנק יכול להתייחס אליהן: מתי העסק צריך את הכסף, האם הוא נדרש בפעימה אחת או בהדרגה, ואיזה שינוי בפעילות הוא אמור לאפשר. אם יש בעסק כמה בעלי תפקידים, תאמו מראש מי יציג את הנתונים ומי מוסמך לדון בתנאים. כך תוכלו למנוע מסרים סותרים ולשמור על שיחה עניינית גם כשעולות שאלות על הסיכון או על מטרת המימון.
איך מגדילים את הסיכוי לאישור?
הראו שהעסק מנהל את התחייבויותיו בעקביות ושיש הסבר ברור לכל חריגה בולטת. לפני הפנייה, עברו על תשלומים שחזרו, חריגות ממסגרות או שינויים חדים בפעילות, והכינו הסבר עובדתי לכל אירוע רלוונטי. אם כבר ננקטו צעדים לתיקון, תארו אותם בקצרה והסבירו כיצד הם משתקפים בהתנהלות הנוכחית. מידע ברור מסייע לבנק להבין את ההקשר, ולא רק לראות נתון חריג.
איך מגייסים אשראי מבנק?
אפשר להתחיל בשיחה עם הבנק שבו מתנהלת הפעילות העסקית ולברר מה נדרש לבחינת סוג האשראי המבוקש. אם העסק זקוק למסגרת לשימוש חוזר, הגדירו אילו תקבולים אמורים להחזיר אותה. אם מדובר במימון חד־פעמי, פרטו מתי יידרש הכסף ואיזה תשלום הוא נועד לכסות. ההבחנה עוזרת למקד את הבירור במבנה המתאים לפני שמתקדמים להצעה מחייבת.
גיוס אשראי לעסקים, כיצד ניתן לבצע זאת?
מלבד הלוואה רגילה, אפשר לבחון פתרונות שמתאימים לאופי הפעילות. בפקטורינג, למשל, מממן מעביר לעסק חלק מערך החוב של לקוח ואת היתרה במועד פירעון האשראי. פתרון כזה קשור לחשבוניות ולתשלומים מלקוחות, ולכן הוא שונה מהלוואה כללית שאינה תלויה בחוב מסוים. בדקו אם מקור המימון מתאים לעסקאות שיוצרות בפועל את הצורך, ולא רק לסכום המבוקש.
גיוס אשראי, מיחזור ואיחוד הלוואות: מה ההבדל?
גיוס אשראי מוסיף לעסק מקור מימון חדש. מיחזור חובות מחליף או מסדר מחדש התחייבויות קיימות, ואיחוד הלוואות מרכז כמה חובות למימון אחד. ההבדל המעשי הוא אם העסק מוסיף כסף לפעילות, משנה את תנאי החוב הקיים או מפשט את ניהול התשלומים. לדוגמה, איחוד עשוי לצמצם את מספר מועדי התשלום, אך חשוב להשוות את מלוא התנאים ולא להניח שפישוט פירושו בהכרח חיסכון.
האם אפשר לשלב בין אפיקי גיוס אשראי?
כן, אפשר להקצות אפיקי מימון שונים לצרכים נפרדים, למשל מימון אחד לרכישת ציוד ואחר לפער שנוצר מחשבוניות שטרם נפרעו. כדי לנהל שילוב כזה, תעדו לכל מקור את מטרת השימוש, מועד המשיכה, מועדי התשלום והנכסים או ההכנסות הקשורים אליו. אל תבחנו כל מסגרת בנפרד בלבד: ריכוז ההתחייבויות יאפשר לראות אם כמה תשלומים מתנגשים ולתכנן את השימוש בכסף בהתאם.


