
ייעוץ להתייעלות תפעולית וכלכלית בעסק בוחן הוצאות, תמחור, מיסוי, תזרים מזומנים ותהליכי עבודה, כדי לזהות היכן אפשר לשפר את ההתנהלות. הוא מסייע לתרגם נתונים פיננסיים ותפעוליים לתוכנית עבודה עם יעדים ברורים ומעקב אחר הביצוע. כך אפשר לקבל החלטות על בסיס תמונה מסודרת של העסק.
כשההוצאות מצטברות, ההכנסות משתנות והמשימות היומיומיות לא עוצרות, קשה לדעת מה דורש טיפול קודם. הפתרון לא תמיד טמון בקיצוץ נוסף: לפעמים נכון לבחון מחדש את התמחור, לבדוק מתי כסף נכנס ויוצא, או לשפר תהליך עבודה שצורך זמן ומשאבים.
במאמר תכירו את הבדיקות המרכזיות בתהליך: מיפוי הוצאות, בחינת תמחור ומיסוי, בניית תחזית תזרים ותקציב, והגדרת מדדים למעקב אחר ביצועי העסק. נראה גם כיצד תוכנית עבודה וסדרי עדיפויות מתרגמים את הממצאים לצעדים מעשיים. המטרה היא להבין היכן העסק עומד, כיצד לעקוב אחר השינוי, והאם הוא מתקדם בכיוון הרצוי.
נקודות מפתח
- מיפוי ההוצאות לפי סעיפים עוזר לזהות עלויות שאפשר לבחון מחדש, ובהן עמלות, ספקים, ביטוחים והוצאות תפעול.
- בדיקת התמחור לצד הוצאות העסק והמיסוי מספקת תמונה מלאה יותר של הרווחיות מכל מכירה.
- תחזית תזרים מזומנים מסייעת לצפות פערים בין מועדי ההכנסות לתשלומים ולתכנן בהתאם.
- הגדירו יעדים ומדדים ברורים, ועקבו אחריהם כדי לראות אם השינויים בתוכנית העסקית משפרים את הביצועים.
- תקציב המבוסס על נתוני העסק, לצד בקרה שוטפת והיערכות להוצאות בלתי מתוכננות, תומך בקבלת החלטות מושכלת.
1. בדיקת הוצאות העסק
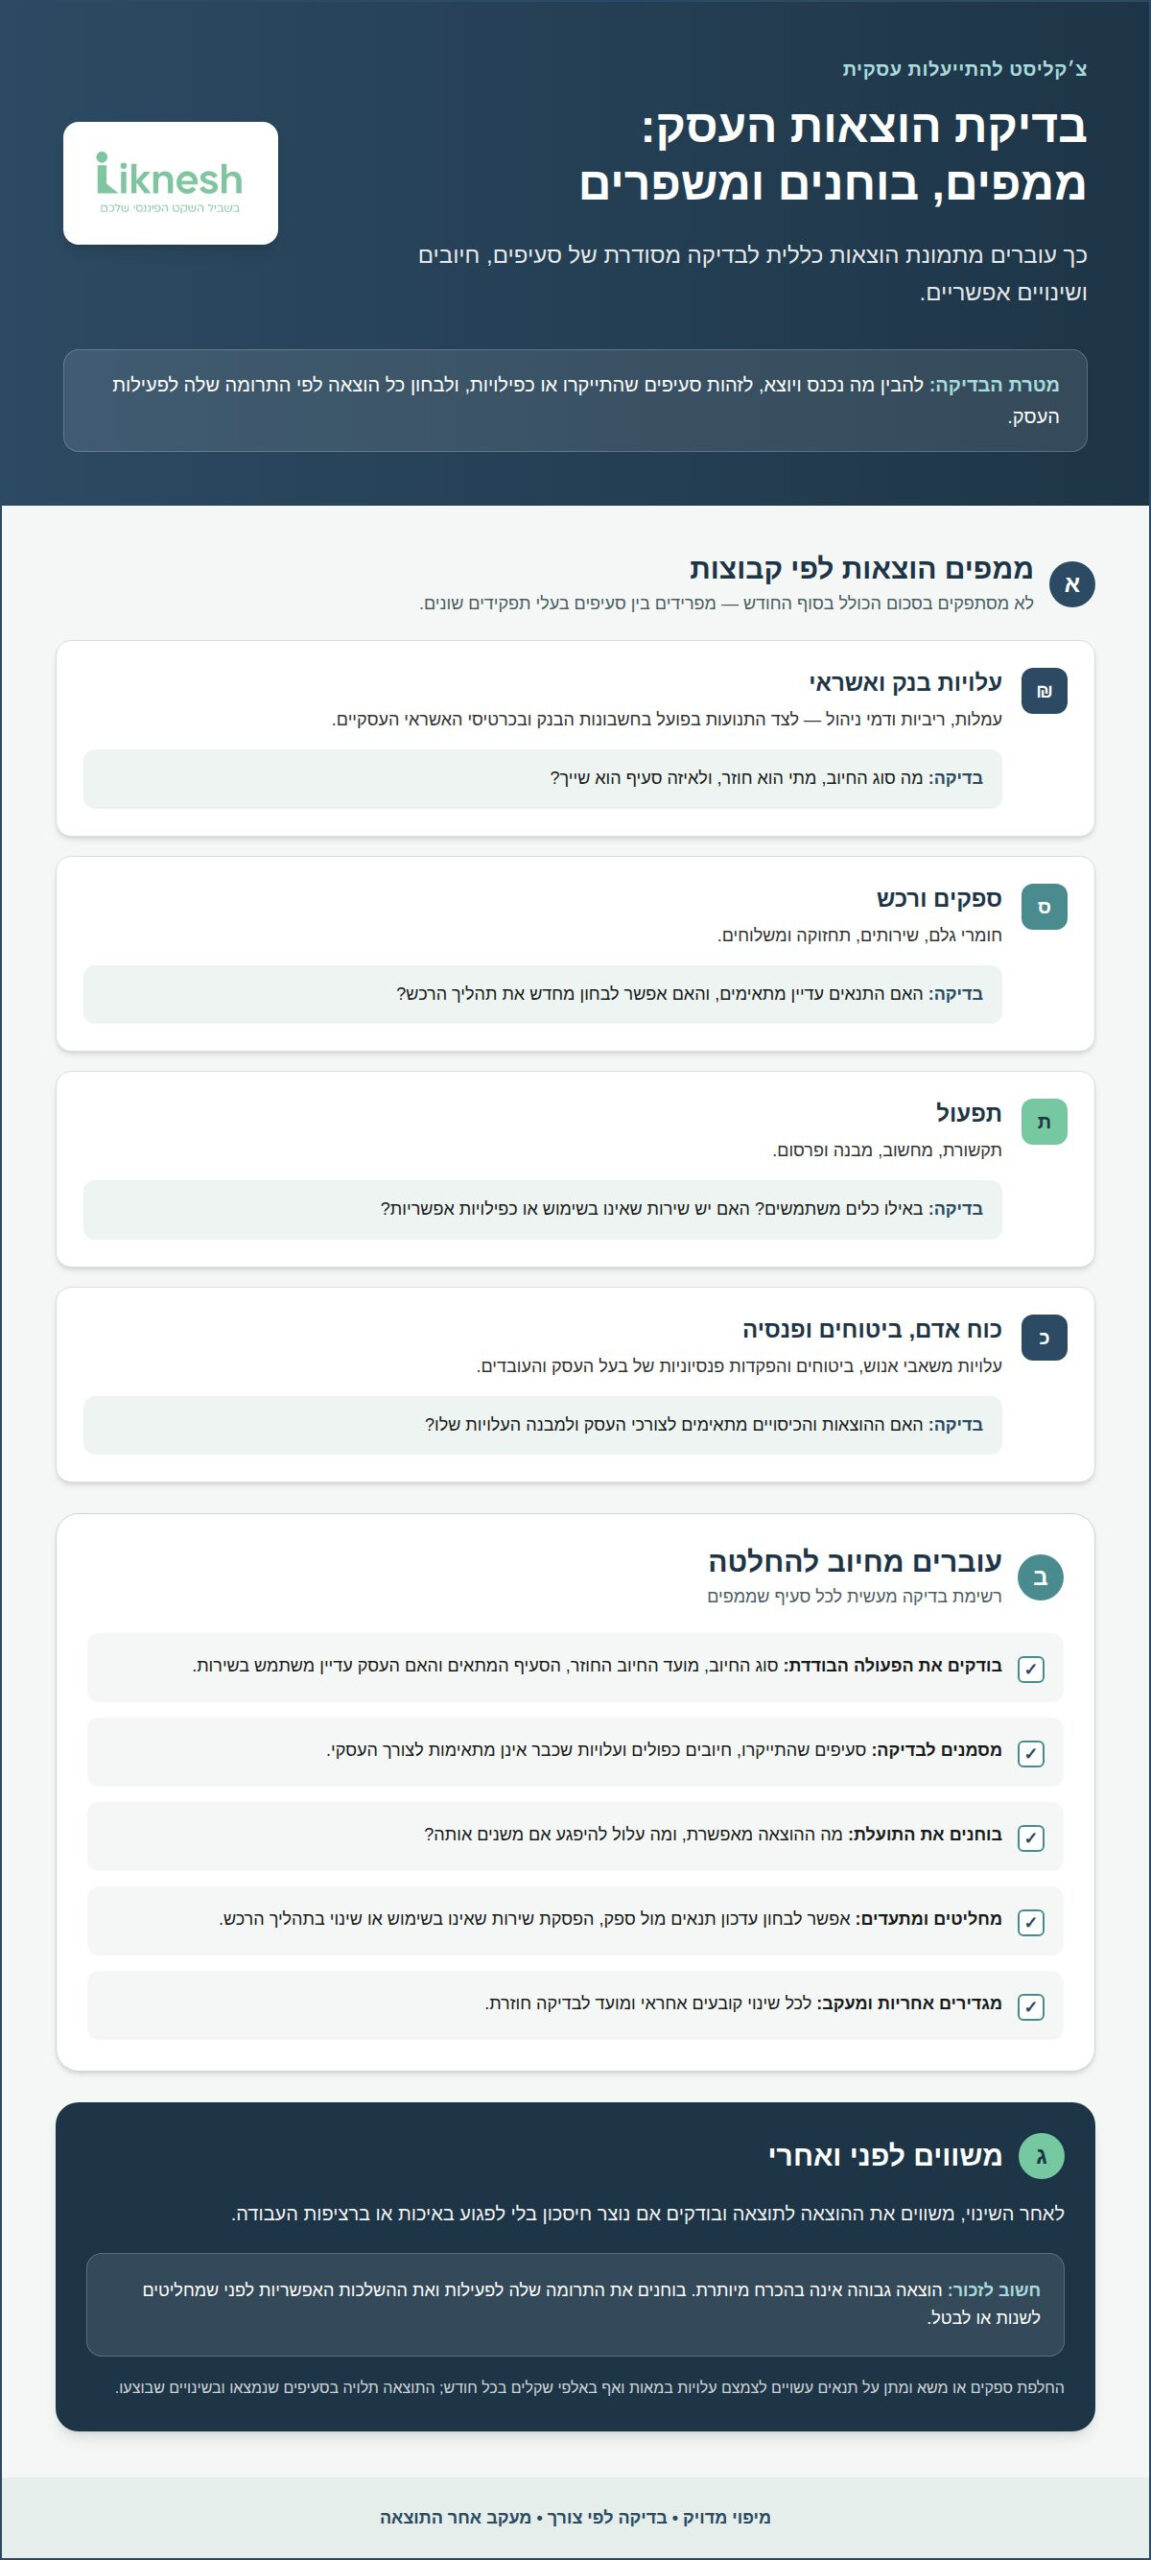
בדיקת הוצאות מתחילה בהתייחסות לעסק דרך הכנסותיו והוצאותיו: מה נכנס, מה יוצא, ואילו הוצאות תומכות בפעילות. כדי לקבל תמונה שימושית, ממפים את ההוצאות לפי סעיפים ולא מסתפקים בסכום הכולל בסוף החודש. כך אפשר להבחין בין הוצאה קבועה, כמו שכירות, להוצאה שמשתנה לפי היקף המכירות, כמו משלוחים או חומרי גלם. המיפוי עוזר לזהות סעיפים שהתייקרו, חיובים כפולים ועלויות שכבר אינן מתאימות לצורך העסקי.
השלב הבא הוא לעבור על חשבונות הבנק וכרטיסי האשראי העסקיים, עד לרמת הפעולה הבודדת. בודקים את סוג החיוב, מועד החיוב החוזר, הסעיף המתאים והאם העסק עדיין משתמש בשירות. למשל, חיוב חודשי עבור מערכת מחשוב עשוי להימשך גם לאחר שהעסק עבר לכלי אחר. גם עמלות בודדות חשובות: בחינת עמלות, ריביות ודמי ניהול לצד התנועות בפועל עוזרת להבין את העלות המצטברת של ניהול הכסף.
כדאי למפות את ההוצאות לפי קבוצות מעשיות, כדי לא להשוות בין סעיפים שאינם דומים:
- עלויות בנק ואשראי, כגון עמלות, ריביות ודמי ניהול.
- ספקים, לרבות חומרי גלם, שירותים, תחזוקה ומשלוחים.
- תפעול, כמו תקשורת, מחשוב, מבנה ופרסום.
- כוח אדם, ביטוחים והפקדות פנסיוניות של בעל העסק והעובדים.
בכל קבוצה בוחנים כיצד ההוצאה קשורה לפעילות העסק. לדוגמה, את הוצאות הפרסום בוחנים לפי תפקידן בעסק ולא רק לפי סכום החשבונית. את עלויות המחשוב בוחנים לפי הכלים שבשימוש ולפי כפילויות אפשריות. גם הוצאות על משאבי אנוש ועל מבנה נכללות בתמונה, משום שהן משפיעות על העלויות השוטפות. הוצאה גבוהה אינה בהכרח מיותרת; חשוב לבדוק מה היא מאפשרת ומה עלול להיפגע אם תשונה.
לאחר המיפוי, מסמנים סעיפים שכדאי לבחון מחדש ובודקים אילו צעדים מתאימים: עדכון תנאים מול ספק, הפסקת שירות שאינו בשימוש או שינוי בתהליך הרכש. אפשר לכלול בתהליך גם בחינה של ביטוחים וחסכונות פנסיוניים של בעל העסק ועובדיו. אין פירוש הדבר שיש לבטל כיסוי או הפקדה באופן אוטומטי, אלא לבדוק את התאמתם לצורכי העסק ולמבנה ההוצאות. לכל שינוי כדאי להגדיר אחראי ומועד מעקב, כדי לבדוק אם העלות אכן השתנתה.
לבסוף, משווים בין ההוצאה לפני השינוי לבין התוצאה אחריו, ובודקים אם נוצר חיסכון בלי לפגוע באיכות או ברציפות העבודה. לעיתים החלפת ספקים או משא ומתן על תנאים עשויים לצמצם עלויות במאות ואף באלפי שקלים בכל חודש. הסכום תלוי בסעיפים שנמצאו ובשינויים שבוצעו, ולכן אין להניח מראש שכל עסק יגיע לאותה תוצאה. בדיקה מסודרת הופכת קיצוץ אקראי לבחירה עסקית: שומרים על מה שתומך בפעילות, ומטפלים במה שמכביד עליה.
לאחר איסוף הנתונים, מרכזים את העלויות כדי להבין את תרומתן לפעילות, ולא רק את גובהן. אפשר לבחון יחד עלויות של ספקים, תקשורת, מחשוב ומבנה ולשאול אם כל סעיף עדיין נחוץ ועד כמה הוא משרת את העסק. גם הוצאה שאינה משתנה מדי חודש ראויה לבדיקה, משום שדמי ניהול, ריביות ועמלות עשויים להצטבר לצד עלויות ביטוח וספקים. כך מתקבלת תמונה רחבה של העלויות, בלי לערבב בין סעיפים בעלי תפקידים שונים.
כדי שהבדיקה תתמוך בהחלטות, מתעדים מה נבדק, מה נמצא ומה דורש בירור נוסף. בהוצאות פרסום ומשאבי אנוש בוחנים, למשל, את הכדאיות בהקשר של פעילות העסק; במחשוב ובמבנה בודקים אם העלות מתאימה לצורך הקיים. גם הוצאות ביטוח וחסכונות פנסיוניים של בעל העסק והעובדים ראויות להיכלל בבדיקה, תוך התייחסות להתאמתם ולא רק לסכום. מיפוי כזה מסייע להבחין בין סעיף שמצריך פעולה לבין הוצאה שתומכת בעסק, ולמקד את ההמשך בנושאים הרלוונטיים.
2. בדיקת תמחור ומיסוי
מחיר של מוצר או שירות צריך לשקף יותר מעלות חומרי הגלם. מחשבים את העלויות הישירות, כמו עבודה, רכיבים ומשלוח, ומביאים בחשבון גם הוצאות עקיפות של העסק. כך אפשר לבדוק אם המחיר תומך ברווחיות או מייצר מכירות בלי להשאיר לעסק מספיק משאבים להמשך הפעילות. לדוגמה, שירות שדורש זמן להכנה, לביצוע ולתיקונים עשוי לעלות לעסק יותר מכפי שנראה לפי שעות העבודה מול הלקוח.
הבדיקה מתחילה בפירוט ההצעה ללקוח: מה כלול במחיר, אילו משאבים נדרשים לאספקת השירות ואילו תנאים משנים את העלות. לאחר מכן משווים בין המחיר שנגבה לעלויות ובודקים מה המרווח שנותר לעסק. אם מחיר קבוע חל גם על הזמנה מורכבת, בודקים אם התוספות הנדרשות מתומחרות בנפרד. אם ניתנת הנחה, בוחנים כיצד היא משפיעה על ההכנסה שנותרת לאחר כיסוי העלויות. כך אפשר לזהות שירותים שמושכים לקוחות אך מכבידים על הרווחיות.
גם תמהיל המוצרים והשירותים חשוב. מוצר אחד עשוי להימכר היטב, אך לדרוש טיפול רב או להיות כרוך בעלויות משתנות גבוהות. מוצר אחר עשוי להימכר פחות, אך להשתלב בקלות בתהליך הקיים. בחינת הרווחיות לפי מוצר, שירות או סוג לקוח עוזרת להחליט היכן לעדכן מחיר, לשנות את מבנה ההצעה או להתמקד בפעילות שמשרתת את העסק. ההחלטה נשענת על פירוט העלות וההכנסה בכל פעילות, ולא רק על תחושת בטן.
כדאי לבדוק גם אם המחיר מוצג ללקוח באופן ברור. הצעה שמפרידה בין שירות בסיסי לתוספות מבהירה מה כלול ומסייעת לתמחר עבודה חריגה לפי המשאבים שהיא דורשת. לדוגמה, אם שינוי בהזמנה מחייב רכישת חומרים נוספים או זמן עבודה נוסף, בודקים כיצד הדבר משתקף בהצעת המחיר. כך מצמצמים פערים בין מה שהובטח למה שבוצע, ומשפרים את היכולת להעריך את הרווחיות בפועל.
בצד המיסוי, התכנון בוחן את התחייבויות העסק ואת השפעתן על התמחור ועל הכסף הזמין לפעילות. בצד המיסוי, חשוב להביא את מועדי תשלום המס בחשבון בתכנון ההכנסות וההוצאות. בחינת המס מתייחסת גם לסוג הפעילות, למבנה ההוצאות ולתיעוד העסקאות, כדי לזהות אפשרויות לצמצום הוצאות מס באמצעות תכנון מתאים ועמידה בדרישות החוק. אין פירוש הדבר שכל הוצאה מוכרת או שאפשר לשנות את חיוב המס כרצוננו; הבדיקה מתמקדת בהתאמה בין פעילות העסק, הנתונים וההתנהלות הנדרשת.
כדי לתרגם את הממצאים להחלטות, מרכזים את התמחור ואת סעיפי המס לצד נתוני המכירות והעלויות. מסמנים שירותים שבהם המחיר אינו מכסה את המשאבים הנדרשים ובודקים אם שינוי במחיר, בתכולת השירות או בתהליך העבודה יצמצם את הפער. לאחר השינוי משווים את התמחור החדש להכנסה ולעלות בפועל. כך נוצרת שיטה שמחברת החלטות מסחריות לתכנון פיננסי ומסייעת להימנע מתמחור שאינו תומך בפעילות העסק.
3. בניית תוכנית עסקית ומעקב אחר ביצועים
תוכנית עסקית מחברת בין המצב הקיים ליעדים מעשיים. ייעוץ להתייעלות תפעולית וכלכלית בעסק נשען על אבחון חוזקות, חולשות, הזדמנויות ואיומים, לצד בחינת התהליכים והנתונים הפיננסיים. לדוגמה, עסק שמקבל פניות רבות אך מתקשה להפוך אותן למכירות יכול לבחון את שלבי הטיפול בפנייה, את השירות ואת התאמת ההצעה. כך מגדירים בעיה שאפשר לטפל בה, במקום להסתפק ביעד כללי כמו ״לצמוח״.
בשלב התכנון מנסחים יעדים פיננסיים ותפעוליים, בוחרים פעולות ומגדירים אחראי לכל משימה. תוכנית עבודה שנתית יכולה לכלול יעדי הכנסה, צעדים לשיפור תהליכים, פעילויות שיווקיות ואבני דרך. תוכנית אסטרטגית עשויה להתפרס על פני שלוש שנים, אך כדאי לפרק אותה למשימות שאפשר לקדם ולבחון לאורך הדרך. יעד ברור מתאר את התוצאה הרצויה, את דרך המדידה ואת הפעולה הנדרשת כדי להתקדם.
כדי שהיעדים לא יישארו על הנייר, בוחרים מדדים שמתאימים למטרה ולפעילות. עסק שמבקש לשפר מכירות יכול לעקוב אחר מספר הפניות, שיעור הפניות שהפכו לעסקאות והיקף המכירות בפועל. כשמטרת השינוי היא שיפור השירות, בוחנים משובים, תלונות וחוויית לקוח לאורך תהליך המכירה ולאחריו. בעסק שמתמקד בתפוקה אפשר למדוד את היקף העבודה שהושלמה ואת הזמן שנדרש לביצועה.
- משייכים לכל יעד מדד, אחראי ומשימה ברורה.
- קובעים סדרי עדיפויות ומועדים לבחינת ההתקדמות.
- מגדירים כיצד למדוד את השפעתו של כל שינוי.
תדירות המעקב תלויה בתהליך ובמידע שנאסף. מעקב אחר מכירות יכול להתבצע מדי יום, מדי שבוע או מדי חודש, בהתאם לנהלי העסק. בדיקה קבועה עוזרת לזהות פערים מוקדם. למשל, אם מספר הפניות נשאר יציב אך פחות מהן הופכות לעסקאות, בוחנים את שלבי המכירה ואת אופן הטיפול בפניות. כך נמנעים משינוי גורף בתוכנית השיווק לפני שמבינים היכן נוצר הקושי.
מדידת זמן העבודה יכולה להצביע על שלבים שצורכים משאבים ואינם מקדמים את המשימה. אם הזמנות מתעכבות שוב ושוב באותו ממשק, ממפים את רצף הפעולות, מזהים את צוואר הבקבוק ומחדדים את הנוהל. לאחר השינוי בודקים את זמן הביצוע ואת איכות התוצאה. ייעוץ להתייעלות תפעולית וכלכלית בעסק מחבר בין ממצאים כאלה לתוכנית עבודה, כדי לבחון גם את השפעת השינוי על ביצועי העסק.
סוקרים את התוכנית העסקית באופן שוטף ומשווים את ההתקדמות לתוצאות המתוכננות. אם יעד אינו מתקדם, בודקים אם חסרים משאבים, אם המשימה אינה מוגדרת היטב או אם הנחות התכנון השתנו. לאחר מכן מעדכנים את סדרי העדיפויות ואת לוחות הזמנים ומתעדים את ההחלטה. במסגרת ייעוץ להתייעלות תפעולית וכלכלית בעסק, מעקב כזה עוזר לקבוע מה לבצע כעת, מה לשנות ואיך לבחון את ההתקדמות בהמשך.
לאחר מיפוי ההוצאות ובחינת אפשרויות החיסכון, אפשר לבנות תקציב עסקי על בסיס תוכנית העבודה ולעקוב אחר העמידה בו. תכנון פיננסי לעסק עשוי לכלול תוכנית עסקית עם יעדים פיננסיים, אסטרטגיות להשגתם ותחזית תזרים מזומנים. כך התקציב והתכנון הפיננסי נשענים על יעדים ואסטרטגיות, ואפשר לבחון את העמידה בתקציב לצד ההתקדמות בתוכנית העסקית.
תהליך ייעוץ להתייעלות כלכלית בעסק עשוי לכלול בניית תוכנית עבודה שנתית. ליווי להתייעלות עסקית יכול לחבר תוכנית עבודה לסדרי עדיפויות ולוחות זמנים, לעקוב אחר היישום ולעדכן את התוכנית לפי הצורך. יישום אסטרטגיה כולל תרגום תוכניות העבודה לפעולה ומדידה ובקרה לפי ביצועי הארגון. ניתוח פיננסי לעסק יכול לכלול בחינת דוחות כספיים, זיהוי נקודות חוזקה ותורפה ופיתוח תוכניות לשיפור הביצועים הפיננסיים. כך מחברים בין הנתונים הפיננסיים, תוכניות השיפור ומעקב הביצועים, ומעדכנים את התוכנית ואת התקציב בהתאם לממצאים ולצורך.
4. בניית תזרים מזומנים
תזרים מזומנים מתאר את תנועת הכסף פנימה והחוצה מהעסק בתקופה מסוימת. הוא עונה על שאלה מעשית: האם הכסף צפוי להיות זמין במועד התשלום לספקים, לעובדים ולהוצאות השוטפות? עסק יכול להציג מכירות ועדיין להתמודד עם פער זמני, אם הלקוחות משלמים אחרי מועד התשלום לספקים. לכן בונים תחזית לפי מועדי קבלת הכסף והתשלומים, ולא רק לפי סכומי ההכנסות וההוצאות הכוללים.
השלב הראשון הוא לרכז את כל התקבולים הצפויים ולתעד מתי הכסף אמור להיכנס בפועל. מפרידים בין חשבונית שהופקה לתשלום שהתקבל, ומציינים אם מועד הגבייה תלוי באישור, באספקה או בתנאי התשלום שסוכמו. לדוגמה, בעסק שמספק שירות לאחר חתימה על הזמנה, התשלום עשוי להתקבל אחרי מועד המכירה. תיעוד שני המועדים מבהיר מתי ההכנסה נרשמת ומתי הכסף זמין לתשלום התחייבויות.
בשלב הבא ממפים את היציאות לפי מועד החיוב, ולא רק לפי סוג ההוצאה. לצד הוצאות קבועות כמו שכירות או שכר, רושמים תשלומים לספקים, רכישות ציוד, החזרי הלוואות והתחייבויות נוספות. כך אפשר לזהות אם כמה תשלומים מתרכזים באותה תקופה, גם כשההכנסות מתקבלות במועד אחר. תחזית יעילה מבחינה בין תשלום שכבר נקבע לבין הוצאה שעדיין תלויה בהחלטה או בהיקף הפעילות.
- כניסות: תשלומי לקוחות, תקבולים ממכירות והכנסות צפויות אחרות.
- יציאות קבועות: שכירות, שכר, שירותים והתחייבויות מחזוריות.
- יציאות משתנות: תשלומי ספקים, רכש, משלוחים והוצאות הקשורות להזמנות.
- תנועות חד־פעמיות: רכישת ציוד, תיקון משמעותי או תשלום חריג שתוכנן מראש.
לאחר ריכוז הנתונים, מסדרים אותם לפי מועדי הכניסה והיציאה ומחשבים את היתרה הצפויה בכל נקודת זמן. אם התחזית מראה שהיתרה עלולה לרדת לפני קבלת תשלום מלקוח, אפשר לזהות את הפער מראש ולברר מה גורם לו. למשל, האם הגבייה מתעכבת, האם הספק מחייב לפני קבלת התשלום, או האם הוצאה חד־פעמית נקבעה לתקופה עמוסה. זיהוי הסיבה מאפשר לבחון פתרונות ממוקדים, כמו תיאום מועדי תשלום או מעקב מסודר אחר חשבוניות פתוחות.
תחזית אינה מסמך שמכינים פעם אחת ושוכחים. משווים בין התקבולים והתשלומים המתוכננים לבין אלה שהתרחשו, ומעדכנים את המועדים כשעסקה נדחית או הוצאה משתנה. אם לקוח דחה תשלום, התחזית המעודכנת צריכה לשקף זאת, ולא להשאיר את התקבול במועד המקורי. כך אפשר להעריך מחדש אילו תשלומים לבצע, היכן נדרש תיאום ואילו החלטות כדאי לדחות עד שהתמונה תתבהר.
כדי שהנתונים יועילו לניהול העסק, מגדירים מי מעדכן אותם ובאיזו תדירות. בעסק שבו המכירות משתנות לעיתים קרובות, בדיקה שבועית של תקבולים והוצאות צפויות עשויה לחשוף שינוי מוקדם; פעילות יציבה יכולה להיבדק בקצב אחר. רישום עקבי מאפשר גם להשוות בין תקופות ולזהות דפוסים, כמו עיכובים חוזרים בגבייה או ריכוז תשלומים לפני הכנסות צפויות. כך מתקבל בסיס מעשי לניהול תשלומים, הכנסות ואשראי, לפני שפער בתזרים הופך ללחץ תפעולי.
5. בניית תקציב ובקרה שוטפת
תקציב עסקי מתרגם את תוכנית העבודה לתחזית הכנסות והוצאות שאפשר להשוות לביצוע בפועל. בונים אותו על בסיס נתוני עבר, תחזיות פעילות ויעדים עסקיים, תוך הפרדה בין הוצאות קבועות, עלויות משתנות והשקעות מתוכננות. למשל, עסק שמצפה ליותר הזמנות צריך לתכנן גם את העלויות הנלוות, כמו מלאי, שעות עבודה ומשלוחים. תחזית הכנסות לבדה אינה מספיקה; התקציב צריך לכלול גם את המשאבים הנדרשים להשגתן.
כדי שהתקציב יהיה שימושי, מקשרים כל סעיף למשימה או לתוצאה עסקית. אפשר לשייך הוצאה על כוח אדם להרחבת פעילות, ולתכנן רכישת מלאי לפי הצורך הצפוי במוצרים. אם סעיף אינו משרת יעד או פעילות מוגדרת, בוחנים מחדש את מקומו ואת העיתוי שלו. כך התקציב נעשה כלי לקבלת החלטות, ולא רק רישום של הוצאות צפויות.
בבקרה השוטפת משווים בין התקציב לנתונים בפועל. כשההוצאה בפועל גבוהה מהתכנון, בודקים מה גרם לפער: שינוי במחיר מספק, גידול בהיקף העבודה, רכישה שלא תוכננה או תחזית שהתבססה על הנחה שכבר אינה מתאימה. אם ההכנסה נמוכה מהצפוי, בוחנים אילו פעילויות או מכירות השתנו. חשוב לתעד את הסיבה כדי להבחין בין חריגה חד־פעמית למגמה שמצריכה עדכון תוכנית.
כדאי לקבוע שגרת בקרה ולעבור בה על סעיפי התקציב, התחייבויות, הכנסות צפויות והוצאות שבוצעו. לכל פער משמעותי מגדירים פעולה, כמו בירור מול ספק, שינוי סדרי עדיפויות, עדכון התחזית או דחיית רכישה שאינה חיונית. לדוגמה, אם עלויות המשלוחים גדלות בעקבות עלייה בהזמנות, בודקים אם הגידול תואם את ההכנסה או שמדובר בתהליך שאפשר לשפר. בקרה טובה לא מסתכמת בזיהוי חריגה, אלא מחברת אותה להחלטה ולאחראי לביצועה.
- משווים את ההכנסות בפועל לתחזית ומבררים פערים לפי מקורם.
- בוחנים הוצאות מול הסעיף והיעד שבגינם תוכננו.
- מתעדים החלטות, אחראים ומועדי מעקב.
- מעדכנים תחזיות כאשר הפעילות או הנחות התכנון משתנות.
מערכות לניהול פרויקטים, כוח אדם, מלאי ותזרים מזומנים יכולות לרכז מידע ולסייע בבקרה. כשהנתונים מסודרים במקום נגיש, קל יותר לראות כיצד שינוי במלאי משפיע על הרכש, או כיצד עיכוב במשימה משפיע על הוצאות הפרויקט. הכלי צריך להתאים לתהליכי העסק: מערכת מורכבת שאיש אינו מעדכן לא תספק תמונה אמינה. לכן מגדירים מי מזין את הנתונים, אילו נתונים דרושים ומי מקבל החלטה בעקבותיהם.
גם העובדים משפיעים על העמידה בתקציב. כשהצוות מבין את סדרי העדיפויות ואת אופן אישור ההוצאות, קל יותר לתאם רכישות ולהימנע מהזמנות כפולות. לדוגמה, נוהל שמרכז בקשות לציוד אצל אחראי מוגדר מאפשר לבחון את הצורך, המלאי הקיים והתזמון לפני הרכישה. במקביל, חשוב להיערך להוצאות בלתי מתוכננות באמצעות עדכון התחזית והגדרת סדר פעולות במקרה של שינוי. כך הבקרה נעשית חלק מניהול העסק, ולא מתבצעת רק לאחר חריגה מהתקציב.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מעניקה ליווי עסקי אסטרטגי לעסקים המבקשים להפוך את ממצאי תהליך ההתייעלות לתוכנית פעולה. כשהבדיקה מצביעה על פערים בין התקציב לתוצאות, על עומס בתהליכי העבודה או על צורך לחדד יעדים, הליווי מסייע לגבש סדרי עדיפויות, לקבוע צעדים ולעקוב אחר יישומם. כך התוכנית מחברת בין החלטות ניהוליות להתנהלות העסק בפועל.
אם ההתלבטות נוגעת גם להתנהלות הכספית של המשפחה, אפשר לבחון תכנון פיננסי וכלכלת המשפחה לצד התמונה העסקית. כך אפשר להבין את הקשר בין הפעילות העסקית לתכנון הכלכלי הרחב. כדי לבחון ליווי עסקי אסטרטגי לעסק שלכם, פנו ל־Liknesh.
הפכו את התכנון לצעד הבא של העסק
ההחלטה החשובה אינה רק אילו שינויים להכניס, אלא כיצד להפוך אותם לעבודה עקבית. ייעוץ להתייעלות תפעולית וכלכלית בעסק יכול לחבר בין היעדים לבין הפעולות והאחריות הנדרשות להשגתם. בחרו את הנושא שמעכב כרגע את ההתקדמות והגדירו את הצעד המעשי הראשון.
כשהכיוון ברור אך קשה לתרגם אותו לתוכנית ישימה, ליווי ממוקד יכול לעזור לחדד את סדרי העדיפויות ולשמור על התקדמות. חשוב שהצעד הבא יתאים לצורכי העסק ולמטרות שהוגדרו, ולא יהפוך לעוד משימה שנדחקת הצידה.
כדי לקדם את הצעד הבא, פנו ל־Liknesh לייעוץ עסקי. התקדמות יציבה מתחילה בהחלטה ממוקדת אחת.


