
המחיר המבוקש אינו בהכרח שווי העסק. בדיקת כדאיות כלכלית להשקעה בעסק משווה בין המחיר לבין הרווחיות והתזרים הצפויים, תוך בחינת חובות, הוצאות והשקעות נוספות שיידרשו. כך אפשר לזהות אם המחיר מבוסס על פעילות שמייצרת ערך, או על הנחות שאינן מתיישבות עם הנתונים.
גם עסק שמציג רווח בדוחות לא בהכרח משאיר מספיק כסף בקופה. פערי גבייה, התחייבויות ותלות בלקוחות מרכזיים עשויים לשנות את התמונה. לכן כדאי לבחון מעבר לשורת הרווח, במיוחד לפני רכישה, השקעת הון או כניסה לשותפות. במאמר תגלו אילו דוחות ומסמכים כדאי לבדוק, איך לנתח תזרים מזומנים ומה לכלול בתחזית כדי להעריך את ההיתכנות ואת שווי העסק. נתחיל בנתונים שמשקפים את הפעילות בפועל, ונמשיך לסיכונים ולהנחות שעלולים להפוך עסקה שנראית משתלמת להחלטה יקרה.
נקודות מפתח
- בחנו את המסמכים הפיננסיים לצד חוזים, התחייבויות ונושאים תפעוליים כדי לקבל תמונה רחבה על העסקה.
- עקבו אחר תזרים המזומנים, הגבייה והחובות, ולא רק אחר הרווח שמופיע בדוחות.
- בעסק חדש, הגדירו את הלקוחות, ההצעה והעלויות כדי להעריך מה נדרש להגיע לאיזון ולהרוויח.
- בכניסה לשותפות, בחנו את יציבות ההכנסות, התלות בלקוחות וחלוקת האחריות בין השותפים.
- חברו בין התחזיות, הסיכונים ותנאי העסקה כדי להבין אם המחיר מתאים לערך הכלכלי הצפוי.
איסוף נתונים ובדיקות משפטיות וחשבונאיות
לפני שמעריכים את מחיר העסק, אוספים מידע שאפשר להצליב בין מקורות שונים. בדיקת נאותות כוללת בחינת דוחות כספיים ומידע נוסף על הפעילות, כדי לבדוק אם הנתונים שמציג המוכר תואמים למה שקורה בעסק בפועל. אם מצגת המכירה מציגה צמיחה, אך הדוחות מראים ירידה בהכנסות, כדאי לברר את הפער לפני שמסתמכים על המחיר המבוקש.
בשלב הראשון ממפים את המסמכים ומסדרים אותם לפי נושא ותקופה. דוחות הכנסות והוצאות, מאזנים ותנועות בחשבון העסקי מאפשרים לבדוק אם הנתונים מתיישבים זה עם זה. כדאי לבחון הכנסות לפי רבעונים לאורך שלוש השנים האחרונות, ככל שהמידע זמין, כדי לזהות עונתיות, ירידה עקבית או קפיצה חריגה. משווים את נתוני המכירות לחשבוניות, לגבייה וליתרות הלקוחות. כך אפשר לזהות הכנסה שנרשמה בדוח אך טרם התקבלה בפועל.
המסמכים החשבונאיים מספקים מידע גם על הוצאות והתחייבויות. בודקים עלויות שכר, ספקים, שכירות, אשראי, חובות פתוחים והשקעות שהעסק יצטרך לבצע. למשל, מכונה מרכזית שהגיעה לסוף חייה עשויה לחייב השקעה נוספת, גם אם עלותה אינה כלולה במחיר הרכישה. חשוב להבחין בין הוצאה חד־פעמית לעלות חודשית חוזרת. אם המוכר מציג רווח לפני הוצאות חריגות, מבררים מה נדרש כדי להמשיך להפעיל את העסק באותה רמה.
בדיקה משפטית מתמקדת במסמכים שמשפיעים על המשך הפעלת העסק ועל תנאי העסקה. בין היתר, בוחנים חוזים עם לקוחות וספקים, הסכמי שכירות, התחייבויות מול עובדים ותנאים בהסכמים קיימים. סעיף שמאפשר ללקוח מרכזי לסיים התקשרות במהירות עלול להשפיע על יציבות ההכנסות. גם שינוי בעלות עשוי להשפיע על חוזה מסוים. לכן חשוב להבין אילו הסכמים ימשיכו לחול לאחר העסקה ואילו דורשים בדיקה נוספת.
בדיקת נאותות עשויה לכלול גם בחינת דרישות רגולטוריות, פטנטים ותביעות תלויות נגד העסק או בעליו. אלה פרטים מהותיים: תביעה פתוחה עשויה ליצור חשיפה כספית, ופטנט עשוי להיות חלק מרכזי מהיתרון העסקי שמוצג לקונה. בודקים אילו מסמכים תומכים בטענות המוכר ומה משמעותם לפעילות. אין להסיק מעצם קיומו של רישום, חוזה או הליך משפטי מה תהיה התוצאה. חשוב להבין כיצד כל נושא משפיע על העסקה.
- הכנסות: משווים בין דוחות, חשבוניות, גבייה ולקוחות מרכזיים.
- הוצאות וחובות: מאתרים התחייבויות קיימות והשקעות נדרשות להפעלה.
- הסכמים: בוחנים חוזים, שכירות ותנאים שעשויים להשתנות בעקבות העסקה.
- חשיפות: מרכזים מידע על דרישות רגולטוריות, פטנטים ותביעות תלויות.
הצלבת המקורות חשובה לא פחות מאיסוף המסמכים. לדוגמה, אם דוח מציג הכנסה מלקוח מרכזי, בודקים אם יש הסכם פעיל, חשבוניות ותשלומים שתומכים בה. אם המסמכים אינם מתיישבים, מסמנים את הפער ובודקים כיצד הוא משפיע על ההכנסות הצפויות ועל תנאי העסקה. כך נמנעים מהתייחסות לנתון בודד כאילו הוא מציג את התמונה כולה.
בסיום הבדיקה מסכמים את הנושאים שנבדקו ואת המסקנות לגבי נאותות העסקה. הדוח יכול להציג ממצאים, פערים וסיכונים שיש להביא בחשבון בהערכת המחיר. הוא אינו מחליף את שיקול הדעת של המשקיע, אך מסייע להבחין בין נתון מבוסס להנחה שדורשת בירור. אם ממצאים משפטיים או חשבונאיים משנים את התמונה, יש לבחון את מחיר העסקה בהתאם.
בדיקת דוחות פיננסיים ותזרים מזומנים
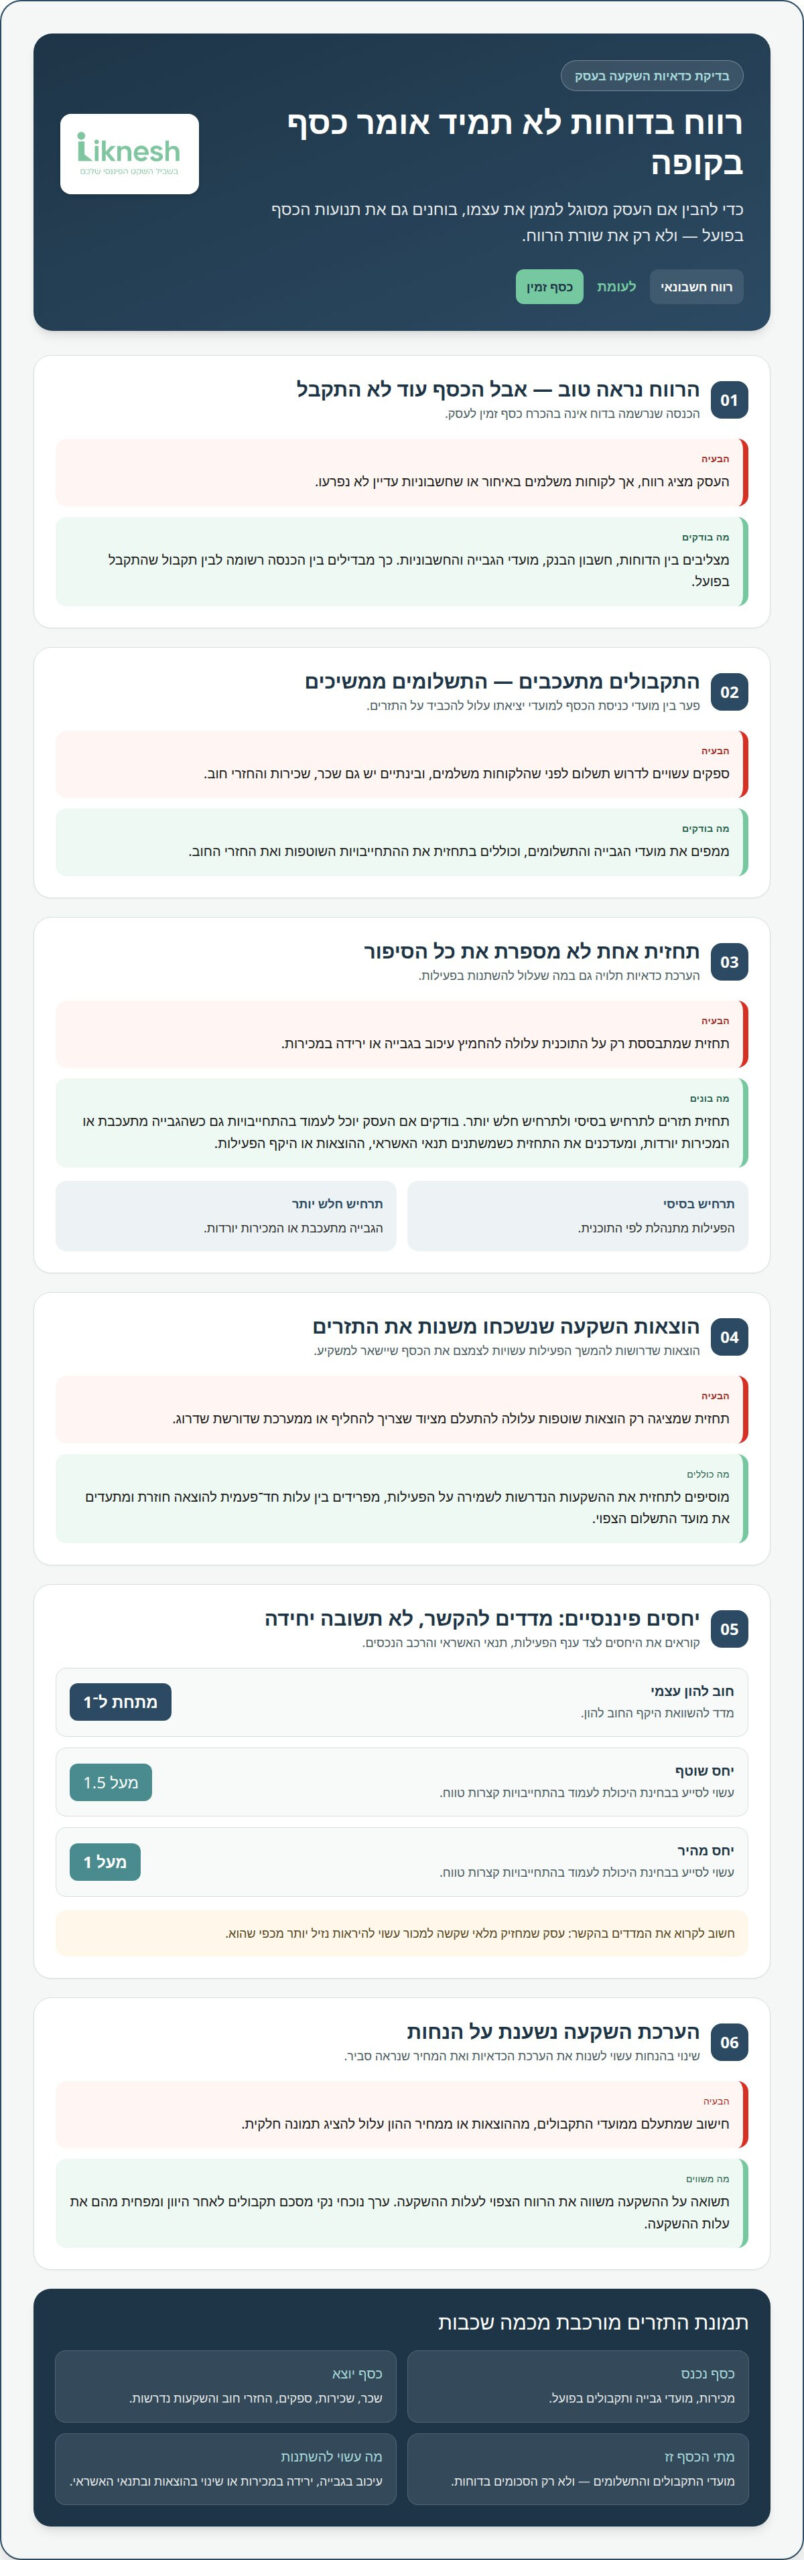
דוח רווח והפסד מציג את הרווח לתקופה, אך אינו מלמד לבדו כמה כסף זמין בקופה. עסק יכול להציג רווח ובכל זאת להתקשות לשלם לספקים, אם לקוחות משלמים באיחור. לכן בודקים בנפרד את הרווח החשבונאי ואת תנועות הכסף בפועל. ההבחנה עוזרת להבין אם הפעילות מסוגלת לממן את עצמה.
מתחילים בהצלבת הדוחות עם חשבון הבנק, מועדי הגבייה והתשלומים של העסק. אם המכירות נרשמו אך החשבוניות טרם שולמו, ההכנסה אינה כסף זמין. אם ספק דורש תשלום לפני שהלקוחות משלמים, העסק צריך לממן את הפער. בודקים גם החזרי חוב, שכר, שכירות ותשלומים לספקים, כדי לזהות חודשים שבהם ההוצאות מקדימות את התקבולים.
לאחר מכן בונים תחזית תזרים מזומנים לפי מועדי הכניסה והיציאה הצפויים. כדאי להפריד בין תרחיש בסיסי, שבו הפעילות מתנהלת לפי התוכנית, לתרחיש חלש יותר, שבו הגבייה מתעכבת או המכירות יורדות. כך אפשר לבדוק אם העסק יוכל לעמוד בהתחייבויות גם כשההכנסות מתעכבות. מעדכנים את התחזית כשמשתנים תנאי האשראי, ההוצאות או היקף הפעילות.
התחזית צריכה לכלול גם השקעות שנדרשות לשמירה על הפעילות, ולא רק הוצאות שוטפות. למשל, ציוד שצריך להחליף או מערכת שדורשת שדרוג עשויים לצמצם את הכסף שיישאר למשקיע. התעלמות מהוצאות כאלה גורמת לתזרים הצפוי להיראות גבוה מהמציאות. מפרידים בין הוצאה חד־פעמית להוצאה חוזרת ומתעדים את מועד התשלום הצפוי.
יחסים פיננסיים יכולים להוסיף הקשר, אך אין להתייחס אליהם כאל תשובה יחידה. יחס חוב להון עצמי נמוך מ־1 הוא מדד להשוואת היקף החוב להון. יחס שוטף מעל 1.5 ויחס מהיר מעל 1 עשויים לסייע לבחון יכולת לעמוד בהתחייבויות קצרות טווח. יש לקרוא את היחסים לצד ענף הפעילות, תנאי האשראי והרכב הנכסים. עסק שמחזיק מלאי שקשה למכור, למשל, עשוי להיראות נזיל יותר מכפי שהוא.
במודל ההשקעה אפשר לחשב תשואה על ההשקעה, כלומר להשוות את הרווח הצפוי לעלות ההשקעה. כשיש תקבולים לאורך זמן, ערך נוכחי נקי מסכם את התקבולים לאחר היוון ומפחית מהם את עלות ההשקעה. החישובים תלויים בהנחות לגבי מועדי התקבולים, ההוצאות ומחיר ההון. שינוי בהנחה אחת עשוי לשנות את הערכת הכדאיות ואת המחיר שנראה סביר.
- הכנסות: השוו בין רווח בדוחות לבין מועדי הגבייה בפועל.
- התחייבויות: כללו החזרי חוב ותשלומים שוטפים בתחזית.
- השקעות: הפרידו בין הוצאות תחזוקה לבין עלויות חד־פעמיות.
- תחזיות: בחנו גם עיכוב בגבייה או ירידה במכירות.
לצורך בחינת תרחישי תזרים ותכנון ההשקעה, מחשבונים פיננסיים יכולים לסייע לארגן את החישובים ולהשוות בין הנחות שונות.
בדיקת כדאיות לעסק חדש
לפני שמשקיעים הון עצמי או לוקחים הלוואה, בודקים אם הרעיון יכול להפוך לפעילות שמכניסה יותר משהיא מוציאה. מתחילים בהגדרה ברורה של העסק: איזה מוצר או שירות הוא מציע, למי הוא מיועד ומה מבדל אותו. למשל, עסק שמוכר מארזי מזון צריך להגדיר אם קהל היעד הוא משפחות, משרדים או חנויות. הבחירה משפיעה על המחיר, השיווק, היקף הייצור ועלויות ההפצה.
לאחר שמגדירים את ההצעה, בוחנים את השוק ואת הלקוחות האפשריים. ממפים את הצורך שהמוצר פותר, את החלופות הזמינות ואת הדרכים שבהן לקוחות עשויים להגיע לעסק. אם התוכנית נשענת על לקוח יחיד או על ערוץ מכירה אחד, התלות הזאת משפיעה על הסיכון. בודקים גם אם הספקים יכולים לספק חומרי גלם בקצב הנדרש, ואם יש לעסק ידע, עובדים ותשתיות להפעלת השירות. תחזית המבוססת על קהל רחב אך לא מוגדר אינה בסיס מספיק להחלטה.
השלב הבא הוא פירוט העלויות לפי אופי הפעילות. בעסק שמייצר מוצר מחשבים חומרי גלם, עבודה, אריזה, אחסון ושילוח. בעסק שירות בוחנים שעות עבודה, ציוד, תוכנות, שכירות ושיווק. מפרידים בין הוצאה קבועה, כגון שכירות, לעלות משתנה שגדלה עם כל מכירה. כך אפשר להבין כמה נשאר מכל עסקה אחרי העלויות הישירות, ומה נדרש כדי לממן את יתר הוצאות העסק.
מכאן מחשבים את נקודת האיזון: כמה יחידות או עסקאות צריך למכור כדי לכסות את ההוצאות. אם עלות הייצור והמכירה של יחידה קרובה למחיר שהלקוחות מוכנים לשלם, העסק יתקשה לממן הוצאות קבועות ולהרוויח. תחזית שימושית מציגה בנפרד את היקף המכירות הדרוש לאיזון ואת זה הדרוש לרווח. היא גם מפרטת את ההנחות שעליהן היא מבוססת, כגון מספר ההזמנות, המחיר הממוצע וקצב הרכישות החוזרות.
אין להסתפק בתחזית אחת. בונים תרחיש בסיס, תרחיש שבו המכירות נמוכות מהצפוי ותרחיש שבו ההוצאות גדלות או הגבייה מתעכבת. בכל תרחיש בודקים את תזרים המזומנים ואת יכולת העסק לשלם לספקים ולעמוד בהתחייבויות. כך אפשר לזהות אם תידרש השקעה נוספת לפני שהפעילות תגיע לאיזון. הבדיקה חשובה גם כשהתחזית מציגה רווח, משום שרווח אינו מבטיח שהכסף יתקבל בזמן.
תוכנית עסקית צריכה לחבר בין הממצאים לתוכנית פעולה. אפשר לבחון אסטרטגיה עסקית לטווח של 3-5 שנים, תוך פירוט יעדי מכירות, הרחבת פעילות, כוח אדם ומקורות מימון. כל יעד צריך להישען על הנחה שניתנת לבחינה, ולא על צמיחה כללית ללא הסבר. אם התוכנית כוללת רכישת ציוד, למשל, יש לקשור את ההוצאה לתוספת תפוקה או להכנסה צפויה.
- הצעה וקהל: הגדירו את המוצר ואת הלקוחות שעבורם הוא פותר צורך.
- עלויות: הפרידו בין עלויות קבועות להוצאות שתלויות בהיקף המכירות.
- נקודת איזון: חשבו כמה יחידות או עסקאות נדרשות לכיסוי ההוצאות.
- תרחישים: בדקו כיצד ירידה במכירות או עיכוב בגבייה ישפיעו על הכסף הזמין.
בדיקת היתכנות ראשונית עשויה להסתיים בתוך מספר ימים, ואילו בדיקה מקיפה עשויה להימשך מספר שבועות. משך הבדיקה תלוי בהיקף המידע, במספר מקורות ההכנסה ובמורכבות התפעולית. התוצאה אינה רק תחזית, אלא בסיס להחלטה אם להתחיל, לשנות את המודל או לדחות את ההשקעה עד שההנחות העסקיות יתבהרו.
בדיקת כדאיות לפני כניסה לשותפות
שותפות יכולה להרחיב עסק קיים או לקדם מיזם חדש, אך הרווח הצפוי אינו השיקול היחיד. לפני שמעבירים כסף או מקבלים חלק בעסק, בוחנים מה כל צד מביא, מה הוא מקבל ואילו סיכונים הוא נושא. בדיקת כדאיות כלכלית להשקעה בעסק משווה בין מחיר הכניסה לערך הכלכלי של הפעילות, ומעמידה את הציפיות מול הנתונים.
מתחילים בבחינת יציבות ההכנסות ומקורותיהן. בודקים אם המכירות נשענות על לקוחות חוזרים, על לקוח מרכזי אחד או על עונתיות. לדוגמה, עסק שמציג הכנסה גבוהה בזכות חוזה יחיד עלול להיחלש אם ההתקשרות תסתיים. בוחנים כיצד השתנו מגמות המכירה, אילו לקוחות אחראים לחלק משמעותי מהפעילות, והאם יש תוכנית להרחבת בסיס הלקוחות.
בשותפות, חלוקת המניות אינה מסבירה לבדה איך תיראה העבודה המשותפת. מגדירים מי אחראי למכירות, לניהול השוטף, לגיוס עובדים ולהחלטות השקעה. אם שותף אחד עובד בעסק במשרה מלאה והשני משקיע הון בלבד, בוחנים כיצד ההבדל מתבטא בתמורה, בסמכויות ובחלוקת הרווחים. הסכמה כללית על “ניהול משותף” עלולה להשאיר שאלות מעשיות פתוחות כשמתעוררת מחלוקת.
גם תנאי ההצטרפות והיציאה משפיעים על הכדאיות. מבררים מה קורה אם שותף מבקש למכור את חלקו, מפסיק לעבוד בעסק או אינו יכול להמשיך לממן את חלקו בהשקעה. בוחנים כיצד מתקבלות החלטות מהותיות, מי רשאי להתחייב בשם העסק ואיך מטפלים במחלוקת בין השותפים. ניסוח ברור של מנגנונים כאלה מסייע להעריך את הסיכון התפעולי, ולא רק את התשואה האפשרית.
חשוב לבחון גם התחייבויות קיימות והוצאות שיידרשו לאחר הכניסה לשותפות. חוב, השקעה בציוד או צורך בהרחבת הפעילות עשויים לשנות את הסכום שכל שותף יצטרך להזרים. למשל, שותף שמחשב את חלקו לפי מחיר הכניסה בלבד עלול לגלות שהעסק זקוק למימון נוסף כדי לעמוד בתוכנית. לכן בונים תחזית שמציגה את צורכי המימון, מועדי ההוצאות והמקורות הצפויים לכיסוי שלהן.
בישראל, יש להביא בחשבון גם שינויים בשוק ובמצב הביטחוני. בבחינת עסקה בשנת 2026, כדאי לבדוק כיצד השפיעו השנתיים האחרונות על מכירות, פעילות, עובדים ועלויות. אם מחיר העסקה נשען על ביצועים מלפני אוקטובר 2023, משווים אותם לתוצאות ולתנאי הפעילות העדכניים. המטרה אינה להניח שהעבר יחזור, אלא להבין אילו שינויים זמניים או מתמשכים משפיעים על התחזית.
לבסוף, משווים בין התרחישים האפשריים לפני שמחליטים על המחיר ועל תנאי ההצטרפות. בודקים מה יקרה אם ההכנסות יישארו יציבות, יגדלו או יירדו, וכיצד כל מצב ישפיע על חלוקת הרווחים ועל הצורך בהון נוסף. כך אפשר להבין אם העסקה מתאימה למטרות המשקיע וליכולת שלו, או אם נדרשים מחיר אחר, חלוקת תפקידים שונה או תנאים אחרים.
- הכנסות: בדקו את יציבות המכירות ואת מידת התלות בלקוחות מרכזיים.
- תפקידים: הגדירו אחריות, סמכויות ותרומה של כל שותף.
- מימון: כללו התחייבויות והוצאות עתידיות לצד סכום הכניסה.
- תנאי שותפות: בחנו מראש קבלת החלטות, מחלוקות ויציאה מהעסק.
בדיקת כדאיות לפני פתיחת עסק
לפני חתימה על חוזה שכירות, רכישת ציוד או השקעת הון, בודקים אם העסק יכול להתקיים לאורך זמן. בדיקה לפני פתיחה מתמקדת גם בהוצאות שטרם נוצרו, ולא רק בתחזית המכירות. ממפים את ההוצאה הראשונית, העלויות השוטפות ומקורות המימון. כך אפשר לזהות אם התוכנית דורשת יותר כסף מכפי שהיזם יכול להעמיד.
מתחילים בהגדרה מדויקת של הפעילות: מה מוכרים, למי, באיזה ערוץ ובאיזה מחיר. לדוגמה, חנות שמוכרת מוצר באתר בלבד מתמודדת עם עלויות שונות מחנות פיזית. באתר עשויות להיות עלויות הקמה, שיווק, אריזה ומשלוח, ואילו בחנות פיזית מתווספות הוצאות הקשורות לחלל ולתפעולו. ההבדל משפיע על נקודת האיזון, ולכן בוחנים את מודל הפעילות לפני שמעריכים את פוטנציאל ההכנסה.
לאחר הגדרת המודל, בונים מפת הוצאות הכוללת עלויות הקמה, ציוד, מלאי, שיווק, עובדים, שכירות ותוכנות. מפרידים בין הוצאה חד־פעמית לעלות חוזרת ובודקים מתי כל תשלום צפוי. עלות קטנה שנשמטת מהתחזית עלולה לחזור מדי חודש ולהצטבר. גם אם בעל העסק מתכנן לעבוד בעצמו, מביאים בחשבון את שווי הזמן שלו. אחרת, הרווח המוצג עלול לשקף עבודה ללא תמורה במקום עסק רווחי.
דוגמה ממחישה את חשיבות החישוב. המחזור לבדו אינו מלמד אם הפעילות כדאית.
לצד העלויות הגלויות, בוחנים הוצאות שקטות כמו זמן ניהול, תיקונים, עיכובי גבייה ועלויות מימון. לפי נתוני השוק שנמסרו, עלויות שקטות עשויות להפחית 5% עד 9% מהמרווח, והמרווח התפעולי בפועל עשוי להיות נמוך ב-6% עד 11% מהערכת בעל העסק. לכן כדאי לבנות תחזית עם הנחות שמרניות, ולבדוק כיצד שינוי במכירות או בעלויות משפיע על התוצאה.
תחזית הפתיחה צריכה לכלול הכנסות, הוצאות ותזרים מזומנים לאורך תקופה מוגדרת. בודקים כמה יחידות צריך למכור כדי להגיע לאיזון, כמה כדי לייצר רווח ומתי התקבולים צפויים להיכנס. במקביל, בוחנים אם מקורות המימון יכסו את ההקמה ואת תקופת הפעילות שבה ההוצאות עדיין גבוהות מההכנסות. כך מזהים מראש פער בין רווח חשבונאי צפוי לבין כסף זמין לתשלומים.
לבסוף, משווים בין תרחיש בסיס לתרחיש שבו המכירות נמוכות או העלויות גבוהות מהמתוכנן. בדיקה כזאת עוזרת לקבוע אילו הוצאות אפשר לדחות, מה היקף המכירות הדרוש והאם כדאי לשנות את המודל לפני פתיחת העסק.
- הגדרת פעילות: קבעו מה מוכרים, למי ובאיזה ערוץ.
- מיפוי הוצאות: הפרידו עלויות הקמה מהוצאות חוזרות, וכוללים גם את עבודת הבעלים.
- בדיקת איזון: חשבו את היקף המכירות הדרוש לכיסוי ההוצאות.
- תרחישים: בדקו כיצד שינוי במכירות או בעלויות משפיע על הכסף הזמין.
לפני התחייבות להוצאות הקמה, העמיקו בבדיקת התוכנית העסקית והשוו בין הנחות התחזית לבין העלויות הצפויות בפועל.
Liknesh
Liknesh מסייעת לבעלי עסקים ולמשקיעים לבחון החלטות עסקיות באמצעות ליווי עסקי אסטרטגי ותכנון פיננסי. כששוקלים רכישה, פתיחת עסק או כניסה לשותפות, אפשר למפות יחד את ההשקעה הנדרשת, את הנחות ההכנסה, את הוצאות הפעילות ואת ההשפעה הצפויה על התזרים. כך מתקבלת תמונה מסודרת של השאלות שחשוב להכריע בהן ושל התנאים שעשויים להשפיע על כדאיות העסקה.
הליווי מתאים למי שרוצה לבחון תוכנית עסקית לפני התחייבות, להבין את משמעותם של תרחישים פיננסיים ולחבר בין מטרות העסק ליכולת המימון. הוא מסייע להפוך נתונים והנחות לתהליך קבלת החלטות ממוקד, אך אינו מחליף בדיקה משפטית או חשבונאית כשזו נדרשת.
אם אתם שוקלים השקעה או שינוי בפעילות העסק, צרו קשר עם Liknesh לשיחה על הצעד הבא.
הפכו את הנתונים להחלטה מושכלת
לפני שמתקדמים, הגדירו מה העסקה אמורה לאפשר לכם: הכנסה שוטפת, צמיחה או הרחבת פעילות קיימת. קבעו מראש גם אילו תנאים יגרמו לכם לעצור ולבחון מחדש. כך תוכלו להיכנס למשא ומתן עם גבולות ברורים, ולא להחליט רק בגלל לחץ לסגור עסקה.
בדיקת כדאיות כלכלית להשקעה בעסק מספקת מסגרת לקבלת החלטה, אך הבחירה הסופית תלויה גם במטרות שלכם ובמידת הסיכון שאתם מוכנים לשאת. אם יש פערים בין הציפיות לתמונה העסקית, הגדירו אותם במפורש לפני התחייבות. שיחה מקצועית יכולה לסייע בארגון השאלות ובחידוד הצעד הבא.
אם אתם שוקלים השקעה ורוצים לבחון את האפשרויות באופן מסודר, התייעצו עם Liknesh על ההשקעה שלכם. התחילו בשיחה ממוקדת על ההחלטה שעל הפרק, והתקדמו בקצב שמתאים לכם.
שאלות נפוצות על כדאיות השקעה בעסק
איך בדיקת כדאיות כלכלית עוזרת לזהות מחיר לא נכון?
פער בין המחיר המבוקש לנתון מהותי בעסק עשוי לשנות את נקודת הפתיחה למשא ומתן. למשל, אם חלק מההכנסות נובע מאירוע חד־פעמי, כדאי לבדוק אם נכון להניח שהוא יחזור בעתיד. אפשר להציג למוכר את הפער, להסביר כיצד הוא משפיע על ההערכה ולנסח הצעה שמשקפת את ההנחות שבבסיסה. כך הדיון מתבסס על עובדות שאפשר לבחון, ולא על תחושות.
איך בודקים אם עסקה משתלמת?
קבעו מראש מה ייחשב הצלחה עבורכם, למשל השתלבות בתחום חדש, קבלת בסיס לקוחות או יצירת מקור הכנסה נוסף. לאחר מכן בדקו אם העסקה אכן מספקת את התוצאה המבוקשת, ולא רק נראית אטרקטיבית במספרים. קריטריון מעשי נוסף הוא יכולת ההעברה: האם הידע, הקשרים והפעילות יוכלו להמשיך גם לאחר שהמוכר יעזוב? תלות גבוהה בו עשויה לשנות את ערך העסקה עבורכם.
איך עורכים בדיקת כדאיות לעסק חדש?
לפני הקמת העסק במלואו, אפשר לבחון את ההצעה באמצעות מכירה ניסיונית או שירות מצומצם לקבוצה קטנה של לקוחות אפשריים. תעדו מי התעניין, מי רכש, אילו שאלות עלו ומה גרם לאנשים לוותר. לדוגמה, שאלות חוזרות על זמני אספקה עשויות לחשוף חסם שאינו מופיע בתחזית הכספית. תוצאות הניסוי עוזרות לחדד את ההצעה לפני התחייבות להקמה רחבה.
איך עורכים בדיקת כדאיות לעסק קטן?
בעסק קטן כדאי לבדוק מה יקרה אם בעל העסק ייעדר, יצמצם את שעות העבודה או יעביר את ניהול הלקוחות לאדם אחר. בדקו אם נהלי העבודה מתועדים, אם עובדים נוספים מכירים את השירות ואם הלקוחות ימשיכו לקבל מענה עקבי. לדוגמה, עסק שבו רק הבעלים יודע לתפעל מערכת מרכזית עלול להתקשות לפעול בתקופת מעבר. רציפות תפעולית היא חלק חשוב מהערכת העסק.
האם בדיקת כדאיות כלכלית יכולה לשנות את תנאי העסקה?
כן. ממצא חדש עשוי להוביל להצעה המותנית באירוע שניתן למדוד, כמו השלמת העברת פעילות או המשך התקשרות של לקוח מסוים. כך אפשר להפריד בין סכום שמשולם עבור המצב הקיים לבין תמורה שתלויה בהתפתחות עתידית. חשוב לנסח את התנאי בבירור: מה נחשב להשלמה, מי מתעד אותה ואיך פותרים מחלוקת בשאלה אם התקיימה.
האם בדיקת כדאיות כלכלית מתאימה גם לפני כניסה לשותפות?
כן, בדיקה יכולה לעזור לבחון גם את אופן העבודה המשותפת, ולא רק את התחזית העסקית. שוחחו על תדירות שיתוף המידע, הדרך לתעד החלטות ואופן ההתמודדות עם חילוקי דעות מקצועיים. למשל, שותפים שמעדיפים קצב צמיחה שונה עלולים להתקשות להסכים על השקעה חוזרת של רווחים. בירור מוקדם של פערים כאלה מאפשר להבין אם השותפות מתאימה גם מבחינת סגנון הניהול.
האם עסק יכול להצליח אם לא ערך בדיקת כדאיות?
כן. בדיקה מוקדמת אינה תנאי להצלחה, ועסק עשוי להתקדם בזכות ביקוש, ניסיון והתאמות תוך כדי עבודה. עם זאת, בלי בחינה מסודרת חלק מההנחות נשארות לא בדוקות. אפשר לצמצם את הפער באמצעות מעקב שוטף אחר התוצאות בפועל, השוואתן לתוכנית ותיעוד הסיבות לסטייה. כך לומדים מהפעילות ומתקנים החלטות, גם אם הבדיקה המקיפה נעשית לאחר הפתיחה.
העסק שלי גדל כל שנה, זה לא סימן שהוא בריא?
צמיחה שנתית היא נתון מעודד, אך חשוב לבחון גם את איכותה. בדקו אם הלקוחות חוזרים, אם העסק שומר על רמת השירות ואם הוא מסוגל לספק את הביקוש בלי לפגוע בתפעול. למשל, עלייה במספר ההזמנות לצד תלונות חוזרות על עיכובים עשויה להעיד שההתרחבות מקדימה את היכולת הארגונית. מעקב אחר שימור לקוחות ואיכות השירות מוסיף הקשר לנתוני הצמיחה.


