
דוח עמוס בנתונים לא בהכרח מסייע לקבל החלטה טובה. בניית דוחות ניהוליים לקבלת החלטות מתחילה בבחירת המידע הרלוונטי: לרוב, דוחות תפעוליים מציגים תהליכים, תפוקה וכוח אדם, ואילו דוחות כספיים כוללים תזרים מזומנים, רווח והפסד ותכנון מול ביצוע. השילוב בין השניים מסייע להבין לא רק מה קרה, אלא גם היכן נדרשת פעולה.
כשהנתונים מפוזרים בין קבצים ומחלקות, או כשהדוח אינו מבהיר מה משפיע על הרווחיות, קשה לזהות מגמות בזמן ולפעול בביטחון. דוח שימושי אינו מציג כל נתון זמין, אלא מותאם להחלטה שעל הפרק ולמי שאמור לקבל אותה.
כאן תכירו סוגי דוחות שעשויים להתאים לארגון, כיצד לבחור מדדי ביצוע מרכזיים, מסננים וטווחי תאריכים, ואיך לבחון רווחיות ותזרים. נעסוק גם באמינות הנתונים ובאוטומציה, כדי להפוך את הדוח מכלי דיווח לתשתית מעשית לקבלת החלטות.
נקודות מפתח
- התאימו את סוג הדוח למטרה הניהולית: מעקב תפעולי, בחינת רווחיות או תכנון תזרים.
- קבעו מקור נתונים אחיד ואחריות ברורה לעדכון, כדי לצמצם פערים וטעויות בדיווח.
- נתחו רווחיות לפי קווי מוצר, ובחנו מה עומד מאחורי השינוי ולא רק את התוצאה הכוללת.
- בחרו טווחי זמן ומסננים שמאפשרים לזהות מגמות ולבודד את הגורמים שמשפיעים על הביצועים.
- התמקדו במדדי ביצוע מרכזיים שרלוונטיים למקבל ההחלטה, והציגו אותם באופן שמוביל לפעולה.
אוטומציה של דוחות ולוחות מחוונים
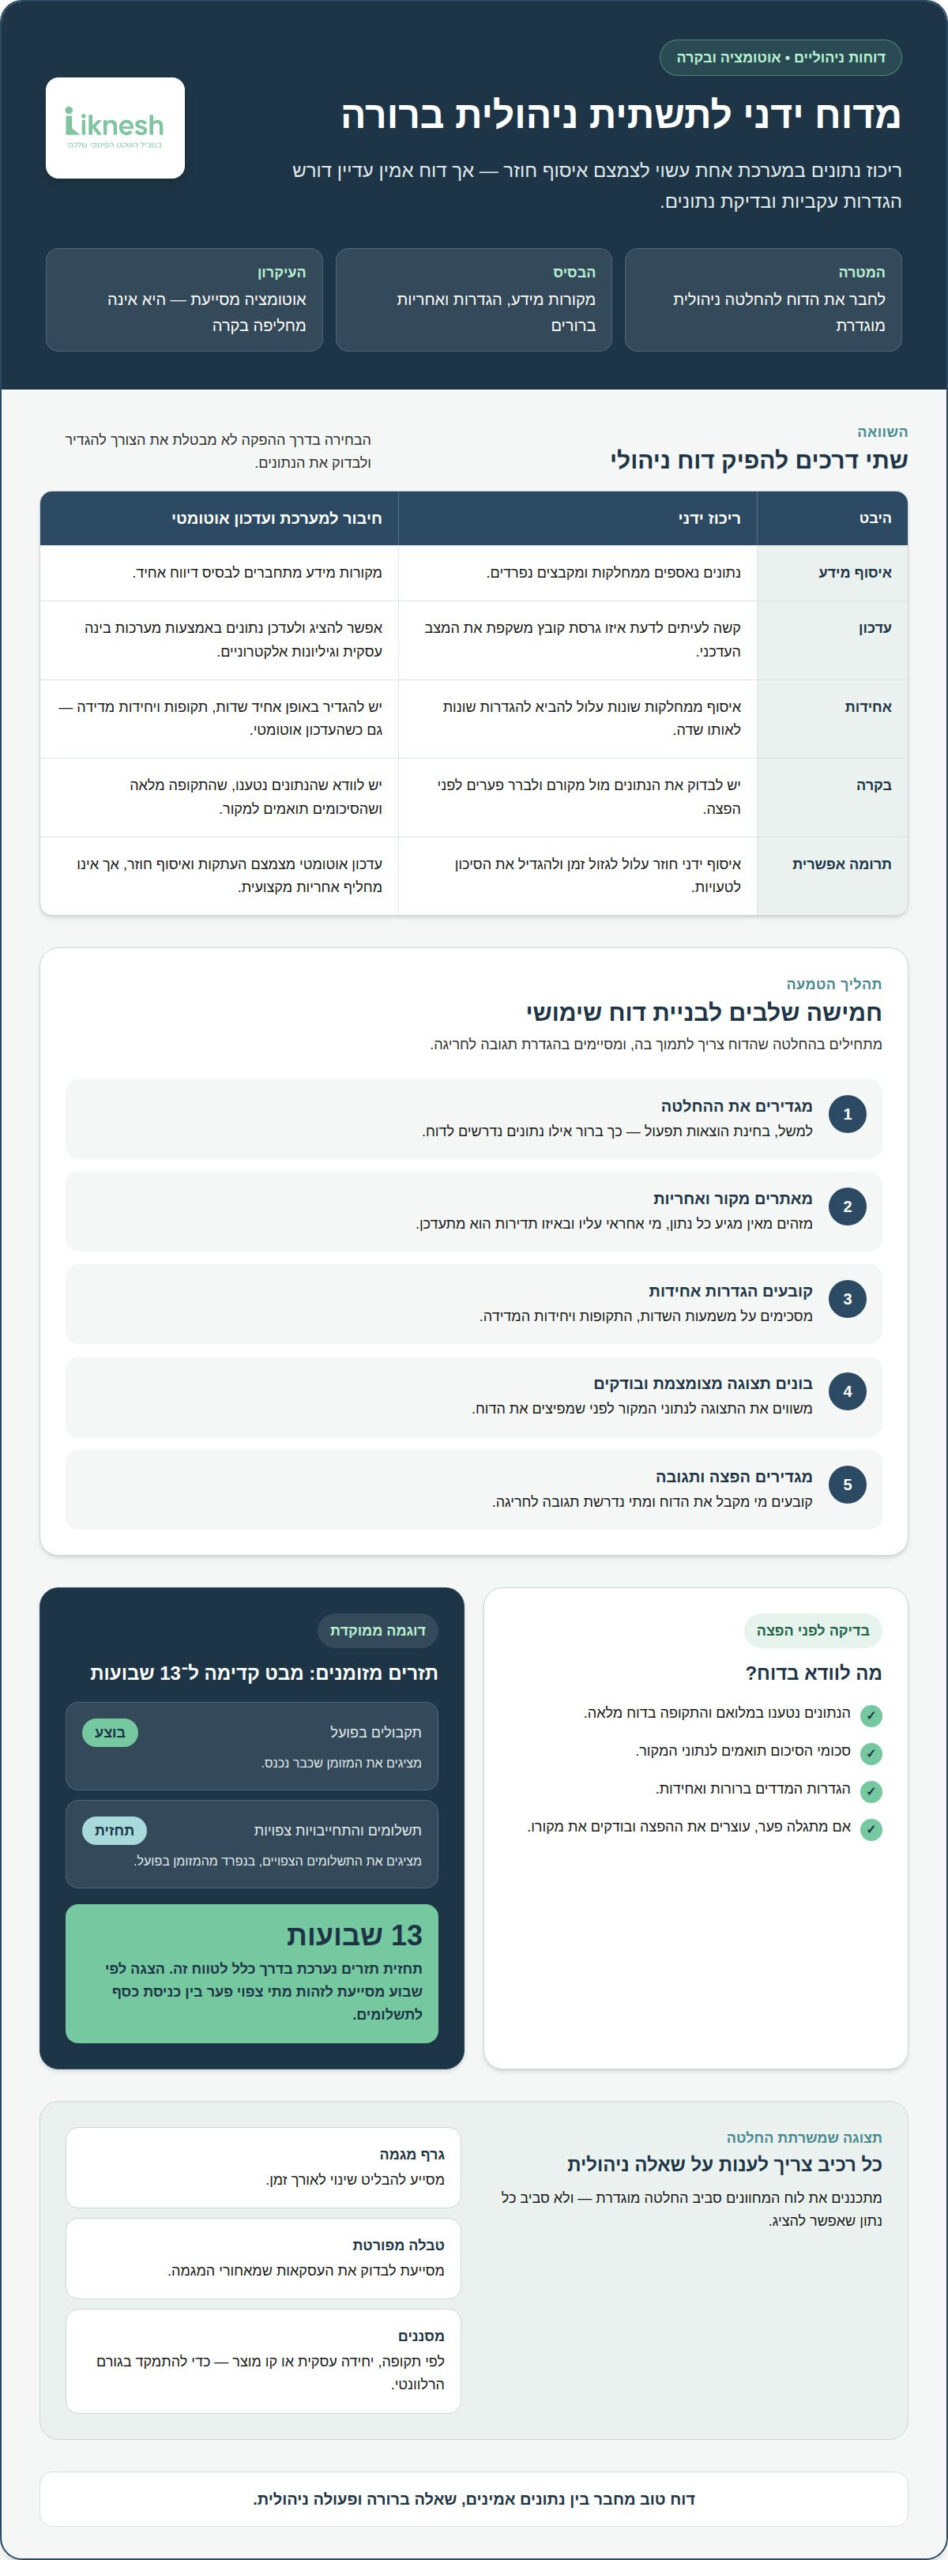
דוחות ניהוליים מופקים בשתי דרכים מרכזיות: באמצעות תוכנה או באמצעות ריכוז ידני של נתונים. כשכל מחלקה שולחת קובץ נפרד, קשה לדעת איזו גרסה משקפת את המצב העדכני. חיבור מקורות המידע למערכת אחת יוצר בסיס אחיד לדיווח. מערכות בינה עסקית וגיליונות Excel יכולים לשמש להצגת הנתונים ולעדכונם באופן אוטומטי. לפני בחירת הכלי, מגדירים אילו נתונים ייכללו בדוח ומי אחראי עליהם.
אוטומציה אינה מתחילה בלחיצת כפתור. תחילה ממפים את מקורות הנתונים, למשל מכירות, הוצאות, גבייה ותשלומים לספקים. לאחר מכן מגדירים את אופן העדכון ואת המשמעות של שדות מרכזיים. אם מחלקת המכירות מגדירה הזמנה כ״הכנסה״, ואילו מחלקת הכספים מכירה בה רק לאחר אספקה, הדוח צריך להבהיר איזו הגדרה מוצגת. הגדרות עקביות מונעות השוואה בין נתונים שאינם מודדים אותו דבר.
בשלב הבא מתכננים את לוח המחוונים סביב החלטות מוגדרות. מנהל שרוצה לזהות ירידה ברווחיות זקוק לתצוגה של הכנסות ועלויות, לא לרשימה ארוכה של כל העסקאות. מסננים לפי תקופה, יחידה עסקית או קו מוצר מאפשרים להתמקד בגורם הרלוונטי. גרף מגמה יכול להבליט שינוי לאורך זמן, ואילו טבלה מפורטת מסייעת לבחון את העסקאות שמאחוריו. כל רכיב צריך לענות על שאלה ניהולית ברורה.
תהליך הטמעה מעשי יכול לכלול את השלבים האלה:
- מגדירים החלטה שהדוח צריך לתמוך בה, כמו בחינת הוצאות תפעול.
- מאתרים את מקור הנתון, את בעל האחריות ואת תדירות העדכון.
- קובעים הגדרות אחידות לשדות, לתקופות וליחידות המדידה.
- בונים תצוגה מצומצמת, ובודקים אותה מול נתוני המקור.
- מגדירים מי מקבל את הדוח ומתי נדרשת תגובה לחריגה.
גם לוח מחוונים שמתעדכן אוטומטית דורש בקרה. אם קובץ המקור חסר או שדה השתנה, התוצאה עלולה להציג תמונה חלקית. לכן כדאי לבצע בדיקת תקינות לפני הפצת הדוח: האם הנתונים נטענו, האם התקופה מלאה, והאם סכומי הסיכום תואמים למקור. כשמתגלה פער, עוצרים את ההפצה ובודקים את מקורו. כך האוטומציה מצמצמת העתקות ידניות, בלי להחליף אחריות מקצועית.
בתכנון תזרים מזומנים, אפשר לחבר תקבולים בפועל, תשלומים והתחייבויות צפויות לתצוגה אחת. תחזית תזרים נערכת בדרך כלל לטווח של 13 שבועות. הצגה לפי שבוע מסייעת לראות מתי צפוי פער בין כניסת כסף לתשלומים. חשוב להבחין בין תנועה שכבר בוצעה לבין תחזית עתידית: הראשונה מתארת את המזומן בפועל, והשנייה תומכת בתכנון. ההבחנה הזאת עוזרת למנהלים להבין מה דורש טיפול עכשיו.
לבסוף, בוחרים את תדירות העדכון לפי קצב קבלת ההחלטות. דוח תפעולי שנועד לתגובה שוטפת צריך להגיע במועד קבוע, ואילו דוח כספי יכול להתאים למחזור דיווח אחר. לוח מחוונים ברור מציג תחילה את המדדים החשובים, אחר כך מגמות, ולבסוף פירוט למי שצריך לבדוק אותן. עדכון אוטומטי חוסך איסוף חוזר, אך הערך נוצר רק כשהנתונים מובנים, נבדקים ומחוברים לפעולה ניהולית.
מעבר לאופן איסוף הנתונים, חשוב שהדוח יאפשר לקוראים לזהות מגמות ולראות היכן מתעוררת בעיה בזמן אמת. תצוגה חזותית של מידע מרוכז מסייעת להבליט את התמונה הניהולית ולהבין את המצב. הערך אינו נובע רק מהצגת הנתונים, אלא גם מהיכולת להשתמש בהם כדי לזהות שינוי ולהצביע על קושי בזמן המתאים.
בחברות שבהן דוחות נוצרים לפעמים באמצעות תוכנה ולפעמים באיסוף ידני של נתונים במחלקות, מערכת אחת יכולה לרכז את המידע במקום קבצים והודעות נפרדים. ריכוז הנתונים חוסך זמן ומצמצם טעויות. אפשר לחבר את המערכת ל-BI או ל-Excel, ולשלב עדכון אוטומטי עם תצוגה חזותית של המידע. כך הדוח מציג את הנתונים באופן מרוכז ומסייע לזהות מגמות ובעיות בזמן אמת.
אמינות, עקביות ואחריות על נתונים
דוח ניהולי יכול להציג מספרים מדויקים ועדיין להטעות, אם המחלקות משתמשות בהגדרות שונות. למשל, צוות המכירות עשוי לדווח על הזמנות שנחתמו, בעוד מחלקת הכספים מתייחסת להכנסה לאחר אספקה. בלי הגדרה מוסכמת, השוואה בין הדוחות יוצרת פער שנראה כמו שינוי בביצועים. לכן לכל מדד דרושים שם ברור, שיטת חישוב, מקור נתונים ואחראי לעדכון.
נקודת הפתיחה היא מיפוי השדות המרכזיים במערכת: הכנסה, הוצאה, לקוח, מוצר ותאריך. לכל שדה מגדירים מקור מוסמך והגדרה אחידה. אם אותו לקוח מופיע פעם בשם החברה המלא ופעם בקיצור, הדוח עלול לפצל את פעילותו לשתי רשומות. איחוד מזהים ובדיקת כפילויות מסייעים לשמור על תמונה שלמה. חשוב גם לתעד שינויים בהגדרות, כדי שמנהלים יבינו מדוע המספרים השתנו.
לתאריכי רישום יש חשיבות מיוחדת. עסקה יכולה להופיע ביום ההזמנה, ביום האספקה או במועד התשלום, וכל בחירה עונה על שאלה אחרת. בדוח מכירות, תאריך ההזמנה עשוי להציג את פעילות הצוות; בניתוח תזרים חשוב להבחין בין תקבול שבוצע להכנסה שנרשמה. ערבוב בין בסיסי זמן יוצר השוואות לא עקביות. לכן מציינים בכל דוח מהו מועד החיתוך ומה נכלל בתקופה.
אחריות ברורה מחברת בין הנתון לבין מי שמכיר את מקורו. מחלקת המכירות יכולה לאמת פרטי עסקאות, התפעול יכול לבדוק כמויות שסופקו, והגורם הכספי יכול לבחון רישומים פיננסיים. בדוחות כספיים, הפקת הנתונים נעשית לעיתים באחריות הנהלת החשבונות או הגורם האחראי על הכנתם בחברה. חלוקת תפקידים אינה מחליפה בקרה, אלא מבהירה למי לפנות כשסכום אינו תואם למקור.
כדי לצמצם טעויות, אפשר להטמיע בדיקות קבועות לפני הפצת הדוח:
- משווים סכומי סיכום לרישומים במקור, ומבררים פערים לפני אישור.
- מחפשים שורות כפולות, תאריכים חסרים ושדות ריקים בנתוני לקוחות.
- בודקים אם יחידות המדידה והמטבע זהים בכל המחלקות.
- מתעדים תיקון, את סיבתו ואת הגורם שאישר אותו.
בחירת הרכיבים חשובה גם במדדי עלויות. לפי הגדרת הלשכה המרכזית לסטטיסטיקה, עלות עבודה כוללת שכר והוצאות נלוות. לכן מדד המציג שכר ברוטו בלבד אינו מתאר את מלוא עלות העובדים. כשמשווים עלויות בין יחידות, מחליטים אם לכלול הוצאות נלוות ומחילים את אותה שיטה בכל היחידות. אחרת, יחידה אחת עלולה להיראות יעילה יותר רק משום שהחישוב חלקי.
בכל גרסה של דוח כדאי לשמור את התקופה, הגדרות המדדים ומועד העדכון. כך אפשר להשוות בין הדוח הנוכחי לקודם בלי לנחש אם שיטת החישוב השתנתה. כשמתגלה חריגה, מתעדים אם מקורה בעסקה חדשה, בתיקון רישום או בשינוי הגדרה. עקביות זו מאפשרת להנהלה להבחין בין שינוי עסקי אמיתי לשינוי באופן המדידה, ולבסס החלטות על נתונים שאפשר להסביר ולעקוב אחריהם.
כדי שהאחריות תהיה שימושית גם בעת בדיקה, כדאי להגדיר מראש מי מאשר את הנתון, מי מסביר את מקורו ומי רשאי לתקן אותו. הפקת דוחות כספיים נעשית באחריות הגורם שמכין ומרכז את הנתונים בחברה. לכן אפשר לקבוע נקודת מסירה מסודרת בין מי שמכין את המידע למי שבוחן אותו, ולתעד בקצרה שאלות שנותרו פתוחות. כך הבירור אינו תלוי בזיכרונו של עובד מסוים, והסבר לתיקון נשאר נגיש גם לאחר הפצת הדוח.
כשמתגלה אי התאמה, בודקים אם היא נובעת מטעות הקלדה, מהגדרה לא ברורה או ממקור מידע שאינו מעודכן, ומתעדים את מסקנת הבדיקה. חשוב לתעד את השינוי כך שאפשר יהיה לעקוב אחר הנתון הקודם והנתון המתוקן, בלי לטשטש את הסיבה להבדל. במקביל, כדאי להסביר בקצרה למשתמשי הדוח אם התיקון משנה את הפרשנות של מדד. תהליך כזה מקל לשחזר החלטות ולברר שאלות, ומונע מצב שבו בעלי תפקידים שונים פועלים לפי גרסאות שונות של אותו נתון.
בחינת רווחיות של קווי מוצר
הכנסה גבוהה לבדה אינה מעידה שקו מוצר רווחי. כדי להבין את התרומה שלו, מפרידים בין הכנסות, עלויות ישירות והוצאות משותפות. בדוח רווח והפסד, פירוק הנתונים לפי מוצר עשוי להראות אם העלייה בהכנסות לוותה בעלייה חדה יותר בהוצאות. כך אפשר לזהות מה עומד מאחורי השינוי, במקום להסתפק בתוצאה הכוללת של העסק.
תחילה מגדירים מה נחשב קו מוצר ומשייכים אליו את המכירות ואת העלויות הישירות, למשל עלות חומרי גלם או שירות שניתן רק עבור מוצר מסוים. לאחר מכן קובעים כיצד להציג הוצאות משותפות, כמו שכר עובדים או תפעול. אם מייחסים את כל ההוצאות לקו אחד, התמונה עלולה להתעוות. לכן חשוב להשתמש בשיטת הקצאה עקבית ולציין אותה בדוח.
לאחר השיוך בוחנים את הרווחיות בכמה שכבות. מתחילים מההכנסות בניכוי העלויות הישירות, ואז בודקים כיצד הוצאות נוספות משפיעות על התוצאה. אם הרווח הגולמי נשמר אך הרווחיות הכוללת נשחקת, הפירוט עשוי להצביע על עלויות תפעול, העסקה או הוצאות אחרות. השוואה בין קווי מוצר מסייעת לזהות אילו רכיבים דורשים בירור, ולא רק איזה קו מציג את ההכנסה הגבוהה ביותר.
המאזן מוסיף הקשר לניתוח. מלאי הרשום כנכס אינו בהכרח מלאי שאפשר למכור או להשתמש בו. במקרה של יבואן ציוד רפואי, חלק מהמלאי כבר לא התאים לשיווק ופגע ביכולת העסק לייצר תזרים יציב. לכן כדאי לבחון לצד הרווחיות גם את מצב המלאי, את קצב מימושו ואת הקשר שלו להכנסות. נתון חשבונאי לבדו אינו מספר את כל הסיפור.
פחת הוא הוצאה חשבונאית המתעדת ירידת ערך של רכוש ומחלקת את עלות הרכישה לאורך חיי הנכס. כשקו מוצר משתמש בציוד ייעודי, חשוב לבדוק אם הפחת נכלל בחישוב העלויות שלו. השמטתו עלולה להציג רווחיות גבוהה מדי, ואילו שיוך שגוי עלול להכביד על קו אחר. בדוח מציינים את שיטת השיוך, כדי שההשוואה בין מוצרים תהיה מובנת ועקבית.
לניתוח מעשי, בונים תמונה לכל קו מוצר, ומשלבים בה את הרכיבים הבאים:
- הכנסות ממכירות, לפי המוצר או הקבוצה שנבחרה.
- עלויות ישירות, כגון חומר, ייצור או שירות ייעודי.
- חלקו בהוצאות משותפות, לפי שיטת הקצאה קבועה.
- מלאי, פחת והוצאות נוספות שמשפיעים על הרווחיות.
השוואה בין תקופות מסייעת להבחין בין שינוי נקודתי למגמה מתמשכת. אם הוצאות של קו מסוים גדלות, פירוק דוח רווח והפסד לרכיביו עשוי לחשוף את מקור העלייה. למשל, יצרן מקומי הפסיק קו מוצר שתרומתו לרווחיות הייתה נמוכה לאורך זמן, והתמקד בקווי הייצור החזקים. הדוגמה ממחישה כיצד ניתוח עקבי יכול לתמוך בהחלטה עסקית, אך אין להסיק ממנה שכל קו חלש צריך להיסגר.
לפני שמשנים את תמהיל המוצרים, מחברים בין הרווחיות למטרת ההחלטה. קו בעל תרומה נמוכה עשוי עדיין לשרת לקוחות חשובים או לתמוך במכירת מוצרים אחרים. לכן מציגים בדוח גם את הסיכון שבהפסקתו, את מצב המלאי ואת ההוצאות שאפשר לשנות בפועל. כך הנתונים אינם מסתכמים בדירוג מוצרים, אלא מסייעים להחליט אם להתייעל, לשנות מחיר, להתאים עלויות או להתמקד בקווים שתורמים יותר.
בחירת טווח תאריכים, מסננים וקיבוץ נתונים
טווח התאריכים צריך להתאים להחלטה, ולא רק לתבנית קבועה. לבחינת הוצאות שוטפות, השוואה חודשית עשויה להבליט שינוי הדרגתי. לתכנון תקציב כדאי להציג גם תקופה ארוכה יותר, כדי לזהות מגמה. כשבודקים ביצועים, משווים תקופות באורך דומה ועל בסיס חיתוך זהה. השוואה בין חודש מלא לחודש חלקי אינה הוגנת.
בדוח שמתעדכן במהלך החודש, מגדירים אם הוא מציג נתונים מתחילת החודש ועד היום או נתונים של חודש סגור בלבד. למשל, אם ההוצאות עד אמצע החודש כבר מתקרבות לתכנון החודשי, זה סימן שכדאי לבדוק. אין להסיק שהתקציב נחרג בלי להביא בחשבון את קצב ההוצאות ואת התקבולים הצפויים. הצגת התקופה המצטברת לצד תקופה מקבילה עוזרת להבין את הנתון בהקשר.
מסננים מאפשרים לעבור מתמונה כוללת לשאלה ממוקדת. אפשר להציג ביצועים לפי סניף, מחלקה, קבוצת לקוחות, ערוץ מכירה או קו מוצר. אם ההכנסות הכוללות יציבות, סינון לפי סניף עשוי לחשוף ירידה במקום אחד ועלייה במקום אחר. מנגד, הפעלת מסננים רבים בבת אחת עלולה להשאיר מעט נתונים ולהסתיר את התמונה. כל מסנן צריך לשרת בדיקה מוגדרת.
גם לרמת הקיבוץ יש השפעה על התמונה. נתונים יומיים מתאימים למעקב אחר פעילות שוטפת, אך עשויים להבליט תנודות קצרות. קיבוץ שבועי מפחית חלק מהתנודות, וקיבוץ חודשי מתאים להשוואת ביצועים תקופתית. בעסק עונתי כדאי להשוות חודשים מקבילים בשנים שונות, ולא להסתפק בהשוואה לחודש הקודם. כך אפשר להבחין בין שינוי עונתי לשינוי שדורש תגובה.
כשבונים השוואה, מקבעים את התקופה ואת המסננים בשני הצדדים. השוואת סניף אחד לכלל הארגון עלולה להוביל למסקנה מטעה, וכך גם השוואת מוצרים שונים בלי להציג כל קבוצה בנפרד. בתצוגה ניהולית אפשר להציג תחילה את הסך הכולל, ואז לאפשר פירוט לפי יחידה או סוג פעילות. היררכיה כזאת עוזרת למצוא חריגה בלי לאבד את ההקשר הרחב.
הגדרה מעשית של הדוח כוללת כמה החלטות:
- קובעים תאריך התחלה ותאריך סיום, ומציינים אם התקופה חלקית או סגורה.
- בוחרים תקופת השוואה באורך ובמאפיינים דומים.
- מוסיפים רק מסננים שמסייעים לבחון החלטה ניהולית.
- קובעים אם להציג נתונים לפי יום, שבוע, חודש או יחידה עסקית.
- שומרים את הבחירות כדי להשוות דוחות באותה מתכונת.
מועד גילוי הפער משפיע על האפשרות להגיב. פער תקציבי שמתגלה בשבוע השני של החודש עדיין עשוי להיות ניתן לתיקון, בניגוד לפער שמתגלה רק ברבעון שאחריו. לכן דוח מעקב צריך להציג תכנון מול ביצוע במועד שמאפשר לפעול. כשמזהים עלייה בהוצאות, מסננים לפי מחלקה או סוג הוצאה כדי לברר היכן נוצר הפער.
לבסוף, מציגים את הבחירות לצד הנתונים. כותרת כמו ״ינואר עד מרץ, לפי סניף״ ברורה יותר מתצוגה ללא הקשר. אם מנהל משנה מסנן, כדאי שהדוח יציג בבירור את הערך שנבחר ואת התקופה הרלוונטית. כך הקוראים מבינים מה הם רואים, יכולים לשחזר את ההשוואה ולבסס את הדיון על אותה קבוצת נתונים.
בחירת מדדי ביצוע מרכזיים
מדד ביצוע מרכזי נועד להראות אם הארגון מתקדם לעבר יעד מוגדר. לא כל נתון בדוח הוא מדד כזה. מספר הפניות שהתקבלו, למשל, מציג פעילות, אך לבדו אינו מלמד כמה פניות הפכו ללקוחות. כדי לבחור מדד, מתחילים בהחלטה שההנהלה צריכה לקבל ומנסחים איזה מידע יסייע לה לקבל אותה.
המדדים צריכים להתאים לתפקיד של קוראי הדוח. מנכ״ל עשוי להתמקד ברווחיות, בצמיחה ובתחזיות; סמנכ״ל כספים יבחן תזרים מזומנים, גבייה והוצאות; וסמנכ״ל תפעול עשוי להתעניין בתפוקה, בתהליכי שירות ובמצבת כוח האדם. אותו עסק זקוק לנקודות מבט שונות, ולכן דוח אחיד לכל בעלי התפקידים עלול להעמיס מידע שאינו רלוונטי להחלטותיהם.
לאחר בחירת המטרה, מנסחים כל מדד כך שאפשר יהיה לחשב ולפרש אותו בעקביות. במדד ״רווחיות מוצר״, למשל, מגדירים אילו הכנסות ועלויות נכללות. במדד ״זמן טיפול בפנייה״ קובעים מתי המדידה מתחילה ומתי התהליך מסתיים. בלי הגדרות כאלה, מחלקות שונות עשויות לדווח על אותו מדד בדרכים שונות, וההשוואה ביניהן לא תספק תמונה שימושית.
כדאי לשלב מדדים פיננסיים ותפעוליים, אך רק כשהם קשורים לאותה החלטה. אם העסק בוחן צמיחה, אפשר להציג הכנסות לצד מספר הלקוחות החדשים ותחזית. אם בוחנים תזרים, מציגים תקבולים ותשלומים לצד דפוסי גבייה והתחייבויות. מדד תפעולי עשוי להסביר שינוי פיננסי, למשל תפוקה נמוכה שמלווה בעלייה בעלות ליחידה. החיבור בין הנתון לתוצאה מראה היכן כדאי להעמיק.
בחירת המדדים יכולה להתבסס על ארבע שאלות:
- איזו החלטה ניהולית הדוח אמור לתמוך בה?
- איזה נתון מצביע על התקדמות או על סטייה מהיעד?
- מי אחראי להפקת המדד, ומאיזה מקור הוא מחושב?
- באיזו תדירות צריך לעקוב אחריו כדי לפעול בזמן?
חשוב להבחין בין מדד שמתאר תוצאה שכבר התרחשה לבין סימן שעשוי להצביע על שינוי מתקרב. רווח שנרשם בסוף תקופה מתאר תוצאה, ואילו שינוי בקצב ההזמנות עשוי להצביע על מגמה שטרם באה לידי ביטוי בהכנסות. הצגת שני הסוגים יחד מאפשרת להבין גם מה הושג וגם מה עשוי להשפיע בהמשך. התחזית אינה תחליף לנתונים בפועל, אלא שכבת מידע נוספת.
ריבוי מדדים אינו מבטיח ניתוח טוב יותר. אם הדוח כולל למנהל נתונים רבים שאינם קשורים לסמכותו או לתפקידו, העיקר עלול להיטשטש. מציגים תחילה את המדדים שמחייבים תשומת לב, ומוסיפים פירוט רק כשהוא עונה על שאלה נוספת. למשל, ירידה ברווחיות יכולה להוביל להצגת פירוט לפי מוצר, במקום לרשימת כל העסקאות כבר במסך הראשון.
לכל מדד מגדירים גם מה לעשות במקרה של שינוי. אם הגבייה נחלשת, הדוח יכול להציג תשלומים באיחור לפי לקוח או תקופה, כדי למקד את הבדיקה. אם עלויות העסקה עולות, מפרידים בין רכיבי העלות ובוחנים מה השתנה. מדד ללא הקשר וללא שאלה ניהולית נשאר מספר. מדד שמחובר לאחריות, להסבר ולצעד הבא תומך בהחלטה מעשית.
Liknesh
Liknesh יכולה לסייע כשהנתונים של הארגון כבר נאספים, אך קשה לחבר בינם לבין החלטות עסקיות. במסגרת ליווי עסקי אסטרטגי אפשר לבחון אילו שאלות ניהוליות דורשות מענה, כיצד תזרים המזומנים משתלב בתמונה ואילו שיקולים פיננסיים חשוב להביא בחשבון. כך מחברים בין ניתוח המצב לבחינת צעדים אפשריים, במקום להסתפק בהצגת מספרים.
גם כשהחלטות עסקיות משפיעות על התכנון הכלכלי הרחב, תכנון פיננסי וכלכלת המשפחה יכולים לסייע להבין את הקשרים בין העסק למשק הבית. ההתאמה מתחילה בצורך: להבין את תמונת המצב, לבחון חלופות או לגבש כיוון פעולה. פנו ל-Liknesh לשיחה על האתגר הניהולי או הפיננסי שמעסיק אתכם.
הפכו את הנתונים לצעד הבא
דוח ניהולי מקבל ערך כשהוא משפיע על קבלת ההחלטות, ולא נשאר קובץ שמפיקים ושוכחים. הצעד הבא הוא לקבוע מי יוביל את הדיון, איזו החלטה עומדת על הפרק ואיך יעקבו אחר הפעולות שנבחרו. כך נוצר רצף ברור בין המידע, הדיון הניהולי והאחריות לביצוע.
כדי להתקדם, בחרו החלטה עסקית אחת שקשה לארגון לקבל כרגע. הגדירו מה דרוש כדי לבחון אותה, מי צריך להיות מעורב ואיזה שינוי ייחשב משמעותי עבורכם. המיקוד הזה יכול להפוך את בניית הדוחות הניהוליים לקבלת החלטות לתהליך שמחובר לצורכי העסק, ולא לעוד משימת דיווח.
כשנדרש ליווי בגיבוש הכיוון העסקי ובהבנת המשמעויות הפיננסיות, אפשר לשוחח עם Liknesh על ליווי עסקי אסטרטגי. פנו ל-Liknesh לבחינת הצעד הבא והתחילו לקדם החלטות עסקיות מתוך בהירות וביטחון.
שאלות נפוצות
אילו דוחות זמינים?
בדרך כלל זמינים דוחות תפעוליים וכספיים. דוח תפעולי יכול לעקוב, למשל, אחר זמני טיפול בפניות או תפוקת צוותים; דוח כספי עשוי להציג תזרים מזומנים, רווח והפסד או תכנון מול ביצוע. הבחירה תלויה בשאלה שעל הפרק: מנהל שירות עשוי להזדקק למעקב אחר פניות פתוחות, ואילו הנהלה הבוחנת השקעה תזדקק לתמונה פיננסית רחבה יותר.
אפשר לבנות דוח משלי?
כן. בניית דוחות ניהוליים לקבלת החלטות יכולה להתחיל מדוח שמותאם לשאלה ניהולית מסוימת, ולא מתבנית כללית. למשל, עסק שרוצה להבין אילו ערוצי מכירה מביאים לקוחות חוזרים יכול להציג מכירות לפי ערוץ ולפלח אותן לפי סוג לקוח. לפני בניית הדוח מגדירים את מטרתו, את הנתונים הדרושים ואת אופן ההשוואה. כך מתקבלת תובנה ממוקדת בלי להעמיס מידע שאינו קשור להחלטה.
אילו מדדי ביצוע חשוב לכלול בדוח ניהולי?
בבניית דוחות ניהוליים לקבלת החלטות בוחרים מדדים שמחוברים ליעד העסקי ולפעולה הנדרשת. אם המטרה היא לשפר מכירות, אפשר לבחון את שיעור המעבר מהצעת מחיר לעסקה לצד היקף המכירות. אם רוצים לשפר גבייה, בדקו חובות פתוחים ואת הזמן עד לתשלום. הצגת מדד תוצאה לצד נתון שמסביר את מקורה עוזרת לזהות מה דורש פעולה, בלי לקבוע יעד מספרי שאינו מתאים לארגון.


