
צמיחה במכירות אינה מבטיחה תזרים מזומנים חיובי. תכנון יעדים פיננסיים לעסקים בצמיחה מתחיל במיפוי הכנסות, הוצאות, חובות ונכסים, וממשיך בהגדרת מטרות, בניית תקציב ותוכנית פעולה. כך אפשר לבדוק אם העסק יכול לממן את ההתרחבות בלי ליצור לחץ תזרימי מיותר.
כשהעסק מתרחב, גם הצרכים הפיננסיים משתנים: גידול במספר הלקוחות או במלאי עשוי להגדיל הוצאות עוד לפני שהכסף מתקבל. לכן לא די לבדוק אם ההכנסות עולות. חשוב להבין מתי הכסף נכנס ויוצא, וכיצד החלטות על השקעות, עובדים ומימון משפיעות על הפעילות.
במאמר הזה נציג איך לבנות תוכנית שמחברת בין היעדים העסקיים לתקציב ולתזרים המזומנים, איך לבחון הזדמנויות השקעה לפי התרומה שלהן לעסק וליכולת לממן אותן, ואילו מדדים יעזרו לעקוב אחר ההתקדמות. נעסוק גם בבקרה ובעדכון התוכנית כשהמציאות משתנה. כך תוכלו לקבל החלטות שקולות יותר ולתמוך בצמיחה מתוך תמונה פיננסית ברורה.
נקודות מפתח
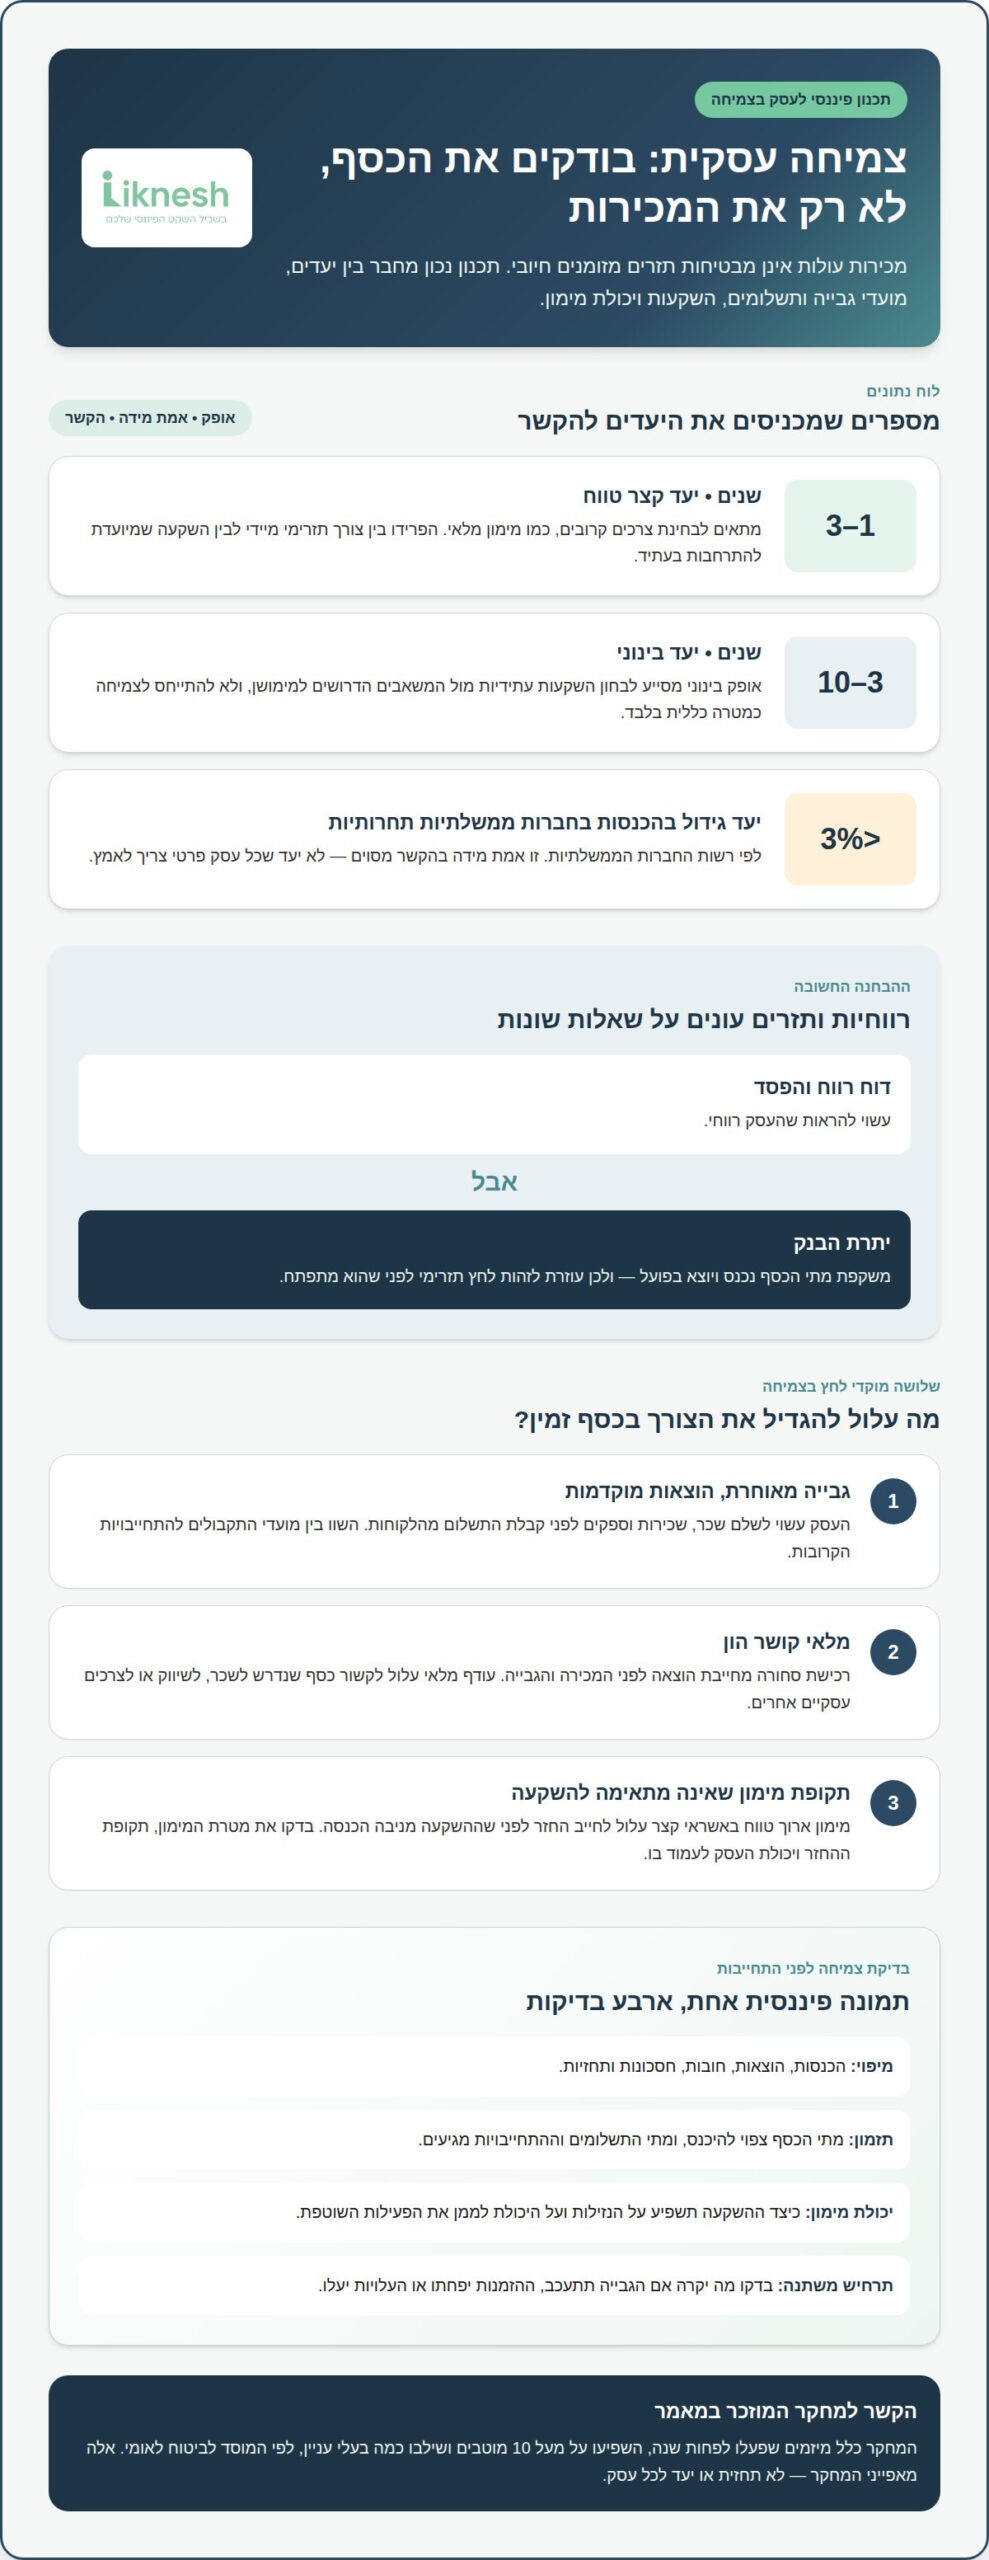
- הפרידו בין רווחיות לתזרים מזומנים: מועדי גבייה ותשלום, לצד ניהול המלאי, משפיעים על יכולת העסק לממן את הצמיחה.
- בחנו כל השקעה לפי התרומה שלה לעסק, השפעתה על התזרים וההתאמה בין מטרת המימון לתקופת ההחזר.
- בנו תקציב ותוכנית פעולה שמחברים בין יעדים, תחזיות מכירה, הוצאות ותוכניות גיבוי לתרחישים משתנים.
- קבעו מדדים ודוחות ניהוליים שיעזרו לזהות חריגות, להבין מה גרם להן ולבחור התאמות מעשיות.
- בחברות ממשלתיות תחרותיות, יעד הגידול בהכנסות הוא פחות מ-3%, לפי רשות החברות הממשלתיות.
אתגרים פיננסיים של חברות בצמיחה
התרחבות עסקית מגדילה את היקף הפעילות, אך לא בהכרח את הכסף הזמין. המכירות עשויות לעלות, בעוד הגבייה מתעכבת ותשלומים לספקים מגיעים קודם. לכן תכנון יעדים פיננסיים לעסקים בצמיחה מתחיל בהבנת ההבדל בין רווח חשבונאי לתזרים מזומנים. דוח רווח והפסד עשוי להראות שהעסק רווחי, אך יתרת הבנק משקפת מתי הכסף נכנס ויוצא בפועל.
לדוגמה, עסק המספק שירות ללקוחות עסקיים עשוי להמתין לתשלום עד להשלמת העבודה, ובינתיים לשלם שכר, שכירות וספקים במועדים קבועים. ככל שמספר הפרויקטים גדל, כך גדל גם הסכום הנדרש למימון הפעילות עד הגבייה. השוואת מועדי התשלום והגבייה להתחייבויות הקרובות עוזרת לזהות מראש מתי עלול להיווצר לחץ תזרימי.
מלאי מציב אתגר נוסף בעסק שמגדיל מכירות. רכישת סחורה מחייבת הוצאה לפני שהמוצר נמכר והלקוח משלם. מלאי עודף עלול לקשור הון שיכול לשמש לשכר, לשיווק או להזדמנות עסקית אחרת. מנגד, מחסור במלאי עלול להקשות על עמידה בהזמנות. מעקב אחר קצב המכירות, זמני האספקה ומועדי התשלום לספקים מסייע להעריך את צורכי ההון החוזר.
גם בחירת מקור המימון משפיעה על הנזילות. מימון השקעה ארוכת טווח באשראי קצר עלול לחייב את העסק להחזיר את הכסף לפני שההשקעה מניבה הכנסה. למשל, ציוד שאמור לשרת את הפעילות לאורך זמן לא בהכרח מתאים למימון שמועד הפירעון שלו קרוב. לכן חשוב לבחון יחד את מטרת המימון, תקופת ההחזר ויכולת העסק לעמוד בהחזרי החוב, ולא רק את סכום המימון.
התרחבות עשויה להוסיף הוצאות קבועות, כגון גיוס עובדים, שטח פעילות או מערכות תפעול. לפני שמתחייבים, הפרידו בין הוצאות חד־פעמיות להוצאות חוזרות ובדקו מה יקרה אם המכירות יגדלו לאט מהצפוי. כך אפשר להעריך אם ההכנסה הנוספת תכסה את העלויות לאורך זמן. תוכנית אחראית מביאה בחשבון גם עיכוב בגבייה או שינוי בהיקף ההזמנות.
יעדים צריכים להתאים לשלב שבו העסק נמצא. יעד קצר טווח יכול להתייחס ל-1-3 שנים, ואילו יעד בינוני יכול להתייחס ל-3-10 שנים. ההפרדה עוזרת להבחין בין צורך תזרימי קרוב, כמו מימון מלאי, לבין השקעה שתומכת בהתרחבות עתידית. במקום להגדיר צמיחה כמטרה כללית, קושרים אותה לתוצאה שאפשר לעקוב אחריה, כגון שיפור הרווחיות או יציבות הגבייה.
גם אמת מידה חיצונית דורשת הקשר. בחברות ממשלתיות תחרותיות, יעד הגידול בהכנסות הוא פחות מ-3%, לפי רשות החברות הממשלתיות. אין פירוש הדבר שכל עסק פרטי צריך לאמץ יעד זהה; הוא מדגים מדוע יעד פיננסי נקבע לפי סוג הפעילות והאסטרטגיה. השוואה שימושית מתחילה בבדיקת המטרה, ולא בהעתקת אחוז שאינו מותאם לעסק.
הקשר בין פעילות, בעלי עניין ותוצאות עולה גם במחקרים ייעודיים. במחקר נכללו מיזמים שהפעילות שלהם מתקיימת לפחות שנה, משפיעה על מעל 10 מוטבים ומשלבת כמה בעלי עניין, לפי המוסד לביטוח לאומי. עבור עסק צומח, המשמעות המעשית היא לבחון מי מושפע מהחלטת ההתרחבות: לקוחות, עובדים, ספקים ושותפים. מיפוי זה מחדד אילו התחייבויות עלולות לגדול יחד עם הפעילות.
לפני אישור תוכנית צמיחה, רכזו תמונת מצב הכוללת הכנסות, הוצאות, חובות, חסכונות ותחזיות. לאחר מכן השוו בין מועדי התקבולים לתשלומים ובחנו כיצד השקעות מתוכננות ישפיעו על הנזילות. הניתוח עוזר להבחין בין עיכוב זמני בגבייה לבין פער מתמשך במודל העסקי. הוא גם עשוי להצביע על דרכים להפחית לחץ, למשל שינוי מועד הרכישה או האטת קצב ההתרחבות.
האתגר אינו רק להגדיל מכירות, אלא לממן את הצמיחה בלי להכביד על העסק. לכן כדאי לבחון יחד רווחיות, תזרים, מלאי, התחייבויות ומשך ההחזר. כך אפשר לזהות אילו הזדמנויות מתאימות ליכולת הפיננסית של העסק, ואילו דורשות שינוי בתזמון או בהיקף. היעדים משקפים אז לא רק שאיפה, אלא גם את המשאבים הדרושים כדי לממש אותה.
בחינת הזדמנויות צמיחה והשקעות
הזדמנות עסקית אינה נמדדת רק בפוטנציאל המכירות שלה. בדקו איזה צורך היא עונה עליו, מי הלקוחות שעשויים לרכוש את המוצר ומה נדרש כדי להגיע אליהם. למשל, הרחבת שירות קיים ללקוחות נוספים עשויה לדרוש השקעה שונה מהשקת מוצר חדש. ההבחנה עוזרת להבין מה העסק מממן ואיזו תוצאה אמורה להצדיק את ההוצאה.
התחילו בבדיקת הביקוש. בחנו נתוני מכירות, פניות של לקוחות והצעות מחיר שנשלחו, וזהו צרכים שחוזרים על עצמם. אם לקוחות מתעניינים בשירות אך אינם רוכשים אותו, בדקו אם הסיבה קשורה למחיר, להתאמה או לתהליך המכירה. אל תסיקו שיש ביקוש על סמך התעניינות כללית בלבד. חפשו סימנים להתנהגות בפועל, כמו הזמנות חוזרות או התחייבות לרכישה.
לאחר מכן, בנו תמונה של העלויות וההכנסות הצפויות. כללו עלויות הקמה, ציוד, כוח אדם, שיווק, תחזוקה ותפעול שוטף. בצד ההכנסות, הפרידו בין לקוחות קיימים לחדשים ובין מכירות חד־פעמיות להכנסה חוזרת. כך תוכלו לראות אם התחזית מבוססת על פעילות קיימת או על הנחות שעדיין צריך לבחון.
בדקו כיצד ההשקעה צפויה להשפיע על הרווחיות, ולא רק על המחזור. לדוגמה, קמפיין עשוי להביא לקוחות חדשים, אך עלות השירות והזמן הנדרש לאספקתו יכולים לצמצם את הרווח. השוו את ההכנסה הצפויה מכל מכירה לעלויות הישירות ולהוצאות הנדרשות לתמיכה בפעילות. אם לא ברור כיצד ההשקעה תתרום לרווח, אספו פרטים נוספים לפני שתחליטו.
השוו בין חלופות לפני התחייבות. ייתכן שאפשר להשיג את אותה מטרה באמצעות שכירת ציוד, שיתוף פעולה עסקי, הרחבה הדרגתית של הפעילות או רכישה מלאה. בחנו כל אפשרות לפי:
- התרומה הצפויה למכירות ולרווחיות.
- המשאבים הנדרשים להקמה ולהפעלה.
- הזמן עד שההשקעה תומכת בפעילות.
- ההשפעה על היכולת לממן צרכים עסקיים אחרים.
הגדירו לכל חלופה תנאי החלטה ברורים. למשל, עסק השוקל לפתוח ערוץ מכירה חדש יכול להתחיל בפיילוט מצומצם, למדוד הזמנות ועלויות שירות, ואז להחליט אם להרחיב. קבעו מראש אילו תוצאות ייחשבו הצלחה ומה יוביל לעצירה או לשינוי. כך ההחלטה מתבססת על תוצאות בפועל, ולא רק על תחזית אופטימית.
לפני בחירת השקעה, הכינו כמה תרחישים. באחד, הביקוש מתפתח כמתוכנן; באחר, המכירות מתעכבות או עלויות ההפעלה עולות. בדקו בכל תרחיש אם העסק יוכל להמשיך לממן את הפעילות הרגילה, ומה ניתן לדחות בלי לפגוע בה. התחזיות לא נועדו לנבא את העתיד במדויק, אלא להראות כיצד שינוי בהנחה מרכזית עשוי להשפיע על ההחלטה.
בעסק שבוחן נכס כחלק מתוכנית ההתרחבות, יש לכלול את מאפייני הנכס, השימוש המתוכנן, מקורות המימון וההשפעה על הפעילות הכוללת. ייעוץ השקעות נדל"ן בישראל יכול לסייע בניתוח נכס, תשואה ומימון כחלק מבחינת ההזדמנות. חשוב שההשקעה תיבחן לצד יעדי העסק והיכולת שלו לתמוך בה.
בסיום הבחינה, סכמו את מטרת ההשקעה, החלופות שנבדקו, ההנחות המרכזיות והמדדים שתבחנו לאחר היישום. ציינו מי אחראי לאיסוף הנתונים ומי מקבל את ההחלטה. מסמך קצר כזה מאפשר להשוות בין הזדמנויות ולהסביר מדוע השקעה מסוימת צפויה לקדם את העסק יותר מאחרות.
בניית תקציב ותוכנית פעולה
תקציב לעסק צומח מחבר בין היעדים לבין ההכנסות וההוצאות הצפויות. התחילו במיפוי הכנסות לפי מוצרים, שירותים ולקוחות, ולצדן הוצאות קבועות ומשתנות. הפרידו בין הוצאה חד־פעמית, כמו רכישת ציוד, לעלות חוזרת, כמו שכר או תחזוקה. כך התקציב משקף את עלות הפעילות ולא רק את יעד המכירות.
בנו תחזית שמבוססת על הנחות שאפשר להסביר. אם המטרה היא להגדיל הכנסות ב-15% בשנה הבאה, פרטו אילו מוצרים, לקוחות או ערוצי מכירה אמורים לתרום לכך. בדקו האם יש לעסק יכולת לספק את ההזמנות הנוספות, ומה יידרש בשיווק, במלאי ובכוח אדם. יעד בלי מקור הכנסה מוגדר אינו תוכנית פעולה.
חברו את התקציב לתוכנית תזרים המזומנים. רשמו מתי צפויות הכנסות ומתי יש לשלם לספקים, לעובדים ולנותני שירות. לדוגמה, אם לקוח משלם לאחר השלמת פרויקט, אך העסק מממן מראש עבודה וחומרים, התחזית צריכה להציג את פער הזמנים. כך אפשר לתכנן את הפעילות לפי מועדי הכניסה והיציאה של הכסף בפועל.
הגדירו סעיף לכל הוצאה מתוכננת, בצירוף ההסבר העסקי והאחריות לביצוע. אם העסק שוקל לגייס עובד, בדקו את העלות החוזרת ואת התרומה המצופה לתפוקה או להכנסות. אם מתוכננת רכישת מערכת, פרטו מה מטרתה ואיזה שינוי תפעולי היא אמורה לאפשר. כך אפשר להבחין בין השקעה שמקדמת יעד עסקי לבין הוצאה שאינה תומכת בו.
כדי להפוך את התקציב לכלי עבודה, הצמידו לכל יעד מדד, מועד לבדיקה ואחראי. תוכנית חודשית יכולה לכלול מכירות, הוצאות, יתרת מזומנים ומשימות מרכזיות. התקציב השנתי מספק מסגרת רחבה, והעדכון החודשי מסייע לזהות שינויים בזמן. התאימו את רמת הפירוט לגודל העסק ולמידע שההנהלה צריכה.
- יעד: הגדלת הכנסות ממוצר או ערוץ מכירה מוגדר.
- תקציב: פירוט העלויות הדרושות להשגת היעד.
- אחריות: שיוך המשימה לבעל תפקיד מתאים.
- מדידה: השוואת התוצאה לתכנון במועד שנקבע.
בנו גם תרחישים אופטימי, ריאלי ופסימי. בתרחיש הריאלי, הגדירו את תוכנית העבודה הרגילה. בתרחיש הפסימי, בדקו מה יקרה אם המכירות יתעכבו או ההוצאות יעלו. בתרחיש האופטימי, בחנו אם יידרשו מלאי, עובדים או משאבי תפעול נוספים. השוואת התרחישים מבהירה אילו החלטות אפשר לדחות ואילו דורשות היערכות מוקדמת.
קבעו מראש כללי תגובה לחריגה, במקום להסתפק בהצגת הפרש בין התקציב לביצוע. לדוגמה, אם הוצאות התפעול גבוהות מהתכנון, בדקו תחילה אילו סעיפים השתנו ומה גרם לכך. יעד לדוגמה יכול להיות הקטנת הוצאות התפעול ב-10%, אך יש להגדיר אילו הוצאות נכללות ואיך מודדים את התוצאה. צמצום שאינו מבחין בין הוצאה חיונית למיותרת עלול לפגוע בפעילות.
סיימו במסמך פעולה קצר וברור שמפרט את היעד, ההנחות, התקציב, האחראים ומועד הבדיקה. ציינו גם אילו שינויים יחייבו עדכון, למשל כניסת לקוח גדול או דחיית פרויקט. כשכל החלטה מקושרת לסעיף תקציבי ולמדד, קל יותר לבדוק אם העסק מתקדם לפי התוכנית. כך התקציב הופך לכלי לקבלת החלטות, ולא לקובץ שפותחים רק בסוף השנה.
ייעוץ פיננסי לעסק יכול לכלול בניית תקציב שנתי מסודר ומעקב אחר ביצועו. תוכנית עבודה פיננסית עשויה לכלול תקציב חודשי ושנתי, תכנון תזרים מזומנים, יעדי מכירה ומדדי ביצוע.
בקרה ועדכון של התוכנית
תוכנית פיננסית אינה מסמך שמכינים פעם אחת ומניחים בצד. בעסק צומח, שינוי בהכנסות, בהוצאות או בתנאי השוק עשוי לשנות את ההנחות שבבסיס התוכנית. לכן קבעו מועדי בקרה מראש ובדקו אם הביצועים בפועל עדיין תומכים ביעדים. מומלץ לעדכן את התוכנית לפחות אחת לרבעון, ובעסק שפועל בשוק דינמי כדאי לבחון את המצב מדי חודש.
בכל בדיקה השוו בין התחזית לתוצאות בפועל. בחנו הכנסות, הוצאות, תזרים מזומנים והתחייבויות, ולא רק את השורה התחתונה. ירידה בהכנסות, למשל, עשויה לנבוע מדחיית פרויקט, מירידה במספר ההזמנות או מעיכוב בגבייה. לכל סיבה נדרשת תגובה אחרת, לכן חשוב לזהות מה השתנה לפני שמעדכנים את היעד.
דוח ניהולי טוב מסייע להנהלה לקבל החלטות בלי להעמיס פרטים שאינם רלוונטיים. הציגו מדי חודש נתונים עדכניים, הסברים תמציתיים ומגמות ברורות. אפשר, למשל, להשוות בין ההכנסה המתוכננת להכנסה בפועל, לצד ההוצאות העיקריות ויתרת המזומנים. מעקב עקבי מאפשר לזהות שינוי לאורך זמן, במקום להסתמך על התרשמות מפגישה יחידה.
חריגה מהתוכנית היא סיבה לבדיקה, לא הסבר בפני עצמה. אם הוצאות השיווק חרגו מהתחזית, בררו אם העלות עלתה, אם היקף הפעילות התרחב או אם מדובר בהוצאה חד־פעמית. לאחר זיהוי הגורם, קבעו פעולה ואחראי, למשל שינוי הקצאת התקציב או התאמת תחזית המכירות. כך הבקרה מתקדמת מהשוואת נתונים להחלטה ניהולית.
- הגדירו לכל מדד מקור נתונים ואחראי לעדכון.
- השוו תכנון וביצוע באותה תקופה ובאותה שיטת מדידה.
- תעדו את סיבת החריגה, ולא רק את גודלה.
- קבעו פעולה מתקנת ומועד לבדיקת התוצאה.
בעת עדכון התוכנית, הבחינו בין שינוי בהנחה לשינוי ביעד. אם לקוח מרכזי דוחה פרויקט, ייתכן שצריך לעדכן את תחזית הגבייה, אך לא בהכרח לוותר על יעד הרווחיות. בדקו אילו הנחות השתנו, אילו החלטות עדיין בשליטת ההנהלה ומה עשויה להיות ההשפעה על יתר הפעילות. תיעוד השינויים מונע החלפת תחזיות ללא הסבר.
שלבו בבקרה גם בחינת סיכונים. אם העסק תלוי בספק מסוים, בערוץ מכירה יחיד או בלקוח מרכזי, בדקו כיצד שינוי אצל אותו גורם עלול להשפיע על הפעילות. הגדירו מראש סימנים שמצדיקים בדיקה נוספת, כגון עיכובים חוזרים בתקבולים או עלייה מתמשכת בעלויות. עדכנו את התוכנית הפיננסית כאשר משתנים המצב הכלכלי, מטרות העסק או תנאי השוק.
הסקירה השנתית מאפשרת לבחון את התמונה הרחבה: אילו יעדים הושגו, אילו הנחות התבררו כלא מדויקות ואילו השקעות תמכו בפעילות. השוו את התוצאות לתוכנית המקורית ותעדו את הסיבות לשינויים. בדיקה שנתית אינה מחליפה מעקב חודשי או רבעוני, אלא מחברת את הממצאים לכיוון העסקי להמשך.
כדי שהעדכון יוביל לפעולה, סיימו כל ישיבת בקרה בהחלטה כתובה. ציינו מה משתנה, מי אחראי, מתי תיבדק ההשפעה ואיזה מדד יראה אם השינוי הועיל. למשל, לאחר שינוי תנאי התשלום ללקוחות, עקבו אחר מועדי התקבולים בדוחות הבאים. תיעוד ומעקב כאלה יוצרים זיכרון ניהולי ומאפשרים ללמוד מהחלטות קודמות.
בקרה פיננסית ומדדי ביצוע
מדד פיננסי מועיל כשהוא עונה על שאלה שהנהלת העסק צריכה להכריע בה. במקום להסתפק בשאלה אם ההכנסות גדלו, בדקו מה קרה לרווח מכל מכירה, לעלות השירות או ליכולת לשמר לקוחות. כך אפשר להבין אם הצמיחה משפרת את איכות הפעילות או רק מגדילה את היקפה.
בחרו מדדים שמשקפים את מבנה העסק. בחברה שמוכרת מוצרים אפשר לבדוק את הרווח הגולמי לפי קבוצת מוצרים, ולזהות אילו פריטים תורמים יותר לאחר ניכוי העלויות הישירות. בעסק שירותים בדקו את ההכנסה ביחס לשעות העבודה הנדרשות למתן השירות. ההשוואה עשויה לחשוף שירות שדורש זמן רב אך תורם מעט לרווחיות.
עסקים שמגייסים לקוחות דרך ערוצי שיווק יכולים למדוד את עלות רכישת הלקוח בכל ערוץ, ולהשוות אותה להכנסה שהלקוחות מאותו ערוץ מייצרים לאורך תקופת ההתקשרות. ערוץ שמביא לקוחות רבים אינו בהכרח משתלם אם ההכנסה מהם נמוכה ביחס להשקעה בגיוסם. בחינה כזאת מסייעת לתעדף פעילות שיווקית לפי תרומתה לעסק, ולא רק לפי מספר הפניות.
שיעור הלקוחות החוזרים עשוי לעזור להבין אם השירות ממשיך לספק ערך לאורך זמן. אם השיעור יורד, בדקו אם חל שינוי בסוג הלקוחות, באיכות השירות או בהתאמה בין ההצעה לצורך. המדד לבדו אינו מסביר את הסיבה, אך הוא מסמן היכן כדאי להעמיק. שלבו נתונים כמותיים עם מידע תפעולי שמבהיר מה עומד מאחוריהם.
הציגו מדדים בהקשר המתאים. השוו בין תקופות בעלות מאפיינים דומים, הפרידו בין הכנסה חד־פעמית להכנסה חוזרת וציינו אירועים חריגים שמשפיעים על התוצאה. סגירת פרויקט גדול בתקופה מסוימת, למשל, עשויה להטות את ההכנסה הכוללת. פילוח הנתונים לפי לקוח, שירות או ערוץ עוזר להבין אם מדובר במגמה רחבה או באירוע נקודתי.
לוח מדדים יעיל אינו חייב להיות עמוס. הציגו לכל מדד את התוצאה, מגמת השינוי, הסיבה הידועה וההחלטה הנדרשת. ציינו מי אחראי לניתוח הנתון, כדי שהמידע יוביל להמשך פעולה. כך ההנהלה יכולה להתמקד בשאלות מעשיות: האם לשנות תמחור, להשקיע בשירות מסוים או לבחון מחדש את ערוץ המכירה.
- רווחיות: בחנו תרומה לפי מוצר, שירות או קבוצת לקוחות.
- שיווק: השוו עלות גיוס להכנסה שמפיקים לקוחות מכל ערוץ.
- שימור: עקבו אחר לקוחות חוזרים והעמיקו בירידה בשיעורם.
- איכות הנתונים: תעדו מקור, שיטת חישוב והקשר לתוצאה.
בחרו מדדים שאפשר לפעול לפיהם, ובדקו אם הם עדיין מתאימים לשלב שבו העסק נמצא. אם מדד אינו משפיע על החלטה או אינו מוביל לבדיקה מועילה, החליפו אותו במדד ממוקד יותר. כך הנתונים הופכים לכלי ניהולי שעוזר להבחין בין פעילות שמתרחבת לבין צמיחה שמחזקת את העסק.
כשנדרש לחבר בין נתוני העסק לבין התמונה הפיננסית הרחבה, בחנו את התמונה הפיננסית של העסק כדי למקד את השאלות וההחלטות הבאות.
Liknesh: תכנון פיננסי וכלכלת המשפחה
Liknesh מסייעת לבעלי עסקים לחבר בין יעדי העסק לתמונה הכלכלית האישית והמשפחתית. באמצעות תכנון פיננסי וכלכלת המשפחה אפשר לבחון כיצד החלטות עסקיות משתלבות עם התחייבויות, חסכונות ומטרות בבית, וליצור סדר בין הצרכים השונים. כך צמיחת העסק נבחנת כחלק מתכנון רחב יותר, לצד הביטחון הכלכלי של המשפחה.
מחשבונים פיננסיים מסייעים להמחיש נתונים ולהשוות בין אפשרויות. אם התוכנית כוללת גם משכנתא או השקעה בנדל״ן, אפשר לבחון את הנושאים באמצעות ייעוץ וליווי משכנתאות או ייעוץ השקעות נדל״ן, לפי הצורך.
אם חשוב לכם לבנות תמונה פיננסית מסודרת לצד צמיחת העסק, פנו ל־Liknesh לפגישת ייעוץ חינם ולבחינת הצעד המתאים לכם.
הפכו את התוכנית לבסיס להחלטות הבאות
כשהעסק גדל, ההחלטות הפיננסיות משפיעות זו על זו. לכן תכנון יעדים פיננסיים לעסקים בצמיחה צריך להתפתח עם העסק, ולא להישאר מסמך מתקופה שכבר חלפה. בכל שינוי משמעותי בפעילות, בחנו מחדש את סדר העדיפויות: מה לקדם עכשיו, מה אפשר לדחות ואילו החלטות דורשות תמונה רחבה יותר.
התכנון הפיננסי וכלכלת המשפחה של Liknesh מסייעים לבעלי עסקים להביא בחשבון גם את השפעת ההחלטות העסקיות על המצב האישי והמשפחתי. כאשר השיקולים כוללים נכס או מימון לדיור, אפשר להיעזר גם בייעוץ השקעות נדל״ן ובייעוץ וליווי משכנתאות. בחרו את סוג הליווי לפי השאלה שצריך לפתור והמידע הנחוץ לקבלת החלטה שקולה.
אם הגיע הזמן לבחון את הצעד הבא בעסק ובתמונה הפיננסית הרחבה, דברו עם Liknesh על התכנון הפיננסי. התחילו בשיחה ממוקדת על היעד שמעסיק אתכם, והתקדמו בקצב שמתאים לעסק ולכם.
שאלות נפוצות
איך בונים תוכנית פיננסית נכונה?
התחילו במטרה עסקית ברורה ותרגמו אותה להנחות ולמשימות שאפשר לבחון. עסק שרוצה להרחיב שירות קיים, למשל, יכול להגדיר מי קהל היעד, אילו משאבים נדרשים ומה יעיד שההרחבה מתאימה. קבעו אחראי לכל משימה ותעדו אילו הנחות צריך לבחון מחדש. כך התוכנית מחברת בין החלטה עסקית לעבודה השוטפת, במקום להישאר יעד כללי.
איך הייעוץ מסייע לצמיחה?
ייעוץ עסקי מסייע לבחון את התוכנית בראייה רחבה, לזהות חסמים ולתעדף החלטות. אם העסק שוקל להוסיף שירות, למשל, אפשר לבדוק כיצד הוא משתלב בכיוון העסקי, אילו יכולות נדרשות ומה עלול לעכב את היישום. Liknesh מציעה ליווי עסקי אסטרטגי הכולל אבחון עסקי ובניית מנועי צמיחה מותאמים. הליווי ממקד את תהליך קבלת ההחלטות, בלי להחליף את שיקול דעת הנהלת העסק.
איך מודדים ביצועים כלכליים בצורה יעילה?
בחרו מדדים שמתאימים לשאלה העסקית והשתמשו באותה שיטת חישוב בכל בדיקה. כשבוחנים הכנסה לפי שירות, למשל, הפרידו בין השירותים במקום להסתפק בסך המכירות. בדקו אם הנתון השתנה בעקבות מספר העסקאות, היקפן או תמהיל הלקוחות. הציגו לצד המדד את מקור הנתונים ואת הסבר השינוי, כדי שההנהלה תוכל להחליט אם לפעול או לאסוף מידע נוסף.
איך ניתן ליישם תכנון אסטרטגי בצעד אחר צעד?
נסחו את הכיוון העסקי, הגדירו תוצאות רצויות וחלקו אותן למשימות ולתחומי אחריות. אחר כך קבעו אילו משאבים נדרשים, מה עלול לעכב את התוכנית ואיזה מידע יסייע לבחור בין חלופות. קיימו נקודת בדיקה קבועה לבחינת ההתקדמות וההנחות, ותעדו את ההחלטות להמשך. אם מתגלה פער בין התכנון ליכולת הביצוע, התאימו את סדר המשימות או את היקף הפעולה.
איך עובד ייעוץ פיננסי לעסקים קטנים ובינוניים?
התהליך מתחיל באבחון פעילות העסק: הכנסות, הוצאות, חשבונות, תחזיות צמיחה, דרכי ניהול ומטרות פיננסיות. לאחר מכן אפשר למקד את העבודה בשאלה שמקשה על קבלת ההחלטות, למשל בחינת רווחיות של שירות או תכנון הרחבת פעילות. Liknesh מציעה ליווי עסקי אסטרטגי לשיפור הרווחיות ולניהול תזרים המזומנים. פגישת ייעוץ חינם מאפשרת להציג את הצורך ולבחון את הכיוון.
אילו שיטות קיימות לקידום צמיחה כלכלית בחברות?
אפשר לקדם צמיחה באמצעות הרחבת הפעילות עם לקוחות קיימים, פיתוח שירות נוסף, שיפור תהליכים או כניסה לערוץ מכירה חדש. חברה שמקבלת פניות רבות לשירות מסוים, למשל, יכולה לבדוק אם היא מסוגלת להרחיב את ההיצע בלי לפגוע באיכות השירותים האחרים. בחירת הדרך תלויה ביכולת התפעולית, במאפייני הלקוחות ובתרומה הצפויה לרווחיות. השוו בין החלופות לפי המטרה, המשאבים הנדרשים וההשפעה האפשרית על פעילות הליבה.


