
חישוב הכדאיות הכלכלית לרכישת דירה מתחיל בבדיקת ההון העצמי, הוצאות הרכישה והיכולת לעמוד בהחזרי המשכנתא לאורך זמן. בישראל, ברכישת דירה יחידה ניתן לקבל משכנתא של עד 75% משווי הדירה, ולכן נדרש הון עצמי של לפחות 25% ממחירה, לפני הוצאות נלוות. ברכישת דירה להשקעה, חשוב להביא בחשבון שההון העצמי הנדרש עשוי להיות משמעותי.
הון עצמי מספיק הוא רק נקודת הפתיחה. שכר טרחה לעורך דין, דמי תיווך, בדיקות, מיסים והוצאות נוספות עשויים להגדיל את הסכום הדרוש. מינוף עשוי לשפר את התשואה על ההון, אך גם להכביד על התזרים. לכן חשוב לבדוק לא רק אם אפשר לקנות, אלא גם אם ההחזר החודשי וההוצאות הצפויות מתאימים לתקציב המשפחתי.
במאמר תבינו כיצד יועץ פיננסי מעריך את ההון העצמי והעלויות הנלוות, בוחן את השפעת המינוף והתשואה ומנתח את תמהיל המשכנתא וההחזר החודשי. נראה גם אילו נתונים כדאי להכין לפגישה, ובהם הכנסות, התחייבויות קיימות, חסכונות ופרטי הנכס, כדי שהבדיקה תתבסס על התמונה הפיננסית המלאה שלכם.
נקודות מפתח
- ברכישת דירה יחידה נדרש הון עצמי של לפחות 25% ממחיר הדירה, וברכישת דירה להשקעה נדרש לפחות 50%. הוצאות נלוות עשויות להגדיל את הסכום שצריך להעמיד.
- כדי להעריך את כדאיות העסקה, בחנו את התשואה הצפויה לצד עלויות המימון וההוצאות השוטפות, ולא רק את מחיר הנכס.
- בדיקת ההחזר החודשי צריכה להתחשב בהכנסה הפנויה, בהתחייבויות הקיימות ובהשפעה האפשרית של שינויי ריבית על התזרים.
- ריכוז נתוני הכנסה, התחייבויות, חסכונות ופרטי הנכס יסייע ליועץ לבנות תמונה פיננסית מלאה ולבחון את תמהיל המשכנתא.
- ייעוץ משכנתאות, תכנון פיננסי וייעוץ השקעות נדל"ן בישראל יכולים לסייע בקבלת החלטה שמתאימה ליעדים וליכולת הכלכלית שלכם.
הון עצמי נדרש ומימון בנקאי
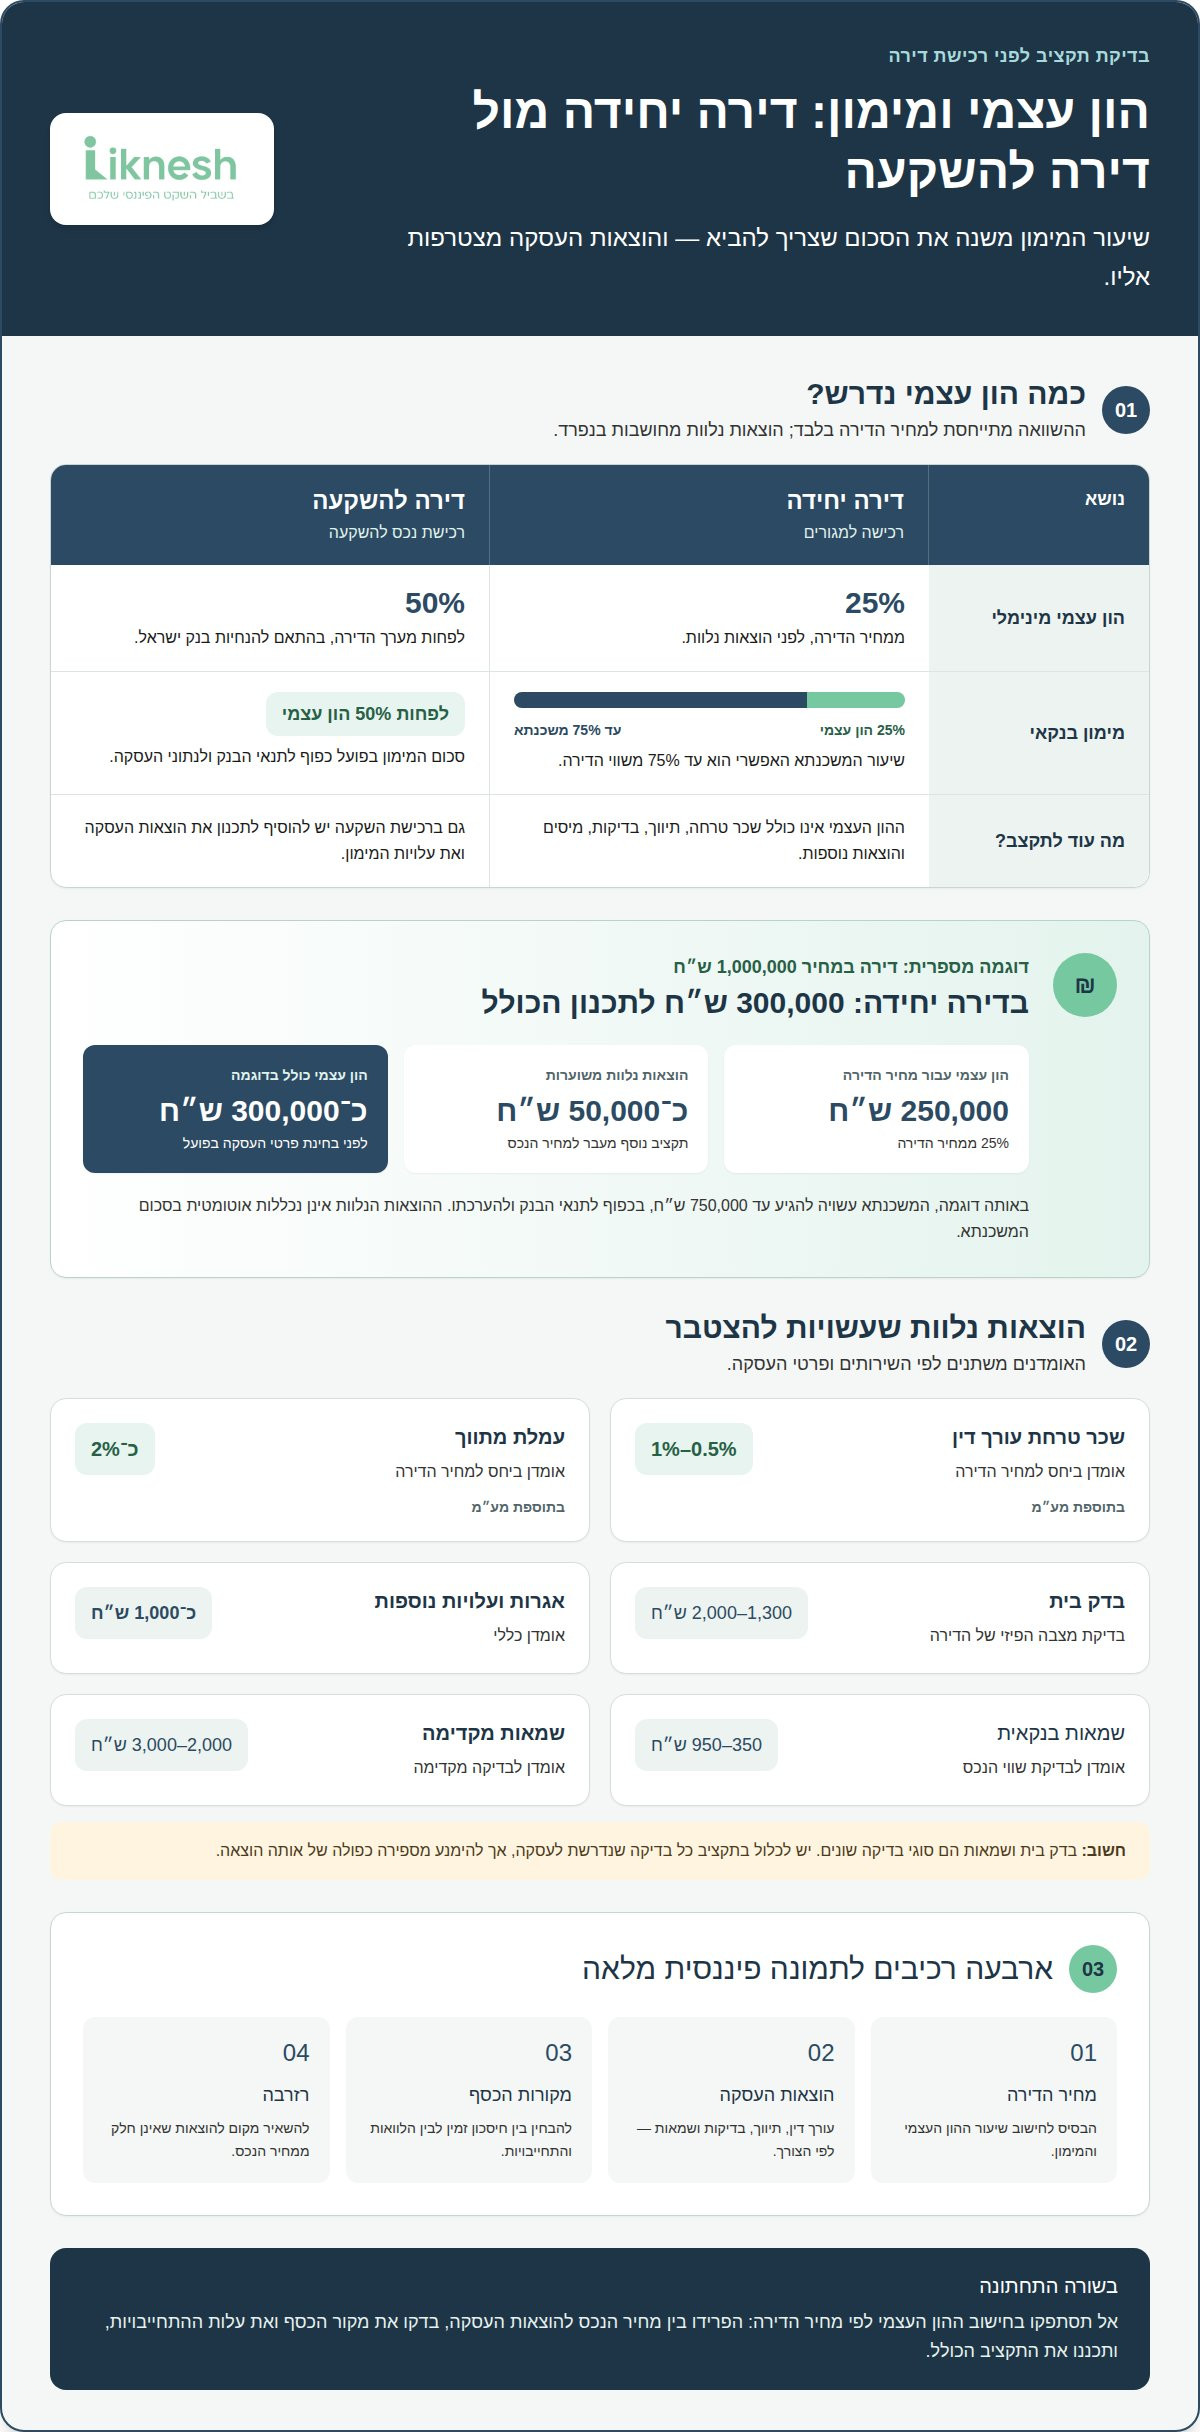
חישוב כדאיות כלכלית לרכישת דירה מתחיל בהבנת היחס בין מחיר הנכס, ההון העצמי והמימון האפשרי. ברכישת דירה יחידה בישראל, אפשר לקבל מהבנק משכנתא של עד 75% משווי הדירה. בהתאם לכך, נדרש הון עצמי של לפחות 25% ממחירה, לפני הוצאות נלוות. לדוגמה, בדירה שמחירה 1,000,000 ש״ח, ההון העצמי עבור מחיר הדירה הוא 250,000 ש״ח. זהו בסיס לחישוב, ולא מלוא התקציב הדרוש להשלמת העסקה.
ברכישת דירה להשקעה נדרש הון עצמי של לפחות 50% מערך הדירה, בהתאם להנחיות בנק ישראל. לכן, סוג הרכישה משפיע על סכום המימון שאפשר לבקש ועל המקורות העצמיים הדרושים. גם הלוואה שנלקחת כדי להשלים הון עצמי משנה את התמונה: ההחזר שלה מצטרף להתחייבויות משק הבית ועלול להכביד על התזרים. בבדיקת העסקה צריך להביא בחשבון גם את עלות המימון של אותה הלוואה, ולא להתייחס אליה כאילו הייתה חיסכון זמין.
במסגרת חישוב כדאיות כלכלית לרכישת דירה, מפרידים בין מחיר הנכס לבין ההוצאות הנלוות. שכר טרחת עורך דין מוערך ב־0.5%-1% ממחיר הדירה, בתוספת מע״מ, ועמלת מתווך מוערכת ב־2%, בתוספת מע״מ. בדק בית מוערך בטווח של 1,300-2,000 ש״ח, ואגרות ועלויות נוספות בכ־1,000 ש״ח. אלה אומדנים, וההוצאה בפועל תלויה בשירותים ובפרטי העסקה.
לדוגמה, בדירה שמחירה 1,000,000 ש״ח, ההוצאות הנלוות נאמדות בכ־50,000 ש״ח. לפי אומדן זה, רוכשי דירה יחידה צריכים להביא בחשבון הון עצמי כולל של כ־300,000 ש״ח: 250,000 ש״ח עבור מחיר הדירה ועוד כ־50,000 ש״ח להוצאות נלוות. הפער חשוב, משום שהבנק מחשב את המימון ביחס לשווי הנכס, בעוד ששכר טרחה, בדיקות ותשלומים נוספים דורשים תקציב נפרד.
יש להביא בחשבון גם בדיקות ושמאות, ולברר מה נדרש בעסקה המסוימת. שמאות בנקאית מוערכת בטווח של 350-950 ש״ח, ואילו שמאות מקדימה מוערכת בטווח של 2,000-3,000 ש״ח. אלה סוגי בדיקה נפרדים, ועשויים להיות להם תפקידים שונים בתהליך. בדק בית מתמקד במצב הפיזי של הדירה, ושמאות מסייעת להעריך את שוויה. תכנון התקציב צריך לכלול כל בדיקה רלוונטית פעם אחת.
- מחיר הדירה: משמש בסיס לחישוב שיעור ההון העצמי והמימון.
- הוצאות העסקה: כוללות, לפי הצורך, עורך דין, תיווך, בדק בית ושמאות.
- מקורות הכסף: יש להבחין בין חיסכון זמין לבין הלוואות והתחייבויות.
- רזרבה: התקציב צריך להשאיר מקום להוצאות שאינן חלק ממחיר הנכס.
רוכשים במסלול דיור במחיר מטרה עשויים להביא בחשבון הנחה במחיר הדירה. לפי מועצת מקרקעי ישראל, במסלול דיור במחיר מטרה ההנחה היא 20% ממחיר הדירה, אך לא יותר מ־300,000 ש״ח ליחידה. ההנחה משפיעה על מחיר הנכס ועל בסיס החישוב, אך אינה תחליף לבדיקת ההוצאות הנלוות. חשוב לבחון אותה כחלק מהתקציב הכולל של העסקה.
לדוגמה, בדירה יחידה שמחירה 1,000,000 ש״ח, מימון של עד 75% משווי הדירה עשוי להגיע עד 750,000 ש״ח, בכפוף לתנאי הבנק ולהערכתו. אם ההוצאות הנלוות בדוגמה נאמדות בכ־50,000 ש״ח, הן אינן נכללות אוטומטית בסכום המשכנתא. כך מתברר מדוע חישוב המבוסס רק על שיעור ההון העצמי עלול להציג תמונה חלקית של צורכי הכסף.
לתכנון מסודר, רכזו את החסכונות הזמינים, ההתחייבויות הקיימות, מחיר הנכס והעלויות הצפויות בכל שלב בעסקה. הפרידו בין הכסף המיועד לתשלום עבור הדירה לבין הסכומים הדרושים לעורך דין, לבדיקות ולתשלומים נוספים. כשמשווים נכסים, השוו את התקציב הכולל ולא רק את מחיר המודעה. כך תבינו כמה מימון נדרש, כמה כסף יישאר לאחר הרכישה והאם מבנה העסקה מתאים לתמונה הכלכלית שלכם.
לצד גובה ההון העצמי, חשוב להביא בחשבון את מקורו ואת מחירו. ברכישת דירה יחידה בישראל נדרש הון עצמי בשיעור 25% ממחיר הדירה, ואילו ברכישת דירה להשקעה נדרש הון עצמי של לפחות 50% מערך הדירה, בהתאם להנחיות בנק ישראל. בדוגמה של דירה במחיר 1,000,000 ש״ח, 250,000 ש״ח נדרשים עבור מחיר הדירה עצמו.
כאשר הלוואה משמשת להשלמת ההון העצמי, עלותה עשויה להגיע ל־5% ריבית, ולכן התשואה על הנכס צריכה להיות גבוהה מעלות המימון כדי שהעסקה תהיה משתלמת. יש לכלול את ההוצאה בתקציב ולוודא שאינה נספרת פעם נוספת לצד אומדן אחר.
מינוף, תשואה וייעוץ השקעות נדל״ן בישראל
מינוף מאפשר לרכוש נכס בשילוב של הון עצמי ומשכנתא, אך הוא מגדיל את השפעת ההכנסות וההוצאות על התוצאה. כשבוחנים דירה להשקעה, מחשבים את התשואה על הסכום שהושקע מהכיס, ולא רק על מחיר הנכס. לכן חישוב כדאיות כלכלית לרכישת דירה כולל גם את עלות המימון, ההכנסה משכירות והוצאות החזקת הדירה.
תשואה ברוטו משכר דירה מחושבת לפי ההכנסה השנתית ביחס למחיר הנכס. בדוגמה בחיפה, דירה במחיר 700,000 ש״ח עם שכירות חודשית של 3,000 ש״ח מניבה תשואה ברוטו של 5.1%. לאחר הוצאות שוטפות ועלויות נלוות בסך 100,000 ש״ח, התשואה הריאלית בדוגמה היא 4.05%. הפער מדגים מדוע מחיר הרכישה ושכר הדירה אינם מספיקים לבדם.
ממוצע התשואה על דירה להשקעה בישראל נע בין 2.5% ל־4% בשנה, ובמקומות מסוימים בפריפריה אפשר למצוא תשואה שנתית של 5%-6%. הטווחים אינם מחליפים בדיקה של נכס מסוים. גובה השכירות, מצב הדירה, ההוצאות השוטפות ומאפייני המימון עשויים לשנות את התוצאה. בהשוואה בין נכסים, חשוב לבחון נתונים מאותו אזור ובתנאים דומים.
המינוף משפיע על התשואה משום שהמשקיע מעמיד רק חלק ממחיר הנכס כהון עצמי, אך נושא בהחזרי ההלוואה. בדוגמה של השקעה ממונפת, רווח נטו שנתי של 22,400 ש״ח על הון עצמי של 350,000 ש״ח משקף תשואה של 6.4%. בדוגמה זו הריבית השנתית על המשכנתא היא 28,000 ש״ח. ההכנסה נטו מהנכס והוצאות המימון נבחנות יחד, ולא כשני חישובים נפרדים.
גם הלוואה שנלקחת כדי להשלים הון עצמי כרוכה בעלות מימון. לפי הדוגמה במחקר השוק, הלוואה כזו עשויה לעלות 5% ריבית, ולכן התשואה על הנכס צריכה להיות גבוהה מעלות המימון כדי שהעסקה תהיה משתלמת. בחישוב כדאיות כלכלית לרכישת דירה, משווים בין העלות הזו לבין ההכנסה הצפויה, ובודקים אם נשאר מרווח לאחר תשלום הריבית וההוצאות השוטפות.
עליית ערך אפשרית היא רכיב נפרד מהכנסה שוטפת. עליית ערך שנתית של דירות מגורים בישראל מוערכת בכ־3%-4% על בסיס נתוני העבר, אך היא אינה כסף שמתקבל מדי חודש. לכן כדאי להציג בנפרד את שכר הדירה, ההוצאות, עלות המימון ושינוי אפשרי בשווי. הפרדה כזו מבהירה איזה חלק מהתוצאה נשען על תזרים ואיזה על מחיר מכירה עתידי.
בדיקת רגישות עוזרת להבין עד כמה העסקה תלויה בהנחות מסוימות. למשל, בוחנים מה קורה אם שכר הדירה יורד ב־10%, אם הריבית עולה ב־2%, או אם הדירה עומדת ריקה במשך שלושה חודשים. אלה תרחישים שמחדדים את השפעת השינויים על ההכנסה ועל התשלום לבנק. כשהתוצאה משתנה בחדות, יש לכך משמעות בבחינת גובה המינוף וביכולת להחזיק בנכס.
לפני ההחלטה, הגדירו את מטרת ההשקעה: הכנסה משכירות, החזקה לטווח ארוך או שילוב של השתיים. לאחר מכן בחנו את הנכס, ההכנסות האפשריות, המימון וההוצאות ביחס למטרה. נתונים היסטוריים על עסקאות באזור עשויים לספק הקשר למחיר המבוקש, אך אינם מעידים על התשואה העתידית. כך חישוב כדאיות כלכלית לרכישת דירה משקף את העסקה כולה, ולא אחוז תשואה בודד.
מינוף מרבי אינו בהכרח הבחירה המתאימה. חישוב התשואה צריך להביא בחשבון את עלות המימון, ההוצאות השוטפות והשפעת שינוי בהכנסה על ההחזר. בחינת הנתונים יחד עוזרת להבין אם פוטנציאל ההכנסה מצדיק את הסיכון ואת ריכוז ההון בנכס. ההחלטה נשענת על היחס בין התשואה, החוב והיכולת לשמור על תזרים לאורך זמן.
תזרים חודשי, תמהיל משכנתא והפחתת עמלות בנקים
מחיר הדירה אינו מלמד לבדו אם המשכנתא מתאימה למשק הבית. הבדיקה מתחילה בהכנסה הפנויה, בהוצאות הקבועות ובהתחייבויות שכבר קיימות. לאחר מכן משווים את ההחזר החודשי לתזרים שנותר אחרי תשלומי הבית והמחיה. לפי ההמלצה המופיעה במחקר השוק, החזר המשכנתא לא יעלה על 30%-35% מההכנסה הפנויה נטו. זהו מדד לבחינה, לא תחליף לבדיקת כלל הוצאות הדיור.
לפי אגף משפחות הנצחה ומורשת, הוצאות הדיור החודשיות, כולל משכנתה או שכירות, ארנונה וועד בית, לא צריכות לעלות על כ־40% מההכנסה החודשית. לכן בודקים את המשכנתא לצד יתר רכיבי הדיור, ולא בנפרד. אם ההחזר עומד ביעד אך נשאר מעט לתשלום חשבונות, חיסכון והוצאות בלתי צפויות, התכנון עדיין אינו שלם.
בחישוב ההחזר יש להביא בחשבון גם את ביטוח המשכנתא. לפי האומדן במחקר השוק, כדאי להוסיף כ־5%-10% להחזר לצורך עלויות הביטוח. הסכום בפועל תלוי בתנאי הביטוח ובמאפייני ההלוואה. השוואה בין החזרי משכנתא שאינם כוללים רכיב זה עלולה ליצור תמונת תזרים חלקית.
תמהיל המשכנתא מחלק את סכום ההלוואה בין מסלולים בעלי מאפיינים שונים. בבחינת התמהיל, היועץ מנתח את הריבית, ההצמדה, תקופת ההלוואה ואופן שינוי ההחזר בכל מסלול. המטרה אינה לבחור מסלול יחיד על סמך נתון מבודד, אלא לאזן בין גובה ההחזר הנוכחי, הרגישות לשינויים ועלות ההלוואה לאורך זמן. שינוי בתקופה או בתמהיל עשוי להשפיע על כל אחד מהמדדים האלה.
תהליך ייעוץ משכנתאות מסודר כולל כמה שלבים מעשיים:
- איסוף נתוני הכנסה נטו, התחייבויות והוצאות חודשיות של משק הבית.
- בחינת סכום ההלוואה הדרוש ויכולת ההחזר לפי התקציב הקיים.
- בניית חלופות לתמהיל והשוואת השפעתן על ההחזר ועל העלות הכוללת.
- בחינת הצעות הבנקים וניהול משא ומתן על התנאים והעמלות.
כדי לצמצם את עלויות המימון, השוו הצעות כתובות בעלות מבנה דומה. בחנו את העלות הכוללת, ולא רק את הריבית במסלול אחד. יועץ יכול לרכז את ההצעות, להצביע על הבדלים ברכיבי העלות ולנהל משא ומתן על תנאי המימון. כך תוכלו לזהות אם הצעה שנראית זולה בתחילה כוללת רכיבים אחרים שמייקרים אותה.
גם תקופת ההלוואה משפיעה על התכנון. תקופה ארוכה עשויה להקטין את התשלום החודשי, אך היא משפיעה על העלות הכוללת. תקופה קצרה יותר עשויה להגדיל את ההחזר ולצמצם את הגמישות החודשית. לכן השוו חלופות על בסיס אותו סכום הלוואה ובדקו מה מתאים להכנסה, להתחייבויות וליעדים הכלכליים של משק הבית.
כדי שהניתוח יהיה מדויק, הציגו ליועץ תלושי שכר או נתוני הכנסה, פרטי הלוואות קיימות, הוצאות קבועות והצעות מימון שקיבלתם. אם ההכנסה משתנה, הציגו את התנודות ולא רק חודש חריג. הנתונים מאפשרים לבנות תמונת תזרים מציאותית, לבחון חלופות לתמהיל ולנהל משא ומתן בהתאם לצורכי העסקה. כך ההחלטה נשענת על היכולת לשלם לאורך זמן, ולא רק על אישור ראשוני.
איך Liknesh יכולה לסייע בתכנון הרכישה
Liknesh מסייעת לבחון רכישת דירה כחלק מהתמונה הכלכלית המלאה, ולא כהחלטה מנותקת מתקציב המשפחה. בפגישת ייעוץ חינם תוכלו להציג את מטרת הרכישה, המידע הכספי שברשותכם והשאלות הפתוחות. השיחה הראשונית נועדה לאבחן את המצב ולספק תובנות, כדי להבהיר אילו נתונים חשובים להמשך הבדיקה.
כדי לבנות תמונה שימושית, חשוב לבחון יחד את התחומים שמשפיעים זה על זה. ההון הזמין, ההתחייבויות הקיימות, ההכנסות והוצאות הבית עוזרים להבין מהו היקף הרכישה שמתאים לתוכנית שלכם. לצד אלה נבחנים פרטי הנכס, מטרת הקנייה והצורך במימון. כך אפשר להבחין בין היכולת לרכוש לבין השאלה אם הרכישה מתאימה ליעדים ולתזרים שלכם.
במסגרת ייעוץ וליווי משכנתאות נבחנות חלופות מימון ותמהילי משכנתא מול היכולת הכלכלית של משק הבית. הבדיקה מתייחסת להחזר החודשי הצפוי, לתקופת ההלוואה ולמאפייני המסלולים, לצד התחייבויות אחרות. כשיש הצעות מימון, אפשר לארגן את הנתונים להשוואה ברורה ולבחון את השפעת התנאים על העלות ועל התזרים. המטרה היא להבין את משמעות החלופות לפני קבלת החלטה.
תוכנית כלכלית משפחתית עשויה להיות חלק מהתכנון, במיוחד כשרכישת הדירה מתחרה ביעדים אחרים. למשל, משפחה עשויה לרצות לשמור כסף להוצאות שוטפות, לחיסכון או לשינוי צפוי בהכנסה. תכנון פיננסי וכלכלת המשפחה עוזרים לארגן את ההכנסות, ההוצאות והיעדים לתמונה אחת. כך אפשר לבדוק איך העסקה משתלבת בחיים הכלכליים, ולא רק אם אפשר להשלים את התשלום הראשוני.
כשהדירה מיועדת להשקעה, ייעוץ השקעות נדל"ן בישראל מסייע לבחון את הנכס ביחס למטרת ההשקעה. ניתוח התשואה, עלויות המימון, ההוצאות השוטפות וההנחות לגבי הכנסה משכירות מציג את המרכיבים שמשפיעים על התוצאה. אפשר לבחון תרחישים שונים, כמו שינוי בשכר הדירה או תקופה ללא שוכר, ולהבין כיצד הם משפיעים על הכדאיות. כך מתקבלת בחינה רחבה יותר מזו שמציע נתון תשואה בודד.
לקראת הפגישה, רכזו מסמכים ונתונים עדכניים על הכנסות, התחייבויות, חסכונות והוצאות חודשיות. פרטי הנכס והצעות מימון שקיבלתם יסייעו גם הם לבחון את החלופות. הצגת המידע תאפשר להתמקד בשאלות הרלוונטיות ולזהות אילו פרטים נדרשים להמשך התכנון.
Liknesh מעניקה גם ליווי עסקי אסטרטגי לבעלי עסקים, כשהחלטת הרכישה קשורה להכנסות העסק או לתזרים המזומנים שלו. במקרה כזה, חשוב להבחין בין כספים המיועדים לפעילות העסקית לבין המשאבים העומדים לרשות משק הבית. הליווי מסייע לבחון את הקשר בין ההחלטה האישית לתכנון העסקי ולרכז את השיקולים במסגרת ממוקדת תוצאות.
הסיוע מתאים למי שמתלבטים בין רכישה למגורים להשקעה, למי שרוצים להבין את השפעת המשכנתא על התקציב, וגם למי שבוחנים את העסקה לצד יעדים משפחתיים או עסקיים. רוצים לעשות סדר בנתונים ולבחון את הצעד הבא? פנו ל־Liknesh.
שאלות נפוצות
אז כדאי לקחת מינוף מקסימלי?
לא בהכרח. כדאי לבחור מינוף שמשאיר למשק הבית מרחב פעולה גם לאחר הרכישה. לצד ההחזר, בדקו אם תוכלו להמשיך לממן יעדים אחרים, כמו חיסכון או שינוי מתוכנן בעבודה. חשבו גם כמה גמישות תישאר אם תצטרכו לדחות הוצאה או להתמודד עם ירידה זמנית בהכנסה. מינוף גבוה עשוי להגדיל את החשיפה לשינויים, ולכן החלטה טובה מתחשבת לא רק בסכום שהבנק מוכן להעמיד, אלא גם בתוכנית הכלכלית שלכם.
מאיפה נביא את ההון העצמי?
ההון העצמי עשוי להגיע מחסכונות נזילים, ממכירת נכס או מעזרה משפחתית, בהתאם למצבכם. מפו כל מקור וציינו מתי הכסף יהיה זמין, כדי להתאים אותו לתשלומים המתוכננים בעסקה. אם המקור הוא הלוואה, כללו את ההחזר שלה בחישוב ההתחייבויות החודשיות. הבחינו גם בין כסף שמיועד לרכישה לבין כספים שתצטרכו לשמור למטרות אחרות, ואל תסתמכו על סכום שעדיין אינו נגיש בפועל.
מהן ההוצאות הנלוות ברכישת דירה?
מעבר למחיר הדירה, תכננו מתי כל תשלום צפוי לצאת מחשבון הבנק. הכינו רשימה לפי מועדים וסמנו אילו סכומים כבר שולמו ואילו עוד צפויים. כך תוכלו לזהות תקופות שבהן כמה תשלומים מצטברים ולוודא שהכסף יהיה נזיל בזמן הנדרש. תעדו את ההוצאות בפועל והשוו אותן לתכנון, כדי לעדכן את יתרת התקציב ולא להסתמך על סכום שכבר הוקצה לתשלום אחר.


