
האחוז הגבוה ביותר בעסקת קומבינציה לא בהכרח מבטיח לבעל הקרקע את התמורה הטובה ביותר. בעסקה כזו בעל הקרקע מעביר ליזם חלק מזכויותיו בקרקע, ובתמורה מקבל דירות או שירותי בנייה. שיעור החלוקה נקבע, בין היתר, לפי שווי הקרקע והזכויות שאפשר לבנות עליה, ולכן אין שיעור אחד שמתאים לכל עסקה. גם משכנתא לעסקת קומבינציה מחייבת לבחון את מבנה העסקה ואת הבטוחות, ולא רק את שיעור המימון.
ההתלבטות מובנת: מצד אחד, עסקה כזו עשויה לאפשר לבעל הקרקע לקבל נכס בנוי בלי לממן בעצמו את הבנייה. מצד שני, מדובר בשותפות שנמשכת לאורך הפרויקט, והתמורה, המיסוי והשעבודים משפיעים על התוצאה בפועל. לכן חשוב להבין לא רק איזה שיעור מוצע, אלא גם מה בדיוק מועבר ליזם ומה נשאר בידי בעל הקרקע.
במאמר נסביר מהי עסקת קומבינציה, כיצד נקבעים שיעורי החלוקה והתמורה, ומה ההבדל בין מכר חלקי למכר מלא. נבחן גם כיצד מבנה העסקה קשור למימון הבנקאי, כדי לעזור לכם לזהות את השאלות הפיננסיות החשובות לפני שמתקדמים.
נקודות מפתח
- תמורת בעל הקרקע נקבעת לפי שווי הקרקע והזכויות, ולא לפי אחוז קבוע שמתאים לכל עסקה.
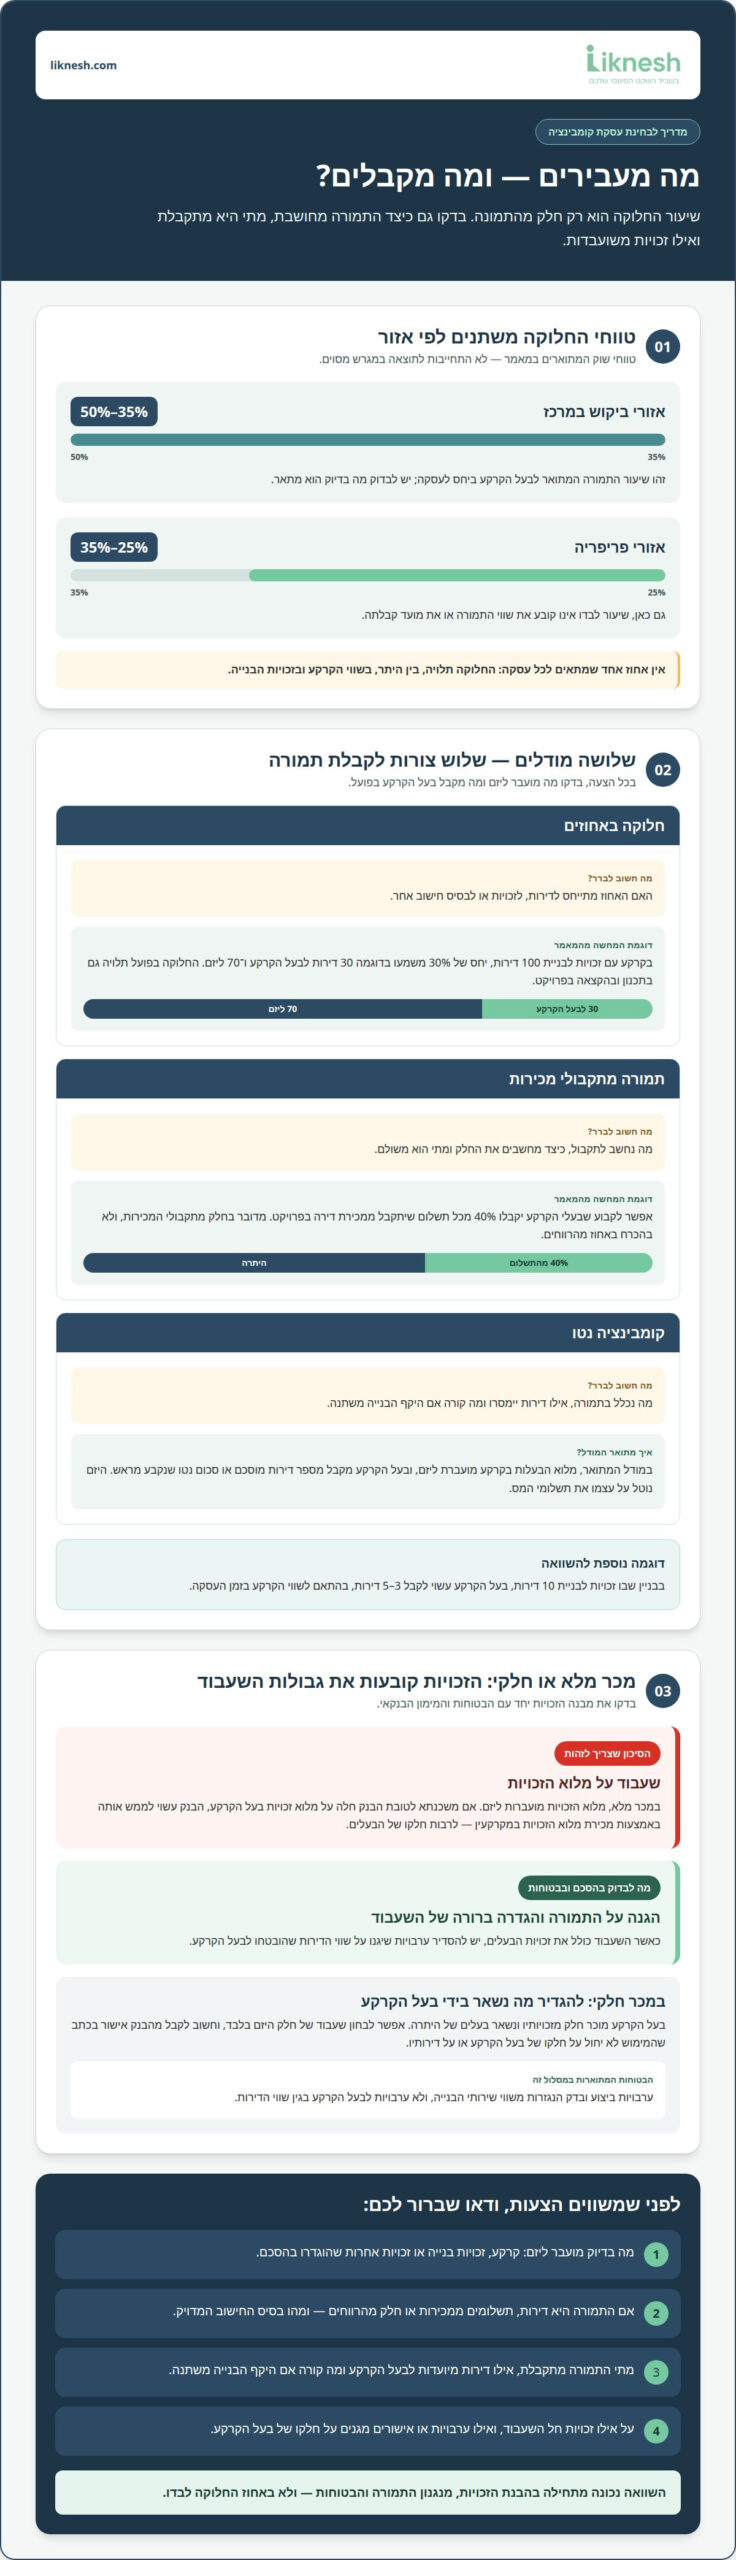
- שיעורי הקומבינציה המתוארים בשוק נעים בדרך כלל בין 35% ל־50% באזורי ביקוש במרכז, ובין 25% ל־35% באזורי פריפריה.
- ההבדל בין מכר מלא למכר חלקי משפיע על הזכויות שמועברות ליזם ועל מבנה השעבוד והבטוחות.
- תכנון מימון נכון מתחשב בתזרים הפרויקט, בהרכב מסלולי ההלוואה ובעלויות ובעמלות הבנק.
- ליווי מקצועי מסייע לחבר בין תנאי העסקה, המימון והסיכונים, ולבנות תמונה פיננסית ברורה לפני קבלת החלטות.
מודלים של קומבינציה: אחוזים, תמורות ונטו
בית המשפט העליון תיאר עסקת קומבינציה כעסקת חליפין: בעל המקרקעין מעביר לקבלן זכויות קנייניות ומקבל שירותי בנייה. בפועל, ההסכם מפרט כיצד תחולק התמורה ומתי תתקבל. שלושת המודלים הנפוצים הם חלוקה באחוזים, תמורה מתקבולי מכירות וקומבינציה נטו. לכל מודל השלכות שונות על הבעלות, התזרים וחלוקת האחריות.
במודל האחוזים, שיעור התמורה נקבע ביחס לשווי הקרקע ולזכויות הבנייה. שיעורי הקומבינציה לבעל הקרקע מתוארים בדרך כלל כ־35%-50% באזורי ביקוש במרכז הארץ, וכ־25%-35% באזורי פריפריה. אלה טווחי שוק, לא התחייבות לתוצאה בכל מגרש. לדוגמה, בקרקע עם זכויות לבניית 100 דירות ויחס קומבינציה של 30%, בעל הקרקע מקבל 30 דירות, והיזם שומר 70. מספר הדירות בפועל תלוי גם בתכנון ובהקצאה בפרויקט.
במודל התמורות, התמורה עשויה להיות חלק מהתקבולים ממכירת הדירות, במקום מספר דירות קבוע מראש. למשל, ניתן לקבוע שבעלי הקרקע יקבלו 40% מכל תשלום שיתקבל ממכירת דירה בפרויקט. כך התמורה קשורה למכירות בפועל, ולכן תנאי ההסכם צריכים להבהיר כיצד מחשבים את החלק, מתי הוא משולם ואילו תקבולים נכללים. בניגוד להקצאת דירות, החלוקה כאן מתייחסת להכנסות.
בקומבינציה נטו, בעל הקרקע מעביר ליזם 100% מהבעלות בקרקע, ומקבל מספר דירות מוסכם או סכום נטו שנקבע מראש. במודל המתואר, היזם נוטל על עצמו את תשלומי המס, ובעל הקרקע יודע איזו תמורה נטו אמורה להתקבל בסוף הפרויקט. חשוב להגדיר בהסכם מה נכלל בסכום, אילו דירות יימסרו, ומה קורה אם היקף הבנייה משתנה.
לצורך השוואה, בעל קרקע עשוי לקבל 3-5 דירות בבניין שבו זכויות לבניית 10 דירות, בהתאם לשווי הקרקע בזמן העסקה. לכן אין די בהשוואת אחוזים: צריך לבחון גם את שווי הדירות, מועד המסירה והסדרי המימון. במשכנתא לעסקת קומבינציה, מבנה התמורה משפיע על התמונה הפיננסית ועל בחינת הבטוחות מול הבנק. כדאי להבין מה בדיוק מקבלים, ומה מתחייבים להעביר, לפני בחירת המודל.
כשמשווים בין המודלים, חשוב לברר לא רק מה שיעור התמורה אלא גם על מה הוא מחושב ובאיזו צורה הוא מתקבל. בית המשפט העליון תיאר עסקת קומבינציה כעסקת חליפין שבה בעל מקרקעין מעביר לקבלן זכויות קנייניות תמורת שירותי בנייה. ההגדרה הזאת מסייעת להבין מדוע נוסח התמורה הוא חלק מרכזי מהעסקה: היא קובעת מה מקבל בעל הקרקע כנגד הזכויות שהוא מעביר. בעסקת תמורות, בעל הקרקע מעביר את מלוא הקרקע בתמורה לאחוז מסוים מהרווחים. במודל תמורות ניתן לקבוע שבעלי הקרקע יקבלו 40% מכל תשלום שיתקבל ממכירת כל דירה בפרויקט. אלה ניסוחים המתייחסים לבסיסי חישוב שונים, ולכן יש להבחין בין חלק מתקבול ממכירה לבין אחוז מהרווחים. כדאי לוודא שההסכם מגדיר במפורש את בסיס החישוב, כדי שיהיה ברור כיצד מתיישבת התמורה שנקבעה עם התשלומים שיתקבלו בפועל. כדאי גם לברר אם מדובר בזכות לקבל דירות או בזכות לקבל סכומים, ומהו האירוע שעל פיו נמדדת התמורה. כך אפשר להבין את משמעות ההצעה בלי להסתפק בכותרת שניתנה למודל.
גם כאשר התמורה מנוסחת כאחוז, אין להניח שכל עסקה באחוזים פועלת באותה דרך. בעסקת קומבינציה לפי אחוזים, היזם משלם מס רכישה על חלק הקרקע שהוא רוכש. נתון זה הוא חלק מהתמונה שיש לברר בעת בחינת חלוקת הזכויות, אך אין בו לבדו כדי להסביר מה תהיה התמורה לבעל הקרקע. יש לבחון יחד את האחוז שנקבע, את הזכויות שהועברו ואת אופן קבלת התמורה. בעסקת קומבינציה, בעל הקרקע מקבל את התמורה בדירות עם סיום הבנייה. לכן חשוב שההסכם יבהיר אילו דירות מיועדות לבעל הקרקע וכיצד מזוהה חלקו ביחס לדירות בבניין החדש. בדוגמה לעסקת קומבינציה, השותפים מקבלים 40% מהדירות בבניין החדש. הדוגמה ממחישה חלוקה של דירות, ולא חלוקה של תשלום ממכירתן; ההבחנה הזאת חשובה גם כאשר שיעור התמורה נשמע דומה. יש לבחון את משמעות השיעור לפי הנכס או הסכום שהוא מתאר, ולא לפי המספר לבדו.
לפני שמגבשים עמדה, בקשו הסבר ברור לכל מונח בהצעה ובדקו שהוא תואם את הנוסח המחייב. בררו אם התמורה היא דירות שיועברו לבעל הקרקע, תשלומים ממכירת דירות או חלק מהרווחים. בדקו גם מתי התמורה תהיה זמינה, מה ייחשב לתשלום לצורך החישוב וכיצד יטופל מצב שבו התמורה אינה מתקבלת בדרך שתוכננה. כך תוכלו להבין טוב יותר את ההתחייבויות ולצמצם אי־בהירות לגבי אופן החישוב והקבלה. השוו את התשובות זו מול זו, ואל תסתפקו בהשוואת שיעורי החלוקה. בחירה מושכלת מתחילה בהבנת מה מועבר, מה מתקבל ואיזה מנגנון קובע את התמורה. לאחר מכן אפשר לבחון אם המודל מתאים לציפיות וליכולת להתמודד עם תנאי התשלום.
סוגי עסקאות קומבינציה: מכר מלא ומכר חלקי
ההבדל בין מכר מלא למכר חלקי נוגע להיקף הזכויות שמועברות ליזם. במכר חלקי, בעל הקרקע מוכר חלק מזכויותיו ונשאר בעלים של היתרה. במכר מלא, מלוא הזכויות מועברות ליזם, ובעל הקרקע מקבל את התמורה שנקבעה בהסכם. לכן, לצד מספר הדירות או שוויין, חשוב להבין אילו זכויות נשארות בידי כל צד.
ההבחנה חשובה במיוחד כאשר נרשמת משכנתא לטובת הבנק שמלווה את היזם. אם השעבוד חל על מלוא זכויות בעל הקרקע, הבנק עשוי לממש אותו באמצעות מכירת מלוא הזכויות במקרקעין, לרבות חלקו של הבעלים. במבנה כזה יש להסדיר ערבויות שיגנו על שווי הדירות שהובטחו לבעל הקרקע. לכן השעבוד והתמורה קשורים זה בזה.
במכר חלקי אפשר לבחון שעבוד של חלק היזם בלבד. חשוב לקבל מהבנק אישור בכתב שהמימוש לא יחול על חלקו של בעל הקרקע או על דירותיו. כך גבולות הבטוחה מוגדרים מראש. במבנה המתואר, במסלול זה נדרשות ערבויות ביצוע ובדק הנגזרות משווי שירותי הבנייה, ולא ערבויות לבעל הקרקע בגין שווי הדירות.
ההבחנה בין העברת חלק מהזכויות לבין קבלת דירות חדשות מופיעה גם בפסיקה. במקרה שנדון, בשנת 2012 בעלי הדירות מכרו ליזם חלק מזכויותיהם במקרקעין תמורת דירות חדשות בבניינים שיוקמו, לפי בית המשפט העליון. הדוגמה ממחישה שמכר חלקי עשוי לשלב העברת זכויות בקרקע עם תמורה בדירות עתידיות. לכן יש להגדיר את החלק הנמכר ואת הדירות המיועדות לבעלים.
כדי לבחון את מבנה העסקה, מפו את היקף הזכויות המועברות, את תחולת השעבוד ואת הבטוחות שנקבעו לכל צד. אם השעבוד כולל את זכויות הבעלים, ודאו שיש התייחסות מפורשת לערבות שתגן על התמורה במקרה של מימוש. אם השעבוד מוגבל לחלק היזם, חשוב שהחרגת זכויות הבעלים תופיע באישור הבנק. כך תנאי המימון תואמים לחלוקת הזכויות בפועל ואינם נשארים ניסוח כללי בהסכם.
בעסקת קומבינציה בישראל, בעל הקרקע מוכר ליזם חלק מהקרקע או מזכויות הבנייה, ובתמורה מקבל חלק מהדירות או החנויות שייבנו עליה. לכן ההבחנה בין מכר מלא למכר חלקי אינה מסתכמת בשאלה כמה דירות יימסרו בסוף הפרויקט. בררו מה בדיוק מועבר ליזם: חלק פיזי מהקרקע, זכויות בנייה או זכויות אחרות שהוגדרו בהסכם. במקביל, הגדירו מה מקבל בעל הקרקע ואיך התמורה קשורה לזכויות שהועברו. כשהתמורה היא חלק מהדירות או החנויות העתידיות, יש לתאר את החלק המיועד לבעל הקרקע באופן שמבדיל בינו לבין חלקו של היזם. כך אפשר להבין את חלוקת הזכויות והתמורה כמכלול, ולא להתמקד רק בתוצאה הסופית של הבנייה. חשוב גם להבחין בין תמורה המוגדרת כשירותי בנייה לבין תמורה המתוארת כדירות או חנויות, ולוודא שההסכם מבהיר את מבנה העסקה ואת הקשר בין שני צדדיה.
דוגמה לכך היא מתחם מרקוביץ' ברעננה: בעלי הקרקע העבירו כ-50% מהחזקתם בקרקע לחברת קידר בתמורה לשירותי בנייה, בפרויקט שבו נבנו 135 יחידות דיור. הדוגמה מציגה מבנה שבו חלק מההחזקה בקרקע עובר ליזם, ובעלי הקרקע מקבלים תמורה הקשורה לבנייה. בקריאת עסקה כזאת כדאי להפריד בין היקף ההחזקה שהועברה לבין אופי התמורה, שכן אלה רכיבים שונים של ההסכמה. הנתון על שיעור ההחזקה מתאר את החלק בקרקע, ואילו שירותי הבנייה מתארים את התמורה שנקבעה לבעלי הקרקע. מספר יחידות הדיור בפרויקט מתאר את היקפו, אך כשלעצמו אינו אומר איזה חלק מהן מיועד לבעלים. לכן יש לבחון את ההסכם לפי החלוקה שנקבעה בו, ולא להסיק מהיקף הפרויקט בלבד מה נותר בידי בעל הקרקע. הבחנה זו מסייעת להבין אם העסקה בנויה כהעברת חלק מהזכויות כנגד תמורה מסוימת, או כהעברת זכויות רחבה יותר.
גם אופן מימון הפרויקט קשור לחלוקת הזכויות. בעסקת קומבינציה, בעל הקרקע עשוי לשעבד לבנק המלווה את מלוא זכויותיו במקרקעין כדי להבטיח את התחייבויות היזם, ובתמורה לקבל ערבות בנקאית. במבנה כזה הבנק עשוי לממש את המשכנתא באמצעות מכירת מלוא הזכויות במקרקעין, לרבות זכויות בעל הקרקע. לכן חשוב להבין אם הבטוחה חלה על זכויות בעל הקרקע ומה כוללת הערבות הבנקאית שניתנת בתמורה. אפשרות אחרת היא לשעבד רק את חלקו של היזם במקרקעין, ולקבל מהבנק אישור בכתב שהמימוש לא יחול על חלקו של בעל הקרקע או על דירותיו. במבנה זה אין צורך בערבויות לבעל הקרקע בגין שווי הדירות, ולפי הטקסט, ערבויות הביצוע והבדק במסלול זה נמוכות בהרבה מהערבויות הנדרשות כשמשעבדים את מלוא הזכויות. הבחירה בין המבנים מחייבת התאמה בין היקף הזכויות שהועברו, היקף הבטוחה וההגנה שנקבעה לבעל הקרקע. כך אפשר להבחין בין התחייבות היזם לתת תמורה לבין הזכויות שהבנק רשאי לממש, ולבדוק אם ניסוחי העסקה תואמים זה לזה.
תהליך ייעוץ המשכנתא: תמהיל, עמלות ומימון
ייעוץ משכנתא בעסקת קומבינציה מתחיל במיפוי העסקה, ולא בבחירת מסלול הלוואה. היועץ בוחן מי הלווה, מה מטרת המימון, מתי צפויות הוצאות הבנייה ואילו תקבולים או נכסים עומדים לרשותו. הוא עובר על הסכם הקומבינציה, מבנה השעבוד, לוח התשלומים והתחייבויות הצדדים. כך אפשר לזהות פער בין מועד יציאת הכסף לבין מועד קבלת התמורה. לדוגמה, יזם עשוי להזדקק למימון בשלבי התכנון והביצוע, בעוד שבעל הקרקע מתכנן להסתמך על דירות שיקבל בעתיד.
בשלב הבא היועץ בונה תמונה של יכולת ההחזר והתזרים. הוא בוחן הכנסות, התחייבויות קיימות, הוצאות צפויות ומקורות פירעון. כשמדובר בחברה יזמית, נבחנים גם תזרים הפרויקט והנכסים שהועמדו כבטוחה. כשהלווה הוא בעל הקרקע, נקודת המבט שונה: בודקים כיצד התחייבויות העסקה משתלבות בהכנסותיו ובתוכניותיו לגבי הדירות. נתונים אלה מסייעים לקבוע את גובה המימון ואת מועד משיכתו.
אופטימיזציה של תמהיל המשכנתא אינה מסתכמת בבחירת הריבית הנמוכה ביותר. היועץ משווה בין מסלולים לפי העלות הכוללת, יציבות ההחזר, גמישות לפירעון מוקדם והתאמה לתזרים הצפוי. לדוגמה, אם תקבול משמעותי צפוי רק לאחר שלב המכירות, כדאי לבחון את השפעת ההחזרים בתקופת הביניים על התקציב. התמהיל נבחן גם מול סיכונים של עיכובים, שינוי בהוצאות או דחייה במסירת הדירות, כדי לצמצם את הסיכון לעומס תזרימי מוקדם.
כדי לצמצם עמלות בנק, היועץ ממפה תחילה את רכיבי העלות בכל הצעה. לאחר מכן הוא מנהל משא ומתן על התנאים, מבקש להפחית את העמלות הרלוונטיות ומשווה את העלות הכוללת בין החלופות. השוואה מסודרת עשויה לחשוף הצעה שנראית זולה מבחינת הריבית, אך כוללת עלויות נוספות. אל תסתכלו על עמלה בודדת בלבד; בדקו את השפעתה על עלות המימון הכוללת ועל כדאיות העסקה.
בתהליך ייעוץ משכנתאות, היועץ מרכז את הנתונים, מגבש תמהיל, מציג חלופות ומסייע בניהול המגעים מול הבנק. כדי לקדם את הבדיקה, הלווה מספק את הסכם העסקה, נתוני הכנסה והתחייבויות, מסמכי נכסים והצעות מימון קיימות. במשכנתא לעסקת קומבינציה, התאמה בין ההסכם, הבטוחות ולוח התשלומים היא חלק מרכזי בבחינת המימון.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מלווה אנשים ועסקים בקבלת החלטות מימון במסגרת עסקת קומבינציה. כדאי לפנות לליווי כשמתלבטים אם העסקה מתאימה ליעדים, כשיש התחייבויות קיימות שמצמצמות את מרחב הפעולה, או כשצריך לחבר בין החלטה עסקית לתכנון אישי. ייעוץ וליווי משכנתאות מספקים מסגרת מקצועית להבנת ההשלכות הפיננסיות, תוך התחשבות בכך שאין פתרון אחיד שמתאים לכל בעל קרקע או יזם.
אפשר להתחיל בפגישת ייעוץ חינם, שמטרתה לאבחן את המצב הפיננסי ולספק תובנות ראשוניות. בשיחה תוכלו להציג את ההתלבטות המרכזית, את מטרת העסקה ואת השאלות הפתוחות. אין צורך להגיע עם תוכנית סופית. לעיתים, מיפוי סדרי העדיפויות כבר מסייע להבחין בין החלטה הקשורה למימון לבין החלטה הנוגעת לתכנון המשפחתי או לאסטרטגיה העסקית.
לבעלי קרקע ששוקלים את העסקה כהשקעה, ייעוץ השקעות נדל"ן בישראל מסייע בבחירת נכסים, בניתוח תשואה, במימון ובניהול משא ומתן. בעסקת קומבינציה, נקודת מבט זו יכולה לעזור לבחון כיצד הנכס העתידי משתלב בתוכנית ההשקעה הרחבה, ולא רק מהו שיעור התמורה. הליווי אינו מחליף החלטות משפטיות או את ההסכם, אלא מוסיף בחינה פיננסית של המשמעות שלהם.
גם ליווי עסקי אסטרטגי עשוי להתאים ליזם שרוצה לקשור בין העסקה למטרות העסק. לדוגמה, אם הפרויקט הוא חלק מתוכנית צמיחה, כדאי לבחון כיצד ההתחייבות משתלבת בסדרי העדיפויות העסקיים ובמשאבים הזמינים. למשפחה שמחזיקה בקרקע, תכנון פיננסי וכלכלת המשפחה מסייעים לבחון את ההחלטה לצד צרכים ויעדים נוספים, ולא כאירוע מבודד.
ליווי מקצועי רלוונטי במיוחד לפני קבלת התחייבות משמעותית, וגם כשכבר קיימת עסקה ורוצים להבין את מקומה בתכנון הכולל. שיחה ממוקדת יכולה להבהיר את השיקולים, להעלות שאלות חשובות ולסייע בקבלת החלטה מתוך הבנה רחבה יותר. הבחירה אם להתקדם נשארת בידיכם, בקצב שמתאים לכם.
לשיחת היכרות ולבחינת הצעד המתאים, פנו ל־Liknesh.


