הפחתת חרדה כלכלית במשפחה לא מתחילה בהכרח בקיצוץ הוצאות. הצעד הראשון הוא להבין מה מעורר את הדאגה וליצור תמונה ברורה של ההכנסות וההוצאות. כדי להבין איך להתמודד עם חרדה כלכלית במשפחה, שלבו בין בחינת דפוסי החשיבה על כסף לבין תכנון תקציב משותף. כך אפשר להפוך חשש עמום לצעדים מעשיים.
כשכסף מעורר מתח, קל לדחות את השיחה, להימנע מבדיקת החשבון או להיקלע לוויכוחים. התחושות האלה מובנות, אך הימנעות עלולה להשאיר את המשפחה בלי תמונה ברורה ובלי דרך מוסכמת לפעול. שיחה רגועה, המבוססת על נתונים ועל הקשבה, יכולה לעזור לבני המשפחה להתמודד יחד, במקום להטיל את כל האחריות על אדם אחד.
במאמר תמצאו חמש דרכים מעשיות לזהות מה עומד מאחורי החרדה, לבחון אמונות ודפוסי חשיבה, לעקוב אחר ההוצאות ולבנות תקציב שמתאים למשפחה. נעסוק גם ביצירת בסיס פיננסי בטוח יותר ובהפיכת היעדים הכלכליים לצעדים אפשריים. לא צריך לפתור הכול בבת אחת: מתחילים מתמונה ברורה, ומתקדמים יחד בקצב שמתאים לבית.
נקודות מפתח
- זיהוי המחשבות והמצבים שמעוררים דאגה יכול לעזור להפריד בין תחושת פחד לבין תמונת המצב הכלכלית בפועל.
- רישום הכנסות והוצאות ושיחה משותפת על החלטות כספיות מסייעים להפוך את התקציב לכלי ברור ונגיש.
- בנו בהדרגה בסיס פיננסי שמותאם למשפחה, עם מטרות חיסכון ותוכנית להתמודדות עם הוצאות בלתי צפויות.
- אפשר להשתמש בחלוקת התקציב 50/30/20 כנקודת פתיחה, ואז להתאים את הסעיפים להכנסות, להתחייבויות וליעדים שלכם.
- כשהתכנון המשפחתי דורש הסתכלות מקצועית, ליווי פיננסי יכול לסייע לחבר בין התקציב, ההתחייבויות והיעדים שלכם.
1. אמונות ודפוסי חשיבה הקשורים לכסף
חרדה סביב כסף אינה מעידה בהכרח על חובות, משיכת יתר או מחסור ממשי. לפעמים היא מתעוררת גם כשהמשפחה מצליחה לשלם את החשבונות, בגלל חשש מתמיד ממה שעלול לקרות. למשל, הורה עשוי לבדוק שוב ושוב את יתרת החשבון, אף שההוצאות המתוכננות מכוסות. ההבחנה בין המצב הכלכלי בפועל לבין התחושה כלפיו היא צעד ראשון. היא עוזרת להבין אם צריך לשנות את התכנון, את דפוס החשיבה או את שניהם.
כדי לזהות מה מזין את הדאגה, תעדו ביומן את המחשבה, הרגש והאירוע שהופיעו יחד. למשל: „ראיתי חיוב לא צפוי”, „חשבתי שלא נצליח להסתדר”, „הרגשתי לחץ”. לאחר כמה רישומים, חפשו דפוסים חוזרים: האם הדאגה מתעוררת לפני תשלום חשבונות, בשיחה עם בן או בת הזוג, או כשעולה נושא החיסכון? תארו את המחשבה, אך אל תציגו אותה כעובדה. כך תוכלו לבדוק אותה בהמשך מול הנתונים.
אלברט אליס תיאר בגישת הטיפול הרציונלי־רגשי־התנהגותי 12 דפוסי חשיבה שגויים. בהקשר כלכלי, דפוס אפשרי הוא חשיבה של „הכול או כלום”: אם החיסכון החודשי לא הגיע ליעד, אז כל התכנון נכשל. דפוס אחר הוא ניבוי אסון, למשל להסיק מהוצאה חריגה אחת שהמשפחה תמיד תישאר בחובות. כשמזהים משפט כזה, נסחו שאלה מעשית: מה ידוע כרגע, ומה עדיין בגדר חשש? ההפרדה אינה מבטלת את הבעיה, אך עוזרת לבחור את הצעד הבא.
אפשר ליצור מרחק ממחשבה באמצעות ניסוח שמבהיר שזו מחשבה, ולא עובדה. במקום „לא נוכל להתמודד עם החשבון”, נסו לומר „עולה בי המחשבה שלא נוכל להתמודד עם החשבון”. לאחר מכן בדקו מה אפשר לעשות בפועל: לברר את סכום החיוב, לבדוק מתי הוא יורד או לשוחח עליו יחד. זהו תרגול של התבוננות, לא ניסיון להכריח את עצמכם לחשוב חיובי. המטרה היא להגיב בשיקול דעת, במקום לתת לתרחיש מפחיד לנהל את ההחלטה.
חרדה יכולה גם להתריע מפני החלטות פזיזות, כמו קנייה מתוך לחץ או השקעה מסוכנת שנועדה לפתור הכול במהירות. לכן אין צורך להילחם בכל דאגה. כדאי לזהות מה היא מסמנת, ואז לבחון אם הסיכון ממשי ומהי תגובה מידתית. הכרת תודה על דברים חיוביים, כמו תמיכה משפחתית או שגרה יציבה, יכולה להרחיב את נקודת המבט בזמן משבר. היא אינה תחליף לטיפול בבעיה כספית, אלא דרך לזכור גם את מה שעובד.
כשמנסים להבין איך להתמודד עם חרדה כלכלית במשפחה, חשוב לתת מקום גם לתמיכה רגשית. שיחה עם בן או בת זוג, חבר קרוב או בן משפחה יכולה להפחית בדידות ולעזור לארגן את המחשבות. לפי משרד הבריאות, ברוב המקרים אפשר להתמודד עם מצוקה נפשית בכוחות עצמנו ובעזרת חברים ובני משפחה. אם תגובות הילדים נמשכות לאורך זמן או מחמירות, משרד הבריאות ממליץ לפנות לרופא המשפחה או לייעוץ פסיכולוגי. כשהחרדה פוגעת בשגרה או בקשרים, תמיכה מקצועית עשויה להתאים לצד ההתנהלות הכלכלית.
2. בחינת הכנסות והוצאות ובניית תקציב
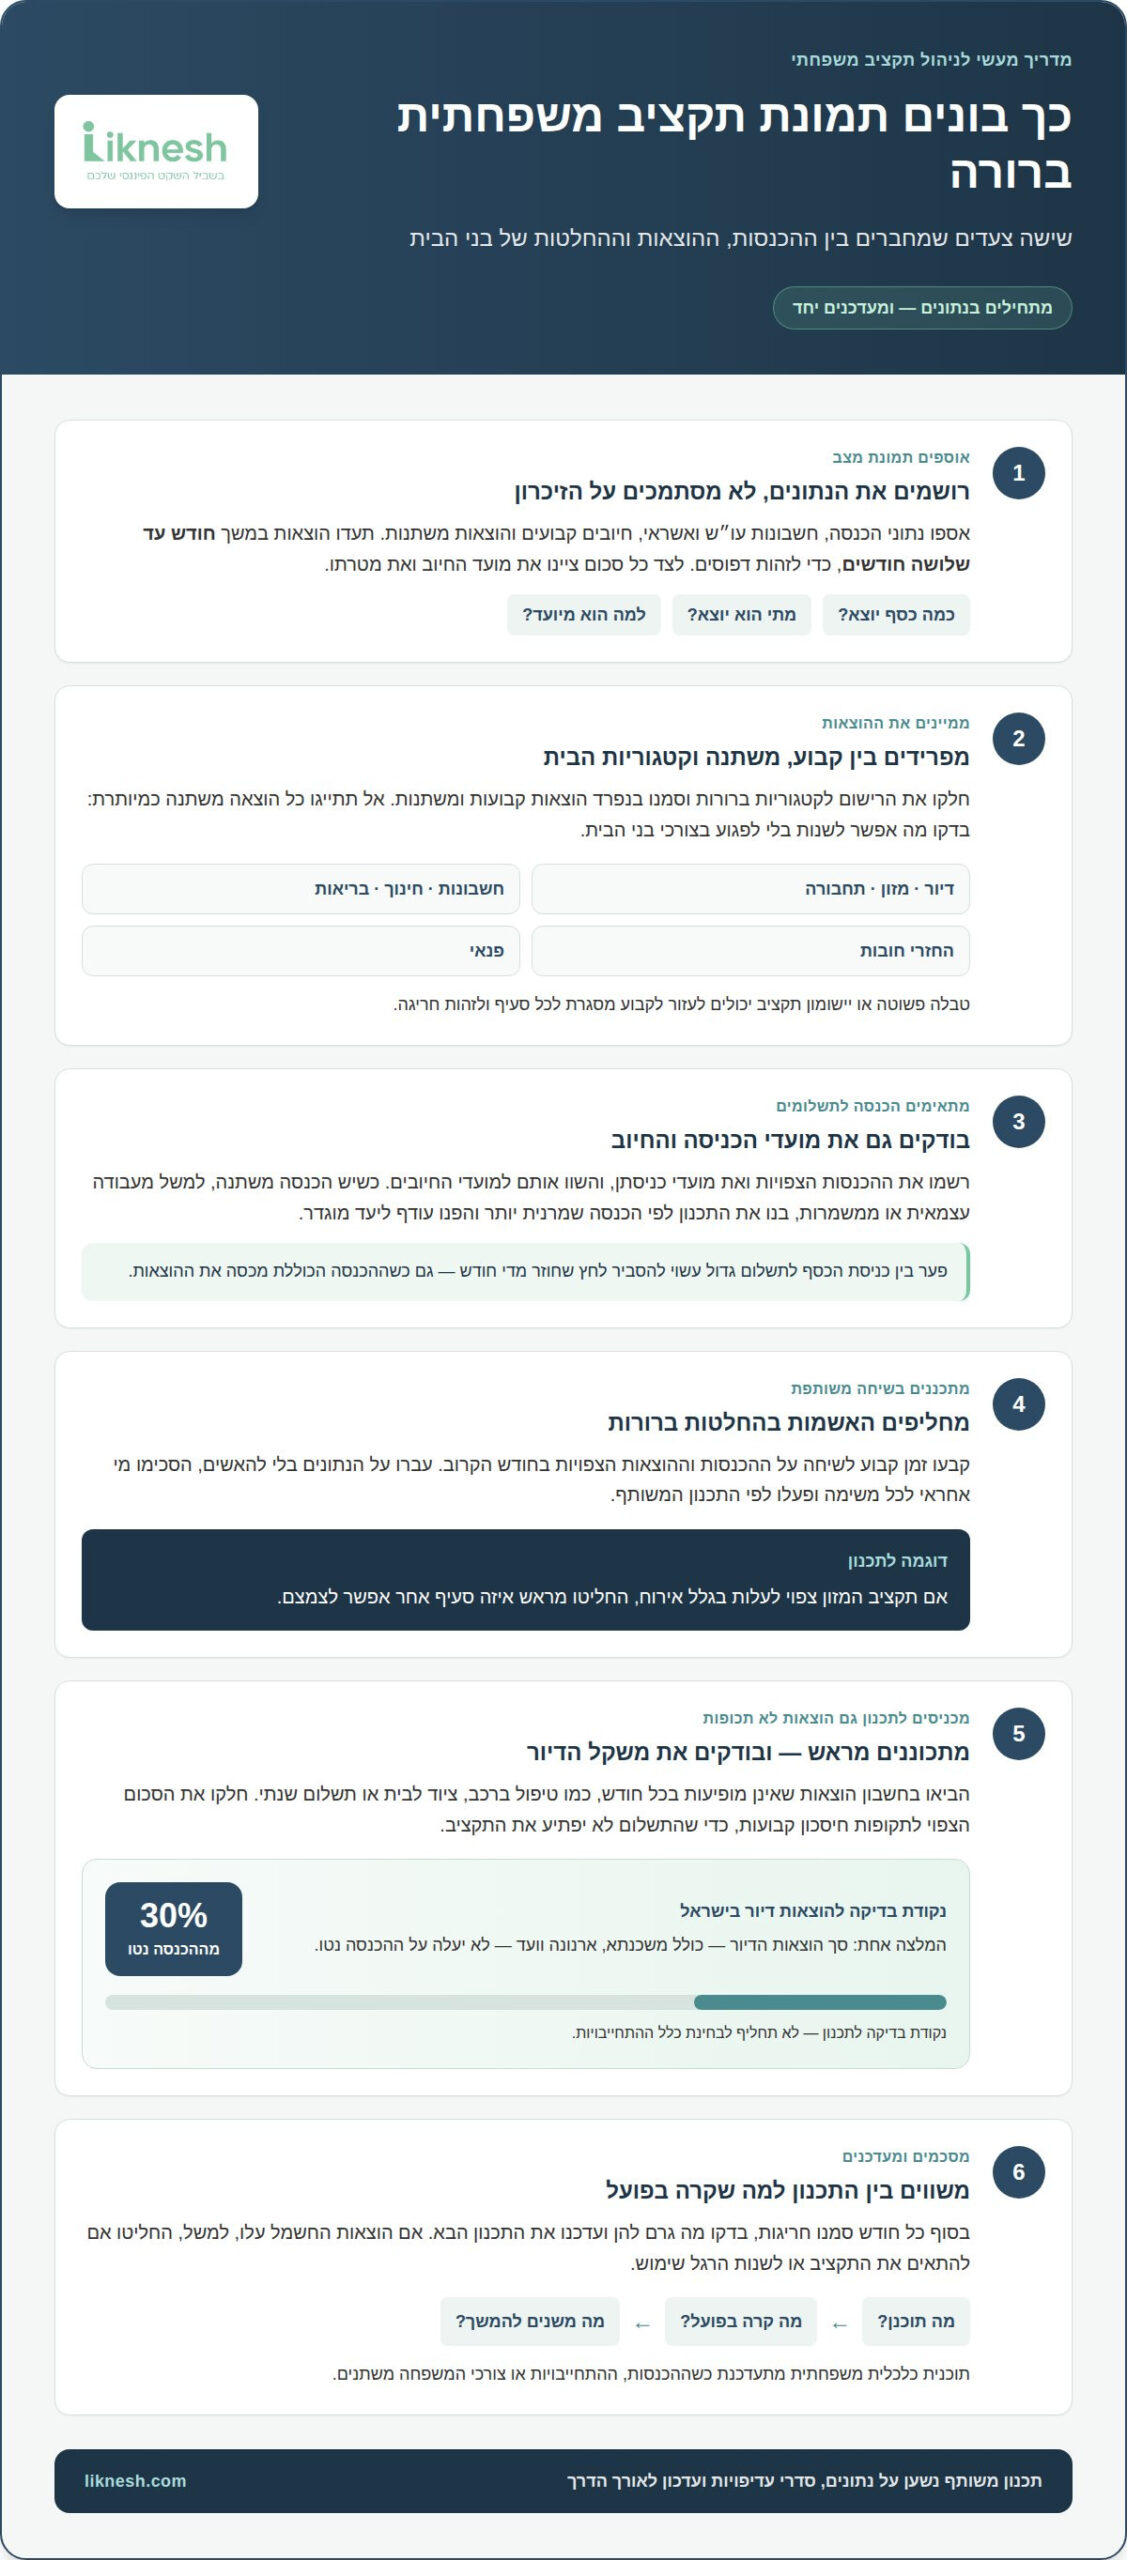
התחילו מתמונה שלמה, לא מניחוש לגבי מצב החשבון. אספו נתוני הכנסה, חשבונות עו״ש ואשראי, חיובים קבועים והוצאות משתנות. רשמו את ההוצאות במשך חודש עד שלושה חודשים, כדי לזהות דפוסים ולא להסתמך על הזיכרון. למשל, קניות קטנות שחוזרות כמה פעמים בשבוע עשויות להצטבר לסעיף משמעותי. לצד כל סכום ציינו את מועד החיוב ואת מטרתו. כך תוכלו לראות לא רק כמה כסף יוצא, אלא גם מתי.
חלקו את הרישום לקטגוריות ברורות: דיור, מזון, תחבורה, חשבונות, חינוך, בריאות, החזרי חובות ופנאי. סמנו בנפרד הוצאות קבועות, כמו תשלום חודשי למשכנתא, והוצאות משתנות, כמו קניות בסופר. אל תתייגו כל הוצאה משתנה כמיותרת. בדקו מה אפשר לשנות בלי לפגוע בצורכי בני הבית. טבלה פשוטה או יישומון תקציב יכולים לעזור לעקוב אחר הכסף, לקבוע מסגרת לכל סעיף ולזהות חריגה.
כעת רשמו את ההכנסות הצפויות לחודש הקרוב ואת מועדי כניסתן. אם ההכנסה משתנה, למשל בגלל עבודה עצמאית או משמרות, בנו את התכנון לפי הכנסה שמרנית יותר והפנו את העודף ליעד מוגדר. השוו בין מועדי ההכנסות למועדי החיובים. פער בין כניסת הכסף לתשלום גדול עשוי להסביר לחץ שחוזר מדי חודש, גם כשההכנסה הכוללת מכסה את ההוצאות. התאמת מועדי תשלום או יצירת מרווח בחשבון עשויות לעזור.
בני זוג יכולים לשבת יחד ולתכנן את ההכנסות וההוצאות הצפויות בחודש הקרוב. קבעו זמן קבוע לשיחה, עברו על הנתונים בלי להאשים והסכימו מי אחראי לכל משימה. לאחר מכן נסו לפעול לפי התכנון המשותף. אם תקציב המזון צפוי לעלות בגלל אירוח, החליטו מראש איזה סעיף אחר אפשר לצמצם. שיחה עניינית על סכומים ועל סדרי עדיפויות מחליפה ויכוח כללי בשאלה שאפשר לפתור.
הכניסו לתכנון גם הוצאות שאינן מופיעות בכל חודש, כגון טיפול ברכב, ציוד לבית או תשלום שנתי. חלקו את הסכום הצפוי לתקופות חיסכון קבועות, כדי שלא יפתיע את התקציב ברגע התשלום. אם מגיעה הוצאה לא מתוכננת, דונו בה יחד ובדקו אם אפשר להפחית הוצאה אחרת. בישראל, אפשר גם לבחון את משקל הדיור: המלצה אחת היא שסך הוצאות הדיור, כולל משכנתא, ארנונה וועד, לא יעלה על 30% מההכנסה נטו. התייחסו לכך כנקודת בדיקה, לא כתחליף לבחינת כלל ההתחייבויות.
בסוף כל חודש השוו בין התכנון לבין מה שקרה בפועל. סמנו חריגה, בדקו מה גרם לה ועדכנו את התכנון הבא בהתאם. אם הוצאות החשמל עלו, למשל, החליטו אם להתאים את התקציב או לשנות הרגל שימוש. תוכנית כלכלית משפחתית יעילה מתעדכנת כשההכנסות, ההתחייבויות או צורכי המשפחה משתנים. כאשר קשה להפוך את הנתונים לתוכנית סדורה, תכנון פיננסי וכלכלת המשפחה יכול לסייע בחיבור בין התזרים, ההוצאות והיעדים.
3. בניית בסיס ביטחון פיננסי ואוריינות פיננסית
קרן חירום נותנת למשפחה מרווח פעולה כשמגיעים תיקון, ירידה בהכנסה או הוצאה רפואית. יעד נפוץ הוא קרן בגובה של שלושה עד שישה חודשי הוצאות בסיסיות, אך אין צורך להתחיל ביעד המלא. אפשר להתחיל מסכום שמכסה חודש או חודשיים של הוצאות חיוניות ולהגדיל אותו בהדרגה. הפרידו את הכסף הזה מהסכום שמיועד לקניות ולתשלומים שוטפים, כדי שיהיה ברור מתי להשתמש בו.
אם יש מינוס לצד חיסכון קטן, חשוב לתכנן את סדר הפעולות. אפשר להתחיל בהקמת קרן חירום ראשונית בגובה של חודש עד חודשיים של הוצאות, אחר כך להתמקד בסגירת המינוס ובהמשך להגדיל את הקרן עד לכיסוי של שישה חודשים. התאימו את הקצב ליכולת המשפחה, בלי להתחייב לסכום שאינו מתאים להכנסה הפנויה. הפקדה קבועה, גם אם היא קטנה, הופכת את החיסכון להרגל ולא להחלטה שתלויה במצב הרוח.
ניהול חובות דורש שיטה שאפשר להתמיד בה. בשיטת כדור השלג משלמים תחילה את החוב הקטן ביותר, תוך המשך תשלומי החובה על יתר החובות. סילוק חוב אחד עשוי לפנות מקום לתשלום הבא. שיטת המפולת, לעומת זאת, מתמקדת בחוב בעל הריבית הגבוהה ביותר ועשויה לצמצם את עלות הריבית לאורך זמן. רשמו לכל חוב את היתרה, הריבית והתשלום הנדרש, ובחרו שיטה שמתאימה ליכולתכם ולהתמדה שלכם.
ביטחון כלכלי כולל גם מטרות שאינן דחופות. נסחו יעד לטווח בינוני, למשל מטרה לחמש שנים, וחלקו אותו לצעדים קטנים: סכום חיסכון תקופתי, מועד בדיקה ותנאים לשינוי התוכנית. חיסכון פנסיוני והשקעות ארוכות טווח דורשים הסתכלות על אופק הזמן, הסיכון וההתחייבויות הקיימות. ההמלצה שנמסרה בנושא היא להפריש לפחות 20% לחיסכון פנסיוני ולהשקעות ארוכות טווח, אך התקציב המשפחתי צריך להביא בחשבון גם חובות וצרכים שוטפים.
תוכנית גיבוי אינה מסתכמת בכסף בצד. המשפחה יכולה לבחון אילו ביטוחים כבר קיימים, אילו הוצאות יופיעו במקרה של אובדן הכנסה והאם יש אפשרות לתעסוקה נוספת. אלה חלקים מתוכנית ניהול סיכונים, שמטרתה להתכונן למחלה, לאובדן כושר עבודה או לאירוע בלתי צפוי. למשל, אם אחד ההורים הוא מקור ההכנסה העיקרי, שיחה על חלוקת האחריות ועל צעדים אפשריים במקרה של שינוי תעסוקתי יכולה להפוך חשש לתוכנית מעשית.
אוריינות פיננסית נבנית משאלות קטנות וממוקדות. למדו בכל יום מושג אחד, או קבעו זמן שבועי קבוע לנושא כמו ריבית דריבית, חיסכון או ניהול חובות. לפני בחירת תוכנית חיסכון, הבינו כיצד הריבית מחושבת, מתי הכסף נגיש ומה עשוי להשפיע על ערכו. ידע כזה אינו מבטל סיכון, אך מאפשר להבין מה לבדוק לפני החלטה, במקום לפעול מתוך לחץ או להימנע מכל החלטה.
הימנעות מניהול כספי עלולה להשאיר חובות והוצאות בלתי צפויות ללא מענה. לכן קבעו מועד לבדיקה תקופתית של התוכנית: האם קרן החירום גדלה, האם החוב שבחרתם לצמצם קטן, והאם היעד לטווח הבינוני עדיין מתאים. כשיש פער בין התכנון ליכולת לבצע אותו, בדקו אם צריך לשנות את סדרי העדיפויות או את גובה ההפקדה. התקדמות מדידה, גם כשהיא הדרגתית, נותנת למשפחה בסיס ברור יותר לקבלת החלטות.
4. בניית תקציב בשיטת 50/30/20
שיטת 50/30/20 מחלקת את התקציב לשלוש קבוצות: צרכים, רצונות וחיסכון או השקעות. הרעיון פשוט: להקצות חמישים אחוזים לצרכים, שלושים אחוזים לרצונות ועשרים אחוזים לחיסכון או להשקעות. החלוקה נותנת למשפחה נקודת פתיחה ברורה לבחינת סדרי העדיפויות. במקום להחליט בכל פעם מחדש אם הוצאה נחוצה, משייכים אותה מראש לקבוצה ובודקים כיצד היא משפיעה על התמונה הכוללת.
התחילו בחישוב ההכנסה המשפחתית הזמינה לתקציב, ואז חלקו אותה לפי היחסים שבשיטה. למשל, בהכנסה של עשרת אלפים שקלים, חמישים אחוזים הם חמשת אלפים שקלים, שלושים אחוזים הם שלושת אלפים, ועשרים אחוזים הם אלפיים. זו המחשה חשבונית בלבד. כעת השוו את הסכומים להוצאות בפועל, במקום להסתמך על הערכה כללית. כך תוכלו לזהות במהירות אם סעיף מסוים תופס חלק גדול מהמסגרת שהוקצתה לו.
בקבוצת הצרכים נכללות הוצאות שמאפשרות למשפחה לנהל את שגרת החיים: דיור, חשבונות, מזון בסיסי, תחבורה והוצאות חיוניות נוספות. לדוגמה, תשלום המשכנתא והחשמל משתייכים בדרך כלל לקבוצה הזאת. עברו על כל סעיף ושאלו מה נחוץ לתפקוד הבית ומה אפשר להתאים. אם עלות הדיור לבדה משאירה מעט מקום לצרכים אחרים, החלוקה מסמנת את הלחץ בתקציב, אך אינה פותרת אותו מעצמה.
בקבוצת הרצונות נמצאות הוצאות שמשפרות את איכות החיים, אך אפשר לשנות את היקפן או את תדירותן. ארוחות מחוץ לבית, שירותי צפייה, חופשות וקניות שאינן חיוניות עשויים להשתייך לכאן. אין צורך לוותר על כל ההנאות כדי לעמוד בתקציב. במקום זאת, בחרו אילו הוצאות חשובות במיוחד למשפחה והשוו את הסכום הכולל למסגרת של שלושים אחוזים. אם חוג לילד חשוב יותר משירות שאינו בשימוש, קבעו את סדר העדיפויות בהתאם.
- חמישים אחוזים: צרכים שוטפים והתחייבויות חיוניות, כמו דיור, מזון בסיסי וחשבונות.
- שלושים אחוזים: רצונות והוצאות גמישות, כמו בילוי, חופשה או שירותי צפייה.
- עשרים אחוזים: חיסכון או השקעות לטובת מטרות עתידיות.
החלק של עשרים האחוזים מיועד לחיסכון או להשקעות. אפשר לחלק אותו בין מטרות שונות, למשל חיסכון ליעד משפחתי לצד השקעה לטווח ארוך. אם יש כמה יעדים, קבעו מה קודם ומה יכול להמתין. אל תערבבו את הסכום הזה עם כסף שמיועד לצריכה שוטפת, כי אז קשה לעקוב אחר ההתקדמות. מעקב פשוט אחר ההפקדות מראה אם הכסף אכן מוקצה למטרה שנקבעה.
בישראל, הוצאות קבועות כמו משכנתא, ארנונה וועד עשויות להקשות על עמידה בחלוקה. לכן השתמשו בשיטת 50/30/20 כמפת עבודה: הציבו את ההוצאות בשלוש הקבוצות, מצאו את הפער הגדול, והחליטו יחד איזה שינוי אפשר לבצע. אם סעיף הצרכים גבוה, צמצום רצונות לבדו לא תמיד יספיק; בדקו גם התחייבויות חוזרות ודפוסי הוצאה. העדכון צריך להתבסס על התקציב בפועל, ולא על חלוקה שמייצרת תחושת כישלון.
בדקו את החלוקה בסוף כל חודש והשוו בין המסגרת להוצאות שתיעדתם. אם הוצאה חד־פעמית שינתה את היחסים, תעדו אותה בנפרד וחשבו מחדש לקראת החודש הבא. אם ההכנסה משתנה, חזרו על החישוב בכל פעם שהתקציב מתעדכן. כך השיטה נשארת כלי לקבלת החלטות, ולא נוסחה שמכתיבה למשפחה כיצד לחיות. העיקר הוא להגדיר מה חשוב, לעקוב אחר ההקצאה ולשנות אותה כשנסיבות הבית משתנות.
5. גורמים לחרדה כלכלית
יוקר המחיה הוא גורם ממשי לדאגה עבור משפחות בישראל. הוצאות על דיור, מזון, חשבונות וחינוך מצטברות, ולעיתים מותירות פחות מרווח לשינויים. גם כשהמשכורת נכנסת כסדרה, עלייה בהוצאות או ירידה בהכנסה עלולות לערער את תחושת הביטחון. החרדה אינה תמיד משקפת מחסור מיידי: אדם עשוי לחשוש מהעתיד גם כשהוא עומד בתשלומים הנוכחיים. לכן חשוב להבחין בין לחץ שמקורו בהתחייבות קיימת לבין פחד מתרחיש שטרם התרחש.
חוויות עבר משפיעות על הדרך שבה אדם מפרש את מצבו בהווה. מי שגדל בבית שבו ההורים דאגו תדיר לכסף או חווה אובדן הכנסה ומשבר כלכלי, עשוי להישאר דרוך גם לאחר שהמצב השתנה. למשל, חשבון בלתי צפוי יכול לעורר זיכרון של תקופה שבה לא היה כסף לתשלום חיוני. בדקו מה קרה לפני שהדאגה התעוררה, והפרידו בין החוויה הישנה לנתונים העדכניים. כך אפשר להבין אם נדרשת פעולה כלכלית, תמיכה רגשית או שתיהן.
גם אירועים רחבים משפיעים על היציבות: תקופת הקורונה, מלחמה או פגיעה בתעסוקה עלולות לשנות את ההכנסה, לחייב שימוש בחסכונות וליצור אי־ודאות. כשמקור הפרנסה של אחד מבני הבית נפגע, הדבר משפיע גם על התוכניות המשפחתיות ועל חלוקת האחריות. נוטלי משכנתאות עשויים לחשוש מהיכולת לעמוד בהחזרים, במיוחד כשהוצאות אחרות משתנות במקביל. במקרה כזה, רשמו אילו התחייבויות נותרו קבועות, אילו הכנסות השתנו ומה דורש טיפול מיידי. רשימה מסודרת עוזרת להפריד בין בעיות קיימות לחששות כלליים.
שיחות על כסף עלולות להפוך למקור נוסף של מתח זוגי. אחד מבני הזוג עשוי לרצות לחסוך, בעוד האחר מעדיף להשתמש בכסף לצרכים הנוכחיים. אם כל שיחה מסתיימת בהאשמות, גם החלטה קטנה כמו רכישת מכשיר לבית עלולה לעורר ויכוח גדול. קבעו שיחה בזמן רגוע, בחרו נושא אחד, למשל הוצאה מתוכננת, והסכימו כיצד לקבל החלטה יחד. חלוקת האחריות על ניהול הכסף יכולה להפחית את התחושה שאדם אחד נושא לבדו בכל הדאגה.
חרדה עשויה להתבטא גם בגוף ובהתנהגות. דפיקות לב או הזעה בזמן פתיחת החשבון, דחיית שיחה עם הבנק או הימנעות מתכנון תקציב הם סימנים שכדאי לשים לב אליהם. הימנעות משאירה שאלות ללא מענה ועלולה להקשות על זיהוי התחייבויות שהצטברו. התחילו בצעד מוגדר: פתחו מסמך, רשמו את השאלה שמטרידה אתכם וקבעו מועד קצר לבדוק אותה. חרדה כלכלית אינה קטגוריה אבחנתית עצמאית ב־די־אס־אם חמש, אך מצוקה מתמשכת שמשבשת שינה, קשרים או תפקוד מצדיקה פנייה לתמיכה מתאימה.
סקרים מתחילת שנות האלפיים מצאו כי 70% מהמשתתפים דיווחו שמצבם הכלכלי הוא גורם דאגה מרכזי בחייהם. בתקופות מיתון, ובהן המשבר הכלכלי בארצות הברית ב-2008 ותקופת הקורונה, שיעור המשתתפים שדיווחו על דאגה כלכלית מרכזית עלה ללמעלה מ-80%. בישראל, יותר ממחצית הציבור נמצאים בחרדה כלכלית-פיננסית בשל יוקר המחיה.
חרדה כלכלית אינה מולדת, אלא עשויה להתפתח עם הזמן, עם הצטברות האחריות ועם חוויות החיים. חוויית עוני בילדות או משבר כלכלי בעבר עשויים להגביר את הסיכון לחרדה כלכלית. משברים כמו הקורונה ומלחמה עלולים לפגוע ביציבות הכלכלית בעקבות אובדן פרנסה או תעסוקה, או פגיעה בחסכונות ובהשקעות. לצד בחינת הנתונים הכלכליים בהווה, כדאי להביא בחשבון גם את השפעתן של חוויות קודמות ונסיבות רחבות על תחושת הביטחון. כך אפשר להבחין בין הגורמים השונים שעשויים לתרום לדאגה ולשקול אם נדרשת התייחסות כלכלית, רגשית או משולבת.
Liknesh
Liknesh מסייעת למשפחות שרוצות להפוך דאגה כלכלית לתוכנית ברורה ולצעדים מעשיים. במסגרת תכנון פיננסי וכלכלת המשפחה אפשר לבחון יחד הכנסות, הוצאות, התחייבויות ויעדים, ולגבש דרך פעולה שמתאימה לצורכי הבית. כשהמשכנתא היא מקור מרכזי ללחץ, ייעוץ וליווי משכנתאות יכולים לעזור להבין את האפשרויות ולבחון את מבנה ההחזר. גם החלטות על השקעה בנדל״ן או על התנהלות כלכלית של עסק יכולות להיבחן כחלק מהתמונה הרחבה.
כדאי לפנות לליווי כשקשה להסכים על סדרי עדיפויות, כשיש פער בין התקציב לתזרים או כשהתחייבויות מקשות לתכנן קדימה. שיחה מקצועית יכולה לעזור לארגן את הנתונים ולתרגם אותם לתוכנית שאפשר להתקדם לפיה. אם תרצו לבחון את הצעד הבא עבור המשפחה, פנו ל־Liknesh.
הצעד הבא מתחיל בשיחה אחת
הדרך להבין איך להתמודד עם חרדה כלכלית במשפחה אינה מחייבת לפתור את כל הבעיות באותו יום. בחרו נושא אחד שמעסיק אתכם ודברו עליו בזמן רגוע, בלי לחפש אשמים. נסו להסכים על פעולה קטנה וברורה שתוכלו לבצע יחד, כמו לקבוע מועד לשיחה נוספת או להחליט מי ירכז את המידע לקראת החלטה. כשכל בני הבית יודעים מה הצעד הבא, קל יותר להחליף תחושת חוסר אונים בתנועה קדימה.
אם אתם מרגישים שהמצב דורש הסתכלות רחבה יותר, Liknesh מציעה תכנון פיננסי וכלכלת המשפחה, ייעוץ וליווי משכנתאות וייעוץ השקעות נדל"ן בישראל. אפשר לפנות גם כשיש שאלה ממוקדת וגם כשצריך לעשות סדר בכמה התחייבויות או מטרות במקביל. פנו לשיחה עם Liknesh ובחנו יחד מה יכול להיות הצעד המתאים למשפחה שלכם. שינוי יציב נבנה מהחלטה אחת שאפשר להתחיל לקיים.
שאלות נפוצות
אז איך מפחיתים את החרדה הכלכלית?
התחילו בהגדרה מדויקת של אי־הוודאות: האם החשש נוגע להכנסה, להתחייבות עתידית או להחלטה שטרם התקבלה? לאחר מכן קבעו כלל משפחתי שמקל על קבלת החלטות, למשל לא להתחייב לדבר משמעותי בזמן ויכוח או עייפות. כלל מוסכם מראש מצמצם את הלחץ ברגע האמת ומאפשר לבחון החלטות לפי שיקולים ברורים, ולא רק לפי תחושת הדחיפות.
איך אני מתגבר על חרדה כלכלית?
בדקו אם חשיפה מתמדת לחדשות כלכליות או להשוואות ברשתות החברתיות מגבירה את הדאגה. אם כן, צמצמו את החשיפה למקורות שמעוררים אותה ובחרו מתי ואיפה להתעדכן. השוו את ההחלטות שלכם לצרכים ולמטרות של המשפחה, לא לתמונות של אורח החיים של אחרים. כך אפשר להפחית את רעשי הרקע ולהחזיר את תשומת הלב למה שרלוונטי לחיים שלכם.
איך מתגברים על חרדות כלכליות?
כשחרדה משפיעה על כמה מבני המשפחה, התאימו את השיחה לגיל ולתפקיד של כל אחד. ילדים זקוקים להסבר פשוט על שינוי שמשפיע על שגרת הבית, אך לא צריכים לשאת באחריות להחלטות של מבוגרים. אפשר להסביר, למשל, שחופשה מתוכננת נדחית, בלי להציג אותם כמי שאמורים לפתור את הקושי. מסר ברור ומותאם מונע מהם להשלים פערי מידע מתוך חשש.
איך ניתן לנסות להתגבר על חרדות כלכליות?
שימו לב אם השוואה לאחרים, פרסומות או הודעות על מבצעים מעוררות תחושת דחיפות. אפשר להשתיק התראות שיווקיות ולהימנע מרכישה בזמן סערת רגשות. לפני החלטה, שאלו אם היא קשורה לצורך שהגדרתם או ללחץ חיצוני. זיהוי הגורם שמעורר את הדחף מאפשר לבחור בשיקול דעת, בלי להסתמך על הבטחה להקלה מיידית.
באיזה שלב חרדה כלכלית דורשת טיפול?
כדאי לשקול טיפול רגשי כשהדאגה חוזרת בעוצמה ואינה נרגעת גם לאחר בירור המצב הכלכלי, או כשהיא גורמת למצוקה שקשה לשאת לבד. איש מקצוע בתחום בריאות הנפש יכול לסייע בעבודה על החרדה והתגובות אליה. ליווי כלכלי עוסק בתכנון ובהחלטות כספיות, אך אינו תחליף לטיפול רגשי כשזה נדרש. אפשר לפנות לרופא המשפחה כדי לברר מהו המענה המתאים.
כיצד אדם הסובל מחרדה כלכלית יכול להקל על מצבו בכוחות עצמו?
בחרו מקום קבוע לשמירת מסמכים פיננסיים חשובים, כמו אישורי תשלום, חוזים והתכתבויות. סדר כזה מקל למצוא מסמך מסוים כשעולה שאלה, במקום לחפש שוב בין הודעות וקבצים. אפשר ליצור תיקייה מאובטחת ולתת לכל מסמך שם ברור. אם מסמך אינו מובן, רשמו את המונח או הסעיף שמבלבל אתכם, כדי להתמקד בשאלה אחת במקום לקרוא שוב את כל החומר.
כיצד חרדה כלכלית משפיעה על ההתנהלות שלנו?
החרדה עשויה להשפיע גם על בחירות שאינן דחופות. למשל, משפחה עלולה לוותר שוב ושוב על תיקון נחוץ או על פעילות שתוכננה מראש, אף שההחלטה אינה מבוססת על בחינת ההשלכות. לפעמים גם הוצאה שתוכננה בקפידה מעוררת אשמה לאחר ביצועה. כשזה קורה, בדקו אם ההחלטה מתאימה ליעדי המשפחה ולנסיבותיה, ולא רק אם היא מעוררת אי־נוחות.