מריבות על כסף בזוגיות לא נפתרות רק בקיצוץ הוצאות. פתרונות למריבות על כסף בזוגיות מתחילים באחריות משותפת, בשיחה נטולת האשמות ובהבנה של המטען שכל אחד מבני הזוג מביא איתו לקשר. כסף נוגע לביטחון, לחופש ולערכים אישיים, ולכן גם מחלוקת על קנייה או חיסכון עשויה לשקף צרכים עמוקים יותר.
אם שיחות על כסף מסתיימות בוויכוח, או שאחד מכם מרגיש שהוא נושא לבדו באחריות, אפשר לשנות את הדפוס. דברו על החששות והעדיפויות, מפו הכנסות והתחייבויות והחליטו יחד איך לנהל את הכספים. אינכם חייבים להסכים על כל הוצאה, אבל חשוב ששניכם תהיו שותפים למידע ולהחלטות המשמעותיות.
במאמר תגלו איך ליצור אחריות כלכלית משותפת בלי לוותר על מרחב אישי, לזהות אמונות והרגלים שהגיעו מבית ההורים ולבחור בין ניהול כספים משותף, נפרד או משולב. נציג צעדים ברורים לשיחה ולתכנון, כדי שתוכלו לעבור מהאשמות להבנה, ומהבנה להחלטות שמחזקות את היציבות הכלכלית ואת הזוגיות.
נקודות מפתח
- גם אם רק אחד מבני הזוג מנהל את החשבונות, קבעו זמן קבוע לעבור יחד על המצב ולקבל החלטות.
- הגדירו מראש מאיזה סכום הוצאה גדולה דורשת הסכמה של שניכם, כדי לצמצם מחלוקות והפתעות.
- בדקו אילו מסרים והרגלים מבית ההורים משפיעים על היחס שלכם לחיסכון, להוצאות ולביטחון כלכלי.
- הקפידו על שקיפות לגבי חובות, חסכונות והוצאות, לצד גבולות אישיים ששניכם מסכימים עליהם.
- בחרו בין חשבון משותף, נפרד או משולב לפי המטרות המשותפות והמרחב האישי שמתאים לכם.
1. אחריות כלכלית משותפת
אחריות כלכלית משותפת מתחילה בשיחה שבה שני בני הזוג יכולים לדבר בלי האשמות או זלזול. במקום לומר „את תמיד מבזבזת”, אפשר לומר: „אני חושש שלא יישאר מספיק לחיסכון”. כך עוברים מהאשמה לחשש שמאחוריה. בררו מה חשוב לכל אחד, אילו הוצאות נמצאות בעדיפות ומה מעורר דאגה. אפשר לדבר על צרכים כלכליים וציפיות מהזוגיות עוד לפני הנישואין. זו אינה שיחה חד־פעמית: בכל שלב בחיי המשפחה היא יכולה לסייע לשמור על הכסף ועל הקשר.
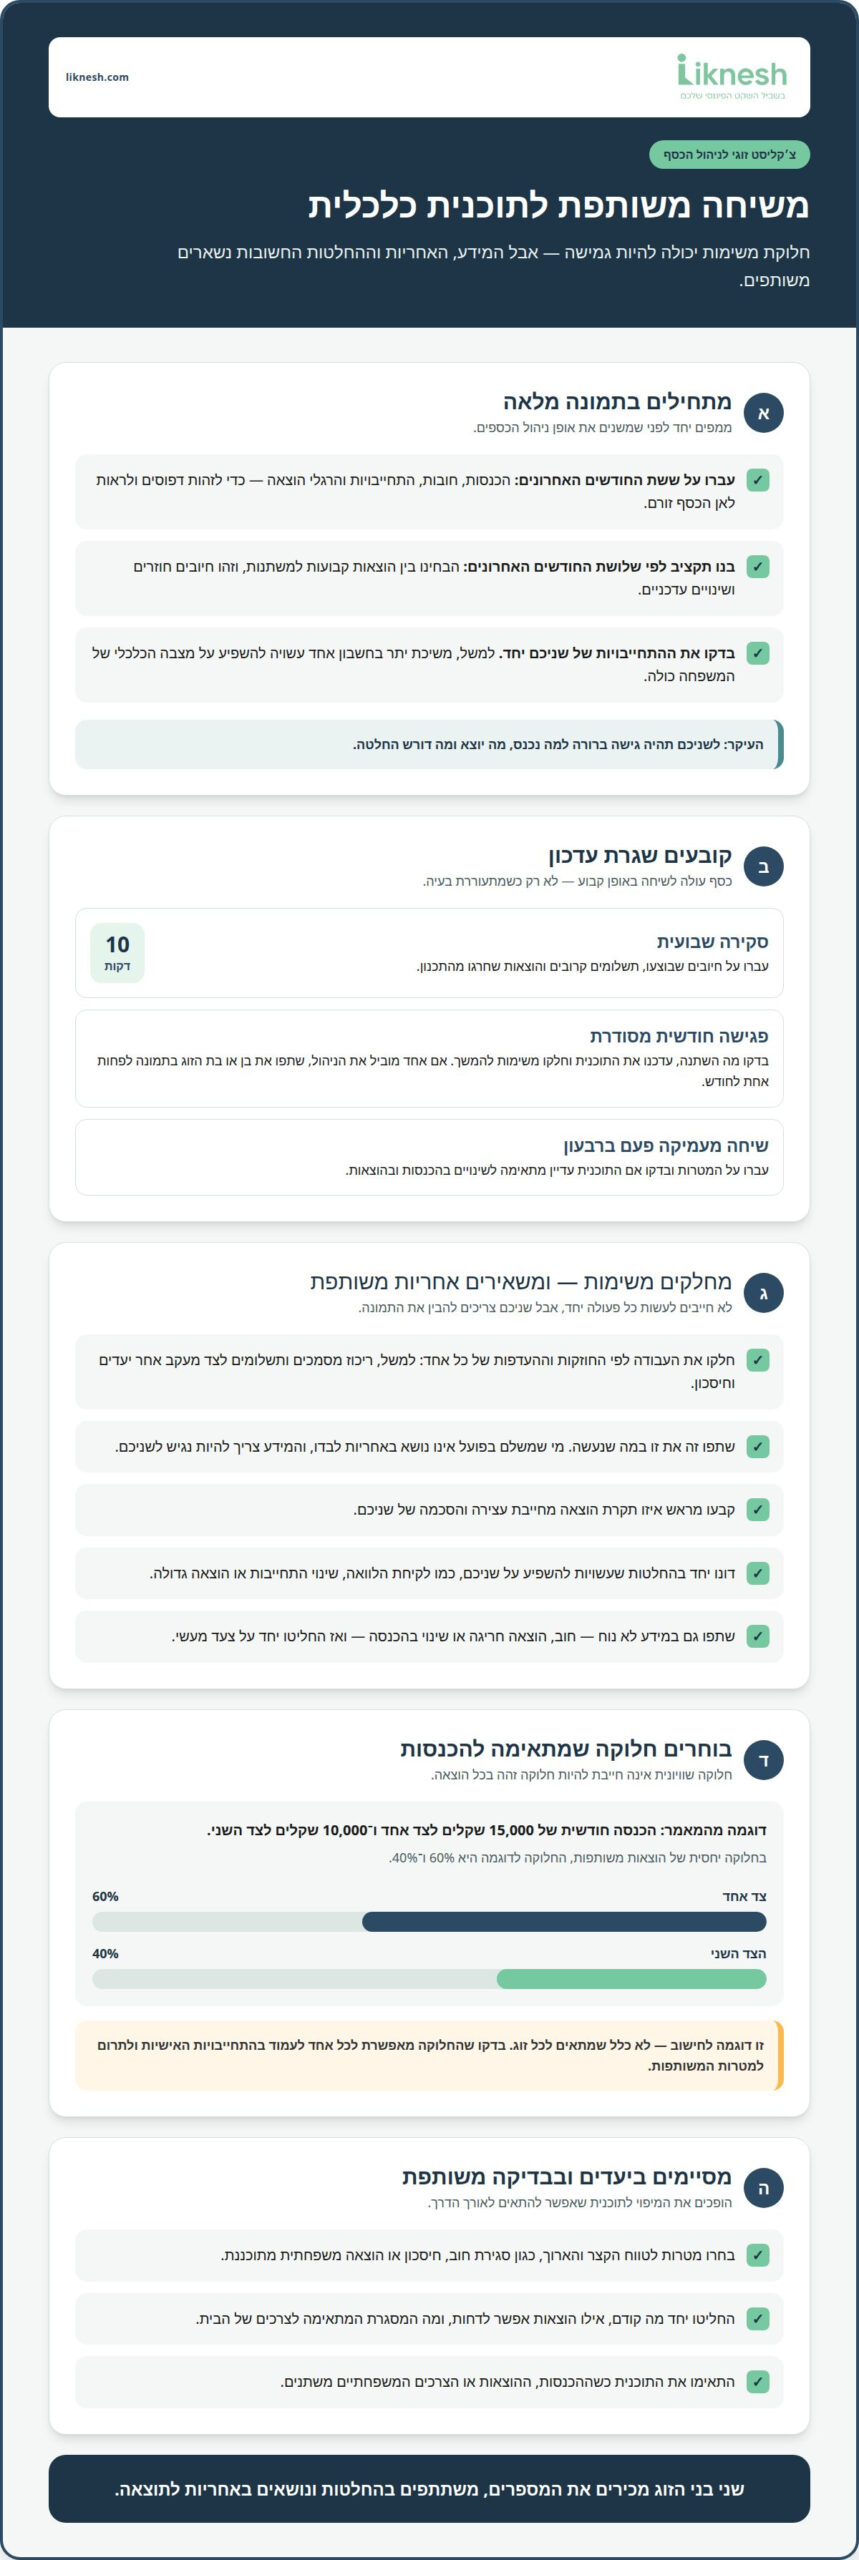
לפני שמשנים את אופן ניהול הכספים, מפו יחד הכנסות, חובות, התחייבויות, הרגלי הוצאה ומטרות. עברו על הכנסות והוצאות מששת החודשים האחרונים כדי לראות לאן הכסף זורם, אילו חיובים חוזרים ומה משתנה. כשאתם בונים תקציב זוגי, בחנו גם את ההוצאות הקבועות והמשתנות בשלושת החודשים האחרונים. הבדיקה לאורך שישה חודשים מסייעת לזהות דפוסים, ואילו שלושת החודשים האחרונים נותנים בסיס מעשי לתקציב הנוכחי.
לאחר המיפוי אפשר לבחור חלוקה שמתחשבת בהכנסות, ולא בהכרח מחלקת כל הוצאה לשניים. למשל, אם אחד מבני הזוג מרוויח 15,000 שקלים בחודש והשני 10,000 שקלים, חלוקה יחסית של הוצאות משותפות יכולה להיות 60/40. זו דוגמה לדרך חישוב, לא כלל שמתאים לכל זוג. בדקו יחד אם החלוקה משאירה לכל אחד יכולת לעמוד בהתחייבויות האישיות ולתרום למטרות המשותפות. אם שוקלים לצמצם הוצאות או להגדיל הכנסות, בחנו אם הצעד מעשי לשניכם.
חלוקת תפקידים יכולה להקל: אחד מרכז חשבונות, והשנייה עוקבת אחר הוצאות או חיסכון. עם זאת, מי שמשלם בפועל אינו נושא באחריות לבדו, והחלטות על הוצאות גדולות נשארות משותפות. קבעו מראש תקרת הוצאה שתדרוש עצירה והסכמה של שניכם. אם אחד מבני הזוג מוביל את הניהול הפיננסי, חשוב שישתף את השני בתמונה לפחות אחת לחודש. כך לשניכם יש הזדמנות להבין את המצב, לשאול שאלות ולתקן החלטות בזמן.
בדקו אם החשבונות יחד משקפים את מצבה הכלכלי של המשפחה. כשלאחד מבני הזוג יש משיכת יתר ולשני אין, המשפחה עלולה לשלם ריבית על האוברדרפט. בחנו את ההתחייבויות של שניכם יחד, ולא כל חשבון בנפרד. כלי תקציב משפחתי יכולים לרכז הכנסות, הוצאות ויעדים במקום אחד, ולסייע בבניית יסודות יציבים ובצמצום הסיכון למשבר. חשוב יותר מהכלי הוא השימוש המשותף בו: שניכם צריכים לדעת מה נכנס, מה יוצא ומה דורש החלטה.
הפכו את המיפוי לתוכנית שכוללת יעדים לטווח הקצר והארוך, כמו סגירת חוב, חיסכון או הוצאה משפחתית מתוכננת. קבעו שיחה מעמיקה על המטרות פעם ברבעון, ובדקו אם התוכנית עדיין מתאימה לשינויים בהכנסות ובהוצאות. לפי ממשלת ישראל, מודל לניתוח שביעות רצון זוגית מציע ארבעה אשכולות של משתנים. אין צורך להפוך שיחה זוגית לניתוח פורמלי, אבל כדאי לזכור שכסף קשור גם לצרכים ולציפיות. כששניכם מכירים את המספרים ומשתתפים בהחלטות, קל יותר להפוך פתרונות למריבות על כסף בזוגיות לתוכנית פעולה משותפת.
2. אחריות משותפת לניהול הכספים
אחד מבני הזוג יכול לנהל את הכספים ביום־יום, אך האחריות לתמונה הכלכלית נשארת משותפת. חלוקת משימות אינה מחייבת לעשות כל פעולה יחד, אבל שניכם צריכים להכיר את ההכנסות, ההתחייבויות וההחלטות שמשפיעות על משק הבית. אם אחד משלם חשבונות והשנייה עוקבת אחר החיסכון, קבעו דרך פשוטה לשתף את המידע. כך ניהול יעיל אינו הופך לתלות באדם אחד.
קבעו סקירה שבועית קצרה של עשר דקות. עברו על חיובים שבוצעו, תשלומים קרובים והוצאות שחרגו מהתכנון. אם מופיע חיוב לא מוכר, בירור משותף בזמן עשוי למנוע הצטברות של חשד או כעס. לצד הסקירה הקצרה, קבעו פגישה חודשית מסודרת: בדקו מה השתנה, עדכנו את התוכנית וחלקו את המשימות להמשך. פגישה קבועה עוזרת למנוע מצב שבו כסף עולה לדיון רק כשמתעוררת בעיה.
חלקו את העבודה לפי החוזקות של כל אחד, אך השאירו את המידע וההחלטות נגישים לשניכם. למשל, מי שמעדיף סדר יכול לרכז מסמכים ותשלומים, ומי שנהנה מתכנון יכול לעקוב אחר יעדים וחיסכון. לאחר כל משימה, עדכנו זה את זו במקום להניח שהדברים ברורים מאליהם. האחריות אינה נמדדת במספר החשבונות שכל אחד משלם, אלא ביכולת של שניכם להסביר מה נעשה ולמה.
קבעו מראש אילו החלטות דורשות דיון משותף. לקיחת הלוואה, שינוי התחייבות או הוצאה גדולה עשויים להשפיע על שניכם, גם אם רק אחד מבצע את הפעולה. הסכימו על תקרת הוצאה שמעליה עוצרים לשיחה. לפני החלטה, כל אחד יציג את הצורך, את ההשפעה על התקציב ואת החלופות האפשריות. הקשבה אינה מחייבת הסכמה אוטומטית, אך היא עוזרת להבין מה חשוב לצד השני ולשקול יחד את ההשלכות.
שקיפות פירושה לשתף גם במידע לא נוח. חוב, הוצאה חריגה או שינוי בהכנסה אינם נעלמים כשלא מדברים עליהם. הסתרה עלולה לפגוע באמון ולהקשות על קבלת החלטות. הציגו את הנתונים בלי להפוך אותם להאשמה, ואז קבעו צעד מעשי: התאמת הוצאה, שינוי מועד תשלום או בחינה מחודשת של סדרי העדיפויות. כך האחריות מתחלקת בין שניכם, גם אם אחד מטפל תחילה בבעיה.
כשיש ילדים, כללו אותם בשיקולי התקציב בלי להטיל עליהם אחריות של מבוגרים. החליטו יחד כיצד לחלק משאבים בין חינוך, חוגים, בילויים, דמי כיס ופינוקים. אם סדרי העדיפויות שלכם שונים, קבעו אילו צרכים קודמים ואילו הוצאות אפשר לדחות. גם בקטגוריות כמו ביגוד ופנאי, תכנון מראש של הסכום הזמין מצמצם הפתעות. ניהול משותף אינו שליטה בכל קנייה, אלא הסכמה על המסגרת.
אם ניהול הכספים מעורר שוב ושוב מחלוקת, התחילו בשינוי אחד בלבד: פגישה חודשית קבועה, שיתוף במידע או חלוקת משימות ברורה. בחנו את ההסדר לאורך זמן והתאימו אותו כשהצרכים בבית משתנים. המטרה היא ששניכם תבינו את המצב, תשפיעו על ההחלטות ותרגישו אחראים לתוצאה, גם אם רק אחד מטפל בפעולות היומיומיות.
3. אמונות על כסף שנרכשות במשפחת המקור
היחס לכסף מתעצב גם ממה שראינו בבית: איך דיברו על הוצאות, חיסכון וחובות. למשל, מי שגדל בבית שבו חיסכון נחשב לביטחון עשוי להעדיף לצבור כסף לפני רכישה. בן או בת זוג שראו בכסף גם אמצעי להנאה עשויים לראות באותה רכישה בחירה סבירה. הפער אינו מוכיח שאחד צודק והשני טועה, אלא מצביע על מסרים שונים שכדאי לזהות לפני שמחליטים.
כדי לברר את המסרים האלה, כל אחד יכול להשלים בנפרד שלושה משפטים: „בבית שלי כסף היה…”, „על הוצאות גדולות ההורים שלי…”, ו„כשנגמר הכסף, אצלנו…”. אחר כך שתפו דוגמה לכל תשובה. ייתכן שאחד יספר שחיכה לאישור לפני כל קנייה, ואחר יזכור שההוצאות נקבעו בלי דיון. הפרטים האלה מבהירים אילו חוויות הפכו לכללים אישיים.
הקשיבו לסיפור של בן או בת הזוג בלי לתייג את ההרגל שלהם כבזבזני, קמצני או ילדותי. במקום לומר „אתה לא יודע לחסוך”, שאלו מה החיסכון נותן לו: ביטחון, עצמאות או אפשרות להתמודד עם הפתעה. אם קנייה מעוררת כעס, בררו מה היא מסמלת לצד השני: חופש, נוחות או מענה לצורך. כך השיחה מתמקדת בצורך שמאחורי ההוצאה, ולא רק בסכום.
מפו יחד אמונות בנושאים כמו חיסכון, מתנות, חובות, עזרה למשפחה ובילויים. ליד כל נושא כתבו מה כל אחד זוכר ומה ההשפעה של המסר כיום. לדוגמה, מי ששמע שחוב הוא תמיד סכנה עשוי להתנגד לכל הלוואה. מי שראה את הוריו נעזרים באשראי בתקופות לחוצות עשוי לראות בו כלי זמין. ההשוואה אינה קובעת מי צודק, אלא מסבירה מדוע אותה החלטה מעוררת תגובות שונות.
אחרי שזיהיתם את המסרים, הפרידו בינם לבין הבחירה שמתאימה למשק הבית שלכם. אם אחד רוצה לחסוך כל סכום פנוי והאחר מבקש להקצות כסף לבילוי, קבעו יחד מסגרת שתענה על שני הצרכים. בדקו מה נחשב בעיניכם לחיסכון מספק, ואיזו הוצאה משותפת חשובה מספיק כדי לתכנן עבורה. החלטה ברורה יוצרת כלל זוגי חדש במקום חזרה אוטומטית על דפוס משפחתי ישן.
בחרו גם ערכים משותפים שישמשו מצפן בעת מחלוקת. למשל, תוכלו להסכים שביטחון, עצמאות, משפחה, הוגנות והנאה יכוונו את ההחלטות שלכם. אם אתם מתווכחים על עזרה כספית לקרוב משפחה, שאלו איזה ערך עומד במרכז ואיך אפשר לכבד אותו בלי להתעלם מהתקציב. ערכים אינם מבטלים חילוקי דעות, אך הם מספקים שפה משותפת לבחינת החלופות.
קבעו שיחה נפרדת על האמונות שלכם, לא בזמן ויכוח על חשבון או קנייה. תנו לכל אחד זמן לתאר זיכרון אחד, מסר אחד והרגל אחד שהוא רוצה לשנות. אחר כך בחרו ניסוי מעשי, כמו תכנון מראש של הוצאה שבעבר עוררה מתח. בפעם הבאה בדקו מה עבד ומה עדיין הרגיש לא הוגן. כך בירור משפחתי הופך לצעד זוגי ממשי, ולא לתחרות בין שתי דרכי חינוך.
4. בגידה כלכלית ושליטה כלכלית
הסתרת חיסכון או קושי כספי מבן או בת הזוג עלולה לפגוע באמון, וכך גם שימוש לא אחראי בכספים שנועדו להוצאות משותפות. למשל, אחד מבני הזוג עשוי לגלות במקרה על חוב שלא ידע עליו, או שחיסכון משפחתי נמשך בלי שיחה. לפני שמדביקים תווית, בררו מה קרה, מה הוסתר ואיך הדבר השפיע על הבית. המטרה אינה לבייש, אלא להבין את הפער ולבנות דרך שקופה להמשך.
לא כל טעות מעידה על הסתרה. חיוב שנשכח או החלטה חד־פעמית שהתקבלה בפזיזות שונים מהסתרה חוזרת של הוצאות, חובות או חסכונות. כדי להבחין ביניהם, בדקו אם המידע הוסתר בכוונה, אם הדבר חזר ואם נפגעו התחייבויות משותפות. למשל, רכישה שלא דווחה פעם אחת מחייבת שיחה, ואילו הסתרת חוב לאורך זמן מצריכה בירור מקיף יותר של התמונה הכספית.
התחילו בשיחה ממוקדת, לא בחקירה. תארו עובדה שראיתם, הסבירו איך היא משפיעה עליכם ובקשו הסבר. למשל: „ראיתי חיוב שלא הכרתי, ואני מודאג מההשפעה שלו על התשלומים שלנו. בוא נדבר על מקור החיוב ועל דרך הטיפול”. כך מבהירים את הנושא בלי לקבוע מראש מה היה המניע. קבעו זמן שבו תוכלו לעבור על המסמכים בלי לחץ של תשלום שמועדו קרוב.
כדי לשקם את השקיפות, הכינו תמונה משותפת של ההתחייבויות והחסכונות. רשמו כל חוב, תשלום קבוע, חיסכון והוצאה חריגה, וציינו מי אחראי לכל אחד מהם. אם מתברר שחוב הוסתר, החליטו יחד איך לטפל בו: בררו את התנאים, את מועד התשלום הקרוב ואת ההוצאות שיושפעו ממנו. אל תסתפקו בהבטחה כללית כמו „זה לא יקרה שוב”. הסכימו איזה מידע לשתף ומתי לעדכן על שינוי.
שליטה כלכלית שונה ממחלוקת על תקציב. למשל, בן זוג עשוי למנוע מהאחר גישה למידע על החשבונות, לדרוש דיווח על כל קנייה או לקבל לבדו החלטות שמשפיעות על שניהם. שימו לב לדפוס שבו לאחד יש שליטה במידע ובאפשרות להוציא כסף, ואילו האחר מתקשה להשתתף בהחלטות. בחנו את ההתנהלות בפועל, ולא רק את השאלה מי משלם את החשבונות או מנהל את הרישומים.
אם אחד מבני הזוג חושש לשאול שאלות או להביע התנגדות, שיחה כספית רגילה עלולה שלא להספיק. אל תכפו חשיפה או עימות שעלולים להחריף את המתח. התמקדו קודם בביטחון ובאפשרות לקבל תמיכה מאדם מהימן או מאיש מקצוע מתאים. כששניכם יכולים להשתתף מרצונכם, אפשר לקבוע גבולות, לשתף מידע ולחלק סמכויות באופן ברור.
אחרי שתבררו את המצב, קבעו הסכמות מעשיות: אילו הוצאות מדווחים, איך משתפים מידע על חוב חדש, ומי רשאי לשנות את החיסכון המשותף. חזרו להסכמות בפגישה קבועה ורשמו את ההחלטות, כדי למנוע אי־הבנות. אם ההסתרה חוזרת או השליטה אינה משתנה, אל תתייחסו לכך כאל בעיית תקציב בלבד. חשוב לתת מקום גם לפגיעה באמון וליכולת של כל אחד מכם להשפיע על חייו הכלכליים.
5. בחירה בין חשבון משותף, נפרד והיברידי
אין שיטת ניהול כספים אחת שמתאימה לכל זוג. הבחירה תלויה באופן שבו אתם משלמים הוצאות, במידת העצמאות שחשובה לכם ובמטרות המשותפות שלכם. חשבון משותף מרכז הכנסות והוצאות; חשבונות נפרדים מאפשרים לכל אחד לנהל את כספו; מודל היברידי משלב בין השניים. לפני שתחליטו, רשמו אילו הוצאות משותפות ואילו אישיות, ואיזה מידע שניכם צריכים לראות. כך תוכלו לבחור לפי הצרכים שלכם, ולא לפי מה שמתאים לזוג אחר.
חשבון משותף עשוי להתאים לזוג שרוצה לראות במקום אחד את ההכנסות, החשבונות והוצאות הבית. ריכוז הפעילות מקל לעקוב אחר תשלומי הבית ומאפשר לשניכם להכיר את התמונה הכלכלית. למשל, כשמשכורות והחיובים הקבועים עוברים באותו חשבון, קל יותר לזהות אם הוצאה מתוכננת מתנגשת עם תשלום קרוב. מנגד, גם הקניות האישיות עשויות להיות גלויות יותר, לכן כדאי להסכים מראש על פרטיות ועל אופן ההתנהלות.
חשבון משותף עשוי גם לצמצם תשלומי עמלות ודמי ניהול. החיסכון, אם ישנו, תלוי בתנאי החשבונות ובפעילות בהם. לכן אל תבחרו במודל רק על סמך האפשרות הזאת. בחנו גם אם ריכוז הכסף מתאים לכם מבחינת שקיפות, נוחות והיכולת של כל אחד לנהל הוצאות אישיות.
חשבונות נפרדים יכולים להתאים לבני זוג שמעדיפים לנהל בנפרד את ההכנסות והקניות האישיות. כדי למנוע אי־הבנות, החליטו איך מממנים הוצאות משותפות: כל אחד יכול להעביר סכום מוסכם, או ששניכם יכולים לשלם חשבונות לפי חלוקה שקבעתם. למשל, אפשר להעביר לחשבון ייעודי את חלקו של כל אחד בשכר הדירה ובחשבונות הבית. קבעו גם איך מתמודדים עם שינוי בהוצאות, כדי שלא תצטרכו לנהל מחדש את החלוקה בכל חיוב.
במודל היברידי, כל אחד שומר על חשבון אישי, ולצד זאת בני הזוג משתמשים בחשבון משותף להוצאות הבית. כך אפשר להפריד בין קניות אישיות לתשלומים משותפים, ולרכז את הוצאות המשפחה במקום אחד. קבעו אילו הכנסות נכנסות לחשבון, אילו חיובים יוצאים ממנו ואיך משלימים את היתרה במקרה של פער. חשוב להסכים בבירור על ההעברות, אחרת החשבון המשותף עצמו עלול להפוך למקור למחלוקת.
בכל שיטה שתבחרו, החליטו מראש איך משלמים הוצאה שאינה חלק מהשגרה. למשל, אם מגיע חשבון על תיקון בבית או תשלום לילד, קבעו מאיזה חשבון משלמים ומתי דרושה הסכמה של שניכם. החליטו גם אם לכל אחד נשאר סכום אישי שאינו מחייב דיווח על כל רכישה. גבול כזה אינו מסתיר התחייבויות, אלא מבהיר אילו הוצאות אישיות ואילו משפיעות על התקציב המשותף.
לפני הבחירה, השוו בין שלושה שיקולים: כמה קל לעקוב אחר הוצאות הבית, כמה חשובה לכל אחד עצמאות אישית ואיך תנהלו תשלומים משותפים. אם אחד מכם מעדיף חשבון אחד והשני מעדיף חשבונות נפרדים, התחילו במודל היברידי שמשלב בין כסף משותף לאישי. קבעו מראש מתי תבדקו אם ההסדר עובד ומה יצריך שינוי, למשל פערים קבועים בהפקדות או חוסר בהירות לגבי חיובים.
המודל המתאים אינו בהכרח זה שמונע כל אי־הסכמה, אלא זה ששניכם מבינים ויכולים לנהל. כתבו את ההסכמות: אילו חשבונות משמשים את הבית, איך מממנים הוצאות משותפות ומה נשאר אישי. בדקו אם דרך הפעולה ברורה לשניכם ואם כל אחד יכול לראות את המידע הדרוש לו. כשיש שינוי בהכנסה או בהוצאות, עדכנו את החלוקה במקום להניח שההסדר הקודם עדיין מתאים.
Liknesh
Liknesh יכולה לסייע כשהשיחות על כסף אינן מובילות להסכמות או כשהתקציב המשפחתי אינו משרת את המטרות של שניכם. במסגרת תכנון פיננסי וכלכלת המשפחה, תוכלו לבחון הכנסות, התחייבויות, הרגלי הוצאה ויעדים, ולבנות תוכנית פעולה שמתאימה למצבכם. כך אפשר להפוך מחלוקת כללית לשאלות מעשיות: אילו הוצאות בעדיפות, איך מחלקים אחריות ואיזה מודל לניהול הכספים מתאים לבית שלכם.
כדאי לפנות כשקשה ליצור תמונה כלכלית משותפת, כששינוי בהכנסה משפיע על ההסכמות או כשרוצים לתכנן החלטה משפחתית משמעותית. Liknesh מציעה גם ייעוץ וליווי משכנתאות, ייעוץ השקעות נדל"ן בישראל וליווי עסקי אסטרטגי, בהתאם לצורך.
לשיחה על התנהלות כלכלית שמתאימה לזוגיות שלכם, פנו ל-Liknesh.
הצעד הבא מתחיל בהחלטה משותפת
כדי להפוך הבנה לשינוי, בחרו החלטה כלכלית אחת שתרצו לקבל מעכשיו אחרת. למשל, קבעו איך תדונו בהוצאה גדולה או מתי תשוחחו על התוכניות שלכם. הסכימו מראש איך תזהו התקדמות: פחות הפתעות, יותר בהירות או חלוקה שמרגישה הוגנת לשניכם. בדקו את ההסכמה אחרי שתתנסו בה ושנו אותה אם היא אינה מתאימה לחיי היומיום.
פתרונות למריבות על כסף בזוגיות לא חייבים להתחיל בשינוי דרמטי. לפעמים הצעד החשוב הוא לבנות שפה משותפת ולקבל החלטות על סמך תמונה כלכלית ברורה. כשקשה לגבש את התמונה או לתרגם מטרות לתוכנית, ליקנש מציעה תכנון פיננסי וכלכלת המשפחה, ייעוץ וליווי משכנתאות וייעוץ השקעות נדל"ן בישראל.
אם אתם רוצים לבחון את הצעד המתאים לכם, פנו לליקנש לייעוץ. התקדמו בקצב שמתאים לשניכם, והפכו שיחה אחת להתחלה של התנהלות בטוחה ומכבדת יותר.
שאלות ותשובות
10 דרכים להימנע ממריבות על כסף: איך לשמור על הזוגיות וגם על הכיס?
אפשר להפחית חיכוכים בעזרת פעולות פשוטות: בחרו יעד משותף; קבעו שיחה בזמן רגוע; הפרידו בין צורך לרצון; תנו שם לכל הוצאה; הגדירו סכום אישי פנוי; החליטו מראש איך מטפלים בהוצאות חריגות; שתפו גם בהחלטות קטנות שמשפיעות על הבית; בדקו יחד חיובים לא מוכרים; הקצו מקום בתקציב להוצאות עונתיות; וחזרו להסכמות כשהמצב משתנה. התחילו בשתי פעולות שמתאימות לכם, במקום לנסות לשנות הכול בבת אחת.
אחד מבזבז והשני חוסך, מה עושים?
במקום להתווכח מי צודק, הסכימו על סכום אישי שכל אחד יכול להוציא בלי לבקש אישור, לאחר כיסוי התחייבויות הבית. למשל, אם אחד נהנה מבילוי ספונטני והאחר מעדיף לחסוך, הקצו לכל אחד מרחב אישי לצד יעד חיסכון משותף. בדקו אם ההסדר מרגיש הוגן לשניכם. אם רכישה מסוימת מעוררת מתח, דברו על הצורך שהיא ממלאת ולא רק על המחיר.
איך בונים תקציב זוגי שבאמת מחזיק מעמד?
תקציב עובד טוב יותר כשהוא כולל גם הוצאות שאינן חודשיות, ולא רק חשבונות קבועים. הוסיפו קטגוריה להוצאות עונתיות כמו חגים, תיקון רכב או ציוד לבית הספר, וחלקו את העלות הצפויה לאורך השנה. השאירו מקום לשינויים, כדי שהוצאה חד־פעמית לא תיתפס מיד ככישלון. בסוף כל חודש בדקו איזו קטגוריה לא תאמה למציאות ועדכנו אותה, במקום לחזור על תוכנית שאינה עובדת.
איך מדברים על כסף בלי לריב?
התחילו בנושא אחד ובזמן שאינו צמוד לקנייה או לתשלום מלחיץ. למשל, שאלו אם חופשה מתוכננת חשובה לשניכם לפני שתתווכחו על היעד או העלות. תנו לכל אחד לדבר בלי הפרעה, ואז נסחו במילים שלכם מה הבנתם. אם השיחה מתחממת, עצרו וקבעו מועד להמשך. הפסקה מוסכמת עדיפה על ניסיון לקבל החלטה כששניכם מתגוננים.
איך מחלקים הוצאות בין בני זוג כשיש פערי הכנסה?
אפשר לחלק הוצאות לפי החלק היחסי של כל אחד בהכנסה המשפחתית, במקום לדרוש תרומה שווה. חשבו יחד מה נשאר לכל אחד לאחר ההוצאות האישיות וההתחייבויות, ובדקו אם החלוקה מאפשרת לשניכם להשתתף בלי לחץ קבוע. למשל, בן זוג שמרוויח פחות עשוי לתרום חלק קטן יותר להוצאות הבית, ועדיין להיות שותף מלא בקביעת סדרי העדיפויות. בחרו בדרך ששניכם מבינים ומקבלים.
איך מתחילים לבנות תקציב זוגי?
פתחו מסמך משותף ורשמו את ההכנסה הזמינה של כל אחד, את התשלומים הקבועים ואת ההוצאות המשתנות. הפרידו בין הוצאות אישיות, הוצאות הבית והתחייבויות משותפות. אחר כך החליטו מה חשוב לממן קודם ומה אפשר לתכנן למועד מאוחר יותר. אל תנסו לדייק בכל סעיף כבר בטיוטה הראשונה. התחילו בתמונה שימושית, השוו אותה להוצאות בפועל ועדכנו קטגוריות שאינן משקפות את חייכם.
איך מתחילים לדבר על כסף בזוגיות בלי שזה יהפוך לריב?
בקשו מראש לקיים שיחה והסבירו מה תרצו לפתור, במקום להפתיע את בן או בת הזוג בזמן קנייה. אפשר לומר: „חשוב לי שנחליט יחד איך לממן את התיקון בבית. מתי נוח לך לדבר?” כך ברור שהמטרה היא להגיע להחלטה משותפת, לא לבקר את ההתנהלות הקודמת. התחילו בנושא מעשי אחד, כמו תשלום קרוב, וסיימו בסיכום קצר של ההחלטה ושל הצעד הבא.
איך מתמודדים עם פערי הכנסה גדולים בזוגיות?
פער משמעותי בהכנסה לא צריך להפוך לפער בזכות להשפיע. קבעו יחד מה נחשב הוצאה משותפת, איך כל אחד תורם לפי יכולתו ואיזה סכום נשאר לשימוש אישי. אם אחד מבני הזוג מרוויח יותר, אין פירוש הדבר שהוא לבדו צריך לקבוע את רמת החיים או את יעדי המשפחה. בדקו גם איך שינוי בעבודה או בהכנסה משפיע על ההסכם, ועדכנו אותו בשיחה ולא על סמך הנחות.