חוב של אחד מבני הזוג אינו הופך אוטומטית לחוב של שניהם. בישראל, עצם הנישואים אינם מטילים על בן הזוג האחר אחריות לחוב, אך חתימה משותפת על הלוואה או ערבות, וגם השימוש בכסף לצורכי המשפחה, עשויים להשפיע על התמונה. לכן, כשעולה השאלה איך לדבר עם בן הזוג על חובות, כדאי לשלב שיחה רגועה עם בירור העובדות.
חובות עלולים לעורר בושה, חשש וכעס, במיוחד כשיש חשבון משותף, נכס או משכנתא בתמונה. אפשר לתת מקום לרגשות האלה בלי לדחות את השיחה: שקיפות מוקדמת מאפשרת לשניכם להבין מה קורה ולתכנן יחד את הצעדים הבאים.
במאמר תמצאו דרך מעשית לפתוח את הנושא בכנות, לברר מתי חוב נחשב אישי ומתי הוא עשוי להיות קשור להתנהלות המשפחתית, ולהבין מה לבדוק בחשבונות, בנכסים ובמשכנתא. נבהיר גם מדוע חשוב לדעת מי חתום על כל התחייבות ומה עשוי לקרות אם יש פיגור בהחזר שעליו שניכם חתומים. כך תוכלו להחליף חשש וחוסר ודאות בתמונה פיננסית ברורה יותר.
נקודות מפתח
- פתחו את השיחה ברוגע ובשקיפות: הציגו את תמונת החובות והתחייבו לברר יחד את הפרטים, בלי להאשים.
- כדי להבחין בין חוב אישי לחוב שעשוי להיות משותף, חשוב להבין מתי נוצר, למה שימש ומי חתום עליו.
- עברו על החשבונות וכרטיסי האשראי המשותפים והבינו כיצד התנהלות בהם עלולה להשפיע על שניכם.
- בדקו אילו נכסים משותפים, ערבויות והתחייבויות משכנתא עשויים להיות קשורים לחוב, ומה המשמעות של חתימה משותפת.
- כשחובות משפיעים על התקציב המשפחתי או על המשכנתא, תכנון פיננסי וליווי משכנתאות יכולים לסייע בבניית תמונה מסודרת ובהחלטה על הצעדים הבאים.
איך לשוחח בכנות על חובות עם בן או בת הזוג
שיחה על חובות צריכה להתחיל בעובדות, לא בהאשמות. אם אתם תוהים איך לדבר עם בן הזוג על חובות, תארו מה ראיתם ומתי, בלי לקבוע מראש מה הייתה הכוונה. למשל: „ראיתי חיוב על הלוואה, ואני רוצה להבין יחד מה היא כוללת”. פתיחה כזאת מאפשרת לברר את המצב לפני שמחליטים מה לעשות.
בחרו זמן שבו תוכלו לדבר בלי הפרעות, ולא תוך כדי ויכוח על הוצאות. הגדירו מראש מטרה לשיחה: להבין אילו חובות קיימים, מי חתום עליהם ולמה שימש הכסף. אם אחד מכם מתקשה להמשיך, קחו הפסקה וקבעו מתי תחזרו לנושא. עצירה מתוכננת עדיפה על שיחה שנקטעת בכעס.
הכינו מסמכים רלוונטיים, אך אל תהפכו את הפגישה לחקירה. עברו יחד על הסכמי הלוואה, הודעות מהבנק וחיובי אשראי. אם חסר מידע, רשמו מה צריך לברר במקום לנחש. המסמכים עוזרים להבחין בין סכום הקרן, ההחזר החודשי, הפיגורים והעמלות, ולבנות תמונה משותפת.
אפשר להתקדם לפי סדר קבוע:
- פתחו במטרה משותפת. אמרו שאתם רוצים להבין את המצב ולתכנן את ההמשך, לא לחפש אשמים.
- בקשו תמונה מלאה. שאלו אילו הלוואות, חובות בכרטיסי אשראי והתחייבויות נוספות קיימים, ומה יתרת כל אחד מהם.
- בררו את הסיפור של כל חוב. מתי נלקח, לאיזו מטרה, מי חתם עליו והאם הכסף שימש את הבית, העסק או צורך אישי.
- תארו את ההשפעה. הסבירו כיצד ההחזר משפיע על התקציב, החיסכון או תשלום המשכנתא, בלי לייחס מניעים.
- סכמו צעד קרוב. קבעו מי אוסף מסמך חסר ומתי תשבו שוב עם הנתונים המעודכנים.
במצב כזה, אין טעם להסתפק בהבטחה כללית ש״נסתדר״. חשוב להבין מה מקור החובות, מהם תנאי ההחזר והאם נחתמו ערבויות או התחייבויות משותפות. השיחה אינה מחליפה בירור משפטי או פיננסי, אך היא יכולה לעזור לזהות אילו שאלות דורשות מענה.
הקשבה אינה מחייבת הסכמה לכל החלטה שהתקבלה. אפשר לומר: „אני מבין שהחוב נוצר בתקופה מורכבת, ובכל זאת חשוב לי לראות את כל המסמכים”. הניסוח מכיר ברגש, אך משאיר מקום לעובדות ולגבולות. אל תמהרו לחתום על הלוואה, ערבות או שינוי בחשבון רק כדי לסיים שיחה לא נעימה.
אם אתם עדיין מתלבטים איך לדבר עם בן הזוג על חובות, הכינו מראש משפט פתיחה שמביע דאגה ורצון להבין, ולא האשמה. אפשר גם להסכים שכל אחד יקבל זמן להסביר את נקודת מבטו בלי הפרעה. כך השיחה נשארת ממוקדת גם כשעולים כעס או חשש.
בסיום, כתבו יחד סיכום קצר: אילו חובות ידועים, איזה מידע חסר ומה הצעד הבא. אם הדיון נעשה טעון, חזרו לסיכום במקום לפתוח מחדש את כל המחלוקות. שיחה כנה אינה חייבת לפתור הכול בפגישה אחת. היא צריכה ליצור תמונה ברורה והסכמה להמשיך בבירור.
ההבחנה בין חוב אישי לחוב משותף
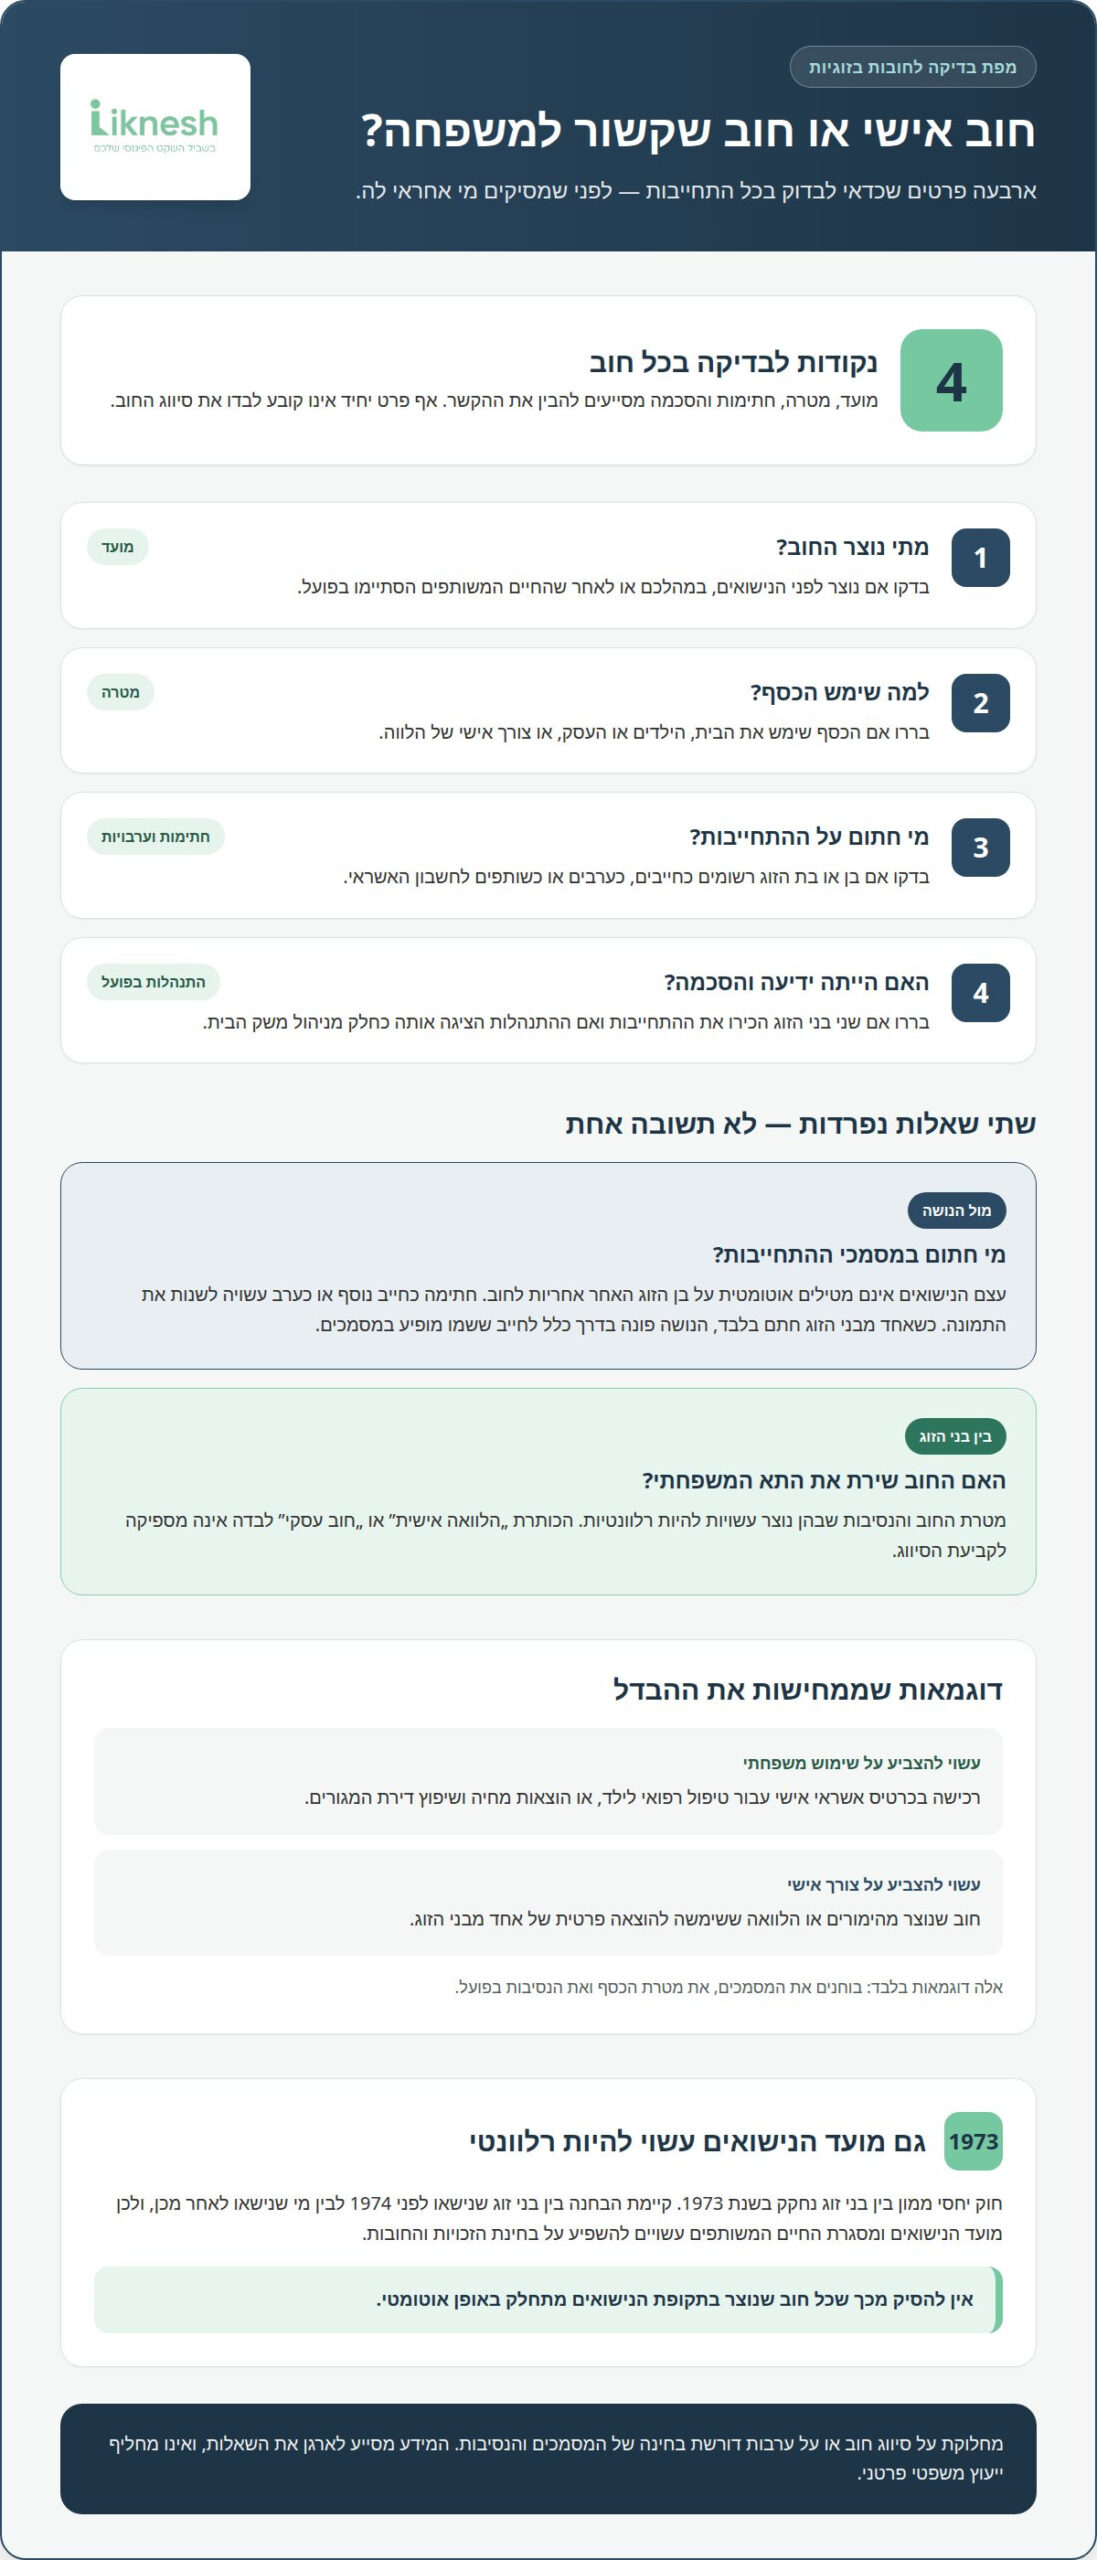
בישראל חשוב להבחין בין שתי שאלות: מי חתום מול הנושה, ואיך החוב ייבחן בין בני הזוג. עצם הנישואים אינם מטילים אוטומטית על אדם אחריות לחובות בן זוגו. אם רק אחד מבני הזוג חתם על הלוואה, הנושה פונה בדרך כלל לחייב ששמו מופיע במסמכי ההתחייבות. חתימה כערב או כחייב נוסף משנה את התמונה, ולכן חשוב לקרוא את המסמכים ולא להסתפק בשם שמופיע בחיוב בחשבון.
גם כשאחד מבני הזוג חתום בלבד, מטרת החוב עשויה להיות רלוונטית ליחסים הכלכליים ביניהם. הוצאות מחיה שוטפות או שיפוץ דירת המגורים עשויים להיחשב חובות ששירתו את התא המשפחתי. לעומתם, חוב אישי מובהק, למשל חוב שנוצר מהימורים, עשוי להיבחן אחרת. הכותרת „הלוואה אישית” או „חוב עסקי” לבדה אינה מספיקה; בוחנים את הנסיבות ואת ההתנהלות בפועל.
כך, רכישה בכרטיס אשראי אישי לתשלום על טיפול רפואי לילד עשויה להיחשב הוצאה משפחתית, בעוד הלוואה ששימשה להוצאה פרטית של אחד מבני הזוג מציגה תמונה אחרת. בחוב עסקי, חשוב לברר אם העסק היה בבעלות משותפת, אם בני הזוג נהנו מפירותיו ומה הייתה מעורבותם. גם חוב שנלקח בלי ידיעת בן הזוג דורש בחינה לפי מטרתו, מועדו והשימוש בכסף. זהות הלווה לבדה אינה קובעת את הסיווג.
כדי למיין כל התחייבות, בדקו ארבעה פרטים במסמכים ובתנועות הכספיות:
- מועד יצירת החוב: האם נוצר לפני הנישואים, במהלכם או לאחר שהחיים המשותפים הסתיימו בפועל.
- מטרת הכסף: האם שימש את הבית, הילדים או העסק, או צורך אישי של הלווה.
- החתימות והערבויות: האם בן הזוג השני רשום כחייב, כערב או כשותף לחשבון האשראי.
- ידיעה והסכמה: האם שני בני הזוג הכירו את ההתחייבות, והאם ההתנהלות הציגה אותה כחלק מניהול משק הבית.
המסגרת המשפטית בישראל כוללת את חוק יחסי ממון בין בני זוג, שנחקק בשנת 1973. לצד ההסדרים הקשורים לחוק, קיימת הבחנה בין בני זוג שנישאו לפני 1974 לבין מי שנישאו לאחר מכן. לכן, מועד הנישואים ומסגרת החיים המשותפים עשויים להשפיע על אופן בחינת הזכויות והחובות. אין להסיק מכך שכל חוב שנוצר בתקופת הנישואים מתחלק באופן אוטומטי.
הכינו שורה נפרדת לכל חוב ובה ציינו את מועד היווצרותו, מטרתו, הסכום שנותר, החתימות והשימוש בכסף. כך אפשר להבחין בין חוב שנראה אישי לבין התחייבות ששירתה את המשפחה, ולארגן את המידע להמשך. אם יש מחלוקת על סיווג החוב או על ערבות, פנו לייעוץ משפטי פרטני, שכן המשמעות תלויה במסמכים ובנסיבות.
גם אם שני בני הזוג חתומים כחייבים משותפים בכרטיס אשראי משותף, הנושה עשוי לתבוע כל אחד מהם בנפרד על מלוא החוב. לכן חשוב להבחין בין חלוקת הנטל בתוך המשפחה לבין החשיפה של החתומים מול הנושה. חוב בכרטיס אשראי אישי עשוי להתחלק אם הרכישות שימשו את המשפחה, למשל תשלום לרופא של ילד. מנגד, חוב שנלקח לאחר פרידה פיזית עשוי להיחשב לחוב אישי של בן הזוג שלקח אותו, גם אם הגירושין טרם הושלמו.
נושים עשויים לעקל כספים בחשבון בנק משותף של בני זוג גם כאשר המשכורת שהופקדה בו שייכת בפועל לבן הזוג שאינו החייב. המדריך מונה דיווח משותף למס הכנסה של בני זוג כאחד המצבים שבהם בן זוג עשוי להיפגע מחובות בן הזוג האחר. בפסק הדין גיברשטיין נ' גיברשטיין (ע״א 1967/90) נקבע שחזקת השיתוף בחובות מוגבלת לחובות שנעשו בדרך הרגילה, למעט חוב בעל אופי אישי מובהק. גם בהקשר זה, בחינת טיב החוב והנסיבות שבהן נוצר מסייעת להבחין בין התחייבות משפחתית לבין חוב אישי.
הפרדת חשבונות וכרטיסי אשראי
חשבון משותף מקל על תשלום הוצאות הבית, אך עלול ליצור חשיפה כשאחד מבני הזוג חייב. בישראל, נושים עשויים לעקל כספים בחשבון משותף גם אם המשכורת שהופקדה בו שייכת לבן הזוג שאינו החייב. לכן, לאחר גילוי חוב, חשוב להבין אילו כספים נכנסים לחשבון ומי רשום כבעליו.
הפרדה בין חשבונות יכולה ליצור גבול ברור יותר בין הכנסות להתחייבויות. בן זוג שאינו חייב יכול לשקול לפתוח חשבון נפרד על שמו בלבד ולהפקיד בו את משכורתו. לפי המידע בנושא, משכורת בחשבון נפרד הרשום רק על שם בן הזוג אינה חשופה לעיקול בשל חובות האחר. עם זאת, פתיחת חשבון אינה מבטלת חתימה משותפת, ערבות או חוב שכבר נוצר.
לפני שינוי בחשבון, מפו את השימוש הקיים. רשמו אילו הוראות קבע משולמות ממנו, לאן מופקדות המשכורות ומה מקור הכספים שנצברו בו. למשל, אם החשבון המשותף משמש לתשלום חשמל, גן ילדים והחזרי הלוואה, העברת משכורת בלי לתכנן את התשלומים עלולה לגרום לפיגורים. קבעו מראש מאיזה חשבון תשולם כל הוצאה ומי אחראי להעברה.
בדקו גם את כרטיסי האשראי, ולא רק את חשבון הבנק. בכרטיס אישי, בררו מי בעל הכרטיס ומה מטרת הרכישות. בכרטיס משותף, בדקו מי מוגדר כחייב במסמכים. כאשר שני בני הזוג חתומים כחייבים משותפים, הנושה עשוי לתבוע כל אחד מהם בנפרד על מלוא החוב. לכן, חלוקה פנימית ביניכם אינה בהכרח מגבילה את זכות הנושה.
בישראל, נתוני אשראי מנוהלים בנפרד לפי מספר הזהות של כל אדם. חוב הרשום רק על שם בן זוג אחד אינו פוגע אוטומטית בדירוג האשראי של האחר. עם זאת, פיגור במשכנתא או בהלוואה שעליה שניכם חתומים עלול לפגוע בדירוג של שניכם. ההבדל תלוי ברישום ההתחייבות ובחתימות, ולא רק בשאלה מי משתמש בכרטיס או משלם בפועל.
לצורך בירור מסודר, רכזו מסמכים של החשבון, כרטיסי האשראי וההלוואות. תדפיסי עו״ש ואשראי של שני בני הזוג עבור עשרים וארבעה חודשים יכולים לסייע לזהות חיובים, העברות ומועדים שבהם נוצרו חובות. צרפו גם הסכמי אשראי, מסמכי ערבות והודעות על פיגורים. כך אפשר להבחין בין חיוב שוטף, הלוואה אישית והתחייבות שעליה חתומים שניכם.
- חשבון בנק: בדקו מי בעליו, אילו משכורות נכנסות אליו ואילו הוצאות יורדות ממנו.
- כרטיס אשראי: בררו מי חתום, האם הכרטיס אישי או משותף, ולאילו חיובים הוא משמש.
- התחייבויות: סמנו בנפרד הלוואות, ערבויות ומשכנתאות שעליהן חתומים שני בני הזוג.
- שינוי חשבונות: תכננו העברות ותשלומים מראש, כדי לא ליצור חיוב חוזר או פיגור.
אם אתם בתחילת פרידה, חשבונות וכרטיסים משותפים דורשים תשומת לב מיוחדת. הפרדה או סגירה לפני שנוצרות התחייבויות חדשות עשויות לצמצם חשיפה, אך תחילה יש להסדיר חיובים קיימים ותשלומים חיוניים. תעדו כל שינוי, כולל מועד ההעברה והסכמת הצדדים. כך תישאר תמונה ברורה גם כשההתנהלות הכלכלית משתנה.
בתכנון ההפרדה, התייחסו לחשבון ולכרטיסים המשותפים כמקומות שבהם עלולות להיווצר התחייבויות נוספות, ולא רק כאמצעי לניהול הוצאות. בישראל מומלץ לסגור חשבונות וכרטיסי אשראי משותפים לפני או בתחילת הליך גירושין כדי לעצור צבירת חוב חדש ולצמצם חשיפה לתביעות עתידיות. לצד זאת, הבחינו בין הפסקת השימוש המשותף לבין הטיפול בהתחייבויות שכבר נרשמו, ובחנו את החשבונות והכרטיסים יחד.
בן זוג של חייב יכול לפתוח חשבון בנק נפרד על שמו ולהעביר אליו את המשכורת כצעד מניעתי. גם לבני זוג שמנהלים חשבון משותף כדאי לשקול חשבון נפרד לבן הזוג שאינו החייב. נתוני האשראי בישראל מנוהלים בנפרד לפי תעודת הזהות של כל אדם, ולכן חובות הרשומים רק על שם בן זוג אחד אינם פוגעים אוטומטית בדירוג האשראי של האחר.
הצד הרגשי של חובות בזוגיות
חוב שהוסתר עלול להיחוות לא רק כבעיה כספית, אלא גם כפגיעה באמון. לצד השאלה מה גובה החוב, חשוב לברר מה הוביל להסתרה: בושה, פחד מתגובה או ניסיון להתמודד לבד. הסיבה אינה מבטלת את הפגיעה, אך היא עשויה לעזור להבין מה צריך להשתנות.
בתחילת שיחה טעונה, הפרידו בין העובדה לבין הפרשנות. אמרו, למשל: „גיליתי שיש הלוואה שלא הכרתי, ואני מרגיש שהאמון בינינו נפגע”. כך תתארו את ההשפעה בלי לקבוע שהייתה כוונה לפגוע. בקשו תשובה ממוקדת: מה ידוע על החוב, מה עדיין לא ברור ומתי תוכלו לדבר שוב. שאלה אחת בכל פעם מפחיתה את הסיכוי שהשיחה תהפוך לחקירה.
גם בן הזוג שחייב עשוי להגיע לשיחה בחשש משיפוט או מנטישה. במקום להסתיר מסמך נוסף כדי לדחות עימות, עדיף להציג תמונה מלאה ככל האפשר. אם עדיין חסרים פרטים, אמרו מה חסר וקבעו מועד לאיסופם. הבטחה כמו „אסביר הכול בהמשך” אינה מספיקה בלי צעד מעשי, כגון הצגת הסכם ההלוואה בפגישה הבאה.
כדי לשמור על שיחה עניינית, קבעו מראש כמה כללים פשוטים:
- מדברים על פעולה, לא על אופי: „ההלוואה הוסתרה” מדויק יותר מ„אתה תמיד משקר”.
- לא מחליטים מתוך סערה: אם אחד מכם נסער, קובעים שעה אחרת להמשך במקום לסיים את השיחה בהאשמות.
- מפרידים בין הקשבה להסכמה: אפשר להבין את החשש שהוביל להסתרה, בלי להסכים להמשיך להסתיר חובות.
- מסיימים בצעד מעשי: קובעים מי יציג את המסמכים ומתי תשבו לבחון אותם יחד.
אמון נבנה גם באמצעות עקביות אחרי השיחה. אם הוסכם לעדכן על חיוב חריג, עשו זאת כשמופיע החיוב ולא רק בסוף החודש. אם נקבע להציג מסמכי אשראי, הביאו אותם במועד שסוכם. שני הצדדים יכולים לעקוב אחר ההסכמות ברשימה משותפת, כדי שלא יישארו הבטחות בעל פה בלבד.
חשוב להבחין בין תמיכה לבין לקיחת אחריות במקום בן הזוג. אפשר לעזור לבנות תמונה של ההכנסות וההוצאות, אך אין צורך לחתום מיד על הלוואה חדשה כדי להפיג מתח. לפני כל התחייבות נוספת, עצרו וקראו את התנאים. החלטה שמתקבלת מתוך אשמה או לחץ עלולה להוסיף נטל בלי לפתור את הסיבה להיווצרות החוב.
אם כל שיחה על כסף מסתיימת בצעקות, נסו לקבוע פגישה קצרה ומוגבלת בזמן, ולהגדיר בה נושא אחד בלבד. בפגישה אחת אפשר לדבר על גילוי החוב, ובאחרת על הדרך לטפל בו. אם אחד מבני הזוג מרגיש מאוים או אינו יכול לדבר בחופשיות, תנו עדיפות לבטיחות ופנו לתמיכה מתאימה לפני שממשיכים בשיחה זוגית.
בסוף כל שיחה, סכמו בכתב שלוש נקודות: מה התברר, מה עדיין דורש בירור ומה הצעד הבא. לדוגמה, אפשר לרשום שהסכום הכולל עדיין נבדק, שבן הזוג יעביר את מסמכי ההלוואה וששניכם תשובו לדון בהם במועד שסוכם. סיכום כזה אינו מוחק את הפגיעה, אך הוא הופך תגובה רגשית לתהליך שאפשר להתקדם בו.
השפעת חובות על נכסים וחשבונות משותפים
כשחוב קשור לחשבון בנק, לדירה או למשכנתא, חשוב להפריד בין בעלות לבין חתימה. חשבון משותף עלול להיחשף לעיקול בשל חוב של אחד מבני הזוג, גם כשכספים שהופקדו בו שייכים בפועל לאחר. לכן בדקו מי רשום בחשבון, מי חתום על התחייבויות ומה מקור הכספים. רישום משותף אינו עונה לבדו על כל שאלת האחריות.
בדירה בבעלות משותפת, חוב של אחד מבני הזוג אינו מעביר לנושה מיד מחצית מהנכס. הנושה עשוי לפעול נגד חלקו של החייב, ומימוש חלק בנכס יכול לדרוש הליכים נוספים, כמו פירוק השיתוף. במקרים מסוימים, ההליך עלול להשפיע על הדירה כולה. סעיף 38 לחוק ההוצאה לפועל עוסק בהגנת דירת המגורים במסגרת הליכי הוצאה לפועל, אך אין להסיק ממנו חסינות גורפת.
גם האחריות למשכנתא נקבעת בראש ובראשונה לפי מסמכי ההתחייבות. כששני בני הזוג חתומים עליה, הבנק רשאי לדרוש מכל אחד מהם את מלוא ההחזר. אם אחד נשאר בדירה לאחר פרידה, שמו של בן הזוג שעזב אינו מוסר אוטומטית מהמשכנתא. בן הזוג שנשאר עשוי להידרש למשכנתא חדשה על שמו, והבנק יבחן את יכולתו לעמוד בתשלומים.
במקרה של פיגור במשכנתא שעליה חתומים שני בני הזוג, דירוג האשראי של שניהם עלול להיפגע. לכן אל תסתפקו בהסכמה פנימית שלפיה אחד מבטיח לשלם. בדקו את יתרת ההלוואה, את ההחזרים ואת שמות החותמים. אם ההסכם ביניכם קובע מי ישלם, הוא אינו משנה כשלעצמו את התחייבויות החתומים כלפי הבנק.
בעת חלוקת רכוש, סעיף 6(א) לחוק יחסי ממון קובע שמנכים משווי נכסי כל אחד מבני הזוג את החובות המגיעים ממנו, בכפוף לחריגים המתוארים בחוק. זו המחשה חשבונאית, לא כלל שמבטיח תוצאה זהה בכל מקרה.
אם אחד מבני הזוג נמצא בהליך חדלות פירעון, גם נכסים משותפים עלולים להיחשף להליכי כינוס. סעיף 229 לחוק חדלות פירעון ושיקום כלכלי עוסק בהגנת דירת מגורים בהליך כזה. לצד זאת, סעיף 6א לחוק יחסי ממון מתייחס למכירת דירת המגורים של בני הזוג או ילדיהם הקטינים, כל עוד לא נמצא להם הסדר מגורים חלופי מתאים. ההגנות תלויות בהליך ובנסיבות.
רכזו את המידע בטבלה אחת כדי לראות את הקשרים בין החוב לנכס:
- חשבון: שמות בעלי החשבון, מקור ההפקדות והתחייבויות שמחויבות ממנו.
- דירה: אופן הרישום, החלקים בבעלות והאם קיים חוב המובטח בנכס.
- משכנתא: שמות החותמים, יתרת החוב וההחזר החודשי.
- ערבות: מי ערב להלוואה, ומה קובעים מסמכי הערבות.
כשהדירה והמשכנתא מעורבות, ייעוץ וליווי משכנתאות יכולים לעזור למפות את ההתחייבויות ולבחון את השפעתן על התזרים. הפרידו בין ההחלטה מי יישאר בנכס לבין השאלה מי עדיין חייב לבנק. אלה נושאים קשורים, אך הסכם בין בני הזוג אינו מסיר אוטומטית חתימה קיימת מול המלווה.
Liknesh
Liknesh מסייעת להפוך תמונה של חובות, נכסים והחזרים לתוכנית כלכלית ברורה למשפחה. כשחוב משפיע על התקציב, על חשבון משותף או על היכולת לעמוד בתשלומי המשכנתא, תכנון פיננסי וכלכלת המשפחה עוזרים לבחון את התזרים ואת הצעדים האפשריים.
אם יש התחייבות משותפת על דירה, או שבן זוג נשאר בנכס לאחר פרידה, ייעוץ וליווי משכנתאות יכולים לעזור להבין את משמעות ההחזרים ולבחון אפשרויות מימון. כאשר החוב קשור לעסק, ליווי עסקי אסטרטגי יכול לסייע בבחינת ההשלכות על ההתנהלות הכלכלית המשפחתית. המטרה היא לקבל החלטות על בסיס תמונה מסודרת, ולא מתוך לחץ או חוסר ודאות.
כדי לבחון יחד את המצב הכלכלי ואת הצעד המתאים למשפחה, פנו ל-Liknesh.
הפכו את השיחה לצעד משותף קדימה
אחרי השיחה הראשונה, קבעו זמן קבוע לדבר על כסף, בלי לחכות למשבר הבא. למשל, עברו יחד על התקציב, דונו בשינויים בהכנסות ותאמו החלטות לפני התחייבות חדשה. כך תוכלו לבנות שגרה שמאפשרת לשני בני הזוג להיות מעורבים, לשאול שאלות ולהעלות חששות בזמן.
אם עדיין קשה לכם להבין איך לדבר עם בן הזוג על חובות, התחילו בנושא אחד שמעסיק אתכם והסכימו על הצעד הבא. לא חייבים לפתור הכול בשיחה אחת. המטרה היא ליצור שיתוף פעולה ולבנות תמונה כלכלית שתאפשר לכם לקבל החלטות משותפות.
כאשר נדרשת בחינה מעשית של התקציב, המשכנתא או נכסי המשפחה, Liknesh מציעה תכנון פיננסי וכלכלת המשפחה, ייעוץ וליווי משכנתאות וייעוץ השקעות נדל"ן בישראל. פנו להתייעצות עם Liknesh ובחנו יחד את הצעד הבא שמתאים למצבכם.