
תקציב שנתי לא בונים לפי תחושת בטן: מתכננים הכנסות והוצאות, מחשבים את הרווח הצפוי כהפרש ביניהן, ואז פורסים את התחזית ל־12 חודשים. תכנון תקציב שנתי לחברות ועסקים מתחיל בנתוני העבר, אבל חייב להביא בחשבון גם יעדים, עונתיות והתחייבויות צפויות. כך אפשר לראות מראש לא רק כמה העסק עשוי להרוויח, אלא גם מתי הכסף צפוי להיכנס ולצאת.
קל להבין למה דוחים את המשימה: צריך לאסוף נתונים, לבנות הערכות ולהתמודד עם הוצאות שלא תמיד מגיעות במועד נוח. אבל תקציב אינו מסמך שנשאר במגירה. כשהוא מבוסס על פעילות העסק ומתעדכן לאורך השנה, הוא מסייע לקבל החלטות שקולות לגבי הוצאות, השקעות ותזרים המזומנים.
במדריך נעבור שלב אחר שלב על איסוף נתוני עבר, בניית תחזית הכנסות והוצאות וחישוב הרווח המתוקצב. נמשיך לאישור התקציב, להטמעתו בתוכנית העבודה ולמעקב שוטף אחר התכנון מול הביצוע. כך תוכלו להפוך את התקציב לכלי ניהולי מעשי, לזהות פערים בזמן ולהתאים את התוכנית כשהמציאות העסקית משתנה.
נקודות מפתח
- אספו נתוני הכנסות, הוצאות והתחייבויות מתקופות קודמות, וחפשו מגמות שחוזרות על עצמן.
- בנו תחזית הכנסות לפי לקוחות ופרויקטים צפויים, ותנו מקום לעונתיות ולהוצאות משתנות.
- חשבו את הרווח המתוכנן כהפרש בין ההכנסות להוצאות, והפרידו בין רווח חשבונאי לבין תזרים המזומנים בפועל.
- השוו מדי חודש בין התקציב לביצוע, זהו חריגות ועדכנו את התחזית כשהמציאות העסקית משתנה.
- הפכו את התקציב לתוכנית עבודה ברורה: אשרו אותו, הגדירו אחריות ועקבו אחר המשימות והיעדים.
חישוב הרווח הצפוי
- הגדירו איזה רווח אתם מחשבים. בתקציב השנתי, חשבו את הרווח הצפוי באמצעות הפחתת ההוצאות העתידיות מההכנסות המתוכננות. הציגו את הסכומים לאותה תקופה ובאותה שיטת חישוב, כדי שההשוואה תהיה ברורה. אם התקציב מחולק לחודשים, חשבו את הרווח בכל חודש וסכמו את התוצאות לתחזית שנתית. כך תראו מתי הפעילות צפויה לתרום לרווח ובאילו תקופות ההוצאות עלולות לעלות על ההכנסות.
- התחילו מהכנסות שניתן לבסס. חלקו את התחזית להכנסות קיימות, עסקאות מתוכננות והכנסות שעדיין תלויות בהזדמנות עתידית. אל תציגו יעד מכירות כאילו הוא הכנסה ודאית. אם היעד הוא צמיחה של 20%, למשל, פרטו אילו לקוחות, פרויקטים או פעולות צפויים לתמוך בה. בדקו גם עונתיות ושינויים בהיקף הפעילות. תחזית שמפרידה בין בסיס קיים לבין צמיחה צפויה מאפשרת להבין מאין אמור להגיע הרווח.
- רכזו הוצאות לפי אופן השפעתן. הפרידו בין הוצאות קבועות, כמו שכירות, לבין הוצאות משתנות, שעולות או יורדות עם המכירות. כללו גם הוצאות תפעול, עובדים, שיווק, ביטוח, מיסים ותחזוקה. כשעלות משתנה קשורה ישירות להכנסה, אפשר לתקצב אותה כאחוז מהמכירות. לדוגמה, אם עלות הסחורה הנמכרת היא 35% מהמכירות, הכניסו את היחס לתחזית במקום לרשום סכום שאינו קשור להיקף המכירות.
- בדקו את נקודת האיזון לפני קביעת יעד הרווח. היא מראה איזו הכנסה נדרשת כדי לכסות את ההוצאות, בלי להציג זאת כרווח. בדוגמה, עסק עם הוצאות קבועות של 60,000 ₪ בחודש ושיעור רווח גולמי של 50% צריך למכור ב־120,000 ₪ בחודש כדי לא להפסיד. רק ההכנסה שמעבר לרף הזה יכולה לתרום לכיסוי הוצאות נוספות ולרווח, בהתאם למבנה העלויות בפועל. השתמשו בחישוב כדי לבחון אם יעד המכירות המתוכנן תומך ברווח המבוקש.
- השוו בין רווח לתזרים מזומנים. רווח מתוקצב אינו אומר שכל הכסף כבר נמצא בחשבון. מועדי הגבייה מלקוחות והתשלום לספקים ולעובדים משפיעים על התזרים. רשמו לצד כל הכנסה והוצאה את חודש התקבול או התשלום הצפוי. כך תוכלו לזהות מצב שבו התחזית השנתית מציגה רווח, אך בחודשים מסוימים אין מספיק כסף זמין לתשלומים. ההבחנה חשובה במיוחד לפני תכנון השקעה או משיכת רווחים לבעלים.
- בדקו אם התקציב מכוון למטרה עסקית. קבעו מה ייעשה ברווח המתוכנן: מימון השקעה בעסק, חיזוק יתרת המזומנים או משיכת רווחים לבעלים. הגדירו יעד מדיד, למשל הגדלת הרווחיות ב־12%, ואז בדקו אילו הכנסות והוצאות תומכות בו. הקשר בין יעד לתקציב חשוב גם מחוץ לעסק: לפי מינהל מחקר וכלכלה במשרד התמ״ת, רק 11.9% מהעסקים המעורבים בקהילה מקצים לה תקציב שנתי מוגדר וקבוע. בחנו כל סעיף לפי תרומתו לתוצאה.
עדכון התקציב במהלך השנה
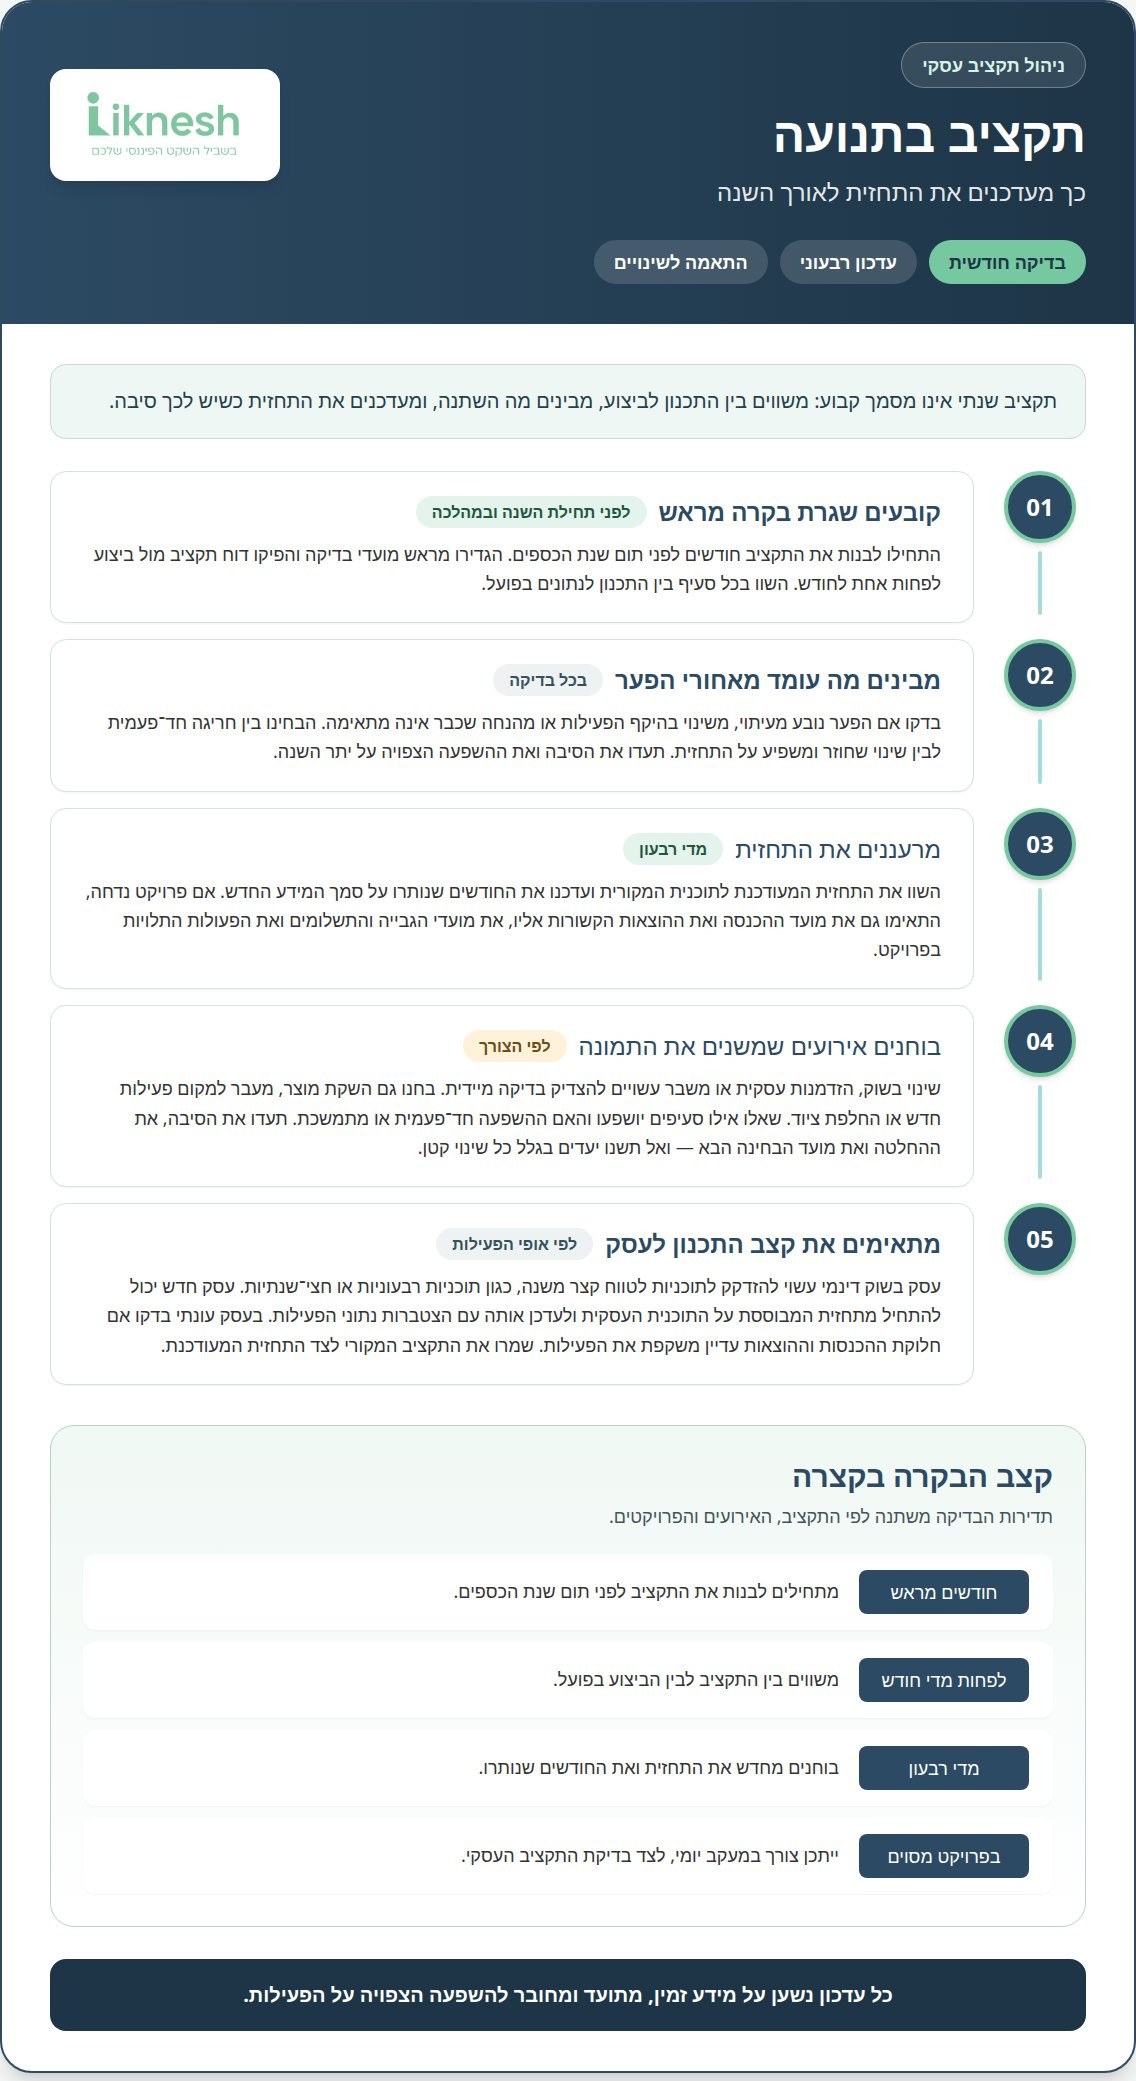
- קבעו מראש מועדי בקרה. תקציב שנתי אינו נשאר מדויק מעצמו, לכן בנו שגרת מעקב עוד לפני תחילת השנה. הפיקו דוח תקציב מול ביצוע לפחות אחת לחודש והשוו בכל סעיף בין התכנון לנתונים בפועל. בדקו אם הפער נובע מעיתוי, משינוי בהיקף הפעילות או מהנחה שכבר אינה מתאימה. בדיקה חודשית מאפשרת לזהות שינוי בזמן, ולא רק בסוף השנה, כשהיכולת להשפיע על התוצאה מצטמצמת.
- הבחינו בין חריגה נקודתית לשינוי מגמה. איחור חד־פעמי בתשלום או הוצאה לא מתוכננת אינם בהכרח סיבה לשכתב את כל התקציב. בדקו אם הפער חוזר בחודשים נוספים, משפיע על תחזית ההכנסות או נובע מהתחייבות מתמשכת. תעדו את הסיבה ואת ההשפעה הצפויה על יתר השנה. כך ההחלטה נשענת על תמונה רחבה, ולא על חודש חריג אחד. בקרת סטיות חודשית מספקת נקודת ייחוס עקבית.
- עדכנו את התחזית הרבעונית. לצד הבקרה החודשית, בחנו מחדש את התקציב מדי רבעון. השוו את התחזית המעודכנת לתוכנית המקורית ועדכנו את החודשים שנותרו על סמך המידע החדש. למשל, אם פרויקט מתוכנן נדחה, העבירו את ההכנסה ואת ההוצאות הקשורות למועד הצפוי החדש. אל תסתפקו בתיקון הסכום הכולל: התאימו גם את מועדי הגבייה והתשלומים ואת הפעולות התלויות בפרויקט. כך התחזית תישאר שימושית לקבלת החלטות.
- הגדירו אירועים שמצדיקים בחינה מיידית. שינוי בשוק, הזדמנות עסקית חדשה או משבר עשויים לשנות את הנחות התקציב. בדקו גם אירועים פנימיים, כמו השקת מוצר, מעבר למקום פעילות חדש או החלפת ציוד. שאלו מה השתנה, אילו סעיפים יושפעו והאם ההשפעה חד־פעמית או מתמשכת. עדכנו את התקציב כך שישקף את המציאות החדשה, אך אל תשנו יעדים בגלל כל שינוי קטן. תעדו את הסיבה, את ההחלטה ואת מועד הבחינה הבא.
- התאימו את קצב התכנון לאופי העסק. עסק שפועל בשוק דינמי עשוי להזדקק לתכנון לטווח קצר משנה, למשל לתוכניות רבעוניות או חצי־שנתיות. עסק חדש יכול להתחיל מתחזית המבוססת על התוכנית העסקית ולעדכן אותה ככל שנאספים נתוני פעילות. עסק עונתי צריך לבדוק אם חלוקת ההכנסות וההוצאות לאורך השנה עדיין משקפת את פעילותו. שמרו את התקציב המקורי לצד התחזית המעודכנת, כדי להבין מה השתנה וללמוד מכך לקראת התכנון הבא.
כדי שהעדכון יסייע גם במחזור התכנון הבא, התחילו לבנות את התקציב חודשים לפני תום שנת הכספים, ואל תחכו לסגירת הנתונים. לאורך השנה, קשרו בין המעקב להחלטות: לצד בדיקת התקציב מול הביצוע מדי חודש או רבעון, הגדירו אילו נתונים דרושים כדי להבין את הפערים ואילו החלטות אפשר לקבל בעקבותיהם. כך תוכלו להבחין בין שינוי שמחייב התאמה בתחזית לבין שינוי שעדיין אין לו השפעה ברורה על התכנון. תיעוד עקבי של ההנחות והעדכונים מקל לבדוק אם שינוי בתחזית מוצדק ומונע הסתמכות על הנחות שכבר אינן מתאימות.
התאימו את תדירות הבדיקה גם לפרויקטים מסוימים: לצד בחינה חודשית או רבעונית של התקציב העסקי, פרויקט עשוי לדרוש מעקב יומי. אם חל שינוי בשוק, נוצרה הזדמנות עסקית או התעורר משבר, בחנו את ההשלכות על התחזית ועל הפעילות ועדכנו את התקציב לפי הצורך. עסק חדש יכול להתחיל מתחזית הכנסות המבוססת על התוכנית העסקית ולעדכן אותה ככל שמצטברים נתוני פעילות. בכל מקרה, עדכנו על סמך המידע הזמין והשפעתו הצפויה, ולא באמצעות שינוי מספרים ללא הסבר. כך נשמר קשר ברור בין התכנון, הביצוע והבחירות הניהוליות לאורך השנה.
תחזית הכנסות והוצאות
- בנו תחזית הכנסות לפי מקורות, לא לפי משאלה. התחילו מלקוחות קיימים, חוזים ופרויקטים מתוכננים, ורשמו בנפרד הכנסות שתלויות במכירה עתידית. בתכנון תקציב שנתי לחברות ועסקים, חשוב להבחין בין פעילות קיימת לבין ציפיות לצמיחה. בעסק שירותים עם 40 לקוחות פעילים, שכל אחד משלם בממוצע 2,500 ₪ בחודש, בסיס ההכנסה השנתי לפני נטישה הוא כ־1,200,000 ₪. חשבו לפי מועד ההכנסה הצפוי, לא רק לפי סכום העסקה.
- התאימו את התחזית לשימור ולנטישת לקוחות. אם שיעור השימור השנתי בדוגמה הוא 90%, התחזית צריכה להביא בחשבון נטישה צפויה של 10%. לאחר הפחתתה, בסיס ההכנסה השנתי המתוכנן הוא כ־1,080,000 ₪. אל תציגו הכנסה מלקוחות חדשים כאילו התקבלה בתחילת השנה. בדוגמה, העסק מצפה לצרף 8 לקוחות חדשים בהדרגה, ולכן תקצבו את תרומתם בנפרד לפי מועד הצטרפותם הצפוי.
- הכניסו לתחזית את עונתיות העסק. חלקו את ההכנסות לפי החודשים שבהם הפעילות צפויה להתקיים, ולא באופן שווה כברירת מחדל. בדקו כיצד חגים, חופשות ועונות השנה משפיעים על הביקוש, על זמינות הלקוחות ועל מועדי סגירת העסקאות. אם חלק מההכנסה מתקבל בעונה מסוימת, שייכו אותו לחודשים המתאימים והשוו לתקופות קודמות. כך התכנון החודשי מראה מתי צפוי פער בין התקבולים לתשלומים ומסייע לתאם פעולות למועדי הפעילות.
- תחזיתו הוצאות בזהירות ובחלוקה שימושית. כללו הוצאות תפעול, עובדים, תחזוקת המשרד, מיסים, ביטוח לאומי, שיווק ופרסום. הפרידו בין הוצאות קבועות להוצאות שמשתנות עם המכירות, ורשמו מתי כל סעיף צפוי להיות משולם. בדקו אילו עלויות תלויות בהיקף העבודה, באספקה או בשיווק. הגדירו גבול תחתון ועליון לכל רכיב, כדי ששינוי בהיקף הפעילות לא ייבלע בסכום כולל. לצד כל הוצאה משמעותית, ציינו את ההנחה שעליה מבוססת התחזית.
- חברו תחזית רווח לתזרים המזומנים. חודש המכירה וחודש קבלת הכסף אינם תמיד זהים. בתנאי שוטף פלוס 60, הכנסה ממכירות ינואר מתקבלת במרץ. בתנאי שוטף פלוס 30 מול ספקים, הוצאה מפברואר משולמת במרץ. הציגו בנפרד את חודש המכירה, התקבול והתשלום. כך תוכלו להעריך אם המקורות העצמיים יספיקו, או אם יש לתכנן מראש גיוס הון או אשראי, בהתאם למועדים שבהם הכסף נכנס ויוצא.
- בחנו שלושה תרחישים וקבעו גבולות להוצאות. הכינו תחזית למצב הטוב ביותר, למצב הסביר ולמצב הגרוע ביותר. בכל תרחיש שנו הנחות מוגדרות, כגון מספר הלקוחות, מועדי הפרויקטים או היקף המכירות. עסק חדש יכול לבנות תחזית שמרנית על בסיס תחקיר שוק, היכרות עם מתחרים והמשאבים הזמינים. בתכנון תקציב שנתי לחברות ועסקים, תרחישים עוזרים לראות כיצד שינוי בהנחה אחת משפיע על ההחלטות ולבחון מראש אילו הוצאות אפשר לדחות.
איסוף נתונים כלכליים מהעבר
- אספו את מסמכי הפעילות במקום אחד. התחילו מחשבוניות ללקוחות, תקציבים קודמים, פירוט הוצאות, התחייבויות ונתוני ספירות מלאי. הוסיפו דוחות כספיים מתקופות קודמות, כדי להשוות בין התכנון המקורי לפעילות בפועל. שמרו את הנתונים לפי תקופה ולפי סעיף תקציבי, ולא רק לפי תאריך המסמך. למשל, שייכו חשבונית ספק להוצאה המתאימה וציינו את מועד התשלום. ריכוז מסודר מפחית את הסיכון להשמיט התחייבות או לספור אותה פעמיים.
- השוו תקציב קודם לביצוע בפועל. עברו סעיף אחר סעיף ובדקו היכן ההוצאות או ההכנסות חרגו מהתכנון. הפער אינו מסביר את עצמו: בררו אם הפעילות צומצמה או נדחתה, או הסתיימה בעלות נמוכה יותר. תעדו את הסיבה ואת השפעתה על התכנון החדש. ההבחנה בין שינוי חד־פעמי לשינוי קבוע עוזרת להחליט אם לשמר את הסעיף, לשנות אותו או להסירו.
- בדקו אילו עלויות חוזרות ואילו משתנות. השוו את אותן קטגוריות לאורך התקופות הזמינות ובדקו אם הוצאה מופיעה בקביעות או קשורה לפרויקט מסוים. אלה נתוני עבר, ולא הנחה אוטומטית לגבי התקציב הבא. בדקו מה מימן כל סעיף, אם הפעילות נמשכת ואם היקף השירות או מטרתו השתנו. רשמו בנפרד התחייבויות עתידיות שכבר נוצרו, כדי שלא ייעלמו בין ההוצאות ההיסטוריות.
- הצליבו נתונים כספיים עם פעילות העסק. חשבוניות לבדן לא תמיד מסבירות מדוע ההכנסה השתנתה. השוו אותן למספר הלקוחות, לפרויקטים שהושלמו, למלאי ולמועדי האספקה. אם הכנסה ירדה, בדקו אם נמכרו פחות יחידות, אם לקוח הפסיק להזמין או אם הגבייה נדחתה. אם הוצאות המלאי עלו, בחנו את נתוני הספירה ואת קצב המכירה. כך תוכלו להבחין בין שינוי בפעילות לשינוי בעיתוי הרישום, ולבסס את הנחות התקציב על הסיבה ולא רק על הסכום.
- הוסיפו הקשר שוק לפני שמעתיקים נתוני עבר. סקירת דוחות קודמים היא רק חלק מהבדיקה. אספו גם מידע על מגמות שוק, תחזיות ונתוני מתחרים, ובחנו מה רלוונטי לתחום וללקוחות שלכם. אל תעתיקו סעיף מתקציב קודם רק מפני שהוא מופיע בו: בדקו אם תנאי הפעילות והמטרה עדיין דומים. כשבוחנים תקציב שיווק, למשל, הפרידו בין ביצוע בפועל של פעילות קיימת לבין תוכנית חדשה. כך הנתון ההיסטורי משמש נקודת השוואה, ולא תחליף להחלטה עסקית.
- סיימו ברשימת הנחות מתועדת. לצד כל נתון שנאסף, רשמו את התקופה, המקור והמשמעות שלו לתכנון הבא. ציינו אם מדובר בהוצאה חוזרת, בפרויקט שהסתיים או בהתחייבות שעדיין יש לשלם. כשנתון אינו מתאים עוד, כתבו מה השתנה ולמה. הרשימה תאפשר למי שמכין את התקציב להסביר כל הנחה ולחזור אליה בבחינת הביצועים.
אישור התקציב והטמעתו
- הציגו להנהלה מסמך שמוביל להחלטות. צרפו לתקציב השנתי את היעדים, הנחות העבודה, תחזית ההכנסות וההוצאות והרווח הצפוי. הציגו גם את ההבדלים המרכזיים בין התכנון לנתוני העבר והסבירו מה השתנה. במקום להעמיס גיליון ארוך, הדגישו אילו סעיפים דורשים החלטה, למשל השקעה בציוד, גיוס עובדים או שינוי בפעילות השיווק. כך הדיון מתמקד בבחירות העסקיות ולא רק בסכומים. לאחר הצגת התקציב, אספו הערות והכניסו את ההתאמות הנדרשות לפני האישור.
- קבלו אישור לגרסה מוגדרת ומתועדת. אחרי ביצוע ההתאמות, שמרו עותק מסודר של התקציב שאושר, לצד תאריך האישור והחלטות ההנהלה. הפרידו בין סכומים שאושרו לבין בקשות שעדיין דורשות בחינה. אם ההנהלה אישרה השקעה בתנאי שהכנסות מפרויקט מסוים יתקבלו, ציינו זאת כהנחת עבודה ולא כהתחייבות ודאית. תיעוד כזה מסייע להבין בהמשך מדוע סעיף השתנה, מי אישר את השינוי ואילו תנאים השפיעו עליו. כך נמנעת החלפה שקטה של הנחות ללא הסבר.
- תרגמו את התקציב לתוכנית עבודה. הצמידו לכל יעד פעולה, מועד ואדם שאחראי לקדם אותה. אם התקציב כולל הרחבת פעילות, פרטו מה צריך לקרות קודם, מי מוביל כל משימה ואיך תיבחן ההתקדמות. תוכנית העבודה מחברת בין המספרים לפעולות בפועל ומבהירה לעובדים כיצד החלטות תקציביות משפיעות על עבודתם. הגדירו גם את אופן הדיווח: אילו נתונים כל צוות אחראי להעביר, למי ומתי. בלי חלוקת אחריות, סעיף מאושר עלול להישאר מספר בלבד.
- פרסו את התוכנית לאורך השנה. חלקו תקציב שנתי ל־12 חודשים, ובמידת הצורך הציגו אותו גם לפי רבעונים, חודשים ושבועות. כך אפשר לקשור בין הוצאה למועד שבו היא נדרשת, ולאשר משאבים בהתאם לשלבי הביצוע. לדוגמה, אם פעילות שיווקית מתוכננת לפני השקת שירות, הצמידו את ההוצאה ללוח הזמנים של ההשקה. הוסיפו לתוכנית אבני דרך ברורות, כמו השלמת הכנות, תחילת הפעילות ובחינת התוצאות. החלוקה מסייעת לזהות עיכוב בביצוע לפני שהוא משנה את התמונה השנתית.
- הגדירו שגרת דיווח ובקרה. קבעו מי מרכז את נתוני ההוצאות וההכנסות ומתי מועבר דוח תקציב מול ביצוע. בדיקה חודשית מאפשרת להנהלה לראות אם המשימות מתקדמות לפי התכנון ולברר חריגות עם הגורם האחראי. אם הפער נובע מעיכוב בפעולה, עדכנו את לוח העבודה; אם נדרשת החלטה חדשה, הביאו אותה לאישור ותעדו את השינוי. אל תשנו את התקציב המקורי בלי לשמור אותו להשוואה. כך תוכלו ללמוד מהתכנון, מהביצוע ומהעדכונים שנעשו לאורך השנה.
בדיון בהנהלה הבחינו בין שאלות שמחייבות הכרעה לבין פרטים שאפשר להשלים בעבודה השוטפת. הציגו את ההשלכות של כל שינוי מוצע על היעדים והמשאבים, והבהירו אילו הנחות עדיין טעונות בדיקה. לאחר קבלת ההערות, רכזו אותן מול הגרסה שהוצגה, כדי שיהיה ברור מה עודכן ומה עדיין דורש התייחסות. האישור יינתן לאחר ביצוע ההתאמות הנדרשות, ולכן ודאו שהמסמך שמועבר להכרעה משקף אותן. כך נשמר קשר ברור בין הדיון להחלטה שהתקבלה.
ביישום, השתמשו בתוכנית העבודה כדי לקשור כל פעולה למועד ולאחריות שנקבעו, ואל תסתפקו בהפניה לסעיף תקציבי. כשנדרש שינוי, בחנו אם מדובר בהתאמה באופן הביצוע או בהחלטה שמשפיעה על התקציב עצמו, ותעדו את הטיפול בהתאם. שמרו על התאמה בין מה שאושר למשימות שנמסרו לביצוע, כך שהאחראים יבינו מה נדרש מהם ומה מצופה להתקדם. עדכון שוטף של תמונת ההתקדמות מסייע להנהלה לבדוק אם התוכנית עדיין תואמת לתקציב ולזהות היכן נדרשת הבהרה או הכרעה.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מסייעת לבחון החלטות משכנתא כחלק מהתמונה הפיננסית הרחבה של בעל העסק. כשהתקציב העסקי מתקדם לצד רכישת נכס או התחייבות משפחתית משמעותית, חשוב להבין כיצד ההחזר המתוכנן משתלב במשאבים הזמינים. ייעוץ וליווי משכנתאות יכולים לסייע בבחינת מבנה המימון והתאמתו לתכנון הכולל. פנו ל־Liknesh לשיחת ייעוץ חינם ולבחינת הצעד הפיננסי הבא שלכם.
הפכו את התקציב לצעד הבא של העסק
התקציב יכול לשמש נקודת פתיחה לבחינת החלטות שעדיין לא התקבלו: האם להרחיב פעילות, לדחות התחייבות או לשנות סדרי עדיפויות. בחרו את ההחלטה הקרובה ביותר, בדקו כיצד היא משתלבת בתמונה העסקית והגדירו מה צריך לקרות כדי להתקדם. כך התכנון הופך לבסיס לשיחה ממוקדת ולפעולה, במקום להישאר מסמך שנתי.
אם תרצו לחשוב יחד על הצעד הבא, פנו ל־Liknesh לתכנון התקציב. התחילו בשאלה מעשית אחת, והתקדמו בקצב שמתאים לעסק שלכם.
שאלות נפוצות על תקציב עסקי
איך בונים תקציב בעסק?
בנו תקציב לפי יחידות הפעילות של העסק, כדי להבין מאין מגיעות ההכנסות ולאן מופנים המשאבים. למשל, עסק שמוכר מוצרים וגם נותן שירות יכול להפריד בין שני התחומים ולשייך הוצאות משותפות פעם אחת בלבד. הגדירו מראש איך מסווגים כל סעיף, מי אחראי לנתונים ומה נכלל בכל פעילות. כללי סיווג מוסכמים מונעים השוואות מטעות בהמשך.
איך מנהלים בקרה תקציבית בעסק?
קבעו אחראי לכל קבוצת נתונים והשתמשו בהגדרות אחידות לדיווח בין המחלקות. כך, למשל, מנהלי מכירות ותפעול לא ישייכו אותה התחייבות לשתי קטגוריות שונות. כשמגיע דיווח, רשמו מי מסר אותו ומתי ושמרו את גרסת הנתונים שעליה התקבלה ההחלטה. תיעוד כזה עוזר לברר פערי מידע ולשמור על רצף גם כשאחריות עוברת בין עובדים.
כיצד בונים תקציב לעסק?
בעסק עם כמה צוותים או פרויקטים, בנו תמונה כוללת לצד פירוט לפי תחום. בקשו מכל מנהל להציג את הצרכים וההתחייבויות של היחידה שלו, ואז בדקו אם בקשות שונות מתייחסות לאותה פעילות. לדוגמה, אם צוות אחד מתכנן רכישת ציוד וצוות אחר מתכנן את אותה רכישה, אחדו את הסעיפים. כך ברור מי משתמש במשאבים והיכן נדרשת החלטה משותפת.
כיצד בונים תקציב?
בתקציב קטן ופשוט, התחילו בהפרדה בין התחייבויות שכבר נוצרו לבין הוצאות שאפשר לבחור אם לבצע. לאחר מכן תנו קדימות למה שנחוץ להמשך הפעילות והשאירו החלטות גמישות לבחינה לפי התקדמות העבודה. למשל, אפשר להתנות רכישת כלי נוסף בהשלמת שלב קודם בפרויקט. כך העסק מקבל דרך מעשית לקבל החלטות, בלי להתייחס לכל בקשה כאילו היא הכרחית באותה מידה.
למה צריך תקציב שנתי?
תקציב שנתי עוזר לתזמן החלטות ארוכות טווח, כגון גיוס עובדים, התחייבות לספק או רכישת ציוד. כשבוחנים כל החלטה בנפרד, קל לפספס את ההשפעה המצטברת שלהן על העסק. מסגרת שנתית מאפשרת לראות אילו התחייבויות מתחרות על אותם משאבים ולתאם את מועדן. היא גם מסייעת להנהלה להסביר לצוותים מדוע יוזמה אחת קודמת לאחרת.
מדוע בכלל לנהל תקציב בעסק וכיצד משפיע התקציב על הניהול העסק?
תקציב עסקי מסייע לניהול כשהוא מבהיר מי מוסמך לקבל החלטה בכל תחום ומה דורש אישור נוסף. לדוגמה, מנהל יכול לפעול במסגרת שאושרה לו, אך להביא שינוי משמעותי לדיון בהנהלה. חלוקת סמכויות כזאת מצמצמת עיכובים ומאפשרת לבחון החלטות שמשפיעות על תחומים אחרים. חשוב שכל מנהל יכיר את גבולות האחריות ואת אופן הטיפול בבקשות חריגות.
מהו תקציב עסקי?
תקציב עסקי הוא מסגרת ניהולית שמגדירה כיצד יוקצו משאבי העסק ומהן ההנחות שמאחורי ההחלטות. הוא אינו תחליף לרישום של מה שכבר קרה, אלא נקודת ייחוס לבחינת החלטות ותוכניות. למשל, התקציב יכול להציג מה אושר לפעילות מסוימת, בעוד נתוני הביצוע מראים מה נעשה בפועל. ההבחנה בין אישור לביצוע מסייעת לשמור על אחריות ברורה וללמוד מהחלטות קודמות.
מי צריך להיות מעורב בתהליך התקצוב?
ערבו את מקבלי ההחלטות ואת העובדים שמכירים את העבודה היומיומית, כדי לבדוק שהתוכניות ישימות. ההנהלה יכולה לקבוע עדיפויות, אך אנשי התפעול, המכירות והשירות מכירים מגבלות והזדמנויות שלא תמיד נראות ברמה הניהולית. בקשו מכל משתתף להסביר מה הוא צריך, מה עלול לעכב אותו ומה תלוי בצוות אחר. כך אפשר לפתור התנגשויות בין תוכניות לפני שהן מגיעות לשלב הביצוע.


