
לקוח בסיכון לא תמיד מפסיק לשלם בבת אחת. לעיתים הסימנים מופיעים קודם: עיכובים חוזרים, שינוי בדפוסי התשלום, ירידה ביכולת הפירעון, דירוג אשראי נמוך או חובות פתוחים שמצטברים. ניהול סיכוני אשראי ללקוחות בעסק מתחיל בזיהוי הסימנים האלה ובבחינת התמונה הפיננסית הכוללת, ולא בהסתמכות על נתון יחיד.
כשמעניקים ללקוח אשראי או מאפשרים לו לדחות תשלום, טבעי לרצות לשמור על יחסים טובים ולהמשיך למכור. אבל בלי מעקב מסודר, שינוי במצבו עלול לפגוע בתזרים המזומנים וביכולת של העסק לעמוד בהתחייבויותיו. זיהוי מוקדם מאפשר לקבל החלטות שקולות יותר ולהתאים את תנאי האשראי לרמת הסיכון.
במאמר נפרט כיצד בוחנים יכולת פירעון ואיתנות פיננסית, מה אפשר ללמוד מדירוג אשראי, ממוסר תשלומים ומחובות פתוחים, ואילו טעויות עלולות להחליש את תהליך הבדיקה. נכיר גם את העקרונות שמאחורי מודלים להערכת סיכון, כדי שתוכלו לקבל תמונה רחבה ושיטתית יותר של חשיפת העסק לאשראי לקוחות.
נקודות מפתח
- בחינת יכולת הפירעון נשענת על התמונה הפיננסית הכוללת, ולא על נתון בודד; מעקב שוטף עשוי לחשוף שינוי במצב הלקוח.
- עיכובים חוזרים בתשלומים, שינוי בהרגלי התשלום וחובות פתוחים הם סימנים שכדאי לבחון יחד.
- מדיניות אשראי ברורה ושיתוף מידע בין המכירות לכספים עוזרים לצמצם החלטות לא עקביות.
- מודלים להערכת סיכון משתמשים במדדים שונים, וכל אחד מהם מסייע להעריך היבט אחר של החשיפה.
- ליווי עסקי אסטרטגי יכול לסייע לחבר בין נתוני האשראי, תזרים המזומנים ותהליך קבלת ההחלטות בעסק.
בדיקת יכולת פירעון ואיתנות פיננסית
יכולת פירעון היא יכולתו של לקוח לעמוד בתשלומים במועדם. בודקים אותה לפני מתן אשראי וגם לאורך הקשר העסקי, משום שמצבו הפיננסי עשוי להשתנות. התחילו בבחינת ההכנסות, ההוצאות וההתחייבויות הידועות של הלקוח. לאחר מכן השוו בין מועדי התקבולים שלו למועדי התשלום לעסק שלכם. עסק שמוכר באשראי צריך להבין לא רק אם הלקוח משלם כעת, אלא גם אם מקורות הכסף שלו צפויים להספיק בהמשך.
איתנות פיננסית היא יכולתו של עסק לספוג שינויים בתזרים ולהמשיך לעמוד בהתחייבויות. דוחות כספיים מסייעים לבחון הכנסות, הוצאות, נכסים וחובות, אך חשוב לקרוא אותם בהקשר העסקי. למשל, הכנסות גבוהות לבדן אינן מעידות על יכולת לשלם בזמן, אם הוצאות והתחייבויות כבדות מצמצמות את הכסף הזמין. בניתוח אשראי עסקי, בחינת דוחות והערכת סיכונים מסייעות לקבל החלטות. בדקו אם הפעילות מייצרת תזרים שמאפשר לשלם לספקים, לעובדים ולנושים.
תחזית תזרים מזומנים היא הערכה של הכסף שייכנס לעסק וייצא ממנו בתקופה מוגדרת. בתחום הבנייה, דוגמה לתחזית מקצועית מתייחסת ל־13 שבועות ומתעדכנת מדי שבוע. עבור בדיקת לקוח, העיקרון הוא לזהות מראש פער בין מועדי תקבולים לבין חיובים צפויים. בחנו אילו לקוחות או פרויקטים מרכזים חלק ניכר מההכנסות, והאם עיכוב בתקבול אחד עלול להקשות על פירעון התחייבויות. שינוי בהנחות התחזית עשוי להצדיק בחינה מחודשת של החשיפה.
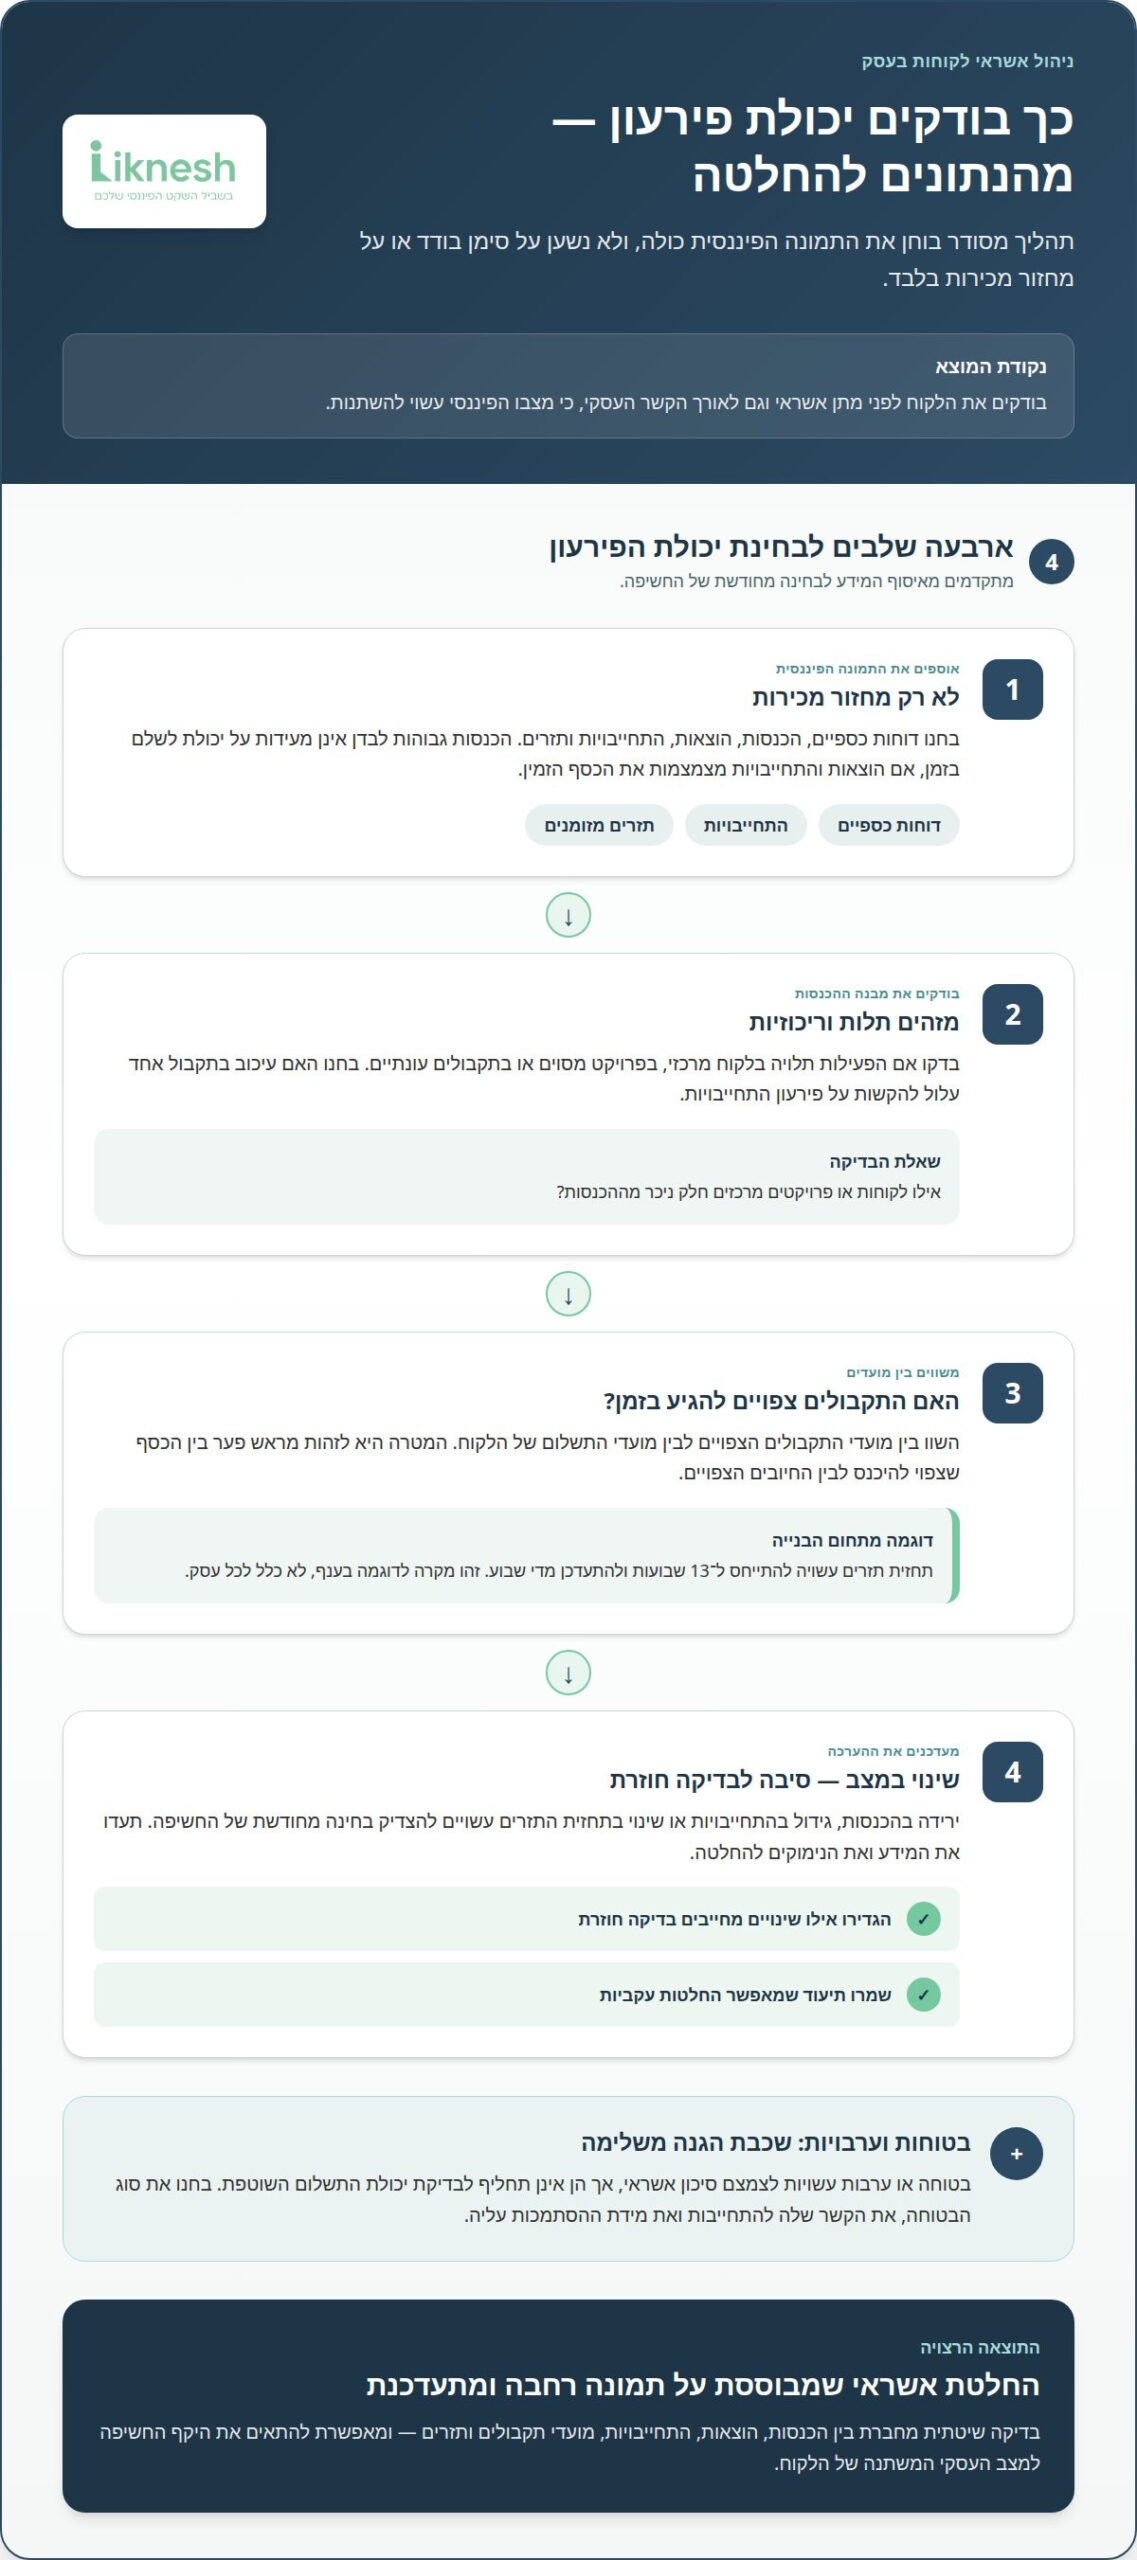
- אספו מידע פיננסי: בחנו דוחות כספיים, התחייבויות ותזרים, ולא רק מחזור מכירות.
- בדקו את מבנה ההכנסות: זהו תלות בלקוח מרכזי, בפרויקט מסוים או בתקבולים עונתיים.
- השוו מועדים: בדקו אם התקבולים הצפויים מגיעים לפני התשלומים שהלקוח נדרש לשלם.
- עדכנו את ההערכה: שינוי בהכנסות, בחובות או בהתנהגות העסקית הוא סיבה לבחון שוב את החשיפה.
בטוחה היא נכס או התחייבות שנועדו לצמצם הפסד במקרה של אי־פירעון. לפי הבנק להסדרי סליקה בינלאומיים, בגישה התקנית של באזל אפשר להכיר באמצעים להפחתת סיכון אשראי, ובהם בטוחות וערבויות. עם זאת, בטוחה אינה תחליף לבדיקת יכולת התשלום השוטפת. בחנו את סוג הבטוחה, את הקשר שלה להתחייבות ואת מידת ההסתמכות עליה בהחלטת האשראי.
ניהול סיכוני אשראי לקוחות לעסקים מחייב לעקוב אחר הלקוח לאורך זמן, ולא להסתפק בבדיקה חד־פעמית. הגדירו אילו שינויים מחייבים בדיקה חוזרת, למשל ירידה בהכנסות המדווחות, גידול בהתחייבויות או שינוי בתחזית התזרים. תעדו את המידע ואת הנימוקים להחלטה, כדי שהערכת הסיכון תישען על נתונים עקביים. כך תוכלו להתאים את היקף החשיפה למצב העסקי המשתנה של הלקוח.
דירוג אשראי, מוסר תשלומים וחובות פתוחים
דירוג אשראי הוא הערכה של רמת הסיכון הפיננסי של עסק או לקוח. הוא מספק נקודת פתיחה, אך אינו מחליף בדיקה של נתונים עדכניים. ציון הסיכון של עסק במערכת עשוי להתבסס על מידע ממאגרים וממקורות שונים, לצד ניתוח של אנליסטים. לכן, כשמקבלים ציון, חשוב להבין אילו נתונים עומדים מאחוריו ומה עשוי להסביר שינוי בו. ציון יחיד אינו מספר את כל הסיפור.
מוסר תשלומים הוא דפוס העמידה של הלקוח במועדי התשלום שסוכמו. עיכובים חוזרים או שינוי בהתנהגות התשלום הם סימנים מוקדמים לסיכון. למשל, אם לקוח ששילם בקביעות בזמן מתחיל לבקש דחיות, תעדו את השינוי ובחנו את החשיפה הקיימת. איחור בודד אינו מעיד בהכרח על דפוס חוזר, ולכן חשוב להבחין בין חריגה נקודתית לשינוי מתמשך.
חובות פתוחים הם סכומים שהלקוח עדיין חייב לספקים או לנושים ולא פרע. לבחינתם, רכזו את החשבוניות שטרם שולמו, מועדי הפירעון והסכומים שנותרו לתשלום. לאחר מכן השוו בין התמונה הזאת לבין היקף האשראי שהעסק שלכם מעניק ללקוח. לדוגמה, כמה חשבוניות פתוחות במקביל עשויות להצביע על הצטברות התחייבויות, במיוחד כאשר גם מועדי התשלום שלכם נדחים. בדקו את ההצטברות, ולא רק חשבונית אחת.
כדי להשתמש בדירוג באופן מושכל, השוו אותו להתנהגות בפועל. אם ציון הסיכון השתנה אך הלקוח ממשיך לשלם בזמן, בררו אילו נתונים או אירועים השפיעו עליו. אם הציון נותר יציב אך הופיעו איחורים חדשים, התייחסו גם למידע העדכני הזה. השוואה בין הדירוג להיסטוריית התשלומים מסייעת לזהות פערים ולבחון אם נדרשת בדיקה נוספת לפני הגדלת האשראי.
אפשר לארגן את המידע בשלושה שלבים ברורים, כדי להימנע מהחלטה שמבוססת על סימן בודד:
- רשמו את הדפוס: תעדו מועדים, דחיות ושינויים בהתנהגות התשלום.
- מפו התחייבויות פתוחות: הפרידו בין חוב שטרם הגיע מועד פירעונו לבין חוב שמועדו עבר.
- השוו מקורות: בחנו את דירוג הסיכון לצד המידע הפנימי והיסטוריית התשלומים.
חשוב לבחון את המדדים יחד, ולא להסתמך על סימן בודד. למשל, ירידה בדירוג לצד איחורים חוזרים וחובות פתוחים מחייבת תשומת לב רבה יותר מירידה בדירוג לבדה. לעומת זאת, שינוי בדירוג ללא שינוי מקביל בהתנהגות מצדיק בירור של הנתונים, ולא מסקנה אוטומטית. תעדו את הסיבות להחלטה, את המידע שנבחן ואת השינויים שיחייבו בדיקה חוזרת. כך אפשר לנהל את חשיפת האשראי על בסיס תמונה מעודכנת ועקבית.
בעת בחינת תיק לקוח, הפרידו בין הנתון שמופיע בציון לבין ההתנהגות שנצפתה בעסק עצמו. ציון הסיכון של עסק במערכת מבוסס על מידע ממאגרים וממקורות שונים, וכן על ניתוח של אנליסטים. כשמתעורר סימן שאלה, בררו אילו רכיבים עשויים להסביר אותו ובדקו אם הם מתיישבים עם היסטוריית התשלומים שלכם. עיכובים חוזרים או שינוי בהתנהגות התשלום הם סימנים מוקדמים לסיכון. התייחסות אליהם כאות לבדיקה, ולא כהכרעה בפני עצמה, מסייעת לשמור על שיקול דעת עקבי.
הגדירו אילו שינויים מחייבים לפתוח את הבדיקה מחדש, כגון דחיות שלא אפיינו את הלקוח או פער בין הציון לתשלומים בפועל. בעדכון, רשמו מה השתנה מאז ההערכה הקודמת, אילו נתונים פנימיים נבדקו ומה עדיין אינו ברור. אם המידע אינו מספיק, השלימו את הבירור לפני שינוי תנאי האשראי ובחנו מחדש את ההחלטה כשהתמונה ברורה יותר. כך מבחינים בין סימן שמצדיק תשומת לב למסקנה על יכולת התשלום, ונמנעים מהסתמכות על רושם רגעי בלבד.
השלכות של חוסר בקרה על תיק האשראי
תיק אשראי כולל את כל הסכומים שהעסק מאפשר ללקוחות לשלם במועד מאוחר יותר. בלי מעקב מרוכז, חשבונית אחת עשויה להיראות זניחה, בעוד שכמה חובות פתוחים מצטברים לחשיפה משמעותית. לדוגמה, צוות המכירות עשוי להמשיך לקבל הזמנות מלקוח שכבר חרג מתנאי התשלום. צוות הכספים רואה את הפיגור, אך המידע אינו מגיע בזמן למקבלי ההחלטות. כך גדלה החשיפה בלי שהעסק החליט במודע להרחיב אותה.
נזילות היא היכולת לעמוד בתשלומים השוטפים באמצעות כסף זמין. כאשר תקבולים מלקוחות מתעכבים, עלול להיווצר פער בין התקבולים לתשלומים לספקים, לעובדים או לרשויות. לדוגמה, עסק שמסתמך על תקבול צפוי מלקוח כדי לשלם לספק עשוי להידרש לדחות תשלום אחר אם התקבול מתעכב. לכן, היעדר בקרה על אשראי לקוחות אינו מסתכם בחוב שלא שולם; הוא עלול להקשות על תכנון תזרים המזומנים ועל ניהול התחייבויות קיימות.
ריכוזיות אשראי היא תלות במספר קטן של לקוחות, שאחראים לחלק ניכר מהתקבולים. בלי תמונת מצב עדכנית, העסק עלול להגדיל שוב ושוב את האשראי לאותו לקוח, משום שכל הזמנה נבחנת בנפרד. אם הלקוח נקלע לקושי בתשלום, כמה עסקאות פתוחות עלולות להיפגע יחד. מיפוי החשיפה לכל לקוח לצד בדיקת מועדי הפירעון מסייע לזהות תלות כזאת מראש. כך אפשר להבין אם עסקה נוספת מגדילה סיכון שכבר קיים בתיק.
היעדר מידע משותף עלול ליצור גם החלטות סותרות בין מחלקות. למשל, מנהל מכירות מאשר אספקה נוספת בזמן שמחלקת הכספים ממתינה לתשלום קודם. שיתוף מידע עדכני בין המכירות לכספים מסייע לצמצם החלטות שגויות. תיעוד חריגות, תנאי תשלום והחלטות אשראי מאפשר להבין מי אישר שינוי ומדוע. הוא גם מספק בסיס עקבי לבחינת לקוחות, במקום להסתמך על זיכרון של עובד או על שיחה שלא תועדה.
בהיעדר בקרה, תגובה מאוחרת עלולה לצמצם את אפשרויות הפעולה. העסק עשוי לגלות את הבעיה רק לאחר שהצטברו הזמנות, חשבוניות ותשלומים שמועד פירעונם חלף. תהליך ניטור מסודר מחבר בין סימן מוקדם להחלטה מתאימה, כמו עצירת הגדלת החשיפה או בחינה מחודשת של תנאי האשראי. המטרה אינה להפסיק לעבוד עם כל לקוח שמאחר, אלא לזהות שינויים בזמן ולשקול את השלכותיהם על העסק כולו.
- רכזו תמונת תיק: הציגו יתרות פתוחות, מועדי תשלום וחשיפה לכל לקוח במקום אחד.
- הגדירו העברת מידע: קבעו כיצד נתוני פיגור מגיעים למכירות ולמי שמאשר אשראי.
- תעדו החלטות: רשמו חריגות, סיבות לשינוי בתנאים והפעולה שנבחרה.
- בחנו ריכוזיות: זהו לקוחות שהעסק תלוי בתקבולים מהם והעריכו את ההשפעה של עיכוב.
בקרה יעילה נשענת על שגרה, ולא על בדיקה שמתחילה רק לאחר איחור. הגדירו מי אחראי לעדכון המידע ומתי חריגה מחייבת דיון. בדיקה תקופתית של תיק האשראי עשויה לחשוף לקוח שהחשיפה אליו גדלה או שינוי בדפוס העיכובים. כשהנתונים נגישים למכירות, לכספים ולהנהלה, אפשר לשקול עסקאות חדשות כחלק מהתמונה הכוללת, ולא כאירועים מנותקים.
טעויות נפוצות בניהול סיכוני אשראי
מדיניות אשראי היא מערכת כללים שקובעת כיצד העסק מאשר ומנהל אשראי ללקוחות. טעות נפוצה היא להשאיר את הכללים בעל פה, כך שכל עובד מפרש אותם אחרת. למשל, נציג מכירות עשוי לאשר דחייה ללקוח אחד, בעוד עובד אחר מסרב לבקשה דומה. תיעוד המדיניות ותהליך האישור מסייעים לצמצם החלטות שמבוססות על שיקול דעת משתנה. הגדירו מי מוסמך לאשר חריגה, אילו נתונים נדרשים וכיצד מתעדים את הנימוק.
חריגת אשראי היא אישור תנאים שחורגים ממדיניות העסק. הטעות אינה עצם החריגה, אלא אישורה בלי להבין את השלכותיה. למשל, הגדלת מסגרת ללקוח כדי לסגור עסקה עשויה להיראות מוצדקת, אך לא אם כבר יש יתרה פתוחה או התחייבות קודמת. לפני האישור, הציגו למאשר את החשיפה הכוללת, את מטרת החריגה ואת מועד הבדיקה מחדש. כך ההחלטה נשענת על התמונה הרחבה, ולא רק על העסקה החדשה.
הטיית היכרות מתרחשת כשמקלים בתנאים ללקוח מוכר, אף שהנתונים השתנו. קשר עסקי ממושך אינו תחליף לבדיקה עדכנית. למשל, לקוח ששילם בזמן בעבר עשוי לבקש דחיות חוזרות בתקופה הנוכחית. העריכו כל שינוי לפי אותם מדדים שנקבעו לכלל הלקוחות. כך שומרים על יחס הוגן, בלי להתעלם מסימני סיכון חדשים.
נתונים בזמן אמת הם מידע עדכני שזמין למחלקות הרלוונטיות בעת קבלת החלטה. אם צוות המכירות אינו יודע שמחלקת הכספים סימנה חשבונית כפיגור, הוא עלול לאשר הזמנה נוספת בלי להבין שהחשיפה גדלה. שיתוף מידע בין המכירות לכספים מסייע למנוע החלטות שגויות. הגדירו מי מעדכן את מצב החשבון, היכן נרשמים הפיגורים ומי מקבל התראה לפני אישור עסקה נוספת.
סף התרעה הוא תנאי שנקבע מראש ומפעיל בדיקה או דיון. ללא סף ברור, עובדים עלולים להגיב מאוחר מדי או להתריע על כל שינוי קטן. קבעו אילו אירועים מחייבים בחינה, למשל בקשת דחייה נוספת או חריגה מתנאי האשראי. הסף צריך להתאים למדיניות העסק ולהוביל לפעולה מוגדרת: בדיקת החשיפה, אישור מנהל או עצירת הגדלת האשראי עד לבירור.
טעויות נוספות עלולות להיווצר כשהמידע אינו עקבי או כשהבקרה נשענת על אדם אחד. השתמשו ברשימת בדיקה אחידה לכל בקשה ותעדו את ההחלטה במערכת שזמינה לצוותים הרלוונטיים.
- כללים לא מתועדים: כתבו את תנאי האישור, בעלי הסמכות ונוהל החריגים.
- בדיקת עסקה בודדת: הציגו למאשר גם את החשיפה הקיימת של הלקוח.
- מידע מפוצל: שתפו את נתוני המכירות והכספים לפני אישור הזמנה נוספת.
- תגובה ללא נוהל: קשרו כל התרעה לצעד ברור ולתיעוד ההחלטה.
כדי לבדוק אם התהליך יעיל, עברו על החלטות אשראי אחרונות ובחנו אם תועדו הנתונים, הנימוקים והאישור הנדרש. אם חריגות דומות טופלו באופן שונה, עדכנו את המדיניות והבהירו את סמכויות העובדים. בדיקה עקבית מסייעת לזהות טעויות חוזרות ולשפר את התהליך, כך שהעסק מנהל אשראי לפי כללים ברורים ולא מתוך לחץ של עסקה בודדת.
מודלים לדירוג אשראי
מודל לדירוג אשראי מארגן נתונים כדי להעריך חשיפה וסיכון. בגופים פיננסיים, מודלים עשויים לכלול מדדים ושיטות חישוב שונות. כל מדד עונה על שאלה אחרת: מה הסבירות לכשל, מה היקף החשיפה ומה עלול להיות גובה ההפסד. לעסק, ההבחנה הזאת מסייעת להבין איזה מידע המודל מספק ומה עדיין צריך לבדוק בנפרד.
הסתברות לכשל היא הערכה של הסבירות שלווה לא יעמוד בהתחייבויותיו. המדד מאפשר להשוות בין רמות סיכון, למשל בין לקוח שהיסטוריית התשלומים שלו יציבה לבין לקוח שהחל לאחר בתשלומים. ההערכה מבוססת על הנתונים ומאפייני הלקוח שהמודל בוחן. היא אינה קובעת לבדה אם לאשר עסקה, אלא משמשת מדד נוסף להערכת החשיפה.
הפסד במקרה של כשל הוא הערכה של החלק מהחשיפה שעלול להפוך להפסד אם הלווה לא יפרע את חובו. בחישוב עשויים להביא בחשבון בטוחות או ערבויות, וכן את האפשרות להשיב חלק מהחוב. לכן, שתי עסקאות עם הסתברות דומה לכשל עשויות להציג הפסד צפוי שונה, אם היקף ההשבה הצפוי שונה. המונח מתייחס להפסד האפשרי, ולא רק לסכום החוב המקורי.
חשיפה בעת כשל היא הערכה של סכום האשראי שעשוי להיות פתוח בזמן הכשל. למשל, מסגרת אשראי שלא נוצלה במלואה עשויה להשפיע על החשיפה אם הלקוח יכול למשוך את היתרה לפני מועד הכשל. כדי להבין את המדד, הבחינו בין הסכום שכבר נמשך לבין החשיפה הכוללת האפשרית. כך ניתן לבחון לא רק אם לקוח עלול להיקלע לקושי, אלא גם מה היקף האשראי שנמצא בסיכון.
ערך בסיכון הוא אומדן של הפסד אפשרי בהתאם להנחות ולגבולות שנבחרו למודל. בניהול סיכונים פיננסיים הוא מסייע לבחון חשיפה בתרחיש מוגדר, אך אינו מתאר את כל התרחישים האפשריים. למשל, שינוי חד בתנאי השוק או בנתוני הלקוח עשוי להפוך הנחות קודמות לפחות מתאימות. לכן חשוב לבחון את התוצאה לצד ההנחות, התקופה וסוג החשיפה שנמדדה.
גישת הדירוגים הפנימיים היא שיטה שבה גוף פיננסי משתמש בדירוגים ובמודלים פנימיים להערכת סיכון אשראי. היא עשויה לשלב מדדים כמו הסתברות לכשל, הפסד במקרה של כשל וחשיפה בעת כשל, כדי להציג תמונה מפורטת יותר של ההלוואה או הלווה. המודל אינו מחליף בדיקת נתונים, תיעוד ושיקול דעת. תחזית אינה עובדה, ותוצאותיה תלויות באיכות הנתונים ובהנחות החישוב.
כדי לפרש תוצאה של מודל, התחילו בשאלה שהמדד נועד לענות עליה. לאחר מכן בדקו:
- אילו נתוני לקוח ותקופת זמן נכללו בחישוב.
- האם המודל מודד הסתברות לכשל, גובה חשיפה או הפסד אפשרי.
- אילו הנחות משפיעות על התוצאה ומה משתנה אם הנתונים מתעדכנים.
- האם המסקנה תואמת את המידע העסקי ואת התנהגות התשלום בפועל.
ניהול סיכוני אשראי לקוחות לעסקים אינו מסתכם בציון שמפיק מודל. הערך נוצר כשמשלבים בין המדד, הנתונים שעליהם הוא מבוסס והחלטת האשראי הנבחנת. כך ניתן להשתמש במודל ככלי עזר, לזהות פערים ולברר מה עומד מאחורי הערכת הסיכון, בלי להתייחס אליה כתשובה אוטומטית.
איך Liknesh יכולה לסייע לעסק בניהול פיננסי
Liknesh מסייעת לבעלי עסקים לחבר בין החלטות פיננסיות, תזרים המזומנים ויעדי הפעילות. ליווי עסקי אסטרטגי מתאים במיוחד כשהחלטות על אשראי ללקוחות משפיעות גם על תכנון ההוצאות, ההתחייבויות והצמיחה. במקום לבחון כל עסקה בנפרד, אפשר למפות את השיקולים העסקיים, לזהות היכן חסר מידע ולבנות בסיס מסודר לדיון ולקבלת החלטות.
תכנון פיננסי הוא בחינה מסודרת של מקורות הכסף, ההוצאות והיעדים של העסק. למשל, כשמועדי התקבולים אינם תואמים למועדי התשלום לספקים, מיפוי תזרים המזומנים יכול להמחיש היכן נוצר פער ומה חשוב להביא בחשבון בקביעת תנאי תשלום. כך אפשר להבין כיצד דחייה מצד לקוח משתלבת בתמונה הפיננסית הרחבה, ולא להסתמך על תחושת בטן בלבד.
במסגרת ליווי עסקי אסטרטגי אפשר לחדד את תהליך קבלת ההחלטות: אילו נתונים בוחנים לפני הגדלת החשיפה ללקוח, מי משתתף בהחלטה ואיך מתעדים את הנימוקים. למשל, אם צוות המכירות מבקש לאשר הזמנה נוספת כשיש יתרה פתוחה, מיפוי השיקולים עשוי לסייע להנהלה לבחון את העסקה לצד התחייבויות קיימות. התהליך אינו מחליף החלטה עסקית, אלא מסייע לארגן את המידע הנדרש כדי לקבל אותה.
תכנון פיננסי וכלכלת המשפחה עשויים להתאים גם לבעלי עסקים שהכספים האישיים והעסקיים שלהם משפיעים זה על זה. אם משיכת כספים מהעסק משפיעה על היכולת לממן את הפעילות השוטפת, בחינת התקציב האישי לצד צורכי העסק עוזרת להבין את התמונה המלאה. חשוב להבחין בין יעדים משפחתיים להתחייבויות עסקיות, במיוחד בתכנון הוצאות, השקעות או מימון.
ייעוץ וליווי משכנתאות עשויים להתאים לבעלי עסקים שמתכננים לרכוש נכס או לבחון את השפעת התחייבויות הדיור על התקציב. ייעוץ השקעות נדל"ן בישראל עוסק בשאלות נפרדות, כמו בחירת נכס, מימון ותשואה, ואינו מחליף ניתוח של תיק אשראי הלקוחות. כך אפשר לפנות לתחום הרלוונטי לפי הצורך, בלי לערבב בין החלטה עסקית, התחייבות אישית והשקעה בנדל"ן.
כדי למקד את השיחה, ארגנו מראש את המידע הקיים ואת הנקודה שבה נדרשת עזרה:
- מה מטריד אתכם כרגע: פער בתזרים, החלטה על אשראי או תכנון התחייבויות.
- אילו נתונים כבר זמינים, כגון תחזית תקבולים, הוצאות והתחייבויות קיימות.
- איזו החלטה העסק צריך לקבל, ומי משתתף בתהליך.
- האם נדרש ליווי עסקי, תכנון פיננסי, ייעוץ משכנתאות או ייעוץ השקעות נדל"ן.
הכנה כזאת ממקדת את הדיון בצורך האמיתי, במקום להתחיל ברשימת פתרונות כללית. אם העסק צריך לבחון יחד את התזרים, ההתחייבויות ותהליך קבלת ההחלטות, ליווי עסקי אסטרטגי יכול לשמש נקודת פתיחה. בחרו את הנושא שמכביד עליכם ביותר והציגו אותו כפי שהוא, כולל המידע הקיים והשאלות הפתוחות. כך תוכלו לקיים שיחה עניינית ולבחון איזה כיוון מתאים לצורכי העסק.
כדי לבחון את הצעד הבא עבור העסק, פנו ל־Liknesh לפגישת ייעוץ חינם והציגו את הצורך שלכם. השיחה אינה מחייבת אתכם לקבל החלטה מראש.
הפכו את התובנות למדיניות אשראי ברורה
הצעד הבא הוא להחליט כיצד העסק יתרגם מידע פיננסי להחלטות עקביות. הגדירו מי בוחן בקשות אשראי, אילו נסיבות מחייבות דיון מחודש ואיך מתעדים החלטה חריגה. כך ניהול סיכוני אשראי ללקוחות בעסק הופך מתגובה לאירועים לתהליך שמחובר ליעדים וליכולת התפעולית של העסק.
התחילו במקום שבו אי־הוודאות מורגשת ביותר, למשל בקבלת החלטות על עסקאות חדשות, בתכנון התחייבויות או בחיבור בין תזרים העסק לתוכניותיו. ליווי עסקי אסטרטגי יכול לסייע בבחינת התמונה הרחבה ובמיקוד השאלות שחשוב לפתור, בלי להחליף את שיקול הדעת של הנהלת העסק. גם יצירת סדר ובהירות היא צעד מעשי בדרך להתקדמות.
אם תרצו לחשוב יחד על הכיוון המתאים לעסק, פנו ל־Liknesh להתייעצות. התחילו בשיחה עניינית על הצורך שמעסיק אתכם, ובחנו את הצעד הבא בקצב שמתאים לכם.
שאלות נפוצות
איך ניתן לדעת אם לקוח נמצא בסיכון?
בדיקה טובה מתחילה בהשוואת המסמכים והמידע שהלקוח מציג, ולא בהסתמכות על ציון אשראי בלבד. בדקו אם פרטי העסק, היקף הפעילות והתחזית שהוצגה מתיישבים זה עם זה. למשל, שינוי חד בהיקף ההזמנה לצד תחזית שאינה מסבירה כיצד תמומן עשוי להצדיק בירור נוסף. בררו מה השתנה, תעדו את ההסבר וקבלו החלטה על בסיס המידע העדכני וההקשר העסקי.
האם זה מתאים גם לעסק קטן?
כן. עסק קטן יכול לקבוע תהליך פשוט שמתאים למספר הלקוחות ולמורכבות העסקאות. אפשר לסווג לקוחות לפי רמת החשיפה שהעסק מוכן לשאת ולתעד בקצרה את הנימוק והאישור לכל החלטה. כך גם צוות קטן יכול לזהות החלטות חריגות ולבחון אם הן תואמות את מדיניות העסק. אין צורך להתחיל במערכת מורכבת, העיקר הוא לפעול בעקביות לפי אותו תהליך.
כיצד ניתן להפחית את סיכון האשראי המסחרי?
הסדירו את תנאי העסקה לפני תחילת האספקה או העבודה: תעדו את היקף ההזמנה, תנאי התשלום, הגורם המאשר והדרך לטיפול בשינויים בהזמנה. ודאו שהמסמכים העסקיים תואמים להסכמות ושלעובדים ברור למי לפנות במקרה של אי־בהירות. בעסקה חריגה אפשר לחלק את האישור בין גורם מסחרי לגורם שמכיר את תזרים העסק, כדי למנוע החלטה חד־צדדית.


