
עלייה בריבית יכולה לייקר את המימון העסקי, אך ההשפעה משתנה מעסק לעסק ותלויה בסוג הריבית, ביתרת החוב, בתקופת ההחזר ובתנאי המימון. לכן, חיסכון בעלויות מימון עסקיות מתחיל בבחינת העלות הכוללת, ולא רק בהשוואת שיעורי הריבית.
הריבית היא חלק מרכזי מהתמונה, אך גם יכולת ההחזר, הביטחונות, העמלות והתאמת מסלול המימון לצורכי העסק משפיעים על העלות ועל תזרים המזומנים. הצעה שנראית זולה על הנייר עלולה להתאים פחות אם ההחזרים מכבידים על הפעילות השוטפת או אם התנאים אינם תואמים את מטרת המימון.
במדריך נפרט כיצד תנודות בריבית עשויות להשפיע על הוצאות העסק, מה בוחנים בהערכת יכולת ההחזר והביטחונות, ואיך משווים בין מימון בנקאי, חוץ־בנקאי ואפשרויות נוספות. כך תוכלו לזהות אילו שאלות חשוב לשאול לפני שמחליטים ולבחור מסלול שמתאים לצורכי העסק ולתזרים שלו.
נקודות מפתח
- הערכת יכולת ההחזר מתחילה בתחזית תזרים מזומנים ובהבנת ההתחייבויות הקיימות, ולא רק בגובה ההכנסה.
- ביטחונות עשויים להשפיע על תנאי המימון, אך חשוב לשקול אותם לצד הסיכון שהם יוצרים לעסק.
- בחרו מסלול לפי מטרת המימון ודחיפות הצורך, תוך שקלול זמני האישור, תנאי הסף והעלות הכוללת.
- השוו בין הלוואה לגיוס הון: חוב כרוך בהחזרים ובריבית, ואילו השקעה עשויה לדלל את הבעלות בעסק.
- השוו הצעות לפי הריבית, העמלות, תקופת ההחזר והתאמת התשלומים לתזרים, ולא לפי שיעור הריבית בלבד.
בחינת יכולת החזר, רווחיות וביטחונות
לפני שמבקשים מימון, בוחנים אם העסק יוכל לעמוד בהחזרים לצד התחייבויותיו הקיימות. הבנק בודק את יכולת העסק לפרוע את האשראי, ולא מסתפק במחזור מכירות מרשים. לכן חשוב לבנות תחזית תזרים מזומנים ל־12 חודשים קדימה, ולפרט את ההנחות שעליהן היא מבוססת: מועדי גבייה, תשלומים לספקים, שכר, מלאי והוצאות קבועות. החזר שמכביד על התזרים עלול להקשות על הפעילות במקום לתמוך בצמיחה.
גם רווחיות העסק חשובה. לדוגמה, בחברת מסחר עם מחזור שנתי של 12 מיליון ש״ח ועלות מכר של 65%, נשארים 35% מהמחזור לפני הוצאות תפעוליות, מימון ומסים. כלומר, מחזור גבוה לבדו אינו מעיד על סכום פנוי להחזר. צריך לבדוק מתי הכסף נכנס, אילו הוצאות עוד יורדות ממנו, ומה נשאר לאחר תשלום חובות קיימים. תחזית שמציגה גם תרחיש חלש יותר מסייעת להבין אם ההחזר עדיין אפשרי כשהמכירות או הגבייה מתעכבות.
הכנת המסמכים היא חלק מהערכת הסיכון. לפני פנייה למימון מומלץ להכין דוחות פיננסיים של העסק מהשנתיים האחרונות. בקשה להלוואה בערבות מדינה כוללת דוחות של שלוש שנים ותחזית תזרים ל־12 חודשים קדימה. גופי מימון בוחנים גם את מצב האשראי של העסק ובעליו. בעסק מתחיל, עשויים להיבחן היסטוריית האשראי האישית של היזמים או האשראי שלהם בעסקים אחרים. ניסיון בתחום ותוכנית עסקית מפורטת, לרבות תחזית הכנסות, עוזרים להסביר את ההנחות ואת מטרת הכסף.
כך אפשר לארגן את הבדיקה לפי רכיבי ההחלטה:
| רכיב | מה בוחנים | איך הוא משפיע על ההחלטה |
|---|---|---|
| תזרים חזוי | גבייה, תשלומים והחזרים קיימים לאורך 12 חודשים | האם ההחזר משתלב בפעילות השוטפת |
| רווחיות | הכנסות, עלות מכר והוצאות תפעול | מה נותר לתשלום החוב לאחר הוצאות |
| אשראי וניסיון | היסטוריית העסק והבעלים וניסיון בתחום | הערכת הסיכון והיתכנות התוכנית |
| ביטחונות | נכסים, מזומן ולעיתים ערבויות אישיות | היקף החשיפה והנכסים המעמידים להבטחת החוב |
ביטחונות עשויים לכלול נכסים או מזומן, ולעיתים גם ערבויות אישיות. הם חלק מתנאי המימון, אך אינם מחליפים יכולת החזר: גם הלוואה המגובה בנכס מחייבת תזרים שמאפשר לעמוד בתשלומים. לפני שמסכימים, חשוב להבין איזה נכס או סכום עומדים בסיכון ומה עלול לקרות אם ההכנסות לא יעמדו בתחזית. כך אפשר להשוות בין עלות המימון למחיר האפשרי של העמדת הביטחונות.
גם התוכנית העסקית נבחנת מול המציאות: הבנק משווה את ההנחות שבה למגמות בשוק כדי לזהות סיכונים וחוזקות. הציגו את מטרת המימון, את השימוש המתוכנן בכסף ואת הקשר שלהם להכנסות העתידיות. בחרו בהצעה שההחזרים בה מתאימים לתזרים הצפוי, ושהביטחונות הנדרשים בה אינם יוצרים סיכון שאינו מוצדק לצורכי העסק.
בחירת מסלול מימון לפי מהירות האישור, סף הכניסה והביטחונות
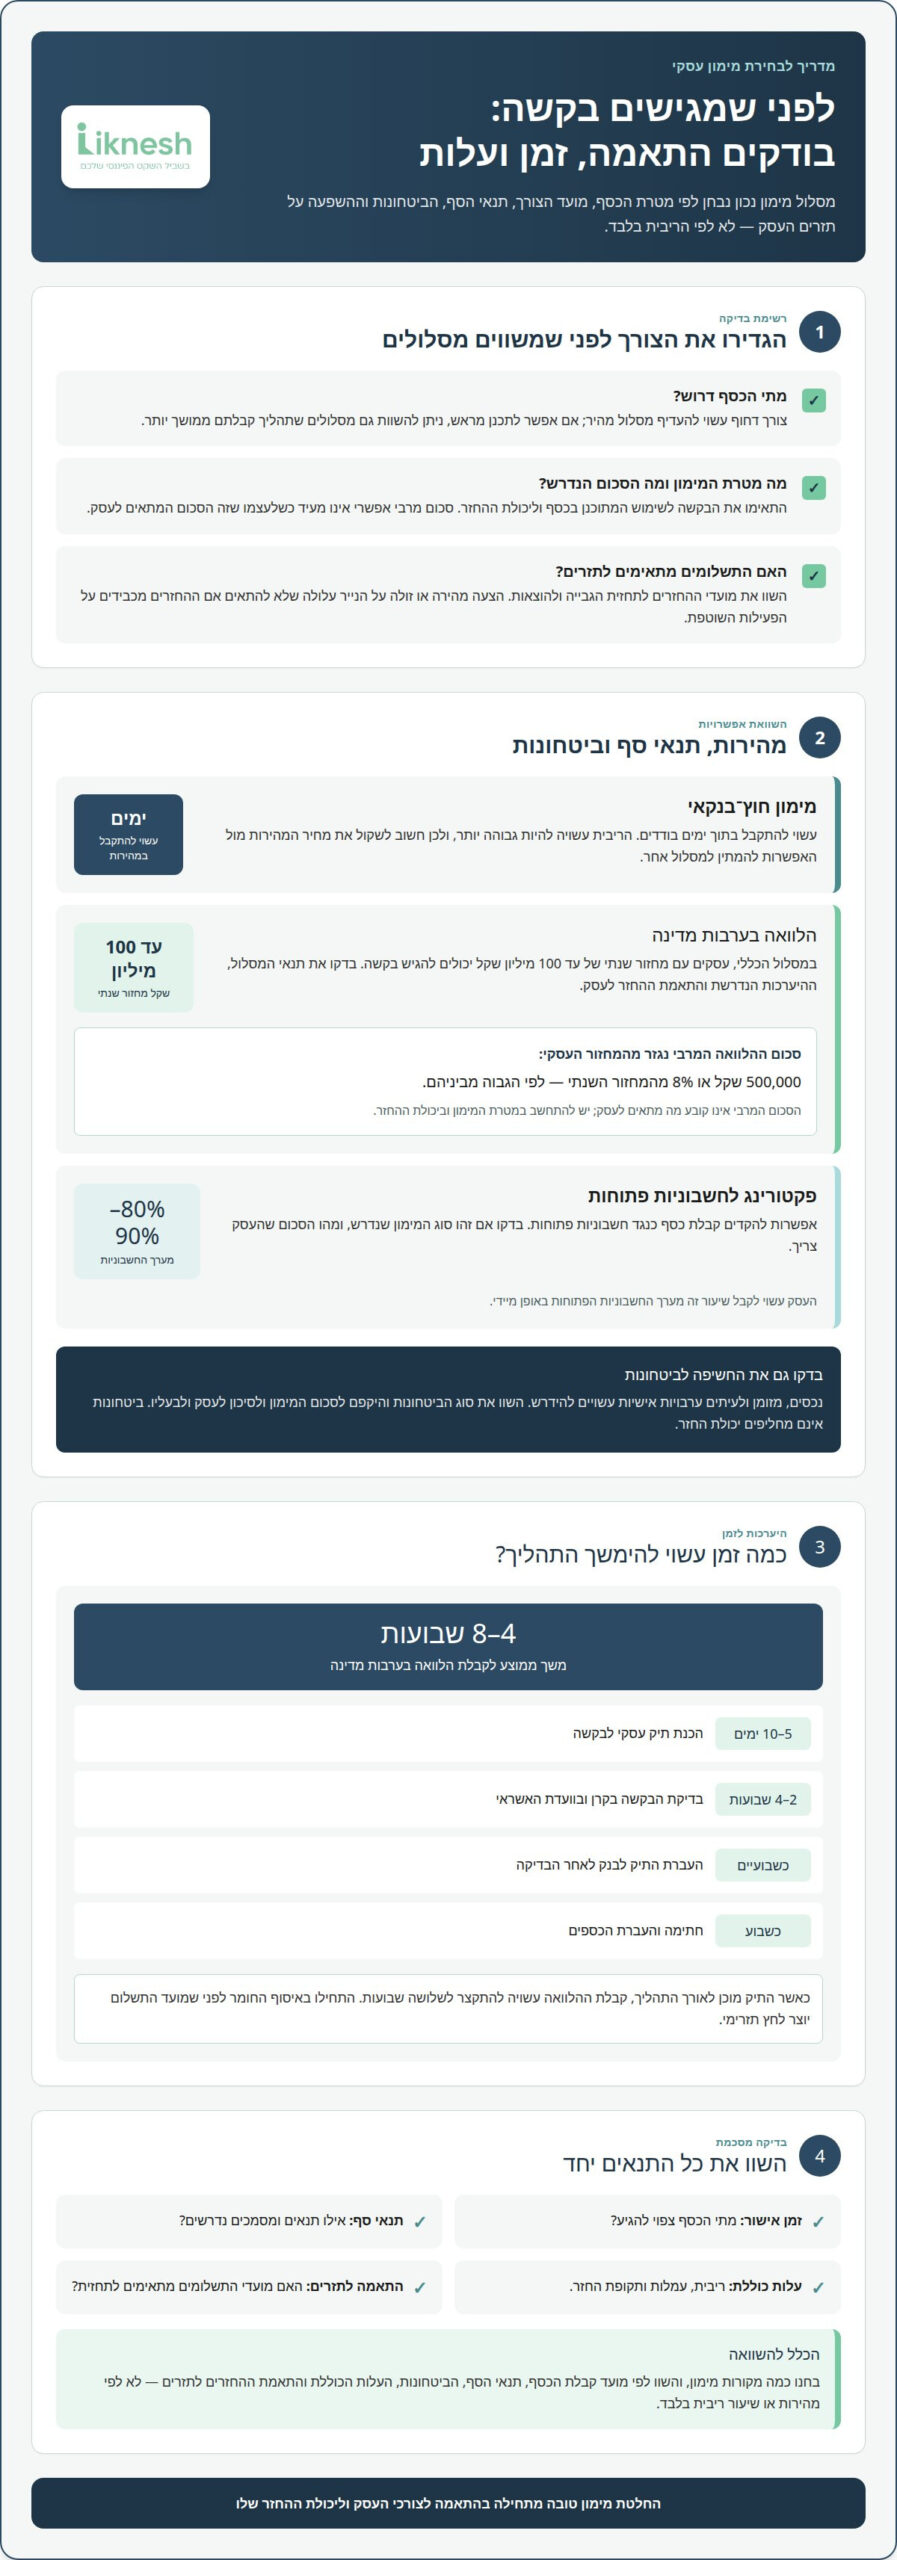
מסלול מימון מתאים לא נקבע לפי הריבית בלבד. לעסק שזקוק לכסף במהירות, משך הזמן עד לקבלתו עשוי להיות שיקול מרכזי; עסק שמתכנן מראש יכול להשוות גם מסלולים שתהליך קבלתם ממושך יותר. בחנו יחד את מועד הצורך בכסף, תנאי הסף, המסמכים והביטחונות. כך תפחיתו את הסיכון לבחור במסלול מהיר, אך יקר או לא מתאים למטרת המימון.
מימון חוץ־בנקאי עשוי להתקבל בתוך ימים בודדים, בעוד קבלת מימון עסקי מבנקים בישראל יכולה להימשך כמה שבועות. מהירות אינה מבטיחה עלות נמוכה יותר: הריבית במימון חוץ־בנקאי עשויה להיות גבוהה יותר. כשיש צורך דחוף, שקלו את המחיר של קבלת הכסף מוקדם מול האפשרות להמתין למסלול אחר. אם מועד התשלום גמיש, בדקו אם תהליך ארוך יותר מתאים לתכנון העסקי.
במסלול הכללי של הקרן בערבות מדינה, עסקים עם מחזור שנתי של עד 100 מיליון שקל יכולים להגיש בקשה. סכום ההלוואה המרבי נגזר מהמחזור העסקי: 500,000 שקל או 8% מהמחזור השנתי, לפי הגבוה מביניהם. הסכום המרבי אינו מעיד כשלעצמו על הסכום שיתאים לעסק. יש להתאים את הבקשה למטרת המימון וליכולת ההחזר, ולהביא בחשבון שהמסלול דורש הכנת תיק ובדיקת בקשה.
תהליך קבלת הלוואה בערבות מדינה בישראל נמשך בממוצע 4-8 שבועות. הכנת תיק עסקי לבקשה נמשכת 5-10 ימים, והקרן וועדת האשראי בודקות את הבקשה במשך 2-4 שבועות. לאחר הבדיקה, התיק מועבר לבנק בתוך כשבועיים, והחתימה והעברת הכספים נמשכות כשבוע. כאשר התיק מוכן לאורך התהליך, קבלת ההלוואה עשויה להתקצר לשלושה שבועות. לכן, התחילו את התהליך לפני שמועד התשלום הופך ללחץ תזרימי.
בדקו גם אילו ביטחונות נדרשים כנגד האשראי. בנק עשוי לדרוש נכסים או מזומן, ולעיתים גם ערבויות אישיות. לפני הבחירה, השוו את היקף הביטחונות וסוגם לסכום המימון, לתקופת ההחזר ולסיכון לעסק ולבעליו. מסלול נוח יותר מבחינת התהליך אינו בהכרח עדיף אם הוא חושף אתכם לסיכון שאינו מתאים ליכולת העסק.
כדי להשוות באופן מסודר, רשמו לכל אפשרות את זמן האישור, תנאי הסף, הביטחונות הנדרשים, העלות ומועדי ההחזרים. השוו בין כמה מקורות מימון לפני הגשת בקשה, והבחינו בין צורך שאפשר לתכנן מראש לבין צורך מיידי. כך תוכלו לבחור לפי מכלול התנאים, ולא לתת למהירות או לריבית לבדן להכריע.
אפשר לבחון גם פקטורינג כאשר לעסק יש חשבוניות פתוחות והוא מבקש להקדים קבלת כסף. בפקטורינג, עסק יכול לקבל 80-90% מערך החשבוניות הפתוחות באופן מיידי. זהו נתון שכדאי להשוות לצורך המימון עצמו: האם נדרש סכום כנגד חשבוניות, או פתרון שמותאם למטרה אחרת? התאימו את בחירת המסלול למועד שבו הכסף דרוש ולסכום שהעסק צריך, בלי להניח שכל אפשרות מהירה מספקת את אותו מענה. במסלול הכללי של הקרן בערבות מדינה, עסקים עם מחזור שנתי של עד 100 מיליון שקל יכולים להגיש בקשה. עצם האפשרות להגיש אינה קובעת אם זה המסלול המתאים לעסק, ולכן כדאי לבדוק את חלופת המימון לצד ההיערכות הנדרשת.
גם כשמימון חוץ-בנקאי עשוי להתקבל תוך ימים בודדים, הפער מול מסלול שדורש הכנת בקשה עשוי להיות חשוב להחלטה. תהליך קבלת הלוואה בערבות מדינה בישראל נמשך בממוצע 4-8 שבועות; הכנת תיק עסקי לבקשת הלוואה בערבות מדינה נמשכת 5-10 ימים, והקרן וועדת האשראי בודקות בקשת הלוואה בערבות מדינה במשך 2-4 שבועות. לכן, כדאי להתחיל באיסוף החומר כשהצורך מתגבש, ולבחון במקביל אם הקדמת כסף כנגד חשבוניות עונה על הצורך. השוואה כזאת מסייעת למקד את הבקשה, להיערך לזמן ההמתנה ולשקול את ההתאמה של כל מסלול לתזרים ולמטרת המימון.
גיוס הון ממשקיע לעומת נטילת חוב
כשעסק זקוק למימון, הבחירה אינה מסתכמת בריבית נמוכה או גבוהה. הלוואה יוצרת התחייבות להחזרים ולריבית, ואילו גיוס משקיע כרוך בוויתור על חלק מהבעלות. לכל מסלול מחיר מסוג אחר: בחוב, העלות משולמת לאורך זמן; בהשקעה, המשקיע מקבל חלק מההון העסקי. התחילו בהגדרת הצורך: האם הכסף מיועד להתרחבות שאמורה להגדיל הכנסות, או שיש אי־ודאות לגבי מועד החזר ההשקעה?
נניח שעסק שירותים קטן זקוק ל־200 אלף שקל לצורך הרחבה. הלוואה עשויה להתאים כאשר ההכנסות הצפויות מההרחבה יכולות לתמוך בהחזר קבוע, והבעלים מבקשים לשמור על מלוא הבעלות. אבל גם אם ההתרחבות צפויה להגדיל את הפעילות, יש לבחון מתי ההכנסות יגיעו מול מועד תחילת ההחזרים. פער בין תחילת התשלומים לבין כניסת ההכנסות עלול להכביד על התזרים.
גיוס ממשקיע עשוי להתאים כאשר העסק זקוק להון, אך אינו יכול לעמוד בהחזר קבוע בגלל קצב ההכנסות או רמת הסיכון. השקעות הון סיכון והשקעות אנג'ל אינן כרוכות בריבית קבועה, אך הן כרוכות בדילול מניות ובציפיות לתשואה. בחברות טכנולוגיה בשלבי צמיחה מוקדמים, משקיעים כאלה עשויים להיות אפיק רלוונטי. לצד סכום ההשקעה, חשוב להבין כמה בעלות מועברת למשקיע, כיצד ישפיע על קבלת ההחלטות ומהן ציפיותיו לעתיד.
כדי לראות את מחיר החוב במספרים, בדוגמה המחשתית, הלוואה של 800,000 ש״ח בריבית 11% עולה לעסק 88,000 ש״ח בשנה. לעומת זאת, הלוואה של 1.5 מיליון ש״ח המובטחת בנכס, בריבית מונחת של 6.5%, עולה 97,500 ש״ח בשנה. אלו דוגמאות להמחשת עלות הריבית, לא הצעות מימון. הן גם מראות למה אין להשוות שיעורי ריבית בלי להביא בחשבון את סכום האשראי, הביטחונות וההחזרים.
לפני הבחירה, הגדירו את מטרת הכסף ואת סדר העדיפויות: שמירה על הבעלות, הימנעות מהחזר קבוע או התאמת המימון לתזרים. לאחר מכן בחנו שלושה דברים:
- יכולת שירות החוב: האם ההכנסות הצפויות מאפשרות לעמוד בהחזרים לצד התחייבויות קיימות?
- מחיר ההון: מהי עלות הריבית והעמלות, ומהו משך ההתחייבות?
- מחיר השותפות: איזה חלק מהבעלות מועבר, ואיך משתנה השליטה העסקית?
עסק חדש יחסית עשוי לשקול קרנות מדינה או משקיעים כמסלולי מימון. עסק שרוצה לצמוח במהירות צריך לאזן בין הצורך בהון לשמירה על השליטה, ולבחון גם מימון באמצעות חוב. תוכנית עסקית שמבהירה את השימוש בכסף, את תחזית ההכנסות ואת הסיכונים מאפשרת להשוות בין חלופות על בסיס אחיד. אל תבחרו רק לפי סכום המימון: הביאו בחשבון גם את ההחזרים, הבעלות והגמישות שתישאר לעסק.
ככלל, חוב עשוי להתאים יותר כאשר העסק מסוגל לעמוד בהחזרים ושמירה על הבעלות חשובה לו; השקעה עשויה להתאים כשהעסק זקוק להון לצמיחה ומוכן לחלוק בבעלות. ההחלטה תלויה בתחזית ההכנסות, ברמת הסיכון ובמטרת הכסף. השוו בין העלות הכוללת של החוב לבין המחיר של דילול הבעלות, ובחרו במבנה שמשרת את התוכנית העסקית.
הבחנה בין מימון צמיחה, פער נזילות, חוב יקר ואשראי לא מותאם
לפני שבוחרים מימון, התאימו אותו לסיבה שבגללה העסק זקוק לכסף. מימון לצמיחה מיועד להשקעה שמרחיבה את הפעילות, למשל רכישת ציוד או כניסה לשוק חדש. פער נזילות נוצר כשהעסק צריך לשלם לפני שקיבל תקבולים. חוב יקר מכביד על הפעילות, ואשראי לא מותאם הוא מימון שהסכום או מועד הפירעון שלו אינם מתאימים לשימוש בכסף. אותה הלוואה לא בהכרח תפתור את כל המצבים.
במימון לצמיחה, קשרו בין ההוצאה לתועלת העסקית הצפויה. ברכישת ציוד, למשל, בדקו מה הציוד יאפשר לעשות, מתי יתחיל לתרום להכנסות והאם העסק יוכל לעמוד בתשלומים עד אז. בעסק שמפתח שירות חדש, הפרידו בין עלויות הפיתוח להוצאות השוטפות. כך בקשת המימון נשענת על תוכנית מוגדרת, ולא על סכום כללי המיועד ל״צמיחה״ בלי יעד ברור.
פער נזילות דורש לבחון את מועדי התשלומים והתקבולים. בעסקאות בין עסקים בישראל, תנאי תשלום של 60-120 יום נפוצים, ולכן חשבונית שאושרה אינה בהכרח כסף זמין לפעילות. לדוגמה, חשבונית בסך 100,000 שקל המיועדת לתשלום בתוך 90 יום יכולה להימכר בפקטורינג תמורת 90,000 שקל מיידיים ועמלה של 2,500-3,000 שקל. האפשרות מספקת נזילות מוקדמת, אך צריך להשוות את התקבול המיידי לעלות ולמועד הגבייה הצפוי.
כשהחוב הקיים מכביד, הפרידו בין מקור הנטל לבין דרך הטיפול בו. בדקו אילו התחייבויות נלקחו למימון פעילות מתמשכת ואילו נועדו להוצאה חד־פעמית שכבר הסתיימה. אם אשראי קצר מממן השקעה שמחזירה את עצמה לאורך זמן, לוח התשלומים עלול להקדים את התועלת. ארגון מחדש של חוב דורש הכנת תיק ומשא ומתן ועשוי להימשך שבועות עד חודשים. תכנון מוקדם מאפשר לבחון יותר חלופות.
אפשר למיין את הצורך באמצעות כמה שאלות ממוקדות:
- צמיחה: איזו השקעה מוגדרת תמומן, ומה התועלת העסקית הצפויה ממנה?
- נזילות: האם הכסף דרוש עד לתשלום חשבונית, או שיש פער מתמשך בפעילות?
- חוב יקר: האם ההתחייבות מממנת צורך קיים, או ממשיכה להכביד לאחר שהצורך הסתיים?
- התאמת אשראי: האם מועדי התשלומים מתיישבים עם הזמן שבו ההשקעה צפויה להניב הכנסות?
התשובות מחדדות איזה סוג מימון כדאי לבחון. חשבונית שממתינה לתשלום עשויה להצדיק פתרון לטווח קצר; השקעה שמבשילה בהדרגה דורשת תכנון שמתחשב בזמן. אם החוב ממשיך להכביד, בדקו את מבנה ההתחייבויות לפני הוספת אשראי. התאמת המימון למטרה מפחיתה את הסיכון לשלם על כסף שאינו פותר את הבעיה הנכונה.
בעת הכנת בקשה, כדאי לתרגם את הצורך לסעיף ברור בתוכנית העסקית, ולא להסתפק בתיאור כללי של מחסור בכסף. תוכנית עסקית לבקשת מימון צריכה לציין את מטרת ההלוואה, כגון הון חוזר, צמיחה, פיתוח או השקעה חדשה. סכום המימון המתאים צריך להתבסס על תוכנית המפרטת את עלויות ההתרחבות בפועל. הפירוט מאפשר לקשור בין השימוש בכסף להוצאה הצפויה ולבדוק אם הבקשה מכסה צורך מוגדר. אם העלויות משתנות במהלך ההיערכות, עדכנו את התוכנית ואת סכום הבקשה במקום להסתמך על אומדן שאינו משקף את ההתרחבות בפועל.
אפשר לבחון את פער הנזילות גם באמצעות מחזור המזומן, תוך הפרדה בין זמן שהמלאי נמצא בעסק, זמן ההמתנה לתשלום מהלקוחות והאשראי שמתקבל מספקים. בדוגמה המחשתית לחברת מסחר בישראל, מחזור המזומן הוא 90 ימים כאשר ימי המלאי הם 60, ימי האשראי ללקוחות 75 וימי האשראי מספקים 45. הנתונים האלה מסייעים לראות כיצד הצטברות של מלאי והמתנה לתקבולים עשויות להשאיר כסף קשור בפעילות, בעוד תשלומים לספקים מגיעים במועד אחר. בחינה מסודרת של המרכיבים עוזרת לזהות אם המימון נועד לגשר על מחזור הפעילות, לתמוך בהתרחבות או לתת מענה לצורך אחר, ובהתאם לכך להגדיר את מטרתו ואת סכומו.
השוואת הצעות מגופי מימון
השוואה מועילה מתחילה בהצעות לאותו סכום ולאותה תקופה. כך אפשר להבחין בין מחיר האשראי לבין הבדלים בלוח התשלומים, בעמלות ובביטחונות. בדוגמאות להלוואות עסקיות בישראל, הריבית השנתית המונחת היא 8.5% לאשראי בנקאי לא מובטח ו־11% לאשראי חוץ־בנקאי. אלה נתונים להשוואה בין דוגמאות, לא שיעור אחיד לכל עסק או הצעה.
בדקו כמה כסף ייכנס לחשבון לאחר ניכוי עמלות, מה תהיה הריבית ומה גובה התשלומים לאורך התקופה. ריבית קבועה מסייעת לתכנן את ההוצאה; ריבית משתנה עשויה להשתנות במהלך ההחזר. חשוב להבין מתי ואיך הריבית מתעדכנת ומה יהיה גובה התשלום בכל שלב. אם ההצעות נבדלות במשך תקופת ההחזר, השוו גם את העלות המצטברת ולא רק את שיעור הריבית בתחילת התקופה.
לצורך המחשה, הלוואה בנקאית לא מובטחת של 1.5 מיליון ש״ח בריבית שנתית מונחת של 8.5% עולה 127,500 ש״ח בשנה. בהצעת אשראי חוץ־בנקאי באותו סכום ובריבית שנתית מונחת של 11%, העלות היא 165,000 ש״ח בשנה. הפער בדוגמאות האלה אינו תחליף להצעה אישית, ואינו כולל בהכרח כל רכיב בעלות. בדקו גם עמלות ותנאים שעשויים להשפיע על הסכום שתשלמו בפועל.
בפקטורינג, עמלה של 1%-3% מהחשבונית עשויה להיראות מתונה, אך משך המימון משנה את התמונה. העלות השנתית המקבילה עשויה להיות 12%-25%. השוו את הסכום שמתקבל מיד, גובה העמלה והזמן עד שהחשבונית הייתה נפרעת בדרך הרגילה. כך תבדקו אם הקדמת התקבול מצדיקה את עלותה לצורך התזרימי המסוים.
הניחו את הפרטים בטבלה אחת לפני החלטה:
| אפשרות מימון | נתון בדוגמה | מה להשוות |
|---|---|---|
| הלוואה בנקאית לא מובטחת | ריבית שנתית מונחת של 8.5% | עמלות, תקופה וסך התשלומים |
| אשראי חוץ־בנקאי | ריבית שנתית מונחת של 11% | עלות כוללת, ביטחונות ומועדי החזר |
| פקטורינג | עמלה של 1%-3% מהחשבונית | תקופת המימון והעלות השנתית המקבילה |
בחנו יותר מגורם מימון אחד, ורשמו בכל הצעה את הסכום נטו, הריבית, העמלות, תקופת ההחזר ותנאי הפירעון. קרנות מדינה בערבות ממשלתית מציעות ריביות אטרקטיביות יותר בעיקר לעסקים קטנים ובינוניים, אך חשוב לשקלל גם את תנאי המסלול וזמן הטיפול. בחרו לפי העלות הכוללת והתאמת ההחזרים לתזרים, ולא לפי כותרת של ריבית בלבד. אם תרצו לעבור על החלופות ולגבש כיוון שמתאים לעסק, פנו ל־Liknesh לבחינת אפשרויות המימון.
בדוגמאות להשוואה, הריבית השנתית המונחת היא 8.5% להלוואה בנקאית לא מובטחת ו־11% לאשראי חוץ־בנקאי; אלה אינם שיעורים אחידים לכל עסק או הצעה. בפקטורינג העמלה עשויה להיות 1%-3% מהחשבונית, והעלות השנתית המקבילה עשויה להגיע ל־12%-25%; יש לבדוק גם עמלות נוספות, תקופה ועלות כוללת.
Liknesh: ליווי עסקי אסטרטגי
Liknesh מעניקה ליווי עסקי אסטרטגי לעסקים המתלבטים בין מימון לצמיחה, פתרון לפער נזילות או שינוי במבנה החוב. במסגרת הליווי אפשר למפות את צורכי העסק, לבחון את השפעת ההחזרים על תזרים המזומנים ולקשר בין מטרת המימון לתוכנית העסקית. כך מתקבלת תמונה מסודרת לפני בחירת מסלול או השוואת הצעות.
ליווי עשוי להתאים כאשר כמה התחייבויות מקשות להבין את עלות האשראי הכוללת, או כשצריך להחליט בין הרחבת הפעילות לטיפול בחוב קיים. התהליך מסייע לארגן את השיקולים, לזהות פערים בתכנון ולהתמקד בצעדים עסקיים ברורים, בלי להחליף את בדיקת תנאי המימון עצמם.
אם אתם רוצים לבחון באופן מסודר את צורכי המימון ואת הכיוון העסקי, פנו ל־Liknesh לפגישת ייעוץ חינם בנושא ליווי עסקי אסטרטגי.
הפכו את החלטת המימון לצעד עסקי מתוכנן
בחירת מימון היא חלק מתכנון הדרך שבה העסק יגדל, יתמודד עם התחייבויות וישמור על גמישות. חיסכון בעלויות מימון עסקיות מתחיל בחיבור בין ההחלטה הפיננסית לתוכנית העסקית, כדי שהמימון יתמוך ביעדים ולא יכתיב אותם. כשיש כמה חלופות או כשהתחייבויות קיימות מקשות לראות את התמונה, ליווי עסקי אסטרטגי יכול לסייע בארגון השיקולים ובהגדרת הצעד הבא.
Liknesh מציעה גם תכנון פיננסי וכלכלת המשפחה, ייעוץ וליווי משכנתאות וייעוץ השקעות נדל"ן בישראל. השירותים נותנים מענה לצרכים פיננסיים נוספים לצד הליווי העסקי, כשגם החלטות בעסק משתלבות בתמונה הכלכלית הרחבה.
אם הגיע הזמן לבחון את אפשרויות המימון ולגבש כיוון שמתאים לעסק, פנו ל-Liknesh לבחינת אפשרויות המימון. צעד ברור אחד יכול לעזור לכם להתקדם עם יותר סדר וביטחון.
שאלות נפוצות על עלויות מימון עסקיות
איך תנודות ריבית משפיעות על עלויות המימון של חברה?
תנודות בריבית עשויות לשנות את ההוצאה על אשראי בריבית משתנה, בהתאם לתנאי ההלוואה ולעיתוי עדכון הריבית. כשהעלות עולה, נשאר פחות כסף לרכישות, לשכר או להשקעה בפעילות. חיסכון בעלויות מימון עסקיות מתחיל בהבנת החשיפה של העסק לשינויים האלה ובבחינת השפעתם על תכנון ההוצאות. כך אפשר להשוות את ההתחייבויות לצרכים התפעוליים ולשמור על גמישות בקבלת החלטות.
האם יש הבדל בעלויות מימון בין ענפים שונים?
כן. צרכי המימון ומאפייני הפעילות משתנים בין ענפים, ולכן גם פרופיל האשראי עשוי להיות שונה. עסק עם מלאי גדול או תקופות גבייה ארוכות עשוי להזדקק להון חוזר לאורך זמן, בעוד עסק המבוסס על שירותים עשוי לממן בעיקר שכר והתרחבות. גם עונתיות, יציבות ההכנסות וסוג הנכסים הזמינים לביטחונות משפיעים על בחינת הבקשה ועל התנאים המוצעים.
כיצד עלויות מימון משפיעות על החלטות השקעה בחברה?
עלויות המימון משפיעות על השאלה אם השקעה צפויה לתרום לעסק יותר מכפי שתעלה. לפני רכישת ציוד חדש, למשל, כללו בתחזית את הוצאות המימון, עלויות ההפעלה והזמן שיידרש עד שהציוד יגדיל הכנסות או יחסוך הוצאות. אם התשלומים דוחקים השקעות חיוניות אחרות, אפשר לבחון פריסה אחרת, רכישה הדרגתית או דחייה של חלק מהתוכנית.
כמה חשיבות יש לליווי אסטרטגי בניהול עלויות מימון?
ליווי אסטרטגי מסייע לחבר בין בחירת המימון ליעדי העסק, לתוכניות הצמיחה ולהשפעה על הפעילות השוטפת. הוא שימושי במיוחד כשיש כמה חלופות, חובות קיימים או צורך להחליט בין השקעה להקטנת התחייבויות. חיסכון בעלויות מימון עסקיות דורש גם סדרי עדיפויות ברורים, וליווי עסקי אסטרטגי יכול לסייע בארגון הנתונים ובבחינת תרחישים. ההחלטה הסופית נשארת בידי הנהלת העסק.
מה זה עלויות מימון?
עלויות מימון הן ההוצאות הנלוות להשגת כסף לפעילות העסק. הן עשויות לכלול ריבית ועמלות, לצד הוצאות נוספות המפורטות בתנאי המימון. כדי להבין את השפעתן על העסק, בחנו לא רק את שיעור הריבית, אלא גם את הסכום שיתקבל בפועל, את מועדי התשלומים ואת ההשפעה על הכסף הזמין לפעילות. כך אפשר להעריך את מחיר השימוש באשראי ביחס למטרתו.


