
כדי שהסכם ממון יקבל תוקף משפטי בישראל, יש לאשרו בדרך המתאימה למועד עריכתו. הסכם שנחתם לאחר הנישואין טעון אישור של בית המשפט לענייני משפחה או של בית דין דתי. הסכם שנחתם לפני הנישואין יכול לקבל אימות אצל נוטריון, כאשר בני הזוג מתכוונים להינשא. ייעוץ פיננסי להסכם ממון מסייע למפות נכסים, זכויות וחובות ולגבש תמונה כלכלית ברורה, אך אינו מחליף את האישור המשפטי.
ההחלטה להסדיר מראש את ענייני הרכוש אינה מעידה על חוסר אמון. היא עוזרת לשני הצדדים להבין מה כבר שייך לכל אחד, מה עשוי להצטבר יחד ואילו הסכמות חשובות להם להמשך הדרך. כדי לתת להסכם תוקף, הגורם המאשר מוודא שבני הזוג מבינים את משמעותו וחתמו עליו מרצונם החופשי.
במאמר תכירו את ברירת המחדל בחוק יחסי ממון, את סוגי הנכסים והזכויות שאפשר להסדיר ואת ההבדל בין הסכם שנחתם לפני הנישואין להסכם שנערך אחריהם. נציג גם מה כדאי להכין לקראת התהליך, כיצד תמונה פיננסית מסודרת עוזרת לגבש הסכמות ברורות, ואיך מתקדמים מהבנת המצב הכלכלי ועד לאישור ההסכם.
נקודות מפתח
- הכירו את ברירת המחדל לחלוקת רכוש בין בני זוג נשואים, והבינו מתי הסכם ממון מאפשר לקבוע הסדר אחר.
- מפו מראש נכסים, מתנות, ירושות וזכויות כלכליות שחשוב להסדיר בהסכם.
- הפרידו בין הסכמות הנוגעות לרכוש לבין זכויות ילדים, שאינן נקבעות מראש באותו אופן.
- התייחסו במפורש לחובות, לנכסים עתידיים ולרכוש עסקי כדי לצמצם אי־בהירות במקרה של פרידה.
- התאימו את דרך אישור ההסכם למועד שבו הוא נחתם, כדי להשלים את התהליך המשפטי הנדרש.
ברירת המחדל לפי חוק יחסי ממון
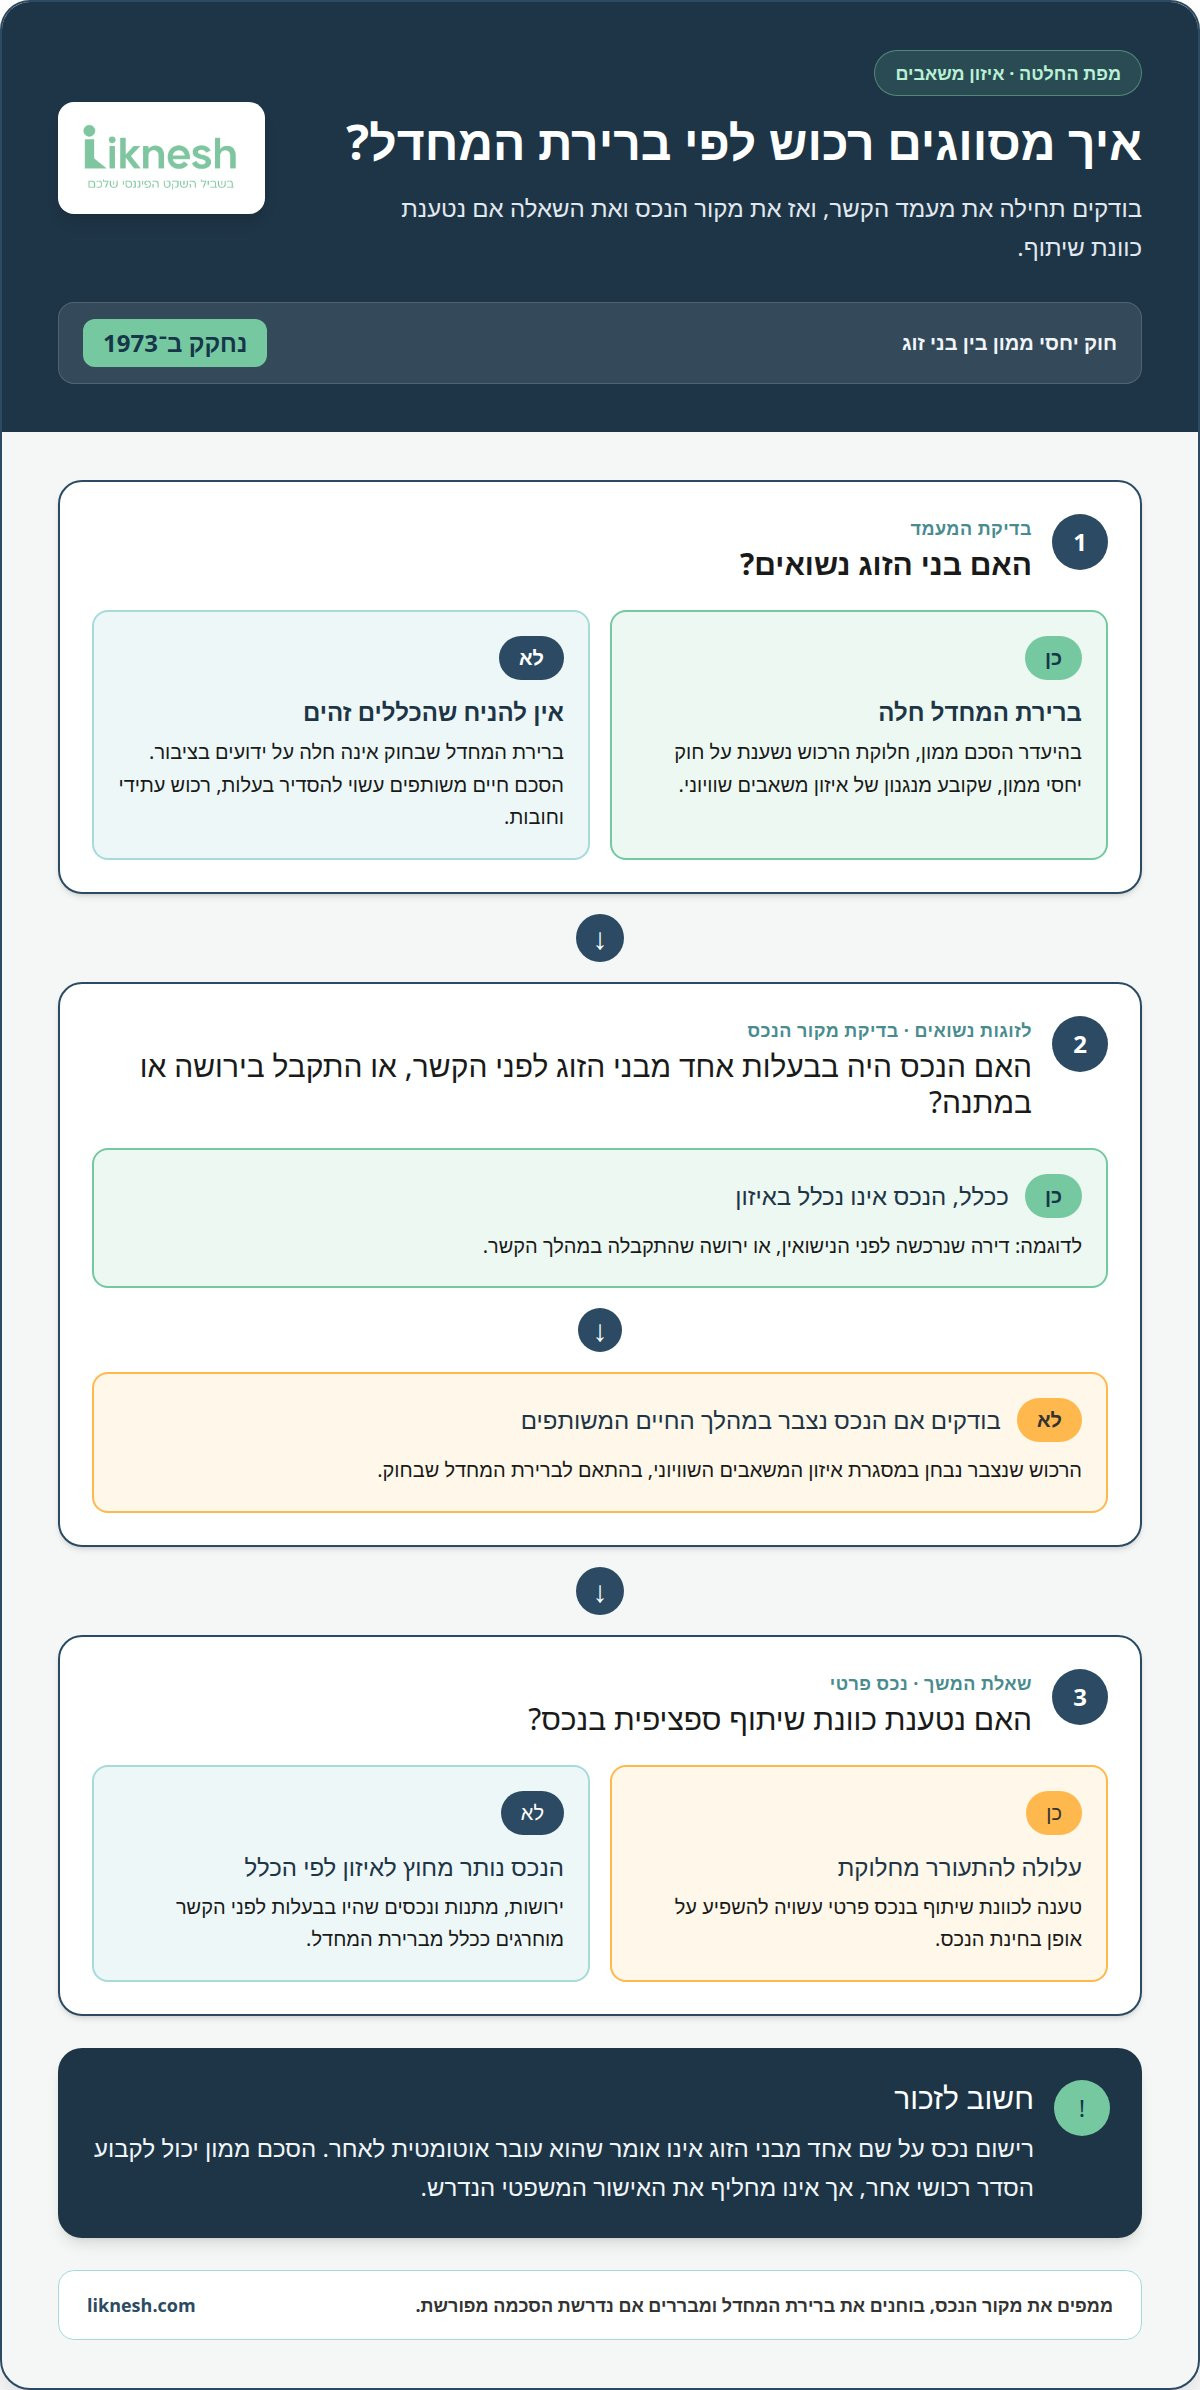
בהיעדר הסכם ממון, חלוקת הרכוש בין בני זוג נשואים בישראל נשענת על חוק יחסי ממון בין בני זוג, שנחקק בשנת 1973. החוק קובע מנגנון של איזון משאבים, שבמסגרתו החלוקה היא שוויונית. המשמעות אינה שכל נכס הרשום על שם אחד מבני הזוג עובר אוטומטית לאחר. חשוב להבחין בין נכסים הנכללים באיזון לבין נכסים שמוחרגים ממנו לפי ברירת המחדל.
ככלל, ירושות, מתנות ונכסים שהיו בבעלות אחד מבני הזוג לפני הקשר אינם נכללים באיזון המשאבים. לדוגמה, דירה שנרכשה לפני הנישואין או ירושה שהתקבלה במהלך הקשר עשויות להישאר מחוץ לחלוקה. עם זאת, עלולה להתעורר מחלוקת אם נטענת כוונת שיתוף ספציפית בנכס פרטי. לכן כדאי לזהות נכסים כאלה מראש ולדון באופן שבו בני הזוג רוצים להתייחס אליהם.
אפשר להתחיל את המיפוי בשלוש קבוצות: רכוש שהיה בבעלות כל אחד לפני הנישואין, רכוש שהתקבל בירושה או במתנה, ורכוש שנצבר במהלך החיים המשותפים. רישום מסודר של כל נכס, מקורו והבעלות בו מספק בסיס לשיחה ברורה. למשל, אם לאחד מבני הזוג יש דירה מלפני הנישואין, כדאי לדון מראש באופן הטיפול בשינויים בערכה ובהכנסות הקשורות אליה.
חשוב להבחין בין בני זוג נשואים לידועים בציבור כבר בתחילת התהליך. ברירת המחדל שבחוק יחסי ממון מיועדת לבני זוג נשואים ואינה חלה על ידועים בציבור. זוג שאינו נשוי אינו צריך להניח שהכללים זהים, אלא לברר אילו הסכמות מתאימות למעמדו ולרכושו. הסכם חיים משותפים עשוי להסדיר בעלות, רכוש עתידי וחובות.
לפני ניסוח ההסכם, בני הזוג יכולים להכין רשימה משותפת של נכסים, זכויות וחובות ולציין אילו פריטים הם מבקשים להשאיר נפרדים. לאחר מכן אפשר לבחון היכן ברירת המחדל מתאימה להם והיכן נדרשת הסכמה מפורשת אחרת. ייעוץ פיננסי להסכם ממון מסייע לארגן את התמונה הכלכלית, אך אינו מחליף עריכה ואישור משפטיים.
חשוב להפריד בין שתי שאלות: מה קובע החוק בהיעדר הסכם, ומה בני הזוג רוצים לקבוע בעצמם. הסכם ממון מאפשר להתאים את חלוקת הרכוש להסכמותיהם, אך כדי לקבל תוקף משפטי יש להביאו לאישור או לאימות בדרך המתאימה למועד חתימתו. כך מיפוי הרכוש והבנת ברירת המחדל נעשים צעדים מעשיים בדרך להסדרה ברורה.
בפועל, ברירת המחדל מספקת נקודת מוצא משותפת לבני זוג נשואים: בהיעדר הסכם ממון, חוק יחסי ממון בין בני זוג חל על חלוקת הרכוש בישראל, והחלוקה הקבועה בו שוויונית. החוק מתואר גם כחוק החל על כלל האוכלוסייה, אך ההסדר הזה אינו חל על ידועים בציבור. לכן חשוב שלא להניח שמעמד זוגי אחר מוביל לאותה תוצאה, ולבחון את המצב ואת ההסכמות שבני הזוג רוצים לקבוע. הסכם ממון מאפשר לקבוע חלוקת רכוש מותאמת אישית במקום להסתמך רק על ברירת המחדל. כך אפשר להפוך ציפיות כלליות להסכמות מפורשות ולברר מראש אם ההסדר המקובל מתאים לבני הזוג או שהם מעדיפים חלוקה אחרת.
בבחינת נכסים פרטיים, כדאי להבחין בין עצם קיומו של נכס מלפני הקשר, ירושה או מתנה, לבין טענה לכוונת שיתוף ספציפית בו. לפי המידע, נכסים אלה אינם נכללים באיזון המשאבים, אלא אם הוכחה כוונת שיתוף ספציפית בנכסים פרטיים. בירור מוקדם של ציפיות הצדדים עשוי לעזור להם להחליט אם להשאיר את ברירת המחדל על כנה או לקבוע הסדר מפורש אחר. אין הכרח שכל זוג יבחר באותה חלוקה: האפשרות להסכים על חלוקה מותאמת אישית מאפשרת לבני הזוג לתת מענה להעדפותיהם ולרכושם, תוך הבחנה ברורה בין הדין החל בהיעדר הסכם לבין ההסדר שהם מבקשים לקבוע ביניהם.
הגנה על זכויות ילדים מנישואים קודמים ושותפים עסקיים
כשלאחד מבני הזוג יש ילדים מנישואים קודמים, הסכם ממון יכול להבהיר כיצד בני הזוג מתכוונים לנהל רכוש, חובות ונכסים משפחתיים. למשל, אפשר להגדיר שנכס מסוים שייך לאחד מבני הזוג ולתעד כיצד יטופלו הכנסות ממנו במהלך החיים המשותפים. כך ההסכם מתייחס למציאות הכלכלית של המשפחה בלי להניח שכל רכוש עתידי הוא משותף.
חשוב להבחין בין הסדרת רכוש בני הזוג לבין קביעת זכויות הילדים. הילדים אינם צד להסכם הממון, ולכן ההסכם אינו יכול לבטל את זכויותיהם. בפרט, הסכמה שנקבעה מראש לגבי משמורת או מזונות של ילדים שטרם נולדו אינה מחייבת. אם תנאי בהסכם פוגע בזכויות ילדים משותפים, בית המשפט או בית הדין הדתי עלולים שלא לאשר אותו.
במשפחה משולבת, התחילו ברישום ברור של הנכסים וההתחייבויות הקיימים. ציינו אילו הוצאות קשורות לילדים מנישואים קודמים, מי נושא בהן כיום ואילו נכסים מיועדים למשק הבית המשותף. לאחר מכן הפרידו בין ההסכמות הכלכליות של בני הזוג לבין החלטות הנוגעות לטובת הילדים. כך מצמצמים את הסיכון לניסוח גורף שאינו מבחין בין רכוש לצרכים אישיים.
- תעדו נכסים שהיו בבעלות אחד מבני הזוג לפני הקשר.
- הגדירו כיצד יירשמו הכנסות מנכס או מעסק בבעלות פרטית.
- הבחינו בין הוצאות משק הבית לבין הוצאות הקשורות לילדים.
- נסחו הסכמות רכושיות בלי לקבוע מראש זכויות של ילדים שטרם נולדו.
גם עסק משפחתי דורש תשומת לב. נניח שאחד מבני הזוג מחזיק מניות בחברה, בעוד שותפים נוספים מנהלים אותה. הסכם ממון בין בני הזוג יכול להתייחס לאופן שבו הם רואים את ההחזקה ואת שוויה במסגרת חלוקת הרכוש ביניהם. הוא אינו מחליף את ההסכמות עם בעלי המניות האחרים ואינו קובע זכויות או חובות עבורם.
כדי למנוע ערבוב בין כספי העסק לכספים האישיים, הכינו תיאור של מבנה העסק: מי הבעלים, אילו נכסים רשומים על שמו ומה מפריד בין כספי החברה לכספים האישיים. אם העסק מניב הכנסה למשק הבית, ציינו כיצד בני הזוג משתמשים בה. התייחסו בנפרד גם לחובות הקשורים לעסק ולהתחייבויות המשפחתיות. תיעוד כזה מסייע להגדיר את הנושא בהסכם באופן ממוקד.
לפני החתימה, עברו על כל סעיף הנוגע לילדים, לעסק או לשותפים ושאלו אם הוא מסדיר רק את היחסים בין בני הזוג. אם סעיף מבקש לקבוע זכויות לילדים או לאנשים שלא חתמו על ההסכם, הבחינו בין כוונת בני הזוג לבין התוקף המשפטי כלפיהם. הסכם מדויק מתאר את הנכסים וההסכמות, אך משאיר את זכויותיהם של אחרים מחוץ להסדר שבין בני הזוג.
הגנה על נכסים, זכויות פנסיוניות וחובות
רשימת נכסים להסכם ממון צריכה לכלול יותר מדירות ומחשבונות בנק. כדאי למפות גם זכויות פנסיוניות, חסכונות, החזקות בעסק, מתנות, ירושות והתחייבויות. לכל פריט רשמו על שם מי הוא מוחזק, מתי נצבר ומה מקורו. כך אפשר להבחין בין רכוש אישי, רכוש שנוצר יחד וחובות של אחד מבני הזוג.
זכויות פנסיוניות עשויות להיות חלק מהתמונה הכלכלית, גם אם אינן כסף זמין בחשבון. אספו את המידע על הזכויות הקיימות אצל כל אחד מבני הזוג והחליטו אילו סוגיות תרצו להסדיר בהסכם. למשל, אפשר לדון בהפרשות שנצברו לפני הקשר לעומת אלה שנצברו בתקופת החיים המשותפים. ניסוח ברור מתייחס לזכות עצמה, ולא רק לשם הקרן או המוצר.
כדאי להבחין בין זכות שנצברה לפני הקשר, זכות שנצברה במהלכו וזכות שעשויה להצטבר בעתיד. לכל מצב עשויה להתאים הסכמה אחרת. הכינו מסמכים עדכניים שמציגים את פרטי הזכויות ושמרו אותם לצד רשימת הנכסים. כשהנתונים מסודרים, בני הזוג יכולים לזהות אילו נקודות דורשות הסכמה מפורשת.
גם חובות צריך למפות בנפרד. רשמו הלוואות, התחייבויות הקשורות לעסק וחובות שנוצרו עבור משק הבית. ציינו מי נטל כל התחייבות, מה הייתה מטרתה והאם שני בני הזוג נהנים ממנה. לדוגמה, הלוואה ששימשה לרכישת ציוד עסקי אינה בהכרח זהה להתחייבות שנלקחה עבור הוצאות הבית. הסכם יכול להגדיר כיצד בני הזוג מבקשים להתייחס לחובות ביניהם.
- רכזו מסמכים על נכסים, זכויות פנסיוניות והתחייבויות.
- תעדו מועד צבירה, מקור ובעלות לכל פריט.
- הפרידו בין חוב אישי, חוב עסקי והוצאה משפחתית.
- הגדירו אילו זכויות קיימות ועתידיות תרצו להסדיר.
דוגמה ממחישה את חשיבות התיעוד: אדם שקיבל תמורה נטו של 3.5 מיליון ₪ ממכירת חלקו בחברה והפקיד אותה בחשבונו הפרטי צריך להציג את מקור הכסף ואת אופן החזקתו. הפרטים האלה מאפשרים לבני הזוג לדון במעמד הכספים, במקום להשאיר את מקורם עמום. הסכמות על כספים כאלה כדאי לנסח במפורש.
במעבר מרשימה להסכם, בדקו שכל נכס או התחייבות מקבלים מענה ברור: מה כלול, מה נשאר נפרד וכיצד יתייחסו לשינוי עתידי. אם סעיף עוסק בזכויות פנסיוניות, ודאו שהוא מבחין בין זכויות קיימות לצבירה עתידית. אם הוא עוסק בחובות, ודאו שהניסוח מזהה את סוג ההתחייבות ואת היחסים בין בני הזוג לגביה. סדר כזה עוזר להפוך תמונה פיננסית מורכבת להסכמות מוגדרות.
הגנה על רכוש ונכסים אישיים
הסכם ממון יכול לקבוע כיצד יטופלו נכסים אישיים במקרה של פרידה, אך ניסוח כללי עלול להשאיר שאלות פתוחות. במקום לכתוב רק ש״הדירה נשארת של בעליה״, הגדירו לאיזו דירה הכוונה, מי הבעלים ומה ייחשב חלק ממנה. התייחסו גם לשיפוץ, להשבחה ולהכנסות מהנכס. ככל שההסכמה מתארת מצבים ממשיים, קל יותר להבין מה בני הזוג ביקשו לקבוע.
חשבו על דירה שהייתה בבעלות אחד מבני הזוג לפני הקשר, ושניהם משקיעים בשיפוץ שלה. כדאי לברר מראש כיצד יתועדו ההוצאות, מי מימן אותן ומה משמעותן לפי ההסכמה ביניהם. אם אחד הצדדים משלם משכנתא או מממן שדרוגים, ההסכם יכול להבהיר כיצד בני הזוג רוצים להתייחס לתשלומים האלה. כך ההסכם אינו מסתפק בהגדרת הבעלות המקורית, אלא מתייחס גם למה שקורה בהמשך.
נכס אישי עשוי להניב הכנסה או להשתנות בערכו. לכן כדאי להבחין בין הנכס עצמו, ההכנסה שהוא מפיק וההשבחה שלו. לדוגמה, אם דירה מושכרת, קבעו כיצד תטופל ההכנסה: האם תישאר נפרדת, תשמש להוצאות משותפות או תחולק בדרך אחרת. אם הנכס עובר שיפוץ, תעדו מי מממן אותו ומה הוסכם לגבי ההשקעה.
גם הפרדה פיננסית מחייבת התנהלות עקבית. אם הסכמתם שנכס או סכום מסוים יישארו אישיים, תעדו את מקורם ואת ההחלטות הנוגעות להם. למשל, שמרו מסמכים על רכישה, מתנה או ירושה, והפרידו בין העברות הקשורות לנכס לבין הוצאות משותפות. תיעוד אינו מחליף ניסוח של הסכם, אך הוא עוזר לעקוב אחר ההסכמות ולזהות שינויים שדורשים התייחסות.
- תנו לכל נכס זיהוי ברור, כגון כתובת או תיאור בעלות.
- הפרידו בין הנכס לבין הכנסה, שיפוץ והשבחה.
- תעדו השקעות של כל אחד מבני הזוג בנכס אישי.
- קבעו כיצד יתייחסו להסכמות אם השימוש בנכס משתנה.
ירושה או מתנה עשויות להתקבל במהלך החיים המשותפים, ולכן אפשר לקבוע מראש הוראות מפורשות לגביהן. ציינו כיצד תזוהה המתנה או הירושה, מה יקרה אם הכסף יושקע בנכס אחר וכיצד יתועדו העברות בין חשבונות. לדוגמה, אם כסף שהתקבל בירושה משמש לרכישת נכס, ההסכם יכול להבהיר את מקור הכסף ואת אופן הסדרת הבעלות בנכס החדש.
לפני החתימה, עברו על כל נכס אישי ושאלו: מהו הנכס, מה מקורו, כיצד צפויים להשתמש בו, ואילו השקעות משותפות עשויות להתבצע בו? מענה נפרד לכל שאלה מצמצם את הסיכון לניסוח עמום. אם בהמשך תרצו לשנות את ההסכמות, שינוי או ביטול בהסכמה הדדית כפופים לאישור ערכאה מוסמכת. לכן כדאי להגדיר מראש גם באילו נסיבות תרצו לדון מחדש בהסדר.
הסכם מפורט עשוי לצמצם מחלוקות עתידיות באמצעות קביעת כללי חלוקה מראש. הוא חשוב במיוחד כשיש נכס נדל״ן, עסק פרטי או ירושה משמעותית. אין צורך לנסות לצפות כל תרחיש אפשרי. חשוב להסכים על העקרונות ולנסח אותם כך שיבהירו כיצד בני הזוג מבקשים להתייחס לרכוש האישי.
היקף הרכוש והנכסים שאפשר להסדיר בהסכם
הסכם ממון יכול להתייחס לנכסים קיימים ועתידיים, ולא רק לדירה או לחשבון בנק. אפשר לקבוע בו הוראות לגבי עסק, זכויות כלכליות, מתנות, ירושות, חובות ורכוש משותף במקרה של פרידה. כדי להפוך את ההסכמות למעשיות, פרטו כל נכס וציינו כיצד תרצו להתייחס אליו.
התחילו במיפוי הרכוש לפי קטגוריות: דירות ונכסי נדל״ן אחרים, חשבונות וחסכונות, החזקות בעסקים, זכויות וחובות. ליד כל פריט ציינו אם הוא קיים כיום או עשוי להתווסף בעתיד. למשל, בהסכמה הנוגעת לעסק אפשר להבחין בין הבעלות בו לבין הכנסה שמועברת ממנו למשק הבית.
נכסים עתידיים דורשים ניסוח של עקרונות, ולא רק פירוט של מה שכבר קיים. אם אחד מבני הזוג עשוי לקבל מתנה או ירושה, אפשר לקבוע מראש כיצד תטופל. כדאי להתייחס גם למצב שבו הכסף משמש לרכישת נכס אחר. למשל, הסכמה לגבי ירושה כספית יכולה להבהיר מה יקרה אם הסכום יופקד, יושקע או ישמש לרכישה משותפת.
ערכו של נכס עשוי להשתנות לאורך זמן. לכן אפשר להסדיר גם את אופן שיערוכו, את ההשבחה שלו ואת פירותיו, כמו הכנסה מדירה או מעסק. במקום להסתפק בקביעה ש״הנכס נשאר אישי״, חשבו מה יקרה אם תממנו יחד שיפוץ או תשתמשו בהכנסה לצורכי הבית. ההסכמה יכולה להבהיר אם השקעה כזאת תשנה את ההסדר המקורי.
אפשר להסדיר גם את חלוקת הרכוש המשותף במקרה של פרידה: אילו נכסים ייחשבו משותפים, כיצד יחולקו ומה יקרה אם תתגלע מחלוקת על השקעה או בעלות. חשוב להתייחס גם לחובות, כדי שההסכם יעסוק לא רק במה שנצבר אלא גם בהתחייבויות הקשורות לרכוש.
- הבחינו בין רכוש קיים לבין רכוש שעשוי להצטבר בעתיד.
- קבעו כיצד יטופלו ירושות, מתנות והכנסות מנכסים.
- התייחסו לשיערוך, להשבחה ולמימון משותף של נכס אישי.
- כללו התייחסות לחובות ולדרך חלוקת הרכוש המשותף.
לפני ניסוח, כל אחד מבני הזוג יכול להכין רשימה נפרדת, ואז להשוות ביניהן ולסמן נקודות שדורשות החלטה משותפת. מפו את התמונה הכלכלית המשפחתית כדי להגיע לשיחה עם פירוט מסודר של נכסים, הכנסות והתחייבויות. לאחר גיבוש ההסכמות, יש לנסח את ההסכם ולקדם את אישורו בדרך המשפטית המתאימה.
בעת גיבוש ההסכמות, הגדירו את מעמדו של כל נכס ואת התוצאה המעשית של ההסדר במקרה של פרידה או גירושין. אפשר לקבוע במפורש שעסק פרטי, נכס נדל״ן או ירושה של אחד מבני הזוג יישארו מחוץ לחלוקת הרכוש המשותף. ככל שההסכמה מפורטת יותר, קל להבין אם היא חלה רק על הנכס עצמו או גם על שינוי ערכו, על הכנסותיו ועל השימוש בהן במהלך החיים המשותפים.
אפשר לקבוע בהסכם ממון הוראות מפורשות לגבי ירושות ומתנות, וכן להסדיר חובות וחלוקת רכוש משותף. חשוב שההסכם לא יסתפק בהצהרה כללית, אלא יבהיר את היחס בין הנכסים וההתחייבויות וכיצד יטופלו במקרה של פרידה או גירושין. בחינה נפרדת של כל רכיב יכולה לעזור לזהות היכן קיימת הסכמה והיכן נדרשת החלטה משותפת.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מסייעת לבני זוג לבחון את ההשלכות הכלכליות של החלטות הנוגעות לנכס ולמימונו. במסגרת ייעוץ וליווי משכנתאות בוחנים את מבנה המימון ואת ההחזר החודשי, כדי להבין כיצד התחייבות קיימת או רכישת דירה משתלבות בתמונה המשפחתית. השירות רלוונטי במיוחד כשאחד מבני הזוג מביא נכס לקשר או כששוקלים לרכוש נכס יחד.
כשההסכם נוגע להכנסות, להוצאות וליעדי משק הבית, תכנון פיננסי וכלכלת המשפחה יכולים לסייע בארגון הנתונים ובהגדרת סדרי עדיפויות. בעלי עסקים יכולים להיעזר גם בליווי עסקי אסטרטגי כדי להבין את מקומו של העסק בתמונה הכלכלית. הייעוץ הפיננסי משלים את ניסוח ההסכם ואת אישורו המשפטי, אך אינו מחליף אותם.
רוצים לבחון כיצד משכנתא או נכס משתלבים בתכנון המשפחתי? פנו ל־Liknesh לשיחת ייעוץ וליווי משכנתאות.
הפכו את ההסכמות לתוכנית פעולה
הצעד הבא הוא לתרגם את ההחלטות להתנהלות יומיומית ברורה. קבעו כיצד תנהלו חשבונות, תתעדו השקעות משותפות ותדונו בשינויים משמעותיים בהכנסות או בנכסים. שיחה פתוחה על כסף אינה מסתיימת בחתימה: היא עוזרת להתאים את ההסכם לחיים שאתם בונים יחד.
ייעוץ פיננסי להסכם ממון יכול לעזור לכם לארגן את הנתונים ולבחון כיצד נכסים והתחייבויות משתלבים בתוכנית המשפחתית. לפי הצורך, ייעוץ וליווי משכנתאות, תכנון פיננסי וכלכלת המשפחה או ייעוץ השקעות נדל״ן מסייעים לבחון את ההיבטים הכלכליים. את ניסוח ההסכם ואת אישורו המשפטי יש להשלים במסלול המתאים.
אם אתם רוצים להמשיך מהבנת התמונה הכלכלית לתכנון מעשי, פנו ל־Liknesh לייעוץ פיננסי. צעד מסודר היום יכול לעזור לכם לקבל החלטות יחד, בשקיפות ובביטחון.
שאלות נפוצות על הסכם ממון
איך נותנים תוקף משפטי להסכם ממון?
כדי לתת להסכם תוקף, יש להביאו לאישור או לאימות בהתאם למועד החתימה. לפני הנישואין, בני זוג שמתכננים להינשא יכולים לאמת את ההסכם אצל נוטריון או לבקש את אישורה של ערכאה מוסמכת. לאחר הנישואין נדרש אישור של בית המשפט לענייני משפחה או של בית דין דתי. הגורם המאשר מוודא ששני הצדדים מבינים את משמעות ההסכם וחתמו עליו מרצונם החופשי.
איך עורכים הסכם ממון?
התחילו ברשימת הנכסים, הזכויות, ההכנסות וההתחייבויות, וסמנו אילו נושאים מחייבים הסכמה מפורשת. למשל, אם אחד מבני הזוג מחזיק בעסק, כדאי להגדיר אם ההסכם מתייחס לבעלות, להכנסות או לשתיהן. לאחר גיבוש ההבנות, עורך דין יכול לנסח אותן להסכם ברור. לבסוף, בחרו בדרך האימות או האישור המתאימה למועד החתימה ולמעמד בני הזוג.
אילו נושאים מסדיר הסכם?
הסכם ממון יכול להסדיר נכסים קיימים ועתידיים, זכויות, חובות, מתנות, ירושות וחלוקת רכוש במקרה של פרידה. אפשר להתייחס גם להכנסה מנכס, לשינוי בערכו או להשקעה משותפת בו. לדוגמה, בני זוג יכולים לקבוע כיצד תטופל הכנסה מדירה שבבעלות אחד מהם. הגדירו במפורש את הנכס ואת ההסדר הרצוי, במקום להסתמך על ניסוח כללי.
אם אין רכוש משמעותי לפני הנישואין, האם עדיין צריך הסכם ממון?
גם זוג שמתחיל את החיים המשותפים בלי נכסים משמעותיים יכול להחליט כיצד יטופל הרכוש שיצטבר בעתיד. למשל, בני הזוג עשויים לרצות להבהיר את היחס לחיסכון, לרכישת דירה משותפת או להתחייבות עסקית של אחד מהם. ההסכם אינו חייב להתמקד רק בנכסים קיימים. שיחה מוקדמת על כסף יכולה לחשוף פערים בציפיות ולעזור לגבש כללים שמתאימים לתוכניות המשותפות.
האם אפשר להתייחס לאופציות, שהן זכות עתידית ולא נכס מוחשי, בהסכם ממון?
אפשר לכלול בהסכם התייחסות מפורשת לזכויות עתידיות, ובהן אופציות, ולציין כיצד בני הזוג מבקשים להסדיר אותן ביניהם. כדי שהסעיף יהיה ברור ושימושי, הגדירו מה מקור האופציות, מה הקשר שלהן לעבודה או לעסק וכיצד יטופלו אם ימומשו או יבשילו בהמשך. חשוב להבחין בין הזכות עצמה לבין התמורה שתתקבל ממנה ולנסח את ההסכמה במפורש.
האם הסכם ממון פותר מחלוקות גם לאחר המוות?
הסכם ממון יכול להסדיר את יחסי הרכוש בין בני הזוג, אך לא בהכרח נותן מענה מלא לכל מחלוקת שעלולה להתעורר לאחר פטירה. כדי לצמצם אי־בהירות, הבחינו בין שאלות הנוגעות לחלוקת הרכוש בין בני הזוג לבין שאלות הנוגעות להעברת רכוש לאחר המוות. אפשר לבחון בנפרד אילו מסמכים משפטיים נדרשים לכל מטרה ולוודא שהניסוחים אינם סותרים זה את זה.
האם חובה לאשר הסכם ממון בבית משפט?
לא בכל מקרה האישור נעשה בבית משפט. הסכם שנחתם לאחר הנישואין טעון אישור של בית המשפט לענייני משפחה או של בית דין דתי. לפני הנישואין, בני זוג שמתכננים להינשא יכולים לאמת את ההסכם אצל נוטריון, ויש גם אפשרויות אישור נוספות. לכן חשוב להתחשב במעמד בני הזוג ובמועד החתימה, ולא להניח שאותו מסלול מתאים לכולם.
האם יכול להיות חיסרון לעריכת הסכם ממון?
הכנת הסכם ממון מחייבת שיחה על נושאים רגישים וגיבוש הסכמות, ולכן היא עשויה לעורר אי־נוחות או מחלוקת. גם הסכם מנוסח היטב עלול להשאיר פערים אם אינו מתייחס לנכס או למצב שבני הזוג ציפו לו. למשל, סעיף כללי על עסק לא בהכרח מבהיר מה יקרה להכנסות ממנו. שיחה מסודרת וניסוח מדויק עוזרים להבין את ההשלכות לפני החתימה.


