
העסק עובד, אז למה עדיין אין שקט כשמגיע הזמן לקבל החלטה כספית? ליווי פיננסי למנהלים ובעלי עסקים מסייע להבין את מצב העסק, לפרש את הנתונים ולבחון מהלכים על בסיס תמונה כספית מסודרת. מחזור המכירות לבדו אינו מספר את כל הסיפור: חשוב לבחון גם רווחיות ותזרים מזומנים.
בעלי עסקים רבים חשים שהעסק מתקדם, אך אינם בטוחים מהי ההחלטה הנכונה הבאה. כשהנתונים מפוזרים או מתבהרים רק בדיעבד, קשה לדעת אם השקעה מתאימה ליכולת העסק, איך להתנהל מול הבנק ואילו הוצאות דורשות תשומת לב. סדר פיננסי אינו מסתכם בצמצום הוצאות, אלא כולל תכנון שמאפשר לקבל החלטות שקולות יותר.
במאמר תבינו כיצד בוחנים את ההתנהלות הכספית של העסק, מנתחים כדאיות של השקעות והחלטות, ומתייחסים לאשראי ולבנקים. נראה גם כיצד תקציב ותחזיות כספיות עוזרים לתכנן קדימה, ומה כולל ליווי עסקי ממוקד תוצאות. כך תוכלו להבין אילו נתונים צריכים לעמוד בבסיס ההחלטות שלכם, ולגשת אליהן בביטחון ובבהירות רבה יותר.
נקודות מפתח
- בחינת אשראי כוללת הסתכלות על מבנה החוב, תנאי המימון וההתנהלות מול הבנקים, כדי להבין כיצד הם משפיעים על תזרים העסק.
- סקירה של הכנסות, הוצאות ורווחיות עוזרת לזהות נקודות חולשה, אך חשוב לבחון גם את תנועות הכסף בפועל.
- לפני השקעה בנדל״ן או רכישת ציוד, ניתוח העלויות, הסיכונים והתרומה האפשרית לעסק מסייע לבסס החלטה שקולה.
- תקציב ומאזנים עסקיים מעניקים תמונה מסודרת של התחייבויות ומשאבים, ותומכים בקבלת החלטות פיננסיות.
- תחזיות לתזרים וליעדים מאפשרות לתכנן קדימה ולהתאים את הקצאת המשאבים לשינויים בפעילות העסק.
אשראי והתנהלות מול בנקים
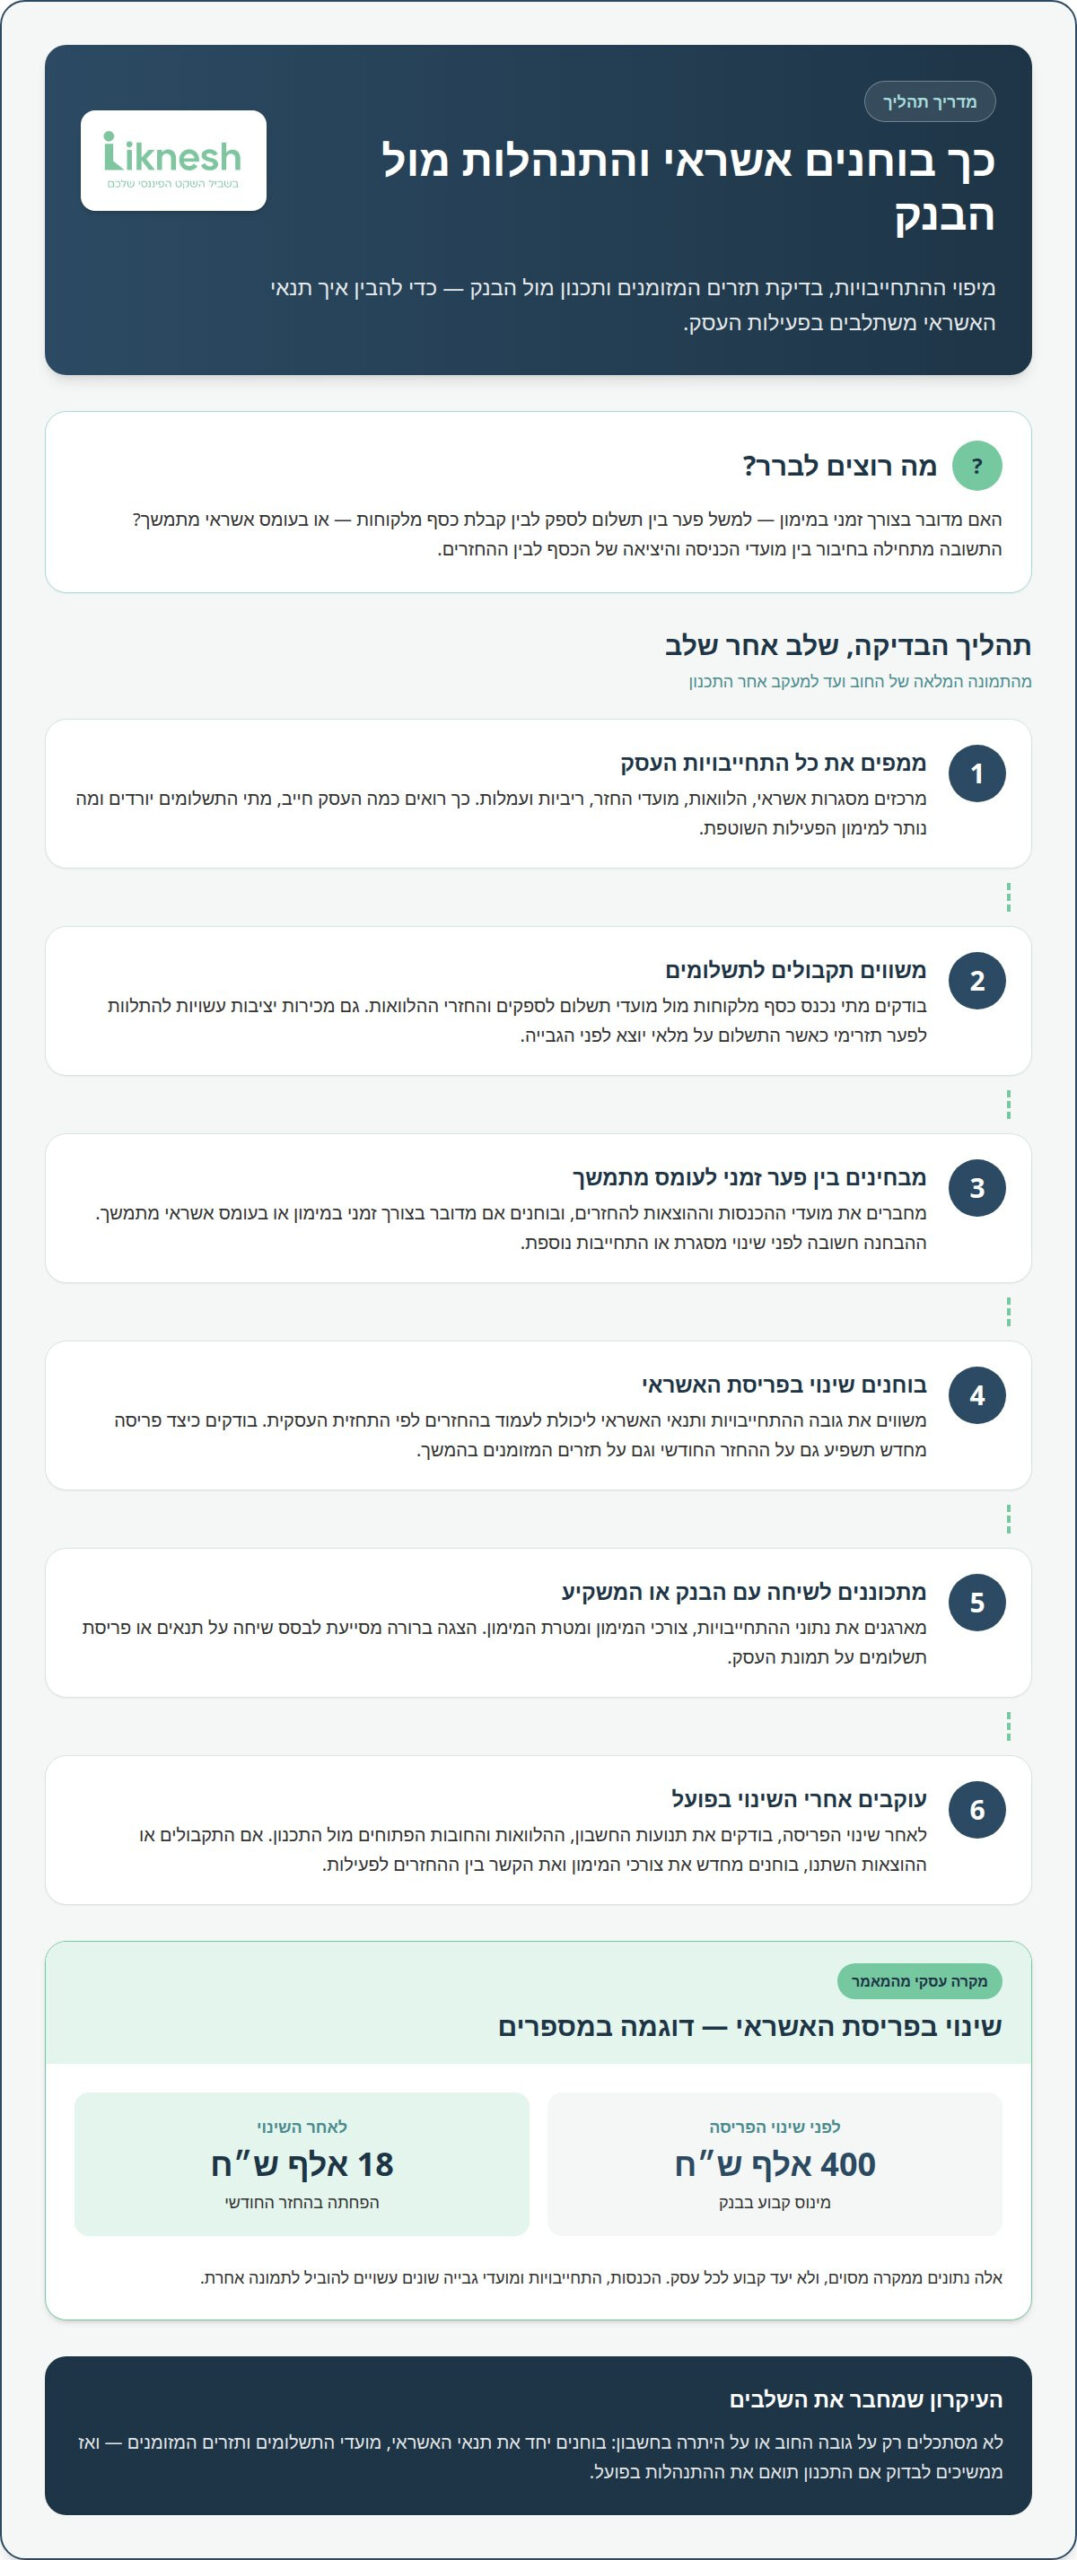
אשראי יכול לממן פעילות, ציוד או גישור על פער זמני בתשלומים. הוא גם עלול להכביד כשההחזרים אינם מתאימים לתזרים המזומנים. לכן בדיקת האשראי מתחילה במיפוי מסודר של מסגרות, הלוואות, מועדי החזר, ריביות ועמלות. התמונה הזו מבהירה כמה העסק חייב, מתי התשלומים יורדים ומה נשאר למימון הפעילות השוטפת.
השלב הבא הוא לבדוק כיצד האשראי משתלב בתנועות הכסף בעסק. למשל, עסק שמשלם על מלאי לפני שקיבל תשלום מלקוחות עשוי להתמודד עם פער תזרימי, גם כשהמכירות יציבות. ניתוח מועדי ההכנסות וההוצאות לצד החזרי ההלוואות עוזר להבחין בין צורך זמני במימון לבין עומס אשראי מתמשך. ההבחנה חשובה לפני שמשנים מסגרת או נוטלים התחייבות נוספת.
בבחינת המימון מתייחסים יחד לגובה ההתחייבויות, לתנאי האשראי וליכולת לעמוד בהחזרים לפי התחזית העסקית. פריסה מחדש של אשראי עשויה לשנות את ההחזר החודשי, אך חשוב לבחון גם את ההשפעה הכוללת על העסק ואת התאמת לוח התשלומים לתזרים. כך ההחלטה אינה נשענת רק על הקלה מיידית בחשבון, אלא גם על יכולת העסק לעמוד בהמשך בתשלומים.
בדוגמה עסקית, חברה הייתה במינוס קבוע של 400 אלף ש״ח בבנק לפני שינוי בפריסת האשראי. לאחר השינוי, ההחזר החודשי פחת ב-18 אלף ש״ח. המספרים ממחישים מדוע חשוב לבחון את מבנה האשראי ולא רק את גובה החוב. הם מתארים מקרה מסוים, ולא יעד קבוע לכל עסק. בעסק אחר, ההכנסות, ההתחייבויות ומועדי הגבייה עשויים להוביל לתמונה שונה.
התנהלות מול הבנק נשענת על הצגת נתונים ברורה ועקבית. במסגרת בדיקת האשראי, איש המקצוע מרכז את תמונת ההתחייבויות, בוחן את צורכי המימון ומכין את העסק לשיחה על תנאים או פריסת תשלומים. כשנדרשת הלוואה או פנייה למשקיע, תכנון מראש מאפשר להציג את מטרת המימון ואת האופן שבו הוא אמור לתמוך בפעילות, במקום להסתפק בבקשה כללית לכסף.
- ממפים את המסגרות, ההלוואות, מועדי ההחזר, הריביות והעמלות כדי להבין את מלוא התחייבויות העסק.
- משווים בין מועדי התקבולים לבין מועדי התשלומים וההחזרים, כדי לזהות פער תזרימי מול עומס אשראי.
- בוחנים כיצד פריסת האשראי תשפיע על ההחזר החודשי ועל תזרים המזומנים בהמשך.
- מתכננים את הצגת צורכי המימון לבנק או למשקיע על בסיס נתוני העסק ומטרת המימון.
המעקב אינו מסתיים בשיחה עם הבנק או בשינוי הפריסה. בודקים אם תנועות החשבון, ההלוואות והחובות הפתוחים מתנהלים לפי התכנון, ואם התקבולים או ההוצאות השתנו. כשמתגלה פער, אפשר לבחון מחדש את צורכי המימון ואת הקשר בין ההחזרים לפעילות. כך מחברים בין החלטת האשראי למציאות היומיומית של העסק.
כך ליווי פיננסי למנהלים ובעלי עסקים הופך את ההתנהלות מול הבנק לחלק מתכנון רחב יותר. הנתונים עוזרים לזהות את מקור הלחץ, לבחון אפשרויות אשראי ולהבין כיצד כל שינוי משפיע על תזרים המזומנים. המטרה היא לקבל החלטות מימון מתוך תמונה מסודרת, ולא כתגובה נקודתית ליתרה בחשבון.
בדיקת המצב הכלכלי וההתנהלות הפיננסית של העסק
בדיקת המצב מתחילה באיסוף נתונים על הכנסות, הוצאות ורווחיות, ולא בהסתמכות על נתון יחיד. מחזור מכירות גבוה אינו מעיד לבדו כמה נשאר בעסק לאחר עלויות המוצרים, התפעול והמימון. לכן איש המקצוע משווה בין נתוני הפעילות לתוצאות הכספיות ומאתר היכן נוצר הפער בין מכירות לרווח.
לדוגמה, חברה שמחזור המכירות שלה עמד על 850,000 ש״ח בחודש גילתה רווח גולמי של 12% בשלושה מתוך חמשת קווי המוצר המובילים. הנתון הזה מפנה את הבדיקה להרכב המכירות ולעלויות של כל קו, במקום להסתפק במחזור הכולל. כך אפשר לזהות אם מוצרים פופולריים גם תורמים לרווח, או דורשים שינוי בתמחור ובתמהיל.
הבדיקה עוברת גם על הוצאות בסיסיות ותפעוליות, ובהן חשמל ומחשוב. איש המקצוע ממיין את הסעיפים, משווה את תרומתם לפעילות ומזהה הוצאות שניתן לצמצם בלי לפגוע בעבודה השוטפת. במקביל, בחינת המודל העסקי ונקודת האיזון מבהירה מהי רמת הפעילות הדרושה לכיסוי העלויות. במקרה המתואר, העסק נדרש לרווח של 24% לפחות כדי להתאזן.
גם תשלומי המס נכללים בתמונה הכלכלית. בדיקה מסודרת עשויה לסייע לזהות אפשרויות לקבלת החזרים ולהבין את השפעת התשלומים על התוצאות. במקום לבחון סכום מסוים בנפרד, בודקים כיצד הוא משתלב בהכנסות ובהוצאות. כשמתגלה פער בין נתוני העסק למצב החשבון, בוחנים אילו סעיפים מסבירים אותו.
מעקב לאורך זמן חשוב לא פחות מבדיקה חד־פעמית. איש המקצוע משווה נתונים מתקופות שונות, מזהה מגמות בהכנסות ובהוצאות, ועוקב אחר שינויים ברווחיות. כך, ירידה ברווח של קו מוצר מסוים אינה נבלעת בתוך נתון מכירות כולל. במקרה העסקי המתואר, לאחר שמונה חודשים הגיע הרווח הנקי ל-84,000 ש״ח בחודש. זהו נתון מאותו מקרה, לא מדד שמתאים לכל עסק.
- מפרידים בין מחזור מכירות, רווח גולמי ורווח נקי, כדי להבין מה נשאר לאחר העלויות.
- ממפים הוצאות בסיסיות ותפעוליות, ומזהים סעיפים לבחינה מול הצורך העסקי.
- בודקים את נקודת האיזון ואת תרומת קווי המוצר לתוצאות, ולא רק את היקף המכירות.
- משווים נתונים לאורך תקופות כדי לזהות מגמות ושינויים שדורשים התייחסות.
תנועות הכסף בפועל משלימות את הדוחות: עסק יכול להיות רווחי, אך עדיין להתקשות לשלם בזמן אם התקבולים מתעכבים. לכן הבדיקה מחברת בין תוצאות העסק לכניסות וליציאות המזומנים, ומזהה אם פער נובע מתזמון או מפעילות שאינה רווחית. ההבחנה הזו מכוונת את המשך הניתוח.
כאשר ממצאי הבדיקה מצביעים על צורך בתמונה רחבה יותר, תכנון פיננסי וכלכלת המשפחה עשוי לסייע לחבר בין מצב העסק לבין היעדים הכספיים של בעליו. הנתונים מקבלים משמעות כשהם תומכים בהחלטות מעשיות, ולא נשארים רק בדוחות.
ייעוץ פיננסי לעסק מתחיל בבחינת מצבו הכלכלי ובניתוח ההתנהלות הפיננסית שלו. לצד הפעילות השוטפת, אפשר לבחון את עלויות המימון ומבנה החוב, כדי להבין כיצד התחייבויות העסק משתלבות בתמונה הכוללת. שיפור המצב מול הבנקים נבחן לפי תנאי האשראי, קבלת הלוואה או פריסת תשלומים. אלה מדדים לבדיקה, לא הבטחה לתוצאה מסוימת, ולכן כדאי להשוות את המצב לאורך תקופת הליווי.
כדי לבחון את השפעת הליווי על תזרים המזומנים, עוקבים אחר תנועות המזומנים הנכנסות והיוצאות לאורך תקופת הליווי. מעקב אחר תנועות החשבון, ההלוואות והחובות הפתוחים, לצד תכנון קדימה, יכול לסייע למדוד את התוצאות הכספיות של העסק. סקירה שוטפת של הכנסות, הוצאות ורווחיות מאפשרת לזהות מגמות ושינויים שדורשים התייחסות. שילוב המעקב עם בחינת המימון עוזר לבעל העסק לראות אם השינויים משתקפים בהתנהלות הכספית, ולמקד את הבדיקות הבאות בסעיפים הרלוונטיים. כך מתקבלת תמונה מתמשכת, ולא הערכה נקודתית בלבד.
בחינת כדאיות של החלטות והשקעות
החלטה להשקיע בנדל״ן, לרכוש ציוד יקר או להרחיב פעילות משנה את צורכי העסק. לפני התחייבות, איש המקצוע בוחן את מטרת ההשקעה, העלות הכוללת, מקורות המימון וההשפעה הצפויה על התזרים. כך אפשר להבחין בין מהלך שמקדם יעד עסקי לבין רכישה שנראית אטרקטיבית, אך אינה מתאימה ליכולת העסק או לתוכנית הפעילות.
בבדיקת השקעה בנכס, ניתוח הכדאיות מתייחס להכנסות הצפויות, לעלויות הרכישה וההחזקה ולמימון הנדרש. בוחנים גם כיצד שינוי בהכנסות או בהוצאות עשוי להשפיע על התוצאה. בנכס מניב, למשל, התחזית צריכה להתייחס להכנסה האפשרית מהנכס וליכולת העסק לעמוד בהתחייבויות המימון, ולא להסתפק במחיר הרכישה או בהערכת תשואה כללית.
גם רכישת ציוד דורשת בדיקה, אך הדגש הוא על התרומה לפעילות. איש המקצוע משווה בין עלות הרכישה וההפעלה לבין השינוי האפשרי בתפוקה, בהוצאות או בהכנסות. אם הציוד נועד להגדיל את הקיבולת, בודקים אם יש ביקוש שמצדיק את ההרחבה. כך נמנעים מהנחה שרכישת ציוד חדש תוביל בהכרח לשיפור בתוצאות.
בדיקת רווחיות של מוצרים או פרויקטים יכולה לחשוף עלויות שאינן נראות במחיר הישיר. בדוגמה עסקית, מוצר שנמכר ב-100 ש״ח הפסיד 4 ש״ח לאחר שהועמסו עליו העלויות. בעקבות בדיקה של קווי המוצרים, החברה הפסיקה למכור שני קווים הפסדיים. המקרה ממחיש מדוע יש לחשב את העלות הכוללת, ולא להסיק כדאיות רק ממחיר המכירה או מהיקף המכירות.
לפני קבלת החלטה משווים בין חלופות. למשל, אפשר לבחון השקעה מיידית לעומת ביצוע מדורג, רכישה לעומת דחייה, או מימון חיצוני לעומת שימוש במשאבים קיימים. בכל חלופה בוחנים את הצורך העסקי, העלות, ההשפעה על התזרים והסיכון לפעילות השוטפת. ההשוואה מסייעת להבין על מה העסק מוותר כשהוא מקצה כסף למהלך מסוים.
- מגדירים את מטרת ההשקעה ואת התוצאה העסקית שהיא אמורה לתמוך בה.
- מחשבים את העלויות הישירות והנלוות, ולא רק את מחיר הרכישה.
- בוחנים הכנסות או חיסכון אפשריים מול השפעת ההשקעה על התזרים.
- משווים בין חלופות ומזהים אילו הנחות משפיעות ביותר על הכדאיות.
בפרויקט כמו גיוס הון או תכנון תקציב שנתי, בדיקת הכדאיות מתמקדת גם בשימוש המתוכנן בכסף וביעדים שאליהם הוא אמור להוביל. מעקב אחר התוצאות מאפשר להשוות בין התחזית לפעילות בפועל ולזהות מתי נדרשת התאמה. החלטה עסקית טובה נשענת על נתונים רלוונטיים, בחינת חלופות והבנת ההשלכות הכספיות לאורך הדרך.
בייעוץ השקעות נדל"ן בישראל, בחינת הנכס, התשואה, המימון והמשא ומתן מתחברת לתמונה הכלכלית של העסק. ניתוח המרכיבים יחד מקל להבין אם ההשקעה מתאימה ליעדים וליכולת הפיננסית, ומה חשוב להביא בחשבון לפני שמתקדמים.
בחינת תקציב ומאזנים עסקיים
תקציב עסקי מתרגם את יעדי הפעילות לתכנון הכנסות והוצאות. בבחינתו, איש המקצוע מפריד בין הוצאות קבועות, כמו שכירות ושכר, לבין הוצאות שתלויות בהיקף הפעילות. החלוקה עוזרת להבין אילו התחייבויות קיימות גם בתקופה חלשה, ואילו סעיפים משתנים עם המכירות. כך נוצרת מסגרת להשוואה בין התכנון למה שקורה בפועל.
השלב הבא הוא להשוות את התקציב לנתוני העסק, ולא להסתפק במסמך שנבנה בתחילת השנה. משווים תכנון וביצוע לפי סעיפים, למשל הכנסות ממכירות, עלויות תפעול והוצאות מחשוב. אם הוצאה מסוימת גבוהה מהמתוכנן, בודקים מה גרם לכך: שינוי בהיקף הפעילות, עלות חריגה או הנחה שכדאי לעדכן. ההשוואה מחדדת היכן נדרש שינוי.
מאזן עסקי מציג תמונת מצב של נכסים, התחייבויות וההון שנותר לעסק. איש המקצוע בוחן בין היתר מזומנים, מלאי וחובות לקוחות מול הלוואות והתחייבויות לספקים. לדוגמה, מלאי בשווי גבוה אינו שקול למזומן זמין לתשלום לספקים. לכן קוראים את סעיפי המאזן יחד, ולא מסיקים על מצב העסק מפריט בודד.
השוואה בין מאזנים מתקופות שונות יכולה להצביע גם על שינוי במבנה העסק. אם חובות הלקוחות גדלים בזמן שהמלאי מצטבר, בוחנים יחד את מועדי הגבייה, קצב המכירה והיקף הרכישות. כך אפשר לבדוק אם המשאבים משמשים את הפעילות השוטפת או אינם משרתים כרגע את צורכי העסק. המאזן מספק נקודת מוצא לשאלות, ולא תשובה נפרדת מהפעילות.
בבדיקת האשראי והאובליגו, כלומר היקף ההתחייבויות והחשיפה של העסק מול הבנקים, ממפים את מסגרות האשראי ואת התחייבויות המימון. לאחר מכן משווים אותן לצרכים שהוגדרו בתקציב וליכולת העסק לתמוך בפעילות המתוכננת. אם התקציב כולל רכישה או התרחבות, בוחנים כיצד ההוצאה תשפיע על ההתחייבויות ועל שאר הסעיפים. כך אפשר לראות אם התכנון נשען על מקורות קיימים או מחייב שינוי במימון.
כשיש פער בין התקציב לביצוע, הבדיקה אינה מסתיימת בסימון חריגה. איש המקצוע בודק אם הפער נובע מהכנסה שלא התממשה, מהוצאה שתוזמנה אחרת או מעלות שחזרה בכמה סעיפים. למשל, עלייה בהוצאות מחשוב עשויה להיות קשורה להתרחבות הפעילות, ולכן כדאי לבחון אותה מול התועלת התפעולית. ההקשר קובע אם נדרש תיקון תקציבי או שינוי בהחלטה.
- מסווגים הוצאות קבועות ומשתנות, כדי לראות כיצד שינוי בפעילות משפיע על התקציב.
- משווים תכנון לביצוע לפי סעיפים ומבררים את הסיבה לכל פער מהותי.
- קוראים את המאזן דרך הקשר בין נכסים, התחייבויות וההון העסקי.
- בוחנים את האובליגו ואת תהליכי האשראי מול צורכי העסק והתקציב המתוכנן.
כדי שהבדיקה תתמוך בהחלטות, חשוב לבצע אותה בעקביות ובאותה שיטת סיווג. אפשר לבחון דיווחים חודשיים לצד יעדים רבעוניים, כך ששינוי בהוצאות או בהתחייבויות יעלה לדיון בזמן. כשהנתונים מוצגים באותה חלוקה בכל תקופה, קל יותר לזהות מגמה ולהבחין בין שינוי חד־פעמי לדפוס חוזר.
בסיום, איש המקצוע מחבר בין התקציב, המאזן ותהליכי האשראי לתמונה אחת: אילו משאבים עומדים לרשות העסק, מהן התחייבויותיו ואילו החלטות דורשות התאמה. החיבור מסייע להנהלה לתעדף הוצאות, לקבוע מסגרת לפעילות ולבסס החלטות על נתונים עסקיים. כך התקציב והמאזן הופכים לכלי עבודה שוטף, ולא למסמכים שבוחנים רק בדיעבד.
בניית תקציב ותחזיות כספיות
תקציב עסקי הופך יעדים לתוכנית עבודה כספית. בונים אותו על בסיס נתוני הפעילות, ההוצאות הידועות והיעדים שההנהלה קובעת לשנה או לרבעון. לכל יעד מצמידים סעיפים רלוונטיים, כגון הכנסות צפויות, עלויות תפעול והמשאבים הדרושים לביצוע. כך התקציב מבהיר כיצד החלטות עסקיות אמורות להשתלב בתמונה הכספית.
תחזית כספית מתרגמת את התוכנית לצפי של תנועות כסף לאורך התקופה. היא מתייחסת למועדי התקבולים, לתשלומים לספקים ולהוצאות החוזרות לאורך השנה. למשל, כשהעסק מתכנן להגדיל פעילות, התחזית בוחנת מתי צפויות ההוצאות הנוספות ומתי עשויות להגיע ההכנסות מהמהלך. התזמון חשוב לא פחות מהסכומים.
כדי שהתחזית תהיה שימושית, מפרידים בין נתונים מבוססים להנחות עבודה. בוחנים הכנסות צפויות ביחס למכירות בפועל, להזמנות ולתוכניות העסקיות. את ההוצאות המתוכננות בודקים מול התחייבויות קיימות ושינויים צפויים בפעילות. אם הנחה משתנה, למשל מועד אספקה או היקף הזמנה, מעדכנים את התחזית ובוחנים את ההשפעה על יתר התכנון.
התחזית עוזרת גם לתעדף את הקצאת המשאבים. כשיש כמה מטרות מתחרות, ההנהלה יכולה לבחון איזו הוצאה נדרשת לפעילות השוטפת, איזו תומכת בצמיחה ואיזו אפשר לדחות. לדוגמה, רכישת ציוד מתוכננת צריכה להיבחן לצד יתר ההוצאות באותה תקופה. כך אפשר להעריך את השפעתה על התזרים לפני הקצאת המשאבים.
תחזיות תזרים מזומנים מאפשרות לזהות מראש תקופות שבהן מועדי התשלומים והתקבולים אינם מתיישבים. אם משלמים לספקים לפני שהלקוחות משלמים, התחזית מציגה את הפער המתוכנן ומאפשרת לבחון התאמות בתוכנית. אין בכך שינוי של תנאי העסקה עצמם, אלא הבנה טובה יותר של העיתוי הכספי הנדרש להפעלת העסק.
- מגדירים יעדים שנתיים או רבעוניים, ומחברים כל יעד לסעיפי תקציב.
- מפרידים בין התחייבויות קיימות, הוצאות מתוכננות והנחות לגבי הפעילות.
- ממפים את מועדי התקבולים והתשלומים כדי לזהות פערים בתזרים.
- מעדכנים תחזית כאשר משתנים היקף הפעילות, מועדי ביצוע או הנחות העבודה.
במהלך התקופה משווים בין התכנון לביצוע, אך לא מסתפקים בזיהוי סטייה. בודקים מה השתנה: האם תקבול התעכב, הוצאה הוקדמה או הפעילות חרגה מהצפי. לאחר שמבינים את הסיבה, מעדכנים את ההנחות ואת התחזית להמשך. כך הדיון הניהולי נשען על תמונה עדכנית, ולא על תוכנית שכבר אינה תואמת את המציאות.
תחזית מועילה מציגה להנהלה את הקשר בין היעדים, הפעילות והכסף הזמין. היא מסייעת לתכנן הקצאת משאבים, להיערך לשינויים ולשקול צעדים לפני שהפערים מתגלים מאוחר מדי. קבלו ליווי לבניית תקציב ותחזית עסקית כדי לחבר בין התכנון הכספי לבין היעדים של העסק.
תכנון פיננסי לעסק יכול להתרחב מעבר לניהול התקופה הקרובה ולחבר בין בניית תקציב, תחזיות לתזרים המזומנים והצבת יעדים שנתיים או רבעוניים. כשמצרפים גם תוכניות עסקיות ותחזיות פיננסיות ארוכות טווח, אפשר לבחון את הכיוון הכלכלי של העסק לאורך זמן, ולא רק את צורכי הפעילות המיידיים. התכנון מחבר בין מטרות העסק להחלטות הכספיות שנועדו לקדם אותן. אפשר לראות בתקציב ובתוכנית העסקית חלקים משלימים של אותו תהליך, ולבחון אותם יחד כדי לוודא שהמשאבים מתאימים ליעדים.
ייעוץ כלכלי לעסקים עשוי לכלול בניית תוכניות עסקיות ותחזיות פיננסיות ארוכות טווח. הוא אינו מתמקד רק בצמצום הוצאות, אלא גם בתכנון ההתנהלות הכלכלית לעתיד. תכנון פיננסי לעסק יכול לסייע בהקצאת משאבים מושכלת כחלק מבניית בסיס פיננסי איתן. במקום לבחון כל הוצאה בנפרד, אפשר לקשור את הקצאת המשאבים ליעדי העסק ולתוכנית הרחבה, ולתמוך בהתנהלות כלכלית שתואמת את הכיוון שנקבע.
Liknesh: תכנון פיננסי וכלכלת המשפחה
Liknesh מסייעת לבעלי עסקים לחבר בין התכנון העסקי לתמונה הכלכלית האישית והמשפחתית. כשהחלטות בעסק משפיעות על היעדים בבית, תכנון פיננסי וכלכלת המשפחה מאפשרים לבחון את המשאבים והצרכים כמכלול. לעסק שנדרש להגדיר כיוון ולתרגם אותו לצעדים מעשיים, ליווי עסקי אסטרטגי מסייע לבנות מסגרת לקבלת החלטות. מחשבונים פיננסיים יכולים לתמוך בבחינת תרחישים, וייעוץ וליווי משכנתאות מתאימים כאשר החלטות המימון לדיור משתלבות בתכנון הכולל.
כדאי לפנות לליווי כשיש החלטה משמעותית על הפרק, או כשהקשר בין צורכי העסק לתכנון האישי אינו ברור. אפשר לפנות ל-Liknesh כדי לבחון יחד את המענה המתאים למצב שלכם.
הפכו את הנתונים לצעד העסקי הבא
החלטה פיננסית טובה אינה מסתכמת בניתוח מספרים. עליה להתחבר לכיוון שהעסק מבקש להתקדם אליו וליכולת של בעליו לחיות עם השלכותיה לאורך זמן. לכן, לפני מהלך משמעותי, כדאי להגדיר מה רוצים להשיג, אילו משאבים אפשר להקצות ואילו שיקולים אישיים ועסקיים צריכים להיכלל בתמונה.
ליווי פיננסי למנהלים ובעלי עסקים יכול לסייע לבנות את הקשר הזה. ב-Liknesh אפשר לקבל ייעוץ השקעות נדל"ן, ייעוץ וליווי משכנתאות ותכנון פיננסי וכלכלת המשפחה, בהתאם לנושא שעל הפרק. כשאתם מתלבטים כיצד להתקדם, שיחה מקצועית עם Liknesh יכולה לעזור למקד את השאלות ולבחון את הצעד הבא באופן מסודר.
כדי להתחיל לבחון את האפשרויות שמתאימות לכם, צרו קשר עם Liknesh. החלטות שקולות מתחילות בתמונה ברורה, וממנה אפשר להתקדם בביטחון.
שאלות נפוצות
העסק עובד, אז למה אני עדיין לא רגוע?
עסק פעיל לא תמיד מעניק לבעליו ודאות לגבי הצעד הבא. למשל, ייתכן שהפעילות השוטפת מתקדמת, אך ההחלטה אם לגייס עובד, להיכנס לשותפות או לשנות את תפקיד הבעלים עדיין פתוחה. גם כשהתמונה העסקית ברורה, ההשפעה של החלטות כאלה על ההכנסה האישית ועל הבית עשויה להוסיף לחץ. מיפוי המטרות וההתלבטויות עוזר להבין מה דורש תשומת לב עכשיו ומה אפשר לתכנן בהמשך.
זקוקים לליווי פיננסי שמניע את העסק קדימה?
ליווי מתאים כשהעסק עומד בפני שינוי, ולא רק כשמתעוררת בעיה דחופה. לדוגמה, השקת מוצר חדש או בחינת שותפות עסקית מחייבות לחבר בין הכיוון הרצוי להשלכות על העסק. ליקנש מציעה ליווי עסקי אסטרטגי, שמסייע למקד את היעדים ולבנות מסגרת לקבלת החלטות. כך אפשר להתייחס למהלך עסקי כחלק מתוכנית, ולא כאוסף החלטות נפרדות שמתקבלות תוך כדי תנועה.
למה חשוב לא לבחור לפי שם השירות בלבד?
שם השירות לבדו אינו מסביר מה עומד במרכז העבודה ומה דרוש כדי להתקדם. בעלת עסק שרוצה לפתוח ערוץ מכירה חדש, למשל, עשויה להזדקק לבחינת ההשלכות הכספיות של המהלך, בעוד שהאתגר המרכזי שלה הוא דווקא קביעת הכיוון העסקי. לכן ההתאמה נקבעת לפי ההחלטה שעל הפרק, המידע שצריך לנתח והתוצאה שהעסק מבקש לקדם. הגדרה ברורה של הצורך עוזרת למקד את הליווי.
מה ההבדל בין ייעוץ עסקי, ליווי עסקי וייעוץ פיננסי?
ייעוץ עסקי מתמקד בכיוון ובשאלות ניהוליות, כמו מיצוב, שיווק או שינוי בתהליך העבודה. ליווי עסקי אסטרטגי עוסק גם בחיבור ההחלטות לביצוע לאורך הדרך. ייעוץ פיננסי מתמקד במשמעות הכספית של הפעילות, למשל בהכנסות, בהוצאות ובמשאבים הדרושים למהלך. בפועל, התחומים עשויים להשתלב: החלטה על מוצר חדש יכולה לדרוש חשיבה עסקית לצד בחינת ההשלכות הכספיות.


