
דמיינו שיום העשירי בחודש מגיע. אתם מסתכלים על היתרה בחשבון הבנק ולא מצליחים להבין כמה מהכסף הזה באמת שלכם. האם הוא מיועד למקדמות המס, לשכירות המשרד או אולי לחופשה המשפחתית שתכננתם? המציאות הזו, שבה הכיס העסקי והפרטי מתערבבים לכדי דייסה של חוסר ודאות, היא המקור המרכזי לחרדה אצל בעלי עסקים רבים. ייעוץ פיננסי לעצמאיים הוא לא רק ניהול מספרים יבש, הוא הכלי המקצועי שיעניק לכם שליטה מלאה על החיים שלכם מחדש.
אני מבינה לעומק את התסכול שבלעבוד מסביב לשעון ועדיין להרגיש חוסר ביטחון לגבי גובה המשיכות מהעסק. אתם לא לבד בתחושה הזו, והחדשות הטובות הן שאפשר לייצר סדר בתוך הכאוס. המדריך הזה נכתב כדי להעניק לכם כלים פרקטיים להפרדה מוחלטת בין העסק לבית. גלו איך לייצר לעצמכם "משכורת" יציבה, לבנות תוכנית פרישה חסונה ולייצר שקט נפשי אמיתי בניהול השוטף, כזה שמאפשר לכם לתכנן קדימה בביטחון.
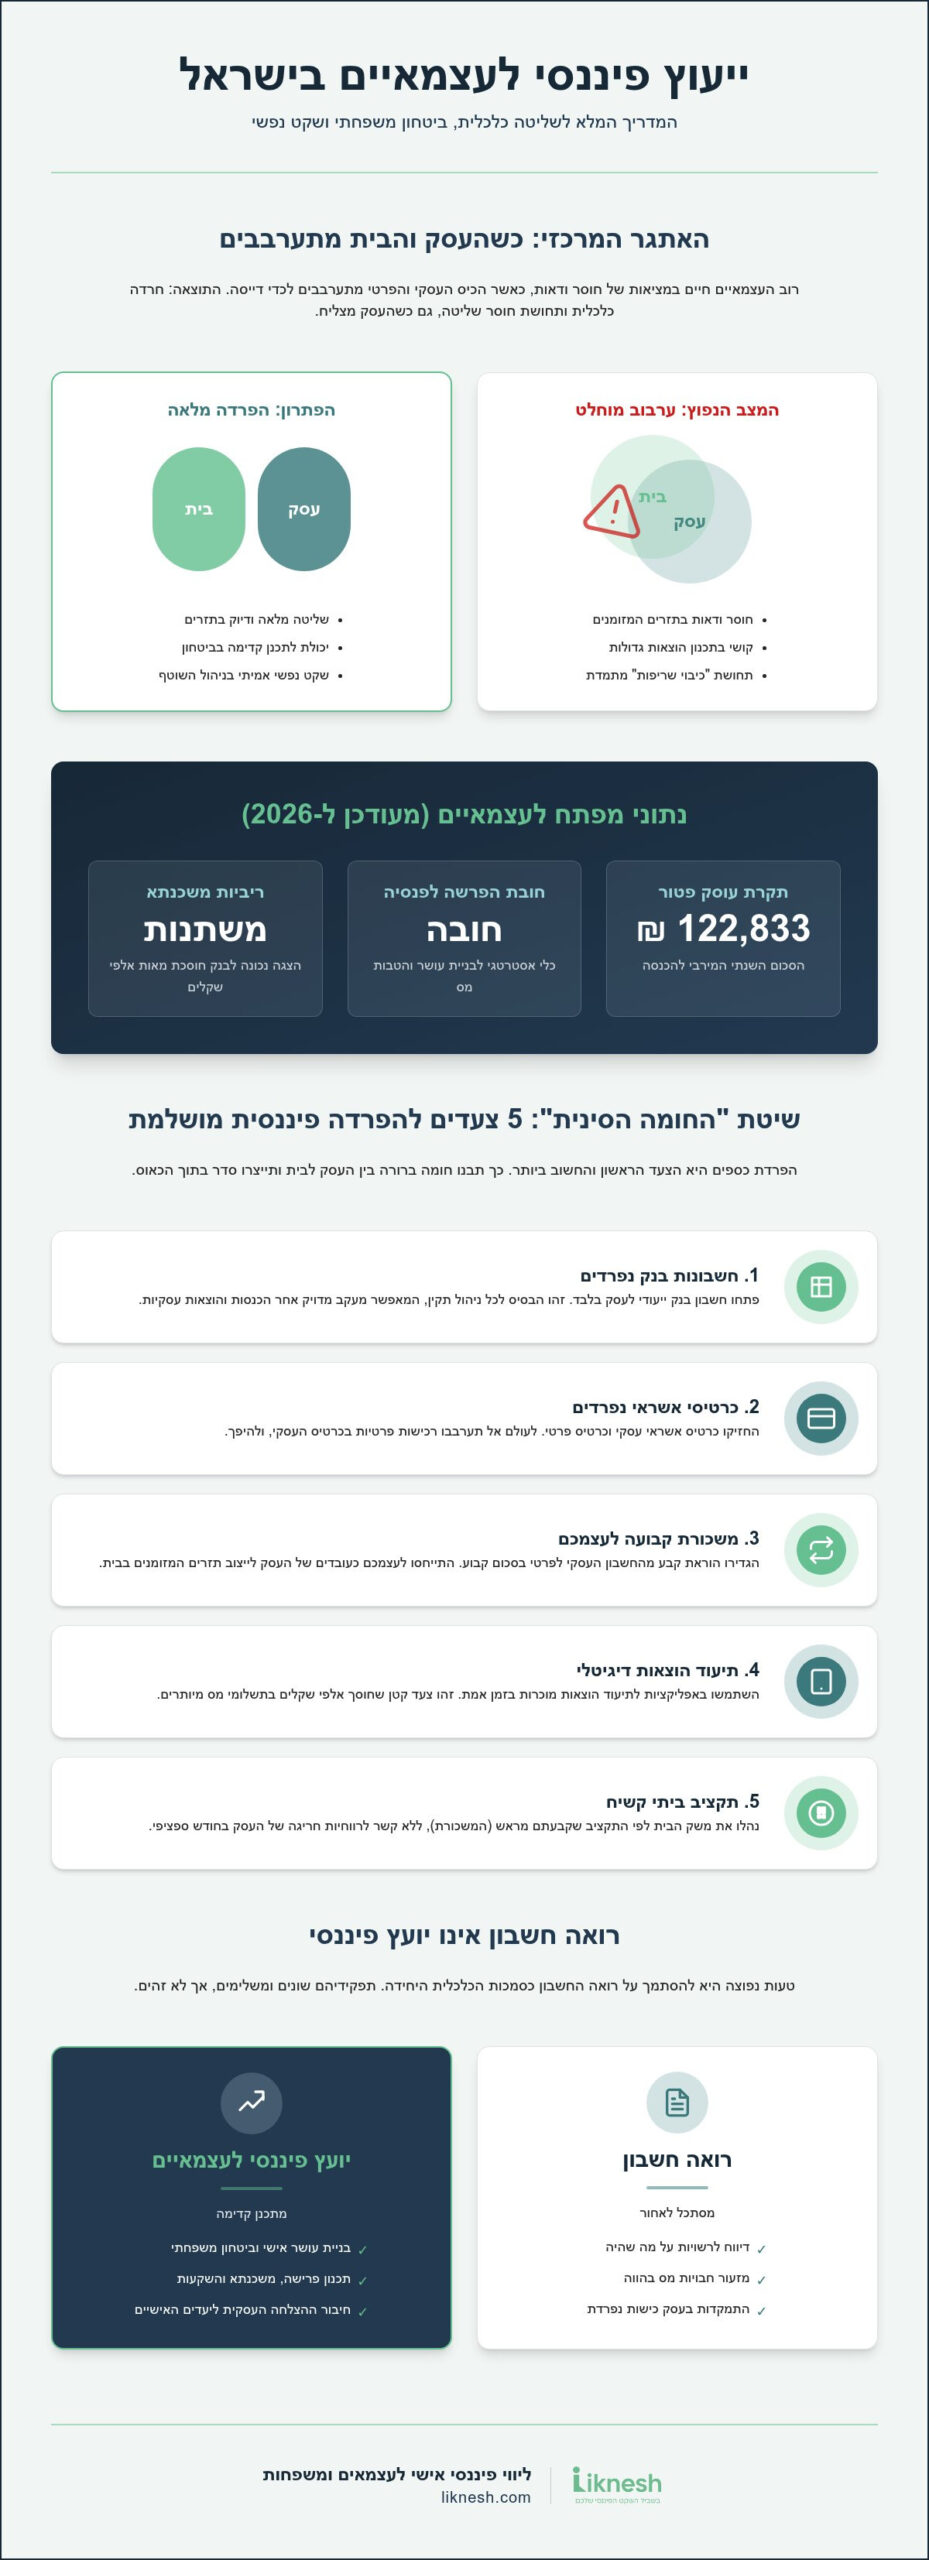
נצלול יחד לכל הנתונים המעודכנים של שנת 2026, החל מתקרת העוסק הפטור שעלתה ל-122,833 ש"ח ועד למדרגות המס המעודכנות וחובות ההפרשה לפנסיה. נבין איך להתמודד עם ריביות המשכנתא המשתנות ואיך להפוך את העסק ממקור הכנסה למנוע לצמיחת ההון המשפחתי שלכם. הגיע הזמן להפסיק לנחש ולהתחיל לנהל את הכסף שלכם באמת.
נקודות מפתח
- שיטת ה"חומה הסינית": איך להפריד באופן מוחלט בין ההוצאות העסקיות לפרטיות כדי להשיג שליטה מלאה ודיוק בתזרים המזומנים.
- הגדרת משכורת קבועה: למה ייעוץ פיננסי לעצמאיים הוא הדרך הבטוחה לייצר יציבות כלכלית בבית, ללא קשר לתנודתיות בהכנסות העסק.
- אופטימיזציה של הטבות מס: איך לנצל את קרן ההשתלמות והפרשות הפנסיה לא רק כחובה חוקית, אלא ככלי אסטרטגי לבניית עושר.
- פיצוח קוד המשכנתא: הדרכים המעשיות להצגת הנתונים הכספיים שלכם כך שהבנקים יראו בכם לווים בטוחים ויעניקו לכם תנאים מנצחים.
- מנועי צמיחה הוליסטיים: הדרך לחבר בין ההצלחה העסקית לבין השגת היעדים הפיננסיים של המשפחה והבטחת השקט הנפשי העתידי.
למה עצמאיים בישראל זקוקים לייעוץ פיננסי שונה?
להיות עצמאי בישראל זה אומר לחיות בתוך פרדוקס כלכלי מתמיד. בעוד שהוצאות הבית שלכם, כמו המשכנתא, הגנים והחשבונות, הן קבועות וצפויות, ההכנסה שלכם מתנהגת לעיתים קרובות כמו רכבת הרים. המבנה המשפטי המכונה עוסק יחיד יוצר מצב שבו אין הפרדה אמיתית בין הישות העסקית לאדם הפרטי. מבחינת הבנק ורשויות המס, אתם והעסק זה היינו הך. מצב זה מייצר "מרחב היברידי" שבו כל החלטה עסקית משפיעה מיד על המקרר בבית, וכל משבר משפחתי עלול לערער את היציבות של העסק.
בדיוק בגלל המורכבות הזו, ייעוץ פיננסי לעצמאיים דורש מומחיות שונה לחלוטין מניהול תקציב של שכירים. רוב בעלי העסקים מסתמכים על רואה החחשבון שלהם כסמכות הכלכלית היחידה, אך זו טעות נפוצה. תפקידו של רואה החשבון הוא להסתכל לאחור, לדווח על מה שהיה ולמזער חבויות מס. הוא לא מתכנן את העושר האישי שלכם ולא בונה לכם חוסן כלכלי שיאפשר לכם לישון בשקט גם בחודשים חלשים או בתקופות של חוסר ודאות במשק. בניית חוסן כזה היא קריטית במציאות הכלכלית המשתנה של שנת 2026.
ההבדל בין ייעוץ עסקי לייעוץ פיננסי אישי
ישנו בלבול עמוק בין שני התחומים הללו. ייעוץ עסקי קלאסי מתמקד בשורת הרווח: איך להגדיל מכירות, לייעל תהליכים ולשפר את הביצועים. זה חשוב, אך זה רק חצי מהתמונה. ייעוץ פיננסי לעצמאיים מתמקד בבניית עושר ובביטחון המשפחתי. ראיתי לא מעט עסקים רווחיים מאוד שבעליהם חיו בתחושת מחנק כלכלי תמידית, פשוט כי הכסף לא "תורגם" נכון לרווחה אישית. השניים חייבים להזין זה את זה: העסק הוא המנוע, והתכנון הפיננסי הוא ההגה שמוודא שהמנוע הזה לוקח אתכם ליעד הנכון ומייצר לכם שקט נפשי.
מתי כדאי לעצמאי לפנות לייעוץ מקצועי?
ישנן נורות אזהרה שאי אפשר להתעלם מהן. אם מחזור המכירות שלכם עולה אך אתם עדיין מרגישים שאין לכם מספיק כסף פנוי בסוף החודש, זה סימן מובהק לכשל בניהול. בנוסף, ישנם צמתים קריטיים שבהם עין חיצונית ואובייקטיבית היא הכרחית:
- לפני לקיחת משכנתא: בנקים בוחנים עצמאיים בזכוכית מגדלת. תכנון נכון מראש יכול לחסוך לכם מאות אלפי שקלים בריביות.
- שלבי צמיחה והתרחבות: כשאתם מתלבטים אם להשקיע בציוד חדש, לגייס עובדים או למשוך רווחים הביתה.
- תכנון פרישה מוקדם: כשהבנתם שפנסיית החובה היא פשוט לא מספיקה כדי לשמור על רמת החיים שלכם בעתיד.
הערך המוסף שלנו בליקנש הוא היכולת לראות את התמונה המלאה. אנחנו לא רק מסתכלים על המספרים היבשים, אלא בונים יחד איתכם את הגשר שבין ההצלחה המקצועית לביטחון האישי והמשפחתי שלכם.
הפרדת רשויות: איך לבנות חומה סינית בין העסק לבית
הטעות הנפוצה ביותר שפוגשת אותי בליווי עצמאיים היא הערבוב המוחלט בין חשבון הבנק העסקי לפרטי. קניתם ציוד משרדי ועל הדרך שילמתם על הקניות לסופר באותו כרטיס אשראי? יצרתם לעצמכם פלונטר חשבונאי ורגשי שמקשה על קבלת החלטות נכונות. הפרדת כספים אישיים ועסקיים היא הצעד הראשון והחשוב ביותר בכל תהליך של ייעוץ פיננסי לעצמאיים. בלי החומה הזו, קשה מאוד להבין אם העסק באמת מרוויח או שאתם פשוט משתמשים בתזרים שלו כדי לממן רמת חיים שהעסק עדיין לא יכול להרשות לעצמו.
כדי לפתור את זה, אני ממליצה בחום על שיטת "המשכורת הקבועה". במקום למשוך כסף מהעסק בכל פעם שיש הוצאה גדולה בבית, קבעו סכום חודשי קבוע שמועבר מהחשבון העסקי לפרטי בתאריך קבוע. הסכום הזה צריך להיקבע על סמך ממוצע הרווחים השנתי שלכם ולא על סמך היתרה הרגעית בעו"ש. זה מייצר משמעת עצמית ומונע מצבים שבהם אתם נתקעים ללא מזומנים לתשלום מקדמות מס או לספקים. לצד זאת, בניית "כרית ביטחון" עסקית של שלושה חודשי הוצאות לפחות היא תעודת הביטוח שלכם לשקט נפשי אמיתי, במיוחד בתקופות של חוסר ודאות במשק.
5 צעדים להפרדה פיננסית מושלמת
- חשבונות נפרדים: פתחו חשבון בנק ייעודי לעסק. זה הבסיס לכל ניהול תקין.
- כרטיסי אשראי: החזיקו כרטיס אשראי עסקי נפרד לחלוטין. לעולם אל תערבבו בין רכישות פרטיות לעסקיות.
- העברה אוטומטית: הגדירו הוראת קבע להעברת המשכורת שלכם. התייחסו לעצמכם כאל עובדים של העסק.
- תיעוד דיגיטלי: השתמשו באפליקציות לתיעוד הוצאות מוכרות מיד עם הרכישה. זה יחסוך לכם אלפי שקלים בתשלומי מס מיותרים.
- תקציב קשיח בבית: נהלו את משק הבית לפי התקציב שקבעתם מראש, ללא קשר לרווחים יוצאי דופן בחודש ספציפי.
ניהול תזרים מזומנים חכם לעצמאיים
ניהול תזרים הוא אמנות האיזון בין חודשי שיא לחודשי "יובש". המפתח הוא בניית מודל לחיזוי הכנסות שמתחשב בעונתיות של העסק שלכם. כשאתם יודעים בדיוק מהן ההוצאות הקבועות והמשתנות, קל יותר להחליט מתי להשקיע בצמיחה ומתי להדק חגורה. בתחום של ייעוץ פיננסי לעצמאיים, הכלים הטכנולוגיים הם החברים הכי טובים שלכם. הם מאפשרים לכם לראות את התמונה המלאה מבלי לאבד את השפיות בתוך טבלאות אקסל מורכבות. חשוב לזכור שהניהול העסקי חייב להסתנכרן עם התכנון הביתי. אם אתם מרגישים שהבית "בולע" את רווחי העסק, כדאי ללמוד איך לבנות תוכנית כלכלית משפחתית שתשרת את היעדים ארוכי הטווח שלכם.
אנחנו בליקנש מלווים אתכם ביישום הכלים הללו הלכה למעשה, כדי שתוכלו להתרכז במה שאתם עושים הכי טוב. תכנון פיננסי וכלכלת המשפחה הוא לא מותרות, אלא תשתית הכרחית לכל עצמאי שרוצה לבנות ביטחון כלכלי ארוך טווח.
תכנון פרישה וניהול סיכונים: הביטחון שמעבר להכנסה
כעצמאיים, קל מאוד ליפול למלכודת המחשבה שהעסק הוא הפנסיה שלכם. "כשארצה לפרוש, פשוט אמכור את העסק", זה משפט שאני שומעת לעיתים קרובות מדי בפגישות ייעוץ. המציאות היא ששווי של עסק יכול להשתנות, ותנאי השוק אינם צפויים. לכן, בניית מערך הגנה פיננסי שאינו תלוי רק בפעילות השוטפת של העסק היא קריטית לשקט הנפשי שלכם ושל המשפחה. חוק פנסיה חובה לעצמאים הוא רק נקודת ההתחלה, ולא היעד הסופי שלכם.
בשנת 2026, החוק מחייב הפרשה של 4.45% על חלק ההכנסה שעד מחצית השכר הממוצע (עד 82,614 ש"ח בשנה) ושיעור של 12.55% על החלק שבין מחצית השכר הממוצע לשכר הממוצע המלא (עד 165,228 ש"ח). מדובר בסכומים בסיסיים ביותר שלא יאפשרו לכם לשמור על רמת החיים שאליה הורגלתם. ייעוץ פיננסי לעצמאיים עוזר לכם להבין את הפער בין מה שהחוק מחייב לבין מה שאתם באמת צריכים כדי לפרוש בכבוד, תוך ניצול מקסימלי של הטבות המס הייחודיות למעמדכם.
מעבר לחיסכון, ניהול סיכונים הוא נדבך שרבים נוטים להזניח. מה יקרה אם מחר בבוקר לא תוכלו לעבוד בשל אירוע בריאותי? בניגוד לשכירים, אין לכם ימי מחלה צבורים או מעסיק שימשיך לשלם לכם. ביטוח אובדן כושר עבודה וביטוחי חיים הם לא רק "עוד הוצאה" בדו"ח רווח והפסד, הם רשת הביטחון שמוודאת שהמשפחה שלכם לא תקרוס כלכלית ברגע של משבר. זהו חלק בלתי נפרד מהאחריות שלכם כבעלי עסקים וכמפרנסים.
אופטימיזציה של הטבות מס לעצמאיים
קרן השתלמות היא ללא ספק "הגביע הקדוש" של החיסכון לעצמאיים. זהו אפיק החיסכון היחיד שמאפשר לכם ליהנות מפטור מלא ממס רווחי הון על הרווחים שנצברו (עד התקרה המותרת), לצד הכרה בהפקדה כהוצאה מוכרת שמקטינה את חבות המס שלכם ב-2026. ייעוץ מקצועי ואובייקטיבי מוודא שאתם לא רק מפקידים את המקסימום, אלא גם בוחרים במסלולי השקעה שמתאימים לרמת הסיכון ולגיל שלכם, תוך חיסכון משמעותי בעמלות הניהול שיכול להצטבר למאות אלפי שקלים לאורך השנים.
בניית תיק נכסים משפחתי
ביטחון כלכלי אמיתי מגיע מפיזור. אל תשימו את כל הביצים בסל העסקי שלכם. חשוב לייצר "פנסיה" גם מנכסים חיצוניים כמו תיק השקעות מגוון או בניית אסטרטגיה של תכנון השקעות נדל"ן. נכסים מניבים מעניקים לכם נזילות פיננסית ויכולת להתמודד עם תקופות קשות בעסק מבלי לפגוע בתוכניות ארוכות הטווח של הבית. המטרה שלנו בליקנש היא לעזור לכם להפוך את הרווחים מהעסק להון משפחתי יציב וצומח, שמעניק לכם חופש בחירה אמיתי בעתיד.
משכנתא לעצמאיים: איך לנצח את הבנק בתנאים שלכם
המערכת הבנקאית בישראל עדיין מתקשה לעכל את המושג "הכנסה שאינה משכורת קבועה". בעוד ששכיר עם שלושה תלושי שכר נתפס כלווה בטוח, עצמאי עם מחזור מכירות גבוה אך תנודתי עלול להיתקל בחשדנות ובסירובים. הבנקים חוששים מחוסר ודאות, והתפקיד שלנו בתהליך של ייעוץ פיננסי לעצמאיים הוא לתרגם את ההצלחה העסקית שלכם לשפה שהבנק מבין ואוהב. נכון למרץ 2026, הריביות הממוצעות עומדות על 4.79% במסלולים לא צמודים ו-3.48% במסלולים צמודי מדד. כדי להשיג תנאים טובים מאלו, עליכם להציג חוסן פיננסי מוכח דרך הדו"חות הכספיים שלכם.
הדו"חות הללו, ובראשם שומות המס ודו"ח רווח והפסד, הם תעודת הזהות שלכם מול פקיד המשכנתאות. חשוב להבין שהבנק מסתכל בדרך כלל על ממוצע ההכנסות של השנתיים האחרונות. אם העסק שלכם נמצא במגמת צמיחה מהירה, עלינו להדגיש זאת בצורה מקצועית כדי שהבנק יתחשב בפוטנציאל העתידי ולא רק במספרי העבר. אופטימיזציה של תמהיל המשכנתא היא קריטית במיוחד עבורכם. אם העסק שלכם מתאפיין בעונתיות, כמו עסק בתחום התיירות או החינוך, נבנה תמהיל המאפשר גמישות בהחזרים החודשיים כדי לא ליצור מחנק תזרימי בחודשים חלשים.
הכנת העסק לקראת בקשת משכנתא
הכנה נכונה מתחילה לפחות שנה לפני הגשת הבקשה. זה הזמן "לייפות" את הנתונים בצורה חוקית ומקצועית, למשל על ידי תזמון רכישות ציוד גדולות או הכרה בהכנסות בצורה שמשקפת את הרווחיות האמיתית שלכם. דירוג האשראי (BDI) שלכם הוא נתון קריטי. כל פיגור קטן בתשלום לספק או חריגה זמנית ממסגרת האשראי העסקית עלולים לפגוע בדירוג ולהוביל לריביות גבוהות יותר. ליווי של יועץ משכנתאות עצמאי יוודא שאתם מגיעים לבנק כשאתם בשיא הכוח הפיננסי שלכם.
שימוש במשכנתא למינוף עסקי
משכנתא היא לעיתים קרובות הכלי הזול ביותר לגיוס אשראי עבור העסק. באמצעות "משכנתא לכל מטרה", ניתן לשעבד נכס קיים כדי לקבל מימון להרחבת העסק בריביות נמוכות משמעותית מהלוואות עסקיות רגילות. עם זאת, מדובר במהלך שדורש ניהול סיכונים קפדני. הבית שלכם הוא הבטוחה, ולכן אנחנו בוחנים את היכולת של העסק לשרת את החוב גם בתרחישים פחות אופטימיים. אם יש לכם משכנתא קיימת, כדאי לבחון מיחזור שלה. זהו כלי מצוין להקלה על תזרים המזומנים החודשי של הבית והעסק כאחד.
אנחנו בליקנש מתמחים בפיצוח המורכבות הזו עבור עצמאיים. אנחנו נלחמים עבורכם מול הבנקים כדי להבטיח שלא רק תקבלו אישור, אלא תקבלו את התנאים הטובים ביותר שיש לשוק להציע. הגיע הזמן שהבנק יתייחס אליכם כאל הנכס שאתם באמת. צרו איתנו קשר עוד היום עבור ייעוץ וליווי משכנתאות מקצועי ומותאם אישית.
הדרך לשקט נפשי: ליווי פיננסי אישי בליקנש
המספרים בדו"חות הרווח וההפסד שלכם מספרים רק חצי מהסיפור. הסיפור המלא נמצא בבית, בתוכניות העתידיות שלכם ובתחושת הביטחון שאתם רוצים להעניק למשפחה. ניהול עסק מצליח הוא משימה תובענית, אך ללא חיבור הדוק בין הצמיחה העסקית ליציבות הכלכלית האישית, אתם עלולים למצוא את עצמכם רצים במקום. כאן בדיוק נכנס לתמונה ייעוץ פיננסי לעצמאיים בשיטת ליקנש. אנחנו לא מסתפקים במתן עצות תיאורטיות; אנחנו בונים יחד איתכם גשר יציב שהופך את העסק למנוע עוצמתי שמשרת את איכות החיים שלכם.
המתודולוגיה שלנו הוליסטית מיסודה. אנחנו משלבים ידע עמוק בעולם המשכנתאות, הבנה אסטרטגית בניהול עסקי ומומחיות בתכנון כלכלת המשפחה. השילוב הזה הוא קריטי עבור עצמאיים, כי אצלכם הכל קשור בהכל. כשהעסק צומח, אנחנו מוודאים שהצמיחה הזו מתורגמת לחיסכון פנסיוני, להפחתת חובות או להשקעות נדל"ן מניבות. אנחנו מלווים אתכם מהאבחון הראשוני ועד לשלב הביצוע בשטח, תוך שמירה על שקיפות מלאה ושותפות גורל אמיתית.
מה קורה בפגישת האבחון הפיננסי?
הצעד הראשון במסע שלנו יחד הוא פגישת אבחון מקיפה. זהו הרגע שבו אנחנו עוצרים את המרוץ היומיומי ומסתכלים למספרים בעיניים. במהלך הפגישה אנחנו מבצעים ניתוח עומק הכולל:
- מיפוי מדויק של כל מקורות ההכנסה וההוצאות, הן בעסק והן בבית.
- זיהוי "חורים" שחורים בתזרים המזומנים שגורמים לאובדן כספים מיותר.
- בדיקת הרכב החובות וההלוואות הקיימות ואיתור אפשרויות להוזלה מיידית.
- הגדרת יעדים כלכליים ברורים וריאליים לשלוש, חמש ועשר השנים הקרובות.
בסיום האבחון, לא תקבלו רק דו"ח יבש, אלא מפת דרכים מעשית. המטרה היא לייצר לכם "רווח מהיר" כבר בשלבים הראשונים, כדי שתתחילו להרגיש את השקט הנפשי מחלחל לניהול השוטף.
למה לבחור בליקנש כשותפים לדרך?
מאחורי ליקנש עומדות נאוה ובת אל, עם ניסיון של מעל עשור בליווי מאות עצמאיים ומשפחות. אנחנו מביאות לשולחן שילוב ייחודי של סמכותיות מקצועית ללא פשרות יחד עם אמפתיה עמוקה לאתגרים שרק עצמאיים מכירים. אנחנו יודעות מה זה אומר לנהל עסק בישראל של שנת 2026, ואנחנו נלחמות עבור האינטרסים שלכם מול הבנקים וגופי המימון כאילו היו שלנו. הליווי שלנו הוא ליווי עסקי ממוקד תוצאות שרואה אתכם כבני אדם, לא רק כבעלי ח"פ.
הגיע הזמן להפסיק לנחש ולהתחיל לנהל. אנחנו מזמינות אתכם לפגישת ייעוץ ראשונית ללא עלות, שבה נבין יחד איפה אתם עומדים ולאן אתם שואפים להגיע. זהו הצעד הראשון והחשוב ביותר בדרך לביטחון הכלכלי שלכם. אל תחכו למשבר הבא כדי לעשות סדר; בואו נבנה את החוסן שלכם כבר עכשיו.
בונים את הביטחון הכלכלי שלכם כבר היום
ניהול עסק עצמאי הוא מסע מאתגר, אך הוא לא חייב להיות מלווה בחרדה כלכלית תמידית. כפי שראינו לאורך המדריך, המפתח לשגשוג טמון בהפרדה חכמה בין הכיס העסקי לפרטי, בתכנון פרישה אסטרטגי ובניצול נכון של כוח המיקוח שלכם מול הבנקים. ייעוץ פיננסי לעצמאיים הוא ההשקעה המשתלמת ביותר שתעשו בעצמכם, כי הוא הופך את העבודה הקשה שלכם לביטחון אמיתי עבור המשפחה ולשקט נפשי בניהול השוטף.
אל תתנו לחוסר ודאות או לערפל במספרים לעכב את הצמיחה שלכם. עם הליווי האישי של נאוה ובת אל, המבוסס על מעל עשור של ניסיון בתכנון פיננסי ומשכנתאות, תוכלו ליישם מתודולוגיה מוכחת לשיפור הרווחיות והשקט הנפשי שלכם. אנחנו כאן כדי לוודא שהעסק שלכם הוא לא רק מקור הכנסה, אלא מנוע אמיתי לבניית עושר משפחתי יציב לאורך שנים, תוך התאמה מלאה למציאות הכלכלית של שנת 2026.
זה הזמן לקחת שליטה על המספרים ולהבטיח שהעסק שלכם באמת עובד בשבילכם, ולא אתם בשבילו. קבעו פגישת ייעוץ פיננסי ראשונית ללא עלות בליקנש והתחילו לבנות את העתיד הכלכלי שמגיע לכם. הדרך לשקט נפשי ולביטחון ארוך טווח מתחילה בהחלטה אחת קטנה היום, ואנחנו נשמח לצעוד לצדכם בכל שלב בדרך.
שאלות ותשובות נפוצות
האם ייעוץ פיננסי לעצמאיים באמת מחזיר את ההשקעה?
בהחלט, ייעוץ פיננסי לעצמאיים מחזיר את ההשקעה דרך איתור "חורים" בתזרים המזומנים וחיסכון משמעותי בעמלות וריביות. הליווי המקצועי עוזר לכם למקסם את הטבות המס ולהוזיל את עלויות המשכנתא וההלוואות הקיימות באופן מיידי. מעבר למספרים היבשים, השקט הנפשי שנוצר מאפשר לכם להתרכז בצמיחת העסק ובמנועי הצמיחה שלו. לקוחות רבים מגלים כי החיסכון החודשי שנוצר כבר בשלבים הראשונים עולה משמעותית על עלות הייעוץ עצמו, מה שהופך את המהלך להשקעה כלכלית טהורה.
מה ההבדל בין מה שרואה החשבון שלי עושה לבין יועץ פיננסי?
רואה החשבון שלכם מתמקד בדיווח לרשויות ובמזעור חבויות המס על בסיס נתוני העבר של העסק. לעומת זאת, יועץ פיננסי מסתכל קדימה ובודק איך העסק משרת את היעדים האישיים שלכם ושל המשפחה. אנחנו בליקנש בונים אסטרטגיה לניהול העושר המשפחתי, אופטימיזציה של תמהיל המשכנתא ותכנון פרישה חכם. בעוד שרואה החשבון דואג שהעסק יהיה תקין מול החוק, היועץ הפיננסי דואג שהעסק יבנה לכם ביטחון כלכלי ארוך טווח וחוסן כלכלי אמיתי.
איך אני יכול לקבוע לעצמי משכורת קבועה אם ההכנסות שלי משתנות?
הדרך הטובה ביותר היא לחשב את ממוצע הרווח הנקי השנתי שלכם ולהגדיר משיכה חודשית קבועה הנמוכה במעט מהממוצע הזה. את היתרה שנשארת בחשבון העסקי יש לשמור כ"כרית ביטחון" המיועדת לחודשים חלשים יותר או להוצאות בלתי צפויות. שיטה זו מאפשרת לכם לנהל את משק הבית ברוגע ובביטחון, ללא תלות בתנודות התזרימיות המאפיינות את חיי העצמאי. חשוב לעדכן את סכום המשכורת אחת לרבעון בהתאם לביצועים בפועל כדי לשמור על איזון בריא.
האם כדאי לי להשתמש בחסכונות הפרטיים כדי לסגור חובות של העסק?
ברוב המקרים, התשובה היא לא. ערבוב כספים פרטיים עם חובות עסקיים עלול לסכן את עתיד המשפחה מבלי לפתור את הבעיה השורשית שגרמה לחוב בעסק. עדיף לבצע אבחון פיננסי מקיף ולבחון אפשרויות למיחזור חובות או גיוס אשראי עסקי זול יותר, כמו משכנתא לכל מטרה המבוססת על נכס קיים. שימוש בחסכונות פרטיים צריך להיות המוצא האחרון, ורק לאחר שנבנתה תוכנית הבראה ברורה שמוכיחה שהעסק יכול לחזור לרווחיות ולהחזיר את ההשקעה הזו.
איך עצמאי יכול לקבל משכנתא בתנאים טובים כמו של שכיר?
המפתח הוא הכנה מוקדמת והצגת נתונים כספיים שמשדרים יציבות וחוסן מול הבנק. בנקים בוחנים עצמאיים לפי שומות המס ודו"חות רווח והפסד, ולכן תהליך של ייעוץ פיננסי לעצמאיים כולל "תרגום" של הצלחת העסק לשפה בנקאית מקצועית. ליווי מקצועי עוזר לכם לבנות תמהיל משכנתא מותאם אישית ולנהל משא ומתן קשוח מול הבנקים. כשאנחנו מציגים תמונה פיננסי הוליסטית, כולל דירוג אשראי גבוה ותזרים מסודר, אתם יכולים לקבל תנאים מצוינים שלא נופלים מאלו של שכירים.
מהן הטבות המס הכי חשובות לעצמאיים בשנת 2026?
בשנת 2026, הטבות המס המרכזיות כוללות ניצול מקסימלי של הפקדות לקרן השתלמות, המעניקה פטור ממס רווחי הון והכרה בהוצאה מוכרת. בנוסף, חוק פנסיה חובה לעצמאים מאפשר לכם ליהנות מזיכוי וניכוי מס משמעותיים על ההפקדות הפנסיוניות. חשוב להכיר את מדרגות המס המעודכנות, שמתחילות ב-10% להכנסה שנתית של עד 84,120 ש"ח ומגיעות לשיעורים גבוהים יותר בהכנסות גבוהות. תכנון נכון של ההפקדות לקראת סוף שנת המס יכול לחסוך לכם אלפי שקלים בנטו המשפחתי ולהגדיל את החיסכון העתידי.
איך מתחילים תהליך של הבראה כלכלית כשהעסק בקשיים?
השלב הראשון הוא עצירת הדימום התזרימי ומיפוי מוחלט של כל מקורות ההכנסה, ההוצאות והחובות הקיימים. עליכם להפריד מיד בין חשבון הבנק העסקי לפרטי כדי להבין את עומק הבעיה בכל אחד מהם ולמנוע קריסה של משק הבית. לאחר מכן, יש לבנות תוכנית הבראה הכוללת תיעוד הוצאות קפדני, צמצום עלויות לא הכרחיות ובניית מנועי צמיחה חדשים. פנייה לייעוץ פיננסי מקצועי בשלב מוקדם יכולה למנוע הידרדרות נוספת ולאפשר לכם לבנות מחדש את הביטחון הכלכלי שלכם בצורה מבוקרת ואחראית.


