
ליווי פיננסי להקמת עסק חדש מתאים לעסקים מסוגים שונים, אך התכנון משתנה בהתאם לאופי העסק. הוא מתחיל בבדיקת היתכנות הרעיון, ממשיך בתחזית הכנסות והוצאות ומסייע להעריך כמה הון נדרש ואיזה החזר העסק יכול לשאת. כך בוחנים את הצורך במימון לפני שמתחייבים אליו.
הקמת עסק כרוכה בהחלטות רבות, ולכן טבעי להתמקד במוצר, בלקוחות ובדרך להגיע אליהם. אבל בלי להבין מתי הכסף צפוי להיכנס, מהן ההוצאות הקבועות ואיך ייראה החזר ההלוואה, גם רעיון מבטיח עלול להיקלע ללחץ תזרימי. תכנון מוקדם אינו מבטיח הצלחה, אך הוא מאפשר לקבל החלטות על בסיס תמונה כלכלית ברורה יותר.
כאן תבינו איך בודקים אם הרעיון העסקי בר־קיימא, בונים תחזיות ותוכנית עסקית, מחשבים את ההון הדרוש ומתכננים החזר שמתאים לתזרים הצפוי. נסקור גם איך להתכונן לשיחה עם הבנק, אילו נתונים להציג ואיך לבחון אפשרויות מימון בלי לאבד שליטה על ההוצאות. המטרה היא להגיע להקמת העסק עם תוכנית מעשית, ולא רק עם תקווה שהכסף יסתדר.
נקודות מפתח
- בדקו את קהל היעד, הביקוש והמתחרים לפני השקעה משמעותית, וחברו את הרעיון העסקי לצורך ברור בשוק.
- הגדירו בתוכנית העסקית יעדים, אסטרטגיית שיווק, תמחור והוצאות צפויות, כדי לקבל החלטות מתוך תמונה מסודרת.
- בנו תחזית הכנסות והוצאות על בסיס הנחות מפורשות, ועקבו אחר תזרים המזומנים כדי לזהות פערים בזמן.
- השוו בין הון עצמי, מימון חוב וגיוס משקיעים, ובחנו את ההחזר מול יכולת העסק לעמוד בהתחייבויות.
- הגיעו לשיחה עם הבנק עם תוכנית עסקית ונתונים פיננסיים מאורגנים, והציגו כיצד העסק צפוי לייצר הכנסות ולשרת את החוב.
בדיקת היתכנות וגיבוש קונספט עסקי
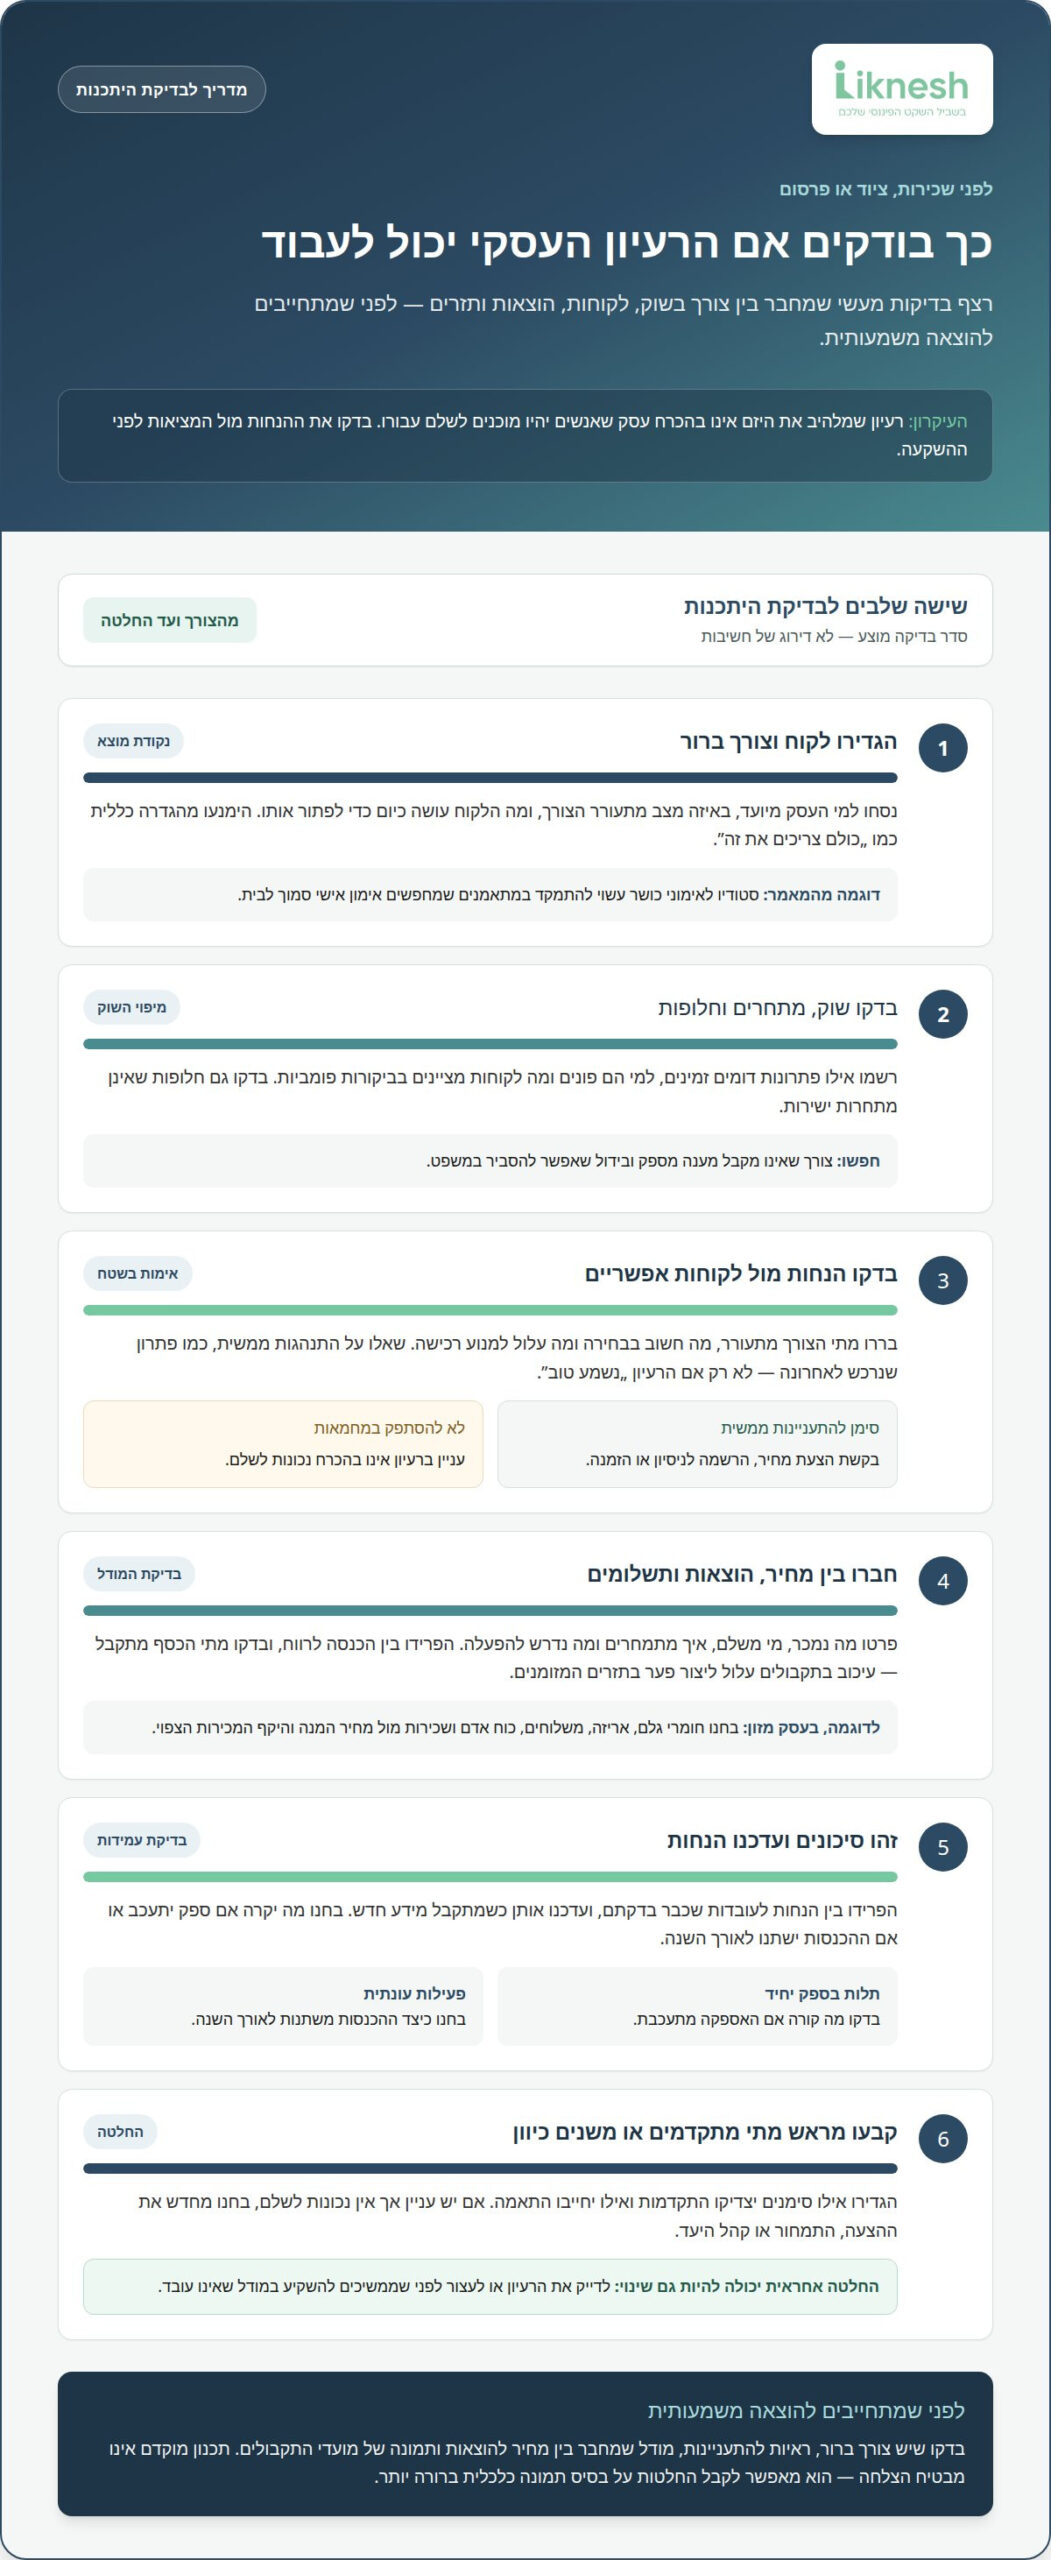
לפני חתימה על חוזה שכירות, רכישת ציוד או השקעה בפרסום, בדקו אם יש צורך ממשי במוצר או בשירות. למשל, מי שמתכנן לפתוח סטודיו לאימוני כושר צריך להגדיר מיהם הלקוחות, מה חסר להם ואיך הסטודיו ייתן מענה. רעיון שמלהיב את היזם אינו בהכרח עסק שאנשים יהיו מוכנים לשלם עבורו. בדיקת היתכנות מחברת בין הצורך בשוק לבין דרך מעשית לספק פתרון.
התחילו בניסוח ברור של הבעיה העסקית ושל קהל היעד. אל תסתפקו באמירה כמו „כולם צריכים את זה”. הגדירו מיהו הלקוח, באיזה מצב הוא נתקל בצורך ומה הוא עושה כיום כדי לפתור אותו. סטודיו לאימוני כושר, למשל, עשוי לפנות למתאמנים שמחפשים אימון אישי סמוך לבית, ולא לכל מי שמתעניין בכושר. ככל שההגדרה ממוקדת יותר, כך קל לבדוק ביקוש ולתכנן הצעה מתאימה.
לאחר מכן בחנו את השוק ואת המתחרים. רשמו אילו פתרונות דומים זמינים, למי הם פונים, איך הם מציגים את השירות ומה לקוחות מציינים בביקורות פומביות. בדקו גם חלופות שאינן מתחרות ישירות: מי שמחפש ארוחה מהירה עשוי לבחור במסעדה, במשלוח או בבישול בבית. המטרה אינה להעתיק עסק קיים, אלא לזהות צורך שאינו מקבל מענה מספק ולנסח בידול שאפשר להסביר במשפט.
בדקו את ההנחות מול לקוחות אפשריים במקום להסתמך רק על תחושת בטן. שיחה ממוקדת יכולה לברר מתי הצורך מתעורר, מה חשוב בבחירה ומה עלול למנוע רכישה. שאלו על התנהגות ממשית, כמו פתרון שנרכש לאחרונה, ולא רק אם הרעיון „נשמע טוב”. אפשר להציג הצעה ראשונית, כגון שירות מצומצם או מוצר בסיסי, ולבחון אם אנשים מוכנים להתקדם. כך מקבלים מידע שימושי לפני שמתחייבים להוצאות קבועות.
בשלב הבא תרגמו את הקונספט למודל עסקי: מה מוכרים, מי משלם, איך מתמחרים ואילו הוצאות נדרשות להפעלה. למשל, בעסק מזון יש לבחון חומרי גלם, אריזה, משלוחים, כוח אדם ושכירות, לצד מחיר המנה והיקף המכירות הצפוי. הפרידו בין הכנסה לרווח: כסף שנכנס אינו מעיד לבדו שהעסק מכסה את הוצאותיו. העריכו גם מתי הלקוחות משלמים, משום שעיכוב בתקבולים עלול ליצור פער בתזרים המזומנים.
בדיקת ההיתכנות צריכה לכלול גם סיכונים ותנאים לשינוי התוכנית. בעסק התלוי בספק יחיד, בדקו מה יקרה אם האספקה תתעכב; בשירות עונתי, בחנו כיצד ההכנסות משתנות לאורך השנה. כתבו את ההנחות המרכזיות בנפרד מהעובדות שכבר בדקתם, ועדכנו אותן כשמתקבל מידע חדש. כך תוכלו לזהות מוקדם שהמחיר, קהל היעד או דרך המכירה דורשים התאמה, במקום להמשיך להשקיע במודל שאינו עובד.
בסיום, קבעו מראש אילו סימנים יצדיקו התקדמות ואילו יחייבו שינוי. למשל, הגדירו מה ייחשב עניין ממשי מצד לקוחות: בקשת הצעת מחיר, הרשמה לניסיון או הזמנה. אל תבלבלו בין מחמאות לבין ביקוש בפועל. אם התגובות מצביעות על צורך, אך לא על נכונות לשלם, בחנו מחדש את ההצעה, התמחור או קהל היעד. עצירה או דיוק של הרעיון הם חלק מתכנון אחראי.
- הגדירו לקוח וצורך: נסחו למי העסק מיועד ומה הוא פותר.
- בדקו את השוק: השוו חלופות, מתחרים ותגובות של לקוחות אפשריים.
- בחנו את המודל: קשרו בין מחיר, הוצאות, מכירות צפויות ומועד קבלת התשלום.
בניית תוכנית עסקית
אחרי שגיבשתם את הרעיון, רכזו את החלטות העסק במסמך עבודה אחד. תוכנית עסקית מחברת בין היעדים, השיווק, התפעול והניהול הפיננסי. היא אינה רק מסמך להצגה בפני הבנק, אלא כלי שמאפשר לבעל העסק להבין מה צריך לקרות כדי להגיע להכנסות. תארו בה את הפעילות, את קהל היעד, את המוצר או השירות ואת דרך ההתנהלות המתוכננת.
פתחו ביעדים ברורים שאפשר לעקוב אחריהם. במקום לכתוב „להגדיל את העסק”, הגדירו מה תרצו לשפר, למשל מספר פניות, שיעור סגירת הצעות או רכישות חוזרות. קבעו מי אחראי לכל פעולה ומתי בוחנים את ההתקדמות. חנות מקוונת, למשל, יכולה לעקוב אחר המעבר של לקוחות מעיון במוצר לרכישה. כך היעד הופך למדד שמסייע לבחור פעולה, ולא נשאר סיסמה כללית.
תוכנית השיווק צריכה לתאר איך העסק יגיע לקהל היעד. פרטו את המסר, את ערוצי השיווק ואת הצעד שהלקוח מתבקש לבצע. עסק שמוכר מארזי מתנה עשוי להציג קטלוג מקוון, לפנות לעסקים לקראת חגים ולהציע הזמנה מותאמת. לכל ערוץ הגדירו מטרה ודרך למדוד תגובה. אם מתקבלות פניות אך מעט הזמנות, בדקו את ההצעה, את חוויית הרכישה ואת מידת ההתאמה של המסר.
תמחור אינו מסתכם בהשוואה למחיר של עסק אחר. פרטו אילו רכיבים כלולים במוצר או בשירות, מה נדרש כדי לספק אותו ואיזה רווח נותר לאחר ההוצאות. לדוגמה, עסק שמציע סדנה צריך להביא בחשבון הכנת תוכן, חומרי עבודה, מקום וזמן עבודה. הבחינו בין הכנסות לרווח: סך המכירות אינו הסכום שנשאר לבעל העסק. התוכנית צריכה להראות כיצד המחיר תומך בפעילות לאורך זמן.
תארו גם את שגרת התפעול: מי מבצע כל משימה, באילו כלים משתמשים ומה תלוי בספק חיצוני. בעסק משלוחים, למשל, יש לתכנן את הטיפול בהזמנות, האריזה, מסירת המוצר ועדכון הלקוחות. כתבו מה קורה אם ספק מתעכב או נכנסות יותר הזמנות מהצפוי. חלוקת אחריות ברורה מפחיתה בלבול ומאפשרת לזהות צווארי בקבוק לפני שהם פוגעים בשירות ובהכנסות.
החלק הפיננסי צריך להתחבר לתוכנית הפעולה ולא להישאר טבלה נפרדת. הציגו את ההוצאות הצפויות מול ההכנסות, הסבירו על אילו הנחות נשענת התחזית והפרידו בין הוצאה חד־פעמית להוצאה שוטפת. תוכנית עסקית יכולה לכלול תחזיות לשלוש שנים. בכל שנה בחנו כיצד שינוי במספר הלקוחות, במחיר או בעלויות משפיע על התוצאה. תחזית טובה אינה ניחוש מדויק, אלא דרך שקופה לבחון את ההנחות.
הכינו גם תרחישים חלופיים. אם קמפיין שיווקי מביא פחות פניות, אילו הוצאות אפשר לדחות? אם הביקוש גדל, איזה שינוי תפעולי יידרש? כתבו מראש מה תעשו בכל מצב, כדי שההחלטות לא יתקבלו רק תחת לחץ. עסק המציע שירותי עיצוב, למשל, יכול לבחון כיצד עומס פרויקטים משפיע על זמני האספקה ועל היכולת לקבל לקוחות נוספים.
לבסוף, הפכו את התוכנית למסמך שמתעדכן. קבעו מועד קבוע לבדיקה, השוו בין התכנון לביצוע ורשמו את הסיבות לפערים. אם ההוצאות בפועל חורגות מהתכנון, בדקו אם מדובר בעלות שלא נכללה, בשינוי בהיקף הפעילות או בהחלטה שאפשר לתקן. עדכון התוכנית שומר עליה שימושית ומחבר בין היעדים העסקיים להחלטות היומיומיות.
בניית תוכנית עסקית ותחזיות פיננסיות
התחזית הכספית מתרגמת את הפעילות המתוכננת למספרים שאפשר לבחון ולעדכן. לפי היחידה לפיתוח תכניות לימודים, תחזיות פיננסיות מבוססות על הנחות. לכן, לצד כל הכנסה או הוצאה, כתבו מה עומד מאחוריה. למשל, תחזית למספר הזמנות צריכה להתבסס על היקף פעילות אפשרי, ולא על משאלה שהעסק ימכור יותר.
בנו תחזית הכנסות לפי השירותים או המוצרים, מחירם ומועד התשלום הצפוי. בעסק שנותן שירות, הפרידו בין מספר הפרויקטים לבין התשלום עבור כל פרויקט. אם הלקוחות משלמים לאחר השלמת העבודה, מועד קבלת ההכנסה עשוי להיות מאוחר ממועד המכירה. ההבחנה חשובה, כי העסק צריך לממן הוצאות גם כשהתקבול עדיין לא הגיע.
בצד ההוצאות, רשמו את כל הרכיבים הנדרשים להפעלת העסק. הפרידו בין הוצאות קבועות, כגון שכירות ותוכנות, לבין הוצאות שמשתנות עם היקף המכירות, כגון חומרי גלם או אריזה. הוסיפו גם הוצאות הקמה חד־פעמיות, אם הן נדרשות למודל העסקי. כך אפשר לראות אם עסק שמוכר יותר גם נשאר עם יותר כסף, או שהעלויות גדלות יחד עם המכירות.
חברו את ההכנסות וההוצאות לתחזית תזרים מזומנים, כלומר למעקב אחר תנועות הכסף פנימה והחוצה. הכינו תחזית ל-12 חודשים לצורך בקשת אשראי, ובדקו בכל חודש מתי צפויים תקבולים ומתי צריך לשלם לספקים, לעובדים או לבעלי הנכס. עסק שמקבל תשלום באיחור אך משלם לספק מיד עשוי להציג רווח על הנייר, ובכל זאת להתמודד עם מחסור במזומנים.
בנו שלושה תרחישים: בסיס, שמרני וצמיחה. בתרחיש השמרני בחנו מה קורה אם מספר הלקוחות קטן מהצפוי או אם הוצאות האספקה עולות. בתרחיש הצמיחה בדקו אם נדרשים עובדים, מלאי או ציוד נוספים. אין צורך להציג כל תרחיש כאמת; המטרה היא להראות כיצד שינוי בהנחה מרכזית משפיע על יתרת המזומנים ועל הצורך במימון.
תוכנית עסקית יכולה לכלול תחזיות לשלוש שנים, אך אל תתייחסו לכל שנות התחזית באותה רמת פירוט. הציגו את ההנחות לטווח הרחוק ובחנו לעומק את התחזית הקרובה מול מועדי תשלומים והתחייבויות. לדוגמה, אם מתוכננת רכישת ציוד בהמשך, ציינו מתי היא צפויה ואיך תמומן. כך תוכלו להבחין בין הוצאה שוטפת להחלטה שתשפיע על צורכי ההון.
השתמשו בטבלה מסודרת כדי להשוות בין התכנון לביצוע. בכל שורה רשמו את ההנחה, התחזית, הנתון בפועל והפער. אם ההכנסות נמוכות מהצפי, בדקו אם מקור הפער הוא פחות מכירות, מחיר נמוך יותר או תקבולים שהתעכבו. אם ההוצאה גבוהה, זהו את הסעיף ואת הסיבה. בדיקה כזאת מאפשרת לתקן הנחות ולשנות צעדים לפני שהפער הופך ללחץ תזרימי.
לפני הצגת תחזית לבנק, ודאו שהמספרים קשורים זה לזה. אם התחזית מניחה יותר הזמנות, הסבירו מה יאפשר לספק אותן; אם היא כוללת החזר מימון, הציגו את מקור התשלום. הכינו הסבר קצר לכל הנחה מהותית, כמו עונתיות או זמן אספקה. מסמך עקבי עוזר להבין כיצד העסק מתכוון לפעול, מאין צפוי להגיע הכסף ואיך התוכנית תתעדכן מול המציאות.
הון עצמי, מבנה הון ויכולת החזר
קבעו תחילה כמה הון נדרש לפתיחת העסק ולהפעלתו עד שהתקבולים יתייצבו. הון עצמי הוא כסף שהיזמים משקיעים בעסק, ולא כסף שמחייב החזר למלווה. בתכנון הקמת עסק מומלץ להחזיק הון עצמי של לפחות 25%. שיעור זה מסייע להעריך כמה מההשקעה מגיע מהיזמים וכמה צריך להשלים ממקורות אחרים. הפרידו בין הכסף הזמין להשקעה לבין כרית מזומנים לצורכי העסק.
אל תכללו בהון העצמי סכום שיידרש למשק הבית בהמשך. עצמאי שמשקיע את חסכונותיו בעסק צריך להשאיר מקום להוצאות פרטיות ולתקופות שבהן ההכנסה העסקית אינה מספיקה. ערכו רשימה של מקורות הכסף, מועד זמינותם והמגבלות שלהם. כסף שנועד למטרה אחרת אינו בהכרח הון פנוי. כך תוכלו להימנע מהתחייבות עסקית שמעמיסה גם על התקציב האישי.
לאחר מכן בחנו את מבנה ההון, כלומר את היחס בין כסף שהיזמים משקיעים, חוב ומשקיעים. מימון חוב יכול להגיע כהלוואה מבנק או מגוף חוץ־בנקאי, ומחייב החזרים קבועים. יתרונו הוא שאין ויתור על בעלות, אך ההחזרים נמשכים גם בתקופה חלשה. במימון הון, משקיעים מעבירים כספים בתמורה למניות. אין התחייבות להחזר חודשי, אך היזמים מוותרים על חלק מהבעלות ומהשליטה.
הבחירה אינה מסתכמת בהשוואה בין ריבית למניות. בדקו מה מתאים למטרת המימון, לשלב שבו העסק נמצא וליכולת לייצר כסף זמין. אם נדרשת רכישת ציוד, השוו בין מועד התשלום לספק לבין מועד תחילת ההכנסות מהציוד. אם ההון מיועד למימון הפעילות השוטפת, חשבו כיצד העסק יעמוד בהתחייבויות גם כשלקוחות משלמים באיחור. התאימו את מקור הכסף לשימוש המתוכנן, ולא רק לסכום המוצע.
בדיקת יכולת ההחזר מתחילה בתזרים המזומנים, לא במחזור המכירות. רשמו תקבולים צפויים מול הוצאות העסק, תשלומי ספקים והחזרים של התחייבויות קיימות. בחנו אילו תשלומים קבועים גם בחודש חלש, והאם נותרת יתרה לתפעול לאחר ההחזר. עסק שמוכר היטב אך מקבל את כספו באיחור עלול להתקשות לשלם בזמן. לכן בדקו בנפרד את מועדי כניסת הכסף ויציאתו, ואת הרווח החשבונאי.
כדי לבחון את יכולת ההחזר, הריצו את התחזית גם בתרחיש שמרני. הפחיתו את ההכנסות הצפויות לפי הנחה עסקית סבירה ובדקו אם העסק עדיין מסוגל לשלם את התחייבויותיו ולרכוש את הדרוש לפעילות. אם לא, שקלו לצמצם את סכום המימון, לדחות הוצאה או לשנות את תמהיל המקורות. בדקו גם מה יקרה אם הוצאות מסוימות יגדלו או תקבולים יתעכבו. כך תזהו מראש את נקודת הלחץ בתוכנית.
לקראת בקשת אשראי, ארגנו את הנתונים כך שיחברו בין הצורך במימון לבין יכולת ההחזר. הכינו תחזית תזרים, פירוט של השימוש בכסף והסבר על מקור ההחזרים. בין המסמכים הפיננסיים לבקשת אשראי, הכינו שלושה חודשי דפי עו״ש. ודאו שהמסמכים תואמים לתחזית, כדי שהנתונים בפועל והצפי העסקי יציגו תמונה עקבית. אם יש פער, הסבירו מה גרם לו ואיך הוא משפיע על התוכנית.
לפני ההחלטה, השוו בין החלופות לפי העלות הכוללת, תקופת ההתחייבות, גמישות ההחזר וההשפעה על הבעלות. אל תסתפקו בשאלה אם אפשר לקבל מימון; בחנו אם העסק יכול לשאת בו לצד ההוצאות השוטפות. כתבו מה יקרה אם ההכנסות יתעכבו ואיזה מקור ישמש לתשלום בתקופה הזאת. חיבור בין הון עצמי, סוג המימון ותזרים צפוי הופך את ההחזר לחלק מהתוכנית העסקית, ולא להחלטה נפרדת.
ליווי וייעוץ לעסק בהקמה
בעסק חדש, החלטות יומיומיות משפיעות ישירות על הכסף הזמין. ליווי פיננסי מסייע לחבר בין המכירות, ההוצאות, האשראי והיעדים העסקיים. הוא אינו מסתכם בהכנת תחזית: חשוב לבדוק אם הפעילות בפועל תואמת את התוכנית, לזהות פערים ולהחליט מה לשנות. למשל, ירידה בהזמנות עשויה לחייב בחינה של השיווק, המלאי וההתחייבויות הקרובות.
כדאי להתחיל בלוח בקרה פשוט שמתעד תקבולים, תשלומים, התחייבויות ומועדי פירעון. בעלת עסק שמוכרת מארזים יכולה לרשום מתי הלקוחות משלמים, מתי מתקבלת חשבונית מהספק ומתי צריך לשלם אותה. כך אפשר לראות מראש אם התשלום לספק קודם לתקבול מהלקוח ולתכנן את השימוש בכסף. מעקב עקבי מסייע להבחין בין רווחיות לזמינות מזומנים.
בפגישות מעקב, השוו בין התוכנית לנתונים העדכניים. בדקו אילו סעיפים חרגו, מה גרם לפער ואיזו פעולה תצמצם אותו. אם עלות חומרי הגלם עלתה, למשל, אפשר לבדוק את מחיר המכירה, את הכמות הנרכשת או את הרכב המוצר. אם התקבולים מתעכבים, בחנו את תנאי התשלום ואת תהליך הגבייה. לכל שינוי קבעו אחראי ומועד לבדיקת התוצאה.
בעת פנייה לבנק או לגוף מימון, הציגו צורך עסקי מוגדר ולא רק סכום מבוקש. הסבירו אם הכסף מיועד לציוד, למלאי או למימון הפעילות השוטפת, והראו כיצד השימוש צפוי לתמוך בהכנסות. הכינו תחזית תזרים, פירוט התחייבויות והסבר למקור ההחזר. כך אפשר לדון בתנאים על סמך נתוני העסק ולבחון אם ההתחייבות מתאימה לפעילות המתוכננת.
תהליך ליווי מעשי יכול להתקדם בכמה צעדים ברורים:
- אבחון: ממפים הכנסות, הוצאות, התחייבויות ומועדי תשלום.
- תכנון: קובעים יעדים עסקיים, תקציב ופעולות לפי סדר עדיפות.
- בקרה: משווים את הביצוע לתכנון ומאתרים חריגות בתזרים.
- התאמה: משנים הנחות ופעולות לפי נתונים חדשים ותנאי הפעילות.
ליווי פיננסי עשוי לסייע גם באיתור כשלים בניהול הכספים. לדוגמה, אם העסק מזמין מלאי לפני שיש תחזית מכירות מספקת, כסף עלול להישאר קשור בסחורה במקום לשמש לתשלומים דחופים. מעקב אחר התחייבויות, מועדי אספקה וקצב המכירה מאפשר לזהות את הפער ולשקול הזמנות מדודות יותר. כך הבקרה מתחברת להחלטות התפעוליות, ולא נשארת רק בדוח.
העבודה הפיננסית צריכה להשאיר לבעל העסק תמונה מובנת וכלים לקבלת החלטות. בקשו שכל המלצה תתחבר לנתון, לצעד מעשי ולדרך למדוד אם הוא עזר. אם העסק מתרחב, למשל, בחנו את עלות הגיוס או הציוד לצד ההכנסה הצפויה והיכולת לממן את הפעילות. ליווי עסקי אסטרטגי יכול להתאים כשנדרשת מסגרת שמחברת בין יעדים, החלטות ובקרה שוטפת.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מציעה ייעוץ וליווי משכנתאות לצד תכנון פיננסי וכלכלת המשפחה וליווי עסקי אסטרטגי. אם הקמת העסק מעלה שאלות על ההפרדה בין התחייבויות הבית למימון הפעילות, כדאי לבחון את התמונה הכוללת לפני קבלת החלטות. כך אפשר לשקול כיצד תשלומי המשכנתא והוצאות משק הבית משתלבים בצורכי העסק ובתזרים המזומנים המתוכנן.
ליווי עסקי אסטרטגי מתאים לבעלי עסקים שרוצים לתרגם יעדים לתוכנית פעולה ולבחון את ההתקדמות לפי נתונים. אם ההחלטה קשורה גם לרכישת נכס, ייעוץ השקעות נדל״ן עשוי לסייע בבחינת ההשקעה והיבטי המימון. השירות המתאים תלוי בשאלה שתרצו לפתור: ניהול העסק, תכנון כלכלי משפחתי או בחינת משכנתא.
כדי לדון בצעד הבא, פנו ל-Liknesh ושוחחו על הצרכים והיעדים שלכם.
הפכו את התכנון לצעד העסקי הבא
פתיחת עסק היא החלטה שמשפיעה גם על הזמן, ההכנסה והיציבות הכלכלית שלכם. לכן, השלב הבא אינו רק לבצע את התוכנית, אלא להמשיך לבחון החלטות גם כשהעסק מתחיל לפעול. הגדירו מועד קבוע לבדיקה, עקבו אחר הנתונים בפועל ועדכנו את דרך הפעולה בהתאם. כך תשמרו על קשר בין היעדים למציאות העסקית ותזהו בזמן מתי נדרש שינוי.
ליווי פיננסי להקמת עסק חדש מסייע לחבר בין צורכי העסק לתמונה הכלכלית הרחבה. Liknesh מציעה ליווי עסקי אסטרטגי, תכנון פיננסי וכלכלת המשפחה, ייעוץ וליווי משכנתאות וייעוץ השקעות נדל״ן. השירות המתאים תלוי בהחלטה שמעסיקה אתכם כעת, למשל תכנון הפעילות העסקית או בחינת השפעתה על התחייבויות הבית.
כדי לדון בצעד שמתאים למצב שלכם, צרו קשר עם Liknesh לייעוץ פיננסי. התחילו בשיחה ממוקדת, והמשיכו לבנות את העסק מתוך תכנון ובהירות.
שאלות נפוצות על ליווי עסקי
האם ליווי עסקי מתאים לכל סוגי העסקים?
ליווי עסקי מתאים לעסקים מענפים שונים, אך מוקד העבודה משתנה לפי המודל והאתגרים. עסק עצמאי שמוכר שירות צריך לבחון תמחור, זמינות והיקף לקוחות; חנות עם מלאי תתמקד גם ברכש ובקצב מכירת המוצרים. גם שלב העסק משפיע: הצרכים של יזם שעדיין מתכנן את הפעילות שונים מצרכיו של עסק שכבר פועל ומבקש לשנות כיוון. התאמת הליווי מתחילה בהגדרת היעד.
כיצד ליווי עסקי עוזר בגיוס מימון?
ליווי עסקי מסייע להציג לגוף מממן תמונה ברורה של מטרת הכסף, השימוש המתוכנן ויכולת העסק לעמוד בהתחייבויות. למשל, בעלת קליניקה המבקשת לממן ציוד יכולה להציג כיצד הציוד משתלב בשירותים שהיא מציעה ומה צפוי לאפשר את התשלום. היועץ יכול לסייע בארגון החומרים, בהכנת הסבר עסקי ובבחינת חלופות אשראי, אך המימון עצמו ניתן על ידי הגוף המממן.
כמה זמן נמשך תהליך ליווי עסקי מלא?
תהליך ליווי עסקי מקיף נמשך בדרך כלל 3-6 חודשים. בתחילתו ממפים את האתגרים ואת סדר העדיפויות, ובהמשך מתרגמים אותם לפעולות ולבדיקות התקדמות. למשל, אם היעד הוא לשפר רווחיות, בוחנים אילו מוצרים או שירותים תורמים לתוצאה ואילו דורשים שינוי. משך העבודה בפועל תלוי במטרות, במורכבות הפעילות ובקצב שבו אפשר לאסוף נתונים וליישם החלטות.
למה ליווי עסקי הוא המפתח להצלחת עסק חדש בשנת 2026?
בשנת 2026, ליווי עסקי נותן לבעל העסק מסגרת לבחון החלטות מול הנתונים, ולא להסתמך רק על תחושת בטן. כאשר משתנים היקף ההזמנות, מועדי התשלום או עלויות הספקים, אפשר לראות כיצד השינוי משפיע על סדרי העדיפויות. למשל, עסק שמקבל הזמנות רבות אך מתקשה לספק אותן יכול לבחון את תהליך העבודה לפני הרחבת השיווק. כך החלטות צמיחה נשענות על תמונה תפעולית ופיננסית.
מה ההבדל בין ליווי עסקי לבין ייעוץ חד פעמי?
ייעוץ חד־פעמי מתמקד בשאלה או בהחלטה נקודתית, ואילו ליווי עסקי מתמשך עוקב גם אחר יישום ההמלצות. למשל, בפגישה אחת אפשר לנתח הצעת מחיר מסוימת; בתהליך ליווי אפשר לבדוק בהמשך כיצד ההחלטה השפיעה על המכירות ועל העבודה מול הלקוחות. ההבדל המעשי הוא ההמשכיות: אפשר ללמוד מהתוצאות, להתאים פעולות ולשנות סדרי עדיפויות כשהמצב העסקי משתנה.
מהו ליווי עסקי להקמת עסק ואיך הוא עובד?
ליווי עסקי להקמת עסק מסייע ליזם להפוך החלטות ראשוניות לתוכנית עבודה שאפשר לנהל. בתהליך ממפים, למשל, אילו משימות יש להשלים לפני תחילת הפעילות, מי אחראי להן ומה תלוי בגורמים חיצוניים. בעלת עסק לעיצוב יכולה לתעדף בניית תיק עבודות, גיבוש הצעות שירות והכנת תהליך לקבלת לקוחות. ליווי פיננסי להקמת עסק חדש מחבר את הצעדים האלה לתכנון הכספי וליעדים.
מתי הזמן הנכון להתחיל בליווי עסקי?
הזמן המתאים הוא לפני החלטה שיוצרת התחייבות או משנה את אופן הפעילות. לדוגמה, לפני חתימה על חוזה שכירות, רכישת ציוד או קליטת עובד, כדאי להבין כיצד הצעד משתלב בתוכנית וכיצד העסק יממן אותו. גם יזם שעדיין בוחן רעיון יכול להיעזר בליווי כדי לזהות אילו שאלות דורשות מענה לפני תחילת הפעילות. התחלה מוקדמת מאפשרת לבחון חלופות כשההחלטות עדיין פתוחות.


