
ניהול כספים ותקציב לעוסק מורשה מתחיל בהפרדה ברורה בין כספי העסק לכספים האישיים ובבדיקה חודשית של הכנסות, הוצאות ותשלומים צפויים. לצד חשבון העסק, תעדו כל משיכה ושמרו כסף להוצאות שוטפות ולהתחייבויות לרשויות, במקום להתייחס לכל היתרה ככסף פנוי. כך תוכלו להבין את מצב העסק ולקבל החלטות על בסיס נתונים.
אם לפעמים קשה לדעת כמה באמת נשאר אחרי תשלום לספקים, מסים והוצאות הבית, אתם לא לבד. הכנסות שנכנסות במועדים שונים והוצאות אישיות ועסקיות שמתערבבות עלולות לטשטש את התמונה. גם המע״מ שנגבה מלקוחות אינו כסף פנוי: שיעור המע״מ בישראל הוא 18% החל מינואר 2025, ויש להביא בחשבון את ההתחשבנות מול רשות המסים.
במאמר תכירו דרך לבנות בקרה פיננסית חודשית, לעקוב אחר תזרים המזומנים ולתכנן תשלומים מראש. נבחין בין הוצאות עסקיות שעשויות להיות מוכרות לצורכי מס לבין הוצאות אישיות, נסביר מדוע חשוב לשמור חשבוניות וקבלות ואיך הפרדה בין החשבון העסקי לחשבון הפרטי יכולה לעשות סדר בהתנהלות.
נקודות מפתח
- בבדיקה החודשית, השוו בין הכנסות להוצאות, עקבו אחרי גבייה ותשלומים צפויים, והשתמשו בנתונים כדי לעדכן את התקציב.
- תעדו הוצאות ושמרו חשבוניות וקבלות, כדי להבחין בין הוצאות עסקיות שעשויות להיות מוכרות לבין הוצאות אישיות.
- הפרדה בין חשבונות העסק והבית מקלה לזהות מה שייך לפעילות העסקית ומה נמשך לצרכים פרטיים.
- לפני משיכת כסף, הביאו בחשבון הוצאות שוטפות, התחייבויות לרשויות וצרכים בלתי צפויים של העסק.
- כשניהול הכספים העסקיים משפיע גם על החלטות הבית והעתיד הכלכלי, ליווי עסקי אסטרטגי ותכנון פיננסי יכולים לסייע ביצירת תמונה מסודרת.
בקרה פיננסית חודשית
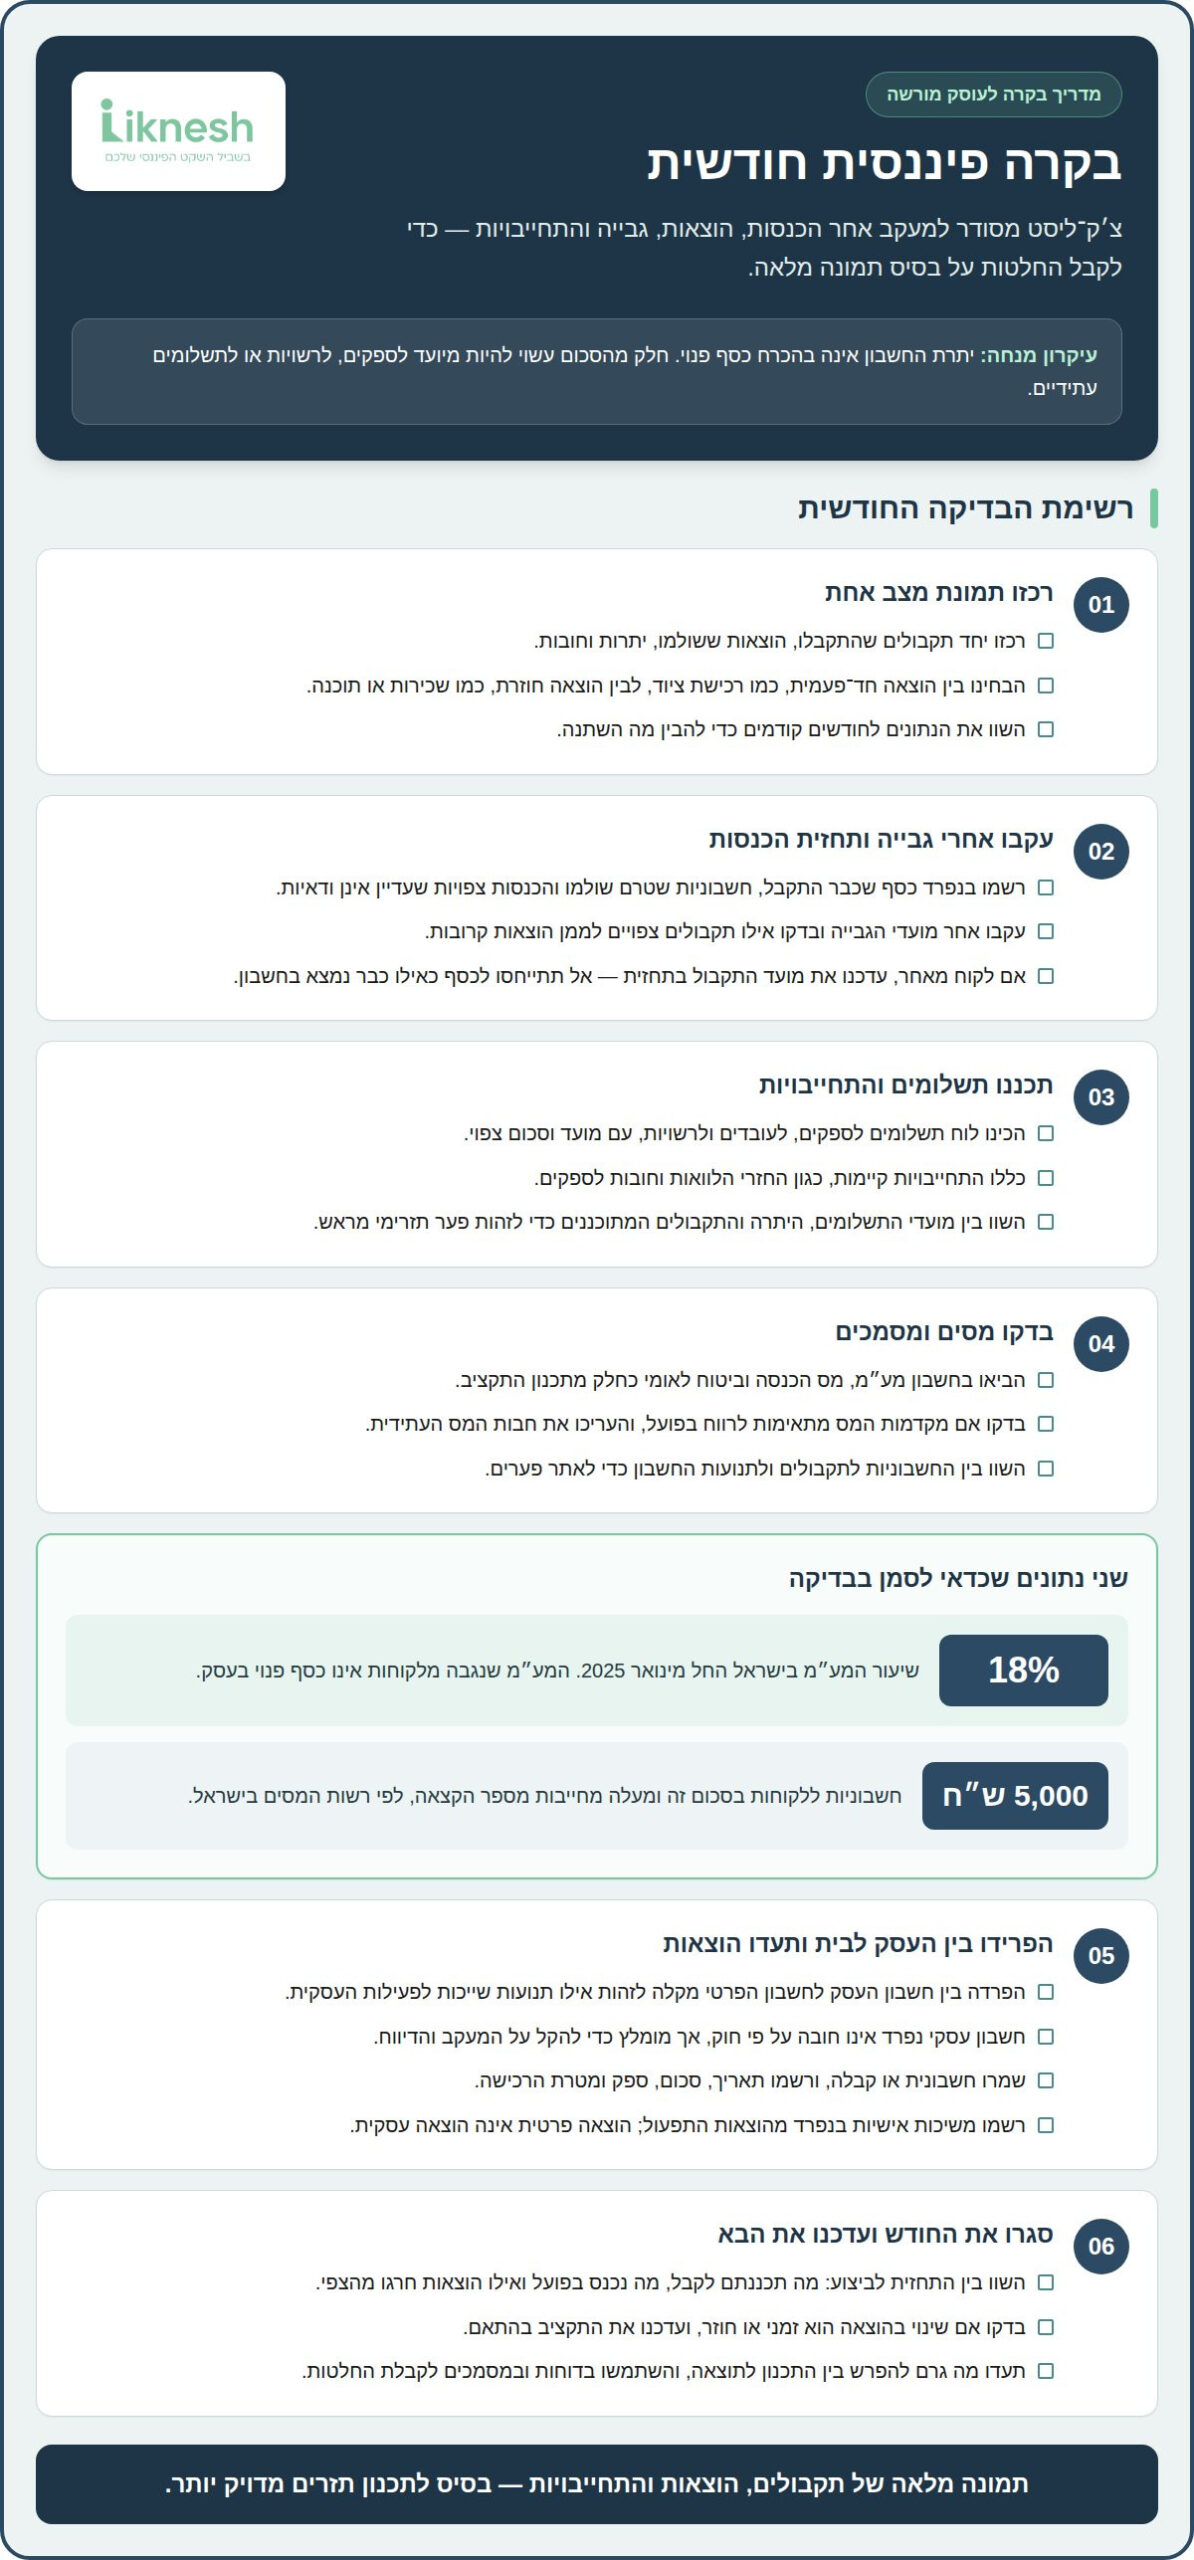
בקרה חודשית מתחילה בתמונה אחת שמחברת הכנסות, הוצאות, יתרות והתחייבויות. ניהול כספים ותקציב לעוסק מורשה נעשה ברור יותר כשבודקים את הנתונים במועד קבוע, במקום להסתמך רק על יתרת החשבון. יתרה גבוהה ביום מסוים אינה מעידה שכל הכסף פנוי: חלק ממנו עשוי להיות מיועד לספקים, לרשויות או לתשלומים עתידיים.
רכזו מדי חודש את התקבולים שהתקבלו בפועל ואת ההוצאות ששולמו. השוו בין הסכומים ובדקו כיצד היחס ביניהם משתנה לעומת חודשים קודמים. הפרידו בין תשלום חד־פעמי, כמו רכישת ציוד, לבין הוצאה חודשית חוזרת, כמו שכירות או תוכנה. כך תוכלו לזהות אם השינוי בתוצאה נובע מהפעילות השוטפת או מאירוע נקודתי.
תחזית הכנסות חודשית עוזרת להתכונן לפער שבין מועד ביצוע העבודה למועד קבלת התשלום. רשמו בנפרד הכנסה שכבר התקבלה, חשבונית שטרם שולמה והכנסה צפויה שעדיין אינה ודאית. עקבו אחר מועדי הגבייה כדי לראות אילו תקבולים צפויים לממן הוצאות קרובות. אם לקוח מאחר, עדכנו את התחזית במקום להתייחס לכסף כאילו כבר נמצא בחשבון.
לצד ההכנסות, הכינו לוח תשלומים לספקים, לעובדים ולרשויות. סמנו את מועד התשלום ואת הסכום הצפוי, והשוו אותם ליתרה ולתקבולים המתוכננים. כך תוכלו לזהות מראש חודש שבו הוצאות מרוכזות לפני כניסת הכנסות. כללו בתכנון גם התחייבויות קיימות, ובהן החזרי הלוואות וחובות לספקים, כדי שלא לקבל החלטות על סמך יתרה חלקית.
עוסק מורשה צריך להביא בחשבון מע״מ, מס הכנסה וביטוח לאומי כחלק מהתקציב. המע״מ שנגבה מלקוחות אינו שקול להכנסה שנשארת בעסק. שיעור המע״מ בישראל הוא 18% החל מינואר 2025. במקביל, בחנו אם מקדמות המס מתאימות לרווח בפועל, והעריכו את חבות המס העתידית כחלק מתכנון התזרים.
בדקו גם את מסמכי העסק ואת התאמתם לתקבולים. לפי רשות המסים בישראל, חשבוניות ללקוחות בסכום של 5,000 ש״ח ומעלה מחייבות מספר הקצאה. לכן, בעת סקירת החשבוניות, בדקו שסכומים אלה טופלו בהתאם. רישום מסודר של מועד החשבונית, מועד התשלום והסכום מסייע לעקוב אחרי הגבייה וליישב פערים בין המסמכים לתנועות החשבון.
הציגו בבקרה את החובות והיתרות יחד, ולא ברשימות נפרדות. לצד יתרת הבנק רשמו מה העסק חייב לספקים, אילו החזרי הלוואות צפויים ומה נדרש לתשלומים לעובדים. ההשוואה יכולה לחשוף התחייבות קרובה שעולה על הכסף הזמין, גם כשנראה שהעסק פעיל מאוד. כך אפשר לתכנן תשלום, גבייה או דחייה של הוצאה לפני שנוצר לחץ תזרימי.
קבעו זמן קבוע מדי חודש לבחינת הנתונים, והיעזרו בדוחות עדכניים. השוו בין התחזית לביצוע: מה תכננתם לקבל, מה נכנס בפועל ואילו הוצאות חרגו מהצפי. אם הוצאות מסוימות גדלו, בדקו אם מדובר בעלייה זמנית או בדפוס חוזר. הממצאים יעזרו לעדכן את תקציב החודש הבא ולקבל החלטות על בסיס נתונים, ולא רק תחושת בטן.
למשל, אם לקוח מרכזי דוחה תשלום, עדכנו את מועד התקבול בתחזית. בדקו אילו תשלומים לספקים ולרשויות צפויים לפני מועד הגבייה החדש. אם נדרש שינוי, התאימו את לוח התשלומים או את מועד ההוצאה שאפשר לתכנן. בסוף החודש השוו את התוצאה לתחזית ותעדו מה גרם להפרש.
- רכזו הכנסות, הוצאות, חובות ויתרות באותה סקירה חודשית.
- הבחינו בין תקבול שהתקבל לבין הכנסה שעדיין צפויה.
- עדכנו תחזית כאשר מועד גבייה או תשלום משתנה.
- השתמשו בדוחות ובמסמכים כדי לבסס החלטות עסקיות.
הוצאות מוכרות לצורכי מס
הוצאה עסקית עשויה להפחית את הרווח שעליו מחושבים מס הכנסה וביטוח לאומי. החישוב מבוסס על המחזור העסקי בניכוי ההוצאות המוכרות, ולכן לא כל יציאה מהחשבון העסקי מפחיתה את הרווח החייב. ברכישת ציוד, שירות מקצועי או חומרי עבודה, תעדו מה נרכש ואיך הוא משמש את העסק. הסיווג מתחיל במטרה העסקית, ולא רק בשם שמופיע בחשבונית.
הפרידו בין הוצאות עסקיות לאישיות כבר בעת הרישום. תשלום על חומרי גלם לעבודה שונה מקנייה לבית, גם אם שתי העסקאות שולמו באותו כרטיס. הוצאות אישיות אינן מוכרות לצורכי מס, ומשיכה של בעל העסק לצרכים פרטיים אינה הוצאה עסקית. רשמו כל משיכה בנפרד מהוצאות התפעול, כדי שלא תקטין בטעות את הרווח המחושב.
שמרו חשבונית או קבלה לכל הוצאה, ורשמו את התאריך, הסכום, הספק ומטרת הרכישה. למשל, לצד קבלה על תוכנת עבודה ציינו לאיזו פעילות עסקית היא קשורה. תיעוד כזה מאפשר לאתר מסמכים בעת הכנת הדיווחים ולזהות במהירות עסקה מסוימת. שמרו את המסמכים באופן עקבי, לפי חודשים או סוגי הוצאות, כדי שיהיה נוח למצוא אותם גם בהמשך.
כשמנהלים את העסק מהבית, ייתכן שאפשר להכיר בחלק מהוצאות הבית כהוצאות עסקיות, בכפוף לתנאים החלים. אל תרשמו אוטומטית את מלוא החשבון הביתי כהוצאה של העסק. הפרידו בין השימוש העסקי לפרטי ותעדו את אופי ההוצאה ואת הקשר שלה לפעילות. למשל, חשבון שמשמש גם את הבית וגם את העסק דורש הבחנה, ולא העתקה של מלוא הסכום לרישום העסקי.
גם במע״מ חשוב להבחין בין מסמכים וסוגי הוצאות. עוסק מורשה גובה מע״מ מלקוחותיו ומקזז מע״מ ששילם בגין הוצאות עסקיות מול המע״מ שגבה. לכן, שמירת חשבוניות הספקים חשובה לחישוב הרווח וגם להתחשבנות המע״מ. בדקו שהמסמך תואם לעסקה ושייכו אותו לרישום הנכון. הוצאה פרטית אינה הופכת לעסקית רק משום ששולם עליה מע״מ.
רכישה שמשמשת גם את העסק וגם את הבית מחייבת רישום זהיר. אם מחשב משמש לעבודה ולצרכים משפחתיים, תעדו את הרכישה ואת השימוש העסקי, ואל תציגו את מלוא הסכום כהוצאה בלי לבחון אותו. אותו עיקרון חל על חשבונות תקשורת והוצאות ביתיות אחרות. ללא הפרדה ברישום, קשה להסביר את הקשר בין התשלום לפעילות העסקית.
בניהול כספים ותקציב לעוסק מורשה, רישום ההוצאה משפיע גם על תכנון המזומנים. הבחינו בין מועד התשלום למועד רישום ההוצאה, וסמנו אם מדובר בתשלום חד־פעמי או חוזר. למשל, רכישת ציוד ותשלומי תוכנה שוטפים הם סוגים שונים של הוצאות. מיון נכון עוזר להבין את העלויות ולתכנן את התקציב בלי לבלבל בין רכישה פרטית להוצאה עסקית.
- שמרו מסמך לכל הוצאה עסקית, עם פרטי העסקה ומטרתה.
- הפרידו משיכות אישיות מהוצאות התפעול ומהרווח העסקי.
- בדקו הוצאות מעורבות, כמו שימוש ביתי ועסקי, ורשמו את הקשר לעסק.
- שייכו חשבוניות ספקים להוצאות העסקיות לצורך מעקב אחר המע״מ.
סקירה חודשית של ההוצאות יכולה לחשוף כפילויות, תשלומים חוזרים או רכישות שסווגו בטעות. השוו את הרישומים לתנועות הבנק ובדקו שכל סכום מקושר למסמך ולמטרה עסקית. כך הרישום עוזר להבין את הרווח ואת תזרים המזומנים, ולא נשאר אוסף של קבלות. דיוק לאורך השנה מקל להכין את הנתונים לדיווח ולקבל החלטות עסקיות.
הפרדה בין חשבון בנק אישי לעסקי
חשבון נפרד לעסק אינו רק עניין של נוחות. הוא יוצר גבול ברור בין תקבולים והוצאות עסקיים לבין תשלומי הבית. עוסק מורשה אינו חייב על פי חוק לפתוח חשבון בנק עסקי רשום, אך הפרדה בין החשבונות מומלצת כדי להקל על המעקב והדיווח ולצמצם ערבוב הוצאות. כך קל יותר לזהות אילו תנועות שייכות לעסק.
חשבון ייעודי מאפשר לראות את פעילות העסק בלי לסנן בכל פעם קניות משפחתיות, תשלומי חשבונות או העברות פרטיות. לדוגמה, תשלום מלקוח יופיע לצד הוצאות העסק, ולא לצד קניות לבית. כך קל יותר להשוות בין תנועות החשבון למסמכי העסק ולברר מה מקורו של חיוב לא מוכר.
הפרידו גם בין אמצעי התשלום: השתמשו בכרטיס העסקי להוצאות הפעילות ובכרטיס האישי לרכישות לבית. אם שילמתם בטעות על קנייה פרטית מהחשבון העסקי, סמנו אותה מיד כפרטית ותעדו את סיבת התנועה. אם שילמתם על הוצאה עסקית מחשבון אישי, תעדו את העסקה ואת ההעברה המתאימה. כך גם חריגות נשארות גלויות ולא נטמעות בין התנועות.
קבעו מראש שיטה קבועה להעברת כסף לצרכים האישיים. למשל, תכננו משיכה חודשית במועד ידוע במקום להעביר סכומים שונים בכל פעם שמתעורר צורך בבית. תעדו את התאריך, הסכום והסיבה לכל משיכה. כך תוכלו להבחין בין כסף שהועבר לשימוש אישי לבין תשלום לספק ולהבין כיצד המשיכות משפיעות על היתרה הזמינה בעסק.
לפני העברת כסף לחשבון האישי, השאירו בחשבון העסקי סכום להוצאות שוטפות, להתחייבויות מס ולצרכים בלתי צפויים. בחנו את התשלומים הצפויים בתקופה הקרובה, ולא רק את היתרה הנוכחית. למשל, כסף שהתקבל מלקוח עשוי להידרש בהמשך לתשלום לספק או לרשות. תכנון כזה מצמצם את הסיכון שמשיכה אישית תיצור מחסור במועד התשלום.
השתמשו בחשבון העסקי לתנועות הקבועות של העסק: תקבולי לקוחות, תשלומים לספקים והוצאות תפעול. בחנו הוראות קבע וחיובים אוטומטיים והעבירו כל חיוב לחשבון המתאים. אם שירות מסוים משמש גם את הבית וגם את העסק, תעדו את החלק הפרטי במקום להתעלם ממנו. כך הרישום ישקף את אופי השימוש.
הפרדה מועילה גם כשבני משפחה מעורבים בניהול הכסף. אם בן או בת הזוג משלמים הוצאה עסקית בכרטיס אישי, שמרו תיעוד של העסקה ושל אופן ההתחשבנות. אם העסק מעביר כסף לחשבון משותף, סמנו את ההעברה כמשיכה אישית ולא כהוצאה תפעולית. כללים ברורים בבית מונעים רישום כפול ומקלים להבין כמה כסף העסק מעביר למשפחה.
- השתמשו באמצעי תשלום נפרדים ככל האפשר.
- רשמו מיד כל תנועה חריגה בין החשבונות.
- קבעו סכום ומועד מתוכננים להעברה לצרכים אישיים.
- השאירו בחשבון העסקי כסף להתחייבויות ולהוצאות צפויות לפני משיכה.
בבדיקה תקופתית, השוו בין תנועות החשבון העסקי לרישום ההכנסות, ההוצאות והמשיכות. חפשו חיובים פרטיים שהשתרבבו לחשבון, העברות שלא תועדו ומשיכות החורגות מהתכנון. לדוגמה, אם נמשכו כספים נוספים במהלך החודש, תעדו מה השתנה ומדוע. כך תוכלו להתאים את הסכום המתוכנן לתקציב הבית בלי לטשטש את מצב העסק.
הפרדה בין חשבון עסקי לחשבון פרטי
לצד ההפרדה ברישום, חשבון עסקי יכול לסייע לקבוע כללי גישה ותשלום ברורים. אם אדם נוסף מסייע בתפעול, הגדירו אילו פעולות הוא רשאי לבצע ומי מאשר תשלום לספק. למשל, מי שמעלה חשבונית לתשלום לא חייב להיות גם מי שמאשר אותה. חלוקת תפקידים כזאת יוצרת נקודת בקרה לפני יציאת כסף מהעסק.
אם כמה אנשים ניגשים לחשבון, בדקו את הרשאות המשתמשים. הקצו גישה אישית לכל משתמש במקום לחלוק סיסמה, והסירו הרשאה כשאין בה עוד צורך. כך קל יותר לדעת מי ביצע שינוי או אישר פעולה, ולצמצם את הסיכון שאדם שאינו מעורב עוד בעסק ימשיך לצפות בפרטי החשבון.
קבעו נוהל לאישור פרטי ספק חדש. לפני העברת התשלום הראשון, השוו את פרטי החשבון למסמך העסקה או לפרטי התשלום שקיבלתם ישירות מהספק. אם מתקבלת הודעה על שינוי חשבון, אל תעדכנו את פרטי התשלום על סמך הודעה בלבד. צרו קשר עם הספק בערוץ מוכר ורק אז עדכנו את הפרטים ברישום העסקי.
השתמשו בתיאור התנועה בבנק כדי להפוך את דף החשבון לברור יותר. במקום להשאיר חיוב בשם כללי, ציינו את מטרתו, כגון חומרי עבודה, תוכנה או הובלה. כשאותו ספק נותן שירותים שונים, רשמו גם את הפרויקט או הפעילות שאליהם החיוב קשור. כך קל יותר לאתר תשלום בלי לעבור מחדש על כל המסמכים.
בדקו חיובים חוזרים בנפרד מתשלומים חד־פעמיים. סמנו שירותים שנגבים אוטומטית, בדקו אם העסק עדיין משתמש בהם והשוו בין החיוב הצפוי לחיוב בפועל. לדוגמה, אם כלי דיגיטלי כבר אינו משמש את העסק, בחנו את ההתקשרות ופעלו לביטולה בהתאם לתנאיה. כך חשבון העסק יכול לעזור לזהות התחייבויות שנשארו לאחר שינוי בפעילות.
כשמתעורר ספק לגבי תשלום, שמרו יחד את פרטי התנועה, המסמך המקורי וההתכתבות הרלוונטית. למשל, במקרה של חיוב כפול, שמירת שתי התנועות והחשבונית באותו תיק תקל להבין מה קרה ולפעול מול הספק. קבעו שיטה אחידה לשמירת המסמכים, לפי ספק או חודש, כדי שיהיה קל למצוא אותם בעת בירור.
- הגדירו מי רשאי לצפות, להכין ולאשר פעולות בחשבון.
- בדקו בנפרד את פרטי ספק חדש או שינוי בפרטי תשלום.
- תנו לחיובים תיאור שמבהיר לאיזו פעילות הם שייכים.
- עברו על הרשאות וחיובים חוזרים כשמשתנים תפקידים או צרכים עסקיים.
חשבון עסקי מסודר אינו מחליף מסמכים או רישום עסקאות, אך יכול לייעל את הבקרה התפעולית. כשברור מי אישר את התשלום, לאיזו פעילות הוא קשור ואיזה מסמך תומך בו, קל יותר לברר חריגות ולפעול בעקביות. התחילו בכלל אחד שמתאים לעסק, כמו אישור נוסף לתשלום חדש, והרחיבו את הנוהל בהתאם לאופן העבודה.
הפרדה בין חשבון פרטי לעסקי
הפרדה מועילה מתחילה בהבנה שהעסק והמשפחה מתנהלים בקצב שונה. בעסק עשויים להיות חודשים עמוסים לצד תקופות שקטות, בעוד שהוצאות הבית ממשיכות להגיע במועדים קבועים. לכן, תכננו את החלטות המשפחה לפי תרחישים ולא לפי חודש מוצלח במיוחד. כך תוכלו לשקול שינוי בהוצאות הבית בלי להניח שתקבול חריג יחזור גם בחודש הבא.
מיינו את התחייבויות המשפחה לפי מידת הגמישות שלהן. תשלומים קבועים, כמו דיור או מסגרות לילדים, דורשים תכנון אחר מהוצאה שאפשר לדחות, כמו החלפת ריהוט. רשימה כזאת עוזרת לזהות מראש אילו החלטות ניתן לשנות אם פעילות העסק נחלשת. היא גם מונעת התחייבות חדשה שנראית אפשרית בחודש חזק, אך מכבידה כשההכנסות משתנות.
קבעו מועדים לבחינת החלטות גדולות בבית מול מצב העסק. לפני שיפוץ, רכישת רכב או שינוי בהיקף העבודה, בדקו אם ההחלטה נשענת על הכנסה יציבה או על תקופה יוצאת דופן. רשמו מהם התנאים להתקדמות ומה יהיה הסימן לעצור ולבחון מחדש. כך הדיון המשפחתי יתבסס על תנאים ברורים ולא על תחושת ביטחון רגעית.
גם עונתיות בעסק משפיעה על תכנון המשפחה. אם יש תקופות שבהן הלקוחות מזמינים פחות, סמנו אותן בלוח השנה לצד מועדי הוצאות משפחתיות ידועות, כמו חופשות או תשלומים שנתיים. תכנון מראש מאפשר לפרוס הוצאות שאפשר להתכונן אליהן או לבחור מועד אחר לרכישה. אין צורך לנחש את ההכנסה המדויקת כדי לזהות התנגשות אפשרית בין תקופה חלשה להוצאה גדולה.
כשבני זוג מקבלים החלטות יחד, הסכימו על דרך משותפת להעריך את יכולת העסק לתמוך בתוכנית המשפחתית. לכל אחד עשויה להיות תמונה אחרת: בעל העסק מכיר את ההזמנות והלקוחות, ובן או בת הזוג מכירים את צורכי הבית. שיחה מסודרת על הנחות העבודה, התחייבויות מתוכננות וגמישות בהוצאות יכולה למנוע אי־הבנות ולחבר בין התכנון העסקי לתוכניות המשפחה.
ההפרדה מועילה גם כשבוחנים מטרות ארוכות טווח. אם רוצים לחסוך ללימודים, לשנות מקום מגורים או לצמצם את היקף העבודה בעתיד, הגדירו מה העסק צריך לאפשר כדי שהמטרה תהיה מעשית. בחנו בנפרד את ההשפעה על העסק ועל הבית, ואז קבלו החלטה משותפת. כך יעד משפחתי לא יירשם כהוצאה עסקית, והחלטה עסקית תתקבל תוך התחשבות בהשלכות שלה בבית.
- בדקו החלטות משפחתיות מול תקופות פעילות שונות בעסק.
- הבחינו בין התחייבויות קבועות להוצאות שאפשר לשנות או לדחות.
- קבעו תנאים ברורים לפני התחייבות משפחתית משמעותית.
- שתפו את בני הבית בהנחות שעליהן נשען התכנון.
אם החלטות העסק והבית נעשות קשות לתיאום, תכנון פיננסי וכלכלת המשפחה יכול לסייע בחיבור בין היעדים ובבחינת ההשלכות של כל אפשרות. בחנו תכנון פיננסי למשפחה ולעסק כצעד להחלטות שקולות יותר, שמתחשבות בשני הצדדים.
בבניית התקציב, הגדירו לעסק יעדי צמיחה ריאליים. השוו את התוכנית העסקית להתחייבויות הבית, כדי לזהות מראש אם הן נשענות על ציפיות שטרם נכללו בתקציב.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מציעה ייעוץ וליווי משכנתאות, תכנון פיננסי וכלכלת המשפחה וליווי עסקי אסטרטגי. אחרי שהפרדתם בין הכסף העסקי לפרטי, תוכלו לבחון כיצד תזרים העסק משפיע על החלטות הבית. למשל, אם המשיכות מהעסק משפיעות על תכנון החזר המשכנתא או על יעד משפחתי, כדאי להסתכל על התמונה הכלכלית כמכלול.
ליווי עסקי אסטרטגי מתאים לבעלי עסקים שרוצים לבחון יחד את התקציב, ההתחייבויות והיעדים העסקיים. תכנון פיננסי וכלכלת המשפחה מסייעים לחבר בין הכנסות העסק המשתנות לבין תכנון משק הבית. כשנדרשת בחינה של משכנתא, ייעוץ וליווי משכנתאות מתמקדים בהתאמת ההחלטה למצב הכלכלי הכולל.
כדי להמשיך בשיחה על התכנון הפיננסי או העסקי שלכם, פנו ל־Liknesh או בקרו באתר liknesh.com.
הפכו את הסדר הפיננסי לצעד הבא שלכם
ניהול כספים ותקציב לעוסק מורשה אינו מסתיים ברישום מסודר. הוא יכול לשמש בסיס להחלטות רחבות יותר: כיצד העסק תומך בתכנון הבית, אילו יעדים חשוב לקדם ואיך להתכונן להתחייבויות עתידיות. כשמסתכלים על העסק והמשפחה כתמונה כלכלית אחת, קל יותר לזהות אילו החלטות דורשות תכנון נוסף ואילו אפשר לקדם כבר עכשיו.
אם תרצו לבחון את החיבור בין פעילות העסק לתוכניות האישיות, Liknesh מציעה תכנון פיננסי וכלכלת המשפחה, ייעוץ וליווי משכנתאות וייעוץ השקעות נדל״ן. אפשר לפנות אליה כשמבקשים לא רק לנהל את החודש הקרוב, אלא גם לחבר בין ההחלטות הפיננסיות לבין הכיוון שאליו רוצים להתקדם.
צרו קשר עם Liknesh כדי לשוחח על הצעד המתאים לכם. התקדמות כלכלית מתחילה בהחלטה אחת ברורה, וממשיכה בבחירות שמתאימות לחיים ולעסק שלכם.
שאלות נפוצות
איך ליישם ניהול פיננסי נכון כבר החודש?
בחרו פעולה אחת שאפשר להשלים מיד, כמו שיוך תנועות הבנק למסמכים. לאחר מכן, פתחו יומן תשלומים והוסיפו תזכורות למועדי דיווח ולתשלומים קבועים. בסוף החודש בדקו אילו תנועות נותרו ללא הסבר ותעדו מה חסר כדי לסגור כל פער. כך תוכלו להתחיל בשיפור ממוקד, במקום לנסות לשנות את כל שיטת העבודה בבת אחת.
איך מתנהלים נכון עם כספים?
קבעו כלל להוצאות משמעותיות: מה מטרת ההוצאה, מה מקור המימון שלה ואיזו פעילות היא אמורה לתמוך. למשל, לפני רכישת ציוד חדש, בדקו אם הוא נחוץ לעבודה הקיימת או מיועד להתרחבות. תעדו את ההחלטה ואת הסיבה, כדי שתוכלו לבדוק בהמשך אם הרכישה תרמה לעסק. כלל קבוע כזה מצמצם החלטות אימפולסיביות ומחבר בין השימוש בכסף ליעדים ברורים.
אילו עזרים קיימים היום לניהול כספים בצורה נכונה ומה הכי מתאים לעסק שלי?
אפשר לנהל את המעקב באמצעות גיליון, תוכנה לניהול עסקאות, יומן תשלומים או מחשבון פיננסי. התאימו את הכלי לשאלה שחשוב לכם לפתור: האם צריך לאתר מסמכים במהירות, להשוות בין התקציב לביצוע או להבין מתי יתקבלו תקבולים. לפני הבחירה, נסו לרכז בו חודש פעילות לדוגמה. אם קשה לעדכן את הכלי או להפיק ממנו תשובה שימושית, עברו לכלי פשוט יותר שמתאים להרגלי העבודה שלכם.
האם חייבים חשבון בנק עסקי?
לא. עוסק מורשה אינו חייב על פי חוק לפתוח חשבון בנק עסקי רשום. גם עם חשבון אחד אפשר לנהל רישום נפרד של תנועות העסק, אך נדרשת שיטה עקבית לזיהוין. כשבוחרים בין חשבון אחד לחשבונות נפרדים, שקלו כמה תנועות יש בחודש, מי מטפל ברישום והאם אפשר לאתר תשלום בקלות. חשבון נפרד הוא כלי ארגוני, ולא תחליף לניהול מסמכים.
האם יש הגבלה על סכום הכסף שעוסק מורשה יכול למשוך?
אין מגבלה רשמית על סכום המשיכה, כל עוד מדובר ברווחים לאחר תשלום מסים וניהול הספרים תקין. כדי להעריך כמה אפשר למשוך, התחילו מהרווח העסקי ולא מסך התקבולים: משיכה אינה הוצאה עסקית, והרווח לצורכי מס מחושב מההכנסות בניכוי הוצאות מוכרות. השוו גם את המשיכה המתוכננת להתחייבויות שטרם שולמו, כדי לא להסתמך על כסף שכבר מיועד למטרה אחרת.
האם כדאי לפתוח עוסק מורשה גם אם המחזור נמוך מהתקרה?
המחזור לבדו אינו קובע אם עוסק מורשה מתאים לכם. בשנת 2026 תקרת המחזור השנתית לעוסק פטור היא 122,883 שקלים, אך יש תחומי עיסוק שבהם נדרש רישום כעוסק מורשה גם מתחת לתקרה. בבחינת האפשרויות, קחו בחשבון את סוג הלקוחות, הוצאות העסק הכוללות מע״מ והיכולת לנהל את הדיווחים הנדרשים. ההשוואה צריכה להתבסס על אופי הפעילות הצפויה, ולא רק על המחזור הנוכחי.


