

האם אי פעם עצרתם לשאול את עצמכם למה למרות שאתם עובדים קשה והעסק שלכם צומח, אתם עדיין מרגישים שהכסף פשוט בורח לכם בין האצבעות בכל פעם שהריבית משתנה? עבור משפחות רבות ובעלי עסקים בישראל של 2026, התחושה שאין באמת שליטה על העתיד הכלכלי היא מציאות יומיומית מתישה. כשהריבית במשק עומדת על 3.25% והאינפלציה משפיעה על כוח הקנייה, קל מאוד ללכת לאיבוד בין תשלומי המשכנתא, הוצאות הבית והרצון להבטיח עתיד לילדים. כאן נכנס לתמונה תכנון פיננסי ארוך טווח. זהו לא רק ניהול תקציב יבש, אלא האסטרטגיה המדויקת שתהפוך את הכסף שלכם מכלי להישרדות למנוע של צמיחה וביטחון.
אני מבינה את החשש הזה, את הלילות שבהם אתם תוהים אם יישאר מספיק לפנסיה או איך תצליחו לעזור לילדים בלי לקרוס כלכלית. אתם צודקים בתחושה שהפרדה בין הכסף של העסק לכסף של הבית היא אתגר מורכב, אבל היא קריטית ליצירת חוסן אמיתי. במדריך הזה תלמדו איך לסנכרן בין המשכנתא, כלכלת המשפחה והיעדים העסקיים שלכם כדי לבנות שקט נפשי שיחזיק מעמד לשנים קדימה. אנחנו נציג תוכנית עבודה ברורה להפחתת חובות והגדלת נכסים, ונבין איך לנצל את תנאי השוק הנוכחיים כדי שהכסף שלכם סוף סוף יתחיל לעבוד עבורכם באמת.
נקודות מפתח
- תלמדו איך לסנכרן בין המשכנתא, כלכלת הבית והיעדים העסקיים שלכם כדי למנוע "זליגת" כספים מיותרת ולהחזיר את השליטה לידיים שלכם.
- נבין מדוע תכנון פיננסי ארוך טווח הוא הגורם המכריע בין הישרדות כלכלית לבין צמיחה ובניית נכסים משמעותיים ב-2026.
- נחשוף את המיתוסים הנפוצים על המערכת הבנקאית ונלמד איך לבנות אסטרטגיה עצמאית ששמה את האינטרסים של המשפחה שלכם במרכז.
- תקבלו מפת דרכים מעשית לבניית תוכנית עבודה לעשור הקרוב, הכוללת צעדים ברורים להפחתת חובות והגדלת ההון העצמי.
- תגלו כיצד ליווי מקצועי של ליקנש הופך חזון כלכלי למציאות בשטח דרך אבחון עמוק, ליווי עד לביצוע ושקט נפשי אמיתי.
מהו תכנון פיננסי ארוך טווח ומהי חשיבותו ב-2026?
תכנון פיננסי ארוך טווח הוא לא מוצר מדף שקונים פעם אחת ושמים במגירה. מדובר בתהליך אסטרטגי חי ודינמי שנועד למפות את כל המשאבים הכלכליים שלכם, להגדיר יעדים ברורים וליצור מפת דרכים שתשרת אתכם עשורים קדימה. בעוד שניהול תקציב חודשי מתמקד ב"לשרוד את החודש" ולוודא שההוצאות לא עולות על ההכנסות, ראייה אסטרטגית שואלת שאלות אחרות לגמרי. איפה תרצו להיות בעוד עשור? איך תממנו את הלימודים של הילדים בלי לקחת הלוואות יקרות? ואיך תבטיחו שהמשכנתא שלכם לא תהפוך למשקולת שמונעת מהמשפחה לצמוח?
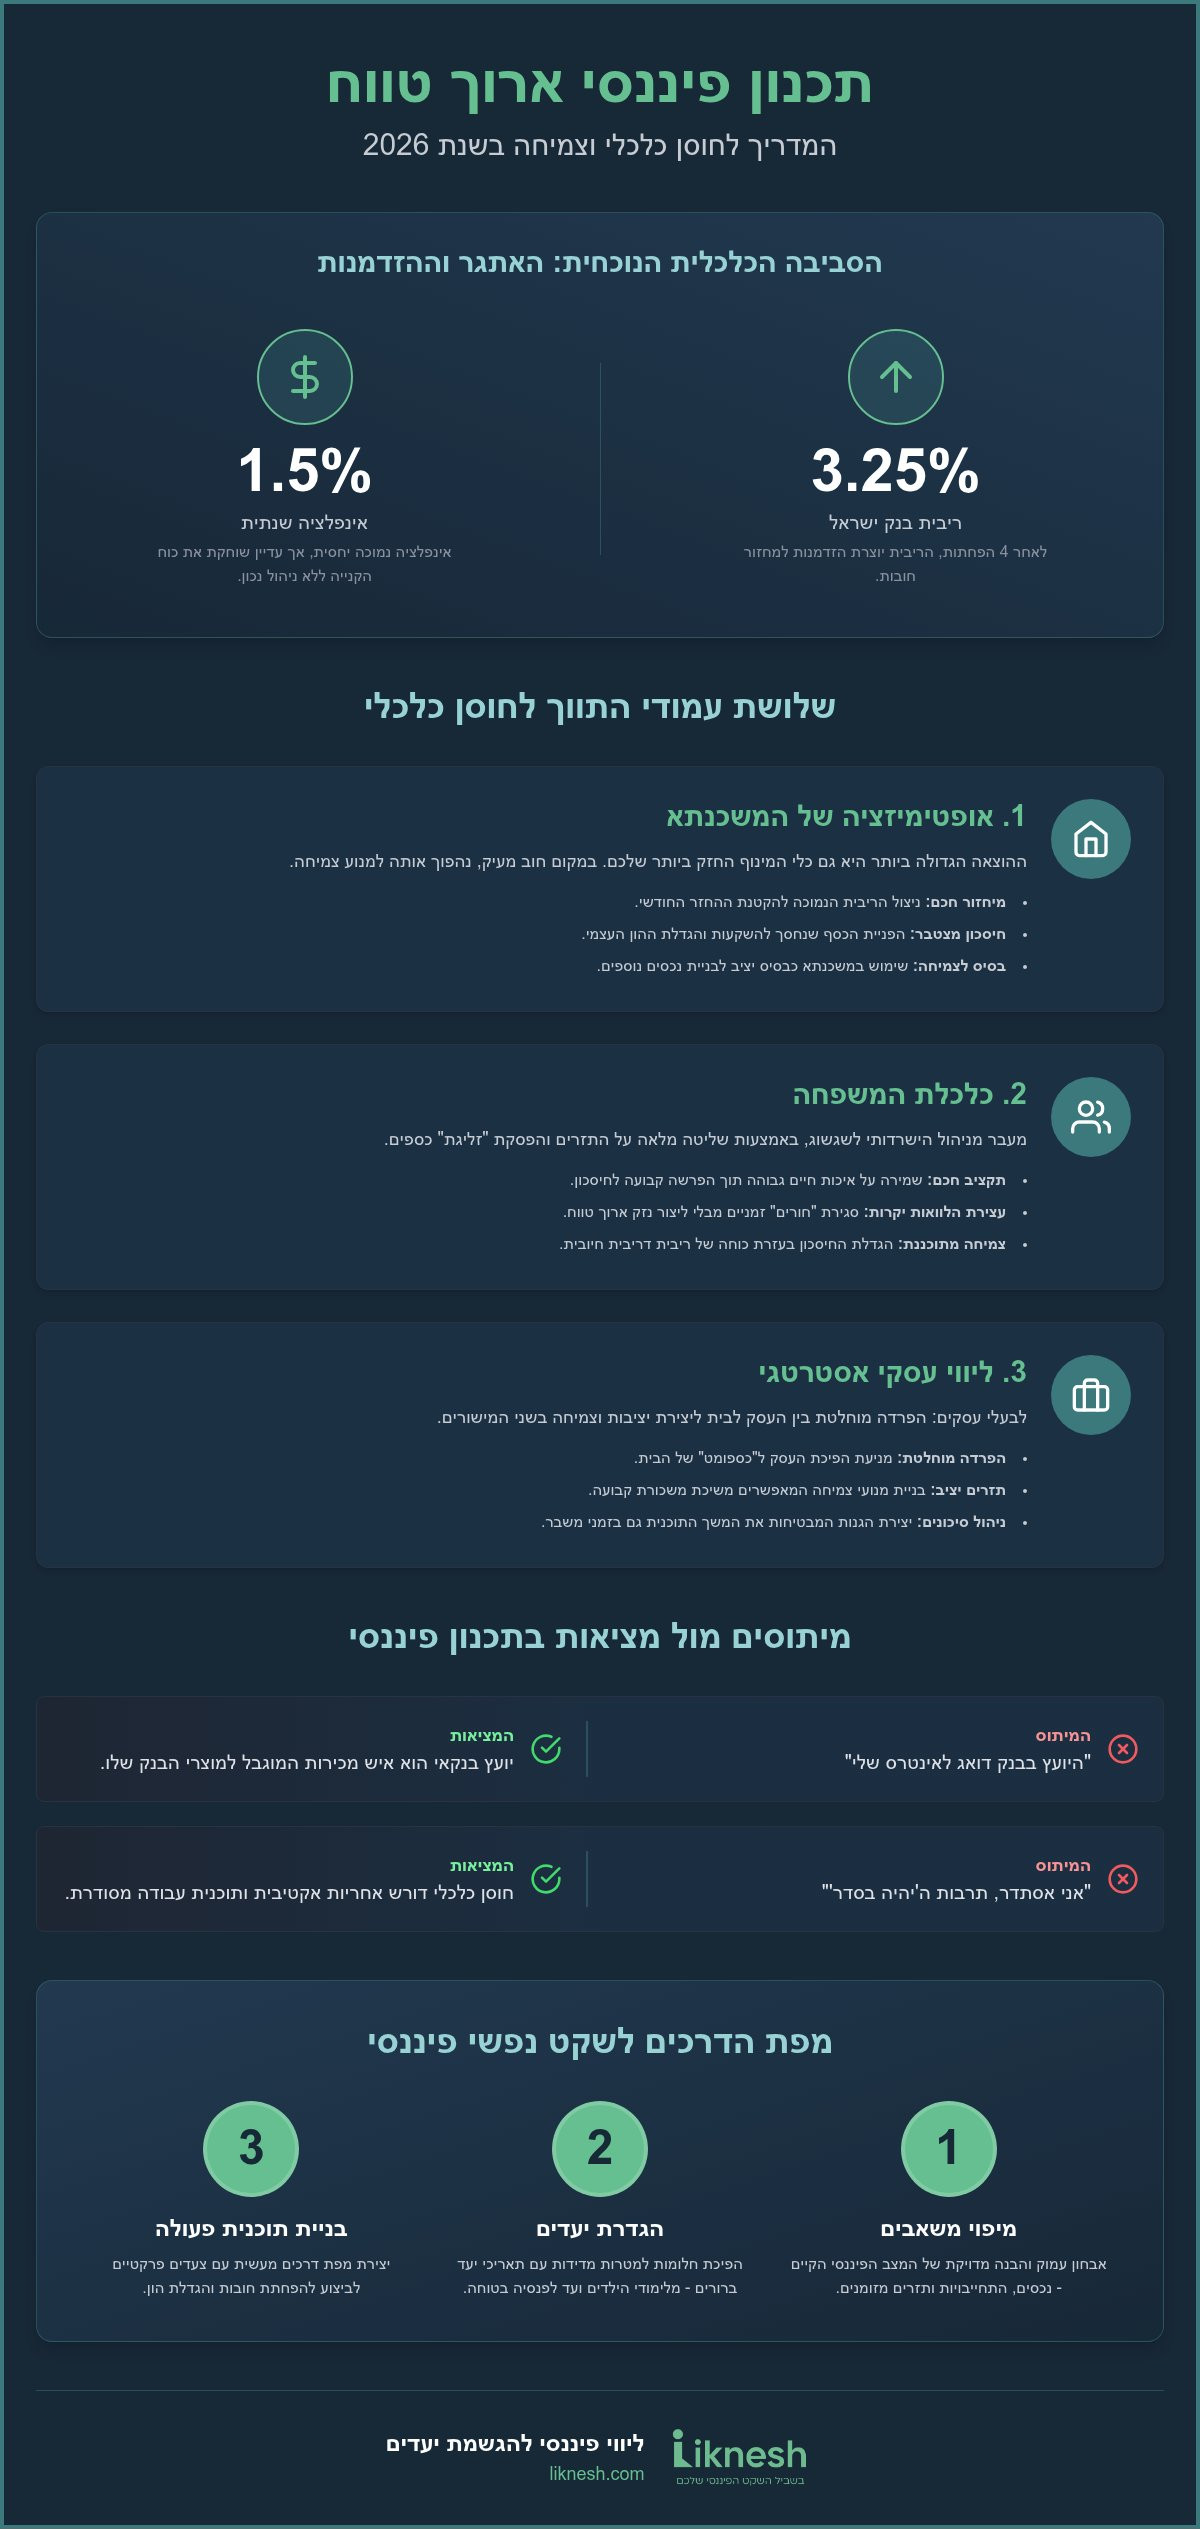
למה דווקא עכשיו, ב-2026, התכנון הזה הופך לקריטי יותר מתמיד? המציאות הכלכלית בישראל השתנתה. עם ריבית בנק ישראל שעומדת כיום על 3.25% לאחר סדרה של ארבע הפחתות במהלך השנה, ואינפלציה שמתייצבת סביב 1.5%, המשחק הפיננסי דורש ערנות וגמישות. תכנון מוקדם מאפשר לכם לנצל את ירידת הריבית לטובת מחזור משכנתאות או התייעלות כלכלית, במקום להיות מובלים על ידי החלטות הבנקים. ללא תוכנית מסודרת, האינפלציה תמשיך לכרסם בשקט בכוח הקנייה העתידי שלכם. הכסף שחסכתם היום פשוט יקנה הרבה פחות בעוד עשר שנים אם לא תדעו איך לנהל אותו נכון.
למה רוב הישראלים נכשלים בתכנון לעתיד?
הסיבה הראשונה והנפוצה ביותר היא תרבות ה"יהיה בסדר". אנחנו נוטים לסמוך על כך שהשכר יעלה או שהמזל ישחק לטובתנו, במקום לקחת אחריות אקטיבית על המספרים. טעות נוספת היא הסתמכות יתר על הבנקים. חשוב להבין שפקיד הבנק הוא בסופו של דבר איש מכירות של הגוף הפיננסי, ולא יועץ שדואג לעושר האישי שלכם. רבים גם לא מבינים את הכוח ההרסני של ריבית דריבית במסגרת חובות; כשהחוב תופח, הוא אוכל את הנכסים שלכם מבפנים עוד לפני שהספקתם לבנות אותם. ללא הפרדה ברורה בין הוצאות הכרחיות לבין רצונות חולפים, הכסף פשוט "נעלם" בתוך השוטף המאתגר.
הערך המוסף של ייעוץ פיננסי אובייקטיבי
יועץ בבנק מוגבל למוצרים שהבנק שלו מציע. ייעוץ פיננסי אובייקטיבי, לעומת זאת, רואה את התמונה המלאה של חייכם. יועץ חיצוני מזהה "חורים" בתקציב או כשלים במבנה המשכנתא שאתם פשוט לא רואים כי אתם מושקעים רגשית ביומיום. מעבר למספרים היבשים, התכנון מעניק חוסן רגשי. הידיעה שיש תוכנית עבודה, שהמספרים מסתדרים ושיש לכם מעטפת הגנה מפני תנודות בשוק, שווה יותר מכל אחוז תשואה. זהו השקט הנפשי שמאפשר לכם לישון בלילה בידיעה שהעתיד שלכם ושל הילדים נמצא בידיים בטוחות.
- מיפוי משאבים: הבנה מדויקת של מה שיש לכם ומה שחסר לכם.
- הגדרת יעדים: הפיכת חלומות למטרות מדידות עם תאריך יעד.
- יצירת מפת דרכים: צעדים פרקטיים לביצוע כבר מהחודש הקרוב.
בניית חוסן כלכלי היא ריצה למרחקים ארוכים. ככל שתתחילו מוקדם יותר, כך תוכלו לנצל את התנאים המשתנים של השוק לטובתכם ולא להיפגע מהם.
שלושת עמודי התווך של התוכנית הכלכלית שלכם
כדי לבנות חוסן כלכלי אמיתי, אנחנו חייבים להפסיק להסתכל על הכסף שלנו כעל אוסף של איים בודדים. רוב המשפחות מנהלות את המשכנתא בנפרד, את הוצאות הבית בנפרד ואת העסק או הקריירה בנפרד. הטעות הזו יוצרת חוסר יעילות משווע שבו זרוע אחת של הכלכלה שלכם פוגעת בשנייה. ב-2026, המפתח להצלחה הוא סנכרון מלא. תכנון פיננסי ארוך טווח מחבר את כל הקצוות האלו לכדי מכונה אחת משומנת שעובדת בשבילכם. המטרה היא להפוך את ההתחייבויות שלכם למנופי צמיחה ולייצר זרימה חופשית של מזומנים שמופנית לבניית נכסים במקום לכיסוי חובות מיותרים.
אופטימיזציה של המשכנתא כבסיס לצמיחה
המשכנתא היא לרוב ההוצאה הכבדה ביותר של המשפחה, אך היא גם הכלי הפיננסי העוצמתי ביותר שעומד לרשותכם. במקום לראות בה רק חוב שמעיק על התזרים, אפשר להשתמש בה ככלי מינוף חכם. בעזרת יועץ משכנתאות מקצועי, ניתן לבחון את התמהיל הקיים שלכם אל מול הריבית הנוכחית במשק, שירדה ל-3.25% בספטמבר 2026. מיחזור משכנתא הוא חלק בלתי נפרד מתהליך של תכנון פיננסי ארוך טווח, שכן חיסכון של מאות שקלים בהחזר החודשי יכול להצטבר למאות אלפי שקלים לאורך שנים. הכסף הזה לא צריך "להיעלם" בתוך העובר ושב, אלא להיות מופנה ישירות להשקעות נדל"ן או לחיסכון פנסיוני שיבטיח לכם עתיד יציב.
כלכלת המשפחה: מניהול הישרדותי לשגשוג
המעבר מניהול הישרדותי לשגשוג מתחיל בהבנה עמוקה של היכולת הכלכלית האמיתית שלכם. שימוש בכלים כמו מחשבון משכנתא ייעוץ מאפשר לכם לראות איך כל החלטה כלכלית משפיעה על התמונה הגדולה. שגשוג הוא לא רק להרוויח יותר, אלא לדעת לנהל את מה שיש בצורה אופטימלית. זה אומר להפסיק את המירוץ אחרי הלוואות צרכניות יקרות שסוגרות "חורים" זמניים ומייצרות נזק ארוך טווח. בניית תקציב חכמה מאפשרת לכם לשמור על איכות חיים גבוהה בהווה, תוך הפרשה קבועה לחיסכון שגדל בזכות ריבית דריבית חיובית.
ליווי עסקי אסטרטגי לבעלי עסקים
עבור בעלי עסקים, האתגר גדול כפליים. הטעות הנפוצה ביותר היא "עירוב תחומים" שבה העסק הופך לכספומט של הבית. תכנון נכון דורש הפרדה מוחלטת בין הישויות. כשאנחנו עובדים על בניית מנועי צמיחה לעסק, המטרה היא לייצר תזרים מזומנים יציב שמאפשר משיכת משכורת קבועה ובטוחה הביתה. כך, העסק משרת את היעדים האישיים של המשפחה ולא שואב ממנה משאבים רגשיים וכלכליים ברגעי משבר. ניהול סיכונים מושכל כולל גם הגנות מפני אירועים בלתי צפויים, כדי שהתוכנית שבניתם תמשיך לעבוד גם כשהחיים מפתיעים אתכם.
רוצים להבין איפה הכסף שלכם באמת נמצא היום? כדאי להתחיל עם אבחון פיננסי ראשוני שיעזור לכם לראות את התמונה המלאה ללא שיפוט.
מיתוסים נפוצים בתכנון עתיד כלכלי
כשזה מגיע לכסף שלנו, המוח נוטה לחפש קיצורי דרך או להישען על אמיתות ישנות שכבר מזמן לא עובדות. ב-2026, המידע נגיש לכולם, אבל היכולת להפריד בין רעש לבן לבין אסטרטגיה היא זו שקובעת מי יצליח באמת. בואו ננפץ כמה מהמיתוסים הכי מסוכנים שמונעים מכם להתקדם. הראשון והנפוץ שבהם הוא האמונה ש"היועץ בבנק דואג לי". בואו נהיה כנים: הבנק הוא עסק שמטרתו להרוויח. היועץ שיושב מולכם הוא איש מכירות מוכשר שכפוף ליעדים של הארגון שלו. הוא לא יגיד לכם שהלוואה מסוימת היא טעות עבורכם אם היא רווחית לבנק.
מיתוס נוסף שגורם לאנשים לקפוא במקום הוא המחשבה שצריך המון כסף כדי להתחיל לתכנן. ההפך הוא הנכון. תכנון פיננסי ארוך טווח הוא הכלי שיוצר את הכסף, הוא לא התוצאה של העושר. הוא מאתר את הכספים ש"נוזלים" לכם מהכיס דרך עמלות מיותרות או ריביות גבוהות ומנתב אותם לצמיחה. גם האמירה ש"נדל"ן זה תמיד בטוח" דורשת בחינה מחודשת. ללא תכנון השקעות נדל"ן מקצועי שמתחשב בתזרים המזומנים שלכם, דירה להשקעה עלולה להפוך למשקולת כלכלית במקום לנכס מניב. לבסוף, אל תגידו לעצמכם שאתם צעירים מדי או מבוגרים מדי; הזמן הטוב ביותר לשתול עץ היה לפני עשרים שנה, הזמן השני הכי טוב הוא עכשיו.
האמת על ריביות ועמלות בנקים
אנשים רבים מזלזלים ב"שקלים קטנים" של עמלות עובר ושב או בחצי אחוז ריבית נוסף על הלוואה. בחישוב מצטבר של עשורים, מדובר בעשרות ואף מאות אלפי שקלים שפשוט נתרמים למערכת הבנקאית. כשהריבית במשק עומדת על 3.25%, כל שבריר אחוז שאתם מצליחים להוריד מתורגם ישירות לשקט הנפשי שלכם. ניהול משא ומתן מול הבנק בצורה מקצועית הוא לא "נחמד שיהיה", הוא הכרח בסיסי בתכנון פיננסי ארוך טווח. הכוח לעמוד מול הבנק ולדרוש תנאים טובים יותר מגיע מהבנה עמוקה של המספרים שלכם, מה שמשנה את יחסי הכוחות בחדר.
למה אקסל לבד לא מספיק?
טבלאות אקסל הן כלי נהדר, אבל הן סובלות מבעיה אחת מרכזית: הן לא לוקחות בחשבון את הפסיכולוגיה שלכם. יש פער עצום בין המספרים היבשים לבין היכולת להתמיד בתוכנית כשהחיים קורים. ליווי חיצוני מעניק לכם את המחויבות שקשה לייצר לבד. מומחה פיננסי לא רק בונה את הטבלה, אלא משמש כעוגן מקצועי שמעדכן את האסטרטגיה בזמן אמת בהתאם לשינויים רגולטוריים או תנודות בשוק. אנחנו רואים את ה"חורים" שאתם לא רואים, פשוט כי אתם קרובים מדי לאירוע. שילוב בין ידע קר לבין הבנה אנושית של הצרכים שלכם הוא הסוד לתוכנית שמחזיקה מים לאורך זמן.
- הבנק הוא מוכר מוצרים: אל תצפו ממנו לאובייקטיביות מלאה.
- תכנון יוצר כסף: הוא מאתר כספים אבודים ומחזיר אותם אליכם.
- ליווי יוצר מחויבות: קשה מאוד לנצח את הפסיכולוגיה של עצמנו ללא עזרה חיצונית.
הגיע הזמן להפסיק להאמין לסיפורים שמונעים מכם לצמוח. הצעד הראשון לשבירת המיתוסים מתחיל בבדיקה פשוטה של המצב הקיים שלכם.
איך בונים תוכנית פיננסית ל-10 שנים? מדריך שלב אחר שלב
בניית תוכנית לעשור הקרוב היא לא פרויקט של "זבנג וגמרנו". זהו תהליך מובנה שדורש כנות, סבלנות ובעיקר נכונות להסתכל למספרים בעיניים ללא פחד. תכנון פיננסי ארוך טווח מוצלח מתחיל בהבנה שהמטרה היא לא רק לצבור כסף, אלא לייצר חופש בחירה. כשיש לכם מפת דרכים ברורה, אתם מפסיקים להגיב לאירועים חיצוניים ומתחילים לייצר אותם. בואו נצלול לשלבים המעשיים שיהפכו את החזון שלכם למציאות כלכלית יציבה עד שנת 2036.
שלב האבחון: איפה הכסף שלכם באמת נמצא?
הצעד הראשון הוא יצירת תמונת מצב אמיתית, נקייה משיפוטיות או אשמה. אנחנו מתחילים באיסוף נתונים מכל המקורות: דפי בנק, פירוטי כרטיסי אשראי, קרנות פנסיה, השתלמות ופוליסות ביטוח. המטרה היא לזהות "זוללי תקציב" סמויים; אותם מנויים ששכחתם מהם, עמלות בנקים מיותרות או ביטוחים כפולים. הבנת היחס בין הנכסים שלכם (מה ששייך לכם) לבין ההתחייבויות (מה שאתם חייבים לאחרים) היא הבסיס לכל צמיחה עתידית. רק כשנדע בדיוק איפה אתם עומדים היום, נוכל לתכנן את הזינוק של מחר.
הגדרת יעדים: מחלומות למספרים
חלומות הם דלק, אבל מספרים הם המנוע. כדי להצליח, עליכם להפוך שאיפות כלליות ליעדים מדידים. במקום להגיד "אני רוצה לעזור לילדים", הגדירו יעד כספי מוגדר: "אני רוצה להגיע ל-₪300,000 עבור כל ילד עד שנת 2036". תיעדוף היעדים הוא קריטי; מה קודם למה? האם סגירת חובות יקרים דחופה יותר מהגדלת החיסכון להשקעה? שימוש במדריך של איך לבנות תוכנית כלכלית יכול לשמש בסיס מצוין לשיחה משפחתית פתוחה על הערכים והרצונות שלכם.
לאחר הגדרת היעדים, עוברים לבניית אסטרטגיית חובות חכמה. זה השלב שבו אנחנו בוחנים את המשכנתא וההלוואות הקיימות ומחליטים אילו חובות "רעים" יש לחסל במהירות ואילו חובות "טובים" (כמו משכנתא בתנאים אופטימליים) יכולים להמשיך לשרת אותנו. במקביל, אנחנו בונים תקציב צמיחה שמשלב בין צורכי הבית לבין פיתוח העסק. התקציב הזה חייב להיות גמיש. החיים ב-2026 דינמיים, והתוכנית שלכם היא יצור חי שזקוק לבקרה ועדכון תקופתי כדי להישאר רלוונטי לשינויים בשוק ובחייכם האישיים.
מוכנים להפסיק לנחש ולהתחיל לתכנן? קבעו פגישת אבחון ראשונית ללא עלות ובואו נבנה יחד את מפת הדרכים שלכם לעשור הקרוב.
הדרך לשקט נפשי מתחילה בליווי מקצועי של ליקנש
אחרי שהבנו את המורכבות של המערכת הפיננסית ב-2026, ברור שניהול הכסף שלכם הוא לא משימה שאפשר להשאיר ליד המקרה. כל משפחה צריכה לצדה דמות מקצועית שרואה את התמונה המלאה, מישהי שתדע לחבר בין אותיות המשכנתא הקטנות לבין היעדים העסקיים והחלומות האישיים. כאן נכנסת לתמונה ליקנש. המומחיות שלנו, בהובלת נאוה אליהו טסמה ובת אל אליהו, נולדה מתוך ניסיון מעשי עשיר וליווי של אלפי לקוחות בעשור האחרון. אנחנו לא רק יועצות; אנחנו הלוחמות שלכם מול המערכת הבנקאית, אלו שמוודאות שהאינטרס שלכם תמיד נמצא בראש סדר העדיפויות.
המודל של ליקנש מבוסס על אבחון עמוק וליווי עד לביצוע ההמלצות בשטח. אנחנו מאמינות שתכנון פיננסי ארוך טווח חייב להיות הוליסטי. לא מספיק לטפל רק במשכנתא אם העסק לא מתפקד כראוי, ולא ניתן לצמוח עסקית אם כלכלת הבית נמצאת בסחרור. השילוב הייחודי שאנחנו מציעות בין מומחיות בעולם המשכנתאות לבין ראייה עסקית ומשפחתית רחבה, הוא זה שיוצר את השינוי האמיתי. אנחנו כאן כדי להעניק לכם מעטפת הגנה מקצועית שתאפשר לכם להפסיק לדאוג מהמספרים ולהתחיל ליהנות מהפירות של העבודה הקשה שלכם.
מה קורה בפגישת הייעוץ הראשונית?
אנחנו יודעות שהצעד הראשון הוא לעיתים הקשה ביותר. לכן, הפגישה הראשונית בליקנש היא ללא עלות וללא התחייבות. זוהי הזדמנות עבורכם לנהל שיחה פתוחה וכנה על האתגרים שמדירים שינה מעיניכם ועל השאיפות שאתם רוצים להגשים. במהלך הפגישה, אנחנו מבצעות מיפוי ראשוני של הצרכים שלכם ומעניקות ערך ממשי כבר מהרגע הראשון. אתם תצאו מהשיחה עם הבנה טובה יותר של פוטנציאל החיסכון שלכם ועם מפת דרכים ראשונית ליציאה לדרך משותפת. המטרה שלנו היא תיאום ציפיות מלא, כדי שתרגישו בטוחים ומוגנים לכל אורך התהליך.
הסיפורים שמאחורי המספרים
במהלך השנים ראינו הכל. פגשנו משפחות שהרגישו שהמשכנתא "חונקת" אותן למרות הכנסה גבוהה, ובעלי עסקים שראו איך העסק צומח אבל העובר ושב בבית נשאר ריק. ליווינו משפחה שבעזרת מחזור משכנתא חכם ושינוי הרגלי צריכה, הצליחה לחסוך מעל ₪250,000 לאורך חיי ההלוואה ולהפנות את הכסף הזה לרכישת נכס להשקעה. במקרה אחר, ליווי עסקי אסטרטגי הפך עסק מדמם למנוע צמיחה שמאפשר למשפחה משיכת משכורת קבועה ובטוחה מדי חודש. אלו לא רק מספרים בטבלה; אלו חיים שלמים שהשתנו בזכות הידיעה שיש מי שנלחם עבורכם מול הבנקים ומנהל את הסיכונים בצורה מקצועית.
העתיד הכלכלי שלכם ב-2026 לא חייב להיות מקור למתח. עם הליווי הנכון, תכנון פיננסי ארוך טווח הופך לכלי העוצמתי ביותר שלכם ליצירת שפע וביטחון. אני מזמינה אתכם להפסיק לנחש ולתת למקצוענות שלנו לעבוד עבורכם. קבעו איתנו פגישת אבחון ראשונית ובואו נתחיל לבנות יחד את השקט הנפשי שלכם.
הגיע הזמן להפוך את החזון הכלכלי שלכם למציאות
העתיד הכלכלי שלכם ב-2026 לא חייב להיות מקור למתח או אי-ודאות. כפי שראינו, תכנון פיננסי ארוך טווח הוא לא פריבילגיה לעשירים בלבד, אלא כלי צמיחה הכרחי לכל משפחה ובעל עסק בישראל. המפתח לשקט נפשי טמון בסנכרון מלא בין המשכנתא לבין היעדים העסקיים והמשפחתיים שלכם. כשמפסיקים להסתמך באופן עיוור על הבנקים ומתחילים לבנות אסטרטגיה עצמאית, מגלים שאפשר לחסוך מאות אלפי שקלים ולהפוך חובות מעיקים לנכסים מניבים.
אנחנו בליקנש מאמינות בגישה הוליסטית שרואה אתכם, את הבית ואת העסק כיחידה אחת שחייבת לעבוד בתיאום מושלם. עם ליווי אישי ומקצועי לאורך כל הדרך, תוכלו להבטיח שהכסף שלכם עובד עבורכם באמת. אל תחכו שהריבית תשתנה שוב או שהזדמנויות כלכליות יחמקו לכם בין האצבעות. הצעד הראשון לעבר הביטחון הכלכלי שלכם מתחיל עכשיו. קבעו פגישת ייעוץ פיננסי ראשונית בחינם עם המומחים של ליקנש ובואו נבנה יחד את מפת הדרכים שתעניק לכם שקט נפשי לשנים קדימה. אתם מסוגלים לייצר את השינוי הזה, ואנחנו כאן כדי לוודא שזה יקרה על הצד הטוב ביותר.
שאלות נפוצות על תכנון פיננסי ארוך טווח
מה ההבדל בין תכנון פיננסי לייעוץ השקעות?
תכנון פיננסי ארוך טווח הוא תהליך הוליסטי שבוחן את כל תחומי החיים הכלכליים שלכם: משכנתא, כלכלת הבית, פנסיות ויעדים עסקיים. לעומתו, ייעוץ השקעות מתמקד לרוב בניהול תיק ניירות ערך ספציפי בשוק ההון. חשוב לציין כי ליקנש אינה עוסקת בניהול תיקי השקעות או מסחר בבורסה, אלא בבניית האסטרטגיה הכוללת שמוודאת שהכסף שלכם מופנה למקומות הנכונים. אנחנו מסתכלים על התמונה הגדולה כדי לייצר חוסן כלכלי וביטחון עתידי, בעוד שיועץ השקעות מתמקד בתשואות של מוצרים פיננסיים מסוימים בלבד.
האם תכנון פיננסי מתאים גם לאנשים עם חובות?
בהחלט, תכנון פיננסי הוא הדרך היעילה ביותר לצאת מחובות ולעבור למסלול של צמיחה. התהליך מאפשר למפות את כל ההתחייבויות שלכם, לזהות הלוואות צרכניות יקרות ולבנות אסטרטגיה להחזרתן או לאיחודן בתוך המשכנתא בתנאים טובים יותר. המטרה היא להפסיק את ה"כיבוי שריפות" היומיומי ולייצר תזרים מזומנים חיובי בבית. במקום להרגיש שהחובות שולטים בכם, התוכנית מחזירה לכם את השליטה ומאפשרת להפנות את המשאבים שהתפנו לבניית נכסים עתידיים עבור המשפחה והילדים שלכם.
כמה זמן לוקח לבנות תוכנית כלכלית ארוכת טווח?
בניית תוכנית כלכלית ראשונית לוקחת בדרך כלל מספר שבועות, אך היישום שלה הוא תהליך מתמשך ומלווה. השלב הראשון כולל אבחון עמוק של המצב הקיים ומיפוי היעדים שלכם, תהליך שאורך פגישות בודדות וממוקדות. לאחר מכן, אנחנו עוברים לשלב הביצוע שכולל אופטימיזציה של המשכנתא ובניית תקציב צמיחה. חשוב לזכור שתכנון פיננסי הוא דינמי; התוכנית היא יצור חי שדורש בקרה ועדכונים תקופתיים כדי להתאים אותו לשינויים בריבית במשק, לעדכוני רגולציה ולשינויים המתרחשים בחיים האישיים והמקצועיים שלכם.
האם אני חייב להחליף את כל תיק המשכנתא שלי כדי להצליח כלכלית?
לא תמיד יש צורך להחליף את כל תיק המשכנתא שלכם מהיסוד. המטרה של תכנון פיננסי ארוך טווח היא לבצע אופטימיזציה מושכלת, מה שאומר שבוחנים כל מסלול בתמהיל בנפרד. לעיתים מספיק לבצע מיחזור חלקי או לשנות רק מסלולים מסוימים שבהם הריביות גבוהות מדי ביחס לתנאי השוק ב-2026. אנחנו בודקים את העלות מול התועלת של כל שינוי, כולל עמלות פירעון מוקדם, ומוודאים שכל צעד כזה באמת חוסך לכם כסף בטווח הארוך ומשרת את התזרים החודשי שלכם.
איך תכנון פיננסי עוזר לי לשלם פחות מיסים?
תכנון נכון עוזר למקסם את הטבות המס הקיימות בחוק הישראלי דרך ניהול חכם של הפרשות פנסיוניות, קרנות השתלמות וניהול נכון של הוצאות הבית והעסק. ב-2026, כשתקרות ההפקדה ונקודות הזיכוי התעדכנו, חשוב לוודא שאתם מנצלים כל שקל שמגיע לכם מהמדינה. אנחנו בוחנים את מבנה ההכנסות וההוצאות שלכם ומכוונים אתכם לצעדים אסטרטגיים שיכולים להגדיל את הנטו שלכם. חשוב להדגיש שליקנש אינה מספקת שירותי ראיית חשבון, אלא ייעוץ אסטרטגי שמסייע לכם לקבל החלטות פיננסיות חסכוניות יותר.
מהי העלות של ליווי פיננסי מקצועי בישראל?
העלות של ליווי פיננסי מקצועי משתנה בהתאם למורכבות המקרה ולהיקף השירות הנדרש עבור המשפחה או העסק. בשוק החופשי, שכר הטרחה עבור תכנון פיננסי מקיף יכול לנוע בין אלפי שקלים בודדים לתוכנית ממוקדת, ועד לעשרות אלפי שקלים עבור ליווי ארוך טווח הכולל ייעוץ משכנתאות ואסטרטגיה עסקית. בליקנש אנחנו מאמינות בשקיפות מלאה ומציעות פגישת אבחון ראשונית ללא עלות. במהלך הפגישה הזו תוכלו להבין את פוטנציאל החיסכון האישי שלכם ולקבל הצעה מותאמת אישית לצרכים הספציפיים שלכם ללא כל התחייבות מראש.
האם התוכנית הכלכלית מתאימה גם לעצמאיים וגם לשכירים?
התוכנית מתאימה לכולם, אך הכלים והדגשים משתנים בהתאם למקור ההכנסה שלכם. עבור שכירים, המוקד הוא לרוב אופטימיזציה של המשכנתא, ניהול תקציב הבית ומקסום הטבות המס דרך השכר. עבור עצמאיים, האתגר המרכזי הוא הפרדה מוחלטת בין הכיס של העסק לכיס של הבית ובניית מנועי צמיחה עסקיים שישרתו את היעדים האישיים. תכנון פיננסי ארוך טווח יודע לסנכרן בין הצרכים הייחודיים של כל מגזר, תוך התחשבות בתנודתיות ההכנסה של עצמאיים או ביציבות היחסית של שכירים, כדי לייצר ביטחון כלכלי מקסימלי.
איך מתחילים? מה הצעד הראשון בדרך לשקט כלכלי?
הצעד הראשון והחשוב ביותר הוא פשוט להחליט שאתם מפסיקים לנחש ומתחילים לנהל את הכסף שלכם באופן אקטיבי. הדרך לשקט כלכלי אמיתי מתחילה באבחון יסודי של המצב הקיים שלכם ללא שיפוטיות. אנחנו מזמינות אתכם לקבוע פגישת ייעוץ ראשונית ללא עלות בליקנש, שבה נמפה יחד את האתגרים הבוערים והשאיפות הגדולות שלכם. בפגישה זו תקבלו ערך ראשוני ותבינו מהם הצעדים הדחופים ביותר שעליכם לנקוט. במקום לחכות שהתנאים בשוק ישתנו לטובתכם, קחו את המושכות לידיים ובנו תוכנית עבודה שתשרת אתכם לאורך שנים.


