

TL;DR: תכנון תקציב חודשי יעיל מבוסס על מיפוי הכנסות נטו מול הוצאות קבועות ומשתנות, תוך תיעוד שבועי עקבי למניעת חריגות והגדרת יעד חיסכון מראש.
- בניית התקציב מתבצעת ב-5 שלבים הכוללים רישום הכנסות, מיפוי הוצאות, הגדרת חיסכון ואיזון שבועי.
- הימנעו ממסגרת קשיחה מדי אלא אם מדובר במצבי חירום, כדי למנוע מחנק פסיכולוגי ושבירת כללים.
- מומלץ להשתמש בגיליון אקסל לפרטיות מרבית או באפליקציה לסנכרון יומי מהיר בהתאם לסגנון הניהול.
- המאמר מציג 3 סגנונות ניהול (מחושב, נסחף, נמנע) ומסביר כיצד להתאים את כלי המעקב לכל דפוס.
תכנון תקציב חודשי יעיל מתחיל במיפוי מדויק של ההכנסות מול ההוצאות וחלוקתן לקטגוריות קבועות ומשתנות. מעקב עקבי וזיהוי הוצאות עודפות מאפשרים לבנות רשת ביטחון פיננסית ולמנוע חריגות כבר מהחודש הראשון. השאלות שמלוות את התהליך הן איך לזהות את סגנון הניהול האישי, אילו כלים יחזיקו מעמד לאורך זמן, ומתי מסגרת קשיחה מדי עלולה לפגוע ביציבות במקום לחזק אותה.
זיהוי סגנון הניהול שלך: שלושה דפוסים וכלי התאמה לכל אחד
זיהוי מוקדם של דפוס הניהול האישי תומך בבנייה יציבה של התקציב המשפחתי לאורך זמן. בעבודה עם לקוחות עולה שאנשים מתחלקים לשלושה סגנונות עיקריים: המחושב, הנסחף והנמנע. התאמת הכלים לסגנון מונעת פערים כספיים לא מתוכננים בהוצאות השוטפות.
שלושה מצבים נפוצים והמלצה ממוקדת לכל אחד:
- משפחה שרוצה שליטה יומיומית על כל שורה: התחילו ברישום מלא של הכנסות נטו והוצאות קבועות, והגדירו תקרה ברורה לכל קטגוריה.
- משק בית שנוטה להוציא לפי רגש בסוף השבוע: קבעו יעד חיסכון שמועבר בתחילת החודש, לפני בילויים וקניות.
- מי שפותח את האפליקציה של הבנק רק כשיש חריגה: הוסיפו סעיף להוצאות בלתי צפויות ובדקו את הביצוע מול התכנון פעם בשבוע.
הסגנון המחושב עוקב בדקדקנות אחר כל שקל, ברישום שיטתי שמזכיר ניהול משרדי מלא, ומתאים למי שמחפש שליטה רחבה על התזרים. הסגנון הנסחף פועל לפי רגש, בעוד הנמנע מעדיף להתעלם מהמספרים עד שהחריגה קוראת לו לפעולה. לכל סגנון מתאימים כלים שונים. ייעוץ של תכנון פיננסי, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה מסייע בבחירת האסטרטגיה שמתאימה לאופי שלכם ולמבנה ההוצאות בפועל.
התאמת השיטה לאופי האישי מפחיתה תסכול ושומרת על רצף מעקב לאורך חודשים.
תקציב כמפת שליטה: הכנסות, הוצאות וסדר עדיפויות
תקציב הוא תוכנית עבודה פיננסית הממפה את ההכנסות וההוצאות שלכם, כדי שתקבעו מראש לאן כל שקל יילך במקום לגלות בסוף החודש לאן נעלם ההון.
לפי מונחי היסוד הכלכליים כפי שמוצגים בערך תקציב בוויקיפדיה (2026), מדובר בהערכה כמותית של הכנסות והוצאות לפרק זמן מוגדר. ניהול נכון משווה בין ביצוע בפועל לתכנון המקורי.
כדי להתחיל, חלקו את ההוצאות לשתי קטגוריות מרכזיות: קבועות ומשתנות. הוצאות קבועות כוללות שכר דירה או החזר משכנתא, בעוד הוצאות משתנות כוללות מזון, בילויים וקניות. תיעוד מדויק של שתי הקטגוריות מונע הפתעות בבנק ונותן תמונת מצב שניתן לעדכן מדי שבוע.
סדר העדיפויות הפיננסי מתחיל בצרכים הבסיסיים, ממשיך בחיסכון, ורק אחר כך במותרות. הסדר הזה מחזק יציבות לאורך זמן ומקטין לחץ על החשבון השוטף.
שילוב ליווי מקצועי דרך עמוד הבית, ליקנש, ייעוץ משכנתאות וכלכלת המשפחה מסייע לבנות תוכנית מותאמת לצרכים שלכם ולבית שבו אתם חיים.
טיפ: הגדירו את סדרי העדיפויות הפיננסיים שלכם לפני שאתם מתחילים להזין סכומים לקטגוריות השונות.
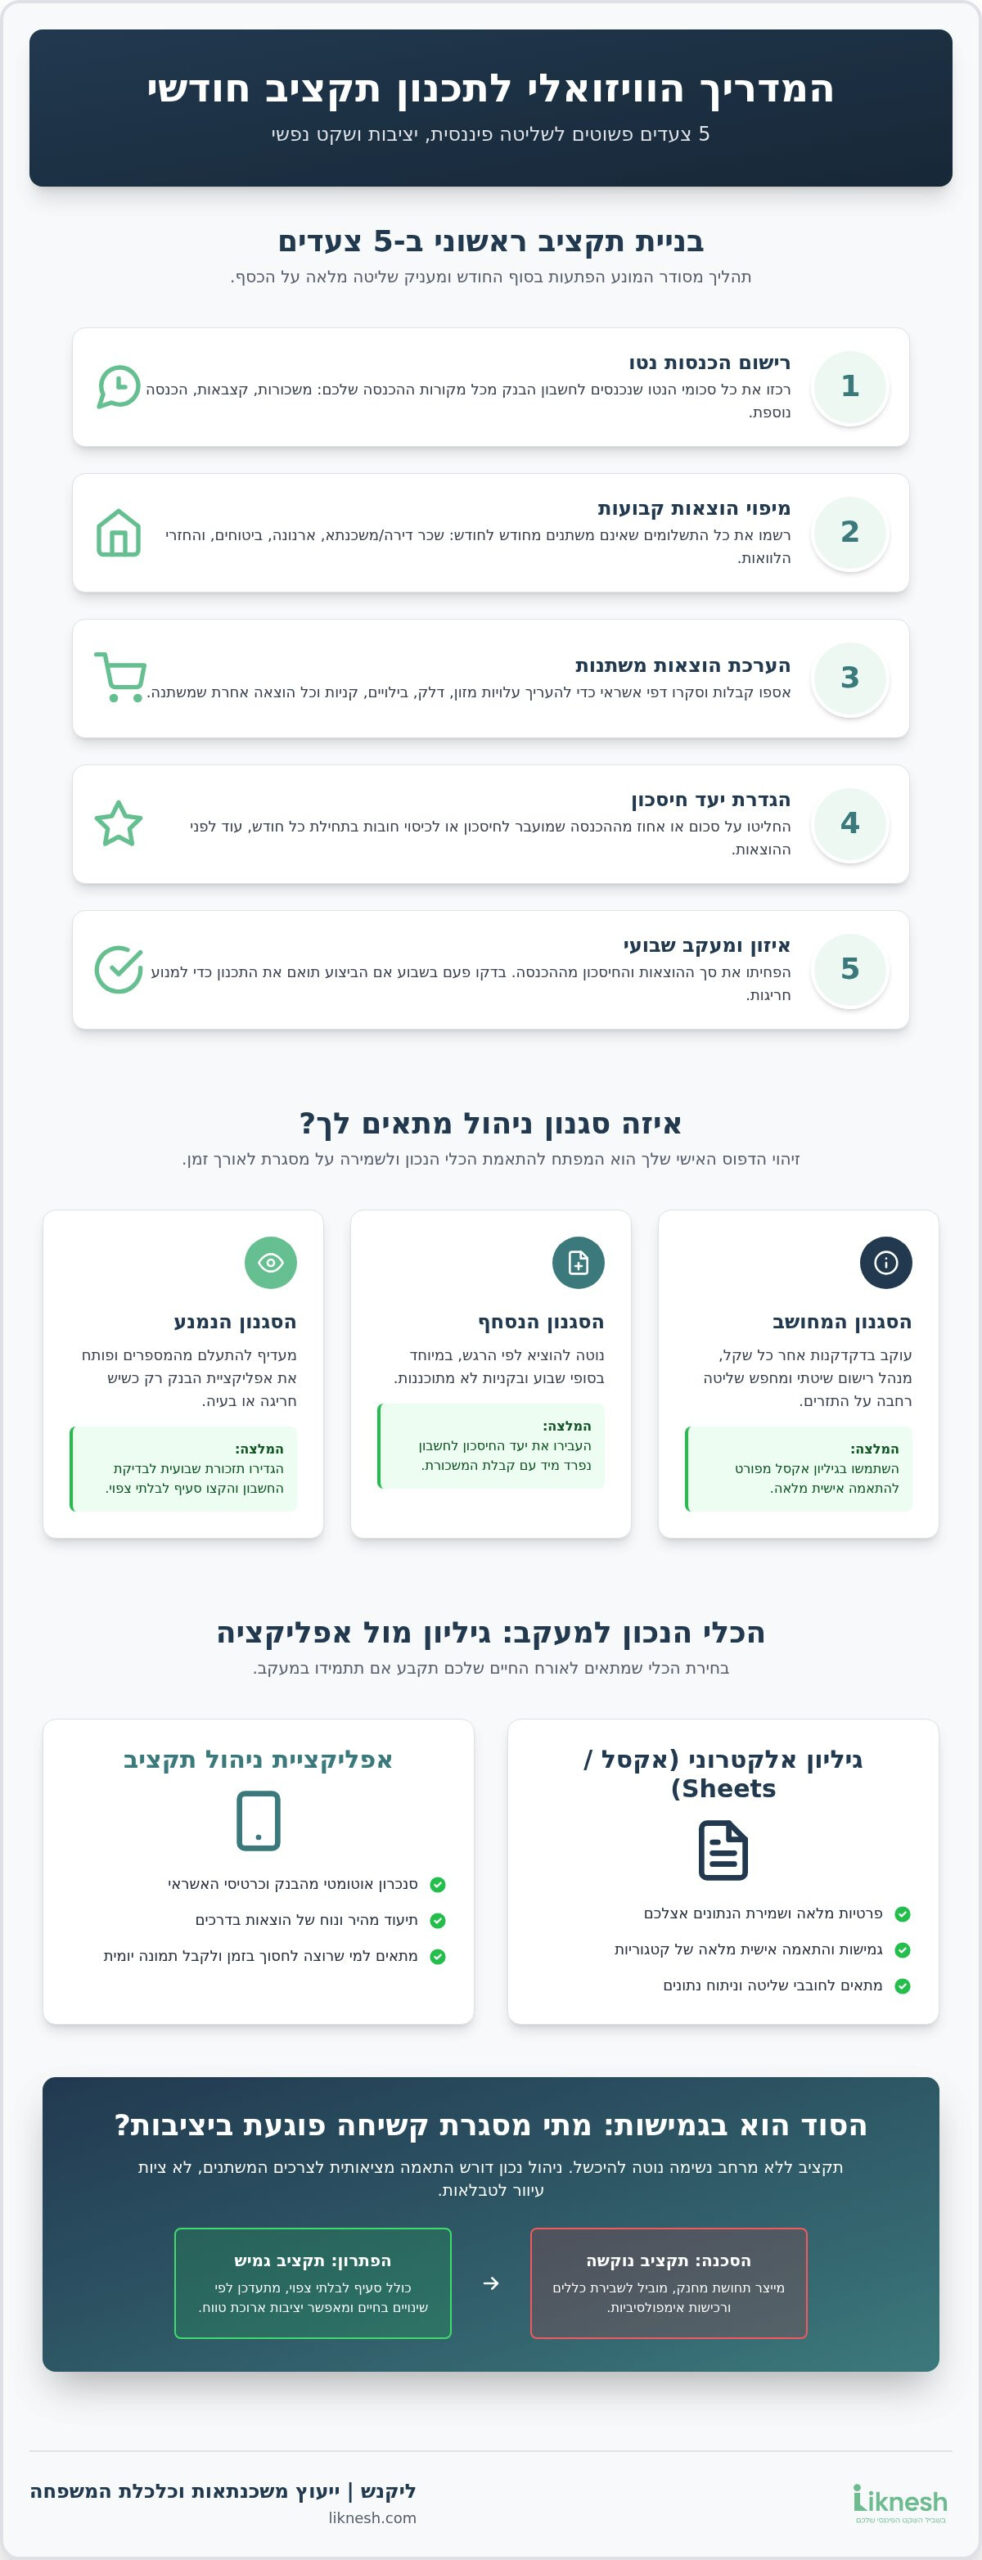
בניית תקציב ראשוני ב-5 צעדים שמונעים הפתעות בסוף החודש
בניית תקציב חודשי מתחילה בשיקוף מדויק של המצב הכספי הנוכחי, בלי ניחושים. תהליך מסודר מעניק שליטה על הכסף ומונע הפתעות בסוף החודש. להרחבה מומלץ לקרוא על ניהול תקציב משפחתי: המדריך המלא לשקט נפשי כלכלי ב-2026 שמשלים את התמונה.
הנה השלבים לבניית התקציב:
- רישום הכנסות נטו: מרכזים את כל סכומי הנטו שנכנסים לחשבון הבנק מכל מקורות ההכנסה.
- מיפוי הוצאות קבועות: רושמים את התשלומים שאינם משתנים, כמו שכר דירה, ארנונה, ביטוחים והחזרי חובות.
- חישוב הוצאות משתנות: אוספים קבלות וסוקרים כרטיסי אשראי כדי להעריך עלויות מזון, דלק, בילויים וקניות.
- הגדרת יעד חיסכון: קובעים סכום מוגדר שמועבר לחיסכון או לכיסוי חובות בתחילת כל חודש.
- איזון ומעקב: מפחיתים את סך ההוצאות והחיסכון מההכנסות, ומכוונים להפרש חיובי.
מצב נפוץ: חודש ראשון בלי סעיף לבלתי צפוי. הפתרון: הגדירו מראש סעיף להוצאות כמו תיקון ברכב או מתנה לאירוע. התוצאה: התקציב לא קורס כשמופיעה הוצאה חד־פעמית, והמעקב נשאר יציב כבר מהחודש הראשון.
ניהול הוגן של הכסף מציב מסגרת ברורה שמכוונת את התזרים ליעד שנבחר מראש, בלי לעצור את הגמישות היומיומית. הגדירו תקרת הוצאה ברורה לכל קטגוריה כדי לצמצם חריגות, ובדקו פעם בשבוע אם הביצוע עדיין תואם את התכנון.
לתיאום בדיקת מצב ראשונית ולבניית טבלה מותאמת, השאירו פנייה באתר לקבלת הצעת ליווי.
כלי מעקב שמחזיקים מעמד: גיליון מול אפליקציה ותבנית להורדה
בחירת הליווי הדיגיטלי הנכון קובעת אם מעקב ההוצאות החודשי באמת יחזיק מעמד. מעבודה עם משק בית עולה כי קובץ גיליון אלקטרוני מעניק שליטה רחבה וגמישות גבוהה. הגמישות הזו מונעת הפתעות ומשאירה את הנתונים הרגישים אצלכם.
שימוש בכלים מתאימים משתלב בתוך כלכלת המשפחה: המדריך המלא לניהול תקציב, צמיחה ושקט פיננסי ב-2026 ומחזק שליטה פיננסית לאורך זמן. גיליון ניתוח מרכז מדדים במקום אחד, ויישומון נייד מקצר תיעוד בדרך.
| כלי לניהול תקציב | יתרון מרכזי | למי זה מתאים? |
|---|---|---|
| תבנית אקסל / גוגל שיטס | פרטיות מלאה והתאמה אישית | לחובבי שליטה ועיצוב עצמאי |
| אפליקציית ניהול תקציב | סנכרון אוטומטי למודל יומי | למי שרוצה חיסכון בזמן |
תבניות קבועות מתאימות למי שמעדיף דיוק ופרטיות. יישומונים מתאימים למי שמחפש תיעוד מהיר בדרכים. בחרו את הכלי שמתאים לקצב החיים שלכם ולרמת הפירוט שאתם מוכנים לתחזק.
מתי מסגרת תקציב קשיחה פוגעת ביציבות במקום לחזק אותה
הצמדות עיוורת למסגרת כספית נוקשה מדי עלולה לפגוע ברווחה הכלכלית שלכם ולגרום לתסכול מתמשך.
בעבודה עם אנשים עולה שניהול כספים דורש תגובה לתנאי הדרך: כשהחיים מזמנים הוצאות בלתי צפויות, גמישות מחשבתית מונעת קריסה תזרימית. תקציב בלי מרחב נשימה תנועתי נוטה להיכשל מראש, משום שאינו מתחשב באופי האנושי. מנגנון לא גמיש מייצר תחושת מחנק פסיכולוגית קשה, ומוביל לעיתים קרובות לשבירת הכללים ולרכישות אימפולסיביות מוגזמות.
כשמגיעים למצבי חירום רפואיים או למצבי משבר, שמירה נוקשה על יעדי חיסכון עלולה להוביל לוויתור על טיפולים חיוניים. בעבור משפחות עם הכנסה משתנה, מסגרת קשיחה מתאימה פחות ממודל דינמי שמשתנה לפי ההכנסה בפועל. ניהול נכון דורש התאמה מציאותית לצרכים המשתנים, לא ציות עיוור לטבלאות.
אם ההכנסה שלכם משתנה מחודש לחודש, עדכנו את היעדים לפי הביצוע בפועל ושמרו על סעיף חירום נפרד בתוך אותה מסגרת.
שאלות נפוצות
מהו בכלל תקציב?
תקציב הוא תוכנית כלכלית המציגה את ההכנסות וההוצאות הצפויות לאורך תקופה מוגדרת. הוא משמש בסיס להשוואה בין תכנון לביצוע.
איך קובעים סדרי עדיפויות בתקציב?
סדרי עדיפויות נקבעים על ידי חלוקת ההוצאות לצרכים חיוניים ורווחה אישית. הגדרת יעד חיסכון ברור עוזרת לקבוע מה קודם למה.
איך עוקבים אחרי התקציב בפועל?
מעקב אפקטיבי מתבצע באמצעות רישום שוטף של כל הוצאה באפליקציה או בגיליון נתונים. בדיקה שבועית מצמצמת חריגות בלתי מתוכננות.
אילו הוצאות אפשר לצמצם בלי לפגוע בצרכים הבסיסיים?
אפשר לצמצם הוצאות משתנות כמו ארוחות במסעדות, מנויים שאינם בשימוש וקניות דחף. קיצוץ קטן בסעיפים אלו מצטבר לסכום משמעותי לאורך זמן.
איך קובעים סכום הוצאה חודשי חדש?
סכום ההוצאות החדש נקבע לפי סך ההכנסות בניכוי יעד החיסכון החודשי. התאימו את התקציב למציאות החדשה כדי להימנע מחובות.
דרך חדשה לניהול הכלכלה המשפחתית
תכנון תקציב חודשי מדויק מחזיר את השליטה לידיים שלכם: מיפוי הכנסות מול הוצאות, בחירת כלי מעקב שמתאים לסגנון האישי, ושמירה על גמישות כשהחיים משתנים. בשנת 2026, ניהול מחושב של העובר ושב מאפשר למשפחות להתקדם ליעדים פיננסיים בצורה מדורגת, בלי לשבור את המסגרת בכל הוצאה חריגה. צוות היועצים מלווה משפחות בתהליך שינוי הרגלים כלכליים ובניית עצמאות, עם דגש על התאמה לסגנון הניהול ולרמת ההכנסה בפועל.
שינוי יציב מתחיל בצעד קטן ומדיד. פנו דרך האתר לייעוץ מותאם אישית ולכלים מעשיים לניהול התקציב.


