

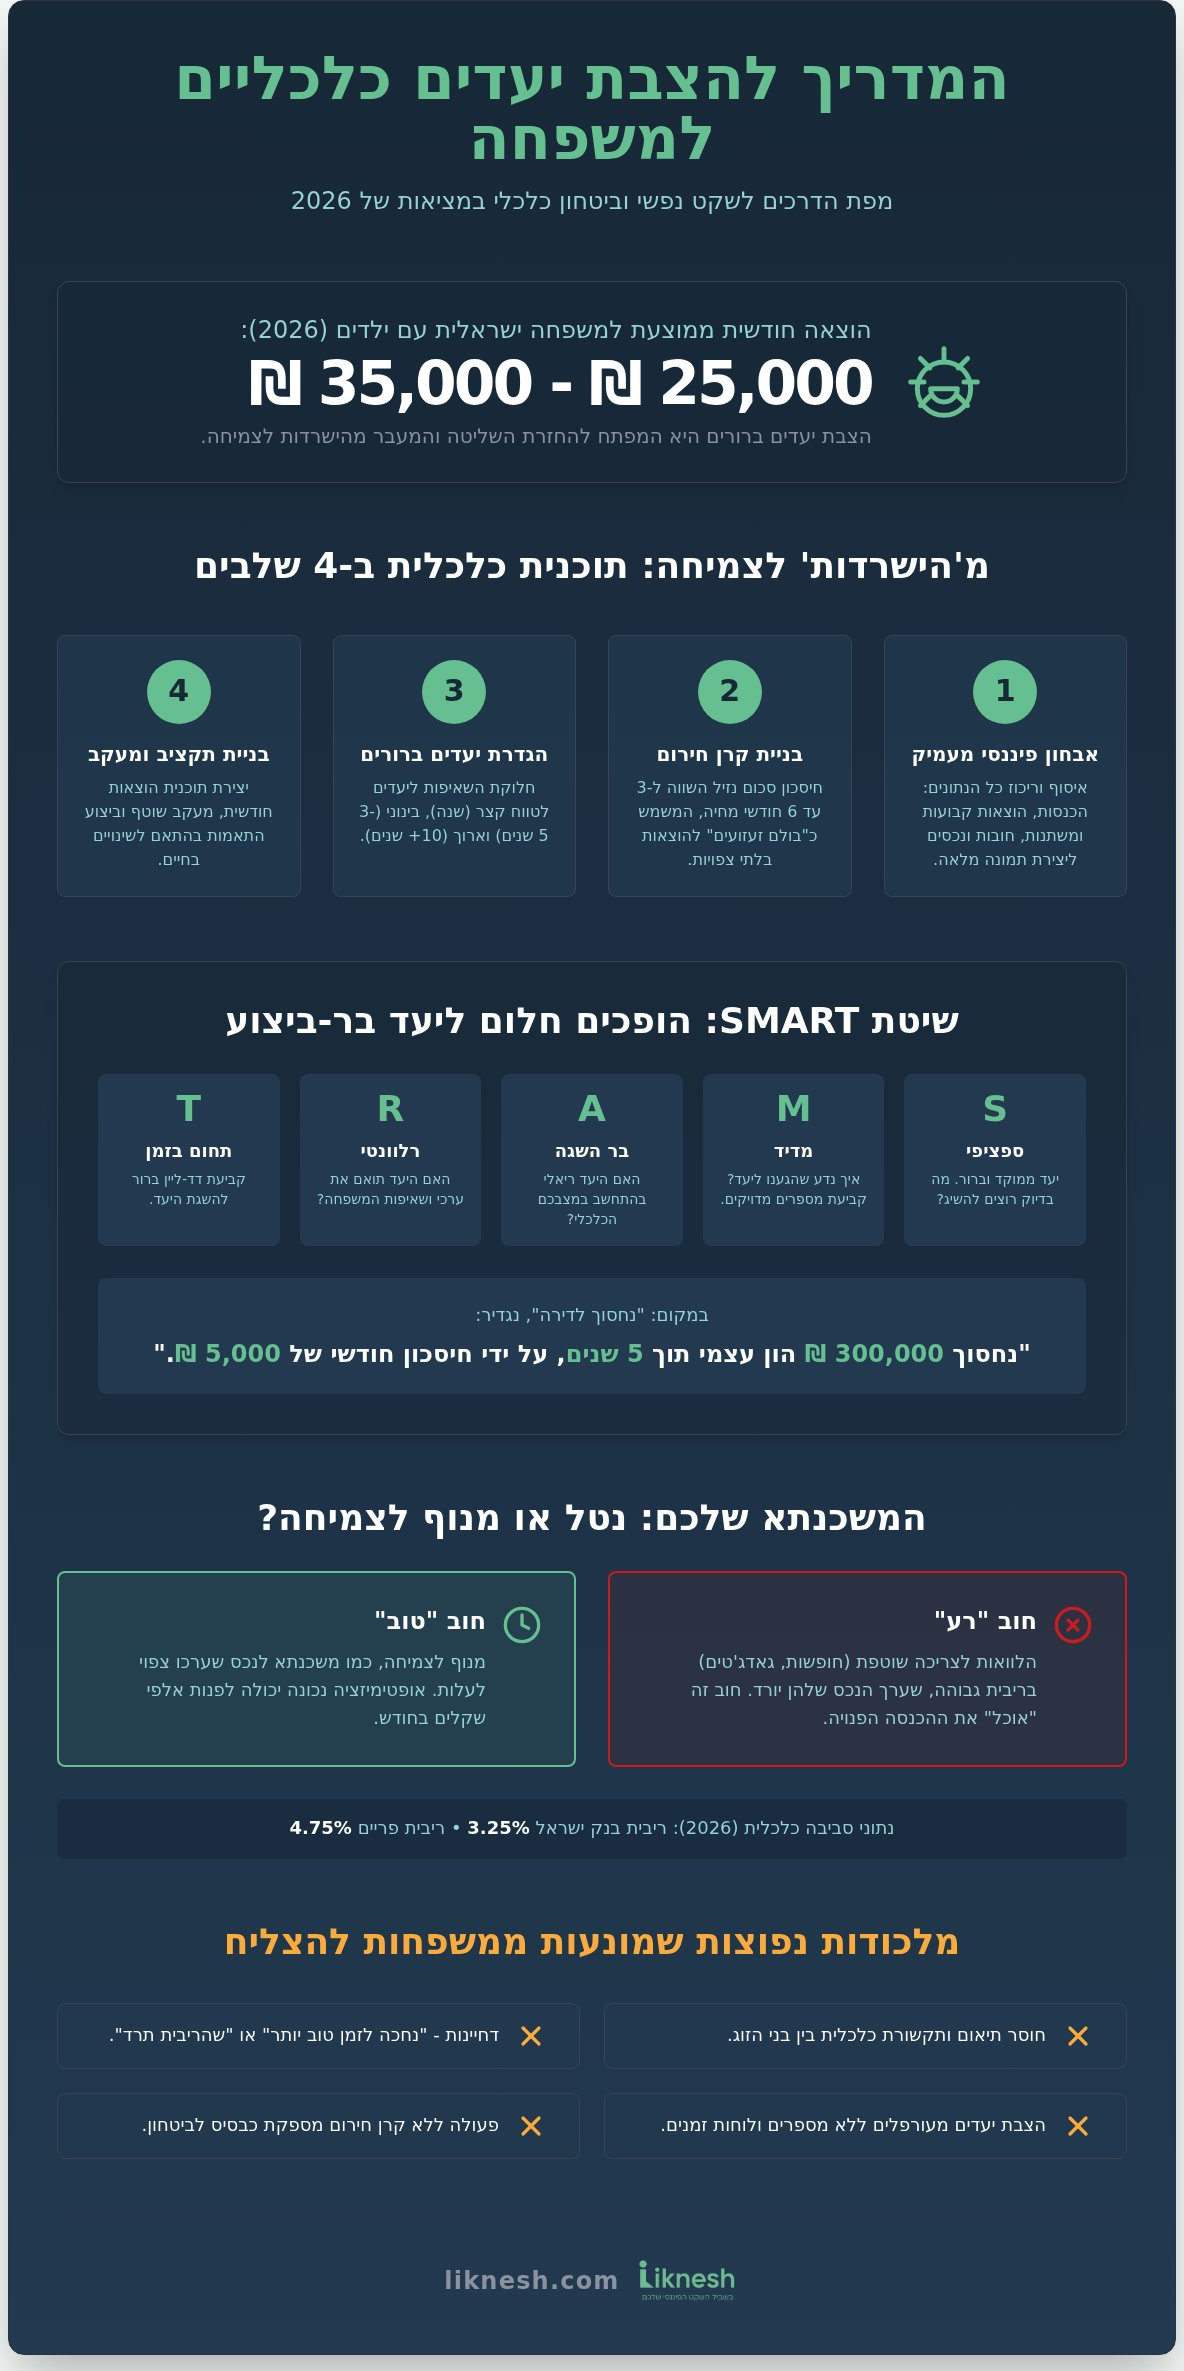
האם ידעתם שמשפחה ישראלית ממוצעת עם ילדים מוציאה בשנת 2026 בין 25,000 ל-35,000 ₪ מדי חודש? זהו נתון מטלטל שמסביר בדיוק מדוע כל כך הרבה זוגות מרגישים שהם נמצאים במרוץ אינסופי ומתסכל נגד יוקר המחיה והבנקים. אם אתם חשים שחוסר השליטה על ההוצאות חונק אתכם, או שחילוקי הדעות על סדרי העדיפויות מייצרים מתח בלתי פוסק בבית, דעו שזה לא חייב להיות ככה. הצבת יעדים כלכליים למשפחה היא לא רק תרגיל בחשבון, אלא המפתח המרכזי להחזרת השליטה לידיים שלכם וליצירת שקט נפשי אמיתי בתוך המציאות הכלכלית המורכבת של ישראל היום.
אנחנו בטוחים שגם אתם חולמים על היום שבו החשש מהחזרי המשכנתא או מהחובות יתחלף בתחושת ביטחון וצמיחה. במדריך המקיף של ליקנש, נחשוף בפניכם את מפת הדרכים המקצועית שתהפוך את החלומות המשפחתיים שלכם למציאות כלכלית מדידה ובת קיימא. נלמד כיצד לנצל נכון את המגמות בריבית בנק ישראל, איך להשתמש במחשבונים פיננסיים כדי לדייק את התוכנית שלכם ואיך לבנות תקציב שמאפשר גם לחיות וגם לחסוך. בואו לגלות איך להפסיק לשרוד את השגרה ולהתחיל לתכנן עתיד שבו הכסף עובד בשבילכם, ולא אתם בשבילו.
נקודות מפתח
- תלמדו איך לתרגם חלומות משפחתיים למספרים מדויקים באמצעות מודל SMART, המותאם למציאות הכלכלית המשתנה של 2026.
- תגלו כיצד אופטימיזציה נכונה של המשכנתא יכולה לפנות לכם אלפי שקלים מדי חודש לטובת השקעה וצמיחה.
- המדריך יסביר מדוע תהליך של הצבת יעדים כלכליים למשפחה הוא הצעד הקריטי ביותר במעבר מהישרדות חודשית לביטחון עתידי.
- תזהו את הטעויות הנפוצות, כמו חוסר תיאום בין בני הזוג, שעלולות לחבל בתוכנית הכלכלית שלכם ואיך למנוע אותן מראש.
- תבינו איך ליווי מקצועי של ליקנש מקצר משמעותית את הדרך לשקט נפשי בעזרת אבחון אובייקטיבי ואסטרטגיה מותאמת אישית.
למה הצבת יעדים כלכליים למשפחה היא המפתח לשקט נפשי ב-2026?
הצבת יעדים כלכליים למשפחה היא הרבה יותר מרשימת קניות או אוסף של חלומות באוויר. זהו תהליך אסטרטגי שבו אנחנו מתרגמים את השאיפות הכי עמוקות שלנו, כמו רכישת בית, מימון לימודים לילדים או יציאה לחופשה משמעותית, למספרים מדויקים ולוחות זמנים ריאליים. בשביל להבין את הבסיס המקצועי של התחום, כדאי לעיין במושגי יסוד של המדריך המלא לניהול כלכלת המשפחה, המדגיש שתכנון נכון הוא הלב של כל רווחה אישית ומשפחתית.
בשנת 2026, ההבדל בין משפחה שפשוט "שורדת את החודש" לבין כזו שבונה עתיד נעוץ ביכולת להסתכל מעבר לתדפיס הבנק הקרוב. כשאתם פועלים ללא יעדים, כל הוצאה נראית דחופה וכל שינוי קטן בשוק מרגיש כמו אסון. לעומת זאת, יעדים ברורים יוצרים חזית מאוחדת בין בני הזוג. במקום להתווכח על "למה קנית את זה", השיח משתנה ל"איך הרכישה הזו מקדמת אותנו לעבר היעד המשותף". זהו שינוי תודעתי שמרגיע את המתחים בבית ומחליף את האשמה בתחושת שותפות גורל עוצמתית.
הפער בין רצונות ליעדים: איך מזהים מה באמת חשוב?
כדי להצליח, עלינו למיין את השאיפות שלנו לפי טווחי זמן ברורים. תכנון חכם מחלק את המשאבים בצורה מאוזנת:
- טווח קצר: יעדים שיושגו בתוך שנה, כמו חיסכון של 15,000 ₪ לשיפוץ קטן או חופשה.
- טווח בינוני: יעדים ל-3 עד 5 שנים, למשל החלפת הרכב המשפחתי או סגירת הלוואה מעיקה.
- טווח ארוך: תכנון לעשור קדימה ומעלה, הכולל ביטחון פנסיוני, רכישת נדל"ן או עזרה לילדים.
הבעיה מתחילה כשתקציב המשפחה "נאכל" על ידי זוללי תקציב שאינם תורמים ליעדים המרכזיים שלכם. מנויים ששכחנו מהם, קניות רגשיות וסדרי עדיפויות מעורפלים הם האויבים השקטים של הצמיחה. רק הסכמה משפחתית על מה שבאמת חשוב תאפשר לכם להגיד "לא" להוצאות המיותרות היום, כדי להגיד "כן" לביטחון שלכם מחר.
השפעת הסביבה הכלכלית בישראל על התכנון המשפחתי
החיים בישראל דורשים מאיתנו גמישות מקסימלית. עם יוקר מחיה שאינו עוצר ואינפלציה שמשפיעה ישירות על כוח הקנייה, אי אפשר להשאיר את העתיד ליד המקרה. רבים נופלים במלכודת של "נחכה לזמן טוב יותר" או "נחכה שהריבית תרד". זוהי הטעות הכלכלית הנפוצה ביותר. הזמן הכי טוב להתחיל הוא עכשיו. תכנון פיננסי ארוך טווח מעניק לכם את הכלים להגיב לשינויים בשוק מבלי להיכנס לפאניקה. הצעד הראשון בדרך ליציבות הוא ביצוע אבחון כלכלי למשפחה, שיחשוף את נקודות התורפה ויאפשר לכם לבנות בסיס חזק ומוצק להמשך הדרך.
איך בונים תוכנית כלכלית משפחתית שתעמוד במבחן המציאות?
בניית תוכנית כלכלית היא לא פעולה טכנית של הזנת נתונים לאקסל. היא תהליך של יצירת חזון. רוב המשפחות נוטות לקפוץ ישר לחיסכון או להשקעות מבלי להבין את ה"למה" שמאחורי הפעולות שלהן. בשלב הראשון, עלינו לבצע אבחון מעמיק. זה אומר לאסוף את כל הנתונים: הכנסות נטו, הוצאות קבועות ומשתנות, ופירוט מלא של חובות. רק כשכל התמונה מונחת לפניכם, תוכלו להתחיל בתהליך של הצבת יעדים כלכליים למשפחה בצורה מושכלת ולא מתוך ניחושים.
אחד היסודות החשובים ביותר בתוכנית כזו הוא יצירת קרן חירום. לפני שחולמים על הדירה הבאה או על השקעה בנדל"ן, חייבים להחזיק סכום נזיל בצד שמספיק ל-3 עד 6 חודשי קיום. קרן זו היא "בולם הזעזועים" שלכם; היא זו שתמנע מכם לקחת הלוואות יקרות כשהמקרר יתקלקל או כשהרכב יצטרך תיקון דחוף. בנוסף, אל תשאירו את הילדים מחוץ לתמונה. שילוב הילדים בשיח הכלכלי, בהתאם לגילם, הוא שיעור לחיים שמעניק להם כלים של דחיית סיפוקים והבנה של ערך הכסף.
שיטת ה-SMART ליישום יעדים פיננסיים
כדי שהיעדים שלכם לא יישארו בגדר משאלה, עליהם להיות SMART: ספציפיים, מדידים, ברי השגה, רלוונטיים ותחומים בזמן. יעד מעורפל כמו "אנחנו רוצים לחסוך לדירה" נועד להיכשל כי הוא גדול מדי ומפחיד. לעומת זאת, יעד SMART נראה כך: "אנחנו נחסוך 300,000 ₪ כהון עצמי לדירה בתוך 5 שנים, על ידי חיסכון חודשי של 5,000 ₪".
כשמפרקים יעד גדול לצעדים חודשיים קטנים, הוא הופך לניהולי. אם אתם מתכננים לרכוש נכס בקרוב, כדאי להשתמש בכלי עזר כמו מחשבון משכנתא ייעוץ כדי לבדוק את היתכנות היעד שלכם מול המציאות הפיננסית בשטח. הבנה מוקדמת של גובה ההחזר החודשי הצפוי תעזור לכם לקבוע יעד ריאלי שלא יחנוק את התזרים השוטף שלכם.
מפת הדרכים: מניהול תזרים ועד צמיחה
בניית תקציב לא צריכה להרגיש כמו "דיאטה" קשוחה שבה רק סובלים. תקציב נכון הוא כלי שמאפשר לכם להוציא כסף על מה שבאמת חשוב לכם בלב שקט. המפתח הוא מעקב חודשי עקבי. החיים הם דינמיים, והתוכנית שלכם חייבת להשתנות בהתאם: קידום בעבודה, לידת ילד או שינוי בריבית במשק דורשים עדכון של היעדים. למידה של איך לבנות תוכנית כלכלית משפחתית תעזור לכם לייצר את הבסיס הזה בצורה יציבה. אם אתם מרגישים שהמספרים מתחילים לבלבל אתכם, זכרו שאתם לא חייבים לעשות את זה לבד; המומחים של ליקנש כאן כדי לעזור לכם לסדר את התמונה ולוודא שהיעדים שלכם באמת ברי השגה.
אופטימיזציה של חובות ומשכנתא ככלי להשגת יעדים
רבים נוטים לחשוב על המשכנתא כעל הוצאה קבועה שאין מה לעשות איתה, סוג של "גזירת גורל" חודשית. במציאות, המשכנתא היא לרוב המכשול הגדול ביותר שעומד ביניכם לבין הגשמת החלומות המשפחתיים שלכם. כשחלק נכבד מההכנסה הפנויה נבלע בתוך החזרים חודשיים גבוהים, התהליך של הצבת יעדים כלכליים למשפחה הופך למשימה כמעט בלתי אפשרית. כדי לפנות חמצן לתזרים, עלינו להסתכל על החובות שלנו בצורה אסטרטגית ולהבחין בין חוב "טוב" לבין חוב "רע".
חוב רע הוא כזה שמשמש לצריכה שוטפת, כמו הלוואות למימון חופשות או רכישת מוצרי חשמל, שבהן הריבית גבוהה והערך של הנכס יורד. לעומת זאת, חוב טוב הוא מנוף לצמיחה, כמו משכנתא לרכישת נכס שערכו צפוי לעלות. בשנת 2026, כאשר ריבית בנק ישראל עומדת על 3.25% וריבית הפריים היא 4.75% לאחר שלוש הפחתות רצופות, נוצר חלון הזדמנויות קריטי לבחון מחדש את מבנה החובות שלכם ולבצע התאמות שיחסכו לכם כסף רב.
מיחזור משכנתא: לא רק כשמחליפים דירה
הטעות הנפוצה ביותר היא לחכות למעבר דירה כדי לגעת בתנאי המשכנתא. למעשה, כדאי לבחון את כדאיות המיחזור בכל פעם שיש שינוי משמעותי בשוק הריביות או במצבכם הפיננסי האישי. מיחזור נכון מאפשר לכם לעדכן את התמהיל, לקצר תקופות או להוריד את גובה ההחזר החודשי. במציאות של 2026, הפחתות הריבית האחרונות עשויות להפוך מסלולים שהיו יקרים בעבר למשתלמים הרבה יותר היום. פעולה זו יכולה לפנות לכם אלפי שקלים מדי חודש, כסף שיכול לעבור ישירות לחיסכון עבור היעדים שהגדרתם. למידע נוסף על התהליך, מומלץ לקרוא את המדריך על מיחזור משכנתא.
איחוד הלוואות לתוך המשכנתא: האם זה מתאים לכם?
משפחות רבות מוצאות את עצמן מתמודדות עם "רעש" של הלוואות קטנות: הלוואה לרכב, פריסת תשלומים בכרטיסי אשראי והלוואות לכל מטרה. איחוד חובות אלו לתוך המשכנתא מאפשר לכם להחליף ריביות צרכניות יקרות בריבית משכנתא נמוכה משמעותית, ולפרוס את ההחזר לתקופה ארוכה יותר. זהו צעד ראשון והכרחי להבראה כלכלית, אך הוא דורש משמעת עצמית גבוהה. ללא שינוי בהרגלי הצריכה, קיים סיכון שתחזרו לצבור חובות חדשים בזמן שהחוב הישן עדיין נפרס לאחור. אם אתם מרגישים שהחובות חונקים אתכם, כדאי להכיר פתרונות להפחתת חובות שיעזרו לכם לנקות את השולחן ולהתמקד בצמיחה. ניהול חכם של החוב הוא לא רק חיסכון בכסף, אלא הדרך המהירה ביותר להשיג שקט נפשי וביטחון שהמשכנתא שלכם מנוהלת נכון.
טעויות נפוצות בהצבת יעדים ואיך להימנע מהן
גם המשפחות בעלות הכוונות הטובות ביותר עלולות למצוא את עצמן מרימות ידיים לאחר חודשים ספורים. הכישלון בדרך כלל לא נובע מחוסר רצון, אלא מטעויות תכנוניות שהופכות את המציאות לבלתי אפשרית. הטעות הנפוצה ביותר היא הצבת יעדים לא ריאליים. כשמשפחה שמרוויחה 22,000 ₪ נטו מנסה לחסוך 8,000 ₪ בחודש מבלי לשנות סדרי עדיפויות, היא גוזרת על עצמה ייאוש מהיר. המוח שלנו מפרש חוסר עמידה ביעד ככישלון מוחלט, מה שמוביל לעיתים קרובות לנטישת התוכנית כולה וחזרה להרגלים הישנים.
מכשול נוסף ומשמעותי הוא חוסר הסכמה בין בני הזוג. במקרים רבים, צד אחד דוחף לחיסכון בזמן שהצד השני מרגיש חנוק ומבצע "סבוטאז' כלכלי" דרך רכישות קטנות ונסתרות. ללא חזון משותף ושיח פתוח, התהליך של הצבת יעדים כלכליים למשפחה הופך למוקד של מריבות במקום למקור של צמיחה. בנוסף, משפחות רבות שוכחות לתקצב הוצאות שנתיות משתנות. טסט לרכב, טיפולי שיניים, מתנות לחגים או חופשת הקיץ אינם "הפתעות"; הם אירועים ידועים מראש שחייבים לקבל ביטוי בחישוב החודשי כדי שלא ימוטטו את התקציב בכל פעם מחדש.
הפסיכולוגיה של הכסף: למה אנחנו נכשלים ביישום?
הקושי האמיתי בניהול כסף אינו המתמטיקה, אלא הפסיכולוגיה. אנחנו חיים בעידן של צריכה מהירה ודחפים רגעיים, שבו דחיית סיפוקים נתפסת כעונש. לעיתים קרובות, הדרך שבה אנחנו מתנהלים עם כסף מושפעת מ"עוגנים" שספגנו בילדות בבית ההורים. כדי לנצח את הדחפים האלו, חשוב לייצר מערכת תגמולים חיובית. אל תחכו חמש שנים כדי לחגוג את ההון העצמי לדירה; תחגגו עמידה ביעדי ביניים קטנים. זה שומר על המוטיבציה גבוהה והופך את הדרך למהנה יותר.
תכנון לעצמאיים: האתגר הכפול
עבור משפחות שבהן אחד מבני הזוג או שניהם עצמאיים, האתגר הופך למורכב פי כמה. חוסר היציבות בהכנסות מקשה על קביעת יעד חודשי קבוע, והטעות הגדולה ביותר היא אי-הפרדה מוחלטת בין הכסף של העסק לכסף של הבית. עצמאי חייב למשוך לעצמו "משכורת" קבועה מהעסק ועל בסיסה לבנות את התוכנית המשפחתית. במצבים כאלו, הצורך בנקודת מבט חיצונית ואובייקטיבית הוא קריטי. ליווי של יועץ פיננסי אישי יכול לעזור לכם לעשות סדר בבלגן, להפריד בין הכובעים השונים ולוודא שהעסק משרת את היעדים המשפחתיים ולא להיפך. אם אתם מרגישים שאתם הולכים לאיבוד בתוך המספרים, פנו לצוות של ליקנש עוד היום כדי לבנות תוכנית עבודה חסינה שתעזור לכם להשיג את הביטחון הכלכלי שמגיע לכם.
איך ליווי מקצועי של ליקנש מקצר לכם את הדרך ליעד?
התהליך של הצבת יעדים כלכליים למשפחה יכול להרגיש לעיתים כמו טיפוס על הר גבוה בתוך ערפל. אתם יודעים לאן אתם רוצים להגיע, אבל הדרך רצופה במספרים מורכבים, בירוקרטיה בנקאית ולחצים יומיומיים שמסיטים אתכם מהמסלול. כאן נכנס לתמונה הליווי המקצועי של ליקנש. אנחנו לא רק מספקים לכם טבלאות אקסל; אנחנו מעניקים לכם מראה אובייקטיבית ונטולת שיפוטיות על המצב הקיים. האבחון המקצועי שלנו מאפשר לזהות את הפערים שבין המצוי לרצוי ולבנות אסטרטגיה חכמה שמשלבת בין אופטימיזציה של המשכנתא, ניהול חסכונות והתייעלות בתזרים השוטף.
אחד היתרונות המשמעותיים בעבודה איתנו הוא הייצוג מול הגופים הפיננסיים. בזמן שרוב המשפחות מגיעות לבנק מעמדת נחיתות, אנחנו מביאים איתנו ניסיון של עשור בניהול משא ומתן קשוח מול המערכת הבנקאית. אנחנו יודעים בדיוק אילו כפתורים להפעיל כדי להשיג לכם את התנאים הטובים ביותר, כאלו שיחסכו לכם סכומים משמעותיים לאורך זמן. הליווי שלנו אינו מסתכם רק בבניית התוכנית; אנחנו נשארים לצידכם כדי לוודא שאתם מצליחים להתמיד בשינוי ולעמוד ביעדים שהצבתם, גם בתקופות מאתגרות או כששינויים בלתי צפויים במשק הישראלי דורשים עדכון של האסטרטגיה.
מה קורה בפגישת ייעוץ ראשונית בליקנש?
הצעד הראשון שלכם לעבר השקט הנפשי מתחיל בשיחה פתוחה וכנה. בפגישה הראשונית, אנחנו מקדישים את הזמן למיפוי עמוק של הצרכים, החלומות והפחדים שלכם. אנחנו לא מסתכלים רק על שורת הרווח, אלא על כל המעטפת המשפחתית. במהלך המפגש, נזהה באופן מיידי את נקודות התורפה בתזרים שלכם ונצביע על הזדמנויות לחיסכון שאולי פספסתם. בסיום הפגישה, תצאו עם כיוון פעולה ראשוני וברור, ללא כל התחייבות מצדכם, שיאפשר לכם להבין איך להפוך את החזון הכלכלי שלכם לתוכנית עבודה ריאלית.
הערך המוסף של ליקנש: ניסיון, שקיפות ואנושיות
למה חשוב לעבוד עם מומחים שמכירים את המערכת הבנקאית והפיננסית מבפנים? כי בעולם הכסף, ידע הוא כוח. בליקנש, אנחנו מתפקדים כלוחמים עבור האינטרסים שלכם בלבד. השקיפות היא נר לרגלינו; אתם תדעו בכל רגע נתון איפה אתם עומדים ומהן האפשרויות הטובות ביותר עבורכם. אנחנו משלבים סטנדרטים מקצועיים בלתי פשרניים עם גישה אנושית וחמה, כי אנחנו מבינים שמאחורי כל מספר עומדת משפחה עם רצונות ותקוות. אנחנו כאן כדי להעניק לכם את הביטחון שהכסף שלכם מנוהל נכון ושאתם בדרך הבטוחה לצמיחה. אל תתנו לעוד חודש לעבור בתחושת חוסר שליטה. תאמו פגישת ייעוץ פיננסי חינם עוד היום! והתחילו לבנות את העתיד שמגיע לכם.
הצעד הראשון שלכם לעבר עתיד משפחתי בטוח
ניהול כלכלת הבית בישראל של שנת 2026 דורש הרבה יותר מאשר רק ניסיון "לסגור את החודש". כפי שראינו לאורך המדריך, המפתח לצמיחה טמון בשילוב שבין תכנון אסטרטגי חכם לבין אופטימיזציה של ההתחייבויות הגדולות ביותר שלכם, ובראשן המשכנתא. הצבת יעדים כלכליים למשפחה היא לא רק פעולה טכנית של חישוב מספרים; זוהי הצהרת כוונות ששמה אתכם במושב הנהג ומאחדת את הבית סביב חזון משותף. באמצעות שימוש נכון במודל SMART וניצול חלון ההזדמנויות בשוק הריביות, אתם יכולים להפוך את התסכול מחוסר שליטה לביטחון עצמי גבוה.
אל תתנו לטעויות העבר או לחשש מהביורוקרטיה הבנקאית לעצור אתכם. ליווי אישי של צוות מומחים מוסמכים מעניק לכם גישה אובייקטיבית ונקייה מאינטרסים זרים, מה שמוביל לחיסכון פוטנציאלי של עשרות אלפי שקלים לאורך השנים. הגיע הזמן להפסיק לנחש ולהתחיל לפעול עם מפת דרכים מקצועית שמגנה עליכם. הגיע הזמן לשקט נפשי: תאמו פגישת ייעוץ ראשונית חינם עם המומחים של ליקנש וגלו איך הכסף שלכם יכול להתחיל לעבוד בשביל החלומות שלכם. אנחנו כאן כדי להוביל אתכם יד ביד אל עבר הרווחה הכלכלית והשקט הנפשי שמגיעים לכם.
שאלות נפוצות על תכנון פיננסי משפחתי
איך מתחילים להציב יעדים כלכליים אם אנחנו במינוס?
התחילו במיפוי מדויק של כל ההוצאות וההכנסות כדי להבין את מקור הגירעון. הצבת יעדים כלכליים למשפחה שנמצאת במינוס מתחילה קודם כל ביצירת איזון תזרימי ועצירת ה"דימום" הפיננסי. לעיתים, איחוד הלוואות לתוך המשכנתא או פריסה מחדש של חובות יקרים יכולים לפנות מאות שקלים בחודש. המטרה היא להפוך את המינוס לחיסכון קבוע, גם אם הוא קטן בהתחלה, כדי לייצר הרגל של צמיחה במקום שקיעה מתמדת.
מהו היעד הכלכלי הכי חשוב למשפחה צעירה בישראל?
היעד החשוב ביותר הוא בניית קרן חירום נזילה שתכסה לפחות שלושה חודשי מחייה. עבור משפחה צעירה בישראל, קרן זו היא רשת הביטחון שמונעת כניסה לחובות במקרה של פיטורים או הוצאה רפואית דחופה. לאחר מכן, היעד הבא הוא אופטימיזציה של המשכנתא כדי להבטיח שההחזר החודשי לא יחנק את היכולת לחסוך לעתיד הילדים או לרכישת נכס נוסף בעתיד הרחוק, מה שמייצר שקט נפשי אמיתי.
כמה זמן לוקח לראות תוצאות של תכנון פיננסי משפחתי?
תוצאות ראשוניות בתזרים המזומנים ניתן לראות כבר בתוך 30 עד 90 ימים מרגע יישום התוכנית. שינויים קטנים בהרגלי הצריכה וביטול מנויים מיותרים מורגשים מיד בחשבון הבנק. עם זאת, השגת יעדים גדולים יותר, כמו סגירת חובות משמעותיים או הגעה להון עצמי לדירה, דורשת התמדה של שנה עד חמש שנים. התהליך הוא ריצה למרחקים ארוכים, אך השקט הנפשי מגיע ברגע שמתחילים לפעול לפי תוכנית עבודה מסודרת.
האם כדאי לערב את הילדים בשיחות על כסף ויעדים?
בהחלט, שיתוף הילדים בשיח הכלכלי הוא אחד הכלים החינוכיים החזקים ביותר שיש לכם כהורים. חשוב להתאים את המידע לגילם; ילדים קטנים יכולים ללמוד על דחיית סיפוקים דרך קופת חיסכון, בעוד שמתבגרים יכולים להבין את המשמעות של תקציב משפחתי לחופשה. כשילדים שותפים לתהליך של הצבת יעדים כלכליים למשפחה, הם מפתחים אחריות אישית ומבינים שכל בחירה כלכלית מגיעה על חשבון משהו אחר, מה שמכין אותם לחיים בוגרים.
איך אפשר לחסוך ליעדים כשהריביות על המשכנתא כל כך גבוהות?
הדרך היעילה ביותר היא לבצע מיחזור משכנתא כדי להתאים את התנאים למציאות הריבית הנוכחית ב-2026. גם כשהריביות נתפסות כגבוהות, תמהיל מותאם אישית יכול להוזיל את ההחזר החודשי במידה ניכרת. בנוסף, כדאי להשתמש במחשבונים פיננסיים כדי לזהות "כסף אבוד" בעמלות בנקים או בביטוחים כפולים. כל שקל שנחסך בהוצאות הקבועות עובר ישירות לטובת החיסכון ליעדים שהגדרתם לעצמכם, ללא צורך בצמצום כואב ברמת החיים שלכם.
מה ההבדל בין יועץ לכלכלת המשפחה לבין יועץ משכנתאות?
יועץ לכלכלת המשפחה מסתכל על התמונה הרחבה של התקציב, ההכנסות וההוצאות השוטפות. יועץ משכנתאות מתמחה ספציפית באופטימיזציה של ההלוואה הגדולה ביותר שלכם מול המערכת הבנקאית. בליקנש אנחנו משלבים את שני העולמות; אנחנו רואים את המשכנתא כחלק בלתי נפרד מתזרים המזומנים המשפחתי. השילוב הזה מאפשר לנו לבנות אסטרטגיה שבה המשכנתא משרתת את התוכנית הכלכלית הכללית שלכם, במקום שהיא תהיה הגורם שמנהל אתכם.
האם הצבת יעדים כלכליים מחייבת ויתור על הנאות החיים?
ממש לא, תכנון כלכלי נכון עוסק בסדרי עדיפויות ולא במניעה או בסבל. המטרה היא לא להפסיק לחיות, אלא להוציא כסף על מה שבאמת מסב לכם אושר וערך לטווח ארוך. כשאתם מציבים יעדים ברורים, אתם מוותרים על בזבוזים "שקופים" שלא תורמים לכם דבר, כדי לפנות תקציב להנאות שבאמת חשובות לכם, כמו טיול משפחתי משמעותי. שקט נפשי כלכלי מאפשר לכם ליהנות מהחיים.
איך שומרים על מוטיבציה לאורך זמן ביישום התוכנית הכלכלית?
המפתח להתמדה הוא חגיגת ניצחונות קטנים וקביעת יעדי ביניים מדידים וברורים. אל תסתכלו רק על היעד הסופי והרחוק, אלא חלקו את התוכנית לשלבים חודשיים ורבעוניים נוחים לעיכול. שימוש בכלים ויזואליים או במחשבונים שעוקבים אחרי התקדמות החיסכון יכול להעלות את המוטיבציה באופן משמעותי. בנוסף, קיום פגישות תקופתיות בין בני הזוג כדי לעדכן את התוכנית ולראות את השיפור בנתונים מחזק את תחושת השותפות וההישגיות.


