
רישום חברה הוא רק חלק מהמעבר מעוסק מורשה. כדי לנהל את התהליך בצורה מסודרת, תכננו מראש את מועד המעבר, רשמו את החברה והסדירו את פתיחת פעילותה מול הבנק ורשויות המס. ייעוץ פיננסי למעבר מעוסק מורשה לחברה מסייע לבחון את ההשלכות על הכספים ותזרים המזומנים ולתכנן כיצד להעביר את הפעילות, הנכסים, התשלומים והלקוחות לחברה.
המעבר עשוי לפתוח אפשרויות חדשות לעסק, אך גם משנה את אופן ההתנהלות והדיווח. לכן, לא מספיק לשנות את שם העסק במסמכים או לפתוח חשבון בנק חדש. חשוב לתאם בין שלבי הרישום לבין הטיפול בהזמנות פתוחות, במלאי, ברכוש ובתשלומים שעדיין מתקבלים דרך העסק הקיים.
במדריך נעבור שלב אחר שלב על בחינת הכדאיות, הכנת המעבר ורישום החברה, ונראה איך להסדיר את העברת הפעילות והקשרים העסקיים. כך תוכלו להבין אילו החלטות לקבל לפני המעבר, מה לתזמן מראש ואיך לצמצם בלבול בתקופה שבה מבני הפעילות העסקית מתחלפים.
נקודות מפתח
- בחנו את כדאיות המעבר לפי הרווחים, אופן משיכת הכסף והסכום שהעסק מתכנן להשאיר לצמיחה.
- תכננו את רישום החברה יחד עם פתיחת הפעילות מול הבנק ורשויות המס, כדי ליצור מעבר מסודר.
- ערכו ספירת מלאי סמוך למועד המעבר, ותכננו בנפרד את העברת הרכוש הקבוע לחברה.
- החליטו כיצד לטפל בהזמנות פתוחות, במקדמות ובהתחייבויות לספקים כדי למנוע בלבול בתקופת המעבר.
- עדכנו לקוחות וספקים על פרטי התשלום החדשים, והעבירו לחברה את סליקות האשראי וההרשאות הרלוונטיות.
ביטוח לאומי ומשיכת רווחים
- התחילו בהבחנה בין מחזור העסק לבין הרווח שנותר לאחר ההוצאות. מחזור גבוה לבדו אינו קובע אם חברה בע״מ מתאימה. אלה רק נקודות פתיחה: חשבו גם איזה חלק מהרווח דרוש לכם למחיה וכמה תוכלו להשאיר בעסק.
- השוו את המס לפי אופן הפעילות, ולא לפי שיעור בודד. עוסק מורשה משלם מס הכנסה פרוגרסיבי וביטוח לאומי על הכנסותיו. חברה משלמת מס חברות בשיעור של כ־23% על רווחיה, אך חלוקת דיבידנד לבעל מניות מתוארת בשיעור של 30%. בשילוב, שיעור המס על רווח שמחולק עשוי להגיע לכ־46%. לכן, אם החברה משאירה רווחים להשקעה, השוו תרחיש זה בנפרד מתרחיש שבו כל הרווח יוצא לבעלים.
- בנו תחזית נפרדת לשכר ולדיבידנד. משכורת מהחברה עשויה להיות חייבת במס הכנסה בשיעור של עד 50%, נוסף על ביטוח לאומי. לעומת זאת, משיכת דיבידנד מחברה בע״מ אינה כרוכה בתשלומי ביטוח לאומי, לפי המידע במדריך. אין להסיק מכך שדיבידנד תמיד עדיף: השוו את הסכום נטו שיישאר ביד, את צורכי המחיה ואת הרווח שהחברה צריכה לשמור לפעילות. בחנו כל חלופה על בסיס אותם נתוני הכנסה והוצאות.
- הגדירו מראש מדיניות למשיכות בעלים. בעלי מניות יכולים לקבל כסף כשכר, כדיבידנד או כהחזר הוצאות, בהתאם לכללים החלים על כל אפשרות. ציינו בתחזית כמה כסף העסק צריך להעביר לבעלים למחיה, אילו הוצאות משולמות עבור העסק ומה נותר בקופת החברה. כך תוכלו לבחון אם תכנון המבוסס על רווחים שנשארים בחברה מתאים לצרכים שלכם. הפרידו בין הוצאות אישיות להוצאות החברה.
- השוו בין תשלומי מס וביטוח לאומי לבין תזרים המזומנים הצפוי. למשל, עסק שזקוק לרוב הרווח לצרכים שוטפים שונה מעסק שיכול להשאיר חלק משמעותי מהכסף בחברה. בחנו את שני המצבים, לרבות השכר המתוכנן, חלוקת הרווחים והכסף שנותר להשקעה. במעבר, השוו גם את העלויות הנלוות לניהול החברה לתועלת האפשרית ממבנה המיסוי. ההשוואה צריכה להתבסס על הרווח, המשיכות ותוכניות העסק, ולא על המחזור בלבד.
בפגישת ייעוץ משווים בין עוסק מורשה לחברה בע״מ מבחינת מיסוי, ביטוח לאומי, אפשרויות למשיכת רווחים ועלויות נלוות. הגיעו לפגישה עם תמונה ברורה של צורכי המחיה ושל הכסף הנחוץ להמשך הפעילות, כדי שההשוואה תשקף את ההתנהלות בפועל. עצמאי משלם מס פרוגרסיבי וביטוח לאומי, ואילו חברה בע״מ מאפשרת להשאיר רווחים להשקעה. לכן, השאלה אינה מסתכמת בשיעור המס: חשוב לבדוק אם השארת הכסף בחברה מתאימה לתוכניות ולצרכים של בעל העסק.
יש לבחון בנפרד את דרך קבלת הכסף ואת הסכום שנותר לאחר התשלומים. משכורת מחברה עשויה להיות חייבת במס הכנסה בשיעור של עד 50%, נוסף על ביטוח לאומי, ואילו המאמר מציין שמשיכת דיבידנדים מחברה בע״מ בישראל פטורה מתשלומי ביטוח לאומי. הפטור אינו מבטל את הצורך להשוות בין חלופות המשיכה: בדקו מה מתאים לצורכי המחיה, ומה ניתן להשאיר בחברה לצורך השקעה. חשוב לבסס את הבחינה על אותם נתוני רווח והוצאות, ולא להניח מראש שדרך משיכה אחת עדיפה בכל מצב.
לפי המדריך, בישראל כדאי לשקול מעבר מעוסק מורשה לחברה בע״מ כאשר בעל העסק מושך לכיסו רווח של עד 36 אלף ש״ח. התייחסו לכך כנקודת בדיקה לצד צורכי העסק והעלויות הנלוות, ולא כתחליף להשוואה מותאמת. בפגישה אפשר לברר כיצד תיראה כל חלופה בתזרים, מה יישאר לאחר המשיכות, והאם יש מקום להשאיר רווחים להשקעה. כך ההחלטה תביא בחשבון גם את צורכי הבעלים וגם את האפשרות להמשיך לממן את פעילות החברה.
הכנה מעשית לרישום חברה
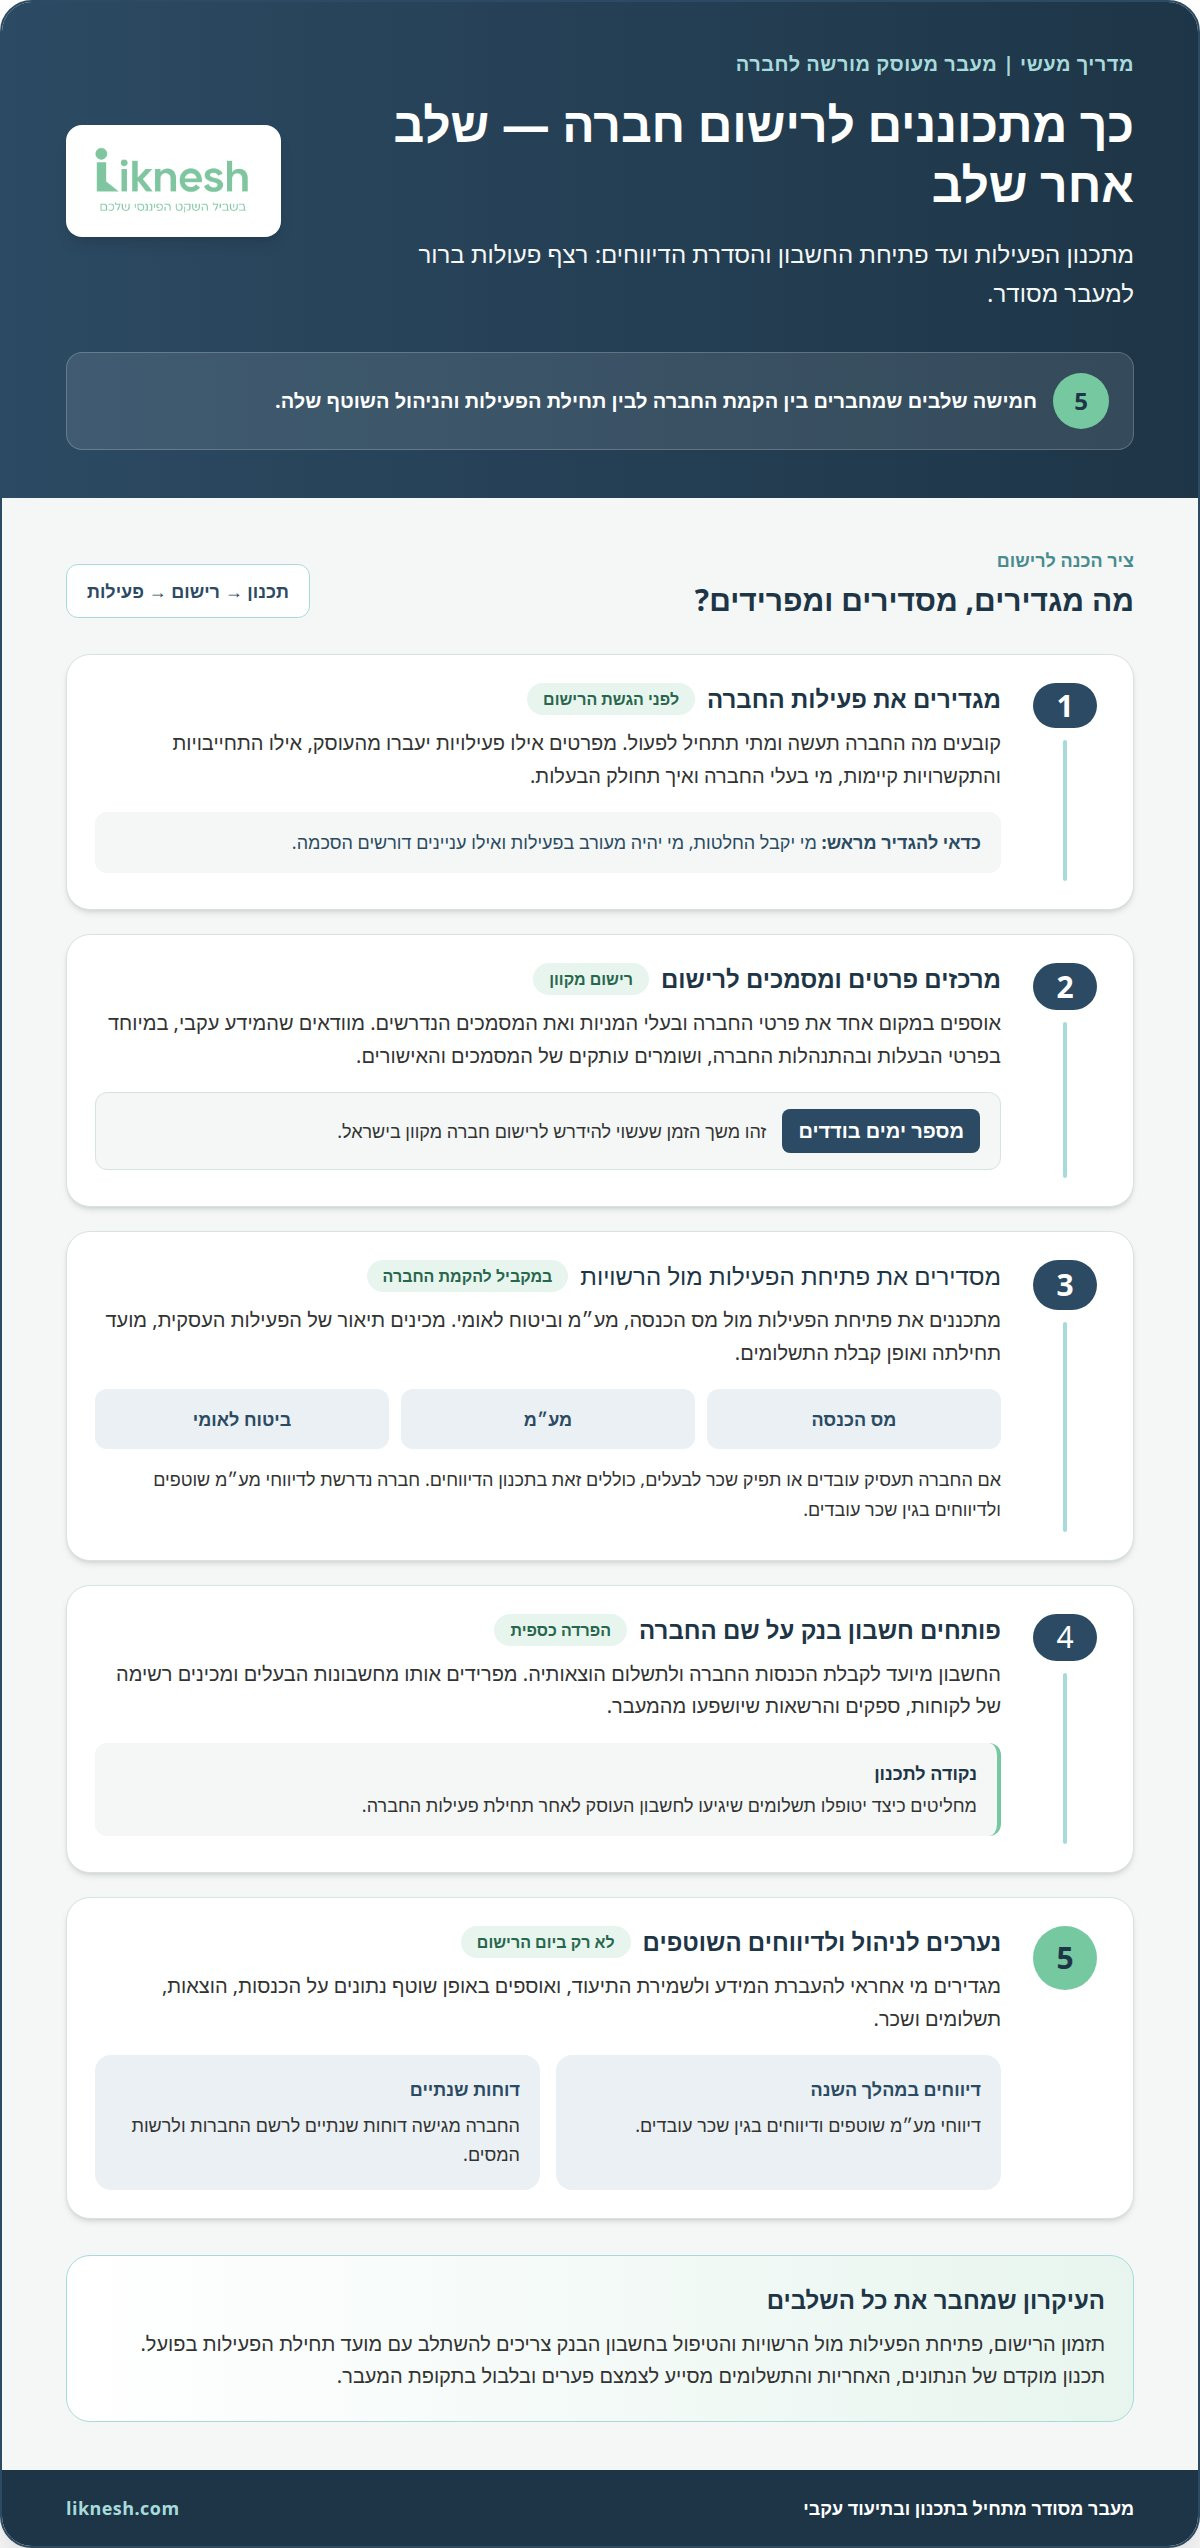
- הגדירו תחילה מה החברה אמורה לעשות ומתי תתחיל לפעול. רשמו אילו פעילויות יעברו מהעוסק לחברה, לצד התחייבויות קיימות והתקשרויות פעילות. הכינו גם את הפרטים הבסיסיים על בעלי החברה ועל חלוקת הבעלות ביניהם. כך תוכלו לבחון מראש מי יקבל החלטות, מי יהיה מעורב בפעילות ואילו עניינים דורשים הסכמה. הכנה מסודרת מצמצמת שינויים ותיקונים בהמשך. התייחסו לרישום כחלק מהתכנון העסקי, ולא כפעולה מנותקת ממנו.
- רכזו את פרטי החברה והמסמכים הדרושים לרישום. אפשר לרשום חברה בישראל באופן מקוון, והתהליך עשוי להימשך מספר ימים בודדים. לפני הגשת הבקשה, אספו במקום אחד את פרטי החברה ובעלי המניות ואת המסמכים הנדרשים. ודאו שהמידע שמסרתם לאורך התהליך עקבי, במיוחד בנוגע לבעלות ולהתנהלות החברה. שמרו עותקים מסודרים של המסמכים והאישורים, כך שיהיו זמינים לפתיחת הפעילות מול הגופים השונים.
- תכננו את פתיחת החברה מול רשויות המס במקביל לרישום. לאחר הקמת החברה יש להסדיר את פעילותה מול מס הכנסה, מע״מ וביטוח לאומי. הכינו מראש תיאור של הפעילות העסקית, מועד תחילתה ואופן קבלת התשלומים. אם החברה תעסיק עובדים או תפיק שכר לבעלים, כללו זאת בתכנון הדיווחים. חברה נדרשת לדיווחי מע״מ שוטפים ולדיווחים בגין שכר עובדים. פתיחת הפעילות מול כמה גופים במקביל דורשת תיאום, כדי למנוע פער בין מועד תחילת הפעילות בפועל לבין מועד הדיווח.
- פתחו חשבון בנק עסקי על שם החברה והפרידו אותו מחשבונות הבעלים. החשבון ישמש לקבלת הכנסות החברה ולתשלום הוצאותיה, לכן הכינו מראש רשימה של לקוחות, ספקים והרשאות שיושפעו מהמעבר. תכננו כיצד יטופלו תשלומים שיגיעו לחשבון העוסק לאחר תחילת פעילות החברה. הפרדה עקבית בין הכספים מקלה לזהות אילו תנועות שייכות לכל גוף, ותומכת במעקב מסודר אחר תזרים המזומנים ובהכנת נתונים לדיווחים ולדוחות החברה.
- היערכו לדרישות הדיווח ולעלויות הניהול השוטפות. חברה מגישה דוחות שנתיים לרשם החברות ולרשות המסים, והדוחות הכספיים כוללים מידע על מצבה ועל תוצאות פעילותה. אספו באופן שוטף נתונים על הכנסות, הוצאות, תשלומים ושכר, במקום לרכז את המסמכים בסוף השנה. במקביל, הגדירו מי אחראי להעברת הנתונים ולשמירת התיעוד. כך הרישום מתחבר להתנהלות השוטפת ואינו נשאר משימה חד־פעמית.
לקראת המעבר, הכינו תקציב שמפריד בין עלות הרישום לבין ההוצאות השוטפות שיבואו אחריו. אפשר לרשום את החברה באופן מקוון, והקמתה עשויה להימשך מספר ימים בודדים. תכננו את המשימות בהתאם, אך אל תקבעו את מועד תחילת הפעילות רק לפי משך הרישום. החליטו מראש אילו הכנות אפשר להשלים במקביל ואילו תלויות בהשלמתו.
הכינו רצף ברור להעברת הפעילות: החליטו אילו הכנסות, הוצאות והתקשרויות יטופלו במסגרת החברה ומי ירכז את המידע הדרוש לפתיחת פעילותה. במעבר מעוסק מורשה לחברה בע״מ בישראל יש לפתוח חשבון בנק לחברה ולהסדיר את פעילותה מול מס הכנסה, מע״מ וביטוח לאומי. חברה בע״מ נדרשת לדיווחי מע״מ שוטפים ולדיווחים בגין שכר עובדים, ולכן כדאי לקבוע מראש כיצד יועברו הנתונים הדרושים לדיווח. חלוקת אחריות ותיעוד עקבי יסייעו לחבר בין שלבי ההקמה לבין ניהול החברה לאחר תחילת הפעילות.
העברת מלאי ורכוש קבוע לחברה
- קבעו את מועד המעבר ותכננו את ספירת המלאי ליום שלפני תחילת פעילות החברה. הספירה צריכה לשקף מה נמצא בעסק רגע לפני המעבר. ערכו רשימה לפי פריטים, כמויות ומצב, והפרידו בין מלאי למכירה לבין ציוד המשמש להפעלת העסק. למשל, מוצרי מדף יירשמו כמלאי, ואילו מחשב לניהול העסק ייבחן כרכוש קבוע. תיעוד ברור יוצר בסיס להעברה ומסייע למנוע ערבוב בין הפריטים.
- ספרו את הפריטים בפועל, ולא רק לפי הכמויות ברישומי העסק. עברו באזורי האחסון ובנקודות המכירה וסמנו מלאי פגום, מיושן או שאינו זמין למכירה. הפרידו פריטים שכבר נמכרו אך טרם נמסרו, כדי שלא ייכללו בטעות ברשימת המלאי להעברה. לאחר הספירה, השוו את הכמויות לרישומים ותעדו כל פער. כך תוכלו לזהות טעויות לפני קביעת ערך המלאי שיועבר לחברה.
- קבעו את מחיר העברת המלאי לפי הכלל המתואר: הנמוך מבין עלות המלאי לשווי השוק שלו. אם פריט נרכש בעלות מסוימת אך ערכו בשוק ירד, מחיר ההעברה ייקבע לפי שווי השוק הנמוך יותר. אם שווי השוק גבוה מעלות הרכישה, העלות היא הבסיס הנמוך. החילו את הבדיקה בעקביות על פריטים או קבוצות מלאי ותעדו את הנתונים שעליהם מבוסס החישוב. אל תסתפקו בסכום כולל ללא פירוט.
- ערכו רשימה נפרדת של הרכוש הקבוע שעובר לחברה. כללו ציוד, מחשבים, כלי עבודה וריהוט שמשמשים את העסק, ותעדו לכל פריט תיאור, מועד רכישה ומצב נוכחי. לאחר מכן העריכו את הנכסים והביאו בחשבון את הפחת שנצבר. למשל, מחשב שנרכש לשימוש עסקי אינו מתומחר אוטומטית לפי מחירו המקורי. מצב הציוד והפחת משפיעים על הערכת שוויו בעת מכירתו לחברה.
- התייחסו להעברת הרכוש הקבוע כאל מכירה לחברה, בדומה להעברת המלאי. תעדו לכל נכס את זיהויו, הערכת השווי והפחת שנלקח בחשבון. התאימו את הרשימה למסמכי העסק, כדי שיהיה ברור אילו נכסים יצאו מפעילות העוסק ואילו נכנסו לפעילות החברה. אם ציוד נשאר בעסק הישן, הפרידו אותו מהרשימה. ההפרדה חשובה במיוחד כאשר העוסק והחברה פועלים במקביל בתקופת המעבר.
- רכזו את המלאי והרכוש הקבוע במסמך העברה אחד, עם נספח נפרד לכל סוג נכס. שמרו את מועד הספירה, פירוט הכמויות, בסיס הערכת המלאי, תיאור הרכוש והפחת שנלקח בחשבון. התאימו את הרישום להעברות שבוצעו בפועל, כדי שאפשר יהיה לעקוב אחר תנועת כל פריט בין העסק לחברה. אם מתגלים פערים לאחר הספירה, תעדו אותם והסבירו את מקורם במסמכי העסק. כך נשמר רצף ברור בין הרשימות, הערכים והנכסים שהועברו.
העברת פעילות ותכנון המעבר
- קבעו מתי החברה תתחיל לקבל הזמנות ולספק שירותים, ובנו לוח מעבר עם משימות לביצוע לפני המועד ואחריו. סמנו אילו פעולות יישארו זמנית אצל העוסק ואילו יעברו לחברה. למשל, אפשר לקבוע שהצעות חדשות יישלחו בשם החברה, בעוד הזמנות קודמות יטופלו בנפרד. תאריך ברור עוזר לתאם בין החוזים, התשלומים וההתנהלות מול הלקוחות.
- מפו את החוזים וההתחייבויות הקיימים לפני שינוי זהות העסק. כללו הסכמי שירות, חוזים עם לקוחות, שכירות, התקשרויות עם ספקים והסכמים הנוגעים לעובדים. ציינו מי הצד הרשום בכל מסמך, מה דרוש כדי להעביר את ההתקשרות ומה מועד החידוש או הסיום שלה. כך תוכלו לתכנן אילו הסכמים ימשיכו דרך העוסק ואילו יועברו לחברה, בלי להניח שהמעבר מתבצע מעצמו.
- אם העסק מעסיק צוות, תכננו בנפרד את מעבר העובדים. הכינו רשימה של העובדים, תחומי האחריות שלהם, מועד המעבר המתוכנן והמשימות הנדרשות לשינוי ההתנהלות. תיאום מוקדם מאפשר להבהיר למי מדווחים, מי מטפל בשכר ואיך שומרים על רצף העבודה. אם עובד מטפל בהזמנות או בגבייה, הגדירו מי יקבל את האחריות לאחר המעבר. כך תמנעו פערים תפעוליים בתקופה שבה העסק משנה מבנה.
- מיינו הזמנות פתוחות ומקדמות לפי מועד קבלת התשלום ומועד אספקת השירות או המוצר. אם לקוח שילם לעוסק לפני המעבר אך יקבל את השירות אחריו, אפשר להשלים את העסקה במסגרת העוסק או להעביר את ההזמנה לחברה. קבעו מסלול לכל הזמנה בנפרד ותעדו מי אחראי לביצוע, למענה ללקוח ולהשלמת החיוב. הבחירה משפיעה על רצף השירות ועל התאמת המסמכים לגוף שמבצע את העסקה.
- בדקו הזמנות מספקים, מקדמות ששולמו והתחייבויות שטרם הושלמו. החליטו אם העוסק יסיים את ההזמנה או שהחברה תקבל את ההתקשרות ותמשיך ממנה. למשל, אם סחורה הוזמנה לפני המעבר אך תגיע אחריו, תכננו מראש מי יקבל אותה ואיך העסקה תתועד. רכזו לכל ספק את מצב ההזמנה, התשלום והאספקה. תמונה ברורה מפחיתה את הסיכון לתשלום כפול או לפער בין החשבונית לבין הגוף שמקבל את הסחורה.
- בחנו כיצד מועד המעבר משפיע על הדיווחים ועל תזרים המזומנים. מעבר באמצע השנה עשוי לחייב דוחות עבור העוסק ועבור החברה, לכן כללו בלוח העבודה איסוף נתונים משני הגופים. תחזית תזרים המזומנים צריכה לכלול הכנסות שטרם התקבלו, תשלומים לספקים והוצאות בתקופת החפיפה. בדקו גם כיצד שינוי מבנה העסק עשוי להשפיע על האופן שבו לקוחות, ספקים ובנקים תופסים אותו. תכנון משולב מסייע לשמור על רציפות הפעילות.
העברת תשלומים, לקוחות, ספקים וסליקות לחשבון החברה
- הגדירו מתי יופקדו תקבולים חדשים בחשבון החברה. הכינו את פרטי החשבון והחליטו מאיזה מועד הם יופיעו במסמכי החיוב החדשים. הפרידו בין תשלומים עבור עסקאות שביצע העוסק לבין עסקאות שהחברה מבצעת. למשל, תשלום מלקוח עבור עבודה שהחברה תספק צריך להיות משויך לעסקה ולגוף המתאימים. הגדירו גם מי יטפל בתקבול שיגיע לחשבון הישן אחרי מועד המעבר.
- עדכנו את הלקוחות על שינוי פרטי הבנק ועל זהות החברה בהתקשרויות חדשות. שלחו הודעה ברורה עם מועד השינוי ופרטי החשבון, והציגו אותם גם במסמכים המשמשים את הלקוחות לתשלום. לקוחות עם הוראת תשלום קבועה או פרטי מוטב שמורים צריכים לעדכן אותם. התאימו את ההודעה למצב: לקוח עם עסקה פתוחה זקוק להנחיה שונה מלקוח שמתחיל התקשרות חדשה.
- עברו על רשימת הספקים וציינו את אופן התשלום הקיים לכל אחד. עדכנו פרטי חשבון להעברות בנקאיות, הרשאות לחיוב ומוטבים שמורים, בהתאם לאופן העבודה עם הספק. התאימו את החשבוניות והמסמכים החדשים לזהות החברה. אם קיימת הזמנה שעדיין רשומה על שם העוסק, תעדו מי משלם עליה ומי מקבל את הסחורה. כך קל להתאים בין התשלום, ההזמנה והגוף העסקי.
- העבירו את סליקת האשראי לפעילות החברה ותכננו את יום המעבר בהתחשב בעסקאות שכבר בוצעו. הכינו רשימה של עסקאות בתשלומים, זיכויים והחזרים שעדיין בטיפול. שייכו כל עסקה לגוף שביצע אותה, כדי שזיכוי עתידי לא יופיע בטעות ברישומי החברה. בדקו גם לאיזה חשבון נכנסים כספי הסליקה ומי מטפל בפערים בין דוח הסליקה לתקבול בבנק.
- עדכנו את ההרשאות לתשלום לרשויות המס והפרידו בין תשלומי העוסק לתשלומי החברה. הכינו מעקב הכולל את סוג התשלום, הגוף שאליו הוא שייך, החשבון שממנו הוא משולם והאדם האחראי לביצועו. בתקופה שבה שתי הפעילויות מתקיימות במקביל, ההפרדה מסייעת למנוע שיוך שגוי. התאימו כל תשלום לתקופה ולפעילות המתאימות ושמרו את האישור לצד רישום העסקה.
- הקפידו שכספי החברה וכספיהם האישיים של בעלי המניות יישארו מופרדים. שלמו הוצאות חברה מחשבון החברה, ותעדו בנפרד כספים שמועברים לבעלים. אל תשתמשו בחשבון החדש לתשלומים פרטיים או בחשבון הישן להכנסות חדשות בלי רישום שמבהיר את שיוכן. בנו טבלת מעבר עם לקוחות, ספקים, סליקות והרשאות, וסמנו לכל גורם את סטטוס העדכון. תכננו את ההתנהלות הפיננסית בתקופת המעבר כדי לשמור על תמונה מסודרת של תנועות הכסף.
Liknesh: תכנון פיננסי וכלכלת המשפחה
Liknesh יכולה לסייע למי שרוצה לחבר בין המעבר העסקי לבין התכנון הכלכלי בבית. שינוי מעוסק מורשה לחברה משפיע גם על האופן שבו הבעלים מושכים הכנסה, מתכננים הוצאות ומנהלים את תזרים המזומנים המשפחתי. בתהליך תכנון פיננסי וכלכלת המשפחה אפשר לבחון את התמונה הכוללת, להגדיר יעדים ולבנות סדר עדיפויות שמתחשב בצורכי העסק ובביטחון הכלכלי בבית.
כדאי לפנות ל-Liknesh כשההחלטות העסקיות והמשפחתיות שלובות זו בזו, למשל כשצריך לתכנן הכנסה אישית לצד רווחים שנשארים בחברה. המחשבונים הפיננסיים של Liknesh יכולים לסייע בבחינת הנתונים ובהבנת החלופות כחלק מתהליך התכנון.
לתכנון פיננסי וכלכלת המשפחה בתקופת המעבר, קבעו פגישת ייעוץ חינם עם Liknesh.
הפכו את ההחלטה לתוכנית פעולה
המעבר לחברה הוא התחלה של התנהלות עסקית חדשה, ולא רק שינוי ברישום. הצעד הבא הוא להפוך את ההחלטות לתוכנית עבודה ברורה: להגדיר מה משתנה, מי אחראי לכל משימה ואיך תיראה ההתנהלות הכספית לאחר המעבר. כך תוכלו לקבל החלטות עסקיות מתוך ראייה רחבה, המחברת בין צורכי העסק ליעדים האישיים והמשפחתיים.
ייעוץ פיננסי למעבר מעוסק מורשה לחברה יכול לסייע בבחינת ההשלכות על התכנון הכלכלי ובבניית סדר עדיפויות שמתאים למצבכם ולתוכניות הצמיחה שלכם. אין צורך לפתור הכול בבת אחת: התחילו בצעד ברור, תכננו את ההמשך ועדכנו את התוכנית ככל שהעסק מתפתח.
כדי לבחון את הצעד הבא ולבנות תוכנית שמתאימה לכם, פנו לליקנש לייעוץ פיננסי. תכנון מדויק יכול לתת לכם בסיס בטוח להתקדמות ולצמיחה.
שאלות נפוצות
איך מבצעים את המעבר מעוסק לחברה בע״מ בצורה חלקה?
הגדירו מראש מי מקבל החלטות בכל מצב שמתעורר בתקופת המעבר ומי מוסמך לאשר חריגים. למשל, אם מתגלה אי־התאמה בין מסמך מסחרי לרישום העסקה, קבעו למי מעבירים את המקרה ואיך מתעדים את ההכרעה. תעדו בקצרה החלטות, מועדים ואחריות. כך תוכלו לפתור תקלות בעקביות, במקום להסתמך על הזיכרון או על הנחות שונות של אנשי הצוות.
איך מבצעים מעבר לחברה בע״מ?
התחילו בהחלטה מנומקת שמבהירה מדוע מבנה של חברה מתאים למטרות העסק ומה אמור להשתנות בעקבות המעבר. ייעוץ פיננסי למעבר מעוסק מורשה לחברה יכול לסייע בהשוואת החלופות ליעדי העסק ובבחינת ההשלכות על התכנון הכלכלי. לאחר קבלת ההחלטה, הגדירו נקודות בקרה לבחינת ההתקדמות. למשל, בדקו אם חלוקת התפקידים והדיווח הניהולי תואמים את המבנה החדש.
דוגמאות מוחשיות, האם משתלם לעבור לחברה בע״מ?
כדי לבחון את הכדאיות, בנו שני תרחישים עסקיים המבוססים על אותן הנחות. באחד בחנו את המשך הפעילות במבנה הנוכחי, ובאחר בדקו איך החברה יכולה לתמוך בתוכנית העסקית המתוכננת. השוו לא רק את התוצאה הכספית, אלא גם את היכולת לקבל החלטות, להציג נתונים ולתכנן התרחבות. כך תוכלו לראות אם היתרונות המעשיים של המבנה החדש רלוונטיים לעסק שלכם.
החלטנו לעבור לחברה בע״מ, מה עושים?
לאחר קבלת ההחלטה, הכינו מסמך עקרונות קצר שמתאר את מטרת השינוי, תחומי האחריות וההחלטות הדורשות אישור. שתפו אותו עם בעלי התפקידים הרלוונטיים, כדי שכל אחד יבין מה משתנה בעבודתו ומה נשאר כפי שהיה. קבעו גם מתי תבדקו אם ההתנהלות החדשה ברורה לצוות. משוב מהעובדים ומלקוחות מרכזיים עשוי לחשוף אי־הבנות תפעוליות שלא עולות מהמסמכים.
המדריך המלא: מתי ואיך לעבור מעוסק לחברה בע״מ?
כדאי לבחון מחדש את ההחלטה כשהיעדים העסקיים, מבנה הבעלות או תוכנית ההתרחבות משתנים. ייעוץ פיננסי למעבר מעוסק מורשה לחברה מסייע לארגן את השיקולים ולבחון כיצד הם משתלבים בתכנון העסקי והמשפחתי. במקום להמתין לרגע האחרון, הגדירו מראש אילו שינויים יצדיקו דיון מחודש. למשל, כניסת שותף או תוכנית להרחבת הפעילות עשויות לשנות את הצרכים הארגוניים.
למה בכלל לשקול מעבר לחברה בע״מ?
מעבר לחברה עשוי להתאים לעסק שזקוק למבנה ניהולי ברור יותר, במיוחד כשמעורבים בו שותפים, עובדים או משקיעים פוטנציאליים. דוחות כספיים מסודרים יכולים לסייע בקבלת החלטות ובהצגת נתונים לבנקים או למשקיעים. היתרונות המעשיים משתנים מעסק לעסק ותלויים באופן קבלת ההחלטות, בצורכי המימון ובתוכניות הצמיחה. בחנו מה המבנה יאפשר לכם לעשות בפועל.
למי השירות מתאים?
השירות מתאים לבעלי עסקים שרוצים לקבל החלטה מושכלת על מבנה הפעילות, ולא רק להשלים פעולה טכנית. הוא עשוי להתאים גם לעסק שבו כמה בעלי עניין צריכים להסכים על חלוקת תפקידים, סמכויות ויעדים. תכנון פיננסי יכול לעזור כשההחלטה העסקית קשורה גם לתקציב הבית או לתוכניות האישיות של הבעלים. כך אפשר להגדיר מטרות משותפות לפני שמתחילים לבצע שינויים.
מה זה מעבר מעוסק מורשה לחברה בע״מ?
המעבר משנה את המסגרת העסקית שבה מתקבלות החלטות, מתנהלים קשרים מסחריים ונמדדת הצלחת הפעילות. לצד ההיבט המשפטי והכספי, יש גם שינוי ארגוני: צריך להבהיר מי מוסמך לפעול בשם העסק ואיך מתקבלות החלטות. לכן כדאי לראות במעבר הזדמנות לחדד את אופן הניהול, לקבוע יעדים וליצור שפה משותפת בין בעלי התפקידים.


