
האם המספר שאתם רואים כרגע על מסך המחשבון הוא תוכנית עבודה אמיתית, או פשוט אשליה מסוכנת? רוב האנשים שיוצאים לדרך אל הדירה בטוחים שהזנת כמה נתונים יבשים תספק להם את התמונה המלאה, אבל האמת היא שמספר אחד בודד לא מספר את כל הסיפור. קל מאוד ללכת לאיבוד בתוך מושגים טכניים כמו לוח שפיצר, ריבית פריים או הצמדה למדד, וקל עוד יותר להרגיש חוסר אונים מול המערכת הבנקאית הקשוחה. אתם צודקים בתחושה שלכם, המשכנתא היא כנראה ההחלטה הכלכלית הגדולה ביותר שתקבלו, והפחד מעליית ריבית עתידית שתחנוק את התקציב המשפחתי הוא הגיוני ומוצדק לחלוטין.
המדריך הזה נועד להפוך את הכלי שנקרא מחשבון משכנתא ייעוץ ממחשבון פשוט למצפן אסטרטגי שיכול לחסוך לכם מאות אלפי שקלים לאורך השנים. אנחנו לא נסתפק בחישובים יבשים, אלא נלמד איך להפוך את הנתונים לתוכנית פעולה פיננסית שתעניק לכם שקט נפשי וביטחון מלא לקראת הגשת הבקשה לאישור עקרוני. נצלול לעומק ההבדלים בין מסלולי הריבית השונים, נבין איך לקבל הערכה ריאלית באמת להחזר החודשי שלכם, ונגלה איך בונים תמהיל חכם שמגן עליכם מפני שינויים בשוק ומציב אתכם בעמדת כוח מול הבנק.
נקודות מפתח
- שימוש מושכל בכלי של מחשבון משכנתא ייעוץ מאפשר לכם לבצע סימולציית סיכונים ראשונית ולהגיע לבנק כשאתם מבינים את המשמעות הכלכלית של כל מסלול.
- תלמדו כיצד להזין את נתוני ההון העצמי ותקופת ההלוואה כדי לבנות תמהיל אופטימלי שמאזן בין החזר חודשי נוח לחיסכון מקסימלי בריבית.
- נחשוף את הסכנות שמאחורי "המספרים היבשים", כולל השפעת ההצמדה למדד והחשיבות הקריטית של שמירה על מרווח נשימה כלכלי לשינויים עתידיים.
- תגלו איך להפוך את תוצאות הסימולציה לאסטרטגיית משא ומתן עוצמתית מול הבנקים בעזרת ליווי מקצועי שרואה את התמונה הפיננסית המלאה שלכם.
מהו מחשבון משכנתא ולמה הוא קריטי לתכנון הפיננסי שלכם?
מחשבון משכנתא הוא לא סתם כלי דיגיטלי נחמד למשחק עם מספרים. הוא המעבדה הפיננסית הראשונה שלכם. בשלב שבו אתם שוקלים את רכישת הנכס, הכלי הזה משמש כמצפן לניתוח סיכונים ראשוני. הוא מאפשר לכם להבין, עוד לפני שדרכתם בסניף הבנק, מה המשמעות של כל שקל שאתם לווים. רוב הלווים מגיעים לפגישה הראשונה עם פקיד הבנק כשהם חסרי אונים, תלויים במידע שהבנק בוחר להציג להם. שימוש מושכל בכלי של מחשבון משכנתא ייעוץ הופך את היוצרות. אתם מגיעים מוכנים, מבינים את המושגים, ויודעים בדיוק מה אתם יכולים לדרוש.
קיים הבדל תהומי בין מחשבון בנקאי סטנדרטי לבין מחשבון ייעוץ אובייקטיבי. הבנק, בסופו של יום, הוא גוף עסקי שרוצה למכור לכם כסף. המחשבונים שלו נוטים להציג תמונה אופטימית, לעיתים חסרה, שלא תמיד לוקחת בחשבון את התנודות העתידיות בשוק. לעומת זאת, מחשבון ייעוץ מקצועי נועד לשרת את האינטרס שלכם בלבד. הוא עוזר לכם להגדיר את "תקרת הזכוכית" של ההחזר החודשי. זהו הקו האדום שאותו לא חוצים, כדי שלא תמצאו את עצמכם עבדים לנכס שלכם במקום ליהנות ממנו.
הערכים המוספים של שימוש מושכל במחשבון
השימוש במחשבון מאפשר לכם לזהות נקודות תורפה בתקציב המשפחתי כבר בשלב התכנון. האם החזר של 6,000 שקלים באמת מתאים לכם כשיש ילד נוסף בדרך? המחשבון נותן לכם את התשובה במספרים קרים וברורים. מעבר לכך, הוא יוצר שפה משותפת בין בני הזוג. במקום להתווכח על תחושות בטן, אתם מסתכלים על נתונים. זהו כלי מדהים להפחתת הלחץ והחרדה המלווים את התהליך. כשיש שליטה במספרים, רמת הביטחון העצמי עולה, והפחד מהלא נודע מתפוגג. אתם כבר לא מנחשים, אתם מתכננים.
מחשבון משכנתא כחלק מאבחון כלכלי למשפחה
בליקנש, אנחנו מאמינים שאי אפשר להסתכל על המשכנתא במנותק מכלכלת הבית הכוללת. המשכנתא היא ההוצאה הגדולה ביותר שלכם, אבל היא רק חלק אחד מהפאזל. אם המחשבון מראה שההחזר החודשי "חונק" את היכולת שלכם לצאת לחופשה או לחסוך ללימודים של הילדים, התוכנית צריכה להשתנות. אנחנו משלבים את נתוני המחשבון בתוך אבחון פיננסי מקיף, תוך שימוש בניסיון של עשור בתכנון פיננסי כדי לוודא שהמספרים מסתדרים עם המציאות.
הקשר בין הון עצמי, החזר חודשי ואיכות חיים הוא קריטי. הון עצמי גבוה יותר עשוי להוריד את הריבית, אך אולי כדאי לשמור חלק ממנו כקרן חירום? מחשבון משכנתא ייעוץ עוזר לנו לבחון את כל התרחישים האלו יחד. המטרה היא לא רק לקבל אישור מהבנק, אלא לבנות מסלול שיאפשר לכם לצמוח כלכלית לאורך שנים. אנחנו לוקחים את הנתונים היבשים והופכים אותם לאסטרטגיה חיה ששומרת על איכות החיים שלכם היום ובעתיד.
איך להשתמש במחשבון כדי לבנות תמהיל משכנתא אופטימלי?
השלב שבו אתם עוברים מסימולציה כללית לתכנון מדויק הוא הרגע שבו הכסף שלכם מתחיל לעבוד עבורכם. בניית תמהיל היא לא פעולה של "שגר ושכח", אלא מלאכת מחשבת של איזון בין סיכונים לסיכויים. כדי להוציא את המקסימום מהכלי של מחשבון משכנתא ייעוץ, עליכם לעבוד בצורה מתודית. השלב הראשון הוא הזנת מחיר הנכס וההון העצמי המדויק שברשותכם. אל תעגלו פינות. כל 10,000 שקלים נוספים בהון העצמי יכולים להוריד את אחוז המימון שלכם ולהעביר אתכם לקטגוריית ריבית טובה יותר בבנק.
זמן הוא המשתנה המשמעותי ביותר במשוואה. בשלב השני, בדקו את תקופת ההלוואה. הארכת המשכנתא ל-30 שנה אולי מורידה את ההחזר החודשי, אך היא מגדילה בצורה דרמטית את סך הריבית שתשלמו לאורך חיי ההלוואה. השלב השלישי הוא חלוקה למסלולים. כאן מתרחש הקסם. אל תשימו את כל הביצים בסל אחד. חלוקה נכונה בין ריבית פריים, קבועה ומשתנה מאפשרת לכם ליהנות מריביות נמוכות כיום, תוך הגנה מפני תנודות עתידיות. לבסוף, הריצו תרחישי קיצון. שאלו את עצמכם: מה קורה אם הריבית עולה ב-1%? אם המחשבון מראה שההחזר קופץ מעבר ליכולתכם, זה הזמן לתקן את התמהיל.
הבנת המסלולים המרכזיים במחשבון
המסלולים הם אבני הבניין של המשכנתא שלכם. ריבית הפריים מציעה גמישות ופירעון מוקדם ללא קנסות, אך היא חשופה לשינויים של בנק ישראל. הריבית הקבועה, לעומת זאת, היא אי של יציבות. במסלול הלא צמוד, אתם יודעים בדיוק כמה תשלמו עד השקל האחרון. במסלול הצמוד למדד, הריבית התחילה נמוכה יותר, אך הקרן שלכם עלולה לגדול. מסלול המשתנה כל 5 שנים הוא כלי מצוין למי שמתכנן לפרוע חלק מהחוב בקרוב, אך הוא דורש ערנות ומעקב צמוד.
שימוש במחשבון למשא ומתן מול הבנק
הבנק מעריך לווים שמגיעים מוכנים. כשאתם מציגים לפקיד תמהיל שבניתם בעצמכם, אתם משדרים שליטה וסמכותיות. השתמשו בתוצאות כדי להשוות הצעות בין בנקים שונים בצורה של "תפוחים לתפוחים". לפעמים, שינוי קטן של שנה אחת בלבד בתקופת ההלוואה יכול לחסוך לכם עשרות אלפי שקלים בריבית הכוללת. זהו היתרון האמיתי של ידע מוקדם. אם אתם מרגישים שהמספרים עדיין מבלבלים, תמיד כדאי להיעזר במי שמכיר את המערכת מבפנים ויוכל לבצע עבורכם אופטימיזציה מלאה לתמהיל המשכנתא כך שיתאים בדיוק לצרכים שלכם.
זכרו, המחשבון הוא כלי עבודה, אבל האסטרטגיה היא שלכם. אל תפחדו לשחק עם המספרים שוב ושוב עד שתמצאו את נקודת האיזון שבה אתם ישנים בשקט בלילה. תכנון חכם היום הוא השקט הכלכלי שלכם בעוד עשור.
מחשבון מול מציאות: למה המספרים היבשים הם רק חצי מהתמונה?
המספרים שמופיעים על המסך בסיום הסימולציה הם נקודת מוצא מצוינת, אבל הם רחוקים מלהיות סוף פסוק. מחשבון הוא כלי סטטי, בעוד שהחיים שלכם הם דינמיים, משתנים ומלאי הפתעות. המחשבון לא יודע אם אתם מתכננים להרחיב את המשפחה בשנתיים הקרובות, מה שיגדיל משמעותית את ההוצאות החודשיות שלכם, והוא בטח לא יודע לחזות קפיצה בקריירה או תקופה של חוסר יציבות תעסוקתית. ההסתמכות על נתונים יבשים בלבד היא הימור מסוכן על העתיד הכלכלי שלכם.
אחד המוקשים הגדולים ביותר הוא ההצמדה למדד המחירים לצרכן. זהו "האויב השקט" של הלווים בישראל. רוב הסימולציות הפשוטות מציגות החזר חודשי שנראה יציב ונוח, אך הן מתעלמות מהעובדה שהמדד מעלה לא רק את התשלום החודשי, אלא גם את יתרת הקרן שלכם. במציאות של אינפלציה, אתם עלולים למצוא את עצמכם משלמים לבנק במשך שנים ועדיין לגלות שהחוב שלכם גדל במקום לקטון. לכן, שימוש בכלי של מחשבון משכנתא ייעוץ חייב לכלול ניתוח רגישות למדד כדי להבין את המשמעות האמיתית של המסלולים הצמודים.
לוח שפיצר הוא המנגנון המתמטי שמאחורי רוב המשכנתאות, והוא עובד נגדכם בשליש הראשון של תקופת ההלוואה. בשנים אלו, חלק הארי של התשלום הולך לכיסוי הריבית, ורק חלק קטן מאוד מקטין את החוב עצמו. זהו מצב מתסכל שבו אתם מרגישים שאתם דורכים במקום. כדי להתגבר על כך, התמהיל שלכם חייב להיות גמיש מספיק כדי לאפשר נקודות יציאה, פירעון מוקדם או מיחזור עתידי ללא קנסות דרקוניים.
הפער בין הריבית במחשבון לריבית שתקבלו בפועל
הריביות שאתם מזינים במחשבון הן לרוב הערכות כלליות, אך המציאות בבנק נקבעת לפי הפרופיל האישי שלכם. דירוג האשראי שלכם (BDI) הוא תעודת הזהות הפיננסית שלכם, והוא זה שיקבע אם תקבלו ריבית "מפנקת" או ריבית יקרה שתעלה לכם עשרות אלפי שקלים נוספים. בנוסף, אחוז המימון משחק תפקיד קריטי. ככל שההון העצמי שלכם נמוך יותר ביחס למחיר הנכס, כך הבנק רואה בכם לווים מסוכנים יותר ומעלה את המחיר. מחשבון משכנתא ייעוץ מקצועי לוקח בחשבון את המשתנים האלו ומספק לכם הערכת סיכונים אישית ולא רק סימולציה גנרית.
עלויות נלוות שהמחשבון נוטה 'לשכוח'
אל תתנו להחזר החודשי במחשבון להטעות אתכם. ישנן הוצאות קבועות נוספות שחייבות להיכנס לתקציב:
- ביטוח משכנתא: ביטוח חיים ומבנה הם חובה, והם מוסיפים מאות שקלים להוצאה החודשית.
- הוצאות חד פעמיות: דמי פתיחת תיק, שכר טרחת שמאי ורישום בטאבו יכולים להגיע לאלפי שקלים שצריך לשלם "במזומן" ביום העסקה.
- קרן חירום: אסור להגיע למקסימום היכולת הכלכלית. תמיד יש לשמור קרן חירום לתיקונים בנכס או לשינויים בלתי צפויים בהכנסות.
הבנה של הפערים האלו היא הצעד הראשון בדרך לתכנון אחראי. המטרה היא לא רק לקנות בית, אלא להבטיח שתוכלו להמשיך לחיות בו בכבוד ובביטחון כלכלי מלא.
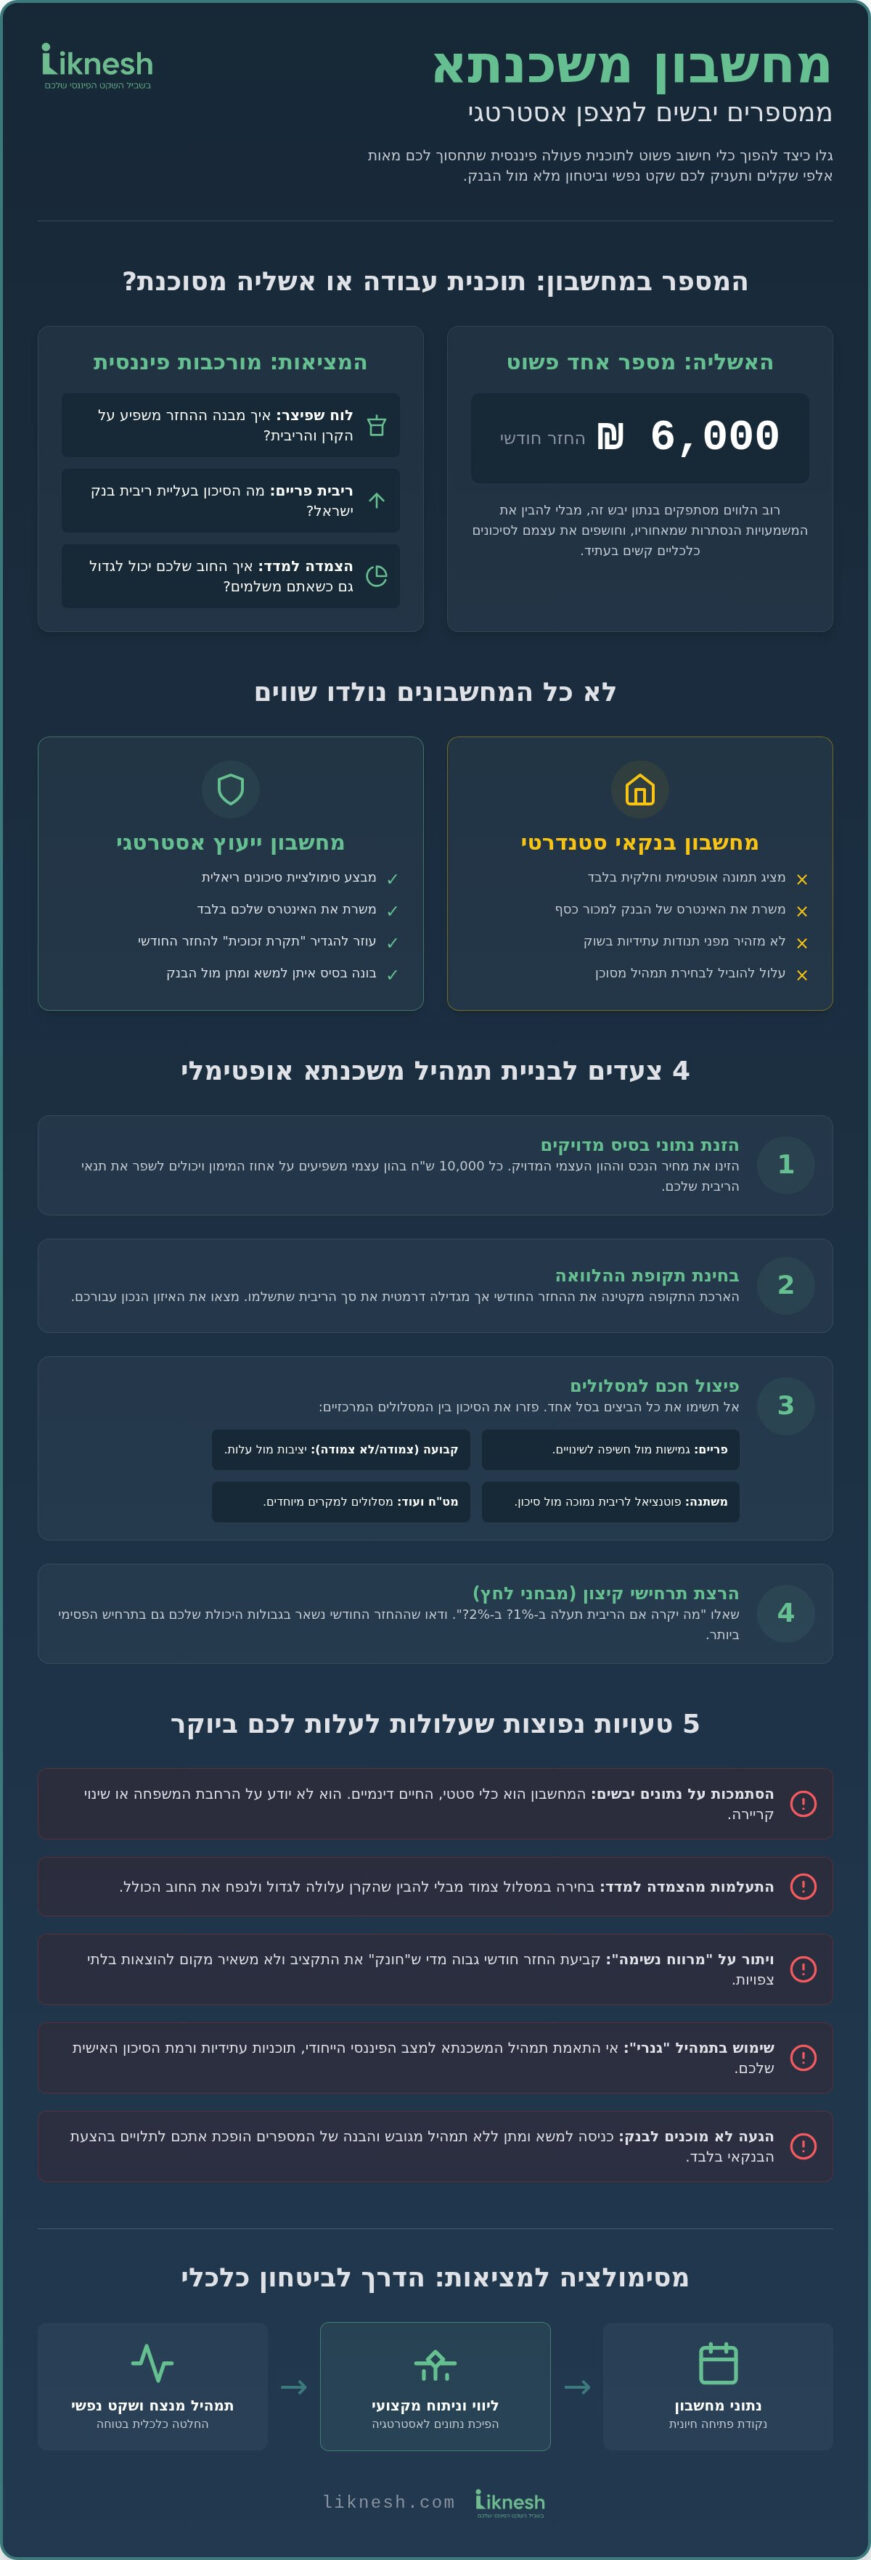
5 טעויות נפוצות בשימוש במחשבון שעלולות לעלות לכם ביוקר
השימוש בכלי של מחשבון משכנתא ייעוץ יכול להיות ההבדל בין הצלחה כלכלית לסחרור פיננסי. הבעיה היא שרבים מתייחסים לתוצאות המחשבון כאל "תורה מסיני" מבלי להבין את המורכבות שמאחורי המספרים. טעות קריטית ראשונה היא הסתמכות על החזר חודשי מקסימלי. כשאתם מזינים את המספר הגבוה ביותר שאתם יכולים לשלם היום, אתם מוותרים על "מרווח נשימה" הכרחי. החיים מלאים בהפתעות, מהוצאות רפואיות ועד תיקונים דחופים בבית. תכנון ללא רזרבות הוא מתכון בטוח ללחץ נפשי וכלכלי בעתיד.
טעות נפוצה נוספת היא התעלמות מהשפעת המדד על יתרת החוב. כפי שציינו קודם, המדד הוא שחקן שקט אך עוצמתי. אם לא תעדכנו את נתוני הריבית במחשבון לריביות השוק העדכניות של שנת 2026, אתם פשוט משחקים בנדמה לי. הריביות של היום אינן הריביות של אתמול, ותכנון המבוסס על נתונים ישנים יוביל אתכם למשא ומתן חלש ומאכזב מול הבנק. בנוסף, רבים בוחרים מסלולים רק לפי הריבית הנמוכה ביותר המוצגת כיום, מבלי להבין שעמלות פירעון מוקדם פוטנציאליות עלולות למחוק את כל החיסכון הזה ברגע שתחליטו למחזר או למכור את הנכס.
איך להימנע ממלכודת 'ההחזר הנמוך'
החזר חודשי נמוך מאוד נשמע מפתה, אך הוא טומן בחובה מלכודת דבש מסוכנת. החזר נמוך מדי בדרך כלל אומר שהארכתם את תקופת המשכנתא למקסימום. המשמעות? אתם תשלמו לבנק מאות אלפי שקלים נוספים בריבית כוללת. כדי למצוא את ה"נקודה המתוקה", עליכם לאזן בין החזר שמאפשר לכם לחיות בכבוד לבין קיצור תקופת ההלוואה ככל הניתן. הטיפ שלנו בליקנש הוא פשוט: תכננו את המשכנתא לפי ההכנסה הפנויה האמיתית שלכם, לאחר כל ההוצאות והחיסכונות, ולא לפי השכר ברוטו שמופיע בתלוש.
הטעות של 'תמהיל אחיד' מול תמהיל מותאם אישית
הסלים האחידים שהבנקים מציעים הם רק נקודת מוצא גנרית. הם נועדו להגן על המערכת, לא בהכרח עליכם. שימוש חכם בכלי של מחשבון משכנתא ייעוץ מאפשר לכם לייצר יתרון תחרותי. אתם יכולים לבנות תמהיל שמתחשב בקרנות השתלמות שעומדות להיפתח או בירושה צפויה. ליווי מקצועי בשלב זה הוא קריטי כדי לתקן טעויות תכנוניות עוד לפני שהן נחתמות בדם בבנק. אל תתנו למספרים היבשים להטעות אתכם. פנו אלינו לליווי אישי כדי להבטיח שהתמהיל שלכם באמת עובד בשבילכם, ולא בשביל הבנק.
זכרו, המחשבון הוא רק הצעד הראשון. הוא נותן לכם את הכיוון, אבל את הדרך עצמה צריך לעשות עם תכנון אסטרטגי עמוק. טעות קטנה היום היא בור גדול מחר. היו חכמים, היו מוכנים, ואל תפחדו לשאול את השאלות הקשות לפני שאתם מתחייבים לעשרות שנים.
מסימולציה למציאות: איך ליווי מקצועי של ליקנש משלים את המחשבון
המספרים שקיבלתם מהשימוש בכלי של מחשבון משכנתא ייעוץ הם המצפן שלכם, אבל הם לא המפה המפורטת של הדרך. המחשבון נותן לכם הערכה קרה, בעוד שהמציאות הכלכלית דורשת אסטרטגיה חמה, אנושית ומפוקחת. בליקנש, אנחנו לוקחים את הנתונים היבשים והופכים אותם לנשק במשא ומתן אגרסיבי מול המערכת הבנקאית. כשאנחנו מגיעים לבנק עם תמהיל שעבר אופטימיזציה מקצועית, פקידי הבנק מבינים שמולם עומד לקוח שמיוצג על ידי מומחים. זהו הרגע שבו הריביות מתחילות לרדת והתנאים מתחילים להשתפר לטובתכם.
אנחנו לא מסתכלים רק על ההחזר החודשי של מחר בבוקר. המטרה שלנו היא להתאים את המשכנתא ליעדים ארוכי הטווח של המשפחה שלכם. האם אתם מתכננים לשדרג את הנכס בעוד עשור? האם צפויה פרישה מוקדמת או שינוי בקריירה? אנחנו מחברים בין מחשבון המשכנתא לבין כלים מתקדמים של כלכלת המשפחה כדי להבטיח לכם שקט נפשי אמיתי. הביטחון העתידי שלכם נבנה על היכולת לצפות את האתגרים מראש ולבנות מעטפת הגנה מקצועית שתשמור על איכות החיים שלכם לאורך כל חיי ההלוואה.
הערך המוסף של יועץ משכנתאות פרטי
ליווי אישי של יועץ פרטי מעניק לכם יתרונות שהבנק לעולם לא יציע לכם מיוזמתו. אנחנו מנהלים עבורכם מכרזי ריביות בין מספר בנקים, תוך שימוש בכוח המיקוח והקשרים המקצועיים שצברנו במהלך עשור של פעילות בשוק הפיננסי. אנחנו מטפלים בכל הבירוקרטיה הסבוכה, חוסכים לכם ימי עבודה יקרים ומונעים טעויות של "חוסר הבנה" שעלולות לעלות הון. הליווי שלנו הוא אישי וצמוד, מרגע האבחון הכלכלי הראשוני ועד לרגע המרגש של קבלת המפתח לבית החדש.
- גישה לנתוני שוק בזמן אמת: אנחנו מעודכנים בריביות המדויקות ביותר של 2026 בכל רגע נתון.
- אובייקטיביות מלאה: האינטרס היחיד שלנו הוא החיסכון המקסימלי שלכם, לא הרווח של הבנק.
- תכנון פיננסי הוליסטי: שילוב המשכנתא בתוך תוכנית הצמיחה הכלכלית הכוללת של הבית.
הצעד הבא שלכם עם ליקנש
המסע שלכם לביטחון כלכלי לא חייב להיות מבלבל או מאיים. פגישת הייעוץ הראשונית שלנו היא השלב שבו המספרים מהמחשבון הופכים לתוכנית עבודה פרקטית ומובנית. אנחנו ננתח יחד את הנתונים, נזהה את נקודות התורפה ונבנה את האסטרטגיה שתחסוך לכם מאות אלפי שקלים. זהו הזמן להפסיק לנחש ולהתחיל לפעול עם כלים מקצועיים וליווי אנושי שמבין את האתגרים היומיומיים שלכם.
אנחנו מזמינים אתכם לעשות את הצעד הראשון לקראת החופש הכלכלי שלכם. אל תתנו למערכת הבנקאית להכתיב לכם את התנאים. קחו את השליטה לידיים שלכם עם המומחים שיודעים להילחם עבורכם. הגיע הזמן להפוך את חלום הדירה לתוכנית כלכלית מנצחת שתעניק לכם ולמשפחתכם שקט נפשי לשנים רבות. תיאום פגישת ייעוץ ראשונית בחינם בליקנש הוא המפתח שלכם לחיסכון מקסימלי ותכנון חכם באמת.
הופכים את נתוני המחשבון לביטחון כלכלי אמיתי
המסע שלכם לעבר הנכס המיוחל מתחיל בהבנה עמוקה של המספרים, אך הוא מסתיים באסטרטגיה מנצחת. ראינו לאורך המדריך כיצד הכלי של מחשבון משכנתא ייעוץ משמש כמצפן חיוני, אך הוא אינו מחליף ניתוח מעמיק של כלכלת הבית הכוללת. כדי להימנע מהמלכודות הנפוצות כמו הצמדה למדד או החזרים שחונקים את איכות החיים, עליכם לבנות תמהיל גמיש שמתאים לדינמיקה של החיים שלכם. השליטה בנתונים היא זו שמעניקה לכם את הכוח לעמוד מול הבנק בביטחון ולדרוש את התנאים שמגיעים לכם באמת.
אנחנו בליקנש מחויבים להפוך את הסימולציות שלכם לתוכנית פעולה פיננסית חסינה. הליווי המקצועי שלנו חוסך ללווים בממוצע עשרות אלפי שקלים, ומבוסס על מומחיות בלתי מתפשרת בתכנון פיננסי וכלכלת המשפחה. השירות שלנו הוא אובייקטיבי לחלוטין ונטול אינטרסים זרים, מה שמבטיח שכל החלטה שתקבלו תשרת אתכם ולא את רווחי הבנק. הגיע הזמן להפסיק לנחש ולהתחיל לתכנן את העתיד שלכם בביטחון. תאמו פגישת ייעוץ ראשונית בחינם והפכו את המספרים לחיסכון אמיתי. אתם לא חייבים לעבור את התהליך הזה לבד; אנחנו כאן כדי להוביל אתכם יד ביד אל הבית החדש שלכם עם חיוך ושקט נפשי.
שאלות ותשובות נפוצות בנושא תכנון משכנתא
האם מחשבון משכנתא כולל את עלויות הביטוח?
לא, רוב המחשבונים הסטנדרטיים מציגים רק את החזר הקרן והריבית של ההלוואה עצמה. עלויות ביטוח חיים וביטוח מבנה הן הוצאה חודשית נפרדת שחייבת להילקח בחשבון ויכולה להוסיף מאות שקלים לתקציב המשפחתי שלכם. חשוב להוסיף את העלויות הללו באופן ידני לחישוב כדי לקבל תמונה אמיתית ומדויקת של ההוצאה החודשית הצפויה. אנחנו תמיד ממליצים לכלול גם עלויות נלוות כמו דמי פתיחת תיק ושמאות שאינן מופיעות בחישוב היבש.
כמה משכנתא אני יכול לקבל לפי המחשבון?
גובה המשכנתא המקסימלי נקבע לפי אחוז המימון המותר בחוק, לרוב עד 75% לדירה ראשונה, ולפי יכולת ההחזר החודשית שלכם. שימוש בכלי של מחשבון משכנתא ייעוץ עוזר לכם להבין את הטווח הריאלי בהתאם להכנסה הפנויה שלכם. בנק ישראל מגביל את ההחזר לעד 40% מההכנסה נטו, אך מומלץ לשאוף להחזר נמוך יותר. שמירה על גמישות פיננסית תאפשר לכם להתמודד טוב יותר עם שינויים בלתי צפויים בהכנסות או בהוצאות הבית.
מהו החזר חודשי מומלץ ביחס להכנסה ב-2026?
ההמלצה המקצועית שלנו לשנת 2026 היא לשאוף להחזר חודשי שאינו עולה על 25% עד 30% מההכנסה הפנויה של המשפחה. במציאות כלכלית המאופיינת בריביות משתנות ויוקר מחיה מאמיר, שמירה על מרווח נשימה היא צורך קיומי ולא רק המלצה. החזר גבוה מדי עלול להפוך אתכם לעבדים של הנכס שלכם ולמנוע מכם לחסוך ליעדים חשובים אחרים. תכנון נכון מבטיח שתוכלו להמשיך ליהנות מאיכות חיים טובה לצד החזר החוב לבנק.
האם המחשבון לוקח בחשבון שינויי ריבית בעתיד?
לא, רוב המחשבונים הם כלים סטטיים שמניחים שהריבית הנוכחית תישאר קבועה לאורך כל תקופת המשכנתא. כדי להתכונן למציאות המשתנה, עליכם להריץ סימולציות של תרחישי קיצון באופן יזום. בדקו מה קורה להחזר החודשי אם ריבית הפריים תעלה באחוז אחד או אם המדד יטפס מעבר לתחזיות המוקדמות. זו הדרך היחידה להבטיח שהתמהיל שבחרתם באמת חסין בפני תנודות השוק העתידיות ומעניק לכם הגנה מקצועית ושקט נפשי לטווח הארוך.
איך מחשבים החזר משכנתא בלוח שפיצר?
לוח שפיצר מחשב החזר חודשי קבוע לאורך כל התקופה, אך היחס הפנימי בין הקרן לריבית משתנה בכל חודש וחודש. בשנים הראשונות, חלק הארי של התשלום מופנה לכיסוי הריבית ורק חלק קטן מקטין את יתרת החוב שלכם בפועל. עם התקדמות השנים, המגמה מתהפכת והחלק מהתשלום שסוגר את הקרן הולך וגדל. חשוב להבין את המנגנון הזה, כי הוא משפיע ישירות על כדאיות המיחזור שלכם ועל קצב צמצום החוב לבנק.
האם כדאי להשתמש במחשבון של הבנק או במחשבון חיצוני?
מחשבון של יועץ אובייקטיבי עדיף משמעותית על מחשבונים המוצגים באתרי הבנקים השונים. המחשבונים הבנקאיים נועדו לשווק לכם כסף, והם לא תמיד מציגים את התמונה המלאה של סיכוני המדד או עמלות הפירעון המוקדם. שימוש בכלי של מחשבון משכנתא ייעוץ מאפשר לכם לבחון את הנתונים ללא אינטרסים זרים של המערכת. זהו הצעד הראשון שיעניק לכם עמדת כוח אמיתית במשא ומתן מול פקיד המשכנתאות בסניף ויחסוך לכם כסף רב.
מה ההבדל בין ריבית נומינלית לריבית מתואמת במחשבון?
ריבית נומינלית היא הריבית הבסיסית הנקובה בחוזה, בעוד שריבית מתואמת לוקחת בחשבון את הריבית דריבית ואת מועדי התשלום. הפער ביניהן עשוי להיראות קטן על הנייר, אך לאורך תקופה של שלושים שנה הוא מצטבר לעשרות אלפי שקלים. תמיד כדאי להסתכל על הריבית המתואמת כשאתם משווים בין הצעות שונות מהבנקים. היא זו שמשקפת את העלות האמיתית של ההלוואה ומאפשרת לכם לקבל החלטה מושכלת המבוססת על נתוני אמת ולא על מצגי שווא.
איך המחשבון עוזר לי להחליט אם למחזר משכנתא קיימת?
המחשבון מאפשר לכם להשוות בין העלות הכוללת שנותרה לכם במשכנתא הנוכחית לבין העלות של תמהיל חדש בריביות השוק המעודכנות. אם החיסכון המצטבר בחישוב הכולל גבוה מעמלות הפירעון המוקדם הצפויות, המיחזור עשוי להיות מהלך כלכלי משתלם מאוד עבורכם. אנחנו בליקנש משתמשים בנתונים האלו כדי לבנות אסטרטגיית אופטימיזציה שתחסוך לכם כסף בכל חודש. אל תסתכלו רק על הריבית הנקודתית, אלא על סך כל התשלומים שנותרו לכם עד לסיום תקופת ההלוואה.


