תקציב לא חייב להיות מסובך כדי להיות יעיל. התחילו ברישום ההכנסות וההוצאות בשלושת החודשים האחרונים, חלקו את ההוצאות לקבועות, משתנות וחופשיות והשוו בין הסכומים. כך ניהול הוצאות שוטפות במשק הבית מבוסס על תמונה אמיתית של ההתנהלות, ולא על ניחושים. טבלת אקסל תעזור לרכז את הנתונים ולראות כמה נשאר לאחר ההוצאות.
אם שאלתם את עצמכם, „אז למה בכלל צריך טבלת הוצאות והכנסות באקסל?”, התשובה פשוטה: היא הופכת מידע מפוזר להחלטות ברורות. במקום לתהות לאן נעלם הכסף, תוכלו לזהות סעיפים שחוזרים מדי חודש, למצוא הוצאות שאפשר לצמצם ולבדוק אם התקציב מתאים לחיים שלכם. אין צורך לבנות גיליון מורכב; טבלה בסיסית שמתעדכנת בקביעות היא התחלה טובה.
במדריך הזה תלמדו לתעד הכנסות והוצאות, לקבוע מסגרת שמתאימה למשק הבית, לבדוק עמלות וחשבונות ולהיערך גם להוצאות בלתי צפויות. נציג דרך מסודרת לבנות תקציב שאפשר להתמיד בו, בלי לוותר מראש על בילויים או על מטרות משפחתיות. כך תוכלו לזהות מה אפשר לשנות כבר עכשיו ואיך לשלב חיסכון בתכנון החודשי.
נקודות מפתח
- רכזו את ההכנסות וההוצאות בטבלה, וסווגו אותן לקבועות, משתנות וחופשיות כדי לזהות לאן הכסף הולך.
- בדקו אם איחוד חשבונות וצמצום עמלות יכולים לפשט את ההתנהלות ולשפר את השליטה בתקציב.
- עברו על חשבונות התקשורת והמנויים: השוואת החבילות לצרכים בפועל עשויה לחשוף הוצאות שאפשר לצמצם.
- לפני קנייה בתשלומים, בדקו כיצד ההתחייבות תשפיע על התקציב בחודשים הבאים ועל היכולת לעמוד בהוצאות אחרות.
- קבעו יעד לקרן חירום בהתאם להוצאות המחיה של משק הבית, והקצו לה סכום באופן עקבי.
1. איחוד חשבונות בנק וניהול עמלות
חשבון נוסף עשוי להוסיף נוחות, אך גם להקשות על מעקב אחר ההוצאות ולפצל חיובים. לפני שסוגרים חשבון או מאחדים פעילות, רשמו את החשבונות, הכרטיסים והחיובים הקבועים בכל אחד מהם. כך תוכלו לזהות שירותים כפולים ולברר אילו פעולות מחייבות להשאיר חשבון פעיל.
בישראל קיימים מסלולי עמלות בסיסיים במחיר אחיד, בפיקוח בנק ישראל. התחילו בבדיקת דפי החשבון: אילו עמלות נגבו, באיזו תדירות ולאילו שירותים הן קשורות. השוו את החיובים למסלול העמלות שלכם ובדקו אם המסלול הבסיסי מתאים למספר הפעולות שאתם מבצעים.
עיינו בדפי חשבון של שלושה חודשים כדי לזהות דפוסים: כמה פעולות ביצעתם, אילו עמלות חוזרות והאם יש חיובים בחשבון שכמעט אינו בשימוש. אל תסתפקו בסכום הכולל. סמנו את סוג העמלה, למשל פעולות בערוץ ישיר או פעולות מול פקיד, כדי להבין מה משפיע על העלות.
בדוגמת החיסכון שבמדריך, צמצום של 100 שקלים בכל אחד משני סעיפים חוסך 200 שקלים בחודש, כלומר 2,400 שקלים בשנה. אפשר ליישם את דרך החשיבה גם על עמלות וחשבונות: בדקו כל סעיף בנפרד, ורשמו את החיסכון החודשי האפשרי. אל תכפילו אומדן שנתי לפני שווידאתם שהחיסכון צפוי לחזור מדי חודש.
לבני זוג, חשבון משותף עשוי לרכז את הוצאות המשפחה ולהקל על המעקב. ניהול החשבון בדרך זו עשוי גם לצמצם עמלות ולשפר את השליטה בתקציב. עם זאת, חשוב לבחון את ההתנהלות בפועל: מי משלם את החשבונות, אילו הכנסות נכנסות לחשבון ואיך כל אחד מבני הזוג עוקב אחר היתרה.
לפני איחוד חשבונות, עברו על הוראות הקבע, ההעברות הקבועות, הפקדות השכר וחיובי הכרטיסים. הכינו רשימה לפי חשבון וסמנו ליד כל חיוב אם יעבור, יבוטל או יישאר במקומו. כך תפחיתו את הסיכון לפספס תשלום בזמן המעבר. שמרו תיעוד של הפעולות שביצעתם כדי לוודא שהחיובים מופיעים בחשבון הנכון.
כדי להחליט אם לאחד חשבונות, בחנו את התמונה המשפחתית ולא רק את מספר החשבונות. חשבון נפרד עשוי לשרת מטרה ברורה, כמו מעקב אחר הכנסה או הוצאה מסוימת. לעומת זאת, כמה חשבונות ללא שימוש מוגדר עלולים לפזר את המידע ולהקשות על הבנת היתרה הזמינה.
- רכזו את דפי החשבון של שלושת החודשים האחרונים.
- סמנו עמלות חוזרות, חשבונות לא פעילים וחיובים כפולים.
- השוו את הפעילות למסלול העמלות הבסיסי שבפיקוח בנק ישראל.
- החליטו אילו חשבונות נחוצים, ותכננו מראש את העברת החיובים.
בתום הבדיקה, רשמו כמה חשבונות פעילים יש לכם ומה סך העמלות שזיהיתם בכל חודש. השוו את הנתונים שוב בחודש הבא. כך תוכלו למדוד את השפעת איחוד החשבונות ולראות אם הוא פישט את ההתנהלות וצמצם הוצאות.
2. בניית טבלת הוצאות והכנסות למשק הבית
גיליון פשוט הופך מידע מפוזר לתמונה שאפשר לפעול לפיה. ניהול הוצאות שוטפות במשק הבית מתחיל בריכוז ההכנסות, ההוצאות ותאריכי החיוב במקום אחד. פתחו עמודות להכנסה או להוצאה, קטגוריה, תאריך וסכום. הוסיפו שורה לכל מקור הכנסה ולכל תשלום, גם לרכישות קטנות.
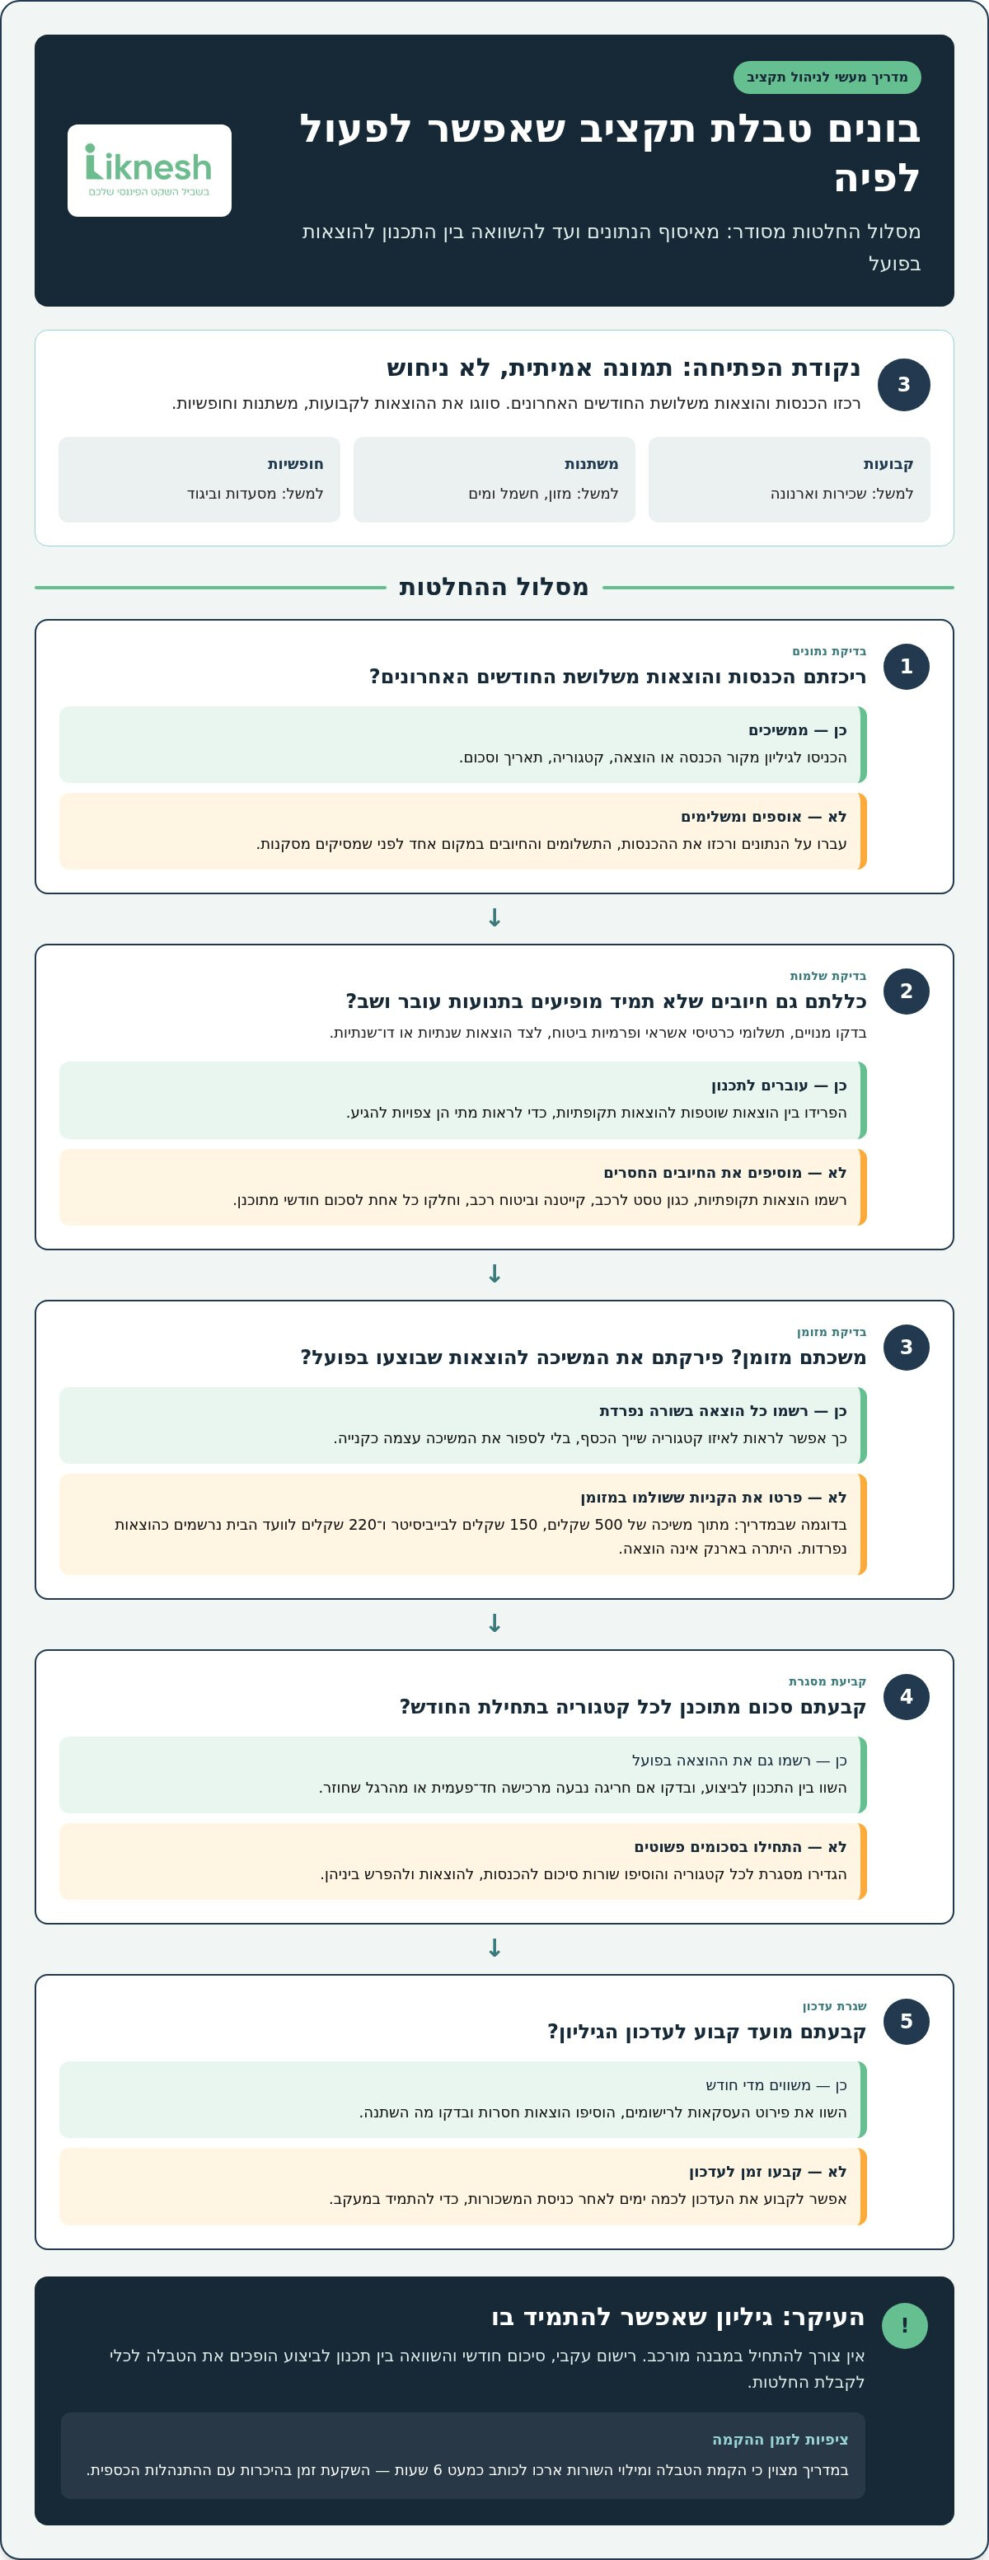
כדי לקבל תמונה מלאה, הזינו נתונים משלושת החודשים האחרונים. כללו משכורות והכנסות נוספות, לצד תשלומים קבועים, הוצאות משתנות והוצאות חופשיות. אפשר לסווג שכירות וארנונה כהוצאות קבועות, ומזון, חשמל ומים כהוצאות משתנות. מסעדות וביגוד יכולים להופיע בקטגוריה נפרדת, כדי שתראו היכן יש מקום להתאמות.
הוסיפו לגיליון גם חיובים שאינם מופיעים בתנועות עובר ושב, למשל מנויים לסרטים, משחקים וחדר כושר, תשלומי כרטיסי אשראי ופרמיות ביטוח. רשמו בנפרד הוצאות שנתיות או דו־שנתיות, כמו טסט לרכב, קייטנה וביטוח רכב. כדי להיערך לחודש התשלום, חלקו כל הוצאה תקופתית לסכום חודשי מתוכנן.
הוסיפו שורות סיכום להכנסות, להוצאות ולהפרש ביניהן. בתבנית תקציב אישית באקסל אפשר להזין את הנתונים ולקבל חישוב אוטומטי של ההפרש. אם אתם בונים גיליון בעצמכם, נוסחת סכום פשוטה תסכם כל קטגוריה. השתמשו באותה שיטת חישוב מדי חודש, כדי שההשוואה תציג שינוי אמיתי ולא הבדל באופן הרישום.
רישום מזומן דורש פירוט מעבר למשיכה מהכספומט. אם משכתם 500 שקלים, רשמו את הרכישות ששולמו במזומן בנפרד. לדוגמה, 150 שקלים לבייביסיטר ו־220 שקלים לוועד הבית הם הוצאות שונות, והיתרה בארנק עדיין אינה הוצאה. כך תוכלו להשוות את הטבלה למה שהתרחש בפועל, ולא לספור את אותה משיכה כקנייה.
בתחילת החודש הגדירו סכום מתוכנן לכל קטגוריה, ובהמשך רשמו את ההוצאות בפועל. אם חרגתם בסעיף מסוים, בדקו מה גרם לכך: רכישה חד־פעמית או הרגל שחוזר. השוואה כזאת תעזור לכם להתאים את התכנון לחודש הבא, במקום להסתמך על תחושה כללית שההוצאות עלו.
קבעו מועד קבוע לעדכון, למשל כמה ימים לאחר כניסת המשכורות. השוו את פירוט העסקאות לרישומים והוסיפו לגיליון הוצאות שעדיין לא תועדו. טבלה שמתעדכנת בקביעות היא כלי מעשי לניהול הוצאות שוטפות במשק הבית: היא מראה אילו החלטות משפיעות על היתרה ואילו סעיפים חוזרים ודורשים תשומת לב.
- התחילו בקטגוריות שמייצגות את ההכנסות וההוצאות העיקריות.
- הפרידו בין תשלום שוטף להוצאה שנתית או דו־שנתית.
- השוו בין הסכום שתכננתם לבין ההוצאה בפועל.
- עדכנו את הגיליון במועד קבוע, כדי לשמור על נתונים שימושיים.
אין צורך להתחיל בגיליון מורכב. בנו מבנה שקל לעדכן, הוסיפו פירוט כשעולה צורך והשתמשו בסיכום החודשי כדי לבחור את הצעד הבא. כך התקציב נשאר כלי לקבלת החלטות, ולא רק ארכיון של תנועות כספיות.
הקמת טבלת ההוצאות וההכנסות ומילוי השורות עשויים לדרוש זמן: כותב העמוד מדווח שהקמת הטבלה שלו ומילוי השורות ארכו כמעט 6 שעות. אפשר להתייחס לכך כאל השקעה בהיכרות עם ההתנהלות הכספית, ולא כסיבה לוותר על התהליך. תקציב משק בית נועד לסכם את ההכנסות מול ההוצאות, כדי לסייע בהשגת יעדים פיננסיים לטווח קצר וארוך.
סיווג ההוצאות לקבועות, משתנות וחופשיות מאפשר לזהות דפוסי צריכה ולבחון היכן אפשר לשפר את ההתנהלות. כללו במעקב גם הוצאות נוספות, כמו מנויים לסרטים, משחקים וחדר כושר, כדי שהתמונה תהיה מלאה. גיליון תקציב אלקטרוני יכול לעזור לעקוב אחר ההוצאות ולהגדיל את הסכומים שמפנים לחיסכון. לאחר ריכוז הנתונים, בחנו אילו קטגוריות דורשות תשומת לב ואילו החלטות יקדמו את היעדים שלכם.
3. הוזלת הוצאות תקשורת
כדי להוזיל את החשבון, בחנו את השירותים לפי השימוש של בני הבית. הכינו רשימה של המשתמשים, המכשירים והמטרות: שיחות עבודה, לימודים, צפייה או גלישה מחוץ לבית. למשל, מי שעובד מהבית עשוי להזדקק לאינטרנט יציב, בעוד ילד שמשתמש בעיקר ברשת הביתית עשוי להסתפק בפחות גלישה סלולרית.
בדקו את כל רכיבי החשבונית, לא רק את הסכום הסופי. הפרידו בין דמי השירות, ציוד, שירותים נלווים ותוספות חד־פעמיות. אם אינכם מזהים חיוב, בקשו מהספק להסביר למה הוא מתייחס. רשמו את התשובה לצד החיוב, כדי שתוכלו להשוות את אותו רכיב בחשבוניות הבאות.
בדקו גם אם שירותים שונים חופפים. בבית שיש בו טלוויזיה, מחשב וטלפונים, למשל, ייתכן שתוכן דומה זמין בכמה מסלולים. בררו מי משתמש בכל שירות, באיזה מכשיר והאם כל בני הבית זקוקים לגישה נפרדת. אל תבטלו שירות לפי שם החבילה בלבד; בדקו תחילה אם הוא מספק שימוש ייחודי.
כשאתם משווים חלופות, הגדירו מראש על מה אינכם מוכנים להתפשר. למשל, משפחה שמנהלת שיחות עבודה מהבית עשויה להעדיף חיבור אינטרנט רציף על פני ערוצים נוספים שאינם בשימוש. רשמו את הצורך המרכזי, את השירותים שאפשר לוותר עליהם ואת התנאים למעבר למסלול אחר. כך תחליטו לפי הצרכים בפועל, ולא רק לפי הצעה שנשמעת משתלמת.
בקשו פירוט בכתב של השינוי לפני שתסכימו לו. בדקו מתי יתחילו החיובים, אילו שירותים יתווספו או יוסרו ואיך יש להחזיר ציוד, אם המעבר מחייב זאת. אם קיבלתם את ההצעה בשיחה, רשמו את עיקריה ואת מועד השיחה. תיעוד קצר יעזור לפתור פערים אם החשבונית הבאה לא תואמת את הסיכום.
התאימו את הבדיקה לשינויים בבית. מעבר ללימודים מרחוק, עבודה חדשה או שינוי בהרגלי הצפייה עשויים לשנות את הצורך בחבילה. כשהשימוש משתנה, עדכנו את רשימת השירותים ובדקו שוב אם היא מתאימה. לא צריך לשנות מסלול בעקבות כל שינוי קטן, אך כדאי לוודא שההוצאה עדיין משרתת צורך ממשי.
אפשר לבדוק את השירותים בשלבים: התחילו בשירות אחד, בקשו פירוט, השוו את התועלת לשימוש ואז החליטו אם להשאירו. לאחר מכן עברו לשירות הבא. כך תוכלו להימנע מהחלטה גורפת שעלולה לנתק שירות חשוב, ולהבין איזה שינוי השפיע על החשבון.
- מפו מי משתמש בכל שירות ובאיזה מכשיר.
- בדקו כל רכיב חשבונית שאינכם מזהים.
- הגדירו אילו צרכים חשוב לשמר לפני שינוי.
- תעדו את פרטי ההסכמה והשוו אותם לחיוב הבא.
החלטה טובה אינה מסתכמת במעבר להצעה אחרת. היא מתאימה את השירותים שאתם משלמים עליהם לשימוש בפועל, תוך שמירה על הדברים שבאמת נחוצים לכם.
4. הימנעות מקניות בתשלומים
פריסה לתשלומים עשויה להקל על רכישה גדולה, אך גם לצמצם את ההכנסה הפנויה בחודשים הבאים. לפני הרכישה, בחנו את כל ההתחייבויות יחד ולא רק את החיוב הראשון. השאלה המרכזית היא אם ההוצאה מתאימה לתקציב לאורך תקופת התשלומים כולה, בלי לדחוק הצידה צרכים חיוניים או מטרות שכבר קבעתם.
בררו בדיוק מה כוללת הצעת התשלום: המחיר הכולל, גובה כל חיוב, מספר החיובים והאם הפריסה כרוכה בתוספת תשלום. בדקו אם מדובר בתשלומים קבועים או במנגנון חיוב אחר, וקראו את פירוט העסקה לפני האישור. כך תוכלו להשוות בין האפשרויות לפי העלות הכוללת ולא לפי סכום חודשי שנראה קטן.
לפני האישור, עברו על פירוט כרטיס האשראי ועל ההתחייבויות שכבר תכננתם. סמנו אילו חיובים עדיין נמשכים, מתי צפויים תשלומים משמעותיים והאם ההוצאה החדשה מצטרפת אליהם. לדוגמה, אם צפוי חידוש ביטוח לצד רכישת ציוד לבית, בחנו את שתי ההוצאות יחד. הרישום יעזור לכם לראות את העומס המצטבר, גם כשכל עסקה נראית סבירה בפני עצמה.
הבחינו בין צורך מיידי לשדרוג שאפשר לדחות. אם מכשיר חיוני התקלקל, בדקו חלופות שעונות על הצורך בלי תכונות מיותרות. אם מדובר בשדרוג, קבעו מראש את התקציב והמתינו עד שתוכלו לבחון את העסקה בנחת. השהיה קצרה לפני הקנייה עוזרת להבחין בין צורך אמיתי להחלטה מתוך דחף רגעי.
לפני הקנייה, בדקו גם את תנאי ביטול העסקה והחזרת המוצר. בררו כיצד ביטול או החזרה ישפיעו על החיובים שכבר נקבעו, ושמרו את פרטי העסקה ואת מסמכי הרכישה. כך תדעו מה לעשות אם המוצר אינו מתאים או אם התוכנית משתנה, במקום לגלות בדיעבד שתנאי העסקה אינם תואמים את ציפיותיכם.
כדי למנוע הצטברות של חיובים בלי לשים לב, קבעו כלל משפחתי פשוט: לפני כל פריסה רושמים את ההתחייבות ואת מועד החיוב. אם כמה אנשים בבית משתמשים באותו כרטיס, שתפו את הרישום כדי שכולם יראו את התמונה. כך, כשקניות לבית נעשות בנפרד, איש לא יחשוב שההוצאה שלו היא היחידה שנוספה.
אם קנייה בתשלומים נראית הכרחית, השוו אותה לאפשרות לדחות את הרכישה או להפריש עבורה כסף בהדרגה. בדקו מה יקרה אם ההכנסה תשתנה או תופיע הוצאה דחופה, והאם עדיין תוכלו לעמוד בחיובים. אל תניחו שהמצב יישאר קבוע; השאירו בתקציב מרווח להוצאות בלתי צפויות.
רישום מסודר עוזר לזהות מתי פריסה מקלה ומתי היא רק דוחה את תחושת העלות. בדקו את ההתחייבויות בכל פעם שאתם מתכננים רכישה גדולה, ולא רק כשהחיוב מופיע. כך תוכלו להחליט אם לקנות, להמתין או לבחור חלופה, בהתאם להשפעה המצטברת על התוכנית המשפחתית.
- השוו את העלות הכוללת ואת תנאי החיוב לפני אישור.
- בדקו התחייבויות קיימות והוצאות מתוכננות במקביל.
- בררו מראש את תנאי הביטול וההחזרה.
- רשמו כל התחייבות חדשה ושתפו את בני הבית הרלוונטיים.
5. היערכות להוצאות בלתי צפויות וקרן חירום
תקלה ברכב או טיפול רפואי עלולים להופיע ללא תכנון ולשבש את התקציב. לכן הפרידו בין ההוצאות השגרתיות לבין קרן חירום, שמיועדת למצבי חירום בלבד. כללו בתכנון גם אירועים כמו תיקון בבית, שעלולים לגרור הוצאות שלא נכללו באומדן הראשוני.
כדי לקבוע יעד, התחילו מהוצאות המחיה הבסיסיות של משק הבית. חשבו כמה נדרש מדי חודש לדיור, מזון, חשבונות והתחייבויות חיוניות. בדוגמה שבה הוצאות המחיה הבסיסיות הן 15 אלף ₪ לחודש, כרית ביטחון של שלושה חודשי מחיה מחושבת בכ־40-50 אלף ₪. השתמשו בחישוב כנקודת פתיחה, והתאימו אותו לתמונה המשפחתית.
אין יעד אחיד שמתאים לכל משפחה. אפשר לבחור כרית בגובה חודשיים או שישה חודשי מחיה, בהתאם למצב המשפחתי ולמה שמתאים לכם. הכנסה לא סדירה, מספר בני הבית וההוצאות הקבועות משפיעים על ההחלטה. חשוב להגדיר סכום יעד ברור, במקום להשאיר את החיסכון כהחלטה כללית לעתיד.
אם היעד נראה רחוק, חלקו אותו להפקדות מתוכננות. הסכום שיצטבר תלוי בתנאי החיסכון ובתשואה, ולכן התאימו את ההפקדה לתקציב שלכם. בחרו סכום שתוכלו להתמיד בו, ולא יעד חודשי שמאלץ אתכם לחרוג מהוצאות חיוניות.
החזיקו את קרן החירום בנפרד מהכסף המיועד לחשבונות ולצריכה שוטפת. הפרדה ברורה מקלה לראות כמה נצבר ומפחיתה את הסיכון לשימוש מקרי בכסף. סכום הקרן ואפיק החיסכון המתאים תלויים במצב האישי והמשפחתי. בדקו גם אם תוכלו לגשת לכסף בעת הצורך, כדי שהקרן תשרת את מטרתה.
רשמו את הקרן כיעד נפרד בטבלת התקציב. עדכנו את היתרה לאחר כל הפקדה או משיכה, ותעדו את סיבת המשיכה. אם השתמשתם בכסף לתיקון רכב, למשל, הגדירו מחדש את יעד הקרן ושלבו את ההפקדות מחדש בתכנון החודשי. כך אירוע חד־פעמי לא יבטל את התוכנית.
כדאי לקבוע מראש מה נחשב למצב חירום. טיפול רפואי דחוף או תיקון רכב חיוני עשויים להצדיק שימוש בקרן, בעוד שקנייה מתוכננת או בילוי אינם מטרתה. כתבו את הכלל במקום גלוי לבני הבית, כדי שלא תצטרכו להחליט מתוך לחץ ברגע ההוצאה.
- חשבו את הוצאות המחיה הבסיסיות לפי התקציב המשפחתי.
- בחרו יעד של חודשיים או שישה חודשי מחיה.
- קבעו הפקדה חודשית שנכנסת למסגרת ההוצאות.
- תעדו כל שימוש בקרן וחזרו להפקיד לאחר משיכה.
אם קשה לתאם בין הוצאות, חיסכון והתחייבויות קיימות, תכנון כלכלי למשפחה יכול לעזור לבנות תמונה מסודרת ולהגדיר יעדים מעשיים.
מומלץ לבנות קרן חירום להוצאות בלתי צפויות, כגון תיקון רכב או טיפול רפואי, ולהשתמש בה רק למצבי חירום. גם שיפוץ בבית עלול לחרוג מהאומדן, ולכן כדאי להביא זאת בחשבון בהגדרת היעדים הפיננסיים. הפרידו בין תקציב השיפוץ לבין הכסף שנשמר למקרה חירום, ובחנו מראש כיצד חריגה מהאומדן תשפיע על התקציב. כך הקרן לא תהפוך למקור מימון שוטף להוצאות מתוכננות, ותישאר זמינה כשמתעורר צורך בלתי צפוי.
בדוגמה לחישוב, הוצאות המחיה הבסיסיות הן 15 אלף ש״ח בחודש, וכרית ביטחון של 3 חודשי מחיה מחושבת בסכום של כ-40-50 אלף ש״ח. זהו אומדן שממחיש כיצד הוצאות המחיה משמשות בסיס לקביעת היעד, ולא סכום שמתאים בהכרח לכל משק בית. אפשר לבחור כרית בגובה חודשיים או 6 חודשים, בהתאם למה שמרגיש מתאים. בבחירה, חשוב לחזור ולבחון את היעד מול הוצאות המחיה והיכולת להפקיד באופן עקבי, כדי שהקרן תישאר שימושית ולא תכביד על יתר התקציב. גם לאחר שינוי בתכנון, שמירה על ההבחנה בין כסף שוטף לקרן מאפשרת לעקוב אחר ההתקדמות ולדעת מה נועד לכל מטרה.
Liknesh: ייעוץ וליווי משכנתאות
Liknesh מציעה ייעוץ וליווי משכנתאות ותכנון פיננסי וכלכלת המשפחה, כדי לעזור למשפחות לבחון התחייבויות כחלק מהתמונה הכלכלית הכוללת. אם אינכם בטוחים כיצד החלטת משכנתא משתלבת עם הוצאות הבית, יעדים עתידיים או הכנסה משתנה, תכנון מסודר יכול לעזור לכם לבחון את סדרי העדיפויות ואת המשמעויות של כל אפשרות.
ייעוץ וליווי משכנתאות מתאים למי שמתכננים לרכוש נכס או רוצים להעריך מחדש התחייבות קיימת כחלק מהתכנון המשפחתי. ייעוץ השקעות נדל״ן עשוי להתאים למי שבוחנים השקעה בנכס ורוצים להביא בחשבון את המימון ואת השפעת ההחלטה על התקציב. פנו ל־Liknesh לשיחת ייעוץ חינם, כדי לבחון איזה כיוון מתאים לתכנון הפיננסי שלכם.
הפכו את התקציב לתוכנית שמתקדמת איתכם
ניהול הוצאות שוטפות במשק הבית אינו משימה חד־פעמית, אלא דרך לקבל החלטות שמתאימות לחיים שלכם. בחרו מטרה משפחתית שחשובה לכם עכשיו והגדירו כיצד התקציב יכול לקדם אותה. כשסדרי העדיפויות משתנים, עדכנו את התוכנית במקום להיצמד לחלוקה שכבר אינה מתאימה.
קבעו שיחה משפחתית קצרה ודברו על הכסף בשקיפות: מה חשוב לכל אחד, על מה לא מוותרים ואיזו מטרה דורשת תכנון נוסף. אם דרושה לכם הסתכלות רחבה יותר על תקציב המשפחה, המשכנתא או השקעה בנדל״ן, ייעוץ פיננסי יכול לעזור לבחון את האפשרויות ביחס לתמונה הכלכלית שלכם.
בחנו את הצעד הבא בתכנון הפיננסי שלכם, והמשיכו לבנות יציבות כלכלית בקצב שמתאים למשפחה. שינוי קטן ומתמשך יכול ליצור בסיס בטוח יותר להחלטות הבאות.
שאלות נפוצות על ניהול תקציב משפחתי
איך קאשבק יכול לעזור באיזון התקציב המשפחתי?
קאשבק מחזיר חלק מהסכום ששילמתם, ולכן אפשר לרשום אותו כהפחתה מההוצאה לאחר שההחזר התקבל בפועל. למשל, אם קיבלתם החזר על קנייה מתוכננת, עדכנו בטבלה את העלות נטו. אל תקנו מוצר נוסף רק כדי לקבל החזר, ואל תבנו את התקציב על זיכוי שטרם התקבל. בדקו אילו עסקאות מזכות, מתי ההחזר מתקבל ומה קורה במקרה של ביטול הרכישה.
האם למלא כל חודש או שמספיק פעם ברבעון או פעם בשנה?
עדכון חודשי עדיף, כי הוא מאפשר לזהות חריגה סמוך להתרחשותה, לפני שהיא מצטברת. סקירה רבעונית יכולה לעזור לזהות מגמות רחבות, אך אינה מחליפה רישום חודשי כשמנסים לשלוט בהוצאות משתנות. בדיקה שנתית מתאימה לבחינת מטרות ארוכות טווח והוצאות עונתיות, כמו חופשה או חידוש ביטוח. שלבו סקירה שנתית לצד המעקב השוטף, לא במקומו.
האם עדיפה טבלת הוצאות באקסל או אפליקציה?
הכלי הטוב ביותר הוא זה שבני הבית באמת יעדכנו בקביעות. אקסל מתאים למי שרוצים לשלוט במבנה, בקטגוריות ובחישובים, ואפליקציה עשויה להתאים למי שנוח להם לרשום הוצאה בטלפון בזמן הקנייה. לפני שתבחרו, נסו לתעד שבוע של הוצאות בשיטה אחת ובדקו אם קל לאתר מידע ולתקן רישום. אפשר גם לאסוף נתונים באפליקציה ולסכם אותם בגיליון, כל עוד נמנעים מכפילויות.
טבלת אקסל להוצאות והכנסות, למה זה חשוב?
הטבלה עוזרת להבחין בין כסף שכבר הוקצה לבין יתרה שאפשר לתכנן. למשל, רישום הכנסה חד־פעמית בנפרד מהמשכורת מונע את הרושם המוטעה שההכנסה החודשית הקבועה גדלה. אפשר גם להשוות בין חודשים ולבדוק אם שינוי בהרגל, כמו הכנת אוכל בבית, השפיע על סעיף מסוים. כך ההחלטות מבוססות על נתונים שריכזתם, ולא על זיכרון חלקי.
כמה זמן לוקח לבנות טבלת אקסל להוצאות והכנסות לניהול תקציב משפחתי?
משך העבודה תלוי בכמות החשבונות, הכרטיסים והעסקאות שצריך לרכז. בדוגמה שבמדריך, הקמת טבלה ומילוי השורות ארכו כמעט שש שעות, והזנת נתוני שלושת החודשים הקודמים דרשה כעשר שעות נוספות בסך הכול. זו דוגמה לתהליך מפורט, ולא משך זמן קבוע לכל משפחה. התחילו בגיליון מצומצם, הוסיפו קטגוריות לפי הצורך ושמרו מסמכים בהישג יד כדי לצמצם חיפושים חוזרים.
מאיזה יום בחודש צריך למלא את הטבלה?
בחרו מועד קבוע סמוך לכניסת המשכורות, למשל כמה ימים לאחר מכן, כדי לרשום הכנסות ולתכנן הוצאות מול הכסף הזמין. אין צורך להמתין ליום מסוים בחודש. אם ההכנסות נכנסות במועדים שונים, קבעו יום קבוע שמתאים למשפחה ורשמו רכישות משמעותיות מיד לאחר ביצוען. כך הסיכום החודשי נשאר שימושי גם כשהמועד שבו מתקבלת המשכורת משתנה.