
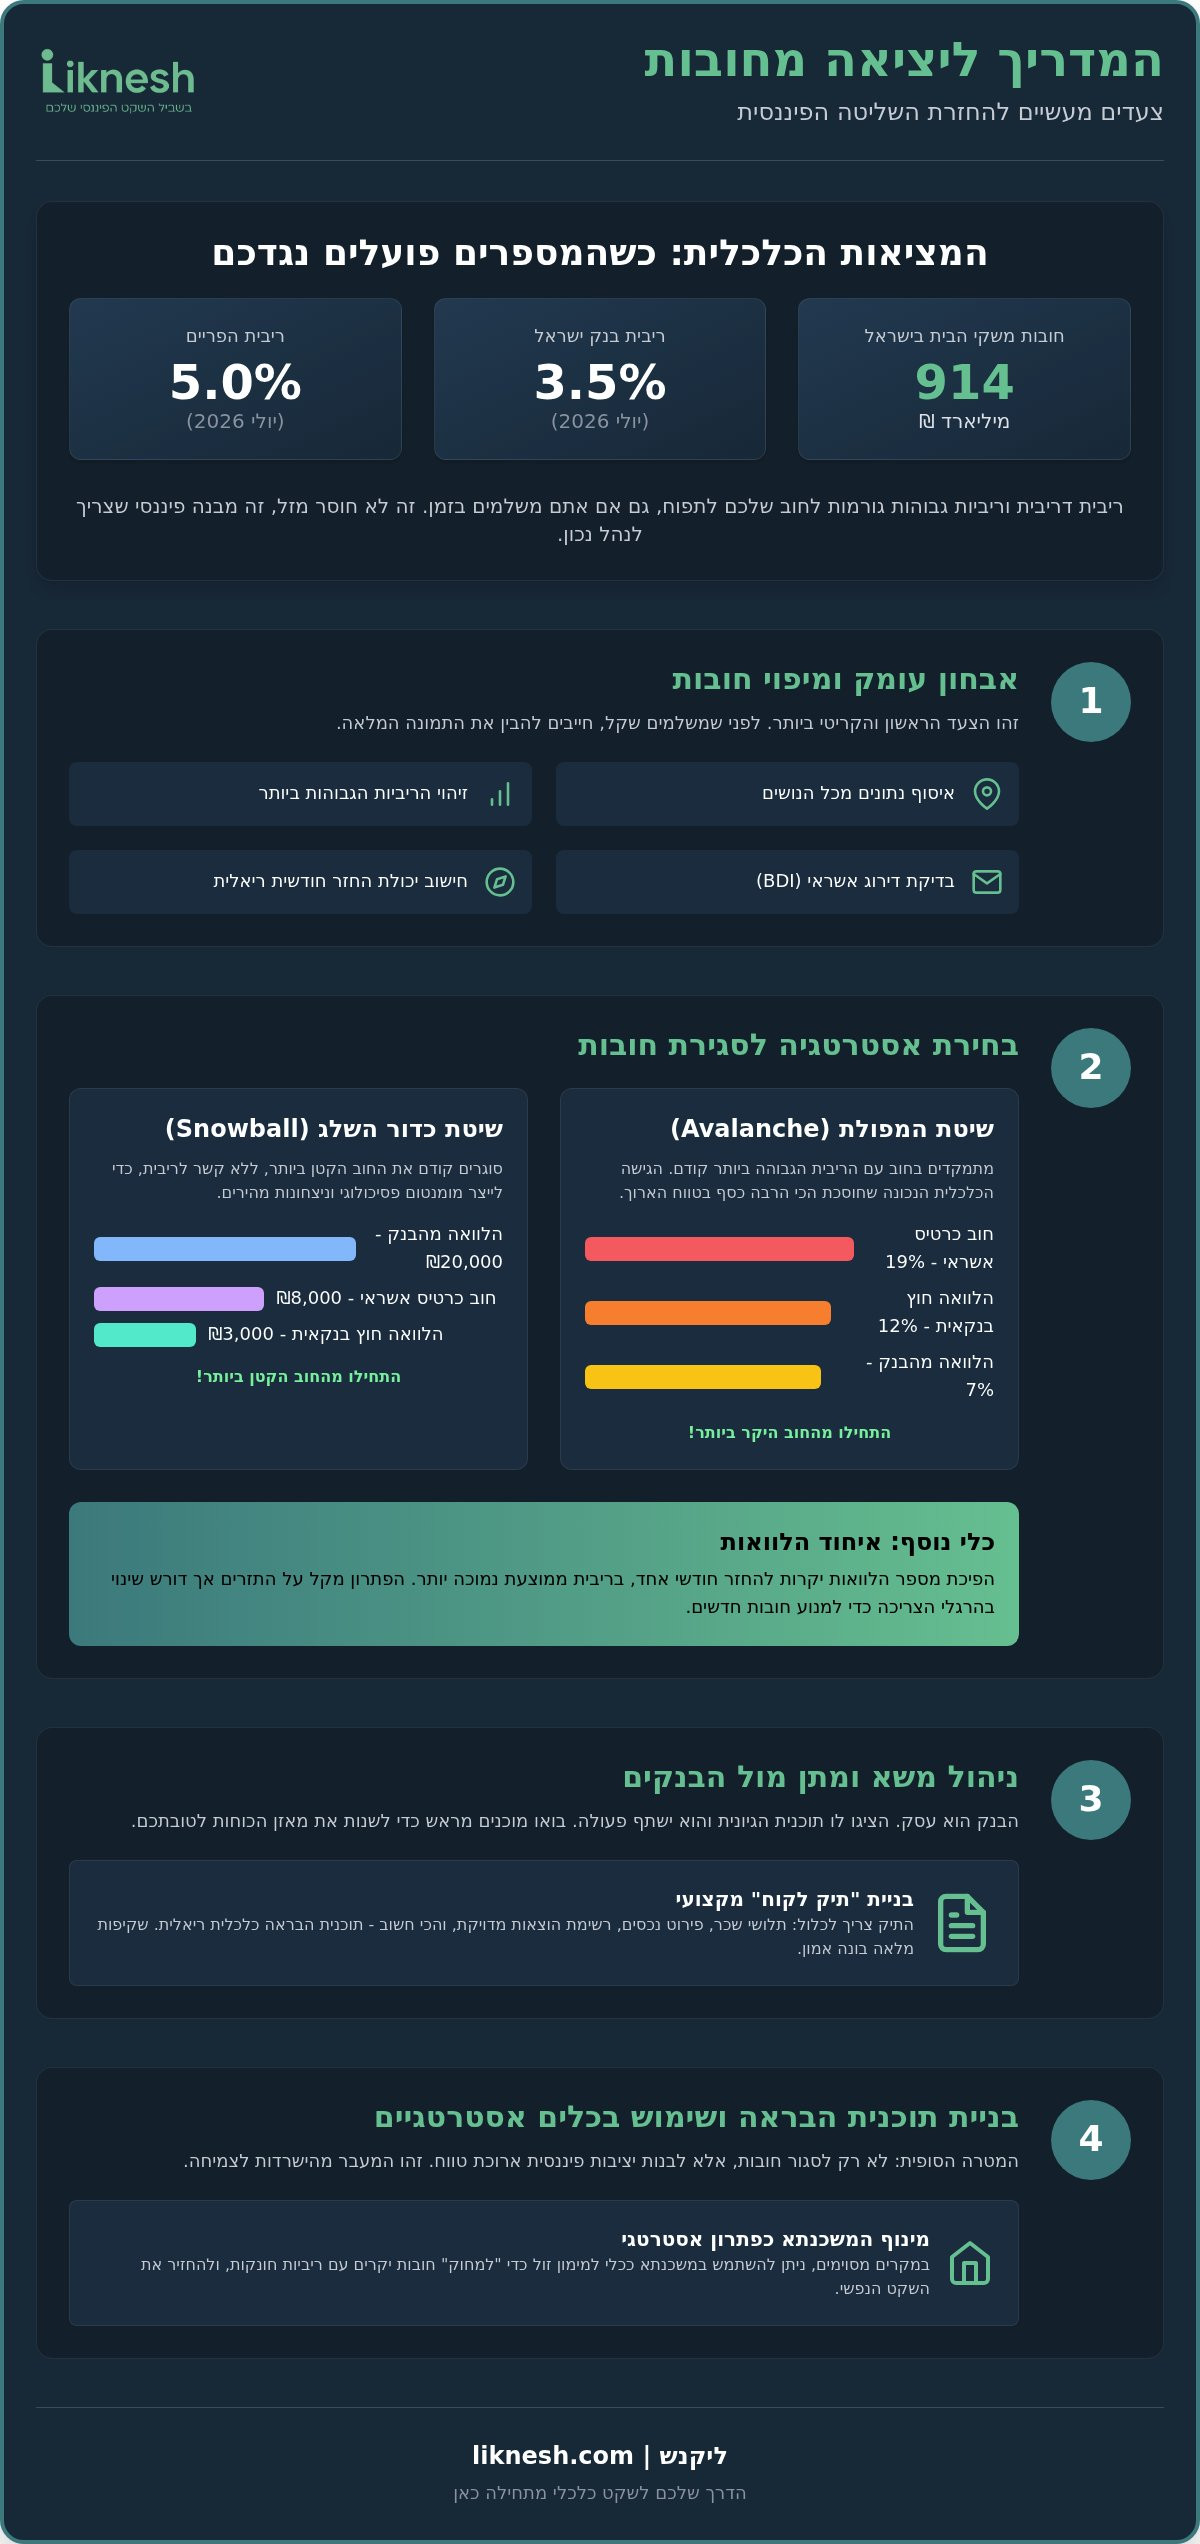
מה אם הייתי אומר לכם שהסיבה שהחוב שלכם לא קטן, למרות שאתם מקפידים לשלם בזמן בכל חודש, היא לא חוסר מזל אלא פשוט מבנה ריביות שפועל נגדכם? עם ריבית בנק ישראל שעומדת על 3.5% וריבית פריים של 5.0% נכון ליולי 2026, קל מאוד להרגיש שהבנקים תמיד נמצאים צעד אחד לפניכם. תחושת חוסר האונים הזו מול המערכת, כשריבית דריבית אוכלת כל חלקה טובה בשקט הנפשי המשפחתי, היא מציאות כואבת עבור ישראלים רבים שחולקים את נטל חובות משקי הבית שהגיעו השנה לשיא של 914 מיליארד שקלים.
אני מבין את הנטל הזה לעומק, אבל חשוב שתדעו שיש דרך אחרת. קיימים פתרונות להפחתת חובות שיכולים להחזיר לכם את השליטה על הכסף שלכם ולייצר צמצום משמעותי בהחזר החודשי. במדריך הזה אגלה לכם איך למפות את החובות בצורה חכמה, כיצד לנהל משא ומתן אפקטיבי מול המערכת הבנקאית ואיך לבנות תוכנית הבראה כלכלית שתחזיר לכם את האוויר לנשימה. נצלול יחד לצעדים המעשיים ליציאה לדרך חדשה, החל מאופטימיזציה של תמהיל המשכנתא ועד להבנת הרפורמות האחרונות בחוקי חדלות הפירעון של 2026.
נקודות מפתח
- אבחון עומק הוא הצעד הראשון והקריטי – תלמדו למה אסור לרוץ לשלם לנושים לפני שממפים את התמונה הכלכלית המלאה.
- גלו מגוון פתרונות להפחתת חובות שיאפשרו לכם לאחד הלוואות יקרות להחזר חודשי אחד, נמוך ונוח בהרבה.
- תבינו איך לנהל משא ומתן מול הבנקים מתוך עמדת כוח, תוך הצגת "תיק לקוח" מקצועי שמשנה את כללי המשחק לטובתכם.
- תלמדו איך להשתמש במשכנתא ככלי אסטרטגי למימון זול, שיכול למחוק חובות עם ריביות חונקות ולהחזיר לכם את השקט.
- תגלו את הדרך למעבר מהישרדות כלכלית לצמיחה אמיתית, בעזרת בניית תוכנית הבראה אישית שמותאמת בדיוק לצרכים שלכם.
מהם פתרונות להפחתת חובות ואיך מבצעים אבחון ראשוני?
כשמדברים על פתרונות להפחתת חובות, רבים טועים לחשוב שמדובר רק בטכניקה של "איך להחזיר את הכסף מהר יותר". במציאות הכלכלית המורכבת של 2026, פתרונות אלו הם אסטרטגיה רב-שכבתית הכוללת שינוי יסודי בתנאי ההחזר, הפחתת ריביות מול הנושים ולעיתים אף מחיקה של חלק מהקרן. המטרה היא לא רק לסגור חוב, אלא לייצר מבנה פיננסי שמאפשר לכם לחיות בכבוד תוך כדי התהליך. זהו המעבר מהישרדות לצמיחה.
לפני שרצים לשלם לנושה הראשון שמתקשר ומאיים, חייבים לעצור. למה? כי תשלום אימפולסיבי ללא תוכנית הוא כמו לשים פלסטר על פצע שמצריך ניתוח. אבחון עומק מאפשר לזהות איזה חוב הוא המסוכן ביותר עבורכם ברגע זה. כאן נכנסת ההבחנה הקריטית בין חוב "טוב", כזה שמשמש כמינוף להשקעה או צמיחה עסקית, לבין חוב "רע" שנוצר מצריכה שוטפת. חוב רע הוא משקולת שרק הולכת ומכבידה, במיוחד כשהריבית דריבית מתחילה לעבוד נגדכם. עם ריבית בנק ישראל של 3.5% וריבית פריים של 5.0%, כל יום של השתהות ללא אסטרטגיה ברורה גורם לחוב לתפוח מעצמו, ללא קשר לרכישות חדשות שעשיתם.
מיפוי חובות: בניית תמונת המצב המלאה
השלב הראשון הוא להוציא את הראש מהחול. איסוף נתונים מדויק מכל המקורות, בנקים, חברות כרטיסי אשראי, הלוואות חוץ-בנקאיות ואפילו הלוואות מחברות ביטוח, הוא קריטי. אתם צריכים לרשום לא רק את סכום הקרן, אלא בעיקר את הריבית האפקטיבית. זיהוי ההלוואות ה"יקרות" ביותר יקבע את סדר העדיפויות שלכם. בנוסף, חשוב לבדוק את דירוג האשראי שלכם (BDI). הדירוג הזה הוא תעודת הזהות הפיננסית שלכם; הוא קובע אם הבנק יראה בכם שותפים להסדר או לקוחות בסיכון גבוה מדי שיש להקשיח מולם עמדות.
אבחון היכולת להחזר חודשי מציאותי
כמה באמת אתם יכולים להחזיר בלי "להיחנק" בכל חודש? טעות נפוצה היא להתחייב להחזר גבוה מדי שמוביל לפיגורים חדשים תוך חודשיים. אנחנו מחשבים את הפער האמיתי בין ההכנסות נטו להוצאות המחיה הבסיסיות. רק מה שנשאר שם הוא הסכום שניתן להפנות לחובות. זיהוי "בורות תקציביים", אותן הוצאות קטנות ומצטברות שזולגות מהחשבון, הוא קריטי כדי לפנות מקום לביצוע אסטרטגיות לאיחוד חובות שיקלו על הנטל. המטרה היא להגיע להחזר חודשי שמאפשר לכם לישון בשקט בלילה, בידיעה שסוף החוב נראה באופק והשליטה חזרה לידיים שלכם.
שיטות מוכחות לסגירת חובות והלוואות בצורה אקטיבית
אחרי שמיפינו את המציאות הפיננסית, הגיע הזמן לבחור את הנשק איתו נצא לקרב. אין פתרון אחד שמתאים לכולם. הבחירה באסטרטגיה הנכונה תלויה לא רק במספרים היבשים בבנק, אלא בעיקר במבנה האישיות שלכם. האם אתם זקוקים לניצחונות קטנים ומהירים כדי להישאר בתמונה, או שאתם מסוגלים להסתכל על הריביות הקרות ולפעול בשיקול דעת מתמטי? הפעולה האקטיבית היא זו שמפרידה בין מי שנשאר תקוע לבין מי שמתחיל לראות את האור בקצה המנהרה.
שיטת כדור השלג מול שיטת המפולת
שיטת כדור השלג מתמקדת בפסיכולוגיה של ההצלחה. כאן, אתם סוגרים קודם כל את החוב הקטן ביותר, בלי קשר לשיעור הריבית שלו. הניצחון המהיר הזה מייצר מומנטום חיובי ומשחרר תחושת הישג שנותנת לכם כוח להמשיך לחוב הבא בתור. לעומתה, שיטת המפולת היא הגישה הכלכלית הטהורה. אתם מתמקדים בחוב עם הריבית הגבוהה ביותר, בדרך כלל אלו הלוואות חוץ-בנקאיות או חובות בכרטיסי אשראי. בטווח הארוך, זו השיטה שתחסוך לכם הכי הרבה כסף, אך היא דורשת סבלנות ומשמעת עצמית גבוהה מאוד. כדי להחליט איזו דרך תשאיר אתכם עם הראש מעל המים, כדאי להיעזר במקורות מקצועיים כמו מדריך ליציאה מחובות שמסביר איך לבנות סדר עדיפויות נכון.
איחוד הלוואות לתוך החזר חודשי אחד
אחד הכלים העוצמתיים ביותר במסגרת פתרונות להפחתת חובות הוא איחוד הלוואות. דמיינו שחמישה החזרים שונים מחברות אשראי, בנקים ופלטפורמות P2P הופכים להחזר אחד מרוכז. היתרון המיידי הוא ריבית ממוצעת נמוכה יותר ופריסה ארוכה יותר שמורידה את הלחץ התזרימי בכל חודש. עם זאת, איחוד הלוואות הוא כמו ניתוח מעקפים לחשבון הבנק; הוא מטפל בסימפטום אך לא בשורש הבעיה. אם תבצעו איחוד ללא שינוי יסודי בהרגלי הצריכה, אתם עלולים למצוא את עצמכם עם חוב מאוחד גדול ועוד ערימה של חובות קטנים חדשים תוך פחות משנה. לפני שרצים לאחד, חובה לבצע בדיקת כדאיות: האם עמלות הפירעון המוקדם והקנסות לא גבוהים מהחיסכון המיוחל בריבית?
התמודדות עם הלוואות חוץ-בנקאיות דורשת זהירות מיוחדת. חברות האשראי מציעות כסף מהיר וזמין, אך הריביות שם נושכות במיוחד ב-2026. ליווי מקצועי בתהליך הזה הוא לא מותרות, הוא המגן שלכם מפני טעויות שיכולות להחמיר את המצב. אם אתם מרגישים שהמספרים מתחילים לסחרר אתכם, בניית תכנית כלכלית מסודרת היא הדרך היחידה להבטיח שאתם פועלים נכון ולא רק מכבים שריפות רגעיות. סגירת חובות היא מרתון של סיבולת, והכנה נכונה תבטיח שתגיעו לקו הסיום עם שקט נפשי וביטחון עתידי.
איך לנהל משא ומתן מול הבנקים והנושים בישראל?
נכנסים לסניף הבנק עם דפיקות לב? זה טבעי לגמרי. תחושת חוסר האונים מול המערכת הבנקאית היא אחד האתגרים הקשים ביותר שמשפחה יכולה להתמודד איתם. אבל כדי להצליח, אתם חייבים לשנות את נקודת המבט: הבנק הוא לא אויב, הוא עסק. וכמו כל עסק, המטרה שלו היא למקסם רווחים ולמזער הפסדים. כשאתם מגיעים לבקש פתרונות להפחתת חובות, הבנק שואל את עצמו שאלה אחת פשוטה: "האם עדיף לי לקבל 70% מהחוב עכשיו בהסדר נוח, או להסתכן ב-0% ובהליך משפטי ארוך ויקר?". הבנת האינטרס הזה היא המפתח שלכם להצלחה.
אל תגיעו לפגישה עם מנהל הסניף בידיים ריקות. "תיק לקוח" מרשים הוא ההבדל בין דחייה על הסף לבין נכונות להקשיב. התיק צריך לכלול תלושי שכר, פירוט נכסים, רשימת הוצאות מדויקת והכי חשוב: תוכנית הבראה כלכלית מציאותית. כשהבנק רואה שאתם מבינים לאן הכסף שלכם הולך ושיש לכם כוונה אמיתית להשתקם, רמת האמון עולה. שקיפות מלאה היא כלי נשק עוצמתי. אם תנסו להסתיר חובות אחרים או הכנסות, הבנק יגלה זאת במהירות דרך מערכות המידע, והסיכוי שלכם להסדר יתפוגג.
הסדרי חוב ו"תספורות": מתי זה רלוונטי?
הסדר חוב פנימי מול הבנק הוא לרוב הדרך המועדפת, כיוון שהוא מונע את הפגיעה הקשה בדירוג האשראי שמגיעה עם הליכי חדלות פירעון רשמיים. במקרים רבים, ניתן לבקש הפחתה משמעותית של ריביות פיגורים וקנסות שהצטברו, ואפילו "תספורת" על חלק מקרן החוב אם תצליחו להוכיח שזהו הסיכוי היחיד של הבנק לראות את כספו. אם מדובר בחובות לרשויות, חשוב להכיר כי קיימת פרוצדורה רשמית של בקשה להסדר חוב ממשלתי, המאפשרת פריסת תשלומים והפחתת עמלות. זכרו שכל הסדר משפיע על היכולת העתידית שלכם לקבל אשראי, ולכן כדאי לשקול כל צעד בזהירות.
טקטיקות בפגישה מול הבנק
במהלך הפגישה, הציגו את עצמכם כשותפים לפתרון, לא כקורבנות. השתמשו בנתונים יבשים והימנעו מהתפרצויות רגשיות, למרות הקושי. אם הבנק אומר "לא", אל תתייאשו. תמיד ניתן לבקש פגישה עם מנהל האזור או להגיש ערעור למחלקת פניות הציבור של הבנק. זהו השלב שבו יועץ פיננסי אובייקטיבי או מומחה לכלכלת המשפחה יכולים לשנות את התמונה. הם מדברים "בנקאית", מכירים את הנהלים הפנימיים ויודעים איזה פתרונות להפחתת חובות הבנק באמת יכול לאשר. לפעמים, עצם הנוכחות של איש מקצוע לצידכם משדרת לבנק שאתם רציניים לגבי תהליך השיקום שלכם.
הבנק רוצה שקט תעשייתי וביטחון שהכסף יחזור. כשאתם מגיעים עם מעטפת מקצועית ותוכנית מסודרת, אתם מעניקים לו בדיוק את זה. זהו המעבר מהישרדות כלכלית לבניית עתיד בטוח יותר עבורכם ועבור המשפחה שלכם.
מינוף המשכנתא כפתרון אסטרטגי להפחתת חובות
אם בבעלותכם דירה, אתם מחזיקים ביד כלי פיננסי עוצמתי שרוב האנשים נוטים לשכוח. בעוד שהחובות לבנקים ולחברות האשראי נתפסים כנטל מעיק, המשכנתא שלכם יכולה להיות המפתח לפתרון. בישראל של 2026, המשכנתא היא עדיין הכלי הזול ביותר לגיוס כסף. למה לשלם 12% ריבית על הלוואה לרכב או 15% על מינוס בבנק, כשאפשר "להוציא כסף מהקירות" בריבית נמוכה משמעותית? מינוף הנכס הוא אחד הדרכים היעילות ביותר לייצר פתרונות להפחתת חובות ולחזור לשליטה כלכלית מלאה.
מיחזור משכנתא או נטילת "משכנתא לכל מטרה" מאפשרים לכם לאחד את כל החובות היקרים שלכם לתוך החזר חודשי אחד, נמוך ופרוס לטווח ארוך. זהו מהלך אסטרטגי שמשנה את תזרים המזומנים של המשפחה מהקצה אל הקצה. במקום להיאבק בחמישה החזרים שונים שחונקים את העובר ושב בכל עשירי לחודש, אתם עוברים למסלול אחד מסודר שמותאם ליכולת ההחזר האמיתית שלכם כיום.
איחוד חובות לתוך המשכנתא
המספרים מדברים בעד עצמם. הלוואה צרכנית רגילה ב-2026 נושאת לעיתים קרובות ריבית דו-ספרתית, בעוד שריבית המשכנתא הממוצעת נעה סביב 4-6% במסלולים מסוימים. הפער הזה מתרגם לאלפי שקלים שנשארים אצלכם בכיס במקום לעבור לבנק כריבית דריבית. כדי לבצע את המהלך, הבנקים דורשים לעמוד בתנאי סף ברורים: יחס החזר שלא עולה על 40% מההכנסה הפנויה ושיעור מימון (LTV) שמאפשר את הגדלת המשכנתא. בדיקת יחס ההחזר היא קריטית; אנחנו רוצים לוודא שהמהלך לא רק סוגר חובות, אלא מאפשר לכם לנשום לרווחה באמת.
אופטימיזציה של תמהיל המשכנתא
לפעמים הפתרון הוא לא רק להוסיף כסף, אלא לשנות את הקיים. אופטימיזציה של תמהיל המשכנתא, כלומר שינוי המסלולים והתאמתם לתנאי השוק הנוכחיים, יכולה לפנות תזרים מזומנים מיידי לטובת סגירת חובות אחרים. התאמת המשכנתא למצב הכלכלי החדש של המשפחה היא שלב הכרחי בכל תוכנית הבראה. עבודה נכונה עם יועץ משכנתאות: כך תחסכו עשרות אלפי שקלים תבטיח שלא תעשו טעויות יקרות מול הבנק ותנצלו את כל ההטבות שהשוק מציע כיום ללווים אחראיים.
ניתוח מקרה מהחודשים האחרונים ממחיש זאת היטב: משפחה עם חובות מצטברים של 180,000 ש"ח בהלוואות קצרות מועד שילמה החזר חודשי כולל של 5,200 ש"ח. לאחר מיחזור המשכנתא ואיחוד החובות לתוכה, ההחזר על אותו סכום ירד ל-1,400 ש"ח בלבד. החיסכון התזרימי של 3,800 ש"ח בכל חודש אפשר להם לא רק לסגור את החובות, אלא להתחיל לחסוך לראשונה מזה שנים. השקט הנפשי שחוזר למשפחה כזו הוא הערך האמיתי של התהליך.
אל תתנו לקירות הבית להישאר דוממים בזמן שהחובות בחוץ מכבידים עליכם. אם אתם רוצים לבדוק איך הנכס שלכם יכול לחלץ אתכם מהבוץ הכלכלי, כדאי לקבוע פגישת אבחון פיננסי למשכנתא ולגלות את הפוטנציאל האמיתי שטמון בבית שלכם.
בניית תוכנית הבראה כלכלית עם המומחים של ליקנש
הגעתם עד כאן כי אתם מבינים שכיבוי שריפות נקודתי כבר לא מספיק. יישום פתרונות להפחתת חובות הוא צעד קריטי, אך ללא שינוי עומק במערכת ההפעלה הכלכלית שלכם, הגלגל עלול להסתובב לאחור. המעבר מהישרדות כלכלית לצמיחה אמיתית דורש יותר מאשר רק מספרים על דף; הוא דורש מנטור שמכיר את המערכת הבנקאית מבפנים, לוחם שיעמוד לצדכם מול הנושים ומדריך שיודע איך לבנות שקט נפשי שנשמר לאורך שנים. אנחנו בליקנש מביאים איתנו מעל עשור של ניסיון בליווי משפחות ועסקים אל עבר החופש הכלכלי שלהם.
פגישת האבחון הכלכלית בליקנש היא לא עוד שיחת ייעוץ גנרית. זהו צילום רנטגן של המציאות הפיננסית שלכם. אנחנו מנתחים את תזרים המזומנים, בוחנים את כלל ההתחייבויות ומזהים את "הבורות התקציביים" שמונעים מכם להתקדם. המטרה שלנו היא לא רק לסגור את החוב, אלא לייצר מנועי צמיחה. אנחנו בונים יחד איתכם תוכנית עבודה שבה כל שקל מקבל תפקיד, מה שמאפשר לכם להפסיק לפחד מהטלפון מהבנק ולהתחיל לתכנן את העתיד בביטחון מלא.
ליווי אישי לכלכלת המשפחה
הבית שלכם הוא העסק החשוב ביותר שתנהלו אי פעם. ליווי אישי מאפשר לנו להתאים את התוכנית הכלכלית לערכים וליעדים הספציפיים שלכם. האם אתם רוצים להבטיח את עתיד הילדים? אולי לצאת לחופשה משפחתית בלי ייסורי מצפון? אנחנו מעניקים לכם כלים לניהול תקציב יומיומי שבאמת עובדים במציאות הישראלית של 2026. לא מדובר בצמצום כואב, אלא בניהול חכם שהופך את הבית לעסק רווחי. כשיש לכם שליטה מלאה על הכסף, השקט הנפשי חוזר לסלון הביתי, והמתח המשפחתי סביב נושא הכספים פשוט נעלם.
הצעד הראשון שלכם בדרך לחופש
חשוב שתזכרו: חובות הם לא גזירת גורל. הם אתגר מורכב, אבל כזה שיש לו פתרון מעשי ומוכח. התהליך המשותף איתנו מתחיל באבחון מדויק וממשיך בליווי צמוד עד לביצוע המהלכים מול הבנקים והנושים. אנחנו נהיה שם כדי לוודא שאתם מקבלים את התנאים הטובים ביותר ושאתם נצמדים לתוכנית ההבראה שבנינו. השגת פתרונות להפחתת חובות היא רק ההתחלה של המסע שלכם לעבר חיים ללא עול כלכלי.
אל תמתינו שהמצב יחמיר או שהריביות ימשיכו לתפוח. הדרך לשינוי מתחילה בהחלטה אחת קטנה של אומץ. אנחנו מזמינים אתכם לקבוע פגישת ייעוץ ראשונית בחינם בליקנש. בואו נשב יחד, נמפה את האפשרויות ונבנה עבורכם את הדרך הבטוחה והמהירה ביותר לצאת לדרך כלכלית חדשה. החופש שלכם נמצא במרחק שיחה אחת.
הגיע הזמן להשאיר את הדאגות מאחור ולצאת לדרך חדשה
הבנתם כבר שחובות הם לא גזירת גורל אלא אתגר מורכב שיש לו פתרון מעשי וברור. לאורך המדריך ראינו איך מיפוי נכון, משא ומתן נחוש מול המערכת הבנקאית ושימוש חכם במינוף המשכנתא יכולים לשנות את התמונה הכלכלית שלכם מהקצה אל הקצה. המפתח להצלחה הוא לא רק למצוא פתרונות להפחתת חובות בטווח הקצר, אלא לבנות תשתית יציבה שתמנע חזרה לאותם בורות כלכליים בעתיד ותאפשר לכם להתחיל לצמוח באמת.
הליווי האישי של נאוה אליהו טסמה ובת אל אליהו מבוסס על ניסיון של מעל עשור בפתרון משברים כלכליים מורכבים והובלת משפחות לחופש. אנחנו מביאים איתנו גישה אובייקטיבית ובלתי מתפשרת שרואה רק את האינטרס שלכם מול כל גורם פיננסי או בנקאי. זה הרגע להפסיק לנחש ולתת למומחים לבנות עבורכם את המפה המדויקת ליציאה מהחובות. השקט הנפשי שלכם והביטחון העתידי של המשפחה נמצאים במרחק החלטה אחת נכונה.
אל תתנו לעוד חודש של ריביות תופחות לעבור בלי תוכנית עבודה מסודרת ביד. צרו קשר לפגישת ייעוץ פיננסי ראשונית בחינם עם המומחים של ליקנש והתחילו את המסע שלכם לעבר מציאות שבה אתם אלו ששולטים בכסף, ולא הוא בכם. אנחנו כאן כדי להילחם עבורכם ולהבטיח שתגיעו לחוף מבטחים בביטחון ובחיוך.
שאלות ותשובות נפוצות בנושא פתרונות להפחתת חובות
איך ניתן להפחית חובות מבלי לפגוע בדירוג האשראי שלי?
הדרך היעילה ביותר היא להגיע להסדר חוב פנימי מול הבנק לפני שהתיק עובר למחלקה המשפטית או להוצאה לפועל. כל עוד אתם מנהלים משא ומתן אקטיבי וממשיכים לעמוד בתשלומים שסוכמו, דירוג האשראי שלכם (BDI) לא ייפגע בצורה דרמטית כפי שקורה בהליכים משפטיים. המפתח הוא יוזמה; פנייה לבנק עם תוכנית הבראה מסודרת מראה על אחריות פיננסית ומונעת דיווחים שליליים במערכת נתוני האשראי.
האם כדאי לקחת הלוואה חדשה כדי לסגור חובות ישנים?
מהלך כזה כדאי רק אם הריבית על ההלוואה החדשה נמוכה משמעותית מהממוצע של החובות הקיימים ואם ההחזר החודשי החדש מאפשר לכם לנשום. איחוד חובות לתוך הלוואה אחת הוא אחד מאותם פתרונות להפחתת חובות שיכולים להציל משק בית, אך הוא מחייב שינוי בהרגלי הצריכה. ללא ליווי מקצועי שיוודא שלא תפתחו חובות חדשים במקביל, אתם עלולים למצוא את עצמכם עם כפל חובות תוך זמן קצר.
מה ההבדל בין הסדר חוב לחדלות פירעון (פשיטת רגל)?
הסדר חוב הוא הסכם פרטי ומרצון בינכם לבין הנושים, בעוד שחדלות פירעון היא הליך משפטי קשיח המנוהל על ידי המדינה. נכון לשנת 2026, סכום חוב שמעל 176,923.12 ש"ח מנוהל בבית המשפט המחוזי, בעוד שחובות נמוכים מכך מטופלים אצל רשם ההוצאה לפועל. הסדר חוב עדיף כמעט תמיד, כיוון שהוא גמיש יותר, מאפשר "תספורות" ללא מעורבות שיפוטית ושומר על חופש הפעולה הכלכלי שלכם.
האם הבנק חייב להסכים להפחתת הריביות שלי?
הבנק אינו מחויב על פי חוק להפחית ריביות, אך יש לו אינטרס עסקי מובהק לעשות זאת אם הוא מבין שזה הסיכוי היחיד שלו לראות את הכסף. עם ריבית פריים של 5.0% ביולי 2026, הבנקים מודעים לכך שלקוחות רבים מתקשים לעמוד בנטל. כשאנחנו מציגים לבנק תוכנית הבראה שמראה יכולת החזר מציאותית, הוא יעדיף לרוב להפחית ריביות או לפרוס את החוב מאשר להיכנס להליך גבייה ארוך ויקר.
איך יועץ פיננסי אישי יכול לעזור לי אם אני כבר במינוס?
יועץ פיננסי מתפקד כ"לוחם" עבור האינטרסים שלכם ומספק מעטפת של הגנה מקצועית מול המערכת הבנקאית. הוא מבצע אבחון עומק של "הבורות התקציביים", בונה אסטרטגיה לניהול משא ומתן ומסייע בבניית תוכנית עבודה שמובילה לצמיחה. היועץ לא רק עוזר לסגור את המינוס, אלא מעניק לכם כלים פרקטיים לניהול הכסף כך שלא תחזרו למצב הזה לעולם, תוך דגש על שקיפות וביטחון עתידי.
כמה זמן לוקח תהליך של הבראה כלכלית והפחתת חובות?
משך התהליך משתנה בהתאם למורכבות החובות, אך ניתן לראות תוצאות ראשוניות של הקלה בתזרים המזומנים תוך 3 עד 6 חודשים. תהליך הבראה מלא, הכולל את מחיקת רוב החובות ובניית חסכונות, יכול לארוך בין שנתיים לחמש שנים. חשוב להבין שזהו מרתון ולא ספרינט; ההתמדה בתוכנית העבודה היא זו שמבטיחה שהשקט הנפשי שתשיגו יהיה קבוע ולא רק פתרון זמני לכיבוי שריפות.


