
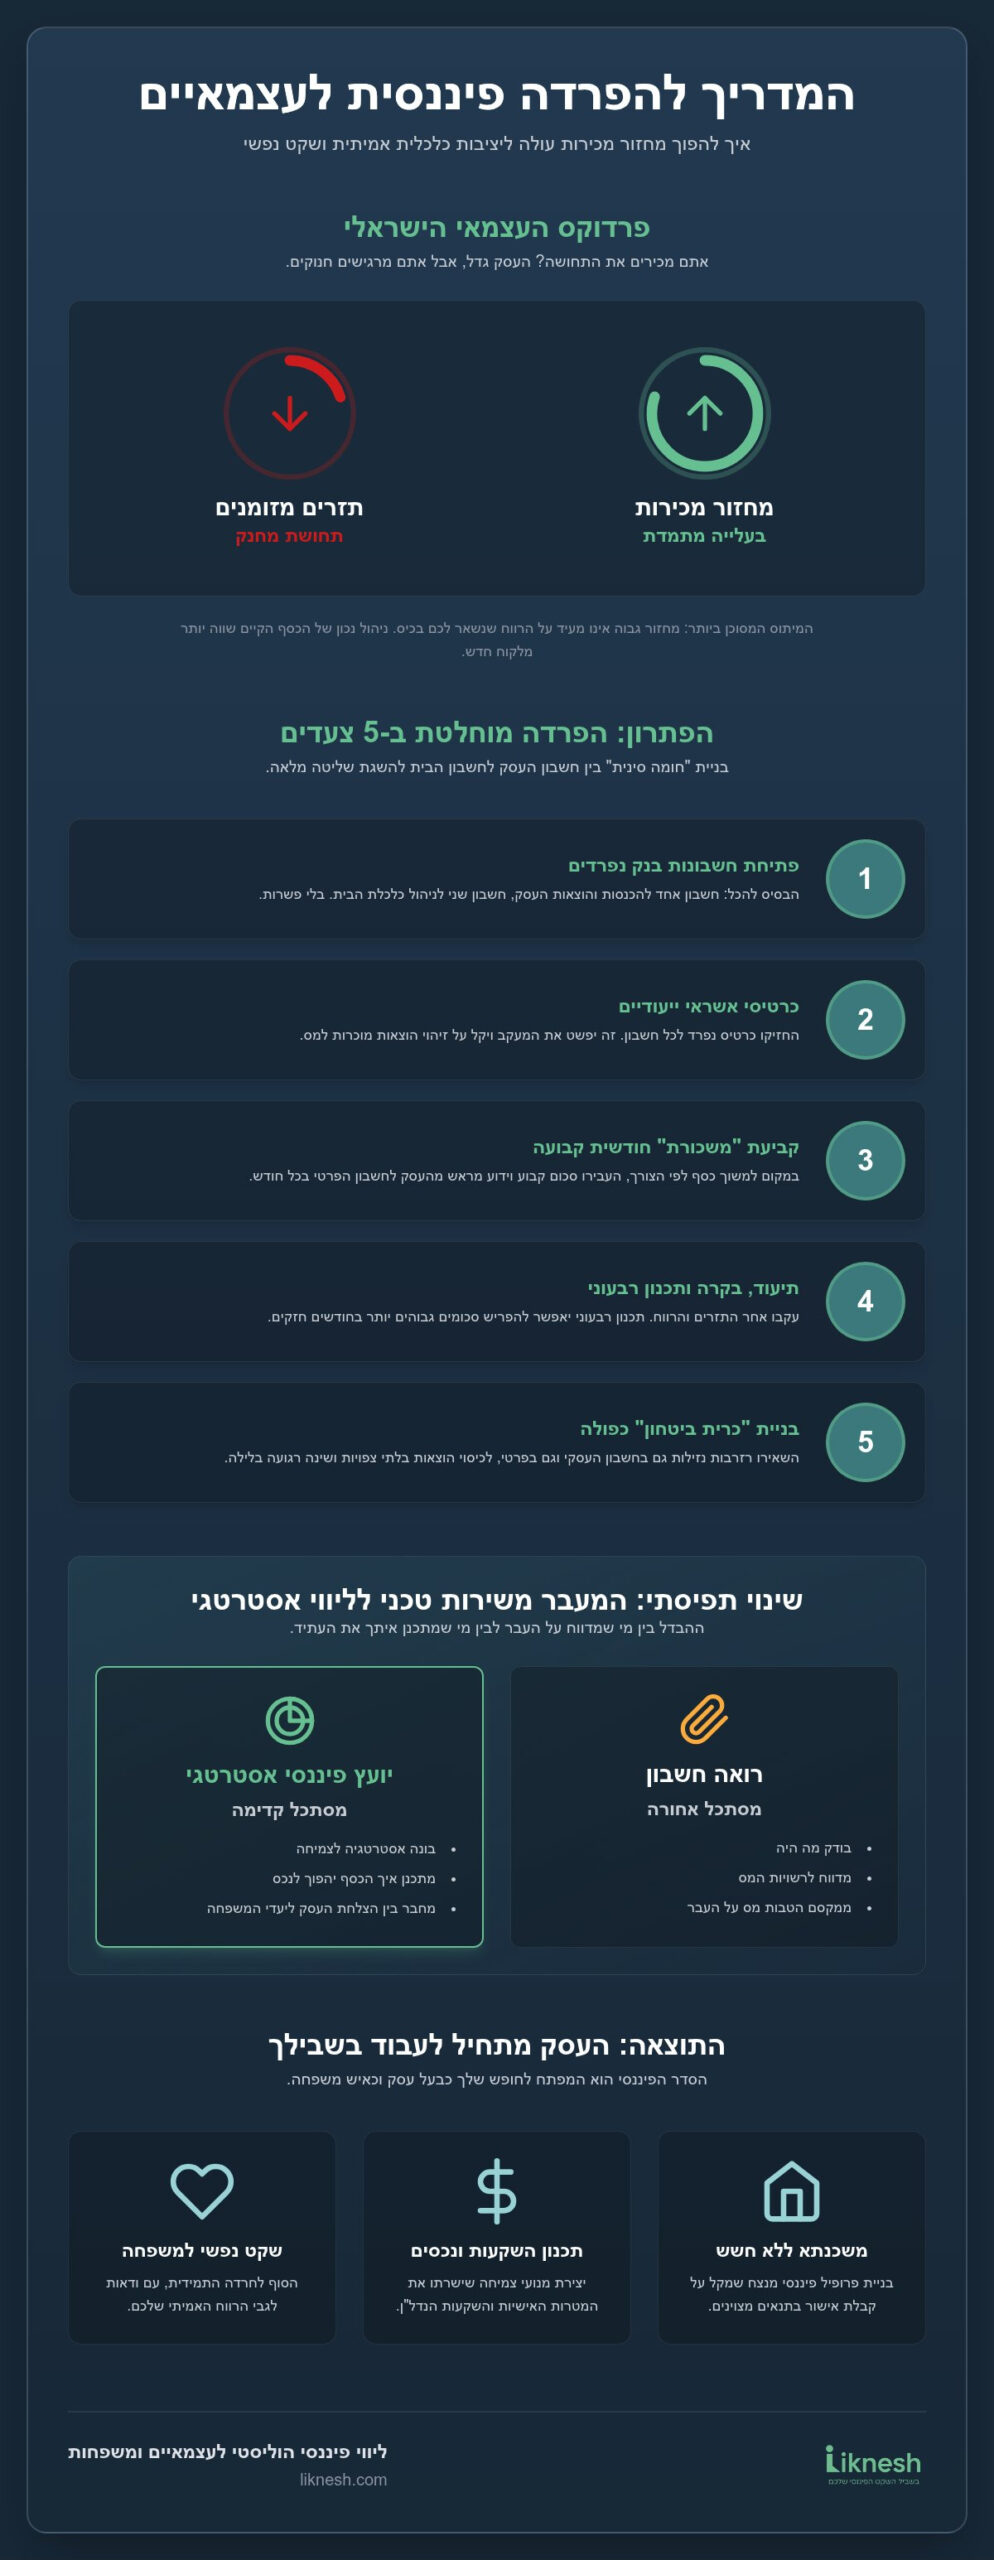
האם אי פעם עצרתם לתהות איך יכול להיות שמחזור המכירות שלכם רק עולה, אבל בסוף החודש אתם עדיין מרגישים חנוקים כלכלית? זהו הפרדוקס המתיש של העצמאי הישראלי. מצד אחד, בניתם עסק במו ידיכם, ומצד שני, הגבול בין המקרר בבית לבין המשרד פשוט נעלם. אתם בטח מכירים את התחושה שבה הכסף נבלע בין הוצאות העסק לצרכי המשפחה, מה שמשאיר אתכם עם חוסר ודאות מתמיד לגבי הרווח האמיתי שנשאר לכם בכיס בסוף כל חודש.
אני מבין אתכם לעומק. קל מאוד ללכת לאיבוד בתוך הריצה היומיומית, במיוחד כשנתוני 2026 מראים שרבים מהעצמאיים עובדים שעות רבות יותר מאשר כשכירים ומרגישים משועבדים לעסק שלהם במקום ליהנות ממנו. אבל המצב הזה לא חייב להיות הגזירה שלכם. המדריך הזה נכתב כדי להראות לכם איך ייעוץ פיננסי לעצמאיים יכול להפוך את הערפל לסדר מופתי, להפריד סוף סוף בין חשבון העסק לבית ולבנות יציבות כלכלית שתעניק לכם ולמשפחה שלכם שקט נפשי אמיתי.
בשורות הבאות נצלול לשיטות המעשיות לניהול תזרים מזומנים בריא, נבחן את השינויים האחרונים ברגולציה ובמדרגות המס המעודכנות של 2026, ונגלה איך מתכננים קדימה רכישת נכסים והשקעות בלי לחשוש מהתנהלות מול הבנקים. הגיע הזמן שהעסק יתחיל לעבוד עבורכם, ולא שאתם תעבדו רק בשבילו.
נקודות מפתח
- הפרדה מוחלטת ובריאה: תלמדו איך לייצר חיץ ברור בין חשבון העסק לחשבון הבית כדי להשיג שליטה מלאה על התזרים והרווח האמיתי שלכם.
- הכוח של ליווי מקצועי: תגלו מדוע ייעוץ פיננסי לעצמאיים הוא המפתח למעבר מהישרדות כלכלית לצמיחה אישית ומשפחתית מתוכננת.
- משכנתא ללא חשש: תקבלו כלים לבניית פרופיל פיננסי מנצח שישפר את דירוג האשראי שלכם ויקל עליכם לקבל אישור למשכנתא בתנאים מצוינים.
- תכנון אסטרטגי קדימה: תבינו איך לקבוע "משכורת" קבועה מהעסק וליצור מנועי צמיחה שישרתו את המטרות האישיות והשקעות הנדל"ן שלכם.
- בחירה נכונה של שותף לדרך: תגלו מהם הקריטריונים לבחירת יועץ המעניק מעטפת הוליסטית המשלבת בין הצרכים העסקיים לכלכלת המשפחה.
למה עצמאיים צריכים ייעוץ פיננסי ייעודי?
כשעבדתם כשכירים, החיים הפיננסיים שלכם היו יחסית פשוטים. בראשון או בעשירי לחודש נכנס סכום ידוע מראש לחשבון הבנק, התלוש פירט בדיוק כמה הלך לפנסיה וכמה למס, והיתרה הייתה שלכם. ברגע שיצאתם לדרך עצמאית, הכללים השתנו לחלוטין. פתאום אתם גם המנכ"ל, גם איש השיווק וגם מנהל הכספים של עצמכם. כאן בדיוק נכנס לתמונה ייעוץ פיננסי לעצמאיים. זהו לא רק שירות טכני, אלא גשר חיוני שמחבר בין הצלחת העסק לבין השקט הנפשי של המשפחה שלכם.
רבים טועים לחשוב שרואה החשבון שלהם סוגר להם את הפינה הזו. האמת היא שרואה החשבון מסתכל לאחור. הוא בודק מה היה כדי לדווח לרשויות המס ולמקסם הטבות. יועץ פיננסי אסטרטגי, לעומת זאת, מסתכל קדימה. הוא שואל איך הכסף שהרווחתם היום יהפוך לנכס או למשכנתא בעוד חמש שנים. כאשר אתם פועלים כעוסק מורשה, הבנת המבנה של העסק שלכם היא קריטית כדי להבין שאין באמת הפרדה משפטית ביניכם לבין העסק. בלי יד מכוונת, קל מאוד לשאוב כספים מהעסק לכיסוי חריגות בבית, או להפך, להזניח את צרכי המשפחה לטובת השקעה בעסק שאינה מחזירה את עצמה.
האתגרים הפיננסיים הייחודיים של העצמאי בישראל
האתגר המרכזי הוא חוסר הוודאות. תזרים המזומנים של עצמאי הוא כמו רכבת הרים. חודש אחד אתם בשיא, וחודש לאחר מכן התשלומים מתעכבים. ללא תכנון נכון, התנודתיות הזו מייצרת חרדה תמידית. ייעוץ מקצועי עוזר לכם לבנות 'כרית ביטחון' כפולה, עסקית ואישית, שמאפשרת לכם לישון בשקט גם בתקופות חלשות יותר. בנוסף, חשוב לזכור שבישראל של 2026, ניהול הפרשות לפנסיה וקרנות השתלמות הוא לא רק עול או הטבת מס. זהו כלי אסטרטגי לבניית הון אישי שאינו תלוי בביצועי העסק בלבד. עם ריבית בנק ישראל שעומדת על 3.5%, כל החלטה על ניהול החוב או החיסכון שלכם מקבלת משמעות של עשרות אלפי שקלים.
המיתוס: 'אם יש מחזור גבוה, מצבי מצוין'
זהו המיתוס המסוכן ביותר. מחזור מכירות גבוה הוא נתון של גאווה, אבל הוא לא מעיד על הכסף שנשאר לכם בכיס. ראיתי בעלי עסקים עם מחזורים של מיליונים שנותרו עם חוסר בבנק בסוף החודש. למה זה קורה? כי הוצאות 'קטנות' בבית, כמו חופשה לא מתוכננת או שיפוץ, נשאבות ישירות מהתזרים העסקי בלי בקרה. בלי להבין את ההבדל בין מחזור, רווח גולמי ורווח נקי באמת, אתם עלולים למצוא את עצמכם עובדים קשה יותר ויותר, רק כדי לכסות בורות שנוצרו מחוסר סדר. זכרו תמיד: ניהול נכון של הכסף הקיים שווה לכם הרבה יותר מעוד לקוח חדש.
בסופו של יום, ייעוץ פיננסי לעצמאיים מעניק לכם את השליטה. הוא מאפשר לכם להגדיר לעצמכם משכורת קבועה, לתכנן השקעות נדל"ן ולהפסיק לנחש מה המצב הכלכלי שלכם. הסדר הזה הוא לא רק עניין של מספרים, הוא המפתח לחופש שלכם כבעלי עסקים וכאנשי משפחה.
איך לבצע הפרדה פיננסית בין העסק לבית ב-5 צעדים
הבלגן הפיננסי שרוב העצמאיים חווים הוא לא גזירת גורל, אלא תוצאה של הרגלים ישנים. כשאתם משלמים על הסופר בכרטיס האשראי של העסק או מושכים כספים מהחשבון הפרטי כדי לכסות מע"מ, אתם מאבדים את היכולת למדוד את הרווחיות שלכם. הפרדה מוחלטת היא הצעד הראשון ליצירת שקט נפשי. ייעוץ פיננסי לעצמאיים מתמקד בדיוק בנקודה הזו: בניית חומה סינית שתגן על הבית מפני תנודות העסק, ולהפך.
עבור אלו המחפשים הנחיות רשמיות לניהול הכספים שלכם, הצעד הראשון הוא תמיד יצירת גבולות ברורים. הנה חמשת הצעדים שיעשו לכם סדר:
- פתיחת חשבונות בנק נפרדים: זהו הבסיס. חשבון אחד להכנסות והוצאות העסק, וחשבון שני לניהול משק הבית. בלי פשרות.
- כרטיסי אשראי ייעודיים: החזיקו כרטיס נפרד לכל חשבון. זה יקל עליכם ועל רואה החשבון בזיהוי הוצאות מוכרות.
- קביעת משכורת חודשית: במקום למשוך כסף לפי הצורך, העבירו סכום קבוע מהעסק לחשבון הפרטי בכל חודש.
- תיעוד ובקרה: השתמשו באפליקציות ניהול תזרים או בטבלאות פשוטות כדי לעקוב אחרי כל משיכה חריגה.
- ניהול רזרבות: השאירו תמיד "כרית ביטחון" בחשבון העסקי לכיסוי הוצאות בלתי צפויות.
שלב 1: אבחון המצב הקיים
לפני שרצים קדימה, צריך להבין איפה אתם עומדים. אספו את דפי החשבון והאשראי של שלושת החודשים האחרונים. סמנו במרקר כל הוצאה שמעורבבת בין העסק לבית, כמו חשבון הטלפון, הוצאות הרכב או ארוחות עם לקוחות שהפכו למפגשים חברתיים. זיהוי הכשלים האלה הוא קריטי. תוכלו להיעזר במומחים של ליקנש כדי לנתח את הנתונים ולבנות מודל עבודה נכון יותר כבר מהשלב הראשון.
שלב 2: בניית תקציב 'משפחתי' בתוך המודל העסקי
העסק שלכם הוא המעסיק שלכם. הגדירו מהו הסכום המינימלי שהבית זקוק לו כדי להתקיים בכבוד. הסכום הזה הוא ה"משכורת" שלכם. תכנון רבעוני יאפשר לכם להפריש סכומים גבוהים יותר בחודשים חזקים כדי לכסות חודשים חלשים יותר, כמו חגי תשרי או חופשת הקיץ. המטרה היא לייצר מנגנון העברה אוטומטי לחיסכון ולבית, כך שלא תצטרכו "לבקש" מהעסק כסף בכל פעם שצריך לשלם לחוג של הילדים. סדר כזה הוא לא רק טכני, הוא משנה את כל הדינמיקה בבית ובעסק.
תכנון פיננסי אסטרטגי: מהעסק לצמיחה אישית
העסק שלכם הוא לא רק מקום עבודה, הוא המנוע שאמור להסיע אתכם ואת המשפחה שלכם לעבר היעדים הגדולים בחיים. הבעיה היא שרוב העצמאיים נשארים תקועים בתוך ה"תפעול", במחשבה שאם הם רק יעבדו עוד כמה שעות, המצב הכלכלי ישתפר. תכנון פיננסי אסטרטגי הופך את המשוואה. במקום שהעסק ישאב מכם אנרגיה וכסף, הוא הופך לכלי שמייצר עבורכם הון אישי. ייעוץ פיננסי לעצמאיים מאפשר לכם להסתכל על המספרים מלמעלה ולשאול: האם השקל שהשקעתי בעסק היום יחזור אליי כשלושה שקלים בחשבון הפרטי בעוד שנה?
חלק בלתי נפרד מהצמיחה הזו הוא היכולת להסתכל רחוק, אל מעבר לדו"ח המע"מ הקרוב. ב-2026, כשהריבית במשק עומדת על 3.5% והאינפלציה התייצבה, ניהול חכם של עודפי המזומנים בעסק הופך לקריטי. במקום להשאיר כסף "שוכב" בחשבון העו"ש העסקי, ניתן לתעל אותו להשקעות נדל"ן או לתיק נכסים שיבטיח את עתידכם. בנוסף, הכנת התשתית לפרישה היא נקודה שרבים נוטים להזניח. כעצמאיים, האחריות על הפנסיה היא עליכם בלבד. כדאי להיעזר במידע מקצועי כמו טיפים של מומחים לתכנון פרישה כדי להבין איך למקסם את ההפרשות שלכם, במיוחד לאור חוק פנסיה חובה לעצמאיים שמחייב הפרשה של עד 12.55% מהכנסה שמעל מחצית השכר הממוצע במשק.
בניית מנועי צמיחה והגדלת רווחיות
כדי שהעסק ישרת את המטרות האישיות, הוא חייב להיות רווחי באמת. זה מתחיל בזיהוי השירותים או המוצרים שמייצרים לכם את שולי הרווח הגבוהים ביותר. האם אתם מבזבזים זמן על לקוחות שדורשים המון תשומת לב אבל משלמים מעט? ייעוץ אסטרטגי עוזר לכם לחתוך הוצאות מיותרות שאינן מייצרות הכנסה ישירה ולהתמקד במה שבאמת מזיז את המחט. המטרה היא להפוך את העסק למכונה משומנת שעובדת, גם כשאתם בחופשה משפחתית, ומייצרת את החופש הכלכלי שחלמתם עליו כשיצאתם לדרך עצמאית.
ייעוץ פיננסי אובייקטיבי – למה זה קריטי?
כשאתם ניגשים לבנק לקבל הלוואה או ייעוץ, לבנקאי יש אינטרס ברור: למכור לכם את המוצרים של הבנק. יועץ פיננסי חיצוני ואובייקטיבי רואה את התמונה המלאה בלי "חורים" בתוכנית. הוא בוחן את העסק והבית כיחידה אחת אורגנית. בליקנש, אנחנו מאמינים בשקיפות מוחלטת ובליווי אישי שרואה אתכם בגובה העיניים. אנחנו לא כאן רק כדי לסדר את התזרים, אלא כדי להיות הלוחמים שלכם מול המערכת הבנקאית ולהבטיח שכל שקל שיוצא מהעסק משרת את הביטחון העתידי שלכם ושל הילדים שלכם. סדר פיננסי הוא לא רק מספרים, הוא שקט נפשי שמאפשר לכם ליצור ולצמוח.
עצמאיים ומשכנתא: איך בונים פרופיל פיננסי מנצח
עבור עצמאיים רבים, הרגע שבו הם נכנסים לסניף הבנק כדי לבקש משכנתא מרגיש כמו מבחן קבלה מלחיץ במיוחד. הבנקים, מטבעם, מעדיפים את היציבות הברורה של תלושי השכר של השכירים, ונוטים להסתכל בחשדנות על התנודתיות המאפיינת את עולם העסקים. כאן בדיוק נכנס הערך המוסף של ייעוץ פיננסי לעצמאיים. המטרה היא לא רק "להשיג אישור", אלא לבנות פרופיל פיננסי חזק שיגרום לבנק לרדוף אחריכם ולהציע לכם את התנאים הטובים ביותר. כשאתם מגיעים מוכנים, עם מספרים ברורים והפרדה מוכחת בין הבית לעסק, הכוח עובר לידיים שלכם.
אחד הכשלים הנפוצים ביותר הוא הנתק המוחלט בין הדיווחים לרואה החשבון לבין הצרכים מול הבנק. בעוד שרואה החשבון שואף לצמצם את חבות המס שלכם דרך הכרה בהוצאות, הבנק רוצה לראות רווח נקי גבוה ככל האפשר כדי להבטיח את יכולת ההחזר שלכם. ללא תיאום אסטרטגי מראש, אתם עלולים לגלות שהצלחתם לחסוך כמה אלפי שקלים במס, אבל איבדתם את האפשרות לקבל משכנתא על נכס ששווה מיליונים. יועץ משכנתאות פרטי שמתמחה בעצמאיים יודע לגשר על הפער הזה ולייצר שפה משותפת בין הדו"חות העסקיים לדרישות החיתום של הבנק.
הכנה מוקדמת לרכישת נכס
הכנה למשכנתא כעצמאי לא מתחילה ביום שבו מצאתם דירה, אלא לפחות 24 חודשים מראש. זהו הזמן הקריטי שבו ניתן "לייפות" את המאזנים בצורה חוקית ומקצועית, לוודא שהוצאות העסק מנוהלות ביעילות ולהראות מגמת צמיחה עקבית ברווח הנקי. בעידן של מאגר נתוני האשראי העסקי שהוקם ב-2026, כל פעולה פיננסית שלכם מתועדת ומשפיעה על הדירוג שלכם. שימוש מושכל בייעוץ השקעות נדל"ן כבר בשלב הזה יעזור לכם להבין איזה הון עצמי נדרש ואיך למנף את רווחי העסק בצורה החכמה ביותר לבניית הון משפחתי.
אופטימיזציה של תמהיל המשכנתא לעצמאי
עבור עצמאי, תמהיל המשכנתא חייב להיות גמיש ומותאם אישית. עם ריבית פריים שעומדת ביוני 2026 על כ-4.6%, חשוב לשלב מסלולים שמאפשרים פירעון מוקדם ללא קנסות יציאה כבדים. הגמישות הזו מאפשרת לכם להזרים כספים מהעסק ברגע שנוצר עודף תזרימי או לאחר עסקה גדולה, ובכך לקצר את תקופת ההלוואה ולחסוך מאות אלפי שקלים בריביות. בליקנש, אנחנו מלווים אתכם מרגע אבחון היכולות הפיננסיות ועד לחתימה הסופית בבנק, תוך בניית תוכנית החזרים שמתחשבת בתנודתיות ההכנסות שלכם, כדי שלא תרגישו מחנק בחודשים חלשים יותר.
איך לבחור יועץ פיננסי לעצמאיים? הדרך לשקט נפשי
בחירת האדם שילווה אתכם בצומת הדרכים הפיננסית היא אחת ההחלטות הגורליות ביותר שתקבלו כבעלי עסקים. זהו לא רק עניין של מספרים יבשים בטבלת אקסל. מדובר במציאת שותף לדרך שמבין את הלילות ללא שינה, את הדילמות שבין השקעה בציוד חדש לבין חופשה משפחתית, ואת המורכבות של ניהול חיים תחת חוסר ודאות תזרימית. ייעוץ פיננסי לעצמאיים חייב להיות הוליסטי. אם היועץ שלכם מתמקד רק בייעול העסק ומתעלם מהמשכנתא שלכם או מהחסכונות לילדים, הוא רואה רק חצי תמונה. חפשו מישהו שמשלב מומחיות עסקית עם הבנה עמוקה בכלכלת המשפחה ובמשכנתאות.
השינוי המחשבתי הגדול ביותר שעליכם לעשות הוא להפסיק לראות בייעוץ הוצאה, ולהתחיל לראות בו השקעה מניבה. כשיועץ מקצועי חוסך לכם טעויות של עשרות אלפי שקלים בריביות בנקים, או מייצר לכם סדר שמאפשר לעסק לצמוח ב-20% נוספים בשנה, שכר הטרחה שלו הופך לזניח לעומת התועלת. הניסיון שנצבר בליקנש לאורך עשור מראה שסדר פיננסי מתרגם את עצמו במהירות לחיסכון של מאות אלפי שקלים בטווח הארוך. אל תתפשרו על פחות מליווי אישי של מומחים מוסמכים שרואים אתכם כאנשים, לא רק כמספרי עוסק מורשה.
מה תקבלו בתהליך הליווי של ליקנש?
התהליך אצלנו מתחיל באבחון כלכלי מקיף שסורק את כל הפינות: מהתזרים העסקי, דרך חובות והלוואות, ועד לתכנון הפנסיוני והמשכנתא הקיימת. אנחנו לא מאמינים בפתרונות "מדף". אנחנו בונים עבורכם תוכנית כלכלית אישית ומפורטת שמותאמת ליעדים הספציפיים שלכם, בין אם זה רכישת נכס להשקעה או פשוט היכולת לסיים את החודש עם חיוך. אנחנו נשארים לצידכם בליווי צמוד עד שהיעדים הופכים למציאות בשטח. אתם מוזמנים לעשות את הצעד הראשון ולבצע קבעו פגישת ייעוץ פיננסי חינם בליקנש כדי להתחיל לעשות סדר בבלגן.
שאלות שחובה לשאול את היועץ שלכם
לפני שאתם יוצאים לדרך, כדאי לוודא שאתם בידיים הנכונות. הנה כמה שאלות שיעזרו לכם לקבל החלטה מושכלת:
- האם יש לך ניסיון ספציפי עם עצמאיים בתחום שלי? לכל ענף יש את הניואנסים שלו, מעונתיות ועד שיטות תשלום.
- איך אתה עוזר לי להפריד בין הכיסים בפועל? בקשו לשמוע על הכלים הפרקטיים והמנגנונים שהיועץ מיישם.
- האם אתה מלווה אותי גם מול המערכת הבנקאית? חשוב שהיועץ ידע לדבר את "שפת הבנקים" כדי להשיג לכם תנאים טובים יותר.
זכרו, המטרה הסופית היא שקט נפשי. כשיש לכם תוכנית עבודה ברורה ומישהו מקצועי ששומר לכם על הגב, אתם פנויים לעשות את מה שאתם הכי טובים בו: לנהל את העסק שלכם ולגדל את המשפחה שלכם בביטחון כלכלי מלא.
הגיע הזמן להפוך את העסק למנוע של צמיחה משפחתית
ניהול הכסף כעצמאי הוא לא רק עניין של טבלאות אקסל או דיווחי מס; זו הדרך שלכם להבטיח את עתיד המשפחה ואת השקט הנפשי שלכם. כפי שראינו, הפרדה מוחלטת בין חשבון העסק לבית ובניית פרופיל פיננסי חזק הם הצעדים שיאפשרו לכם להפסיק לנחש ולעבור לתכנון מבוסס נתונים. ייעוץ פיננסי לעצמאיים הוא הגשר שהופך את המאמץ היומיומי שלכם להון אישי ממשי, לנכסים ולביטחון כלכלי ארוך טווח.
בליקנש, אנחנו מביאים אליכם מעל עשר שנות ניסיון וגישה הוליסטית ייחודית שרואה את כל התמונה: מהתזרים העסקי ועד למשכנתא ולכלכלת המשפחה. המומחים המוסמכים שלנו נלחמים עבור האינטרסים שלכם כדי לוודא שכל שקל שאתם מרוויחים עובד קשה עבורכם. אל תחכו שהבלגן יסתדר מעצמו. קחו את המושכות לידיים כבר עכשיו.
הזמינו עכשיו פגישת ייעוץ פיננסי חינם בליקנש והתחילו לצמוח
מגיע לכם ליהנות מפירות העבודה הקשה שלכם ולדעת שהמשפחה שלכם מוגנת ומתוכננת קדימה. אנחנו כאן כדי להוביל אתכם יד ביד לעבר המציאות הכלכלית שתמיד חלמתם עליה.
שאלות נפוצות על ניהול פיננסי לעצמאיים
האם ייעוץ פיננסי מתאים גם לעוסק פטור בתחילת הדרך?
בוודאי. למעשה, זהו הזמן האידיאלי להטמיע הרגלים נכונים לפני שהעסק גדל והופך למורכב יותר. ייעוץ פיננסי לעצמאיים בתחילת הדרך מונע טעויות יקרות של ערבוב כספים ומאפשר לכם להבין מהיום הראשון כמה אתם באמת מרוויחים. בניית תשתית נכונה כבר בשלב העוסק הפטור חוסכת לכם עבודה כפולה ומתסכלת בעתיד כשתהפכו לעוסק מורשה.
מה ההבדל בין רואה חשבון ליועץ פיננסי לעצמאיים?
ההבדל טמון בכיוון המבט ובמטרה. רואה החשבון שלכם מסתכל לאחור כדי לדווח לרשויות המס ולמקסם הטבות על מה שכבר קרה. יועץ פיננסי מסתכל קדימה. הוא בונה אסטרטגיה לצמיחה, מנהל את תזרים המזומנים היומיומי ומתכנן את היעדים האישיים שלכם, כמו רכישת נכס או פרישה בכבוד, תוך סנכרון מלא עם ביצועי העסק וצרכי הבית.
איך אני יכול להפריד בין חשבון הבנק של העסק לבית אם העסק קטן?
הדרך הפשוטה ביותר היא פתיחת חשבון בנק נוסף, גם אם הוא מוגדר טכנית כחשבון פרטי רגיל. הקפידו שכל הכנסות העסק ייכנסו אליו וכל הוצאות העסק ישולמו אך ורק ממנו. ההפרדה הטכנית הזו, גם בעסק זעיר שפועל מהבית, היא הדרך היחידה לקבל תמונה אמינה של הרווחיות שלכם ולהפסיק לנחש כמה כסף באמת נשאר לכם בכיס בסוף החודש.
האם יועץ פיננסי באמת יכול לעזור לי לקבל משכנתא טובה יותר כעצמאי?
בהחלט. הבנקים בוחנים עצמאיים בזכוכית מגדלת ונוטים להערים קשיים בגלל תנודתיות בהכנסות. ייעוץ פיננסי לעצמאיים עוזר לכם לבנות פרופיל פיננסי שהבנק אוהב לראות. זה כולל הצגת רווחיות עקבית, ניהול חובות נכון ותיאום בין הדיווחים למס לבין צרכי המשכנתא, מה שמוביל לשיפור בדירוג האשראי, ריביות נמוכות יותר וחיסכון של מאות אלפי שקלים.
כמה זמן לוקח לראות תוצאות מתהליך של ליווי פיננסי?
תחושת הסדר והשליטה בניהול הכסף מגיעה בדרך כלל כבר בשבועות הראשונים של התהליך. תוצאות כלכליות מדידות, כמו הגדלת הרווח הנקי או צמצום הוצאות מיותרות שאינן מייצרות הכנסה, נראות בדרך כלל תוך 3 עד 6 חודשים. אם המטרה המרכזית היא הכנה למשכנתא בתנאים אופטימליים, מומלץ להתחיל את הליווי כ-24 חודשים לפני הרכישה המתוכננת.
מה עושים בחודשים שבהם ההכנסה בעסק נמוכה מהרגיל?
משתמשים ב"כרית הביטחון" שבנינו יחד בחודשים החזקים. המטרה של הליווי הפיננסי היא לייצר מנגנון שבו הבית מקבל "משכורת" קבועה ללא קשר לתנודתיות העסקית. תכנון רבעוני ושנתי מאפשר לכם לצלוח תקופות חלשות, כמו חודשי הקיץ, החגים או תקופות מילואים, בלי להיכנס ללחץ כלכלי ובלי לחרוג מהתקציב המשפחתי שהגדרתם.
האם הייעוץ כולל גם עזרה בסגירת חובות והלוואות קיימות?
כן, ניהול חובות הוא חלק בלתי נפרד מאופטימיזציה של תזרים המזומנים. אנחנו בוחנים את כל ההלוואות הקיימות, בודקים את כדאיותן ומבצעים איחוד חובות או מחזור הלוואות במידת הצורך. המטרה היא להוריד את גובה הריביות המצטברות ואת ההחזר החודשי, כדי לפנות לכם יותר כסף פנוי לטובת השקעות עתידיות וצמיחה אישית.
למה כדאי לבחור בליקנש לליווי הפיננסי שלי?
ליקנש מעניקה לכם מעטפת הוליסטית שרואה אתכם גם כבעלי עסק וגם כאנשי משפחה תחת קורת גג אחת. עם ניסיון של מעל עשור וליווי של מומחים מוסמכים, אנחנו לא מסתפקים בעצות תיאורטיות אלא מעניקים כלים מעשיים ליישום בשטח. אנחנו נלחמים עבורכם מול המערכת הבנקאית ומבטיחים שכל שקל בעסק ישרת את השקט הנפשי ואת הביטחון העתידי שלכם.


