
האם הייתם נכנסים לזירת משפט גורלית בלי עורך דין, ומסתמכים רק על העצות של הצד השני? זה בדיוק מה שקורה כשאתם יושבים מול "יועץ" המשכנתאות בבנק. הוא אולי נחמד ושירותי, אבל בסופו של יום, הוא איש מכירות שהאינטרס שלו הפוך משלכם. בעסקה הגדולה והחשובה ביותר בחייכם, אתם זקוקים למישהו שנמצא רק בצד שלכם. בעולם שבו הריבית של בנק ישראל עומדת על 3.5% ומגמת הירידה של יולי 2026 פותחת אפשרויות חדשות, יועץ משכנתאות עצמאי הוא לא מותרות. הוא האדריכל הפיננסי והמגן המקצועי שיבטיח שאתם לא משלמים שקל אחד מיותר לבנק.
אני מבין היטב את תחושת חוסר האונים מול המערכת הבנקאית המשומנת. המושגים הטכניים, התמהילים המבלבלים והפחד המנקר מהחזרים חודשיים שיחנקו את תקציב המשפחה יכולים להוציא כל אחד משיווי משקל. במדריך המלא שלפניכם, נגלה איך ליווי אישי מסיר את הלחץ מהתהליך ויכול לחסוך לכם מאות אלפי שקלים. נצלול יחד לשינויי הרגולציה האחרונים בכנסת, נבין את משמעות ריבית הפריים שעומדת על 5.0%, ונלמד איך לבנות תכנית כלכלית חכמה שמעניקה לכם ביטחון וחופש. הגיע הזמן שתפסיקו לנחש ותתחילו לשלוט בעתיד הפיננסי שלכם.
נקודות מפתח
- הבנת ההבדל המהותי בין יועץ הבנק המייצג את המערכת, לבין יועץ שמחויב אך ורק לביטחון הכלכלי שלכם.
- למידה כיצד להפוך את המשכנתא מנטל מעיק לכלי אסטרטגי המשתלב בצורה מושלמת עם כלכלת המשפחה והיעדים העתידיים.
- גילוי הדרכים שבהן יועץ משכנתאות עצמאי בונה תמהיל מותאם אישית שחוסך מאות אלפי שקלים בתשלומי הריביות.
- זיהוי הקריטריונים המדויקים לבחירת איש מקצוע אמין ומנוסה שיעניק לכם שקט נפשי וליווי צמוד מול הבנקים.
מהו יועץ משכנתאות עצמאי ולמה הוא הכרחי עבורכם?
המשכנתא היא כנראה ההתחייבות הפיננסית הגדולה והמורכבת ביותר שתקחו בחייכם. עבור רוב המשפחות בישראל, מדובר בהחלטה שמעצבת את איכות החיים לעשורים קדימה. כאן בדיוק נכנס לתמונה יועץ משכנתאות עצמאי. בניגוד ליועץ בבנק, מדובר במומחה פיננסי שאינו מועסק על ידי גופים מממנים. הוא עובד עבורכם, ורק עבורכם. המטרה שלו פשוטה: להבטיח שאתם מקבלים את התנאים הטובים ביותר, תוך הגנה על האינטרסים שלכם מול המערכת הבנקאית המשומנת.
האובייקטיביות של היועץ העצמאי היא הנכס היקר ביותר שלכם בתהליך. בעוד שהבנק שואף למקסם את הרווחים שלו דרך ריביות ועמלות, היועץ הפרטי בונה אסטרטגיה שנועדה לצמצם אותם למינימום האפשרי. הוא משמש כחוצץ מקצועי, מדבר בשפה של הבנקאים ויודע בדיוק איפה אפשר ללחוץ כדי לשפר את התנאים. הידע הזה מתרגם ישירות לחיסכון שיכול להגיע למאות אלפי שקלים לאורך חיי ההלוואה.
יועץ הבנק מול יועץ פרטי: מי באמת דואג לכם?
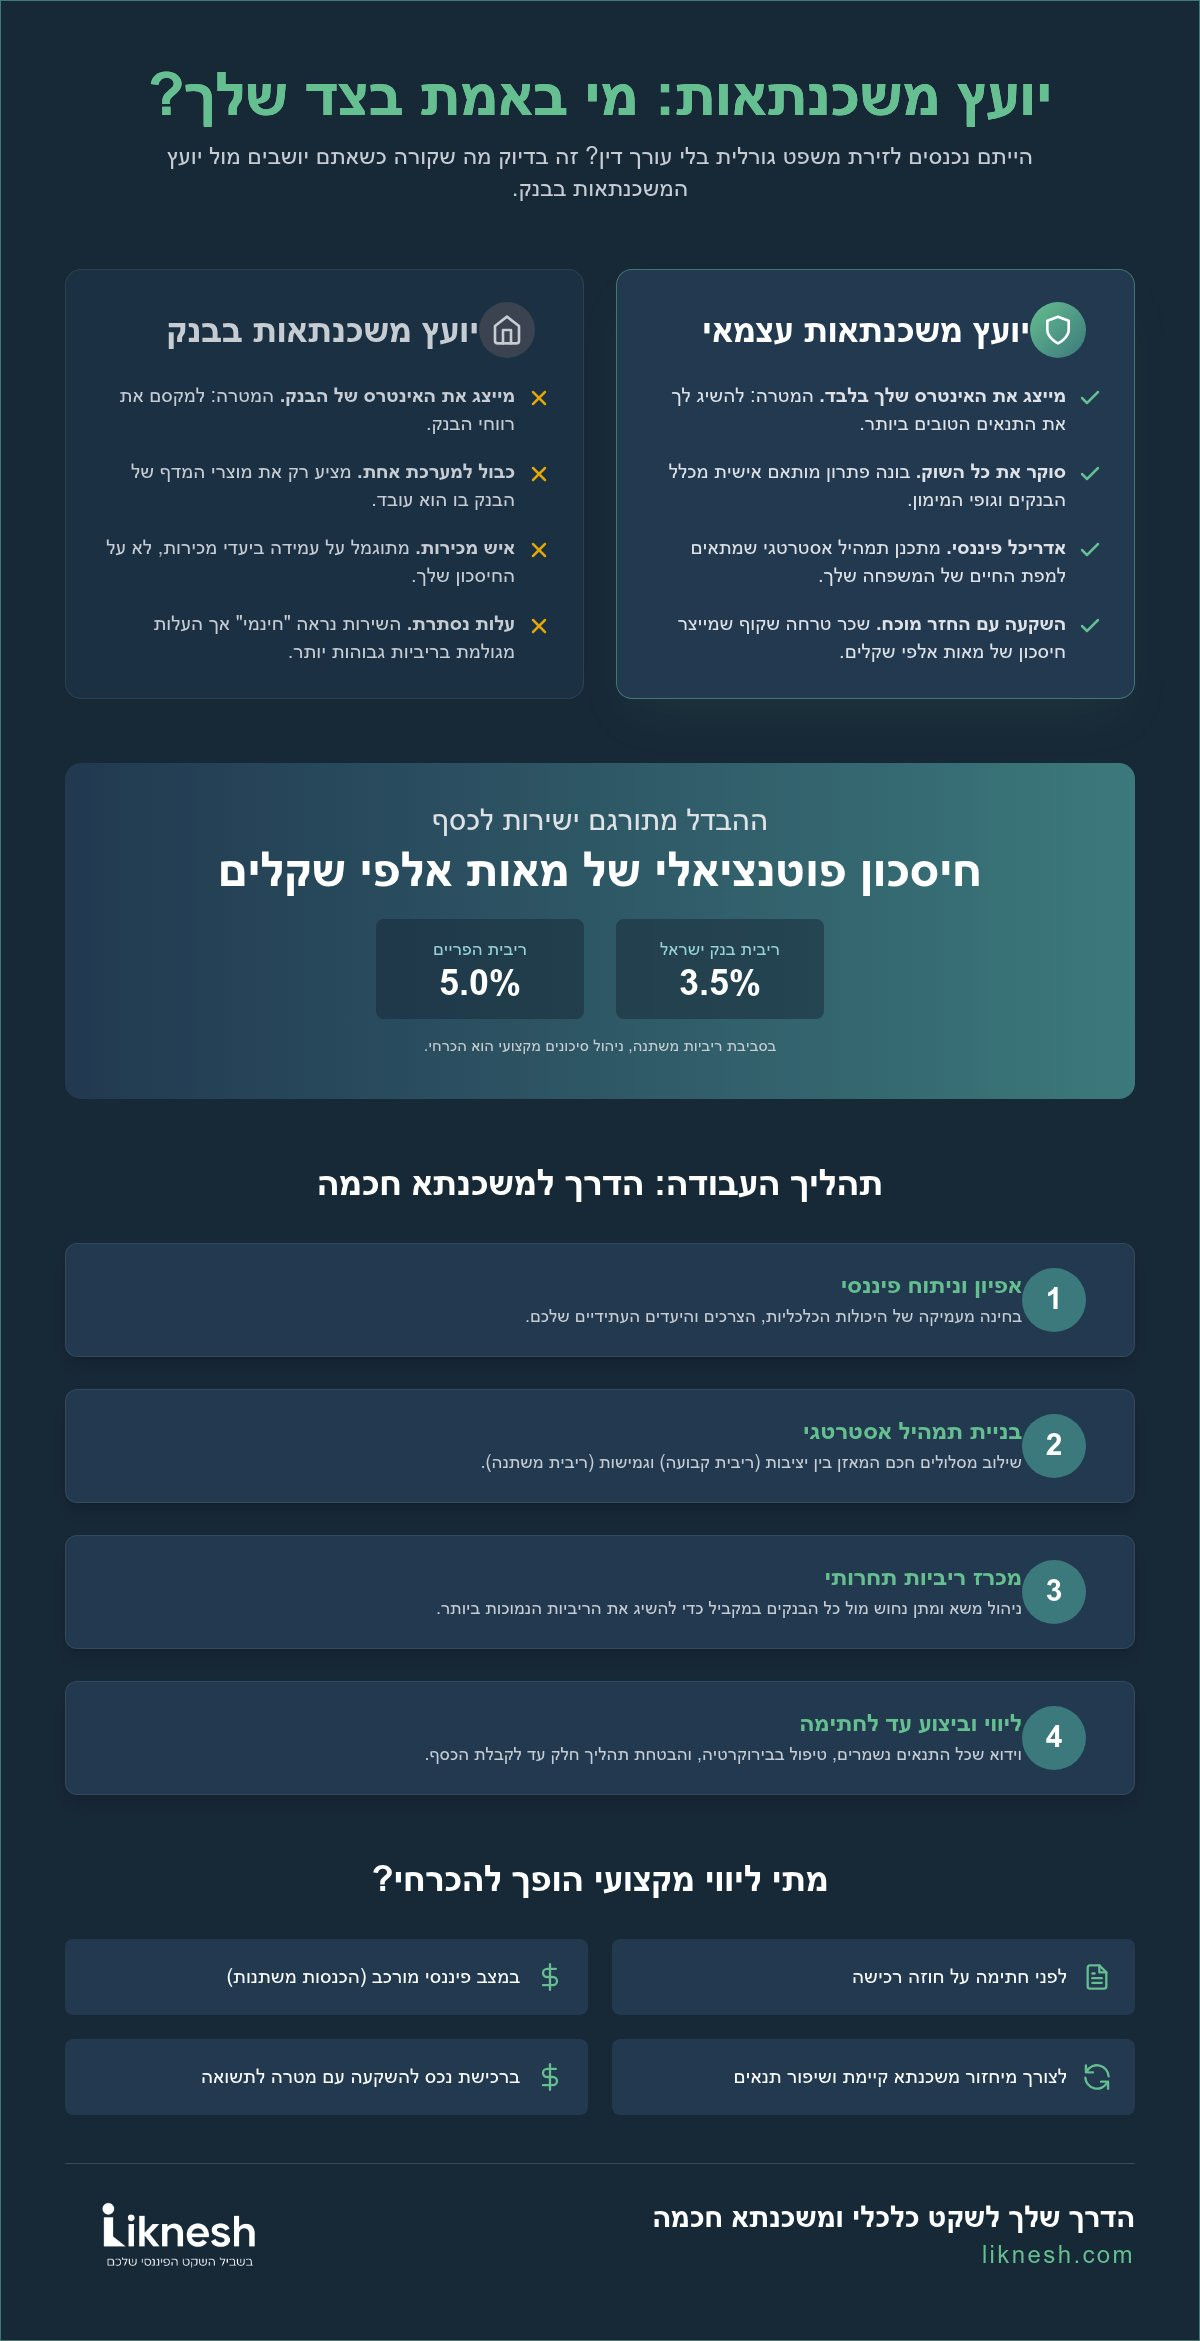
חשוב להבין את מבנה התמריצים. יועץ המשכנתאות בבנק הוא איש מכירות מצוין. תפקידו למכור לכם את מוצרי הבנק תחת מגבלות ונהלים פנימיים שנועדו לשרת את שורת הרווח של המוסד. הוא לא יכול להציע לכם לעבור לבנק מתחרה, גם אם התנאים שם טובים משמעותית. הוא כבול למערכת אחת בלבד. שירותו נראה "חינמי", אך העלות האמיתית מגולמת בריביות שאתם משלמים מדי חודש.
לעומת זאת, יועץ משכנתאות עצמאי נהנה מחופש פעולה מוחלט. הוא סורק עבורכם את כלל הבנקים וגופי המימון החוץ-בנקאיים בישראל. הוא בונה פתרונות מותאמים אישית, לא מוצרי מדף. השירות שלו אמנם כרוך בשכר טרחה, אך מדובר בהשקעה שמחזירה את עצמה פי כמה דרך הפחתת ההחזר החודשי וקיצור תקופת ההלוואה. השקיפות הזו מייצרת שותפות גורל אמיתית ביניכם לבין המומחה שמלווה אתכם.
מתי כדאי לפנות ליועץ משכנתאות עצמאי?
התזמון הוא קריטי. מומלץ לפנות לייעוץ עוד לפני החתימה על חוזה הרכישה. תכנון תקציב ריאלי ובדיקת יכולת ההחזר שלכם ימנעו מפח נפש וסיכונים מיותרים בהמשך הדרך. בנוסף, ישנם מצבים ספציפיים שבהם הליווי הופך להכרחי ממש:
- מורכבות פיננסית: כאשר יש לכם הכנסות משתנות, הון עצמי ממקורות שונים או היסטוריית אשראי מורכבת.
- מיחזור משכנתא: לאור העובדה שביולי 2026 ריבית בנק ישראל עומדת על 3.5% ונמצאת במגמת ירידה, זהו זמן אידיאלי לבחון משכנתאות קיימות ולשפר תנאים.
- רכישת נכס להשקעה: כשהמטרה היא תשואה מקסימלית, בניית התמהיל דורשת דיוק כירורגי.
בסופו של יום, מדובר בשקט הנפשי שלכם. לדעת שיש מישהו מקצועי ששומר לכם על הכסף ומבטיח שהמשפחה שלכם לא תכרע תחת נטל התשלומים. זו לא רק שאלה של מספרים, אלא של ביטחון עתידי.
הערך המוסף: משכנתא כחלק בלתי נפרד מכלכלת המשפחה
רבים נוטים להתייחס למשכנתא כאל מוצר מדף טכני, סוג של הלוואה שפשוט "צריך לקחת" כדי לקנות בית. זו טעות יסודית שעלולה לעלות לכם ביוקר. המשכנתא היא למעשה ההוצאה החודשית הגדולה ביותר בתקציב שלכם, והיא משפיעה באופן ישיר על היכולת שלכם לצאת לחופשות, לחסוך ללימודים של הילדים או אפילו לצאת לארוחה טובה. כשניגשים אל הליך קבלת משכנתא, יועץ משכנתאות עצמאי לא מסתכל רק על הריביות של היום. הוא בוחן את מפת הדרכים של החיים שלכם בעשור הקרוב ומעבר לו.
תכנון חכם דורש איזון עדין. מצד אחד, כולנו רוצים החזר חודשי נמוך ככל האפשר כדי "לנשום" ביומיום. מצד שני, החזר נמוך מדי בדרך כלל אומר פריסה ליותר שנים, מה שמנפח את סך התשלומים לבנק במאות אלפי שקלים. ב-2026, כשרמת הריבית הבסיסית עומדת על 3.5%, ניהול הסיכונים הופך למשימה למקצוענים. המטרה היא להפוך את המשכנתא מכלי שחונק את התקציב למנוף לצמיחה כלכלית. זה קורה כאשר בונים תכנית שמאפשרת לכם לנצל נקודות יציאה, להזרים כספים חד-פעמיים ולצמצם את החוב בדיוק כשהריביות בשוק משתנות לטובתכם.
תמהיל משכנתא אופטימלי: אומנות התכנון הפיננסי
כאן טמון הסוד הגדול: תמהיל נכון חשוב יותר מהריבית עצמה. הבנקים אוהבים למשוך אתכם עם "ריבית אטרקטיבית" במסלול אחד, בזמן שהם מחביאים סיכונים במסלולים אחרים בתמהיל. תמהיל אופטימלי משלב בחוכמה בין מסלולים קבועים המעניקים לכם עוגן של יציבות, לבין מסלולים משתנים המאפשרים גמישות. יועץ משכנתאות עצמאי יתאים את הפרופיל הזה לרמת הסיכון שאתם מסוגלים לספוג. אם אתם מצפים לקידום בשכר או לקרן השתלמות שתיפתח בעוד שלוש שנים, התמהיל חייב לשקף זאת. בנייה נכונה מבטיחה שהקרן שלכם תרד מהיום הראשון, ולא תישאר תקועה בגלל הצמדות למדד.
ביטחון כלכלי ושקט נפשי בתהליך
השוק הישראלי מתאפיין באי-ודאות תמידית. מחירי הנדל"ן התנודתיים והשינויים המקרו-כלכליים יכולים להלחיץ כל לווה. השקט הנפשי שאתם מקבלים מליווי מקצועי הוא לא רק "הרגשה טובה", הוא הגנה אקטיבית מפני טעויות של רגע אחרון. כמה פעמים שמעתם על זוגות שהגיעו לבנק ביום החתימה וגילו שהתנאים השתנו? יועץ שמכיר את המערכת מבפנים מונע את ההפתעות האלו. הוא מוודא שכל אישור עקרוני מגובה במסמכים הנכונים ושהבנק לא "משחיל" סעיפים בעייתיים ברגע האחרון. בסופו של דבר, השילוב בין ידע קר ללב חם הוא מה שמאפשר לכם להיכנס לבית החדש בחיוך. אם אתם רוצים לוודא שהבית שלכם הוא נכס ולא נטל, כדאי לבדוק איך תכנון פיננסי הוליסטי יכול לשנות לכם את העתיד.
שלבי העבודה עם יועץ משכנתאות עצמאי: כך זה עובד
תהליך קבלת המשכנתא יכול להיראות כמו מבוך אינסופי של טפסים, מושגים וביורוקרטיה. כדי לעבור אותו בשלום, ולא פחות חשוב מכך ברווחיות, העבודה עם יועץ משכנתאות עצמאי בנויה כמתודולוגיה סדורה. חשוב לזכור כי נכון למאי 2026, תחום זה עבר טלטלה חיובית עם קידומו של החוק להסדרת העיסוק בייעוץ משכנתאות. חקיקה זו מעניקה לכם, הלווים, שכבת הגנה נוספת ומבטיחה שאתם עובדים עם אנשי מקצוע המחויבים לסטנדרטים אתיים גבוהים. התהליך מתחיל הרבה לפני שנכנסים בדלת הבנק וממשיך הרבה אחרי שקיבלתם את המפתחות.
האבחון הכלכלי: הבסיס לכל משכנתא חכמה
השלב הראשון והקריטי ביותר הוא האבחון הפיננסי המקיף. כאן אנחנו לא מדברים רק על "כמה כסף אתם מרוויחים", אלא על צלילה לעומק של כלכלת המשפחה. היועץ מנתח את ההכנסות וההוצאות הנוכחיות, בודק את דירוג האשראי (BDI) ומזהה מוקשים פוטנציאליים שעלולים לגרום לבנק לסרב לבקשה או להקפיץ את הריביות. בשלב זה נקבע כושר ההחזר הריאלי שלכם. המטרה היא למנוע מצב שבו אתם לוקחים הלוואה שתחנק אתכם בעוד שנתיים, אלא לבנות יחס מימון אופטימלי ששומר על רמת החיים שלכם.
לאחר האבחון, היועץ בונה את אסטרטגיית המימון. זהו השלב שבו הופכים את הנתונים היבשים לתמהיל מותאם אישית. התמהיל מתחשב בשינויי הריבית הצפויים, כמו ריבית בנק ישראל שעומדת כיום על 3.5%, ומגדיר אילו מסלולים יהיו קבועים ואילו משתנים. יועץ משכנתאות עצמאי מיומן יודע לתכנן את התחנות העתידיות שלכם, כמו פתיחת קרנות השתלמות או שינויים בשכר, ולהטמיע אותן בתוך האסטרטגיה.
משא ומתן מול הבנקים: הכוח של היועץ
כשהתכנית מוכנה, עוברים לשלב "מכרז הריביות". כאן בא לידי ביטוי הערך המוסף המובהק של איש מקצוע. היועץ לא רק מגיש בקשה לבנק אחד, אלא מבצע משא ומתן אגרסיבי מול מספר בנקים במקביל. הוא מדבר ב"שפה של הבנק" ומכיר את המדדים שהבנקאים בוחנים. הוא יודע להציג את התיק שלכם בצורה שתפחית את רמת הסיכון בעיני הבנק, מה שמוביל ישירות להוזלת הריביות.
מעבר לידע המקצועי, ליועץ יש כוח מיקוח שאין ללווה בודד. יועץ שמביא לבנק עשרות תיקים בחודש מקבל קשב רב יותר מהנהלת הסניף ומהמטה. לאחר השגת התנאים הטובים ביותר, היועץ מלווה אתכם פיזית למעמד החתימות בבנק, מוודא שכל מה שסוכם אכן מופיע במסמכים, ומפקח על העברת הכספים בפועל. הליווי לא מסתיים שם. יועץ מקצועי יבצע בקרה תקופתית על המשכנתא שלכם אחת לשנה, כדי לבדוק האם שינויים בשוק מאפשרים לבצע מיחזור ולחסוך סכומים נוספים. השותפות הזו היא המפתח שלכם לשקט נפשי לאורך כל חיי ההלוואה.
איך לבחור יועץ משכנתאות עצמאי מומלץ (ולמה לשים לב)
בחירת יועץ משכנתאות עצמאי היא לא פחות מהחלטה על השותף העסקי שלכם לעסקה הגדולה בחייכם. זהו האדם שיחזיק את המפתחות לשקט הנפשי שלכם, ולכן אסור להתפשר על פחות מהטוב ביותר. הקריטריון הראשון והחשוב ביותר הוא ניסיון מוכח בשטח. בעולם הפיננסי של 2026, שבו ריבית בנק ישראל עומדת על 3.5% וריבית הפריים על 5.0%, אתם זקוקים למומחה שחי ונושם את נהלי הבנקים המעודכנים. יועץ טוב הוא כזה שרואה את התמונה הרחבה. הוא לא רק "משיג ריביות", אלא מבין איך המשכנתא מתכתבת עם קרן ההשתלמות שתיפתח או עם הרצון שלכם להרחיב את המשפחה בעוד שנתיים.
שקיפות היא לב העניין. יועץ מומלץ יציג בפניכם את שכר הטרחה שלו בצורה ברורה כבר בפגישה הראשונה, ללא אותיות קטנות או עמלות נסתרות. חפשו המלצות מלקוחות אמיתיים, כאלו שעברו תהליך דומה לשלכם. האם היועץ היה זמין עבורם? האם הוא נלחם עבורם כשהבנק הקשה? התשובות לשאלות הללו יתנו לכם אינדיקציה טובה יותר מכל דף נחיתה מעוצב. בסופו של יום, אתם מחפשים מקצוען עם קבלות ויושרה אישית שמבין כי המשכנתא היא חלק בלתי נפרד מהביטחון הכלכלי העתידי שלכם.
נורות אזהרה בבחירת יועץ משכנתא
אל תתנו להבטחות ריקות לסנוור אתכם. אם יועץ מבטיח לכם "ריביות אפס" או תנאים שנראים מנותקים לחלוטין ממצב השוק הנוכחי, היזהרו. הבטחות לא ריאליות הן בדרך כלל סימן לחוסר מקצועיות או לניסיון למשוך אתכם בכל מחיר. נורה אדומה נוספת היא יועץ שעובד רק עם בנק אחד ספציפי. זכרו, הכוח של יועץ משכנתאות עצמאי טמון באובייקטיביות שלו ובחופש לבצע מכרז בין כלל הגופים המממנים. אם הוא לא מוכן להסביר לכם את התהליך לעומק או מתחמק משאלות על התמהיל, זהו סימן מובהק לכך שהוא לא האיש הנכון למשימה.
החשיבות של ליווי אישי ואמפתיה
משכנתא היא תהליך רגשי, לא רק מספרים בטבלה. ברגעים המלחיצים, כשהחוזה עומד להיחתם או כשהבנק מעלה קשיים של הרגע האחרון, אתם צריכים מישהו שיהיה שם בשבילכם. יועץ טוב הוא גם מנטור שמבין את החרדות שלכם ומרגיע אותן בעזרת ידע וניסיון. הוא משתמש בטעויות עבר של לקוחות אחרים כדי למנוע מכם ליפול לאותם בורות. הכימיה האישית וסגנון התקשורת חייבים להתאים לכם. אם אתם מרגישים שאתם "עוד תיק" בערימה, כנראה שלא תקבלו את הליווי האישי והחם שמגיע לכם.
הביטחון הכלכלי שלכם מתחיל בבחירה נכונה של איש המקצוע שיצעד לצידכם. אל תשאירו את העתיד שלכם ליד המקרה. אם אתם מחפשים מומחה שילחם עבור האינטרסים שלכם ויבנה לכם תכנית פיננסית הוליסטית, אני מזמין אתכם לקבוע פגישת ייעוץ ראשונית איתנו ולצאת לדרך בטוחה.
ליקנש: הדרך שלכם לשקט כלכלי ומשכנתא חכמה
אחרי שצללנו לעומק המשמעויות של תכנון פיננסי נכון והבנו את הכוח העצום שיש למכרז ריביות אגרסיבי, הגיע הזמן לדבר על השותף שילווה אתכם בדרך. בליקנש, אנחנו לא רואים בעצמנו רק ספקי שירות טכני. אנחנו השותפים שלכם למסע. המתודולוגיה שלנו ייחודית בנוף הישראלי, כי היא משלבת בין מומחיות עמוקה בעולם המשכנתאות לבין תכנון פיננסי הוליסטי וכלכלת המשפחה. כשאנחנו בונים לכם תכנית, אנחנו לא מסתכלים רק על הבית שתקנו מחר. אנחנו מסתכלים על היכולת שלכם לממן לימודים לילדים בעוד עשור ועל השקט הנפשי שלכם ביום שתצאו לגמלאות.
תפקידו של יועץ משכנתאות עצמאי מבית ליקנש הוא להיות הלוחם שלכם בחזית מול הבנק. המערכת הבנקאית מדברת בשפה של מספרים קרים ואינטרסים מוסדיים. אנחנו מדברים בשפה שלכם, בגובה העיניים, אבל עם הידע המקצועי שדרוש כדי לנצח במגרש שלהם. השקיפות היא נר לרגלינו. מהרגע הראשון ועד להעברת הכסף בפועל, אתם יודעים בדיוק מה קורה בתיק שלכם, למה בחרנו במסלול כזה ולא אחר, ואיך כל החלטה משפיעה על הכיס שלכם בטווח הארוך. אנחנו כאן כדי להסיר את הערפל ואת הלחץ שמלווים את התהליך הכלכלי הגדול בחייכם.
למה לבחור בליקנש לליווי המשכנתא שלכם?
עם ניסיון של מעל עשור בפתרון מקרים מורכבים, ראינו כבר הכל. החל מזוגות צעירים עם הון עצמי גבולי ועד למשקיעי נדל"ן מנוסים שזקוקים למבני מימון יצירתיים. הגישה שלנו היא הוליסטית מטבעה. אנחנו לא מאמינים בפתרונות "פלסטר". אם המשכנתא לא מתאימה ליכולת ההחזר הריאלית שלכם או שהיא פוגעת בצמיחה העסקית שלכם, אנחנו נהיה הראשונים לומר לכם זאת. הזמינות שלנו היא ערך עליון. הדרך לבית החדש רצופה בשאלות וחששות, ואנחנו כאן כדי לתת מענה מהיר ומקצועי לכל סימן שאלה שעולה בדרך.
הצעד הראשון שלכם לחופש כלכלי
השינוי מתחיל בהחלטה אחת קטנה: להפסיק לנחש ולהתחיל לתכנן. כדי להתכונן לפגישת הייעוץ הראשונה אצלנו, כל מה שאתם צריכים זה להביא את התמונה הכנה של המצב הכלכלי שלכם. באבחון הכלכלי של ליקנש, נבצע סקירה מעמיקה של ההכנסות, ההוצאות והיעדים שלכם. נבין מהו יחס המימון האופטימלי עבורכם ואיך אפשר לנצל את מגמות השוק של 2026 לטובתכם. זהו הרגע שבו החרדה הכלכלית הופכת לתכנית עבודה מסודרת עם יעדים ברורים וחיסכון פוטנציאלי של מאות אלפי שקלים.
אנחנו מאמינים שכל משפחה בישראל ראויה לביטחון כלכלי ולמשכנתא שלא "חונקת" אותה. השילוב בין ידע פיננסי קר ללב חם ומבין הוא מה שהופך את ליקנש לבית עבור הלווים. אל תתנו לבנקים להכתיב לכם את העתיד. קחו את המושכות לידיים שלכם בעזרת ליווי מקצועי, אובייקטיבי וחסר פשרות. הדרך שלכם לשקט נפשי ולחיסכון מקסימלי מתחילה כאן.
קבעו פגישת ייעוץ פיננסי חינם בליקנש והתחילו לחסוך
בונים יחד את הביטחון הכלכלי שלכם
המשכנתא היא לא רק מספר בטבלה, אלא המנוע שיכול להזניק את המשפחה שלכם קדימה או להכביד עליה למשך עשורים. כפי שראינו, יועץ משכנתאות עצמאי הוא הגורם המקצועי היחיד שרואה את התמונה המלאה ומחויב אך ורק לאינטרסים שלכם. השילוב בין תמהיל מותאם אישית לבין הבנה עמוקה של כלכלת המשפחה הוא המפתח לחיסכון של מאות אלפי שקלים ולשקט נפשי אמיתי בדרך לבית החדש.
עם מעל 10 שנות ניסיון בליווי פיננסי ומומחיות מוכחת בניהול משא ומתן מול כל הבנקים, אנחנו בליקנש כאן כדי להבטיח שלא תצעדו לבד. הגישה הייחודית שלנו משלבת את צרכי המשפחה בתוך תכנון המשכנתא, מה שמבטיח שההלוואה תשרת אתכם ולא להפך. אל תתפשרו על העתיד הכלכלי שלכם ואל תשאירו מקום לטעויות יקרות מול המערכת הבנקאית. צרו קשר עם ליקנש לתיאום פגישת ייעוץ ראשונית ללא עלות והתחילו לבנות את הדרך שלכם לחופש כלכלי. אנחנו כאן כדי להילחם עבורכם ולהעניק לכם את המעטפת המקצועית והאישית שמגיעה לכם.
שאלות נפוצות על ייעוץ משכנתאות
האם יועץ משכנתאות עצמאי באמת חוסך יותר ממה שהוא עולה?
כן, וברוב המוחלט של המקרים החיסכון עולה משמעותית על עלות השירות. בעוד שכר הטרחה הוא הוצאה חד פעמית, החיסכון בריביות ובתמהיל חכם מתפרס על פני עשרות שנים ומגיע לעשרות ואף מאות אלפי שקלים. יועץ משכנתאות עצמאי בונה אסטרטגיה שמקטינה את סך התשלומים לבנק ומקצרת את תקופת ההלוואה, מה שהופך את השירות להשקעה כלכלית משתלמת במיוחד עבור כל משפחה.
מה ההבדל בין יועץ משכנתאות פרטי ליועץ של הבנק?
ההבדל המרכזי טמון בזהות הלקוח ובאינטרס הכלכלי. יועץ הבנק הוא איש מכירות המייצג את המוסד הפיננסי ושואף למקסם את רווחיו דרך מכירת מוצרי המדף של הבנק שלו בלבד. לעומת זאת, יועץ פרטי מחויב אך ורק לכם. הוא מבצע מכרז בין כל הבנקים, בונה תמהיל אובייקטיבי שמתאים לצרכים הייחודיים שלכם ולא לנהלים הפנימיים של הבנק, ומספק לכם הגנה מקצועית מלאה.
כמה עולה שירות של יועץ משכנתאות עצמאי ב-2026?
עלות השירות משתנה בהתאם למורכבות התיק הפיננסי ולסוג הליווי הנדרש, בין אם מדובר בייעוץ נקודתי או בליווי מלא מאבחון ועד חתימה. חשוב לזכור כי בשוק קיימים טווחי מחירים שונים, אך המדד האמיתי לבחירה צריך להיות הניסיון והערך הכלכלי שהיועץ מייצר לכם. אצלנו בליקנש, אנחנו דוגלים בשקיפות מלאה ומציגים את מבנה העלויות כבר בשלב הראשוני כדי שתדעו בדיוק על מה אתם משלמים.
האם יועץ משכנתאות יכול לעזור גם אם הבנק סירב לבקשה שלי?
בהחלט, יועץ מיומן יודע לנתח את סיבת הסירוב ולמצוא לה פתרונות יצירתיים. לעיתים הסירוב נובע מהצגה לא נכונה של הנתונים או מחוסר התאמה למדיניות של בנק ספציפי. היועץ יכול לבנות את התיק מחדש, לשפר את דירוג האשראי במידת הצורך, או לפנות לגופי מימון אחרים שמתאימים יותר לפרופיל הפיננסי שלכם. במקרים רבים, ליווי מקצועי הופך "לא" של הבנק לאישור עקרוני בתנאים מצוינים.
באיזה שלב של רכישת הדירה כדאי לפנות לייעוץ?
השלב האידיאלי הוא עוד לפני החתימה על חוזה הרכישה או אפילו לפני תחילת החיפושים אחר הנכס. פנייה מוקדמת מאפשרת לבצע אבחון כלכלי מדויק, להגדיר תקציב ריאלי ולשיג אישור עקרוני מגובה בנתונים. תכנון מוקדם מונע מצבים שבהם אתם מתחייבים לנכס שאינכם יכולים לממן באמת, ומעניק לכם כוח מיקוח רב יותר מול המוכרים והבנקים כאחד בשלבים המתקדמים של העסקה.
האם יועץ משכנתאות עצמאי מתעסק גם במיחזור משכנתא קיימת?
כן, מיחזור משכנתא הוא אחד השירותים החשובים ביותר שיועץ מספק, במיוחד בסביבת הריבית המשתנה של 2026. יועץ משכנתאות עצמאי בוחן את תנאי ההלוואה הקיימת שלכם מול האפשרויות העדכניות בשוק. אם הריביות ירדו או שהמצב המשפחתי שלכם השתנה, היועץ יבנה תכנית לשיפור התנאים. פעולה זו יכולה לחסוך לכם סכומי עתק, להקטין את ההחזר החודשי באופן מיידי ולשפר את תזרים המזומנים של המשפחה.
מה כוללת פגישת הייעוץ הראשונית בליקנש?
פגישת הייעוץ הראשונית בליקנש ניתנת ללא עלות ומתמקדת באבחון המצב הקיים ובמיפוי הצרכים הכלכליים שלכם. במהלך הפגישה ננתח את כושר ההחזר, נבדוק את ההון העצמי הזמין ונציג לכם את פוטנציאל החיסכון והאסטרטגיה המומלצת עבורכם. זוהי הזדמנות עבורכם להכיר את שיטת העבודה הייחודית שלנו ולקבל החלטה מושכלת לגבי המשך הדרך, ללא כל התחייבות מראש מצדכם. אנחנו כאן כדי לעשות לכם סדר בבלגן.
איך יועץ משכנתאות יכול לעזור לי עם כלכלת המשפחה?
הליווי המקצועי שלנו רואה במשכנתא חלק בלתי נפרד מהתקציב המשפחתי הכולל ולא הלוואה מנותקת. יועץ טוב בונה תמהיל שמתחשב בהוצאות העתידיות, ביעדי החיסכון ובאיכות החיים שאתם שואפים אליה. אנחנו עוזרים לכם לאזן בין הרצון לסגור את החוב לבין הצורך לנהל חיי יומיום נוחים ומכובדים. המטרה הסופית היא להבטיח שהבית החדש יהיה נכס שמעניק לכם ביטחון וצמיחה, ולא משקולת שמעיבה על האושר שלכם.


