
האם ידעתם שהבנק שלכם עשוי להרוויח מאות אלפי שקלים רק בגלל שאתם חוששים לפתוח את תיק המשכנתא הישן שלכם? זה נשמע מקומם, אבל עבור משפחות רבות, השארת המצב הקיים היא ההחלטה הכלכלית היקרה ביותר שהן יקבלו. אני מבין היטב את התחושה המעיקה כשרואים את ההחזר החודשי מטפס שוב ושוב בגלל האינפלציה, ואת חוסר האונים מול פקידי הבנק שמדברים בסיסמאות וריביות מורכבות. קל מאוד ללכת לאיבוד בתוך בליל המסלולים ולהרגיש שאתם פשוט עובדים עבור הקירות של הבית שלכם במקום לבנות לעצמכם צמיחה כלכלית.
החדשות הטובות הן שהכוח נמצא בידיים שלכם. ביצוע מיחזור משכנתא מושכל בנקודת הזמן הנוכחית, כשריבית בנק ישראל עומדת על 3.5%, הוא לא רק צעד פיננסי הכרחי אלא הזדמנות אמיתית לתיקון טעויות עבר. במדריך המעשי שלפניכם, תגלו בדיוק איך לבחון את המשכנתא הקיימת בעיניים מקצועיות, לבנות תמהיל אופטימלי המותאם לצרכים המשתנים שלכם ולחסוך סכומי עתק בהחזרים המצטברים. נלמד איך לקצר את תקופת ההלוואה, להוריד את ההחזר החודשי ולהחזיר למשפחה את השקט הנפשי והביטחון הכלכלי שמגיעים לכם. הגיע הזמן להפסיק לנחש ולהתחיל לתכנן את העתיד שלכם בצורה חכמה, שקופה ומנצחת.
נקודות מפתח
- תבינו מדוע מיחזור משכנתא הוא הכלי החזק ביותר שלכם להתמודדות עם האינפלציה וכיצד הוא יכול לחסוך לכם מאות אלפי שקלים לאורך השנים.
- תלמדו איך לבנות תמהיל מסלולים חכם המשלב הגנה מפני עליית ריבית יחד עם גמישות פיננסית מקסימלית למשפחה שלכם.
- תגלו את השלבים הפרקטיים לביצוע התהליך, החל מהוצאת דוח יתרות לסילוק ועד לאבחון היכולת הכלכלית האמיתית שלכם.
- תזהו את הטעויות הקריטיות שרוב הלווים עושים מול הבנק, כמו התמקדות רק בהחזר החודשי במקום בעלות הכוללת של ההלוואה.
- תבינו כיצד ליווי מקצועי ואובייקטיבי מאפשר לכם לעמוד מול הבנק בעמדת כוח ולהשיג תנאים שפשוט לא תקבלו לבד.
מהו מיחזור משכנתא ולמה זה הצעד הכי חשוב שתעשו השנה?
רבים מאיתנו נוטים להתייחס למשכנתא כאל "גזירת גורל" שנחתמה ביום רכישת הבית ומלווה אותנו ללא שינוי במשך עשרות שנים. המציאות הכלכלית שונה לחלוטין. משכנתא היא מוצר פיננסי דינמי שחייב להתאים את עצמו לשינויים בשוק וליכולות המשתנות של המשפחה שלכם. אז מהו מיחזור משכנתא בפועל? בשפה פשוטה, מדובר בתהליך שבו אתם פורעים את ההלוואה הקיימת שלכם ולוקחים במקומה הלוואה חדשה בעלת תנאים משופרים, ריביות נמוכות יותר או מבנה מסלולים שמתאים טוב יותר למצבכם הנוכחי.
התהליך יכול להתבצע בשני ערוצים מרכזיים. מיחזור פנימי נעשה בתוך הבנק שבו מתנהלת המשכנתא כיום. הוא לרוב מהיר ופשוט יותר מבחינה בירוקרטית, אך הוא עלול להגביל את כוח המיקוח שלכם מול הבנק שיודע שאתם לקוחות "שבויים". מנגד, מיחזור חיצוני כולל מעבר לבנק אחר. למרות שהוא דורש מעט יותר מאמץ ורישומים מחדש, הוא מאפשר לכם לנהל משא ומתן אמיתי בין כמה גופים ולהשיג את התנאים הטובים ביותר בשוק.
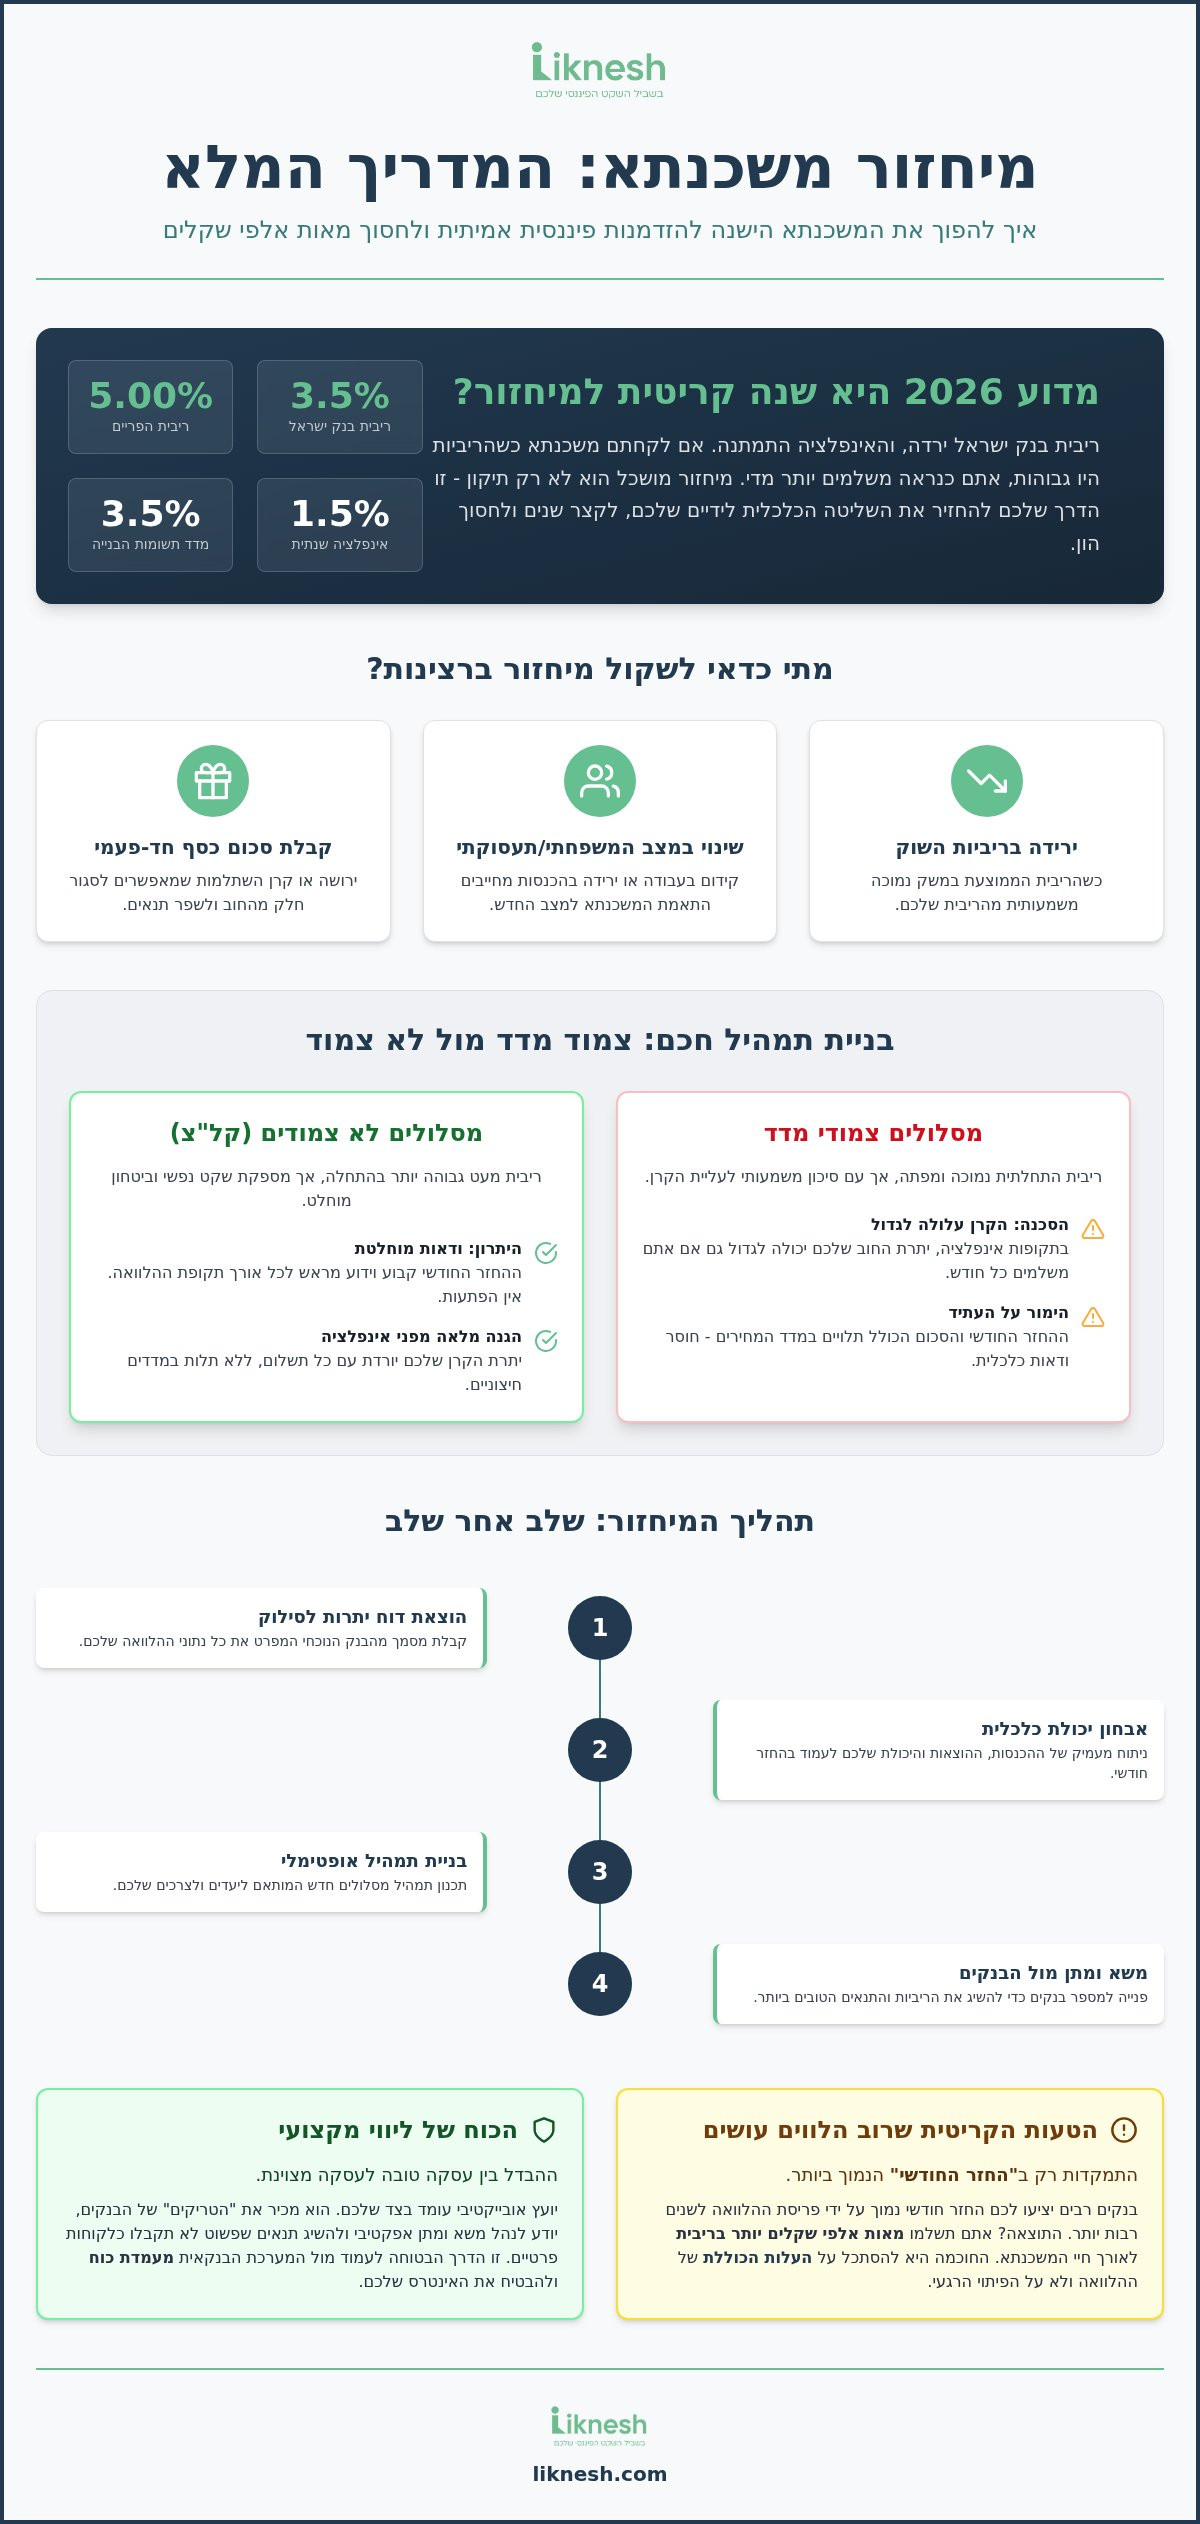
מדוע שנת 2026 היא זמן קריטי לבצע מיחזור משכנתא? נכון לאוגוסט 2026, ריבית בנק ישראל עומדת על 3.5% לאחר שתי הפחתות רצופות, והציפיות בשוק מדברות על המשך מגמת הירידה. אם לקחתם משכנתא בשנים שבהן הריביות היו בשיאן, אתם כנראה משלמים היום מחיר יקר ללא צורך. מיחזור נכון הוא לא רק פעולה טכנית, הוא הדרך להבראה כלכלית של המשפחה. הוא משחרר כסף פנוי בכל חודש ומקצר את תקופת ההתחייבות שלכם לבנק.
מתי כדאי לשקול מיחזור משכנתא ברצינות?
ההחלטה לבצע שינוי בהלוואה הגדולה ביותר של חייכם צריכה להתבסס על צמתים מרכזיים בחיים. כדאי לבחון את האפשרות בכל פעם שיש ירידה משמעותית בריביות השוק לעומת המועד שבו חתמתם על ההסכם המקורי. בנוסף, שינויים דרמטיים בהכנסות המשפחה, בין אם מדובר בקידום בעבודה שמאפשר להגדיל את ההחזר ולקצר את התקופה, או חלילה בירידה בהכנסות המצריכה הקלה בתזרים החודשי, מחייבים התאמה של המשכנתא למציאות החדשה.
- ירידה בריביות הממוצעות במשק (כפי שאנו רואים ב-2026).
- שינוי בסטטוס המשפחתי או התעסוקתי.
- קבלת סכומי כסף חד פעמיים כמו ירושה או קרן השתלמות שמאפשרים לסגור חלק מהחוב ולשנות את יתרת התמהיל.
המיתוס על עמלות הפירעון המוקדם
אחד החסמים הגדולים ביותר שמונעים מאנשים לחסוך כסף הוא הפחד מ"הקנס" של הבנק. עמלת פירעון מוקדם היא למעשה פיצוי שהבנק דורש על אובדן הריבית העתידית שלו. עם זאת, עמלה גבוהה לא תמיד אומרת שהמיחזור לא משתלם. החוכמה היא לחשב את נקודת האיזון. אם החיסכון המצטבר בריבית לאורך שנות ההלוואה שנשארו גדול משמעותית מהעמלה שתשלמו היום, המיחזור הוא צעד כלכלי מנצח. עמלת פירעון היא קנס שניתן לעקוף או למזער בעזרת תכנון חכם ותזמון נכון של המיחזור מול נתוני השוק המשתנים.
איך לבנות תמהיל משכנתא אופטימלי בתהליך המיחזור?
בניית תמהיל היא אומנות הניהול של סיכונים מול הזדמנויות. תמהיל אופטימלי הוא לא זה שמציע את ההחזר הנמוך ביותר ביום הראשון, אלא זה שמגן עליכם מפני זעזועים בשוק המדד והריבית לאורך עשורים. בתהליך של מיחזור משכנתא, יש לנו הזדמנות נדירה לתקן את התמהיל המקורי שהבנק "תפר" עבורנו. לעיתים קרובות, התמהיל המקורי שירת בעיקר את האינטרס של הבנק ולא את רווחת המשפחה שלכם. ב-2026, כשהאינפלציה השנתית עומדת על 1.5% וריבית הפריים על 5.00%, השילוב הנכון בין המסלולים הוא קריטי לשקט הנפשי שלכם.
התמהיל החדש חייב להתכתב עם אופק התכנון שלכם. האם אתם מתכננים למכור את הדירה בעוד חמש שנים או להזדקן בה? משפחה שמתכננת מעבר זקוקה למסלולים עם תחנות יציאה גמישות וללא עמלות פירעון גבוהות. לעומת זאת, למגורים לטווח ארוך, מסלול הקל"צ (קבועה לא צמודה) הוא העוגן שמייצר ודאות תקציבית מוחלטת. גמישות היא מילת המפתח. תמהיל טוב כולל מסלולים המאפשרים פירעון מוקדם ללא קנסות כבדים, מה שמאפשר לכם להגיב לשינויים עתידיים במשק בביטחון.
מסלולים צמודי מדד לעומת מסלולים לא צמודים
האם כדאי להצמיד את הכסף למדד? זו השאלה שמדירה שינה מעיני לווים רבים. מסלולים צמודים מציעים ריבית התחלתית נמוכה ומפתה, אך הם טומנים בחובם סכנה שקטה: הקרן שלכם עלולה לגדול במקום להצטמצם. כשמדד תשומות הבנייה עלה ב-3.5% בשנה האחרונה, אתם מבינים שהצמדה היא הימור שעלול לעלות ביוקר. מסלול הקל"צ, למרות ריבית ממוצעת של כ-4.8% לטווחים ארוכים, מעניק לכם הגנה מלאה. אתם יודעים בדיוק כמה תשלמו בעוד עשור, ללא קשר לתנודות בשוק ההון או למדד המחירים לצרכן.
אסטרטגיית 'פיתוי' וקיצור שנים
הכוח האמיתי של מיחזור משכנתא טמון ביכולת לקצר את תקופת ההלוואה מבלי לחנוק את התקציב המשפחתי. במקרים רבים, הורדת הריביות ב-2026 מאפשרת לנו לשמור על אותו החזר חודשי אך לקצר את המשכנתא בחמש או אפילו שבע שנים. זהו חיסכון נקי של עשרות אלפי שקלים שהיו אמורים ללכת לבנק כריבית מצטברת. ניתן לבצע גם מיחזור חלקי, שבו אנו נוגעים רק במסלולים הבעייתיים והיקרים ביותר ומשאירים את המסלולים הטובים כפי שהם, מה שחוסך בעמלות ובירוקרטיה.
כדי להבין את המספרים האמיתיים מאחורי התמהיל שלכם, מומלץ להיעזר במחשבונים פיננסיים מתקדמים שיציגו לכם את התמונה המלאה של החיסכון הפוטנציאלי. תכנון נכון היום הוא ההבדל בין תחושת מחנק כלכלי לבין ביטחון וצמיחה בעתיד.
שלב אחרי שלב: איך מבצעים מיחזור משכנתא נכון?
ביצוע מיחזור משכנתא הוא מסע מתוכנן, לא אירוע מקרי של פגישה אחת בסניף. הצעד הראשון והחשוב ביותר בתהליך הוא השגת "דוח יתרות לסילוק" (המוכר גם כמכתב כוונות) מהבנק הנוכחי שלכם. המסמך הזה הוא למעשה צילום מצב מדויק של החוב שלכם. הוא מפרט את יתרת הקרן, הריביות המדויקות שאתם משלמים כיום ואת גובה עמלות הפירעון המוקדם. ללא הנתונים האלו, כל חישוב של חיסכון יהיה בגדר ניחוש בלבד. ברגע שהמספרים מונחים על השולחן, אנחנו עוברים לאבחון כלכלי מקיף. זהו השלב שבו אנחנו בוחנים את היכולת האמיתית שלכם להחזר חודשי היום, בהתחשב בשינויים בשכר, בהוצאות המשפחה ובתוכניות העתידיות שלכם.
הכוח האמיתי שלכם מול המערכת הבנקאית נבנה בשלב המכרז. במקום לגשת לבנק ולבקש "הצעה", אתם צריכים להגיע עם תמהיל תיאורטי חזק שבניתם מראש. התמהיל הזה משקף את האינטרסים שלכם, ולא את יעדי המכירות של פקיד המשכנתאות. עם התוכנית הזו ביד, אתם יוצאים למכרז ריביות בין כמה בנקים במקביל. המטרה היא פשוטה: לגרום לבנקים להילחם עליכם כלווים איכותיים. כשבנק אחד יודע שמתחרה שלו הציע ריבית נמוכה יותר, פתאום נמצאים "אישורים מיוחדים" והתנאים משתפרים פלאים. רק לאחר השגת התנאים האופטימליים, עוברים לשלבים הטכניים של חתימות, הזמנת שמאות ועדכון הרישום בטאבו או ברשם המשכונות.
הכנת התיק למשא ומתן
כדי לקבל מהבנק ריביות של לקוחות VIP, התיק הפיננסי שלכם חייב לשדר יציבות וביטחון. הבנק בוחן את רמת הסיכון שלו, וככל שתיראו פחות "מסוכנים", כך הריבית תרד. הכינו מראש תלושי שכר מסודרים, דפי עו"ש נקיים מהחזרות צ'קים או חריגות, ופירוט של נכסים פיננסיים נוספים אם קיימים. הצגת היציבות הזו בצורה אופטימלית היא חצי מהניצחון במשא ומתן. טיפ מקצועי חשוב: אל תמהרו לגלות לבנק הנוכחי שלכם שאתם כבר מנהלים שיחות עם בנקים אחרים. שמרו על עמדת מיקוח חזקה והשתמשו בהצעה החיצונית רק ברגע הנכון כדי לשפר את התנאים הקיימים.
סגירת הקצוות והחתימה
הגעתם לשלב החתימות? אל תורידו את הרגל מהגז. חשוב לקרוא את האותיות הקטנות בחוזה המיחזור ולוודא שכל מה שסוכם במשא ומתן אכן מופיע בכתב. שימו לב במיוחד לתנאי הפירעון המוקדם העתידיים ולמרווחי הריבית. זוהי גם נקודת זמן מצוינת לבצע בדיקה חוזרת לביטוחי החיים והמבנה. במקרים רבים, ניתן להוזיל את הפרמיות הללו בעשרות אחוזים דרך סוכנויות חיצוניות, מה שמוסיף עוד כמה אלפי שקלים לחיסכון הכולל שלכם. ביום שאחרי ביצוע מיחזור משכנתא, ודאו שקיבלתם אישור רשמי על סגירת ההלוואה הישנה ועקבו אחר התשלום הראשון כדי לוודא שהכל מבוצע לפי התכנון החדש.
הטעויות הנפוצות במיחזור משכנתא (ואיך להימנע מהן)
ביצוע מיחזור משכנתא הוא צעד שדורש דיוק כירורגי. טעות אחת קטנה עלולה להפוך חיסכון פוטנציאלי להפסד כספי כואב לאורך שנים. הטעות הנפוצה ביותר היא "קידוש" ההחזר החודשי. משפחות רבות מתמקדות רק בשאלה כמה כסף יוצא מהעו"ש בכל חודש, ומתעלמות מהעלות הכוללת של ההלוואה. אם הורדתם את ההחזר ב-200 שקלים אבל הארכתם את תקופת המשכנתא בחמש שנים, אתם לא חוסכים. אתם משלמים לבנק הרבה יותר ריבית מצטברת במסווה של הקלה זמנית. שנת 2026, עם אינפלציה של 1.5%, דורשת מאיתנו להסתכל על התמונה המלאה של הקרן והריבית יחד.
טעות קריטית נוספת היא הנאמנות העיוורת לבנק שבו מתנהל חשבון העו"ש שלכם. הבנק שלכם מכיר אתכם, אבל זה לא אומר שהוא ייתן לכם את ההצעה הטובה ביותר. לעיתים קרובות, דווקא בנק שרוצה "לגנוב" לקוח איכותי מהמתחרים יציע תנאים אטרקטיביים משמעותית. בנוסף, לווים רבים מבצעים מיחזור ושוכחים מהתיק לשנים ארוכות. המציאות הכלכלית משתנה מהר. אי-בדיקה של כדאיות המיחזור אחת לשנה היא ויתור מראש על הזדמנויות חיסכון שנפתחות בעקבות ירידות ריבית או שינויים רגולטוריים. לבסוף, הניסיון "לחסוך" את שכר הטרחה של יועץ אובייקטיבי הוא לרוב ההחלטה היקרה ביותר שתקבלו. החיסכון המקצועי שיועץ משיג במשא ומתן גבוה פי כמה מעלות השירות שלו.
המלכודת של פקיד הבנק
חשוב להבין את יחסי הכוחות בחדר. פקיד הבנק הוא אדם נחמד, אבל הוא איש מכירות שתפקידו למקסם את רווחי התאגיד שהוא עובד בו. הוא לא יועץ פיננסי שדואג לאינטרס שלכם. הבנק מעדיף למכור לכם מסלולים "רווחיים" עבורו, כמו מסלולים צמודים למדד בתקופות של אינפלציה עולה. מסלול "רעיל" יכול להיראות מפתה בגלל החזר התחלתי נמוך, אך הוא עלול לנפח את הקרן שלכם במהירות. זיהוי המלכודות האלו דורש עין מקצועית שיודעת לקרוא מעבר למספרים היבשים שהפקיד מציג על המסך.
חוסר התאמה לתזרים המזומנים
אסור לגשת לתהליך של מיחזור משכנתא בלי לעשות קודם אבחון עומק לכלכלת המשפחה. ראיתי משפחות שביצעו קיצור שנים אגרסיבי מדי כדי לחסוך בריבית, רק כדי לגלות חצי שנה לאחר מכן שהן נחנקות מההחזר החודשי וזקוקות להלוואות יקרות אחרות כדי לסגור את החודש. המטרה היא איזון. התמהיל החדש חייב לשלב בין היעדים ארוכי הטווח שלכם לבין הצרכים המיידיים של הבית. אל תבנו תוכנית שמתאימה ל"לווה תיאורטי". בנו תוכנית שמתאימה לחיים האמיתיים שלכם, עם כל ההוצאות הבלתי צפויות שהם מזמנים.
רוצים לוודא שאתם לא נופלים למלכודות הבנקים ובונים תמהיל שבאמת מגן עליכם? אתם מוזמנים לתאם ייעוץ וליווי משכנתאות מקצועי שיעניק לכם את השקט הנפשי שמגיע לכם.
ליווי מקצועי של ליקנש: הדרך שלכם לשקט נפשי
מול המערכות המשומנות והמורכבות של הבנקים, קל מאוד להרגיש קטנים וחסרי אונים. בליקנש, אנחנו מאמינים שאתם לא צריכים לנהל את המאבק הזה לבד. יועץ משכנתאות פרטי הוא הרבה יותר ממומחה למספרים; הוא הלוחם שלכם בחזית הפיננסית. המטרה שלנו היא להפוך את תהליך ה-מיחזור משכנתא ממטלה בירוקרטית מאיימת למנוע צמיחה אמיתי עבור המשפחה שלכם. אנחנו לא עובדים עבור הבנק ולא מקבלים ממנו עמלות. אנחנו מחויבים אך ורק לאינטרס שלכם, בשקיפות מלאה ובאובייקטיביות בלתי מתפשרת.
הגישה הייחודית של ליקנש מחברת בין עולם המשכנתאות הקר לבין התכנון הפיננסי האישי והחם של הבית. אנחנו לא מסתכלים רק על הריבית, אלא על כלכלת המשפחה כולה. האם המשכנתא הזו משרתת את היעדים שלכם לעשור הקרוב? האם היא מאפשרת לכם לנשום לרווחה בכל חודש? הכוח של ליווי מקצועי טמון ביכולת שלנו לדבר "בנקאית" שוטפת, להכיר את המנופים הנסתרים שמשפיעים על החלטות הבנק ולהשיג עבורכם תנאים שפשוט לא קיימים עבור הלקוח הממוצע שמגיע לסניף ללא ייצוג. זהו ההבדל בין "עסקה סבירה" לבין חיסכון של מאות אלפי שקלים.
מה תקבלו בתהליך הליווי אצלנו?
הליווי שלנו הוא מעטפת הגנה מלאה שמתחילה הרבה לפני הפגישה בבנק וממשיכה הרבה אחרי החתימה. אנחנו לוקחים על עצמנו את כל כובד המשקל הבירוקרטי כדי שאתם תוכלו להתמקד במה שחשוב באמת. התהליך כולל:
- אבחון כלכלי מדויק: ניתוח מעמיק של המצב הקיים ובניית תמהיל אופטימלי שמותאם אישית לצרכים וליכולות שלכם ב-2026.
- ניהול משא ומתן אגרסיבי: אנחנו מבצעים עבורכם מכרז ריביות בין הבנקים השונים, מה שחוסך לכם ריצות מיותרות ומבטיח את הריביות הנמוכות ביותר בשוק.
- חיסכון בזמן ובבירוקרטיה: אנחנו מטפלים בכל הניירת, האישורים והתיאומים מול הבנקים, השמאים והרישומים המשפטיים.
- ליווי אישי וצמוד: יועץ מנוסה עומד לצדכם עד לרגע החתימה הסופי, מוודא שכל אות בחוזה תואמת את מה שסוכם.
הסיפורים שמאחורי המספרים
בסופו של יום, העבודה שלנו נמדדת בשינוי האמיתי שנוצר בחיים של האנשים שפונים אלינו. ראינו משפחות שהגיעו אלינו עם תחושת מחנק בגלל החזרים שגדלו בגלל האינפלציה, ויצאו עם תוכנית חדשה שחסכה להן מעל 250,000 שקלים בריבית המצטברת. החיסכון הזה הוא לא רק מספר בטבלה; הוא היכולת לממן לימודים לילדים, לצאת לחופשה משפחתית או פשוט לישון טוב יותר בלילה. מיחזור חכם משנה את איכות החיים ומעניק לכם את הביטחון הכלכלי לבנות עתיד טוב יותר.
אל תחכו שהבנק יציע לכם הנחה מיוזמתו, זה פשוט לא יקרה. קחו את האחריות על העתיד הכלכלי שלכם כבר עכשיו. אנחנו מזמינים אתכם לפגישת ייעוץ ראשונית ללא עלות, שבה נבחן יחד את כדאיות המיחזור עבורכם ונראה כמה באמת תוכלו לחסוך.
צרו קשר עוד היום לבדיקת כדאיות מיחזור המשכנתא שלכם בליקנש
הגיע הזמן להחזיר את השליטה הכלכלית לידיים שלכם
הבית שלכם הוא הנכס היקר ביותר שלכם, אך הוא לא חייב להיות הנטל הכלכלי הכבד ביותר שמכביד על התקציב המשפחתי. כפי שראינו לאורך המדריך, ביצוע מיחזור משכנתא מושכל הוא הרבה מעבר לחיסכון חודשי נקודתי; זוהי אסטרטגיה רחבה לתיקון כשלים פיננסיים מהעבר ובניית עתיד יציב יותר. על ידי בחירת תמהיל מסלולים אופטימלי והבנת המנגנונים המורכבים של הבנקים, אתם יכולים לקצר שנים ארוכות מההלוואה ולהשאיר מאות אלפי שקלים בתוך הכיס שלכם במקום להגדיל את רווחי הבנק.
הניסיון של ליקנש, שנצבר לאורך מעל עשור של ליווי אישי מאבחון ועד רגע החתימה, מוכיח שאין תיק משכנתא שלא ניתן לשפר בעזרת תכנון נכון וגישה אובייקטיבית שרואה רק אתכם. אנחנו כאן כדי להעניק לכם את מעטפת ההגנה המקצועית שתחסוך לכם זמן, כסף ומתח מיותר. אל תתנו לחשש מהבירוקרטיה או מהעמלות למנוע מכם את השקט הנפשי שמגיע לכם. הצעד הקטן של בדיקת הכדאיות היום יכול להוביל לשינוי דרמטי באיכות החיים שלכם מחר.
תאמו פגישת ייעוץ ראשונית חינם לבדיקת כדאיות מיחזור המשכנתא שלכם ותתחילו לבנות את הביטחון הכלכלי של המשפחה שלכם. מגיע לכם לישון בשקט בבית שאתם באמת בעליו.
שאלות ותשובות נפוצות על מיחזור משכנתא
האם כדאי למחזר משכנתא אם הריבית היום גבוהה יותר ממה שלקחתי?
התשובה עשויה להפתיע אתכם, אבל לעיתים קרובות התשובה היא חיובית. ריבית היא רק מרכיב אחד במשוואה הכוללת. אם המשכנתא המקורית שלכם כוללת מסלולים צמודים למדד, ייתכן שהקרן שלכם גדלה בכל חודש למרות התשלומים. במצב כזה, מעבר למסלול לא צמוד בריבית מעט גבוהה יותר עשוי לעצור את נפיחות החוב ולחסוך לכם כסף רב בטווח הארוך. החלטה על מיחזור משכנתא צריכה להתבסס על העלות הכוללת של ההלוואה עד סופה, ולא רק על גובה הריבית הנקודתית ביום החתימה.
כמה עולה לייעץ עם יועץ משכנתאות פרטי למיחזור?
חשוב להסתכל על שכר הטרחה של יועץ פרטי כהשקעה שמחזירה את עצמה פי כמה ולא כהוצאה רגילה. העלות משתנה בהתאם למורכבות התיק הפיננסי שלכם ולגובה החיסכון הפוטנציאלי שאנו מזהים. במקום לשלם לבנק ריביות מיותרות של מאות אלפי שקלים לאורך שנים, אתם משלמים עבור מומחיות שחוסכת לכם את הכסף הזה בפועל. הליווי המקצועי כולל ניהול משא ומתן אגרסיבי מול הבנקים, בניית תמהיל אופטימלי וקיצור תקופת ההלוואה, מה שמייצר ערך כלכלי הגבוה משמעותית מעלות השירות עצמו.
מה זה 'מכתב כוונות' ואיך מוציאים אותו מהבנק?
מכתב כוונות, או בשמו הרשמי "דוח יתרות לסילוק", הוא המסמך הבסיסי ביותר לכל תהליך של מיחזור משכנתא. המסמך מפרט בדיוק כמה כסף עליכם לשלם לבנק כדי לסגור את ההלוואה היום, כולל יתרת הקרן, ריביות שנצברו ועמלות פירעון מוקדם. ניתן להזמין את הדוח בקלות דרך אתר האינטרנט של הבנק שלכם, באפליקציה או מול המוקד הטלפוני. חשוב לדעת שהדוח תקף לימים ספורים בלבד, ולכן הוא מהווה את יריית הפתיחה לביצוע המיחזור בפועל מול הבנקים המתחרים.
האם ניתן למחזר משכנתא בבנק אחר בלי להחליף את חשבון הבנק?
בהחלט כן. אין שום חובה לנהל חשבון עובר ושב בבנק שבו נמצאת המשכנתא שלכם. אתם יכולים לקחת את ההלוואה החדשה בכל בנק שמציע את התנאים הטובים ביותר, והתשלום החודשי יתבצע באמצעות הרשאה לחיוב חשבון (הוראת קבע) מהבנק הנוכחי שלכם. הפרדה זו מאפשרת לכם לשמור על נוחות העבודה עם הבנק המוכר שלכם, תוך ניצול התחרות בשוק המשכנתאות כדי להשיג ריביות נמוכות ותנאים משופרים בבנק מתחרה ללא כל מאמץ בירוקרטי מצדכם.
תוך כמה זמן מסתיים תהליך המיחזור מרגע ההחלטה?
התהליך אורך בדרך כלל בין שלושה לשישה שבועות. לוחות הזמנים תלויים במהירות שבה תאספו את המסמכים הנדרשים, בעומס העבודה בבנקים ובתהליכים טכניים כמו הזמנת שמאות ורישום בטאבו או ברשם המשכונות. כשעובדים עם ליווי מקצועי, התהליך נוטה להיות מהיר וממוקד יותר. אנחנו יודעים בדיוק אילו מסמכים להכין מראש ואיך להתנהל מול המחלקות הרלוונטיות בבנק כדי למנוע עיכובים מיותרים. המטרה היא להגיע לחתימה הסופית במינימום זמן ובמקסימום חיסכון כלכלי עבור המשפחה שלכם.
האם מיחזור משכנתא משפיע על דירוג האשראי (BDI) שלי?
ביצוע מיחזור כשלעצמו אינו פוגע בדירוג האשראי שלכם. להפך, מדובר בפעולה פיננסית אחראית שמעידה על ניהול חכם של החובות שלכם. אם המיחזור מוביל להורדת ההחזר החודשי ולהקלה בתזרים המזומנים, הוא מקטין את הסיכון שתקלעו לקשיים בתשלומים עתידיים. הדירוג שלכם מושפע בעיקר מעמידה במועדי התשלומים. לכן, התאמת המשכנתא ליכולת ההחזר האמיתית שלכם רק מחזקת את הפרופיל הפיננסי שלכם בעיני המערכת הבנקאית ומבטיחה לכם שקט נפשי וביטחון כלכלי לאורך זמן.
מהן עמלות הפירעון המוקדם הנפוצות ואיך הן מחושבות?
העמלה המרכזית היא עמלת פערי ריבית, שנועדה לפצות את הבנק אם הריבית ביום המיחזור נמוכה מהריבית שבה נלקחה ההלוואה המקורית. בנוסף, קיימת עמלה תפעולית סמלית של כ-60 שקלים ועמלת אי-הודעה מוקדמת בגובה 0.1% מהסכום, שניתן להימנע ממנה על ידי מתן הודעה של עשרה ימים מראש. למרות שהעמלות עשויות להיראות גבוהות במבט ראשון, הן לרוב בטלות בשישים לעומת החיסכון המצטבר בריבית שתשיגו בתהליך המיחזור. אנחנו מחשבים עבורכם את נקודת האיזון המדויקת כדי לוודא שהמהלך משתלם כלכלית.
האם אפשר למחזר רק חלק מהמסלולים במשכנתא הקיימת?
כן, וזהו כלי עוצמתי מאוד שנקרא מיחזור חלקי. אם יש לכם מסלול אחד עם תנאים מצוינים שלא כדאי לגעת בהם, ומסלול אחר שהוא יקר או צמוד למדד בצורה מכבידה, ניתן למחזר רק את החלק הבעייתי. פעולה זו מאפשרת לשמור על היתרונות של המשכנתא המקורית תוך תיקון הכשלים הספציפיים שמעלים את ההחזר החודשי. מיחזור חלקי מתבצע בדרך כלל באותו הבנק שבו מתנהלת המשכנתא כיום, והוא דרך יעילה ומהירה לשפר את המצב הפיננסי שלכם ללא צורך במעבר בנקים מלא.


