
מה אם הייתי אומר לכם שהנכס הכי רווחי בתיק ההשקעות שלכם הוא בכלל לא הדירה שתקנו, אלא הדרך שבה תכננתם את המימון שלה? רוב הישראלים ניגשים לרכישת נכס עם פחד סמוי מהחלטה שגויה שתעלה להם מאות אלפי שקלים, וזה מובן לגמרי. כשריבית בנק ישראל עומדת על 3.5% והשוק מציף אותנו במידע סותר, קל להרגיש עומס שמוביל לשיתוק. אתם רוצים לדעת שהכסף שלכם עובד קשה עבור העתיד של הילדים שלכם, ולא נעלם בין עמלות ותמהילי משכנתא מורכבים. מגיע לכם לישון בשקט.
המדריך הזה נכתב כדי להפוך את רכישת הנכס הבא שלכם למנוע צמיחה כלכלי אמיתי המותאם לצרכים שלכם. נלמד איך לבצע תכנון השקעות נדל"ן מקצועי שמתחשב במדרגות מס הרכישה המוקפאות עד 2028 ובמגמות המחירים הנוכחיות בשטח. נצלול לתוך בניית אסטרטגיית הון הוליסטית, נבין איך להפוך את המשכנתא מכלי של חוב לכלי של מינוף, ונצא עם תוכנית עבודה פרקטית שתעניק לכם ביטחון מלא בכל צעד. הגיע הזמן לקחת שליטה על העתיד הפיננסי של המשפחה שלכם.
נקודות מפתח
- גלו איך להפוך את המשכנתא מנטל כלכלי לכלי מינוף עוצמתי שמאיץ את הצמיחה הכלכלית שלכם.
- תבינו מדוע תכנון השקעות נדל"ן מקצועי הוא המפתח ליצירת מפת דרכים פיננסית ארוכת טווח עבור המשפחה.
- למדו להבחין בין נכסים המייצרים תזרים מזומנים שוטף לבין כאלו המתמקדים בעליית ערך.
- קבלו תוכנית עבודה סדורה שמתחילה באבחון הון עצמי ומסתיימת בהגדרת יעדים כלכליים ברורים.
- גלו את היתרון בשילוב בין תכנון פיננסי לייעוץ משכנתאות להשגת שקט נפשי וביטחון עתידי.
מהו תכנון השקעות נדל"ן ולמה הוא קריטי ב-2026?
רכישת נכס היא אחת ההחלטות הכלכליות המשמעותיות ביותר שתקבלו בחיים. אבל האם אתם קונים קירות או שאתם בונים עתיד? תכנון השקעות נדל"ן הוא הרבה יותר מאיתור דירה באזור מבוקש או חתימה על חוזה. זוהי בנייה של מפת דרכים פיננסית ארוכת טווח, כזו שמתחשבת בהון העצמי שלכם, ביכולת ההחזר החודשית ובחזון המשפחתי לעוד עשור או שניים. ב-2026, כשהשוק הישראלי מציג מציאות מורכבת של ריבית בנק ישראל העומדת על 3.5%, התכנון הופך לכלי הישרדותי וצמיחתי כאחד.
הבנת ה עקרונות השקעה בנדל"ן מאפשרת לכם להפסיק להסתכל על נדל"ן כעל "עסקה" חד פעמית ולהתחיל לראות בו "תיק נכסים". ההבדל הוא תהומי. בעוד שקניית דירה מתמקדת בנכס הספציפי, בניית תיק נכסים מניב מתמקדת באיך הנכס הזה משפיע על שאר הנכסים והחובות שלכם. תכנון מוקדם ומקצועי יכול לחסוך לכם מאות אלפי שקלים בטווח הארוך, פשוט על ידי הימנעות מטעויות במינוף או בחירה לא נכונה של מסלולי מימון שאינם תואמים את תזרים המזומנים שלכם.
השקעה בנדל"ן כחלק מכלכלת המשפחה
הנכס שאתם קונים חייב לשרת מטרה ברורה בחיים שלכם. האם הוא מיועד להשלמת הכנסה בפרישה? אולי הוא נועד לממן לימודים גבוהים לילדים בעוד 15 שנה? תכנון נכון מאזן בין רמת החיים שלכם היום לבין הצמיחה של מחר. הוא מעניק לכם שקט נפשי כי אתם יודעים שהכסף שלכם לא "שוכב" בעובר ושב, אלא עובד עבורכם בצורה מבוקרת. כשמסתכלים על כלכלת המשפחה כמכלול, הנדל"ן הופך לעוגן של יציבות בתוך עולם פיננסי תנודתי.
מגמות שוק הנדל"ן בישראל לשנה הנוכחית
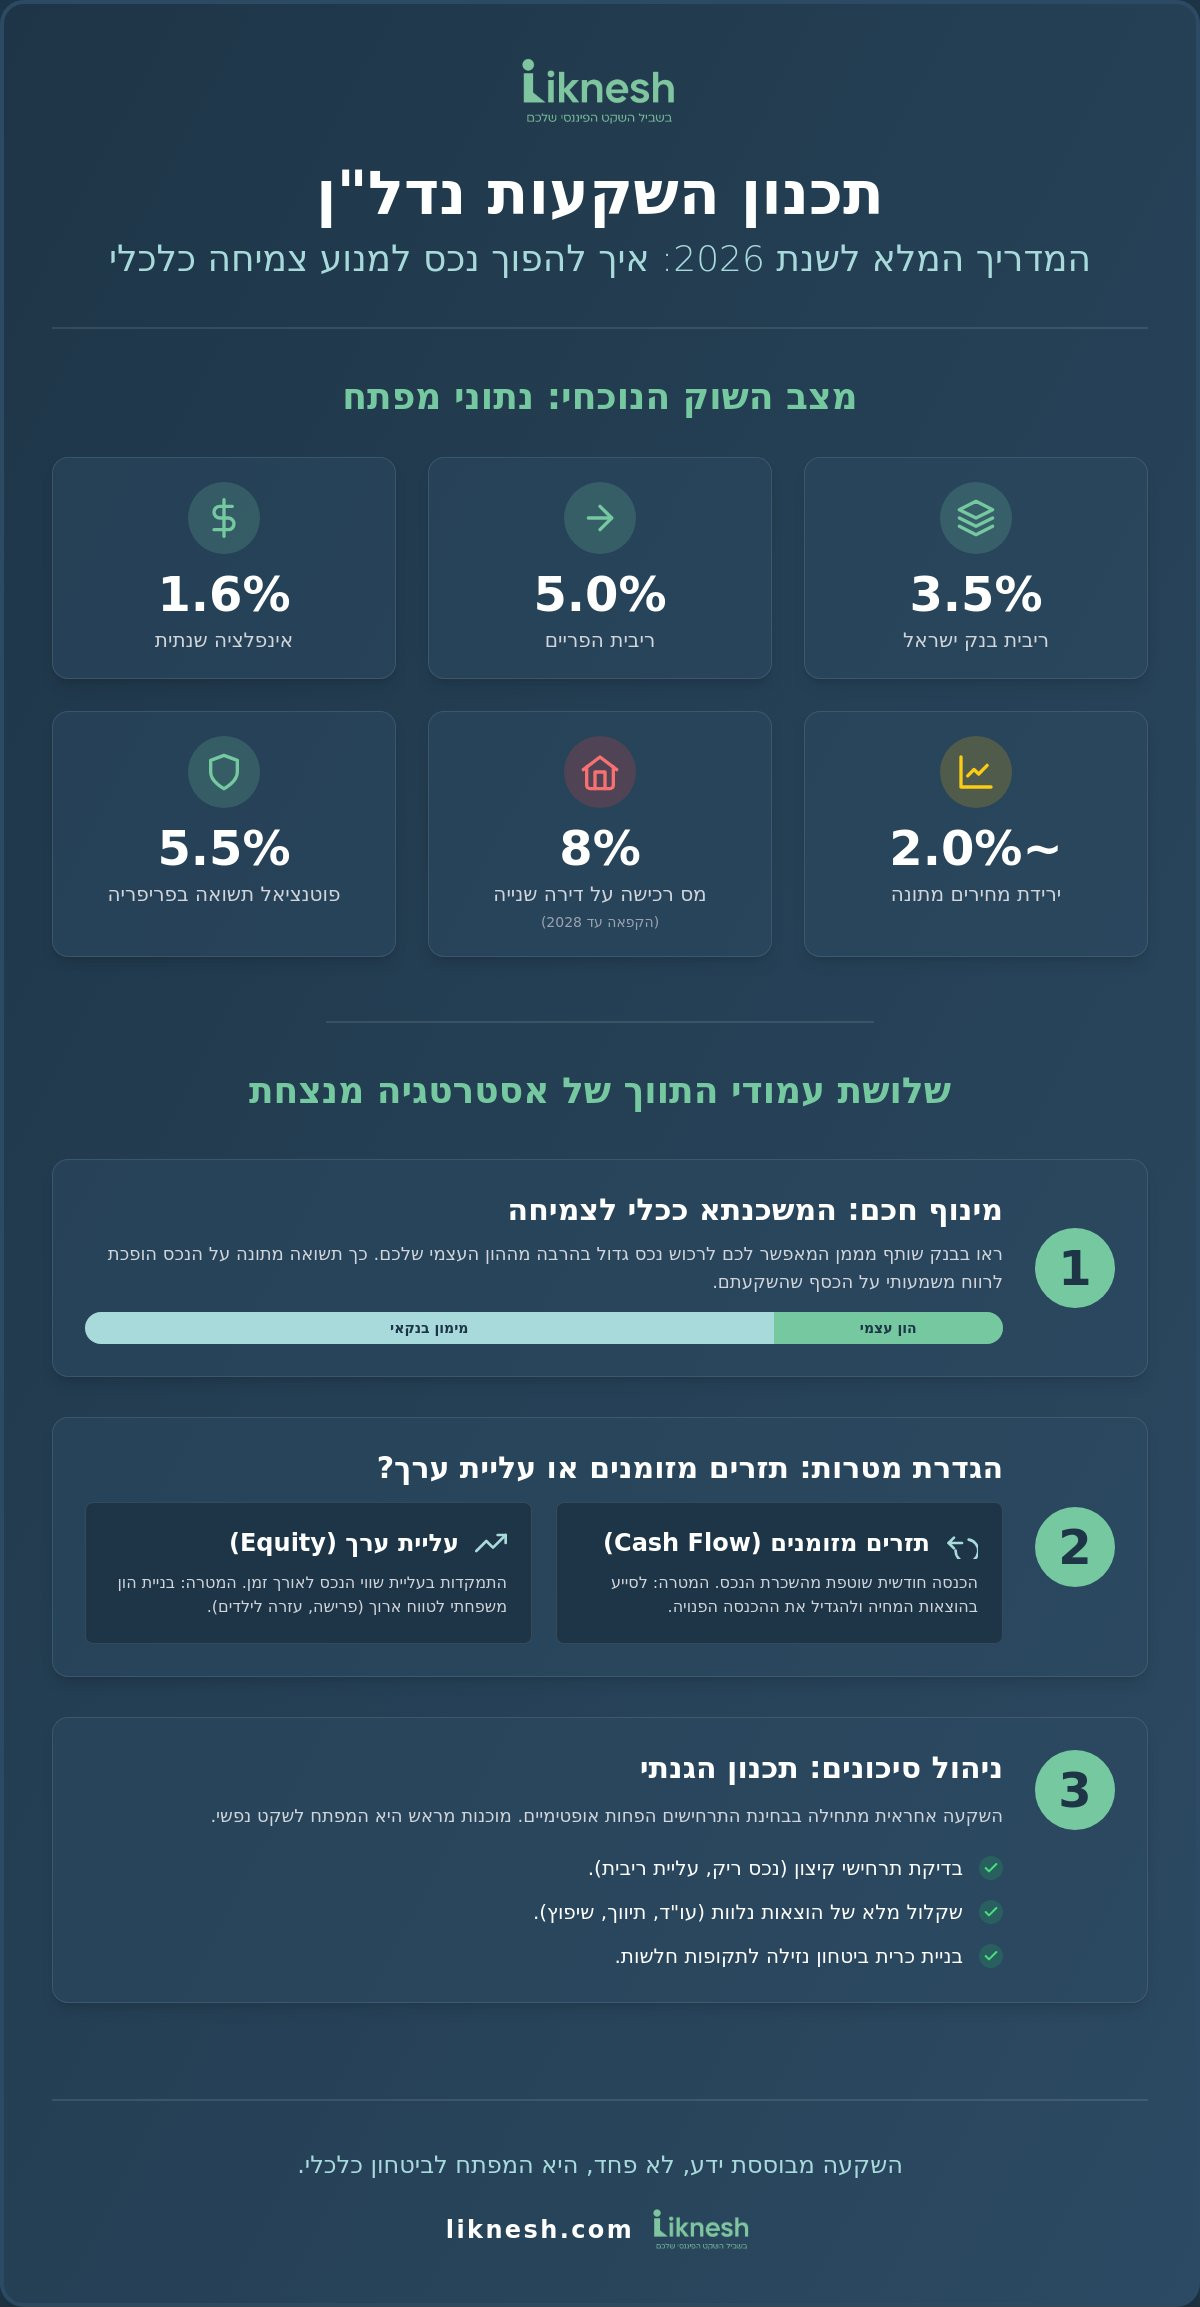
שנת 2026 מאופיינת בירידת מחירים מתונה של כ-2.0% לעומת השנה שעברה, מה שיוצר הזדמנויות כניסה מעניינות למשקיעים סבלניים. מדרגות מס הרכישה הוקפאו עד שנת 2028, מה שמספק ודאות רגולטורית מסוימת. על דירה שנייה להשקעה תשלמו כיום 8% מס עד לשווי של 6,055,070 ₪. במקביל, ריבית הפריים עומדת על 5.0% והאינפלציה השנתית נמוכה יחסית ברמה של 1.6%. הנתונים הללו מחייבים אתכם לבצע תכנון השקעות נדל"ן מדויק יותר מאי פעם. אזורי הביקוש במרכז עדיין חזקים, אך הפוטנציאל האמיתי ב-2026 נמצא בערים עם תנופת התחדשות עירונית ארצית, שם התשואות יכולות להגיע ל-5.5% בפריפריה.
השוק היום לא סולח על חוסר מקצועיות. אם תפעלו ללא תוכנית עבודה מסודרת, אתם עלולים למצוא את עצמכם עם נכס ש"אוכל" לכם את התקציב החודשי במקום להגדיל אותו. המפתח להצלחה הוא שילוב בין הבנה כלכלית עמוקה לבין היכולת לראות את הצרכים האנושיים של המשפחה שלכם. אל תתנו לעומס המידע להרתיע אתכם. עם הליווי הנכון, כל אתגר בשוק הופך למדרגה בדרך לביטחון הכלכלי שלכם.
שלושת עמודי התווך של אסטרטגיית השקעה מנצחת
האם אתם רואים במשכנתא שלכם נטל שצריך להיפטר ממנו, או כלי עבודה עוצמתי? רוב האנשים נרתעים מהמילה "חוב", אך בעולם הנדל"ן, חוב חכם הוא המפתח לצמיחה. תכנון השקעות נדל"ן מקצועי דורש מאיתנו לשנות את הפרדיגמה. הבנק הוא לא רק המוסד שגובה מכם ריבית, הוא השותף המממן שמאפשר לכם לרכוש נכס בשווי של 2,000,000 ₪ עם הון עצמי של 500,000 ₪ בלבד. המינוף הזה הוא שהופך תשואה צנועה על הנכס לרווח משמעותי על הכסף שהשקעתם בפועל.
כדי שהאסטרטגיה שלכם תעבוד, עליכם להחליט מה המטרה המרכזית שלכם כרגע. האם אתם זקוקים לתזרים מזומנים שיעזור לכם לסגור את החודש ברווחה, או שאתם מכוונים לעליית ערך שתגדיל את ההון המשפחתי לקראת הפרישה? ב-2026, כשהאינפלציה בישראל עומדת על 1.6%, השמירה על כוח הקנייה של הכסף היא קריטית. לפי כללי הזהב למשקיעים בנדל"ן, משקיע חכם בונה תיק מאוזן שמתחשב גם בצרכים המיידיים וגם בחזון העתידי. המטרה היא לא רק לקנות דירה, אלא ליצור מנגנון כלכלי שמזין את עצמו.
אופטימיזציה של תמהיל המשכנתא
ההבדל בין עסקה ממוצעת לעסקה מצוינת נמצא בפרטים הקטנים של המימון. יועץ משכנתאות פרטי, בניגוד לנציג הבנק, מחויב רק לכם. הוא יבנה עבורכם תמהיל שמתחשב בריבית הפריים הנוכחית שעומדת על 5.0% ומגן עליכם מפני עליות עתידיות. אם כבר בבעלותכם נכס, תוכלו לעיתים קרובות למנף אותו כדי להשיג הון עצמי לרכישת הנכס הבא. זהו צעד שדורש דיוק מרבי כדי לא לסכן את הבית הקיים, אך כשזה נעשה נכון, זהו המנוע המהיר ביותר לבניית עושר. אם אתם מרגישים שחסרה לכם המפה הפיננסית הנכונה, ייעוץ וליווי משכנתאות מקצועי יכול לעשות את כל ההבדל בין חלום למציאות.
ניהול סיכונים ובדיקות היתכנות
השקעה אחראית מתחילה בבדיקת התרחיש הגרוע ביותר. מה יקרה אם הנכס יעמוד ריק במשך חודשיים? מה יקרה אם ריבית בנק ישראל, שעומדת כיום על 3.5%, תעלה באחוז נוסף? ניתוח רגישות כזה הוא חובה בכל תכנון השקעות נדל"ן. אל תשכחו לשקלל את ההוצאות הנלוות שמשקיעים מתחילים נוטים להזניח: שכר טרחת עו"ד, דמי תיווך, שיפוץ ראשוני ומס רכישה. זכרו כי כיום מס הרכישה על דירה להשקעה עומד על 8% עד לשווי של 6,055,070 ₪. בניית כרית ביטחון נזילה תאפשר לכם לעבור תקופות של חוסר יציבות בלי להילחץ ובלי לקבל החלטות פזיזות שיעלו לכם ביוקר.
בסופו של יום, האסטרטגיה שלכם צריכה להתאים לפרופיל האישי שלכם. יש מי שמחפש שקט נפשי בדירת מגורים סולידית, ויש מי שמוכן לקחת סיכון גבוה יותר בנדל"ן מסחרי עבור תשואות גבוהות יותר. המפתח הוא ידיעה ברורה של המספרים והבנה עמוקה של השוק. כשאתם פועלים מתוך ידע ולא מתוך פחד, אתם בדרך הבטוחה לביטחון כלכלי אמיתי עבורכם ועבור המשפחה שלכם.
השוואת מסלולי השקעה: איזה נדל"ן מתאים ליעדים שלכם?
בחירת מסלול ההשקעה הנכון היא כמו בחירת חליפה בהתאמה אישית. היא חייבת לשבת עליכם בדיוק, להתחשב במידות הפיננסיות שלכם ולהתאים לאירוע שאליו אתם מתכוננים. בעולם של תכנון השקעות נדל"ן, אין פתרון אחד שמתאים לכולם. בעוד שמשקיע אחד יחפש את היציבות של קירות למגורים, משקיע אחר עשוי לרדוף אחרי התשואות הגבוהות של עולם המשרדים. המפתח הוא להבין את מאזן הכוחות בין רמת הסיכון שאתם יכולים לספוג לבין השקט הנפשי שאתם צריכים כדי לישון טוב בלילה.
דירות מגורים נחשבות לאפיק הסולידי והבטוח ביותר בישראל. עם תשואה ממוצעת שבין 2.5% ל-4.5%, ופוטנציאל להגיע ל-5.5% באזורי פריפריה, המגורים מספקים עוגן של יציבות. לעומת זאת, נדל"ן מסחרי ומשרדים מציעים לעיתים תשואות כפולות, אך הם רגישים הרבה יותר לתנודות במשק. אם אתם שוקלים עסקאות "על הנייר" או פריסייל, אתם נכנסים למגרש של פוטנציאל רווח משמעותי, אך כזה שמלווה באי ודאות לגבי מועד המסירה ועלויות המימון בתקופת הבנייה. בחירה חכמה דורשת מכם להסתכל למספרים בעיניים ולשאול: "האם הנכס הזה מקדם אותי ליעד המשפחתי שלי?".
מגורים מול מסחרי: מה נכון למשפחה שלכם?
ההבדל המרכזי בין מגורים למסחרי טמון ברמת המעורבות שלכם. בנדל"ן למגורים, השוכרים הם לרוב אנשים פרטיים והניהול פשוט יחסית. בנדל"ן מסחרי, אתם מתנהלים מול עסקים, החוזים מורכבים יותר והמיסוי שונה בתכלית. בעוד שבמגורים קיימים פטורים או מסלולי מס מופחתים על שכר דירה, במסחרי תשלמו מס מהשקל הראשון. בנוסף, חודשיים ללא שוכר במשרד יכולים להכאיב לכיס הרבה יותר מאשר חודש ללא דייר בדירה למגורים. ודאו שהתקציב המשפחתי שלכם מסוגל לספוג את התנודתיות הזו לפני שאתם מתפתים לתשואות גבוהות.
אסטרטגיות "אקזיט" מול השקעות לטווח ארוך
האם אתם מחפשים "מכה" מהירה או בנייה הדרגתית של עושר? אסטרטגיית אקזיט מתאימה למי שיש לו זמן ואנרגיה לאתר נכסים מתחת למחיר השוק, להשביח אותם ולמכור. לעומת זאת, בניית פורטפוליו נכסים לטווח ארוך נועדה ליצור לכם "פנסיה תקציבית" מבוססת נדל"ן. תכנון השקעות נדל"ן אחראי לוקח בחשבון גם את העברת העושר הבין דורי. המטרה היא לבנות מערכת שתוכלו להוריש לילדים שלכם, כזו שתמשיך להניב פירות גם בעוד עשרות שנים. השאלה היא לא רק מתי כדאי למכור, אלא איך הנכס הזה הופך לחלק מהמורשת הכלכלית שאתם משאירים אחריכם.
השוק ב-2026 מציע הזדמנויות רבות, במיוחד בתחום ההתחדשות העירונית ובקרקעות בשלבי הפשרה מתקדמים. עם זאת, אל תתנו להבטחות לרווחים מהירים לסנוור אתכם. תכנון נכון מתחיל באבחון פיננסי מעמיק שמבין את היכולות האמיתיות שלכם היום, כדי שתוכלו לקצור את הפירות מחר בביטחון מלא.
צעד אחר צעד: איך בונים תוכנית השקעות נדל"ן אישית?
השקעה מוצלחת לא מתחילה בלוח יד2 ולא בסיור נכסים עם מתווך. היא מתחילה הרבה לפני כן, בתוך דפי חשבון הבנק וטבלאות האקסל שלכם. תכנון השקעות נדל"ן הוא תהליך מתודולוגי שנועד למנוע מכם ליפול לבורות פיננסיים שמשקיעים חובבים נוטים להתעלם מהם. כדי להפוך את רכישת הנכס למנוע צמיחה אמיתי, עליכם לעבוד לפי סדר פעולות קשיח שמתחיל בבדיקת המנוע הכלכלי של המשפחה ומסתיים בניהול שוטף של הנכס.
- שלב 1: אבחון פיננסי מקיף ומיפוי הון עצמי. זהו השלב שבו אנחנו מנערים את העץ ובודקים כמה כסף באמת זמין לנו.
- שלב 2: הגדרת יעדים כלכליים ולוחות זמנים. האם המטרה היא הכנסה חודשית של 4,000 ₪ בעוד עשור או הגדלת ההון העצמי במיליון ₪ תוך 15 שנה?
- שלב 3: בניית אסטרטגיית מימון וקבלת אישור עקרוני למשכנתא. אל תצאו לשטח לפני שאתם יודעים בדיוק כמה הבנק מוכן לתת לכם ומה יהיה ההחזר החודשי.
- שלב 4: איתור נכס ממוקד ובדיקות נאותות. בדיקה הנדסית, משפטית ותכנונית כדי לוודא שאין "הפתעות" מתחת לבלטות.
- שלב 5: ביצוע העסקה וניהול שוטף. חתימה על החוזה, העברת התשלומים ומציאת שוכר איכותי שישמור על הנכס שלכם.
אבחון כלכלי למשפחה: הבסיס לכל השקעה
לפני שאתם רצים לקנות קירות, אתם חייבים להבין את תזרים המזומנים שלכם. האם אתם מסיימים את החודש ביתרה חיובית? האם יש חובות מעכבים או הלוואות קטנות ויקרות שכדאי לסגור לפני שלוקחים משכנתא גדולה? חלק קריטי בתהליך הוא איתור "כסף רדום". אלו יכולים להיות כספים בקרנות השתלמות, קופות גמל או פוליסות חיסכון שלא מנוהלות נכון. המטרה היא לגבש משפט אחד ברור: "אני משקיע 600,000 ₪ הון עצמי כדי לייצר תוספת פנסיונית של 5,000 ₪ בחודש". אם אתם מרגישים שאתם זקוקים לעזרה בסידור הניירת, תכנון פיננסי וכלכלת המשפחה הוא הצעד הראשון והחשוב ביותר בדרך לביטחון שלכם.
בניית "תמהיל משכנתא חכם" להשקעה
בעולם ההשקעות, המשכנתא היא הלב הפועם של העסקה. ב-2026, כשהריבית של בנק ישראל עומדת על 3.5% וריבית הפריים על 5.0%, אין מקום לניחושים. תמהיל חכם חייב להגן על הרווחיות שלכם גם אם האינפלציה תעלה מעבר ל-1.6% הנוכחיים. חשוב לתכנן מראש נקודות יציאה ומחזור משכנתא עתידי, כדי שתוכלו לשפר תנאים כשהשוק ישתנה. ליווי של יועץ אובייקטיבי שאינו עובד עבור הבנק יבטיח שהאינטרס שלכם הוא היחיד שנמצא על השולחן. זכרו, משכנתא רעה יכולה להפוך נכס מצוין להפסד כספי, בעוד שמשכנתא מתוכננת היטב יכולה להזניק את התשואה שלכם למקומות שלא חלמתם עליהם.
בניית תוכנית השקעה אינה אירוע חד פעמי אלא דרך חיים. היא דורשת סבלנות, דיוק ויכולת לראות מעבר לכותרות בעיתונים. כשאתם פועלים לפי שלבים מובנים, הפחד מהחלטות שגויות מתחלף בידיעה שהכסף שלכם נמצא במקום הנכון. אתם לא רק קונים נדל"ן, אתם קונים לעצמכם ולילדים שלכם עתיד שקט ובטוח יותר.
הליווי של ליקנש: מתכנון פיננסי לנכס מניב
האם אתם מרגישים שהכסף שלכם פשוט חומק לכם בין האצבעות במקום לבנות לכם עתיד? רוב המשפחות בישראל רוצות להשקיע, אבל הפחד מהלא נודע והעומס הבירוקרטי משאירים אותן על הגדר. בליקנש, אנחנו מבינים שהשקעה מוצלחת היא לא רק מספרים על דף, אלא שקט נפשי כשאתם הולכים לישון בלילה. השילוב הייחודי שאנחנו מציעים בין תכנון פיננסי הוליסטי לבין ייעוץ משכנתאות אסטרטגי הוא המפתח שהופך חלום רחוק למציאות קיימת. אנחנו לא רק מוצאים לכם מימון, אנחנו בונים לכם תכנון השקעות נדל"ן שרואה את התמונה המלאה של החיים שלכם.
ראינו משפחות שהגיעו אלינו כשהן בלחץ כלכלי כבד, מרגישות שהמשכנתא "חונקת" אותן ואין להן סיכוי להתקדם. דרך תהליך של אבחון מדויק ושינוי הרגלים, אותן משפחות הפכו לבעלי נכסים מניבים. הגישה שלנו היא אנושית ואמפתית כי אנחנו יודעים שמאחורי כל תיק השקעות עומדים אנשים עם חלומות, פחדים וילדים שצריך לדאוג להם. אנחנו כאן כדי להיות המגן המקצועי שלכם בתוך שוק הנדל"ן הסוער של 2026, ולהבטיח שכל שקל שאתם משקיעים יחזור אליכם עם ערך מוסף.
ייעוץ פיננסי אובייקטיבי שרואה אתכם
כשאתם נכנסים לבנק, היועץ שיושב מולכם הוא אדם נחמד, אבל הוא עובד עבור הבנק. האינטרס שלו הוא למכור לכם את המוצרים של הבנק במחיר הגבוה ביותר שתוכלו לספוג. לעומת זאת, יועץ פרטי בליקנש עובד רק עבורכם. אנחנו בונים לכם מעטפת מקצועית הכוללת אבחון עומק של המצב הקיים, תכנון אסטרטגי לטווח ארוך וביצוע מדויק מול המוסדות הפיננסיים. שקיפות מלאה היא נר לרגלינו. אתם תדעו בכל שלב מה קורה עם הכסף שלכם, למה בחרנו במסלול מסוים ואיך הוא משרת את המטרה הסופית שלכם. זהו ההבדל בין להיות עוד מספר במערכת לבין להיות שותפים לדרך.
הצעד הראשון שלכם לעבר שקט נפשי כלכלי
איך מתחילים? הצעד הראשון הוא פשוט הרבה יותר ממה שאתם חושבים. לפגישת הייעוץ הראשונה אתם לא צריכים להגיע עם פתרונות, אלא רק עם רצון לשינוי. אנחנו נבקש מכם לרכז נתונים בסיסיים על הכנסות, הוצאות ונכסים קיימים, אבל העיקר הוא להגדיר מה אתם רוצים להשיג. באבחון הכלכלי של ליקנש, אנחנו נמפה את ה"כסף הרדום" שלכם, נבדוק את יכולת ההחזר האמיתית שלכם ונתחיל לגבש את מפת הדרכים שלכם. ב-2026, כשהריבית בשיעור של 3.5% דורשת מאיתנו להיות חדים מתמיד, אין מקום לדחיינות. קבעו פגישת ייעוץ חינם והתחילו לתכנן את העתיד שלכם. אנחנו כאן כדי להוביל אתכם יד ביד אל הביטחון הכלכלי שמגיע לכם.
תכנון השקעות נדל"ן הוא לא פריבילגיה של עשירים, הוא הכרח עבור כל משפחה שרוצה להבטיח את עתידה. אל תתנו לעוד שנה לעבור בלי שלקחתם שליטה על הגורל הפיננסי שלכם. עם הליווי הנכון, הידע המקצועי והלב החם של הצוות שלנו, הדרך לנכס המניב שלכם קצרה ובטוחה יותר מאי פעם. מחכים לראות אתכם פורצים קדימה.
הצעד הבא שלכם לעבר חופש כלכלי אמיתי
הבנתם כבר שנדל"ן הוא לא רק קירות וגג, אלא מנוע צמיחה עוצמתי שדורש דיוק מרבי. בשוק של 2026, כשהריביות והמיסוי דורשים מאיתנו להיות חדים יותר, תכנון השקעות נדל"ן מקצועי הוא כבר לא בגדר המלצה אלא הכרח לכל משפחה שרוצה ליצור ביטחון עתידי. הכלים שקיבלתם כאן, החל מהבנת המינוף החכם ועד לאבחון הפיננסי המקדים, הם הבסיס ליצירת הון שלא רק נשמר, אלא צומח עבורכם ועבור הילדים שלכם.
אל תתנו לעומס המידע או לחששות מהחלטות שגויות לעצור אתכם במקום. הליווי האישי של נאוה ובת אל אליהו, המביאות איתן מעל עשור של ניסיון בתכנון פיננסי ומשכנתאות, מעניק לכם מעטפת הוליסטית שרואה את כלכלת המשפחה שלכם כמכלול אחד. זה הזמן להפסיק לנחש ולהתחיל לפעול עם תוכנית עבודה סדורה שמותאמת בדיוק ליעדים שלכם. אנחנו כאן כדי להבטיח שהכסף שלכם יעבוד קשה בדיוק כמוכם, תוך שמירה על שקיפות מלאה וביטחון לאורך כל הדרך.
מוכנים לצאת לדרך? תאמו פגישת ייעוץ פיננסי חינם עם המומחים של ליקנש וגלו איך להפוך את הנכס הבא למציאות כלכלית משגשגת. העתיד שלכם מתחיל בהחלטה אחת קטנה שתקבלו היום. אנחנו מחכים לכם.
שאלות ותשובות נפוצות
האם כדאי להשקיע בנדל"ן בישראל כשהריבית גבוהה?
בהחלט, כי סביבת ריבית גבוהה נוטה לצנן את השוק וליצור הזדמנויות רכישה במחירים נוחים יותר. בשנת 2026 אנחנו רואים ירידת מחירים מתונה של כ-2.0%, מה שמאפשר למשקיעים סבלניים לאתר נכסים מתחת למחיר השוק. זכרו שהריבית היא נתון משתנה שניתן למחזר בעתיד, בעוד שמחיר הרכישה נקבע ביום החתימה. השקעה בנדל"ן היא ריצה למרחקים ארוכים, והזדמנויות כאלו לא חוזרות לעיתים קרובות.
כמה הון עצמי מינימלי צריך כדי להתחיל בתכנון השקעת נדל"ן?
ככלל אצבע, עבור דירה שנייה להשקעה תזדקקו להון עצמי של 25% לפחות משווי הנכס. עם זאת, תהליך של תכנון השקעות נדל"ן מקצועי יכול לחשוף מקורות מימון נוספים כמו מינוף נכס קיים או שימוש בכספים פנסיוניים נזילים. אל תשכחו לשקלל גם הוצאות נלוות כמו מס רכישה, העומד כיום על 8% עד לשווי של 6,055,070 ₪, ושכר טרחת עו"ד.
מה עדיף – דירה להשקעה או השקעה בשוק ההון?
התשובה תלויה ביעדים האישיים שלכם, אך היתרון הגדול בנדל"ן הוא היכולת להשתמש במינוף בנקאי משמעותי. בשוק ההון אתם משקיעים רק את הכסף שיש לכם, בעוד שבנדל"ן אתם יכולים לשלוט בנכס יקר בעזרת הון עצמי נמוך יחסית בזכות המשכנתא. נדל"ן נחשב לנכס פיזי ויציב יותר, מה שמעניק שקט נפשי למשפחות המחפשות עוגן כלכלי ארוך טווח.
איך יועץ משכנתאות יכול לעזור לי להרוויח יותר מהנכס?
יועץ משכנתאות פרטי מבצע אופטימיזציה של תמהיל המסלולים כדי להוזיל את עלות המימון הכוללת שלכם. על ידי בחירה נכונה בין מסלולים צמודי מדד ללא צמודים, וניצול מושכל של ריבית הפריים שעומדת על 5.0%, היועץ מגדיל את התשואה נטו שנשארת לכם בכיס. הוא מתכנן עבורכם נקודות יציאה ומחזור שיאפשרו לכם לשפר תנאים כשהריבית במשק תרד.
מהם הסיכונים העיקריים בהשקעות נדל"ן ואיך נמנעים מהם?
הסיכונים המרכזיים הם חודשים ללא שוכר, עליית ריבית חדה והוצאות תחזוקה בלתי צפויות. נמנעים מהם על ידי ביצוע ניתוח רגישות קפדני לפני הרכישה ובניית כרית ביטחון נזילה של 3 עד 6 חודשי החזר משכנתא. חשוב לבחור נכס באזורי ביקוש עם פוטנציאל התחדשות עירונית כדי להבטיח את סחירות הנכס ואת היכולת להשכיר אותו במהירות.
האם ניתן לקנות נכס להשקעה ללא הון עצמי בכלל?
תיאורטית זה אפשרי דרך מינוף מלא של נכס קיים בבעלותכם או בבעלות ההורים, אך מדובר בצעד ברמת סיכון גבוהה מאוד. ברוב המקרים, הבנקים ידרשו הון עצמי מינימלי כדי להבטיח את מחויבותכם לעסקה ואת יציבותה. אנחנו בליקנש ממליצים תמיד על בסיס של הון עצמי ריאלי כדי לא לסכן את היציבות הכלכלית של הבית הקיים שלכם.
איך תכנון פיננסי משפחתי משפיע על היכולת שלי לקבל משכנתא?
הבנקים בוחנים לעומק את יחס ההחזר שלכם, כלומר כמה מההכנסה הפנויה שלכם מופנה להחזר חובות מדי חודש. תכנון פיננסי נכון עוזר לסגור הלוואות קטנות ויקרות ולייעל את התקציב המשפחתי, מה שמשפר את הדירוג שלכם בעיני הבנק. ככל שהתזרים החודשי שלכם מסודר ומבוקר יותר, כך תוכלו לקבל תנאי ריבית טובים יותר ואישור למשכנתא גבוהה יותר.
מה ההבדל בין תשואה ברוטו לתשואה נטו בהשקעות נדל"ן?
תשואה ברוטו היא חישוב פשוט של שכר הדירה השנתי חלקי מחיר הנכס, בעוד שתשואה נטו היא המספר האמיתי שנשאר לכם בכיס. תכנון השקעות נדל"ן חכם תמיד יתמקד בתשואה נטו, הלוקחת בחשבון ניכוי של מס רכישה, דמי ניהול, תחזוקה ועלויות המימון. התשואה נטו היא המדד היחיד שקובע אם העסקה באמת מקדמת אתכם לעבר היעדים הכלכליים שלכם.


