
מה אם הייתי אומר לכם שההלוואה הבאה שאתם מתכננים לקחת כדי "לסגור את החורים" היא בדיוק הסיבה שאתם נשארים תקועים בבור הפיננסי? רוב המשפחות בישראל מנסות לכבות שריפות עם דלק, ומגלות בסוף החודש שהריביות הגבוהות פשוט בולעות את השכר עוד לפני שהוא בכלל נכנס לחשבון. תחושת המחנק היומיומית הזאת, הפחד מכל שיחת טלפון מהבנק והידיעה שהכסף שלכם עובד עבור אחרים במקום עבור העתיד שלכם, היא מציאות שקשה מאוד לשאת לבד. אני מבין אתכם, ראיתי מאות משפחות שנלחמות באותן תחנות רוח ומרגישות שאין מוצא.
החדשות הטובות הן שאפשר אחרת, והשינוי מתחיל בהבנה שחוב הוא לא גזירת גורל אלא בעיה הנדסית שיש לה פתרון. במדריך הזה נחשוף איך לנפץ את מעגל ההלוואות האינסופי בעזרת אסטרטגיות פיננסיות מתקדמות שיהפכו את הקערה על פיה. נציג פתרונות לצמצום חובות משפחתיים שלא מבוססים על קסמים, אלא על תכנון חכם, אופטימיזציה של נכסים קיימים כמו המשכנתא שלכם והבנה עמוקה של המערכת הבנקאית. נלמד איך להגיע להחזר חודשי שניתן לעמוד בו באמת, כזה שיחזיר למשפחה שלכם את האוויר לנשימה ואת השקט הנפשי שמגיע לכם.
מיד נצלול למיתוסים שמשאירים אתכם במינוס ונבין איך הופכים את חשבון הבנק למאוזן ובריא בעזרת כלים פרקטיים ושינוי ה-DNA הפיננסי של הבית. הגיע הזמן להפסיק לשרוד ולהתחיל לצמוח.
נקודות מפתח
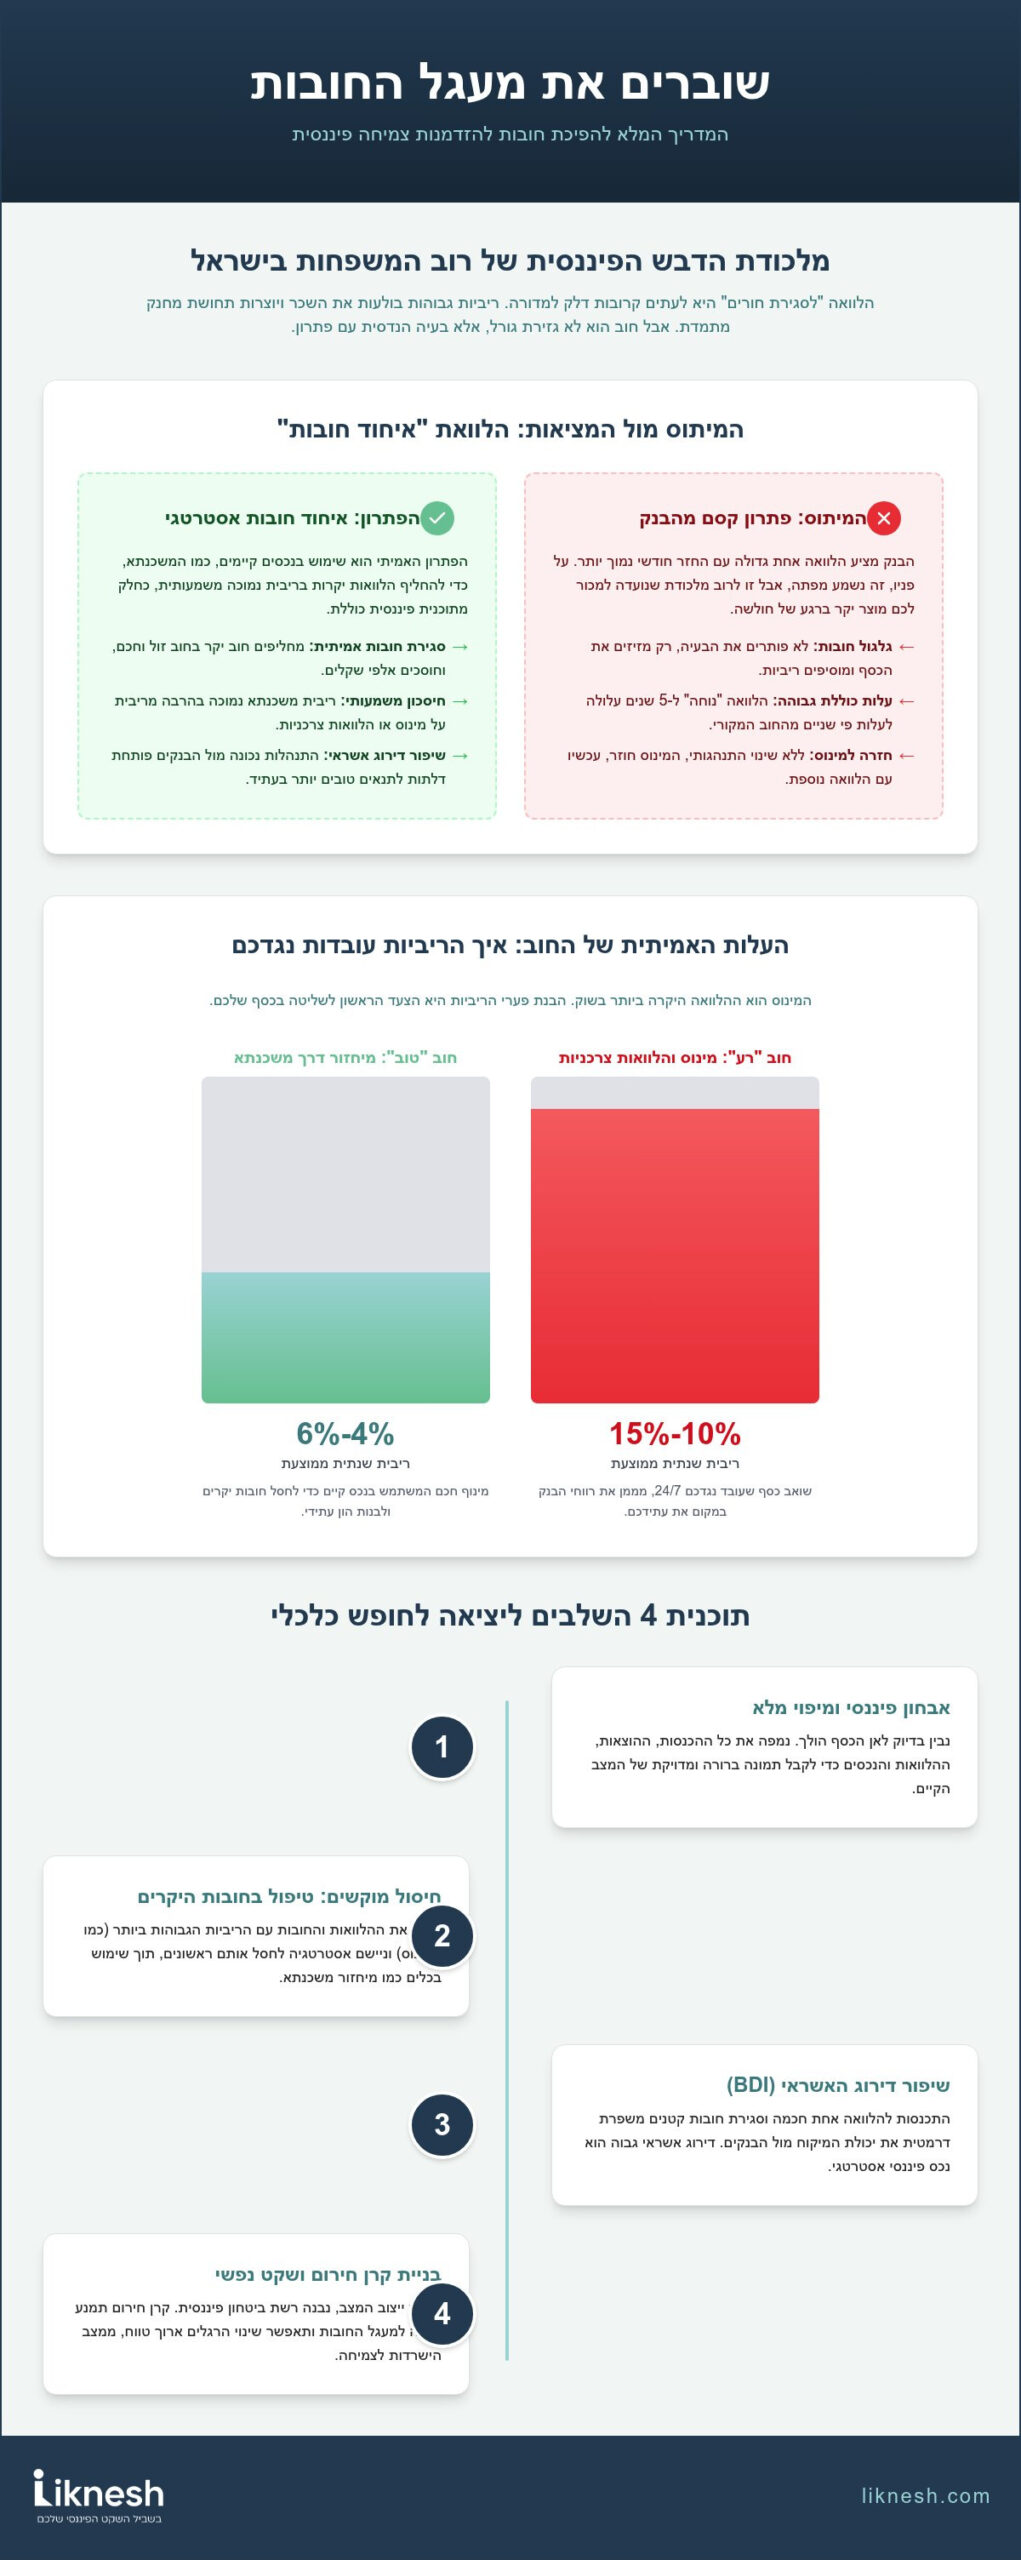
- נבין מדוע הלוואת "איחוד חובות" מהבנק היא לרוב מיתוס מסוכן ונלמד להבדיל בין סגירת חובות אמיתית לבין גלגול הלוואות אינסופי.
- נחשוף את העלות האמיתית והנסתרת של המינוס בבנק ואיך פערי הריביות שוחקים את ההכנסה הפנויה שלכם מדי חודש.
- נכיר פתרונות לצמצום חובות משפחתיים בעזרת מיחזור משכנתא, כלי עוצמתי שמאפשר להחליף הלוואות יקרות בריבית נמוכה ונוחה בהרבה.
- נציג תוכנית פעולה בת ארבעה שלבים לאבחון פיננסי מלא, מיפוי זליגות כספים ושיפור דירוג האשראי מול המערכת הבנקאית.
- נלמד איך לייצר שקט נפשי ארוך טווח דרך בניית קרן חירום ושינוי הרגלי צריכה שיובילו את המשפחה ממצב של הישרדות לצמיחה כלכלית.
מיתוס הלוואת ה'איחוד': למה הלוואה חדשה היא לא תמיד הפתרון?
הטלפון מצלצל. על הקו נמצא הבנקאי שלכם, זה שרואה את המינוס המעמיק ואת ערימת ההלוואות הקטנות שחונקות לכם את העו"ש. הוא מציע לכם "פתרון קסם": הלוואת איחוד אחת גדולה שתסגור את הכל ותשאיר אתכם עם החזר חודשי נמוך יותר. על פניו, זה נשמע כמו אחד מאותם פתרונות לצמצום חובות משפחתיים שחיפשתם, אבל כאן בדיוק טמונה מלכודת הדבש הפיננסית. הבנק לא מציע לכם את זה מתוך דאגה לשקט הנפשי שלכם, אלא כי הוא מזהה הזדמנות למכור לכם מוצר יקר ברגע של חולשה.
קיים הבדל תהומי בין סגירת חובות לבין גלגול חובות. כשאתם לוקחים הלוואה חדשה כדי לכסות ישנות מבלי לשנות את ההתנהלות הכלכלית בבית, אתם לא באמת פותרים את הבעיה. אתם פשוט מזיזים את הכסף מכיס אחד לשני ומשלמים על זה "קנס" בדמות ריביות נוספות. הלוואה "נוחה" ל-5 שנים עשויה להפחית את הלחץ המיידי בבנק, אך בחישוב מצטבר היא עלולה לעלות לכם פי שניים מהחוב המקורי. הכסף הזה יכול היה ללכת לחסכונות לילדים או לחופשה משפחתית, ובמקום זה הוא מממן את רווחי הבנק.
מתי הלוואת איחוד היא טעות אסטרטגית?
הלוואת איחוד הופכת לטעות קריטית כשהריבית החדשה שהבנק מציע גבוהה מהממוצע של החובות הקיימים שלכם. לעיתים קרובות, משפחות מתפתות להחזר חודשי קטן יותר ושוכחות לבדוק את המחיר הכולל. טעות נוספת היא לקחת את ההלוואה מבלי לבצע שינוי עמוק במאזן ההוצאות. בלי תוכנית עבודה מסודרת, המינוס יחזור לחשבון תוך חודשים ספורים, ואז תמצאו את עצמכם עם אותן הוצאות בתוספת החזר חודשי כבד של ההלוואה החדשה. אם ההחזר החדש עדיין תופס חלק משמעותי מהשכר, אתם עדיין בתוך מעגל החנק הכלכלי.
האמת על דירוג האשראי (BDI) שלכם
ריבוי הלוואות קטנות ושימוש קבוע במסגרת האשראי פוגעים אנושות ביכולת המיקוח שלכם מול המערכת הבנקאית. ככל שאתם נראים "רעבים" יותר לכסף מזומן, כך הבנק רואה בכם לקוחות בסיכון גבוה יותר ומעלה לכם את הריביות. סגירת חובות והתכנסות להלוואה אחת חכמה (כמו משכנתא, עליה נרחיב בהמשך) היא הדרך המהירה ביותר לשיפור דירוג האשראי שלכם. חשוב להבין: דירוג האשראי שלכם הוא נכס פיננסי אסטרטגי שיש להגן עליו בכל מחיר. הוא המפתח שיפתח לכם דלתות לתנאים טובים יותר בעתיד, והוא זה שיקבע אם הכסף שלכם יעבוד בשבילכם או בשביל הבנק.
כדי ליישם פתרונות לצמצום חובות משפחתיים באמת, צריך להפסיק להסתכל על ההחזר החודשי בלבד ולהתחיל לבחון את התמונה המלאה. השקט הנפשי שלכם לא יגיע מהלוואה חדשה, אלא מהבנה עמוקה של המספרים ומהחלטה אמיצה להפסיק לגלגל את הכדור קדימה.
המדריך למציאות: איך הריביות באמת עובדות נגדכם?
האם אי פעם עצרתם לחשב כמה באמת עולה לכם המינוס בבנק בסוף כל שנה? רוב המשפחות נוטות להתייחס לשורה האדומה בחשבון כאל "רע הכרחי" או חלק בלתי נפרד מהחיים בישראל. המציאות היא שהמינוס הוא ההלוואה היקרה ביותר שאתם יכולים לקחת. הריביות על חריגה ממסגרת האשראי בבנקים הגדולים יכולות להגיע בקלות ל-10%, 12% ואף יותר. זהו שואב אבק של כסף פנוי שעובד נגדכם 24 שעות ביממה, גם כשאתם ישנים.
אחד המכשולים הגדולים בחיפוש אחר פתרונות לצמצום חובות משפחתיים הוא חוסר ההבנה של סוגי הריביות. ריבית הפריים, למשל, היא חיה דינמית. כשהיא עולה, כל ההלוואות הצמודות אליה מתייקרות באופן מיידי, מה שיוצר אפקט של כדור שלג על התקציב המשפחתי. לעומתה, ריבית קבועה מעניקה לכם שקט נפשי וידיעה מדויקת של ההחזר, אך היא עשויה להיות יקרה יותר בנקודת הפתיחה. הפסיכולוגיה של החוב גורמת לנו להתעלם מהחובות הקטנים, אלו של ה-500 ₪ פה וה-1,000 ₪ שם, אך הריבית המצטברת עליהם היא זו שמונעת מכם להתאזן.
מיתוס נפוץ נוסף הוא המחשבה שעדיף להמשיך לחסוך כסף בצד בזמן שיש לכם חובות פתוחים. מבחינה מתמטית קררה, אם החיסכון שלכם מניב 3% והחוב עולה לכם 8%, אתם פשוט מפסידים כסף בכל יום שעובר. סגירת החוב היא ההשקעה הטובה ביותר שתוכלו לעשות כרגע.
ההבדל בין חוב 'טוב' לחוב 'רע'
לא כל חוב נולד שווה. חוב רע הוא כזה שמשמש לצריכה שוטפת, כמו חופשות, בגדים או סגירת המינוס. אלו מוצרים שערכם יורד ברגע הקנייה, אך הריבית עליהם נשארת. חוב טוב, לעומת זאת, הוא מינוף חכם. משכנתא מתוכננת היטב או הלוואה להשקעה בנכס מניב הם חובות שנועדו לייצר לכם הון עתידי. המטרה שלנו היא להפוך את החובות הרעים למשהו שניתן לנהל, ולבסוף לחסל אותם לחלוטין כדי לפנות מקום לצמיחה. אם אתם מרגישים שהריביות מתחילות לסגור עליכם, כדאי לבדוק תכנון פיננסי וכלכלת המשפחה שיעזור לכם לעשות סדר בבלגן.
שיטת כדור השלג לעומת שיטת המפולת
כשניגשים למלאכת צמצום החובות, יש שתי גישות מרכזיות. שיטת "כדור השלג" מתמקדת בניצחון פסיכולוגי: סוגרים קודם את החוב הקטן ביותר, ללא קשר לריבית, כדי לייצר תחושת הצלחה ומומנטום. שיטת "המפולת" היא הגישה הכלכלית הקרה: סוגרים קודם את החוב עם הריבית הגבוהה ביותר כדי לחסוך כמה שיותר כסף בטווח הארוך. למשפחה הישראלית הממוצעת ב-2026, שמתמודדת עם יוקר מחיה מאתגר, השילוב בין השתיים הוא לרוב הפתרון הנכון. התחלה עם חוב קטן כדי לקבל אוויר, ומעבר מהיר לחיסול המוקשים הפיננסיים היקרים ביותר.
הבנת המנגנון של הריביות היא הצעד הראשון בדרך לחופש. ברגע שתפסיקו לפחד מהמספרים ותתחילו לנהל אותם, תגלו שגם המצבים שנראים אבודים ניתנים לתיקון בעזרת הכלים הנכונים.
הפתרון היצירתי: שימוש במשכנתא ככלי לסגירת חובות והלוואות
רוב המשפחות בישראל רואות במשכנתא את הנטל הכבד ביותר על התקציב החודשי שלהן. המציאות היא שדווקא הנכס הזה, הבית שלכם, יכול להיות המפתח המרכזי בתוך מגוון פתרונות לצמצום חובות משפחתיים. כשאתם חנוקים מהלוואות קצרות מועד בריביות דו ספרתיות, המשכנתא היא לא הבעיה; היא המנוף שיכול להוציא אתכם לחופשי. מיחזור משכנתא או נטילת "הלוואה לכל מטרה" על חשבון הנכס מאפשרים לכם "לבלוע" את החובות היקרים ולהמיר אותם בחוב אחד, מנוהל וזול משמעותית.
הפער בין ריבית על הלוואה צרכנית לבין ריבית משכנתא הוא עצום. בעוד שהבנק עשוי לגבות מכם 12% או 14% על הלוואה לרכב או לסגירת המינוס, הריביות במסלולי המשכנתא נמוכות בהרבה. שימוש מושכל בנכס מאפשר לפרוס את החוב לתקופה ארוכה יותר, מה שמוריד את הלחץ מהתזרים החודשי באופן מיידי. זהו מהלך שדורש אומץ ותכנון, אך הוא מעניק למשפחה את האוויר שהיא כל כך צריכה כדי להתחיל תהליך של הבראה אמיתית.
איך עובד תהליך איחוד חובות לתוך המשכנתא?
התהליך מתחיל בבדיקת היתכנות מעמיקה. אנחנו בודקים כמה מהנכס כבר שילמתם וכמה "בשר" נשאר לנו מול הבנק. ברוב המקרים, ניתן למשוך עד 50% מערך הנכס לטובת סגירת חובות. לאחר מכן, בונים תמהיל משכנתא אופטימלי שמשלב את החוב הקיים עם ההלוואות החדשות. זכרו: משכנתא היא האשראי הזול ביותר שתקבלו מהבנק. המטרה היא לנצל את העובדה הזו כדי לחסל את המוקשים הפיננסיים שגורמים לכם לדמם כסף מדי חודש.
השוואה: הלוואה צרכנית מול תוספת למשכנתא
בואו נסתכל על המספרים בעיניים. הלוואה צרכנית ממוצעת של 100,000 ₪ ל-5 שנים בריבית של 11% תעלה לכם החזר חודשי של כ-2,174 ₪. אם ניקח את אותו סכום כתוספת למשכנתא ל-15 שנה בריבית של 5.5%, ההחזר החודשי יצנח לכ-817 ₪ בלבד. מדובר בחיסכון תזרימי של מעל 1,300 ₪ בכל חודש. הכסף הזה הוא ההבדל בין חנק כלכלי לבין חשבון בנק מאוזן ושקט נפשי.
עם זאת, חשוב להבין את הסיכונים. שעבוד הנכס הוא צעד משמעותי, ולכן ליווי של יועץ משכנתאות פרטי הוא קריטי. הבנקאי בבנק מייצג את האינטרס של המערכת; הוא רוצה למכור לכם כסף יקר. יועץ פרטי נלחם עבורכם, בונה אסטרטגיה שמונעת עמלות פירעון מוקדם מיותרות ומבטיח שלא תחזרו לאותו בור בעוד שנה. זהו פתרון יצירתי שמשנה את כללי המשחק, בתנאי שהוא נעשה כחלק מתוכנית הבראה כוללת.
תוכנית 4 השלבים של ליקנש ליציאה לחופש כלכלי
הדרך לחופש כלכלי לא עוברת בקיצוצים כואבים בלחם ובחלב. היא עוברת דרך סדר, שיטה ועמידה איתנה מול המערכת הבנקאית. אחרי שניתחנו את המיתוסים והבנו איך הריביות עובדות, הגיע הזמן לעבור למעשים. כדי ליישם פתרונות לצמצום חובות משפחתיים בצורה אפקטיבית, אתם צריכים מפת דרכים ברורה שתקח אתכם מהכאוס הנוכחי אל עבר חוף מבטחים. הנה התוכנית המעשית שלי, זו שהוציאה מאות משפחות מהבור הפיננסי.
- שלב 1: אבחון פיננסי מלא. אנחנו לא מסתכלים רק על ה"כמה", אלא בעיקר על ה"איפה". זיהוי מדויק של זליגות הכספים והוצאות הנסתרות הוא הבסיס לכל שינוי.
- שלב 2: מיפוי חובות ודירוג אשראי. הבנת תמונת המצב המלאה מול כלל הנושים ושיפור ה-BDI שלכם כדי להפוך ללקוחות אטרקטיביים עבור הבנק.
- שלב 3: אסטרטגיית 'תקיפה'. יציאה למשא ומתן אקטיבי מול הבנקים כדי להוריד ריביות ולשפר תנאים. זהו השלב שבו אנחנו נלחמים עבורכם.
- שלב 4: בניית מנוע צמיחה. יצירת עודפים תזרימיים והפנייתם לחיסכון והשקעה, כדי שמעגל החובות לעולם לא יחזור.
אבחון כלכלי למשפחה: המפה שלכם להצלחה
הטעות הנפוצה ביותר היא לנסות לפתור את הבעיה בראש. כדי לנצח, אתם חייבים להוריד הכל לנייר. איסוף נתונים כולל דפי בנק של שלושה חודשים אחרונים, פירוט כרטיסי אשראי ולוחות סילוקין של כל ההלוואות. בשלב הזה אנחנו מגלים את "ההוצאות השקופות": המנויים ששכחתם מהם, העמלות המיותרות והריביות שפשוט "נעלמות" מהחשבון. המטרה היא להגדיר יעדים ריאליים. סגירת חובות היא מרתון, לא ספרינט. אנחנו בונים תוכנית שתאפשר לכם להתאזן תוך 12 עד 24 חודשים, מבלי לוותר על איכות החיים הבסיסית שלכם.
ניהול משא ומתן מעמדת כוח מול הבנק
כשאתם נכנסים לבנקאי שלכם, אל תבואו כמי שמבקשים נדבה. הבנק הוא עסק, והוא רוצה להרוויח. כשאתם מגיעים מצוידים באבחון מקצועי ובידיעה ברורה של זכויותיכם, יחסי הכוחות משתנים. ניהול משא ומתן חכם יכול להוביל להפחתה משמעותית בריביות ולביטול עמלות מיותרות. הערך של ייעוץ פיננסי אובייקטיבי בשלב הזה הוא קריטי. הבנקאי רואה את האינטרס של הבנק; אני רואה רק את האינטרס שלכם. אם אתם רוצים להפסיק להרגיש חנוקים ולהתחיל לנהל את הכסף שלכם באמת, אני מזמינה אתכם לתיאום פגישת ייעוץ ראשונית בחינם שתעשה לכם סדר בבלגן.
המעבר מהישרדות לצמיחה דורש שינוי תודעתי. ברגע שיש לכם שיטה ואתם מבינים את כללי המשחק, הפחד נעלם ובמקומו מגיע הביטחון העצמי. אתם לא לבד במערכה הזאת, והפתרון נמצא בהישג ידכם.
שומרים על השקט: איך לא לחזור למעגל החובות לעולם?
סגירת החובות היא הישג אדיר, אבל האתגר האמיתי מתחיל ביום שאחרי. כדי שהמאמץ שהשקעתם לא ירד לטמיון, אתם חייבים לבנות חומת הגנה שתפריד ביניכם לבין ההלוואה הבאה. המחסום החשוב ביותר בחומה הזו הוא קרן החירום. מדובר בסכום כסף נזיל, בדרך כלל בין 15,000 ₪ ל-30,000 ₪, שיושב בצד למקרה של תקלה בלתי צפויה ברכב או טיפול שיניים דחוף. בלי הקרן הזו, כל אירוע חריג יחזיר אתכם ישר לזרועות הבנק ולמעגל המינוס המוכר. קרן החירום היא לא רק כסף; היא הביטוח של השקט הנפשי שלכם.
שינוי הרגלי צריכה הוא הצעד הבא במעבר מהישרדות לצמיחה. זה לא אומר להפסיק לחיות, אלא להתחיל לתעדף. כחלק מהחיפוש אחר פתרונות לצמצום חובות משפחתיים, חשוב להכניס את כל בני הבית לתהליך. חינוך פיננסי מתחיל בשיח פתוח עם הילדים. כשאנחנו מסבירים להם על סדרי עדיפויות ולא רק אומרים "אין כסף", אנחנו מעניקים להם כלים לחיים ומייצרים שותפות גורל משפחתית. ברגע שהחובות נמחקו והתזרים התאזן, הכסף שהלך פעם לריביות יכול לעבור לאפיקים של השקעות נדל"ן או חיסכון לטווח ארוך, מה שמבטיח שלא תזדקקו לחובות עתידיים.
יצירת שקט נפשי כלכלי
השליטה במספרים היא התרופה הטובה ביותר לחרדה. ברגע שאתם יודעים בדיוק כמה נכנס וכמה יוצא, הפחד מהטלפון מהבנק נעלם. היום קיימים כלים דיגיטליים פשוטים ואפליקציות לניהול תקציב שהופכים את המעקב למשימה של דקות בודדות בשבוע. עם זאת, ליווי אישי לכלכלת המשפחה הוא הערך המוסף שמוודא שאתם לא סוטים מהדרך. מומחה חיצוני יכול לזהות מוקשים פיננסיים לפני שהם הופכים לבורות ולעזור לכם לשמור על המשמעת הנדרשת כדי להפוך את האיזון להרגל קבוע.
הצעד הראשון שלכם כבר היום
הזמן הוא גורם קריטי בעולם הפיננסי. כל יום שבו אתם מחכים רק מגדיל את הריבית המצטברת ומעמיק את תחושת המחנק. הדרך לחופש כלכלי אמיתי מתחילה באבחון נכון ומקצועי של תמונת המצב הנוכחית שלכם. אל תנסו להילחם במערכת לבד כשאתם מרגישים שאתם טובעים. אני מזמינה אתכם לעשות את הצעד הראשון וליצור איתי קשר לתיאום פגישת ייעוץ פיננסי ראשונית בחינם. יחד, ננפץ את המיתוסים, נפרק את החובות ונבנה לכם עתיד שבו אתם שולטים בכסף, ולא הוא בכם. השקט הנפשי של המשפחה שלכם נמצא במרחק החלטה אחת.
הצעד הראשון שלכם אל עבר המציאות החדשה
החובות שמעיקים עליכם היום אינם גזירת גורל, אלא מצב זמני שניתן לפתור בעזרת תכנון נכון ואומץ לשנות מסלול. לאורך המאמר הבנו שאיחוד הלוואות חכם דרך מיחזור משכנתא הוא אחד מאותם פתרונות לצמצום חובות משפחתיים שיכולים להעניק לכם אוויר לנשימה באופן מיידי. המעבר מהישרדות לצמיחה דורש שילוב של אסטרטגיה פיננסית קרה יחד עם שינוי הרגלים עמוק בתוך הבית.
בליקנש, אנחנו מביאים איתנו מעל עשור של ניסיון מעשי בליווי משפחות להבראה כלכלית. הליווי האישי של נאוה אליהו טסמה ובת אל אליהו מעניק לכם מעטפת של מומחיות במיחזור משכנתאות וכלכלת המשפחה, תוך מלחמה בלתי מתפשרת על האינטרסים שלכם מול המערכת הבנקאית. אנחנו כאן כדי להבטיח שהכסף שלכם יפסיק לממן ריביות ויעבור לבניית הביטחון העתידי שלכם.
אל תחכו שהבור יגדל ושהריביות ימשיכו לנגוס בשכר שלכם. השקט הנפשי שלכם ושל הילדים שלכם נמצא במרחק שיחה אחת. צרו קשר עם מומחי ליקנש לפגישת ייעוץ ראשונית בחינם וצאו לדרך חדשה. אנחנו מחכים לכם עם כל הכלים והלב כדי לנצח יחד את המערכה הכלכלית הזו.
שאלות ותשובות נפוצות בנושא ניהול וצמצום חובות
האם כדאי לקחת הלוואה כדי לסגור את המינוס בבנק?
לקיחת הלוואה לסגירת המינוס היא צעד מסוכן אם היא לא מלווה בשינוי עמוק בהרגלי הצריכה שלכם. המינוס הוא לרוב סימפטום של התנהלות לא מאוזנת, וללא טיפול בשורש הבעיה, אתם עלולים למצוא את עצמכם עם מינוס חוזר לצד החזר ההלוואה החדשה. עם זאת, אם ההלוואה ניתנת בריבית נמוכה משמעותית מהריבית על המינוס והיא חלק מתוכנית הבראה מקיפה, היא יכולה להוות כלי עזר יעיל לשיקום התזרים.
איך צמצום חובות משפיע על דירוג האשראי (BDI) שלי?
צמצום חובות משפר את דירוג האשראי שלכם באופן עקבי ככל שאתם מקטינים את יחס המינוף ועומדים בהחזרים בצורה מסודרת. המערכת הבנקאית רואה בלקוחות שמצמצמים התחייבויות לקוחות פחות מסוכנים, מה שמעלה את הדירוג שלכם באופן אוטומטי. שיפור ה-BDI הוא קריטי לקבלת תנאים טובים יותר במשכנתאות ובהלוואות עתידיות, והוא מהווה נכס פיננסי אסטרטגי שיש להגן עליו כדי להבטיח את העתיד הכלכלי של המשפחה.
מה עדיף: לסגור קודם את החוב הקטן או את זה עם הריבית הגבוהה?
הבחירה תלויה בשאלה אם אתם זקוקים לניצחון פסיכולוגי או לחיסכון כלכלי מקסימלי. מבחינה מתמטית קררה, תמיד עדיף לסגור קודם את החוב עם הריבית הגבוהה ביותר כדי לעצור את דימום הכספים. פסיכולוגית, סגירת החוב הקטן ביותר מעניקה תחושת הצלחה מהירה שנותנת כוח להמשיך הלאה. בתהליך של פתרונות לצמצום חובות משפחתיים, אנחנו בדרך כלל משלבים בין שתי הגישות כדי להבטיח התמדה לצד התייעלות כלכלית אמיתית.
האם באמת אפשר להשתמש במשכנתא כדי לסגור חובות רגילים?
בהחלט ניתן להשתמש במשכנתא כדי לאחד חובות, בתנאי שיש לכם הון עצמי פנוי בנכס והבנק מאשר את המהלך. מדובר בתהליך שבו מחליפים הלוואות צרכניות יקרות וקצרות מועד בתוספת למשכנתא בריבית נמוכה משמעותית. זהו אחד הכלים העוצמתיים ביותר להורדת ההחזר החודשי ולפינוי חמצן תזרימי למשפחה, אך הוא מחייב ליווי מקצועי כדי לוודא שהפריסה ארוכת הטווח לא תייקר את העלות הכוללת של החוב בצורה לא מוצדקת.
כמה זמן לוקח תהליך של הבראה כלכלית למשפחה?
תהליך הבראה כלכלית יסודי לוקח בדרך כלל בין 12 ל-24 חודשים של עבודה ממוקדת ומסודרת. זהו מרתון שכולל אבחון, בניית תוכנית עבודה ויישום של שינוי הרגלי צריכה לצד צמצום החובות בפועל. השלב הראשון הוא לרוב המאתגר ביותר מבחינה רגשית, אך ברגע שנוצר המומנטום והתזרים החודשי מתחיל להתאזן, תחושת הביטחון חוזרת והתהליך הופך לטבעי וקל יותר לביצוע עבור כל בני הבית.
מה ההבדל בין ייעוץ פיננסי אישי לבין מה שהבנק מציע לי?
ההבדל המרכזי והקריטי ביותר הוא האינטרס של הגורם המייעץ. הבנקאי בבנק הוא איש מכירות של הגוף הפיננסי, והוא מחויב בראש ובראשונה לרווחיות של הבנק ולא לטובתכם האישית. יועץ פיננסי אישי מחויב אך ורק לכם ולשקט הנפשי שלכם. אנחנו רואים את התמונה המלאה של כלל הנכסים והחובות שלכם בכל המוסדות הפיננסיים, מה שמאפשר לנו לבנות אסטרטגיה אובייקטיבית שנלחמת על כל שקל שלכם מול המערכת.
האם אני צריך עורך דין כדי להגיע להסדר חובות מול הבנק?
ברוב המקרים אין צורך בעורך דין כדי להגיע להסדר חובות מול הבנק, כל עוד החוב לא הגיע לשלבים משפטיים מתקדמים. מומחים פיננסיים יודעים לדבר עם הבנק ב"שפה בנקאית" ולבנות תוכנית החזרים הגיונית שהבנק ישמח לקבל כי היא מבטיחה את החזר הכסף. עורך דין נחוץ בעיקר כשמדובר בהליכי הוצאה לפועל, אך למטרות הבראה וצמצום חובות שגרתיים, הגישה הכלכלית והפיננסית היא לרוב היעילה והזולה יותר עבור הלקוח.
איך אני יכול לדעת אם אני נמצא במלכודת חובות?
אתם נמצאים במלכודת חובות אם אתם נאלצים לקחת הלוואה חדשה רק כדי לשלם את ההחזרים של הלוואות קיימות. סימנים נוספים כוללים מינוס שגדל באופן קבוע למרות ניסיונות צמצום, חריגה ממסגרות האשראי בכרטיסים וחשש יומיומי משיחות טלפון מהבנק או מחזרת חיובים. זיהוי המצב הוא הצעד הראשון והחשוב ביותר בחיפוש פתרונות לצמצום חובות משפחתיים. ברגע שמבינים שיש בעיה, אפשר להתחיל לבנות את הדרך החוצה אל עבר חופש כלכלי אמיתי.


