
מה אם הייתי אומרת לכם שהמכשול הכי גדול בדרך לדירה משלכם הוא לא גובה הריבית של בנק ישראל, אלא חוסר הסנכרון ביניכם לבין הכסף שלכם? כשהמחיר הממוצע של קורת גג בישראל עומד על כ-2.33 מיליון ש"ח בקיץ 2026, קל להבין למה זוגות רבים חשים חוסר אונים מול המערכת הבנקאית והמשכנתאות. אתם בטח מרגישים שהמרדף המתיש אחרי ההון העצמי והמתחים סביב ניהול התקציב היומיומי שוחקים אתכם. זה לגמרי טבעי להרגיש כך בתוך מציאות כלכלית מורכבת, אך הלחץ הזה הוא לא גזירת גורל. הוא בסך הכל סימן לכך שחסרה לכם המפה הנכונה לניווט.
במדריך הזה נגלה לכם איך תכנון פיננסי לזוגות צעירים יכול להפוך את הקערה על פיה ולייצר עבורכם ביטחון אמיתי. נלמד אתכם איך לבחור את הליווי הפיננסי המדויק שיעביר אתכם ממצב של התגוננות ולחץ לצמיחה כלכלית מתוכננת, הכוללת צמצום חובות וחיסכון אפקטיבי. נסקור יחד את כללי המשחק המעודכנים לשנה הקרובה, נבנה תוכנית עבודה ברורה לעשור הבא ונוודא שהכסף שלכם סוף סוף מתחיל לעבוד קשה עבורכם. בואו נתחיל לבנות את העתיד שחלמתם עליו כשהחלטתם לצאת לדרך משותפת.
נקודות מפתח
- תבינו למה תכנון פיננסי לזוגות צעירים הוא כבר לא מותרות אלא הכרח קריטי כדי להתמודד עם יוקר המחיה ומחירי הדיור של שנת 2026.
- תלמדו איך לזהות יועץ פיננסי אובייקטיבי שפועל אך ורק לטובת האינטרסים שלכם, ללא ניגוד עניינים או עמלות נסתרות מגופים חיצוניים.
- תגלו את השיטה ההוליסטית שמשלבת אופטימיזציה חכמה של המשכנתא יחד עם ניהול תקציב גמיש כדי לחסוך עשרות אלפי שקלים.
- תנתחו את ה"רווח על ההשקעה" (ROI) של ליווי מקצועי ותבינו איך להימנע מ"נקודות עיוורות" פיננסיות שעולות לכם ביוקר מדי חודש.
- תקבלו מפת דרכים מעשית לבניית עתיד כלכלי בטוח, החל משלב האבחון הראשוני ועד להצבת יעדים ברורים לדירה, משפחה וצמיחה.
למה תכנון פיננסי לזוגות צעירים הוא קריטי דווקא עכשיו?
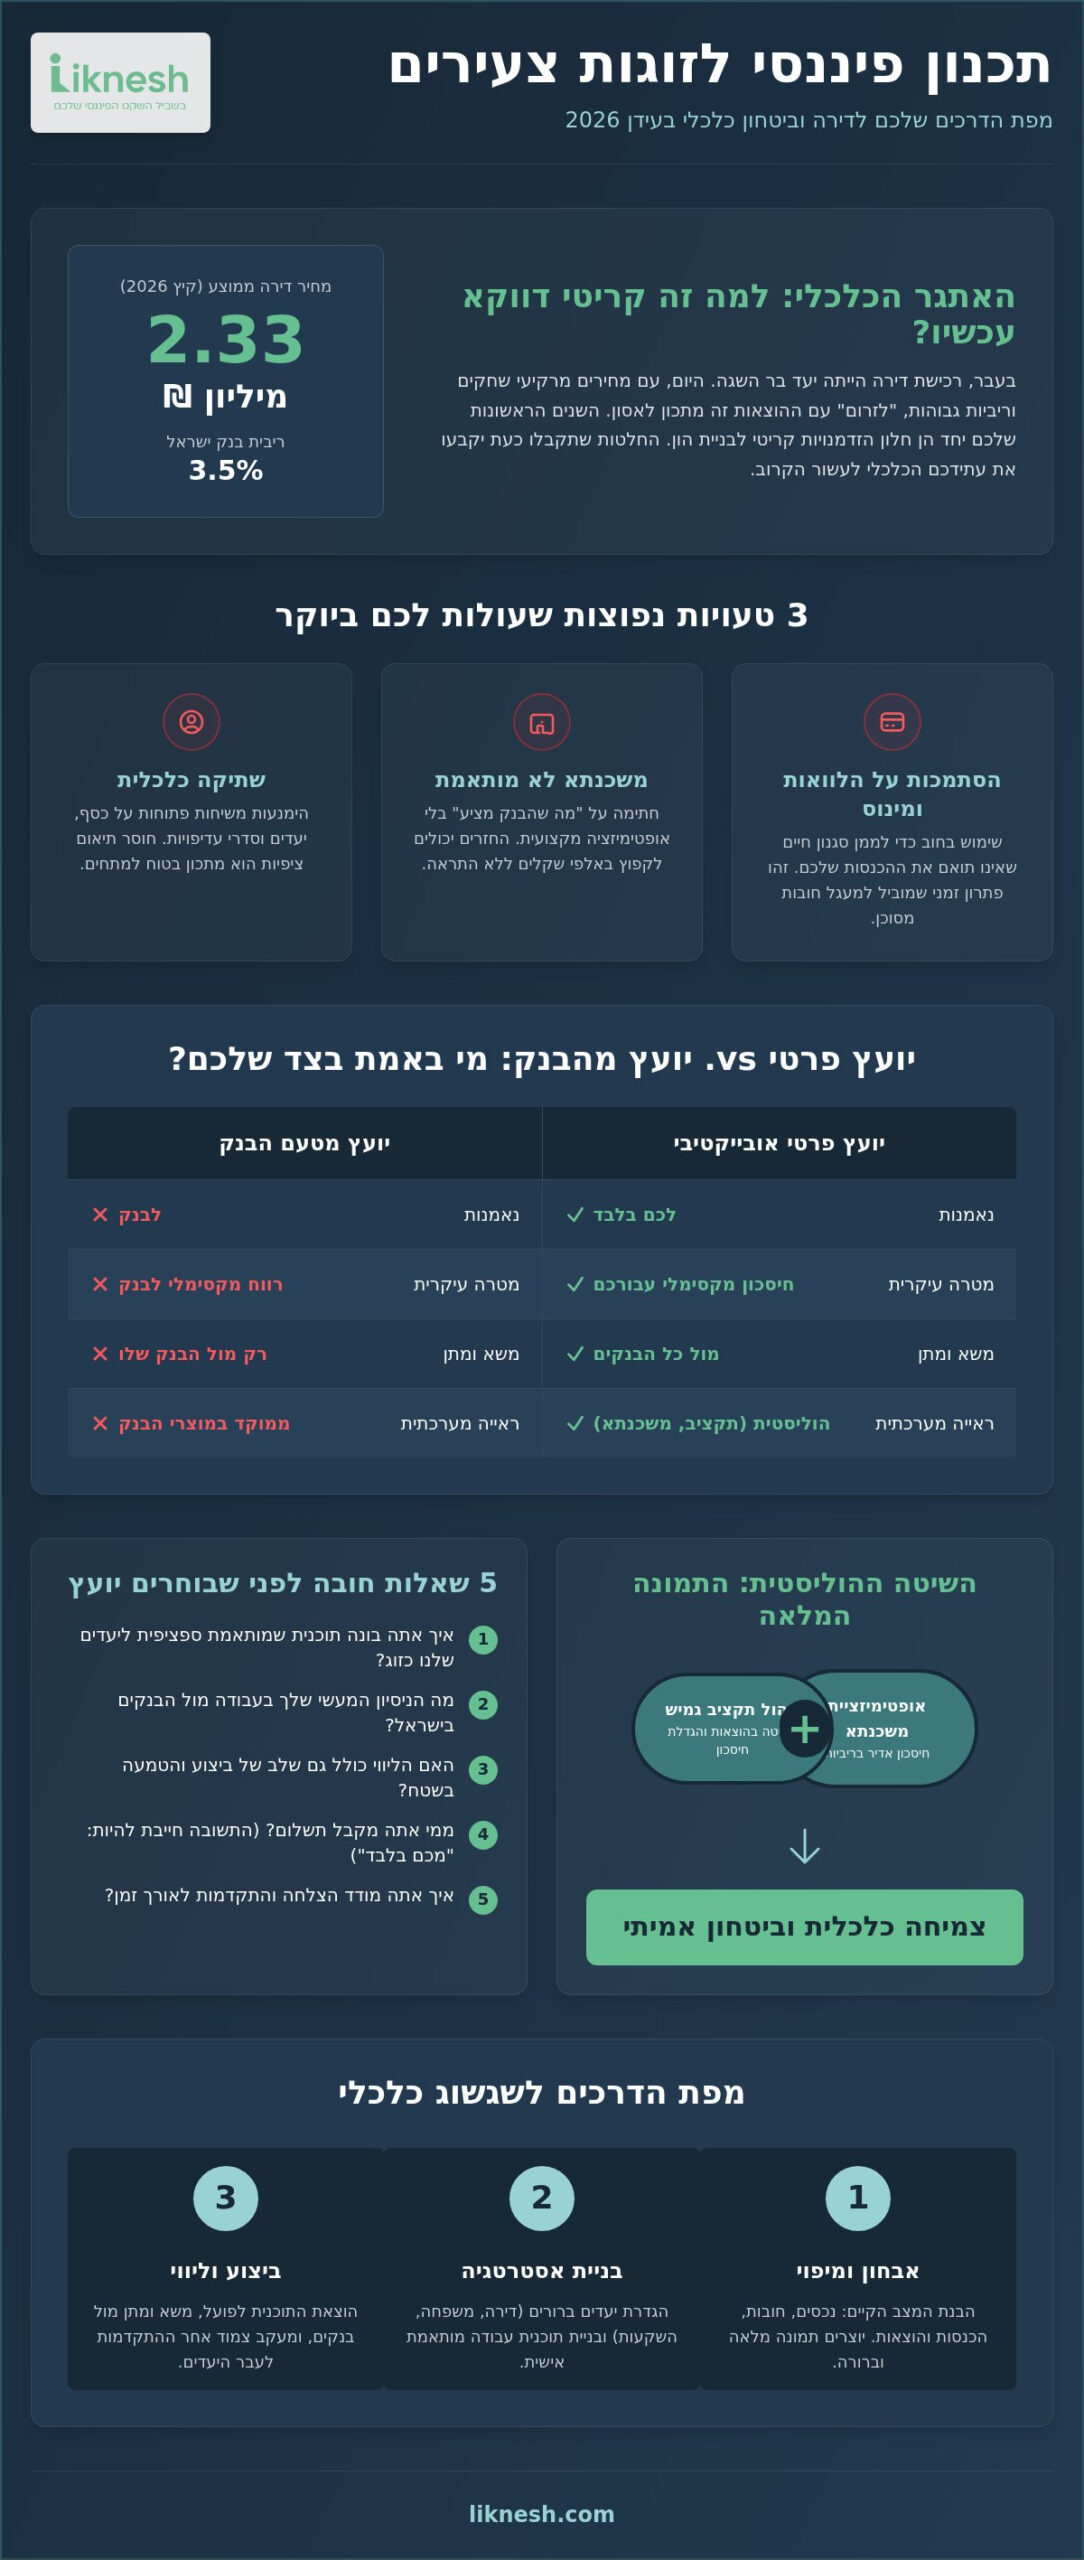
בואו נדבר רגע בכנות על המציאות הכלכלית שפוגשת אתכם בחוץ. ההורים שלנו יכלו לקנות דירה עם חסכונות סבירים מהחתונה ומשכנתא פשוטה שלקחו בשיחה קצרה עם פקיד הבנק. ב-2026, חוקי המשחק השתנו לחלוטין. עם מחיר ממוצע של 2.33 מיליון ש"ח לדירה וריבית בנק ישראל שעומדת על 3.5%, הכלים הישנים פשוט הפסיקו לעבוד. אתם לא יכולים להרשות לעצמכם "לזרום" עם ההוצאות ולקוות לטוב. כדי לנצח במציאות הזו, אתם חייבים להבין קודם כל מהו תכנון פיננסי אמיתי. זה לא רק טבלת אקסל משעממת שעוקבת אחרי ההוצאות בסופר; זו אסטרטגיה הוליסטית שבונה לכם חליפת הגנה כלכלית מותאמת אישית.
השנים הראשונות שלכם כזוג הן חלון הזדמנויות חד פעמי. החלטות שתקבלו עכשיו, בין אם זה אופן ניהול התקציב החודשי או בחירת מסלולי המשכנתא, יקבעו איך ייראה העשור הבא שלכם. תכנון נכון מאפשר לכם לנצל את כוחה של הריבית דריבית ולהתחיל לצבור הון במקום רק לרדוף אחרי המינוס. מעבר למספרים היבשים, יש כאן עניין רגשי עמוק. מחקרים מראים שוב ושוב שמתחים כלכליים הם אחד הגורמים המרכזיים לחיכוכים בזוגיות. תכנון פיננסי לזוגות צעירים הוא הדרך שלכם לקנות שקט נפשי. כשיש לכם תוכנית עבודה ברורה, אתם מפסיקים להתווכח על כל קנייה ומתחילים לעבוד כצוות אחד עם מטרה משותפת.
הטעויות הנפוצות שזוגות צעירים עושים בתחילת הדרך
רבים נופלים למלכודת ה"אשראי הזמין". קל מאוד לכסות הוצאות שוטפות דרך הלוואות או כניסה למינוס, אך זו ריצה לתוך קיר לבנים. טעות נוספת היא חתימה על משכנתא בלי להבין את התמהיל שלה. אתם עלולים לגלות שההחזר החודשי שלכם קופץ באלפי שקלים בגלל הצמדות למדד שלא לקחתם בחשבון. לבסוף, חוסר תיאום ציפיות הוא קריטי. אם צד אחד רוצה לחסוך לדירה והשני חולם על חופשה יוקרתית בכל רבעון ללא תכנון מוקדם, הפיצוץ הוא רק עניין של זמן.
- הסתמכות על הלוואות: שימוש בחוב כדי לממן סגנון חיים שאינו תואם את ההכנסות.
- משכנתא לא מותאמת: בחירת מסלולים על בסיס "מה שהבנק הציע" בלי אופטימיזציה מקצועית.
- שתיקה כלכלית: הימנעות משיחות פתוחות על כסף ועל סדרי עדיפויות משפחתיים.
מתי כדאי להתחיל לחפש יועץ פיננסי אישי?
התשובה הקצרה היא: ברגע שאתם מתחילים לחשוב על העתיד. אל תחכו לרגע שבו אתם כבר עומדים מול פקיד המשכנתאות בלחץ של זמן. הזמן האידיאלי הוא עוד בשלב צבירת ההון העצמי לדירה. יועץ מקצועי יכול לעזור לכם למקסם את החסכונות ולהגיע ליעד מהר יותר. בנוסף, אם אתם מרגישים שהכסף "בורח מהידיים" למרות ששניכם מרוויחים משכורות יפות, זה סימן מובהק שאתם צריכים יד מכוונת שתעזור לכם לעשות סדר בבלגן.
ליווי מקצועי נחוץ במיוחד בצמתים מרכזיים: עם המעבר לחיים משותפים, לקראת הרחבת המשפחה, או כשאתם מתכננים צעד כלכלי משמעותי כמו רכישת נדל"ן להשקעה. המטרה היא לא רק "לסגור את החודש", אלא לבנות מפת דרכים שתביא אתכם לביטחון כלכלי אמיתי תוך ניצול מקסימלי של הטבות המס וזכויות המגיעות לכם ב-2026. זכרו, יועץ טוב הוא לא הוצאה, הוא השקעה שמחזירה את עצמה דרך חיסכון בריביות ומניעת טעויות יקרות.
איך לבחור יועץ פיננסי אישי: מדריך קנייה לזוגות
בחירת יועץ היא לא רק עניין של השוואת מחירים. זהו הצעד הראשון בבניית השותפות שתלווה אתכם ברגעים הכי משמעותיים: קניית הבית, הרחבת המשפחה והבטחת העתיד שלכם. בעולם שבו כולם מציעים "סדנאות" או "קורסים", אתם צריכים אדם שיסתכל לכם בלבן של העיניים וייקח אחריות על המספרים שלכם. תכנון פיננסי לזוגות צעירים דורש הרבה יותר מידע טכני; הוא דורש הבנה עמוקה של הדינמיקה הזוגית והפחדים שמלווים אתכם בלילה.
הדבר הראשון שאתם חייבים לבדוק הוא האובייקטיביות. האם היועץ מרוויח עמלות מגופים חיצוניים? אם התשובה היא כן, הוא לא יועץ, הוא איש מכירות. יועץ פיננסי אישי אמיתי עובד רק עבורכם ומקבל שכר טרחה שקוף וידוע מראש. האובייקטיביות הזו היא ההבדל בין תוכנית שחוסכת לכם כסף לבין כזו שמעשירה גופים אחרים. כדי לקבל מושג בסיסי על ניהול תקציב, תוכלו להיעזר בכלים של אתר האוצר שלי מטעם משרד האוצר, אך זכרו שמידע כללי לעולם לא יחליף ליווי אישי שתפור למידותיכם.
אל תתפשרו על המעטפת המקצועית. היועץ שלכם חייב לשלוט גם בעולם המשכנתאות וגם בעולם ההשקעות והמיסוי. הכסף שלכם הוא מערכת אחת גדולה; אי אפשר לתכנן משכנתא בלי להבין איך היא משפיעה על היכולת שלכם לחסוך ללימודים של הילדים בעוד עשור. מעבר למקצועיות, חפשו כימיה. אתם הולכים לחשוף בפני האדם הזה את כל הסודות הכלכליים שלכם. אם אתם לא מרגישים בנוח לשאול "שאלות טיפשיות", זה לא היועץ הנכון עבורכם. לפני שאתם צוללים עמוק מדי, כדאי לקבוע פגישת ייעוץ ראשונית כדי להרגיש את החיבור האישי.
5 שאלות שחובה לשאול בכל פגישת ייעוץ ראשונית
- "איך אתה בונה תוכנית שמותאמת ספציפית ליעדים שלנו?" – וודאו שהוא לא שולף תוכנית מגירה מוכנה.
- "מה הניסיון המעשי שלך בעבודה מול הבנקים בישראל?" – תיאוריה זה נחמד, אבל אתם צריכים מישהו שיודע להילחם על ריביות.
- "האם הליווי שלך כולל גם שלב של ביצוע והטמעה?" – תוכנית על הנייר לא שווה כלום בלי עזרה בביצוע בשטח.
- "ממי אתה מקבל תשלום?" – התשובה חייבת להיות "מכם בלבד".
- "איך אתה מודד הצלחה לאורך זמן?" – וודאו שיש מדדים ברורים להתקדמות שלכם.
יועץ פרטי מול יועץ מטעם הבנק: ההבדל שיכול לחסוך לכם הון
חשוב להבין: פקיד הבנק הוא אדם נחמד, אבל הוא שכיר של הבנק. האינטרס שלו הוא למקסם את הרווח של המעסיק שלו. יועץ פרטי, לעומת זאת, הוא הלוחם שלכם בשדה הקרב. הוא יכול לבצע משא ומתן אגרסיבי מול מספר בנקים במקביל, להשוות תנאים ולייצר תחרות על הכסף שלכם. ייעוץ פרטי מקצועי הוא לא הוצאה, הוא מהלך שחוסך לזוג הממוצע מאות אלפי שקלים לאורך חיי המשכנתא וההלוואות. זהו כנראה הרווח המהיר והבטוח ביותר שתעשו אי פעם על הכסף שלכם.
השיטה של ליקנש: תכנון הוליסטי שרואה את התמונה המלאה
איך באמת עוברים משלב התיאוריה והחששות לשלב שבו אתם רואים את המספרים שלכם צומחים? בליקנש, אנחנו מאמינות שתהליך של תכנון פיננסי לזוגות צעירים לא יכול להתבצע "בשיטת הסלמי". אי אפשר לטפל במשכנתא בנפרד, בחיסכון לילדים בנפרד ובניהול התקציב בנפרד. הכל קשור להכל. השיטה שלנו מתחילה באבחון כלכלי מעמיק, מעין "צילום MRI" של המצב הקיים. אנחנו לא מסתכלות רק על כמה נכנס וכמה יצא בסוף החודש, אלא מבינות איפה הכסף שלכם "מתחבא" ואיך הוא יכול לייצר עבורכם ערך גבוה בהרבה.
התכנון ההוליסטי שלנו נועד לייצר לכם מנועי צמיחה. זה אומר שאנחנו בונים יחד תמהיל חכם של ניהול תקציב גמיש, שמאפשר לכם לחיות טוב היום מבלי להקריב את המחר. המטרה היא להפוך את הכסף שלכם לכלי עבודה אקטיבי. אנחנו בוחנות אופציות להשקעות נדל"ן או אפיקי צמיחה אחרים שמתאימים לרמת הסיכון ולשלב החיים שבו אתם נמצאים. השילוב בין הניסיון של נאוה ובת אל מאפשר לנו להעניק לכם מעטפת שמגנה עליכם מטעויות יקרות ומובילה אתכם בביטחון לעבר היעדים שהצבתם.
משכנתא כחלק מהתוכנית הכלכלית ולא כנטל נפרד
היתרון האדיר בעבודה עם יועץ שרואה את התמונה המלאה הוא היכולת להפוך את המשכנתא מנטל מעיק לכלי אסטרטגי. כשבונים תמהיל משכנתא בתוך תהליך של תכנון פיננסי לזוגות צעירים, אנחנו מתאימות את ההחזר החודשי ליכולת הכלכלית המשתנה שלכם. אתם מתכננים להרחיב את המשפחה? אחד מכם שוקל הסבה מקצועית? התוכנית חייבת לקחת את זה בחשבון מראש. בנוסף, אנחנו בוחנות כל העת אפשרות למיחזור משכנתא ככלי להבראה כלכלית, מה שיכול לחסוך לכם עשרות ואף מאות אלפי שקלים לאורך השנים.
כלכלת המשפחה לזוגות עצמאיים: השילוב בין הבית לעסק
אם אחד מכם או שניכם עצמאיים, האתגר הפיננסי הופך למורכב פי כמה. הנטייה לערבב בין תזרים המזומנים של העסק לזה של הבית היא הטעות הנפוצה ביותר, והיא זו שיוצרת תחושת חוסר יציבות. בליקנש, אנחנו מתמחות בליווי זוגות עצמאיים דרך הפרדה מובנית וחכמה בין הכיסים. אנחנו בונים תוכנית אסטרטגית שמתחשבת בתנודתיות של ההכנסות ומלמדות אתכם איך להשתמש ברווחי העסק כדי לבנות ביטחון כלכלי משפחתי מוצק. זהו תכנון שמאפשר לעסק להזין את הבית, ולבית להעניק את השקט הנפשי הדרוש לצמיחת העסק.
- אבחון ראשוני: הבנת נקודת הזינוק האמיתית שלכם.
- בניית אסטרטגיה: הצבת יעדים מדידים לעשור הקרוב.
- יישום וליווי: אנחנו לא משאירות אתכם לבד עם התוכנית, אלא צועדות איתכם בביצוע.
ייעוץ מקצועי מול ניהול עצמי: האם זה באמת משתלם לכם?
האם באמת כדאי לשלם למישהו שיגיד לכם מה לעשות עם הכסף שלכם? זו שאלה לגיטימית שכל זוג שואל את עצמו. בעידן של פודקאסטים, קבוצות פייסבוק ומחשבונים ברשת, קל להתפתות למחשבה ש"נסתדר לבד עם אקסל". אבל האמת היא שניהול עצמי דורש הרבה יותר מסתם משמעת; הוא דורש ידע מקצועי רחב ויכולת לנטרל רגשות ברגעים קריטיים. כשבוחנים את ה-ROI (החזר על ההשקעה) של תכנון פיננסי לזוגות צעירים, התמונה משתנה. חיסכון של חצי אחוז בלבד בריבית המשכנתא, או מניעת טעות אחת בהשקעה לא מחושבת, מחזירים את עלות הייעוץ פי כמה וכמה.
הערך המוסף של יועץ חיצוני טמון באובייקטיביות שלו. לכולנו יש "נקודות עיוורות" כשמדובר בכסף שלנו. אנחנו נוטים לדחיינות כלכלית, חוששים לקבל החלטות קשות או פשוט לא מוצאים את הזמן לנהל משא ומתן מתיש מול הבנקים. יועץ מקצועי הוא הלוחם שלכם בחזית הזו. הוא מביא איתו ניסיון מעשי של עשור ויודע בדיוק איפה אפשר ללחוץ כדי להוריד עמלות וריביות. במקום לבזבז עשרות שעות על למידה של חומרים טכניים מורכבים, אתם מקבלים שורת רווח תחתונה וביטחון שהכסף שלכם עובד עבורכם בצורה המיטבית.
מתי אפשר להסתפק בניהול עצמי?
ניהול עצמי יכול לעבוד במקרים פשוטים מאוד. אם אין לכם חובות, אתם לא מתכננים משכנתא בקרוב ויש לכם משמעת ברזל לעקוב אחרי כל שקל, אולי תסתדרו לבד. אבל ב-2026, כשהמערכת הפיננסית הופכת למורכבת יותר, ה"טעויות של מתחילים" הופכות ליקרות מאוד. חתימה על מסלול משכנתא לא נכון בגלל חוסר הבנה של הצמדות למדד עלולה לעלות לכם מאות אלפי שקלים לאורך השנים. האם אתם באמת רוצים להמר על העתיד הכלכלי שלכם בשביל לחסוך שכר טרחה של יועץ?
הערך הרגשי של הליווי: משקט נפשי לביטחון עצמי
מעבר למספרים, יש כאן עניין של איכות חיים. ליווי פיננסי מקצועי מפחית דרמטית את המתחים בבית. כשיש תוכנית עבודה ברורה, הוויכוחים על "למה קנית את זה" מתחלפים בשיחות על השגת יעדים משותפים. אתם עוברים ממצב של הישרדות וחרדה למצב של שליטה וביטחון עצמי. ידע פיננסי הוא המפתח לחופש אישי, וכשיש לכם מנטור שמלווה אתכם, הדרך לחופש הזה הופכת לקצרה ובטוחה הרבה יותר. אם אתם מוכנים להפסיק לנחש ולהתחיל לצמוח, אתם מוזמנים לתאם פגישת ייעוץ ראשונית בחינם ולראות איך התמונה משתנה לטובתכם.
- מניעת טעויות: זיהוי מוקשים פיננסיים לפני שהם הופכים לנזק מצטבר.
- ניטרול רגשות: קבלת החלטות על בסיס נתונים ולא על בסיס פחד או לחץ חברתי.
- חיסכון בזמן: המומחים מנהלים עבורכם את הבירוקרטיה והמשא ומתן.
- שקט זוגי: יצירת שפה כלכלית משותפת שבונה אמון במקום מריבות.
הצעדים הראשונים שלכם לשגשוג כלכלי עם ליקנש
אחרי שהבנו את גודל האחריות ואת הפוטנציאל האדיר שטמון בניהול נכון של הכסף שלכם, הגיע הזמן לעבור לשלב המעשי. הדרך לשינוי אמיתי לא חייבת להיות מורכבת או מאיימת. בליקנש, אנחנו מאמינות שכל זוג ראוי למפת דרכים ברורה שתעניק לו ביטחון. התהליך שלנו מתחיל בפגישת היכרות ללא התחייבות, שבה אנחנו מבצעות אבחון ראשוני ומעמיק של המצב הקיים. אנחנו בוחנות את כל הנכסים, ההתחייבויות וההרגלים שלכם כדי להבין בדיוק איפה אתם עומדים ומה מונע מכם להתקדם לעבר היעדים שלכם.
השלב הבא הוא בניית אסטרטגיה אישית. תכנון פיננסי לזוגות צעירים הוא לא מוצר מדף; הוא חייב להתאים לשאיפות הספציפיות שלכם, בין אם מדובר ברכישת הדירה הראשונה, החלפת רכב או בניית קרן ללימודים גבוהים. אנחנו מציבות יחד איתכם יעדים מדידים ויוצרות תוכנית עבודה לעשור הקרוב. הייחודיות שלנו היא בליווי הצמוד בשלב היישום. אנחנו לא מסתפקות בהגשת דוח יפה; אנחנו צועדות איתכם יד ביד עד שהמספרים בשטח מסתדרים והופכים למציאות. אתם מקבלים מעטפת הגנה של מומחים שחולשת על עולמות המשכנתאות, ההשקעות וכלכלת המשפחה תחת קורת גג אחת.
למה זוגות צעירים בוחרים בליקנש פעם אחר פעם?
התשובה טמונה בשילוב שבין מקצועיות בלתי מתפשרת לאנושיות עמוקה. נאוה ובת אל מביאות איתן ניסיון של מעל עשור כשותפות לדרך של מאות משפחות בישראל. אנחנו יודעות לראות את האדם שמאחורי המספרים, להבין את הפחדים שמלווים אתכם ולתרגם אותם לפעולות בונות. ההצלחות המוכחות שלנו בחיסכון של מאות אלפי שקלים בתמהילי משכנתא הן רק חלק מהתמונה. הערך האמיתי הוא השקט הנפשי שנוצר כשיש לכם גב מקצועי שנלחם עבור האינטרסים שלכם מול כל המערכות הגדולות.
הזמן הכי טוב להתחיל הוא עכשיו
במציאות של 2026, דחיינות היא ההוצאה היקרה ביותר שלכם. כשהפער בין ההכנסה הממוצעת לעלויות המחיה הולך וגדל, כל חודש שעובר ללא תכנון הוא חודש שבו הכסף שלכם מאבד מערכו במקום לצמוח. אל תחכו לרגע של משבר או למכתב מהבנק כדי להתחיל לתכנן. הכוח של ריבית דריבית והחלטות מוקדמות ומושכלות הוא זה שיקבע אם תגיעו לעשור הבא בעמדת נחיתות או בעמדת כוח. אנחנו מזמינות אתכם להפסיק לחשוש ולהתחיל לשלוט בעתיד שלכם. קבעו פגישת ייעוץ פיננסי חינם בליקנש עוד היום וגלו איך תכנון פיננסי לזוגות צעירים יכול להפוך את החלומות שלכם לתוכנית עבודה ריאלית ובטוחה.
- אבחון ראשוני בחינם: בלי סיכון ובלי התחייבות, רק ידע וסדר.
- מפת דרכים אישית: הגדרת יעדים ברורים (דירה, רכב, צמיחה).
- ליווי בביצוע: אנחנו נלחמות איתכם על כל שקל ועל כל אחוז ריבית.
- ביטחון עתידי: בניית חליפת הגנה כלכלית הוליסטית לכל המשפחה.
הגיע הזמן להפוך את היעדים שלכם למציאות כלכלית
המסע לעבר ביטחון כלכלי ב-2026 מתחיל בהבנה אחת פשוטה: תכנון פיננסי לזוגות צעירים הוא לא מותרות, אלא המצפן ההכרחי שלכם בתוך ים של יוקר מחיה וריביות משתנות. ראינו איך בחירה נכונה של יועץ אובייקטיבי, שרואה את התמונה ההוליסטית של משכנתא, השקעות ותקציב משפחתי, יכולה לחסוך לכם מאות אלפי שקלים. מעבר למספרים, התכנון הזה מעניק לכם את השקט הנפשי שכל כך מגיע לכם בתחילת הדרך המשותפת, והופך את הכסף מכלי של לחץ לכלי של צמיחה וחופש.
עם מעל עשור של ניסיון בייעוץ פיננסי ומשכנתאות ומאות זוגות שכבר זכו לשקט כלכלי, נאוה ובת אל כאן כדי להעניק לכם ליווי אישי ומקצועי שרואה אתכם באמת. אתם לא צריכים לנהל את המלחמות מול המערכת הבנקאית לבד או לנחש מהו הצעד הבא. זה הזמן להפסיק לחשוש מהעתיד ולהתחיל לבנות אותו בביטחון מלא. צרו קשר לפגישת אבחון פיננסי ראשונית ללא עלות ונעשה יחד את הצעד הראשון לשגשוג שלכם. אנחנו כאן איתכם, צעד אחר צעד, עד שהכסף שלכם יתחיל לעבוד קשה עבורכם.
שאלות ותשובות נפוצות
מה ההבדל בין יועץ פיננסי ליועץ משכנתאות?
יועץ משכנתאות מתמקד אך ורק באופטימיזציה של ההלוואה מול הבנק, בעוד שיועץ פיננסי בוחן את כל המעטפת הכלכלית של הבית. בליקנש אנחנו משלבות בין שני העולמות הללו; אנחנו לא רק בונות עבורכם תמהיל משכנתא חכם, אלא מוודאות שהוא מסתנכרן בצורה מושלמת עם התקציב החודשי, החסכונות והיעדים ארוכי הטווח שלכם. הראייה ההוליסטית הזו מונעת מצב שבו המשכנתא הופכת למשקולת שחונקת את איכות החיים שלכם.
האם תכנון פיננסי מתאים גם לזוגות עם הכנסה נמוכה?
בהחלט, ולמעשה הוא קריטי עבורם אפילו יותר מאשר לזוגות בעלי הכנסה גבוהה. כשמרחב התמרון הכלכלי מצומצם, כל טעות קטנה או ריבית מיותרת עלולה להפוך לכדור שלג של חובות שקשה לעצור. תכנון פיננסי לזוגות צעירים עם הכנסה ממוצעת עוזר למקסם כל שקל פנוי, לנצל הטבות מס המגיעות לכם ב-2026 ולהפנות משאבים לחיסכון במקום לבזבוזים לא מודעים.
כמה עולה שירות של תכנון פיננסי לזוגות צעירים?
עלות השירות משתנה בהתאם למורכבות המצב הכלכלי שלכם ובהתאם להיקף הליווי הנדרש, בין אם מדובר בייעוץ נקודתי או בליווי מתמשך. חשוב להסתכל על התשלום כהשקעה שמחזירה את עצמה במהירות דרך חיסכון משמעותי בריביות הבנקים וצמצום הוצאות מיותרות. אנחנו מקפידות על שקיפות מלאה, וכבר בפגישת האבחון הראשונית תקבלו הצעת מחיר ברורה המותאמת לצרכים המדויקים שלכם ללא עמלות נסתרות.
תוך כמה זמן נראה תוצאות מהתהליך?
התוצאה הראשונה היא תמיד רגשית והיא מורגשת כבר בסיום הפגישות הראשונות; תחושת השליטה והשקט הנפשי מחליפה את הלחץ וחוסר האונים. מבחינה כלכלית מספרית, רוב הזוגות שלנו רואים שינוי חיובי בתזרים המזומנים ובקצב החיסכון תוך 3 עד 6 חודשים מתחילת היישום. כשמדובר באופטימיזציה של משכנתא קיימת או צמצום חובות, החיסכון המצטבר הופך למשמעותי מאוד כבר בשנה הראשונה לתהליך.
האם היועץ יכול לעזור לנו גם עם חובות קיימים?
כן, הבראה כלכלית מחובות היא אחד הנדבכים המרכזיים והחשובים ביותר בעבודה שלנו מול זוגות בתחילת הדרך. אנחנו עוזרות לכם לבצע איחוד הלוואות חכם, לבחון מחדש את תנאי הריבית מול הגופים המממנים ולבנות תוכנית החזרים ריאלית שניתן לעמוד בה. המטרה שלנו היא לא רק "לסגור את המינוס" באופן זמני, אלא לשנות את דפוסי ההתנהגות שהובילו אליו ולוודא שלא תחזרו למצב הזה שוב.
מה קורה בפגישת הייעוץ הראשונה בחינם?
בפגישת האבחון הראשונית אנחנו מבצעות מיפוי יסודי של המצב הכלכלי הנוכחי שלכם ומגדירות יחד את היעדים שחשוב לכם להשיג בשנים הקרובות. זו הזדמנות מצוינת עבורכם להכיר את נאוה ובת אל באופן אישי, להבין את מתודולוגיית העבודה שלנו ולראות אם יש בינינו כימיה. בסיום השיחה תקבלו תמונה ראשונית של ה"חורים" בתקציב שלכם והצעה למפת דרכים מקצועית שתביא אתכם לביטחון כלכלי.
האם אתם מציעים גם ליווי להשקעות נדל"ן?
כן, ייעוץ השקעות נדל"ן הוא חלק בלתי נפרד ממעטפת השירותים ההוליסטית שאנחנו מציעות בליקנש. אנחנו עוזרות לכם להבין אם רכישת דירה להשקעה היא הצעד הנכון עבורכם כרגע, מאתרות עבורכם הזדמנויות ובונות את המבנה המימוני הנכון ביותר לעסקה. השילוב בין המומחיות שלנו בעולם המשכנתאות לבין הבנת השוק מאפשר לכם לבצע השקעות בטוחות ורווחיות יותר תוך הגנה על ההון המשפחתי.
איך יועץ פיננסי יכול לעזור לנו להגיע להון עצמי לדירה?
יועץ עוזר לכם להגיע ליעד ההון העצמי דרך שילוב של התייעלות תקציבית חריפה, מקסום החסכונות הקיימים ובניית תוכנית חיסכון אגרסיבית אך ריאלית. תכנון פיננסי לזוגות צעירים כולל לעיתים גם בחינה של נכסים משפחתיים קיימים, עזרה במימוש זכויות ונקודות זיכוי ובניית אסטרטגיה שתקצר משמעותית את זמן ההמתנה לדירה. אנחנו מוודאות שכל שקל פנוי מופנה למטרה הזו בצורה החכמה והיעילה ביותר.


