
האם ידעתם שיועץ המשכנתאות בבנק, זה שמחייך אליכם ומגיש לכם כוס קפה, הוא למעשה איש מכירות שהיעד המרכזי שלו הוא הרווח של הבנק ולא החיסכון שלכם? זה אולי נשמע מרגיז, אבל בסופו של יום, הבנק הוא עסק שמוכר לכם כסף. כשאתם עומדים מול הדילמה של יועץ משכנתאות או בנק, אתם לא רק בוחרים דמות מקצועית, אתם בוחרים מי יילחם עבור העתיד הכלכלי של המשפחה שלכם.
אני מבין היטב את תחושת הלחץ והבלבול כשפקיד הבנק מציג לכם מסלולים מורכבים ולוחץ עליכם לקבל החלטות מהירות. קל מאוד להרגיש אבודים ולחשוש שאתם יוצאים "פראיירים" מול המערכת הגדולה. האמת היא שבישראל של שנת 2026, עם ריבית בנק ישראל שעומדת על 3.5% ושוק שמשתנה במהירות, טעות קטנה בתמהיל יכולה לעלות לכם מאות אלפי שקלים מיותרים שנזרקים לפח. אתם ראויים להגנה מקצועית שתעמוד לצדכם.
בכתבה הזו נחשוף את ההבדלים הקריטיים בין הייעוץ הניתן בבנק לבין ליווי פרטי ואובייקטיבי שרואה רק את האינטרס הכלכלי שלכם. נגלה איך בחירה נכונה תעניק לכם ביטחון, שקט נפשי ותמהיל שמתאים בדיוק ליכולות ולשאיפות שלכם. הגיע הזמן שתפסיקו לנחש ותתחילו להוביל את התהליך.
נקודות מפתח
- הבנת ניגוד האינטרסים המובנה בבנק – היועץ בסניף הוא איש מכירות של המערכת, בעוד יועץ פרטי מחויב אך ורק לאינטרס הכלכלי שלכם.
- כיצד בחירה מושכלת בין יועץ משכנתאות או בנק יכולה לחסוך לכם מאות אלפי שקלים באמצעות בניית תמהיל מותאם אישית למצבכם המשפחתי.
- הכלים לניהול משא ומתן אגרסיבי מול הבנקים כדי להשיג את התנאים והריביות האופטימליים בשוק המשתנה של שנת 2026.
- חישוב החזר ההשקעה (ROI) של שכר הטרחה: למה תשלום ליועץ חיצוני הוא למעשה השקעה שמניבה לכם רווח כלכלי מיידי.
- הדרך להשגת שקט נפשי וביטחון בתהליך, במיוחד במקרים מורכבים של עצמאיים או בעלי נכסים מרובים.
ההבדל המהותי: יועץ משכנתאות מטעם הבנק מול יועץ פרטי
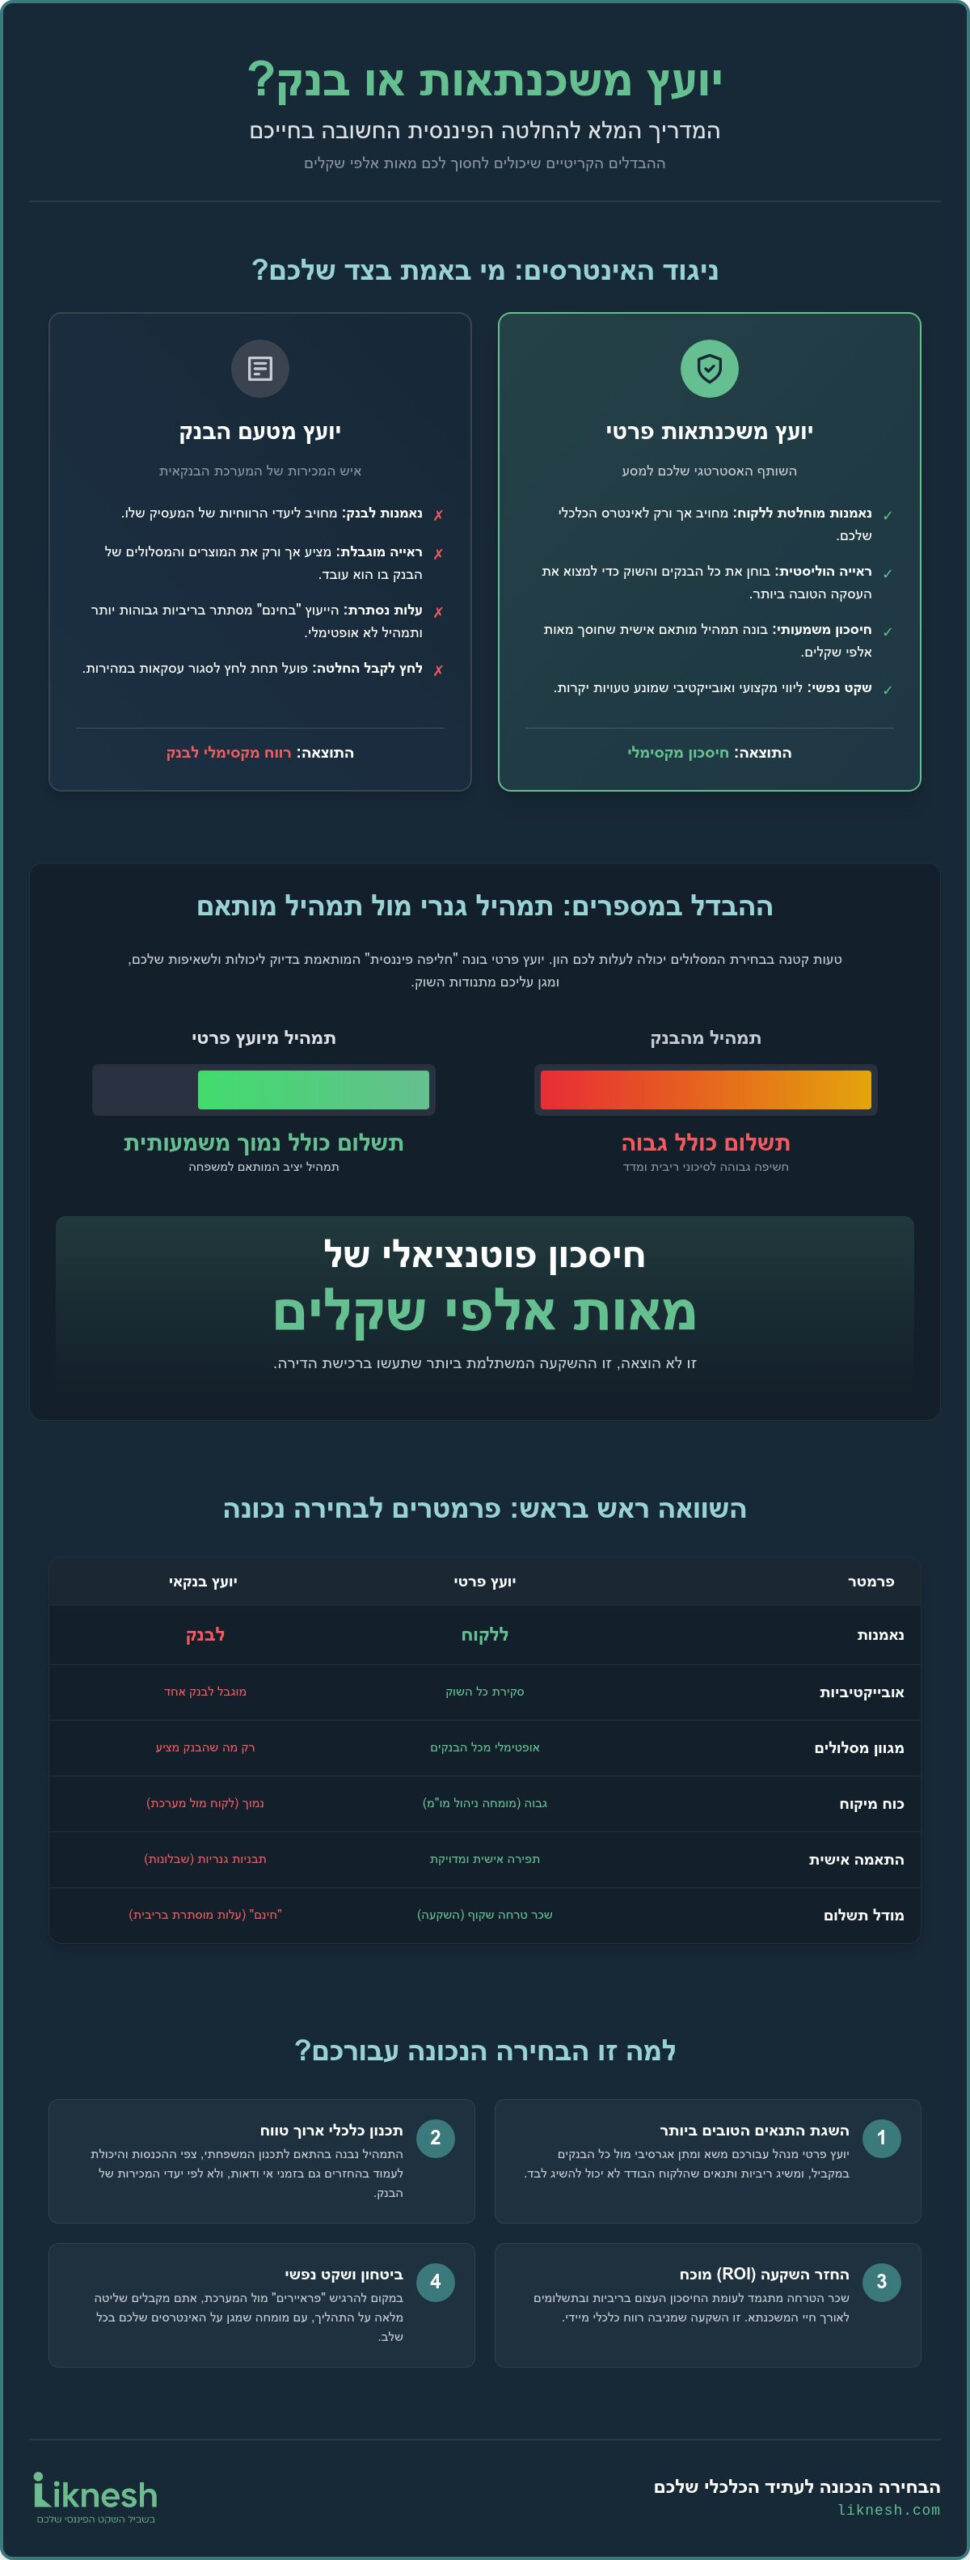
כשאתם נכנסים לסניף הבנק, מתיישבים מול הפקיד המחוייט ומקבלים חיוך רחב, קל מאוד להתבלבל. אתם רואים מומחה, אדם עם תעודות וידע פיננסי, ולכן טבעי שתניחו שהוא שם כדי לעזור לכם להשיג את העסקה הטובה ביותר. אבל כאן טמונה הטעות הגדולה ביותר של נוטלי המשכנתאות בישראל. הדילמה בין יועץ משכנתאות או בנק מתחילה בהבנה פשוטה: האיש שיושב מולכם הוא עובד בנק. הוא מקבל משכורת מהתאגיד שמוכר לכם את ההלוואה. המטרה שלו היא למקסם את הרווח של המעסיק שלו, לא את החיסכון שלכם. הסתמכות בלעדית עליו היא כמו לבקש מסוכן מכוניות ייעוץ אובייקטיבי על איזה רכב הכי כדאי לכם לקנות, כשברור שהוא ימליץ רק על מה שיש לו במגרש.
רבים נופלים במלכודת ה"אישור העקרוני". פקיד הבנק אומר לכם "אושר לכם סכום של 2 מיליון ש"ח", ואתם מרגישים הקלה עצומה. אבל אישור עקרוני הוא רק הסכמה של הבנק להלוות לכם כסף. הוא לא אומר דבר על איכות התמהיל או על העלות הכוללת של ההלוואה לאורך 30 שנה. ההבדל בין תמהיל גנרי של הבנק לבין תמהיל אופטימלי שנבנה עבורכם באופן אישי יכול להתבטא במאות אלפי שקלים. ה"חינם" שאתם מקבלים בבנק הוא למעשה השירות היקר ביותר שתשלמו עליו לאורך חייכם, פשוט כי התשלום מסתתר בתוך הריביות והעמלות שאתם לא תמיד יודעים לנתח.
תפקידו האמיתי של יועץ המשכנתאות בבנק
היועץ בבנק הוא קודם כל איש מכירות של הארגון. הוא נמדד על פי יעדי מכירות, רווחיות הבנק וגיוס לקוחות. המגבלה הגדולה ביותר שלו היא חוסר האובייקטיביות; הוא יכול להציע לכם אך ורק את מסלולי המשכנתא שהבנק שלו מאשר באותו רגע. אם בבנק מתחרה קיים מסלול משתלם יותר או ריבית נמוכה יותר על רכיב הפריים, שעומד נכון לאוגוסט 2026 על 5.0%, הוא לעולם לא יגלה לכם זאת. הוא פועל בתוך "ארגז כלים" סגור שנועד לשרת את האינטרס של בעלי המניות של הבנק, ולא את עתיד הילדים שלכם.
יועץ משכנתאות פרטי: השותף שלכם למסע
כדי להבין את ההבדל, כדאי לבחון מהו יועץ משכנתאות (מתווך) פרטי בעידן המודרני. בניגוד לפקיד הבנק, היועץ הפרטי מחויב בחובת נאמנות מוחלטת אליכם. הוא לא כבול לאף מוסד פיננסי. הוא מסתכל על המצב הכלכלי שלכם בצורה הוליסטית: הוא בוחן את צפי ההכנסות, את התכנון המשפחתי ואת היכולת שלכם לעמוד בהחזרים גם בתקופות של אי ודאות כלכלית. הוא השותף האסטרטגי שנלחם עבורכם מול כל הבנקים במקביל כדי להשיג את התנאים הטובים ביותר. כשיש שינוי בריבית או כשמתפרסמים נתוני אינפלציה חדשים, יש לכם כתובת מקצועית שזמינה לענות לכם לטלפון ולבצע התאמות בזמן אמת, ולא פקיד שמתחלף בכל כמה חודשים. בשוק שבו היקף המשכנתאות החדשות ביוני 2026 לבדו חצה את רף ה-11 מיליארד ש"ח, אתם חייבים מישהו שיעמוד לצדכם עם ידע קר ולב חם.
ניגוד האינטרסים הסמוי: מי באמת מרוויח מהמשכנתא שלכם?
האם עצרתם פעם לחשוב איך הבנק קובע את הריבית שאתם משלמים? זה לא מספר שרירותי שמופיע במחשב של הפקיד. זהו תוצר של חישוב קר ומדויק שנועד להבטיח שהבנק ירוויח כמה שיותר מכל שקל שהוא מלווה לכם. כשאתם עומדים מול הדילמה של יועץ משכנתאות או בנק, חשוב להבין שהבנק הוא גוף עסקי לכל דבר. הוא קונה כסף ב"מחיר סיטונאי" ומוכר אותו לכם ב"מחיר קמעונאי". הפער הזה, המכונה "המרווח הבנקאי", הוא הכסף שיוצא מהכיס שלכם ונכנס ישירות לדוחות הרווח של הבנק. בשוק שבו היקף המשכנתאות החדשות ביוני 2026 לבדו חצה את רף ה-11 מיליארד ש"ח, אתם יכולים רק לדמיין כמה מאמץ משקיעים הבנקים כדי להגדיל את המרווח הזה על חשבונכם.
הבנק תמיד יעדיף למכור לכם מסלולים שבהם הרווחיות שלו גבוהה יותר, גם אם הם חושפים אתכם לסיכונים עתידיים. זהו לב לבו של ניגוד האינטרסים: האינטרס שלכם הוא לשלם כמה שפחות לאורך זמן, והאינטרס של הבנק הוא שתשלמו כמה שיותר ריבית והצמדה. פקיד הבנק לעולם לא יציע לכם מסלולים שהם "מסוכנים" עבור הבנק – כלומר, כאלו שמגדרים את הסיכון שלכם אך מצמצמים את הרווחיות של המוסד הפיננסי. הוא יציג לכם "מבצעי משכנתא" שנראים אטרקטיביים בטווח הקצר, אך לעיתים קרובות הם כוללים הצמדות למדד או עמלות פירעון מוקדם דרקוניות שיכבלו אתכם לשנים רבות וימנעו מכם לבצע מחזור משכנתא משתלם בעתיד.
המודל הכלכלי של הבנק מול הלקוח
הבנק פועל לפי מודל של ניהול סיכונים ורווחיות. ככל שהמשכנתא שלכם ארוכה יותר ומורכבת ממסלולים שבהם הבנק שולט במרווח, כך הוא מרוויח יותר. משפט המפתח כאן הוא פשוט: כל שקל שאתם חוסכים במשכנתא הוא שקל שהבנק מפסיד ברווחיו הישירים. לכן, אין לצפות מהבנק לבנות עבורכם תמהיל אופטימלי שבאמת מגן עליכם מפני עליות ריבית עתידיות. הוא יציע לכם תבניות מוכנות מראש (שבלונות) שנועדו לשרת את המערכת, בזמן שאתם זקוקים לחליפה שנתפרה בדיוק למידות הכלכליות של המשפחה שלכם.
הערך של ייעוץ פיננסי אובייקטיבי
כאן נכנס לתמונה הצורך בראייה רחבה ונטולת פניות. ייעוץ פיננסי אובייקטיבי מאפשר לכם לראות את התמונה המלאה, ללא הטיות שיווקיות או יעדי מכירות של סניף כזה או אחר. היועץ הפרטי מנתח את "האותיות הקטנות" שהבנק מעדיף להצניע, כמו עמלות פתיחת תיק מנופחות או דקויות במסלולים המשתנים שעשויים להתייקר משמעותית. חשוב להכיר את ההבדל הרשמי בין בנק ליועץ, שכן בעוד הבנק הוא המלווה שדואג לעצמו, היועץ פועל כנציג שלכם בשוק החופשי. הוא יכול להשוות בין הצעות של בנקים שונים, להשתמש בכוח המיקוח שלו ולחשוף בפניכם אפשרויות שהבנק שלכם פשוט לא רצה שתכירו. בבניית תוכנית כלכלית ארוכת טווח, השקיפות הזו היא קריטית לביטחון שלכם. אם אתם מרגישים שהבנק לא מספר לכם את כל האמת, כדאי לבדוק איך ליווי פיננסי מקצועי יכול לשנות את מאזן הכוחות לטובתכם.
השוואה ראש בראש: פרמטרים לבחירה נכונה
ההחלטה בין יועץ משכנתאות או בנק היא לא רק החלטה על זהות נותן השירות; זוהי בחירה אסטרטגית שקובעת את איכות המוצר הפיננסי שילווה אתכם בשלושת העשורים הבאים. חשבו על זה כך: הבנק מציע לכם "חליפה מוכנה מהמדף". היא אולי נראית בסדר במבט ראשון, אבל היא לעולם לא תשב עליכם בדיוק כמו חליפה שנתפרה אצל חייאט לפי מידות גופכם. בשוק הישראלי של אוגוסט 2026, שבו היקף המשכנתאות החדשות הגיע לשיא של 11.06 מיליארד ש"ח בחודש יוני האחרון, הדיוק הזה הוא לא מותרות. הוא הכרח כלכלי שיכול למנוע מכם לשלם "קנסות" סמויים של מאות אלפי שקלים לאורך חיי ההלוואה.
אחד ההבדלים המשמעותיים ביותר טמון בניהול הבירוקרטיה והזמן. תהליך לקיחת משכנתא דורש בממוצע בין 40 ל-60 שעות עבודה מצטברות של איסוף מסמכים, השוואות, טלפונים והמתנה בסניפים. כשאתם פועלים לבד מול הבנק, כל נטל ההוכחה והמעקב עליכם. יועץ פרטי לוקח את המשימה הזו על כתפיו, מה שמאפשר לכם להמשיך בשגרת חייכם ובקריירה שלכם בשקט נפשי, בידיעה שיש מי שדוחף את התיק שלכם קדימה ומבצע אופטימיזציה לכל מסמך ואישור.
תמהיל משכנתא אופטימלי: לא רק ריבית
רבים נוטים להתמקד רק בשורת הריבית, אך הריבית היא רק קצה הקרחון. תמהיל נכון הוא כזה שמאזן בין רמת הסיכון לבין היכולת הכלכלית שלכם לספוג שינויים. נכון ליולי 2026, הריבית הממוצעת במסלולים צמודי המדד עומדת על 3.48%, בעוד שריבית הפריים נותרה גבוהה על 5.0%. בניית תמהיל משכנתא אופטימלי דורשת הבנה עמוקה של לוחות הסילוקין. האם לבחור בלוח שפיצר הקלאסי או בקרן שווה שחוסכת כסף רב בריביות אך מכבידה על ההחזר החודשי בהתחלה? יועץ הבנק ימליץ לכם על התמהיל שנוח למערכת המחשוב שלו לאשר. יועץ פרטי יבנה עבורכם מודל שצופה פני עתיד, כולל תכנון לנקודות יציאה חכמות ומחזור עתידי.
אמנות המשא ומתן מול הבנקים
מי באמת מנהל את השיחה מול מנהל הסניף? כשאתם נכנסים לבנק לבד, אתם לקוח יחיד עם תיק אחד. כשיועץ מקצועי נכנס לתמונה, הוא מביא איתו כוח מיקוח של עשרות תיקים בחודש. זהו משא ומתן מול הבנק שמתנהל ב"שפה בנקאית" מקצועית. היועץ יודע בדיוק איפה נמצאים המרווחים הנסתרים של הבנק ואיך ללחוץ על הכפתורים הנכונים כדי להוריד עוד עשירית אחוז מהריבית. בשוק תחרותי, העשירית הזו מתורגמת לחיסכון של עשרות אלפי שקלים לאורך השנים. מעבר לכך, התאמה לשינויים עתידיים היא קריטית; יועץ אסטרטגי יוודא שהמשכנתא שלכם לא כוללת "מלכודות דבש" שימנעו מכם למחזר את ההלוואה בעוד חמש שנים כשהתנאים בשוק ישתפרו.
מתי באמת משתלם לקחת יועץ משכנתאות חיצוני?
השאלה הכי נפוצה שאני שומע היא: "למה לשלם אלפי שקלים ליועץ כשיש לי ייעוץ בחינם בבנק?". זו שאלה מצוינת שנוגעת בלב העניין. התשובה טמונה בחישוב פשוט של החזר השקעה (ROI). כשאתם משקיעים בשירות מקצועי, אתם לא קונים "טפסים", אתם קונים חיסכון. בשוק המשכנתאות של שנת 2026, שבו ריבית בנק ישראל עומדת על 3.5%, טעות של חצי אחוז בלבד בריבית הממוצעת מתרגמת להפסד של עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא. במובן הזה, כל שקל שמושקע בייעוץ אובייקטיבי חוזר אליכם פי כמה וכמה דרך צמצום המרווחים הבנקאיים ובניית תמהיל חכם שחוסך בריבית דריבית.
מעבר לחיסכון היבש, הדילמה של יועץ משכנתאות או בנק הופכת לקריטית במיוחד כשהמציאות הכלכלית שלכם אינה "לפי הספר". הבנקים אוהבים לקוחות שכירים עם תלוש משכורת יציב וברור. אם אתם עצמאיים, בעלי הכנסות משתנות או כאלו שמנהלים מספר נכסים במקביל, אתם נחשבים בעיני הבנק ל"לקוחות מורכבים". במקרים כאלו, המערכת הבנקאית נוטה להקשיח עמדות או להעניק ריביות גבוהות יותר בשל "סיכון" מוגבר. כאן נכנס לתמונה היועץ הפרטי שיודע להציג את הנתונים שלכם בצורה שתניח את דעתו של חתם האשראי ותשיג לכם תנאים של לקוחות מועדפים.
מקרים מיוחדים הדורשים מומחיות
עבור משקיעי נדל"ן, משכנתא היא כלי עבודה ולא רק הלוואה. תכנון אסטרטגי של מינוף מאפשר לרכוש נכסים נוספים מבלי לחנוק את תזרים המזומנים המשפחתי. גם במצבים של מיחזור משכנתא קיימת, התזמון הוא הכל. יועץ מקצועי עוקב אחרי שינויי הריביות והמדד ויודע לומר לכם בדיוק מתי חלון ההזדמנויות נפתח. בנוסף, עבור לקוחות עם נתוני אשראי מורכבים או BDI שלילי, ליווי צמוד הוא לעיתים הדרך היחידה לקבל אישור עקרוני ולהימנע מדחייה שתכתים את שמכם במערכת הבנקאית לשנים קדימה.
השקט הנפשי כערך כלכלי
אנחנו נוטים לשכוח שמתח סביב עסקת הנדל"ן הגדולה בחייכם גובה מחיר יקר מהבריאות ומהזוגיות. השקט הנפשי שנובע מהידיעה שיש מומחה ששומר עליכם מפני טעויות בירוקרטיות הוא ערך כלכלי לכל דבר. בשנת 2026, "שקט כלכלי" מוגדר כיכולת לישון בלילה בידיעה שההחזר החודשי שלכם יציב, מוגן מפני תנודות קיצוניות ובנוי על בסיס נתונים אובייקטיביים ולא על אינטרס של סניף בנק כזה או אחר. אתם לא צריכים לעבור את המסע הזה לבד. אם אתם רוצים לוודא שהכסף שלכם עובד עבורכם ולא עבור הבנק, כדאי לבחון ייעוץ משכנתאות וליווי פיננסי שיעניק לכם את המעטפת המקצועית שמגיעה לכם.
הדרך של ליקנש: ליווי אישי עד לשקט הכלכלי
אחרי שהבנו את מאזן הכוחות המורכב שבין יועץ משכנתאות או בנק, הגיע הזמן לדבר על הפתרון שבאמת שם אתכם במרכז. בליקנש, אנחנו לא מסתכלים על המשכנתא שלכם כעל שורת חוב בבנק. עבורנו, זהו הבסיס היציב שעליו נבנה העתיד של המשפחה שלכם. המודל הייחודי שלנו נולד מתוך ההבנה שאתם זקוקים ליותר מסתם ריבית נמוכה; אתם זקוקים למעטפת מקצועית שמשלבת ידע פיננסי קר ומדויק עם אמפתיה אנושית עמוקה. אנחנו כאן כדי להיות המגן שלכם מול המערכת הבנקאית, לוחמים עבור כל שקל שניתן לחסוך ושומרים על האינטרס הכלכלי שלכם בשקיפות מלאה.
התהליך שלנו מתחיל בבניית משכנתא אופטימלית שצופה פני עתיד. אנחנו לא בונים תמהיל רק לפי המצב הנוכחי של שנת 2026, אלא מנתחים תרחישים כלכליים קדימה. האם המשפחה צפויה להתרחב? האם יש קרן השתלמות שנפתחת בעוד חמש שנים? אנחנו מחברים את כל הנקודות כדי לוודא שהמשכנתא תשרת אתכם ולא תחנוק אתכם. השילוב הזה בין תכנון פיננסי קפדני לבין הבנת הצרכים המשתנים של הבית הוא מה שהופך את הליווי שלנו להשקעה המשתלמת ביותר שתעשו בדרך לדירה.
למה לבחור בליקנש ב-2026?
עם ניסיון מצטבר של עשור בליווי אלפי משפחות ועסקים, צברנו את הכלים והקשרים שמאפשרים לנו להשיג תוצאות שנוטלי משכנתאות עצמאיים פשוט לא יכולים להשיג לבד. ההתמחות הייחודית שלנו היא החיבור הבלתי נפרד בין כלכלת המשפחה למשכנתא. אנחנו לא רק "מביאים אישור", אנחנו מוודאים שהחוב הזה מתכתב עם הצמיחה הכלכלית שלכם. אם אתם מרגישים שהגיע הזמן לקחת שליטה על הגורל הפיננסי שלכם, אתם מוזמנים לעשות את הצעד הראשון. צרו קשר לפגישת אבחון ראשונית ללא עלות וגלו איך נראה ליווי שבאמת רואה אתכם.
הכלים שעומדים לרשותכם בליקנש
כדי להבטיח את התוצאה הטובה ביותר, אנחנו משתמשים בטכנולוגיה ובכלים המתקדמים ביותר בשוק:
- סימולציות מתקדמות: שימוש במחשבונים שבוחנים עשרות תרחישי ריבית ומדד כדי לגדר סיכונים.
- מכרזי ריביות: גישה ישירה למקבלי החלטות בכל המערכת הבנקאית כדי לייצר תחרות אמיתית על התיק שלכם.
- ליווי אישי ומקצועי: התיק שלכם מנוהל על ידי נאוה אליהו טסמה ובת אל אליהו, שמביאות איתן שילוב של מומחיות פיננסית וניסיון שטח עשיר.
הצעד הראשון שלכם איתנו מתחיל בפגישת ייעוץ ראשונית בחינם. בפגישה הזו אנחנו לא רק מדברים על מספרים, אלא מאבחנים את המצב הקיים ומשרטטים מפה דרכים להגעה לשקט כלכלי. אנחנו מתחייבים לשקיפות מלאה לאורך כל הדרך; אתם תדעו בדיוק מה אנחנו עושים, למה בחרנו במסלול מסוים ואיך זה משרת אתכם. בסופו של יום, המטרה שלנו היא שתצאו מהתהליך עם חיוך, עם משכנתא חסכונית ועם הידיעה שעשיתם את הבחירה הנכונה עבור העתיד שלכם.
הגיע הזמן לקחת שליטה על המשכנתא ועל העתיד שלכם
הבחירה בין יועץ משכנתאות או בנק היא לא רק עניין של ריביות; היא ההבדל בין להיות לקוח שבוי של המערכת לבין להיות בעל הבית על הגורל הכלכלי שלכם. כפי שראינו, הייעוץ ה"חינמי" בבנק עלול לעלות לכם מאות אלפי שקלים לאורך השנים בשל ניגוד אינטרסים מובנה. לעומת זאת, ליווי אובייקטיבי מעניק לכם תמהיל שנתפר בדיוק למידות שלכם, הגנה מפני תנודות השוק וביטחון מלא בכל חתימה.
עם מעל עשור של ניסיון בייעוץ פיננסי ומשכנתאות, אנחנו בליקנש מתמחים באופטימיזציה של תמהילים מורכבים והשגת התנאים הטובים ביותר עבור לקוחותינו. אנחנו מציעים לכם ליווי אישי צמוד, מהאבחון הכלכלי הראשוני ועד לרגע החתימה המיוחל. אל תתנו למורכבות השוק להרתיע אתכם או לגרום לכם להתפשר על פחות מהטוב ביותר עבור המשפחה שלכם.
אנחנו מזמינים אתכם להפסיק לנחש ולהתחיל לחסוך באמת. זה הרגע שלכם להבטיח לעצמכם שקט נפשי וחיסכון מקסימלי. תיאום פגישת ייעוץ ראשונית בחינם עם מומחי ליקנש הוא הצעד הראשון שלכם לעבר עתיד כלכלי בטוח ומשתלם יותר. אנחנו כאן כדי להילחם עבורכם.
שאלות ותשובות: כל מה שצריך לדעת על בחירת יועץ משכנתאות או בנק
האם יועץ המשכנתאות בבנק באמת אובייקטיבי?
לא. יועץ המשכנתאות בבנק הוא עובד שכיר של המוסד הפיננסי ומטרתו העיקרית היא למקסם את רווחי הבנק. הוא פועל תחת יעדי מכירות מוגדרים ויכול להציע לכם אך ורק את המוצרים והמסלולים של הבנק הספציפי בו הוא עובד. הוא אינו יכול להשוות עבורכם תנאים מול בנקים מתחרים או לבנות תמהיל שפוגע ברווחיות של המעסיק שלו.
כמה כסף יועץ משכנתאות פרטי יכול לחסוך לי בפועל?
החיסכון הממוצע בשימוש ביועץ פרטי נע בין עשרות למאות אלפי שקלים לאורך חיי ההלוואה. החיסכון נובע משני מקורות עיקריים: בניית תמהיל חכם שמונע הצמדות מיותרות למדד וניהול משא ומתן אגרסיבי על הריביות. כשמבינים את הדינמיקה של יועץ משכנתאות או בנק, רואים שהיועץ הפרטי מחזיר את עלותו פי כמה כבר בשנים הראשונות של ההחזרים.
האם הבנק ייתן לי תנאים פחות טובים אם אגיע עם יועץ פרטי?
ההפך הוא הנכון. הבנקים מעריכים עבודה מול יועצים מקצועיים כי התיקים מגיעים מסודרים ומדויקים. מעבר לכך, הבנק יודע שיועץ פרטי מבצע מכרז ריביות מול בנקים אחרים. כדי לא להפסיד את העסקה שלכם למתחרים, הבנק נאלץ להציע את התנאים הכי אטרקטיביים שיש לו ב"ארגז הכלים".
מתי הכי נכון לפנות ליועץ משכנתאות חיצוני?
הזמן האידיאלי הוא לפני הפנייה הראשונה לבנק ולפני קבלת אישור עקרוני. ברגע שהבנק הזין את הפרטים שלכם למערכת והציע הצעה ראשונית, הרבה יותר קשה לשנות את ה"דירוג" שלכם או את המבנה שהוצע. ליווי מוקדם מאפשר לבנות אסטרטגיה נכונה עוד לפני שהבנק מקבע את עמדתו.
כמה עולה שירות של יועץ משכנתאות פרטי ב-2026?
שכר הטרחה משתנה בהתאם למורכבות התיק והיקף הליווי הנדרש. חשוב להסתכל על הסכום הזה כהשקעה ולא כהוצאה. החיסכון בריביות והפחתת הסיכונים הפיננסיים בתמהיל הופכים את השירות למשתלם במיוחד. בשנת 2026, עם כניסת הרגולציה החדשה לתוקף, איכות הייעוץ והשקיפות המקצועית גבוהות מאי פעם.
האם כדאי לקחת יועץ גם למיחזור משכנתא קיימת?
בהחלט כן. עם הורדות הריבית של בנק ישראל במהלך שנת 2026, משכנתאות שנלקחו בשנים קודמות עשויות להיות יקרות ולא רלוונטיות. יועץ מקצועי יבצע עבורכם בדיקת כדאיות מקיפה. הוא יבחן אם החיסכון בריבית החדשה גבוה מעמלת הפירעון המוקדם ויעזור לכם להחליט אם זה הזמן הנכון לבצע שינוי.
מה ההבדל בין יועץ משכנתאות עצמאי לחברת ייעוץ?
חברת ייעוץ מספקת בדרך כלל מעטפת רחבה יותר הכוללת גיבוי מקצועי של מספר מומחים ושימוש בכלים טכנולוגיים מתקדמים לניתוח שוק. בעוד יועץ עצמאי מוגבל ליכולותיו האישיות, חברה גדולה מביאה איתה כוח מיקוח משמעותי יותר מול הנהלות הבנקים וניסיון מצטבר מאלפי תיקים מגוונים.
איך אדע אם יועץ המשכנתא שבחרתי הוא באמת מקצועי?
בדקו את הניסיון המעשי שלו ואת רמת השקיפות שהוא מציג. יועץ מקצועי יבנה לכם תמהיל אישי ולא ישתמש בשבלונות מוכנות. בשנת 2026, ודאו שהיועץ עומד בסטנדרטים של החוק החדש להסדרת המקצוע. בקשו לראות דוגמאות לחיסכון שהשיג ללקוחות בעלי פרופיל דומה לשלכם ואל תתפשרו על ליווי אישי עד החתימה.


