
האם ידעתם שהיועץ "החינמי" בבנק הוא כנראה האדם שיעלה לכם הכי הרבה כסף בחיים? קל מאוד ללכת לאיבוד בתוך ים של מספרים, ריביות ותמהילים מורכבים, במיוחד כשהריבית במשק עומדת על 3.5% והתחרות בשוק הנדל"ן של 2026 דורשת מכם להיות חדים מתמיד. ביצוע השוואת יועצי משכנתאות מושכלת הוא לא רק עניין של השוואת מחירי שירות, אלא הדרך היחידה להבטיח שמישהו באמת שומר על האינטרסים שלכם מול המערכת הבנקאית הקשוחה.
אנחנו מבינים היטב את תחושת העומס והבלבול שאתם חווים כרגע. החשש הכבד מניגוד אינטרסים של יועצי הבנק, לצד הקושי להבין איזה תמהיל באמת משרת את היכולות הכלכליות שלכם, יוצרים מתח מיותר ברגע שאמור להיות אחד המרגשים והחשובים בחייכם. אתם זקוקים לביטחון מלא ולשקט נפשי, ומגיע לכם לדעת שהכסף שלכם מנוהל בידיים מקצועיות שרואות אתכם ולא רק את המספרים. במדריך הזה נחשוף בפניכם בדיוק איך להשוות נכון בין המומחים השונים כדי להבטיח את החיסכון המקסימלי עבור המשפחה שלכם.
נלמד איך לזהות יועץ שמתפקד כלוחם אמיתי עבורכם מול הבנקים, אילו נורות אדומות צריכות להדליק אצלכם סימן שאלה מיידי וכיצד תכנון פיננסי חכם יכול להפוך את המשכנתא מנטל מעיק למנוף של צמיחה וביטחון כלכלי לעשורים קדימה.
נקודות מפתח
- הבנה מדוע המשכנתא היא ההוצאה הגדולה ביותר שלכם וכיצד בחירה נכונה במומחה יכולה לחסוך לכם מאות אלפי שקלים לאורך השנים.
- כלים פרקטיים לביצוע השוואת יועצי משכנתאות שתאפשר לכם לזהות ניסיון מוכח, וותק בשוק הישראלי ורמת מחויבות אישית ללא פשרות.
- חשיפת ההבדלים התהומיים בין יועץ בנקאי ליועץ פרטי, כולל השאלה הקריטית: למי באמת נתונה הנאמנות של האדם שבונה לכם את התמהיל?
- צ'ק-ליסט מובנה לבחירת המומחה המתאים, כולל החשיבות של פגישת ייעוץ ראשונית ללא התחייבות לבדיקת הכימיה והמקצועיות.
- גילוי השילוב המנצח בין תכנון פיננסי משפחתי למשכנתא אופטימלית, שמעניק לא רק חיסכון כספי אלא גם שקט נפשי וביטחון עתידי.
למה השוואת יועצי משכנתאות היא הצעד הכי חשוב בדרך לדירה?
רכישת דירה היא כנראה ההחלטה הכלכלית המשמעותית ביותר שתקבלו בחייכם. עבור רוב המשפחות בישראל, הצעד הזה מלווה בהתחייבות ארוכת טווח שמשפיעה על כל היבט ביומיום. לפני שצוללים למספרים ולטבלאות האקסל, כדאי להבין לעומק מהי משכנתה ואיך היא מעצבת את המציאות הכלכלית שלכם בעשורים הקרובים. זו לא סתם הלוואה; זו שותפות כפויה עם המערכת הבנקאית שיכולה לקבוע אם תוכלו לצאת לחופשה משפחתית או אם תצטרכו לחשב כל שקל בסופר. לכן, ביצוע השוואת יועצי משכנתאות הוא המגן היחיד שלכם מפני החלטות פזיזות שעולות ביוקר.
ההבדל בין יועץ ממוצע לבין מומחה בעל שיעור קומה לא נמדד בשירות אדיב בלבד. הוא נמדד בכסף שנשאר אצלכם בכיס בסוף כל חודש. טעות קטנה בבניית התמהיל, בחירה במסלול צמוד מדד כשאין בו צורך, או חוסר הבנה של מגמות השוק בשנת 2026, עלולים להוביל להפסד של מאות אלפי שקלים. יועץ מקצועי מתפקד כלוחם עבור האינטרסים שלכם. הוא מכיר את המניעים הנסתרים של הבנקים ויודע בדיוק איפה ללחוץ כדי להשיג את התנאים האופטימליים. בסופו של יום, איכות הייעוץ מתרגמת ישירות לשקט הנפשי שלכם. כשאתם יודעים שהתמהיל נבנה במיוחד עבור הצרכים שלכם, אתם יכולים להסתכל קדימה בביטחון מלא.
כמה כסף באמת עומד על הפרק בתהליך ההשוואה?
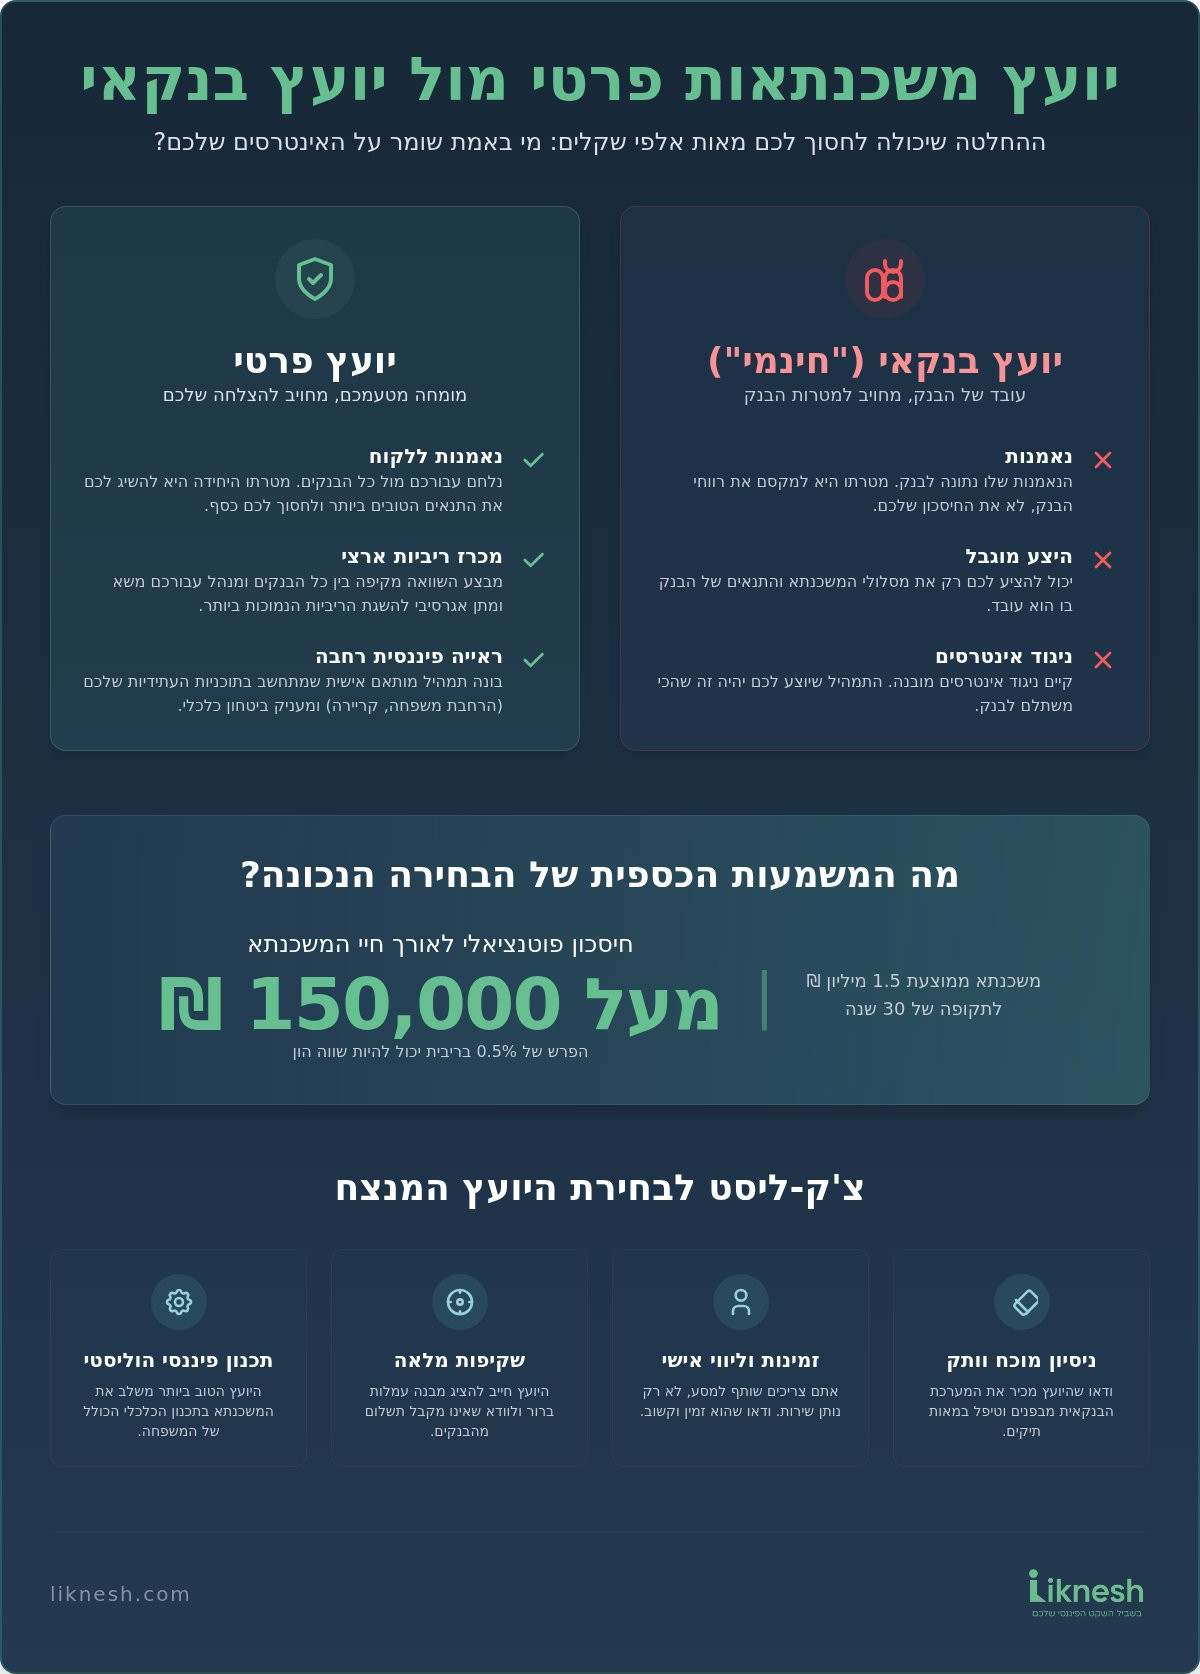
בואו נדבר במספרים, כי שם נמצאת האמת הפשוטה. נכון לאוגוסט 2026, ריבית בנק ישראל עומדת על 3.5%, מה שמעמיד את ריבית הפריים על 5.0%. בסביבה כזו, כל עשירית אחוז בריבית משנה את התמונה הכללית באופן דרמטי. בחישוב על משכנתא ממוצעת של 1.5 מיליון שקלים ל-30 שנה, הפרש של חצי אחוז בלבד בריביות מצטבר לחיסכון של מעל 150,000 שקלים. וזה רק קצה הקרחון. תכנון חכם מונע הצמדות מיותרות למדד המחירים לצרכן, שעלולות לגרום ליתרת החוב שלכם לגדול למרות שאתם משלמים מדי חודש באדיקות. בנוסף, יועץ מנוסה יבנה עבורכם נקודות יציאה אסטרטגיות בתמהיל. כך תוכלו לבצע פירעון מוקדם או מיחזור בעתיד ללא קנסות ועמלות דרקוניות, מה שחוסך לכם הון עתק נוסף לאורך השנים.
ההבדל בין 'סגירת משכנתא' לבין תכנון פיננסי אסטרטגי
רבים טועים לחשוב שתפקיד היועץ מסתיים ברגע שהבנק נתן אישור עקרוני. זו גישה מסוכנת שעלולה לעלות לכם ביוקר. יועץ משכנתאות איכותי לא רק סוגר עסקה, הוא מתכנן את העתיד הכלכלי שלכם. הוא שואל שאלות קשות על התוכניות להרחבת המשפחה, על התקדמות צפויה בקריירה ועל כספים שעתידים להשתחרר בעוד מספר שנים. התאמת המשכנתא לשינויים הצפויים בחייכם היא קריטית כדי למנוע חנק כלכלי בעתיד. הגישה שלנו בליקנש משלבת בין עולם המשכנתאות לכלכלת המשפחה. אנחנו מאמינים שאי אפשר לקחת הלוואה כזו בלי לדעת איך לבנות תוכנית כלכלית משפחתית מקיפה. רק ראייה רחבה כזו מבטיחה שהבית שקניתם היום לא יהפוך למשקולת כלכלית מחר, אלא לבסיס איתן של צמיחה וביטחון.
הקריטריונים הקריטיים להשוואה בין יועצי משכנתאות
בחירת המלווה הפיננסי שלכם אינה יכולה להתבסס רק על תחושת בטן או חיוך רחב בפגישה הראשונה. עולם המשכנתאות בישראל הוא זירה מורכבת שבה כל טעות מתורגמת לכסף אמיתי שיוצא מהכיס שלכם. כיום, כשהתחום עובר תהליכי מיסוד משמעותיים, כדאי לעקוב אחרי הצעת החוק להסדרת מקצוע ייעוץ המשכנתאות שמדגישה את הצורך בסטנדרטים מקצועיים ובשמירה על זכויות הצרכן. כשאתם מבצעים השוואת יועצי משכנתאות, אתם חייבים לבחון את המומחה שלכם דרך משקפיים ביקורתיים ומקצועיים.
ניסיון מוכח וותק בשוק המקומי הם תנאי סף הכרחיים. לא מספיק להבין במספרים; צריך להכיר את הדינמיקה בין הבנקים השונים ואת הדרך שבה הם מקבלים החלטות. יועץ שראה מאות תיקים יודע לצפות מראש את המכשולים שהבנק יציב בפניכם. הוא לא רק בונה תמהיל, הוא מכין אסטרטגיה שלמה שתעמוד במבחן המציאות של שנת 2026, על כל אתגריה הכלכליים. הידע הזה שווה לכם הרבה מאוד כסף.
ניסיון מעשי: לא רק תעודה על הקיר
היכרות עם המערכת הבנקאית "מבפנים" מעניקה ליועץ יתרון אדיר בניהול משא ומתן. היכולת לדבר בשפה של הבנקאים ולדעת אילו כפתורים להפעיל היא קריטית להשגת ריביות נמוכות. היכולת הזו הופכת להיות חשובה שבעתיים בתיקים מורכבים. אם אתם עצמאיים, מסורבי משכנתא בעבר, או מתכננים בנייה עצמית, אתם זקוקים למומחה שכבר פתר בעיות דומות. יועץ שמתמחה במסלולים ספציפיים כמו "מחיר למשתכן" ידע לנצל את ההטבות הממשלתיות עד השקל האחרון, מה שיועץ כללי עלול לפספס בקלות.
רמת הזמינות והליווי האישי הם הלב הפועם של השירות. תהליך לקיחת המשכנתא הוא רכבת הרים רגשית. אתם צריכים מישהו שיהיה שם לענות על שאלות בוואטסאפ בשעות הערב, שיסביר לכם כל סעיף בחוזה וילווה אתכם פיזית למעמד החתימות בבנק. אל תתפשרו על יועץ שמתייחס אליכם כאל מספר בתוך פס ייצור. היחס האישי הוא זה שמעניק לכם את הביטחון שאתם לא לבד במערכה הזו.
שקיפות במבנה העמלות: מה אתם מקבלים עבור שכר הטרחה?
שקיפות מלאה היא סימן ההיכר של מקצוען אמיתי. יועץ אמין יציג לכם מראש מה בדיוק כולל השירות שלו, ללא אותיות קטנות. חשוב לוודא שהיועץ אינו מקבל עמלות מהבנקים עצמם. מצב כזה מייצר ניגוד אינטרסים מובהק, שבו היועץ עלול להמליץ לכם על מסלול שטוב לבנק ולא לכם. שכר הטרחה שאתם משלמים צריך להיות מוצדק על ידי ערך מוסף ברור. היחס בין עלות הייעוץ לחיסכון המוכח שהוא מייצר לכם צריך להיות כזה שלא משאיר מקום לספק. השקעה בייעוץ איכותי היא ההשקעה עם התשואה הגבוהה ביותר שתעשו בתהליך קניית הבית.
לבסוף, אל תוותרו על המלצות מלקוחות אמיתיים. חפשו חוות דעת מפורטות ברשתות החברתיות ובגוגל. לקוחות מרוצים לא רק משבחים את החיסכון הכספי, אלא גם את השקט הנפשי שהיועץ העניק להם. אם אתם רוצים להרגיש בידיים בטוחות באמת, כדאי לבדוק את הליווי המקצועי של צוות המומחים של ליקנש, המשלב ניסיון של עשור עם יחס אנושי וחם. השילוב הזה הוא המפתח שלכם למשכנתא חכמה ומשתלמת.
יועץ משכנתאות פרטי מול יועץ בבנק: ההשוואה שחובה להכיר
רגע לפני שאתם צועדים לסניף הבנק הקרוב, כדאי לעצור ולשאול שאלה אחת פשוטה: למי באמת דואג האדם שיושב מולכם בצד השני של השולחן? רבים נוטים לחשוב שהשירות הניתן בבנק הוא מספיק, אך האמת מורכבת בהרבה. כשמבצעים השוואת יועצי משכנתאות, מגלים מהר מאוד שהפער בין היועץ הבנקאי ליועץ הפרטי הוא לא רק במחיר השירות, אלא במהות האינטרס. היועץ בבנק הוא בראש ובראשונה עובד של הבנק. המטרה שלו היא למקסם את הרווחיות של המעסיק שלו, תוך שמירה על רמת סיכון נמוכה עבור המוסד הפיננסי. הוא לא אובייקטיבי, והוא מוגבל אך ורק למוצרים שהבנק הספציפי שלו מציע לכם.
ההבדל בנאמנות מתורגם ישירות לכסף שלכם. בעוד שהיועץ בבנק מנסה "למכור" לכם את התמהיל שהכי נוח לבנק להעניק כרגע, היועץ הפרטי פועל כלוחם עבור האינטרסים שלכם בלבד. הוא רואה את כל התמונה. הוא מכיר את התנאים בכל הבנקים ויודע בדיוק איפה נמצאת ההצעה המשתלמת ביותר עבור הפרופיל הפיננסי הייחודי שלכם. בסביבה הכלכלית של אוגוסט 2026, כשריבית בנק ישראל עומדת על 3.5% וריבית הפריים על 5.0%, אין מקום לטעויות של חובבנים. אתם זקוקים למישהו שיודע להפוך כל אבן כדי למצוא את החיסכון המסתתר בין השורות.
האינטרסים הסמויים של יועץ המשכנתאות בבנק
יועצי הבנק הם אנשי מכירות לכל דבר ועניין. הם נמדדים לפי יעדים חודשיים ומכירות של מסלולים מסוימים שלעיתים פחות משתלמים לכם בטווח הארוך. האם הם יציעו לכם לעבור לבנק המתחרה כי הריביות שם נמוכות יותר? התשובה היא לא מוחלט. בנוסף, עומס העבודה הבלתי נתפס בבנקים מונע מהם להעניק לכם את תשומת הלב המעמיקה שהתיק שלכם דורש. הם רואים עשרות לקוחות ביום, מה שמוביל לבניית תמהילים גנריים שלא תמיד מתאימים לשינויים העתידיים בחיי המשפחה שלכם. חוסר היכולת שלהם להשוות בין בנקים שונים משאיר אתכם בנקודת נחיתות משמעותית מול המערכת.
הערך המוסף של יועץ משכנתאות עצמאי
היועץ הפרטי הוא השותף שלכם למסע. הנאמנות שלו נתונה לכם באופן בלעדי, פשוט כי אתם אלו שמשלמים לו את שכר הטרחה. הוא מבצע עבורכם מכרז ריביות אגרסיבי בין מספר בנקים במקביל, מה שמאלץ את הבנקאים להתאמץ כדי לזכות בתיק שלכם. הוא בונה תמהיל יצירתי שחוסך כסף כבר מהיום הראשון, תוך התחשבות בנקודות יציאה ובשינויים צפויים בהכנסות. אם אתם רוצים להבין לעומק את כל היתרונות והכלים שעומדים לרשותכם, מומלץ לקרוא את יועץ משכנתאות עצמאי: המדריך המלא שלנו.
כוח המיקוח של יועץ פרטי מנוסה נובע מהיקף הפעילות שלו. כשהוא מגיע לבנק עם עשרות תיקים בחודש, הבנקאי מתייחס אליו כאל שותף עסקי אסטרטגי ולא כאל לקוח מזדמן. הוא יודע בדיוק מהן הריביות המינימליות שהבנק יכול לתת כרגע, ולא ינוח עד שישיג אותן עבורכם. זהו ההבדל המהותי בין "לקבל משכנתא" לבין לנצח את המערכת ולהבטיח את העתיד הכלכלי של המשפחה שלכם בביטחון מלא.
איך לבצע השוואת יועצי משכנתאות בפועל? צ'ק-ליסט למתלבטים
אחרי שהבנתם את הפער העצום בין הייעוץ בבנק לליווי פרטי, הגיע הזמן לעבור לשלב המעשי. בחירת המומחה שילווה אתכם היא לא פחות מהימור על העתיד הכלכלי שלכם, ולכן אסור להשאיר אותה ליד המקרה. תהליך השוואת יועצי משכנתאות צריך להיות מתודי, קר וענייני. אל תסתנוורו מאתרים מעוצבים או מהבטחות ריקות מתוכן. אתם צריכים לראות קבלות, להרגיש את הכימיה ולדעת שמי שעומד מולכם הוא לוחם מנוסה שמכיר את המערכת הבנקאית על בוריה.
הצעד הראשון והחשוב ביותר הוא קביעת פגישת ייעוץ ראשונית. מומלץ מאוד לבחור ביועץ שמציע את הפגישה הזו בחינם וללא התחייבות. הפגישה הזו היא "נסיעת המבחן" שלכם. במהלכה תוכלו לבחון האם היועץ באמת מקשיב לצרכים שלכם או שהוא רק מנסה למכור לכם חבילה גנרית. מעבר לכימיה האישית, תהליך ההשוואה חייב לכלול בדיקה מעמיקה של המלצות. אל תסתפקו בכוכבים בגוגל; חפשו חוות דעת מפורטות בקבוצות פייסבוק רלוונטיות או בקשו מהיועץ לשוחח עם לקוחות עבר שלו. לקוח מרוצה שחסך מאות אלפי שקלים הוא ההוכחה הטובה ביותר למקצועיות.
5 שאלות שחובה לשאול בפגישת הייעוץ הראשונה
כדי לבצע השוואת יועצי משכנתאות איכותית, אתם חייבים להגיע מוכנים עם שאלות ממוקדות. אל תתביישו "להזיע" את היועץ. הנה חמש שאלות שיחשפו את המומחיות האמיתית שלו:
- כמה תיקים דומים לשלי ניהלת בשנה האחרונה? ניסיון ספציפי בסוג הנכס או הפרופיל הפיננסי שלכם (כמו עצמאיים או מחיר למשתכן) הוא קריטי.
- איך אתה מבצע את המשא ומתן מול הבנקים? האם הוא שולח מיילים או מגיע פיזית למקבלי ההחלטות כדי להילחם על כל פרוסנט?
- האם אתה מציע גם ליווי בתחום כלכלת המשפחה? משכנתא אינה עומדת בפני עצמה; היא חייבת להשתלב בתכנון התקציב הכולל שלכם.
- מה קורה אם אני לא מרוצה מהתמהיל שהצעת? חשוב לוודא שיש מחויבות לתוצאה ולא רק לתהליך.
- האם יש לך קשרים ישירים עם מנהלי סניפים או מקבלי החלטות? קשרים אלו יכולים להיות ההבדל בין אישור לדחייה בתיקים מורכבים.
זיהוי נורות אדומות: ממה כדאי להתרחק?
במהלך ההשוואה, אתם עלולים להיתקל ביועצים שמשתמשים בשיטות שיווק אגרסיביות. נורה אדומה בוהקת צריכה להידלק אם יועץ מבטיח לכם ריביות "בלתי אפשריות" עוד לפני שראה את נתוני האשראי שלכם. נכון לאוגוסט 2026, כשריבית בנק ישראל היא 3.5%, מי שמבטיח לכם ריביות של 2% פשוט מטעה אתכם. היזהרו גם מחוסר שקיפות לגבי שכר הטרחה או מלחץ לסגור עסקה באופן מיידי "כי המבצע נגמר מחר". מקצוען אמיתי מעניק לכם את הזמן לקבל החלטה מושכלת ומספק הסברים מפורטים על כל שלב בתהליך.
זכרו, המטרה שלכם היא למצוא שותף לדרך שיעניק לכם שקט נפשי וביטחון כלכלי. אם אתם רוצים להפסיק להתלבט ולהתחיל לחסוך באמת, אתם מוזמנים לקבוע פגישת ייעוץ ראשונית בחינם עם המומחים של ליקנש. אנחנו נראה לכם בדיוק איך אנחנו בונים עבורכם את התמהיל המנצח, בשקיפות מלאה ובלי אותיות קטנות.
למה ליקנש היא הבחירה הנכונה עבור המשפחה שלכם?
ביצוע השוואת יועצי משכנתאות מביא אתכם בסופו של דבר לרגע ההכרעה: מי האדם שתרצו שיעמוד לצדכם מול המערכת הבנקאית? בליקנש, אנחנו לא מסתפקים בלהיות עוד "ספקי שירות". תחת הניהול והליווי האישי של נאוה אליהו טסמה ובת אל אליהו, בנינו מעטפת מקצועית המבוססת על ניסיון מעשי של מעל עשור בשטח. אנחנו מבינות שמאחורי כל מספר בטבלה עומדת משפחה, חלום ורצון עמוק לביטחון כלכלי. הגישה שלנו משלבת ידע קר ומקצועי עם לב חם ואמפתיה עמוקה, כי אנחנו יודעות שמשכנתא היא לא רק הלוואה, היא העתיד שלכם.
הניסיון שלנו לימד אותנו שהבנקים לא מוותרים בקלות. כדי לנצח במשא ומתן, צריך להכיר את נקודות התורפה של המערכת ולהגיע עם תוכנית עבודה סדורה. אנחנו מתפקדות כלוחמות עבור האינטרסים שלכם, ללא פשרות וללא ניגודי עניינים. השקיפות היא נר לרגלינו; אתם תדעו בדיוק מה אנחנו עושות בכל שלב, למה בחרנו בתמהיל מסוים ואיך הוא משרת אתכם לאורך זמן. המטרה שלנו היא להעניק לכם לא רק חיסכון כספי מוכח, אלא בעיקר שקט נפשי שנובע מהידיעה שאתם בידיים הבטוחות והמנוסות ביותר שיש.
הגישה ההוליסטית: משכנתא כחלק מחזון כלכלי
הטעות הנפוצה ביותר בשוק היא להסתכל על המשכנתא כאירוע מבודד. בליקנש, אנחנו פועלות אחרת. אנחנו מאמינות שמשכנתא חכמה חייבת להיות חלק בלתי נפרד מהתכנון הפיננסי הכולל של המשפחה. האם תוכלו לעמוד בהחזרים גם אם הריבית תשתנה שוב? איך המשכנתא משפיעה על היכולת שלכם לחסוך ללימודים של הילדים? כדי לענות על השאלות הללו, אנחנו משתמשות בכלים מתקדמים כמו מחשבון משכנתא ייעוץ המאפשר לנו לבצע סימולציות מדויקות ולהתאים את ההחזר החודשי ליכולות הריאליות שלכם.
הליווי שלנו מתחיל באבחון מעמיק של המצב הקיים וממשיך עד לביצוע ההמלצות בשטח. אנחנו לא רק בונות תמהיל; אנחנו בונות עבורכם חזון כלכלי. בשנת 2026, כשהשוק מאופיין בחוסר ודאות מסוים וריבית בנק ישראל עומדת על 3.5%, התכנון האסטרטגי הזה הופך קריטי מתמיד. אנחנו נוביל אתכם יד ביד, נסביר כל מושג ונבטיח שהבית שאתם קונים היום יישאר נכס בטוח ומניב גם בעוד עשרים שנה.
הצעד הראשון שלכם לשקט נפשי
אנחנו יודעות שההחלטה להתחיל בתהליך יכולה להיות מלחיצה. לכן, בחרנו להציע לכם פגישת ייעוץ ראשונית בחינם בליקנש. זו ההזדמנות שלכם להכיר אותנו, לשאול את כל השאלות הקשות ולקבל תמונת מצב ראשונית ללא כל סיכון או התחייבות. בפגישה הזו נבחן יחד את הפרופיל הפיננסי שלכם ונראה לכם איך אפשר להפוך את המאבק המתיש בבנקים לשותפות מנצחת שבה אתם אלו שמכתיבים את התנאים.
הצטרפות למשפחת הלקוחות של ליקנש פירושה לקבל מעטפת של הגנה מקצועית. אתם לא צריכים לנווט לבד בים המידע הסותר ובבירוקרטיה הבנקאית. אנחנו כאן כדי לעשות סדר, להוריד את הלחץ ולהבטיח שכל שקל שאתם משלמים יעבוד עבורכם. אל תחכו שהריביות יעלו או שהזדמנויות יחמקו; קחו אחריות על העתיד הכלכלי שלכם כבר היום ותנו לנו להילחם עבורכם את המלחמות הנכונות.
הבית שלכם ראוי לתכנון הפיננסי הטוב ביותר
הבית שלכם הוא הרבה יותר מארבעה קירות; הוא הביטחון והשקט הנפשי של המשפחה שלכם. ראינו לאורך המדריך שהמשכנתא היא ההוצאה הגדולה ביותר שתנהלו בחייכם, ודווקא בגלל זה אסור להשאיר אותה ליד המקרה או להפקיד אותה בידיהם של אינטרסנטים בנקאיים. ביצוע השוואת יועצי משכנתאות בצורה מושכלת הוא הצעד הראשון והחשוב ביותר בדרך לחיסכון של מאות אלפי שקלים ולתכנון עתיד כלכלי יציב ונטול דאגות.
בליקנש, אנחנו מביאות לשולחן מעל עשור של הצלחות מוכחות בשטח וגישה ייחודית שרואה את המשכנתא כחלק בלתי נפרד מכלכלת המשפחה שלכם. הליווי האישי שלנו, המוענק ישירות על ידי בעלות החברה, מבטיח שמישהו באמת נלחם עבורכם בכל פגישה מול הבנק ומגן על האינטרסים שלכם בחירוף נפש. אנחנו כאן כדי להפוך את המורכבות הפיננסית לשקט נפשי אמיתי, תוך דבקות בשקיפות מלאה ובסטנדרטים מקצועיים ללא פשרות.
אל תתנו לחששות או לעומס המידע לעצור אתכם מלפעול. הגיע הזמן לקחת שליטה על המספרים ולהבטיח לעצמכם את התנאים האופטימליים שניתן להשיג בשנת 2026. תאמו עכשיו פגישת ייעוץ ראשונית בחינם עם המומחים של ליקנש וגלו איך אנחנו הופכים את החלום על הדירה למציאות כלכלית משתלמת ומנצחת. אנחנו מחכות לכם.
שאלות ותשובות נפוצות
האם באמת כדאי לשלם ליועץ משכנתאות פרטי או שעדיף להסתפק ביועץ של הבנק?
כדאי מאוד לשלם ליועץ פרטי כי הנאמנות שלו נתונה לכם בלבד. בעוד שיועץ הבנק הוא איש מכירות של המוסד הפיננסי שמטרתו למקסם את רווחי הבנק, יועץ פרטי פועל כלוחם עבור האינטרסים שלכם. הוא מבצע מכרז ריביות בין מספר בנקים ובחירה בו חוסכת לכם עשרות ומאות אלפי שקלים לאורך חיי ההלוואה דרך בניית תמהיל אופטימלי שאינו מוטה לטובת רווחיות הבנק.
איך אני יכול לדעת אם יועץ המשכנתאות שבחרתי הוא באמת מקצועי?
מקצועיות נמדדת בניסיון מעשי של שנים בשטח, בהיכרות עמוקה עם המערכת הבנקאית וביכולת להציג המלצות מלקוחות אמיתיים. יועץ מקצועי יפגין שקיפות מלאה לגבי שכר הטרחה שלו ולא יבטיח הבטחות חסרות כיסוי לפני שבחן לעומק את נתוני האשראי שלכם. הוא יתמקד בבניית תמהיל מותאם אישית למצבכם הכלכלי ולא בשיווק מסלולים גנריים שנוחים למערכת.
מהו שכר הטרחה הממוצע בשוק עבור השוואת יועצי משכנתאות וליווי מלא?
שכר הטרחה משתנה בהתאם למורכבות התיק, לסוג הנכס ולהיקף הליווי הנדרש עבור כל משפחה. חשוב להבין שהעלות היא השקעה שחוזרת אליכם פי כמה דרך החיסכון בריביות ובעמלות הפירעון המוקדם שהיועץ משיג עבורכם. בתהליך של השוואת יועצי משכנתאות, מומלץ לבחון את הערך המוסף והחיסכון המוכח שהיועץ מייצר מול העלות, ולא לבחור רק לפי הצעת המחיר הזולה ביותר בשוק.
האם יועץ משכנתאות יכול לעזור לי גם אם כבר קיבלתי הצעה מהבנק?
בהחלט, זהו לעיתים הרגע הטוב ביותר להתערבות של מומחה חיצוני שיבחן את התנאים שקיבלתם. יועץ פרטי יכול לנתח את ההצעה הקיימת, לזהות בה כשלים או מסלולים יקרים ולבצע "מכרז ריביות" אגרסיבי כדי לשפר אותה משמעותית. ביצוע השוואת יועצי משכנתאות בשלב זה מאפשר לכם לראות בדיוק כמה כסף נוסף ניתן לחסוך באמצעות משא ומתן מקצועי מול הבנקים המתחרים.
כמה זמן מראש כדאי להתחיל בתהליך השוואת יועצי משכנתאות?
מומלץ להתחיל בתהליך ברגע שהחלטתם לקנות דירה, עוד לפני החתימה על חוזה הרכישה. תכנון מוקדם מאפשר לכם לדעת בדיוק מהי היכולת הכלכלית האמיתית שלכם, לקבל אישור עקרוני מראש ולמנוע מצבים של לחץ זמן שמובילים להתפשרות על תנאים גרועים. התחלת השוואת יועצי משכנתאות בשלב מוקדם מעניקה לכם יתרון אסטרטגי משמעותי גם מול המוכר וגם מול הבנק.
האם הייעוץ של ליקנש מתאים גם למיחזור משכנתא קיימת?
כן, מיחזור משכנתא הוא אחד השירותים המרכזיים שאנחנו מציעות ללקוחותינו. אנחנו בוחנות את תנאי המשכנתא הקיימת שלכם מול התנאים המעודכנים בשוק בשנת 2026 ובודקות האם כדאי לבצע שינויים בתמהיל. המטרה היא להוריד את ההחזר החודשי או לקצר את תקופת ההלוואה כדי לחסוך לכם כסף רב שנאבד כרגע בתוך מסלולים מיושנים ויקרים שאינם מתאימים למצב השוק הנוכחי.
מה ההבדל בין ייעוץ משכנתא רגיל לליווי פיננסי הוליסטי למשפחה?
ייעוץ רגיל מתמקד רק בריביות ובמספרים היבשים של ההלוואה, בעוד שליווי הוליסטי רואה את כל התמונה הכלכלית של חייכם. בליקנש אנחנו משלבות עקרונות של כלכלת משפחה בתוך תהליך בניית המשכנתא. אנחנו בודקות איך ההחזר החודשי משתלב בתקציב השוטף, מתכננות קדימה לשינויים צפויים בהכנסות או בהרכב המשפחתי ומבטיחות שההלוואה תהיה מנוף לצמיחה ולא משקולת מעיקה.
האם פגישת הייעוץ הראשונה בליקנש באמת ניתנת ללא התחייבות?
פגישת הייעוץ הראשונית בליקנש היא אכן בחינם ואינה מחייבת אתכם להמשך תהליך עבודה איתנו. אנחנו מאמינות בבניית אמון מהרגע הראשון ומאפשרות לכם להכיר את שיטות העבודה שלנו ואת הערך הכלכלי שאנחנו יכולות להביא לתיק שלכם. זו הדרך הטובה ביותר עבורכם לבצע השוואת יועצי משכנתאות ולהרגיש בביטחון מלא שבחרתם במומחיות הנכונה שתשמור על הכסף שלכם לאורך שנים.


