
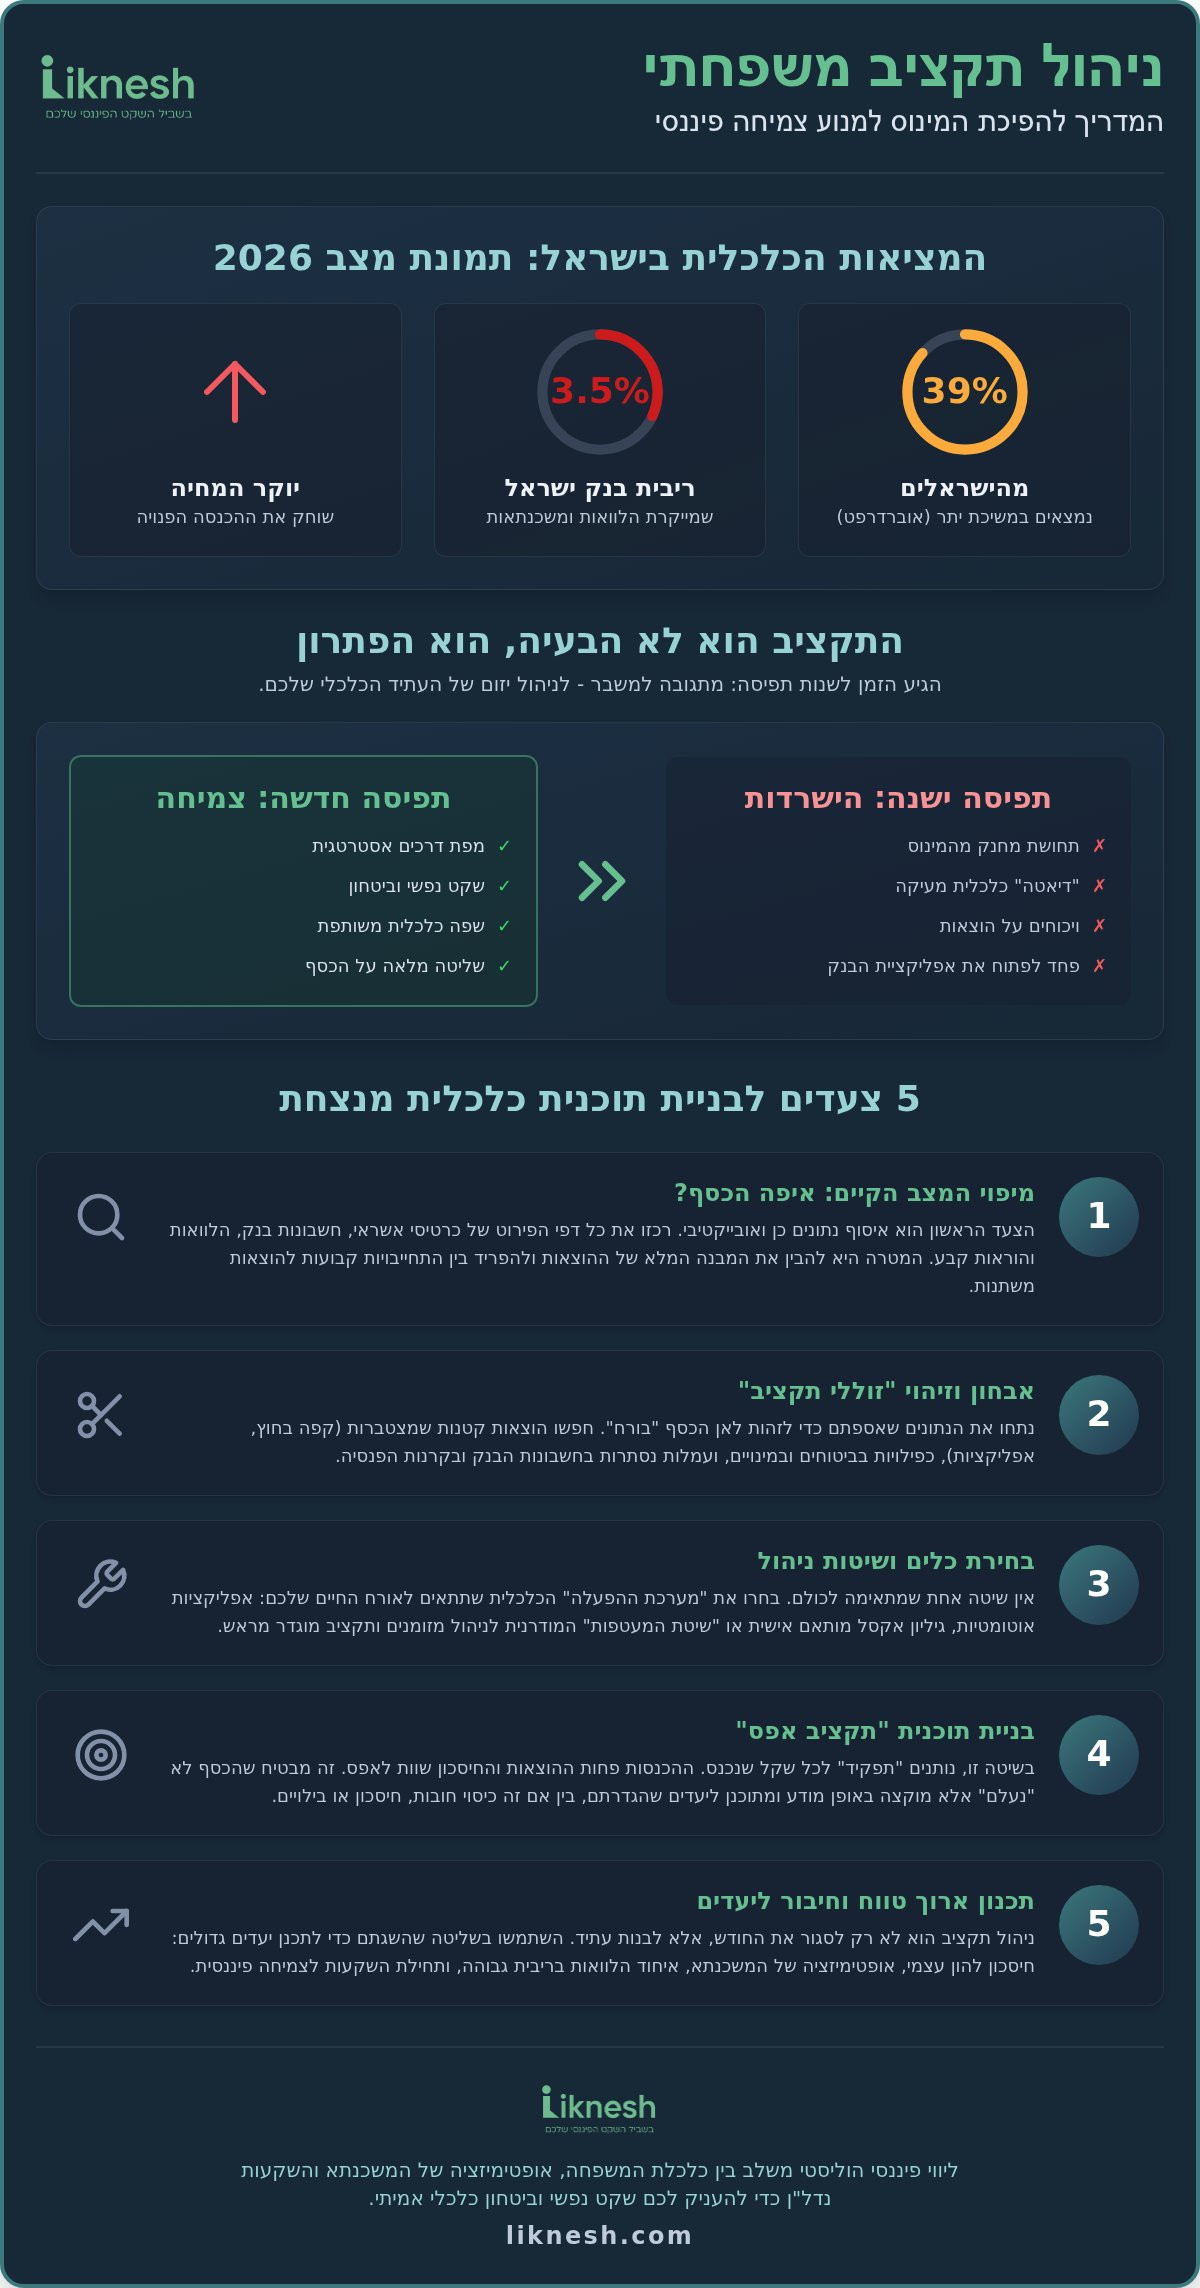
הידעתם שיותר מ-39% מהישראלים נמצאים כרגע במצב של משיכת יתר, למרות שהם עובדים במשרות מלאות ומתאמצים להתפרנס? הנתון הזה מסביר בדיוק למה תחושת המחנק מהמינוס הפכה לחלק בלתי נפרד מהיומיום של כל כך הרבה בתים בישראל בשנת 2026. כשמחירי הדלק נוסקים והריבית במשק עומדת על 3.5%, הפחד מהפתעה פיננסית לא צפויה או מוויכוחים בלתי נגמרים על הוצאות בין בני הזוג הופך למציאות מעיקה שקשה מאוד להתחמק ממנה לבד.
אנחנו יודעים כמה זה מתסכל להרגיש שהכסף בורח בין האצבעות, אבל המצב הזה הוא ממש לא גזירת גורל. במדריך הזה תגלו איך להפוך את התהליך של ניהול תקציב משפחתי למנוע של צמיחה וביטחון עבור המשפחה שלכם, בעזרת כלים פרקטיים וליווי מקצועי שמעניק מעטפת הגנה מלאה. נסקור את הדרכים המדויקות להחזיר לעצמכם את השליטה, נלמד איך לחסוך ליעדים גדולים כמו דירה או חופשה משפחתית, ונבנה יחד תשתית כלכלית שתעניק לכם שקט נפשי אמיתי לטווח ארוך.
נקודות מפתח
- הפיכת התקציב מכלי מעקב מעיק למנוע צמיחה תכנוני שמעניק לכם שקט נפשי וביטחון עתידי מול יוקר המחיה.
- טכניקות למיפוי מדויק של המצב הקיים וזיהוי "זוללי תקציב" שמונעים מכם לבצע ניהול תקציב משפחתי אפקטיבי ורווחי.
- סקירת הכלים והשיטות המתקדמים ביותר לשנת 2026, החל מאפליקציות ניהול הוצאות ועד לשיטת המעטפות המודרנית.
- מדריך מעשי של 5 צעדים לבניית תוכנית כלכלית מנצחת, כולל הטמעת שיטת "תקציב אפס" להקצאת ייעוד מראש לכל שקל.
- הבנת הערך המוסף של ליווי פיננסי הוליסטי המשלב בין כלכלת המשפחה לאופטימיזציה של המשכנתא והשקעות נדל"ן.
מהו ניהול תקציב משפחתי ולמה הוא המפתח לשקט הנפשי שלכם?
רבים נוטים לחשוב שניהול תקציב הוא סוג של "דיאטה" כלכלית מעיקה שנועדה לצמצם הנאות. האמת היא הפוכה לגמרי. ניהול תקציב משפחתי הוא לא כלי שנועד להגיד לכם מה אסור לכם לעשות, אלא מפה אסטרטגית שמאפשרת לכם להחליט לאן הכסף שלכם ילך במקום לתהות לאן הוא נעלם בסוף החודש. כשאתם שולטים במספרים, אתם מפסיקים לשרוד את היום-יום ומתחילים לתכנן צמיחה אמיתית. השקט הנפשי שנוצר כתוצאה מהידיעה שיש לכם רשת ביטחון הוא חסר תחליף. הוא משפיע ישירות על איכות השינה שלכם, על רמת הלחץ בבית ועל האווירה הכללית בין בני הזוג.
בתחום הרחב של כלכלת המשפחה, ההבדל בין משפחה בסטרס למשפחה בשלווה טמון ביכולת התכנון. סדר פיננסי מפחית דרמטית את החיכוך הזוגי. כסף הוא אחד מגורמי המתח המרכזיים ברוב הבתים, וכשאין הסכמה על הוצאות, כל קנייה הופכת למוקד של ויכוח. תקציב משותף ומובנה יוצר שפה אחת, יעד אחד ושותפות גורל. הוא הופך אתכם מצוות של "כיבוי שריפות" ליחידה כלכלית מנצחת שצועדת יחד לעבר יעדים משותפים.
קיים הבדל תהומי בין "הישרדות כלכלית" לבין "צמיחה פיננסית". משפחה במצב הישרדות מרגישה חנוקה מהמינוס ורואה בבנק אויב. לעומת זאת, משפחה בצמיחה משתמשת בתקציב ככלי עבודה. ב-2026, כשהריבית במשק עומדת על 3.5% ויוקר המחיה מורגש בכל תדלוק בתחנה, השליטה הזו היא לא מותרות. היא הדרך היחידה להבטיח שלא רק תסגרו את החודש, אלא גם תבנו עתיד בטוח לילדים שלכם.
הפסיכולוגיה של הכסף: למה קשה לנו לנהל תקציב?
הפחד לפתוח את האפליקציה של הבנק הוא תופעה מוכרת וקשה. עבור רבים, המספרים האדומים הם מקור לבושה או חרדה, מה שמוביל לדחיינות פיננסית מסוכנת. החרדה הזו נובעת לעיתים קרובות מהרגלים שספגנו בבית ההורים, שם הכסף היה נושא ללחישות, למריבות או לחוסר ודאות תמידי. כדי להצליח בביצוע ניהול תקציב משפחתי יעיל, עליכם לשנות את התפיסה. התקציב הוא לא המגבלה שלכם, הוא החופש שלכם. הוא נותן לכם רשות להוציא כסף על מה שחשוב לכם באמת, ללא רגשות אשם וללא הפתעות כואבות בחיוב האשראי הבא.
הקשר בין ניהול תקציב לביטחון עתידי
אי אפשר לבנות קומה שנייה בלי יסודות חזקים בקרקע. ניהול תקציב מאוזן הוא התשתית שמאפשרת לכם לחסוך הון עצמי לרכישת נכס או להשקעה שתניב לכם הכנסה פסיבית. ללא שליטה בהוצאות השוטפות, גם הכנסה גבוהה מאוד לא תבטיח לכם ביטחון כלכלי. תכנון ארוך טווח מתחיל כאן, בהבנה המדויקת של תזרים המזומנים. אם אתם רוצים להעמיק ולבצע צעדים מעשיים לשינוי המציאות שלכם, כדאי ללמוד איך לבנות תוכנית כלכלית משפחתית שרואה את התמונה המלאה. השילוב בין ניהול שוטף לבין אופטימיזציה של המשכנתא והשקעות הוא הסוד האמיתי לשגשוג כלכלי בעידן המודרני.
מיפוי המצב הקיים: איפה הכסף שלכם באמת נמצא?
אתם יודעים בדיוק כמה כסף נכנס לחשבון הבנק שלכם בכל חודש, אבל האם אתם יודעים באמת לאן הוא יוצא? הצעד הראשון והחשוב ביותר בביצוע ניהול תקציב משפחתי אפקטיבי הוא איסוף נתונים אכזרי וכנה. זה השלב שבו אנחנו מפסיקים לנחש ומתחילים למדוד. עליכם לרכז את כל דפי הפירוט של כרטיסי האשראי, חשבונות הבנק, ההלוואות והוראות הקבע. המטרה היא לא רק לראות את השורה התחתונה, אלא להבין את המבנה של ההוצאות שלכם. ב-2026, כשהריבית במשק עומדת על 3.5% וריבית הפריים הגיעה ל-5.0%, כל טעות במיפוי עולה לכם ביוקר.
במהלך האיסוף תגלו את "זוללי התקציב". אלו הן ההוצאות הקטנות, אלו שמרגישות זניחות ברגע הקנייה, אך מצטברות לאלפי שקלים בשנה. הקפה בחוץ, האפליקציות ששכחתם לבטל והעמלות שנגבות מכם בבנק. עמלות ניהול חשבון ודמי ניהול בקרנות השונות הם כסף שבורח מתחת לרדאר. הם לא מופיעים כרכישה בחנות, אבל הם נוגסים בחיסכון העתידי שלכם מדי חודש. הפרדה ברורה בין התחייבויות קבועות (משכנתא, ארנונה, ביטוחים) לבין הוצאות משתנות (מזון, פנאי, דלק) תאפשר לכם לזהות איפה באמת נמצא מרחב התמרון שלכם.
אבחון כלכלי למשפחה: צעד ראשון לשינוי
אבחון אמיתי דורש מכם להסיר את המסכות. זה הזמן לבדוק כפילויות בביטוחים ובמינויים לשירותי סטרימינג שונים. האם אתם באמת זקוקים לכל חבילות התוכן האלו? נושא של חינוך פיננסי בסיסי מלמד אותנו ששקיפות היא המפתח לשליטה. כשכל הנתונים מונחים על השולחן, קל יותר לקבל החלטות מושכלות על התייעלות. אם אתם מרגישים שהתהליך הזה מורכב מדי לביצוע לבד, בדיוק כאן נכנס הליווי המקצועי של ליקנש, שעוזר לכם לראות את התמונה המלאה ולזהות הזדמנויות לחיסכון שאולי פספסתם.
ניהול חובות והלוואות
חלק בלתי נפרד מהמיפוי הוא ניתוח החובות. אל תסתכלו רק על ההחזר החודשי, אלא על הריבית שאתם משלמים. דרגו את החובות שלכם מהריבית הגבוהה ביותר לנמוכה ביותר. במקרים רבים, איחוד הלוואות או מחזור משכנתא יכולים לשפר את תזרים המזומנים החודשי שלכם במאות ואף אלפי שקלים. למידע נוסף וכלים פרקטיים להתמודדות, כדאי לקרוא את המדריך על פתרונות להפחתת חובות. המטרה היא להפסיק לשלם ריביות מיותרות ולהתחיל להפנות את הכסף הזה לצמיחה שלכם.
כלים ושיטות לניהול תקציב: מה מתאים למשפחה שלכם?
אחרי שמיפינו את המצב הקיים והבנו איפה הכסף שלכם "מתחבא", הגיע הזמן לבחור את מערכת ההפעלה שתנהל את הכלכלה שלכם. אין שיטה אחת שמתאימה לכולם. מה שעובד למשפחה אנלוגית שאוהבת לרשום הכל במחברת, לא יעבוד לזוג הייטקיסטים שחיים בתוך הסמארטפון. המטרה של ניהול תקציב משפחתי היא לא לייצר עבודה נוספת, אלא להפוך את המעקב לאוטומטי ופשוט ככל האפשר. ככל שהשיטה תהיה נוחה יותר, כך הסיכוי שתתמידו בה לאורך זמן עולה פלאים.
האקסל הקלאסי עדיין נחשב לכלי העוצמתי ביותר עבור מי שאוהב שליטה מלאה וניתוח נתונים מעמיק. הוא מאפשר גמישות מקסימלית, בניית גרפים והשוואה רב שנתית. מנגד, משפחות רבות עוברות לשיטת המעטפות המודרנית. במקום מעטפות נייר עם מזומן, משתמשים בכרטיסים נטענים או ב"תתי חשבונות" דיגיטליים בבנק. מקצים סכום מוגדר לקטגוריות כמו "סופר" או "פנאי", וברגע שהכסף נגמר, עוצרים. זהו כלי מדהים למניעת חריגות, במיוחד כשזוכרים ש-39.3% מהישראלים נמצאים במינוס כרוני. כדי להעמיק בצעדים הראשונים, תוכלו להיעזר במידע שמציע המדריך המעשי לניהול תקציב משפחתי של המרכז לצמיחה פיננסית.
סוגיית חשבון הבנק מעסיקה זוגות רבים. האם לנהל חשבון משותף, חשבונות נפרדים או מודל היברידי? אין כאן תשובה נכונה אחת, מלבד העובדה ששקיפות היא חובה. אם בחרתם בחשבונות נפרדים, עליכם לוודא שיש סנכרון מלא לגבי ההוצאות המשותפות. בנוסף, בחירת כרטיס האשראי חייבת להיעשות לפי סגנון הצריכה שלכם. אל תתפתו להטבות שאתם לא מנצלים. כרטיס שנותן החזר כספי על קניות בסופר עדיף למשפחה גדולה על פני כרטיס שנותן נקודות לטיסות, אם אתם טסים רק פעם בשנתיים.
טכנולוגיה בשירות הכיס
בשנת 2026, האפליקציות לניהול הוצאות הפכו לחכמות מתמיד. הן יודעות להסתנכרן עם חשבון הבנק וכרטיסי האשראי בזמן אמת, לסווג הוצאות באופן אוטומטי ולהתריע כשיש חריגה מהיעד שהצבתם. השילוב בין טכנולוגיה לבין ניהול תקציב משפחתי חוסך שעות של הקלדה ידנית. בנוסף, שימוש במחשבונים מקצועיים עוזר לקבל החלטות על רכישות גדולות. לפני שאתם רצים לקנות רכב או לשפץ את הבית, כדאי להשתמש בכלי כמו מחשבון משכנתא ייעוץ כדי להבין איך ההחזר החודשי החדש ישפיע על התזרים שלכם לאורך שנים.
התאמת השיטה לאורח החיים
עבור עצמאיים, ניהול התקציב הוא אתגר כפול. הטעות הנפוצה ביותר היא עירוב בין כספי העסק לכספי הבית. עליכם ליצור הפרדה מוחלטת ולמשוך "משכורת" קבועה מהעסק לבית, ללא קשר לרווחיות באותו חודש ספציפי. כדי לשמור על עקביות, אנחנו ממליצים על "ישיבת תקציב" שבועית קצרה. 15 דקות ביום שישי בבוקר שבהן עוברים יחד על ההוצאות של השבוע האחרון. זה הופך את הנושא הכלכלי מחור שחור ומאיים להרגל משפחתי בריא שמעניק שליטה וביטחון.
המדריך המעשי: 5 צעדים לבניית תוכנית כלכלית משפחתית מנצחת
אחרי שהבנו את הפסיכולוגיה שמאחורי הכסף ובחרנו את הכלים המתאימים, הגיע הזמן לעבור לשלב המעשי. בניית תוכנית כלכלית היא לא אירוע חד פעמי, אלא תהליך דינמי שמתפתח יחד עם המשפחה שלכם. המטרה היא לייצר מבנה שמאפשר לכם לנשום לרווחה, גם כשיוקר המחיה בשנת 2026 ממשיך לאתגר את הכיס הישראלי. הנה חמשת הצעדים שיקחו אתכם מהישרדות לשגשוג.
הצעד הראשון הוא הגדרת יעדים. בלי יעד ברור, הכסף פשוט מתפזר. הצעד השני הוא אימוץ שיטת "תקציב אפס", שבה כל שקל שנכנס מקבל ייעוד מראש: בין אם זה לקניות בסופר, לחיסכון או להחזר חוב. הצעד השלישי, והקריטי ביותר לשקט הנפשי שלכם, הוא הקמת קרן חירום. הצעד הרביעי מתמקד באופטימיזציה של הוצאות וסגירת חובות "רעילים" בריבית גבוהה, והצעד החמישי הוא המעבר המיוחל לחיסכון והשקעה לצורך צמיחה. ניהול תקציב משפחתי נכון מוודא שהכסף שלכם עובד בשבילכם, ולא אתם בשבילו.
הגדרת יעדים: על מה אתם באמת חולמים?
חלום הוא רק רצון, יעד הוא רצון עם תאריך ותג מחיר. רוצים לצאת לטיול משפחתי בקיץ הבא? בדקו כמה הוא יעלה וחלקו את הסכום למספר החודשים שנותרו. פתאום, היעד הופך למשימה חודשית פשוטה. תעדוף הוא שם המשחק. לפעמים תצטרכו להחליט ששיפוץ הבית יחכה שנה כדי שתוכלו להגדיל את החיסכון ללימודים של הילדים. אל תשכחו לחגוג הצלחות קטנות בדרך. סגרתם הלוואה מעיקה? צאו לארוחה משפחתית חגיגית. זה הדלק שישאיר אתכם במסלול.
בניית כרית ביטחון כלכלית
כמה כסף באמת צריך לשמור בצד? הכלל המקצועי מדבר על סכום השווה ל-3 עד 6 חודשי הוצאות של המשפחה. כרית הביטחון הזו נועדה להפתעות שהחיים מזמנים: תיקון דחוף ברכב, תקופת אבטלה או טיפול רפואי לא צפוי. את הכסף הזה כדאי להחזיק בחשבון נפרד או בפיקדון נזיל, כך שיהיה זמין בשעת צורך אך לא נגיש מדי לבזבוזים של רגע. הידיעה שיש לכם "ספייר" בבנק היא המפתח האמיתי לשינה טובה בלילה ולביטחון עצמי מול הבנקים.
התהליך הזה יכול להיראות מורכב, אבל אתם לא חייבים לעבור אותו לבד. אם אתם מרגישים שהגיע הזמן לקחת שליטה מלאה על העתיד שלכם, כדאי לקבוע פגישת ייעוץ לתכנון פיננסי שתעזור לכם לבנות את התוכנית המדויקת עבורכם. זכרו שכל שינוי גדול מתחיל בצעד קטן אחד ובהחלטה שלא להשאיר את העתיד שלכם ליד המקרה.
בשלב הבא, לאחר הגדרת היעדים ובניית כרית הביטחון, עליכם לבצע אופטימיזציה של ההוצאות. בשנת 2026, כשהאינפלציה השנתית עומדת על 1.8% וריבית הפריים היא 5.0%, כל שקל שיוצא על ריבית מיותרת הוא בזבוז משווע. סגירת חובות בריבית גבוהה, כמו יתרות בכרטיסי אשראי או הלוואות קצרות מועד, צריכה להיות בעדיפות עליונה לפני שעוברים להשקעות בשוק ההון או בנדל"ן.
ליווי פיננסי מקצועי: הדרך של ליקנש לשגשוג כלכלי
המעבר מהבנה תיאורטית ליישום בשטח הוא השלב שבו רוב המשפחות עוצרות. קל להסכים שצריך לחסוך, אבל הרבה יותר קשה לעשות זאת מול פקיד הבנק או מול תשלום המשכנתא שקפץ בגלל עליית הריבית. ייעוץ פיננסי אובייקטיבי הוא קריטי להצלחה שלכם פשוט כי הוא מנטרל את הרגש ומכניס ניתוח קר ומקצועי למשוואה. בניגוד לבנקים, שיש להם אינטרס למכור לכם הלוואות יקרות, יועץ חיצוני נלחם עבור האינטרס שלכם בלבד. הוא רואה את החורים בתקציב שאתם כבר התרגלתם אליהם ומזהה הזדמנויות לצמיחה שנסתרות מהעין.
הערך המוסף של ליקנש טמון ביכולת לראות את התמונה המלאה. אנחנו לא מסתפקים רק בביצוע ניהול תקציב משפחתי בסיסי. אנחנו מחברים בין כלכלת הבית, ליווי המשכנתא והתכנון העסקי שלכם. הגישה ההוליסטית הזו היא בדיוק מה שחסר ברוב המדריכים הגנריים. פגישת ייעוץ אחת יכולה לחסוך לכם מאות אלפי שקלים לאורך השנים, לא רק דרך צמצום הוצאות, אלא בעיקר דרך אופטימיזציה של חובות ובניית אסטרטגיית השקעות נכונה. ראינו משפחות רבות שהגיעו אלינו בתחושת חנק כלכלי ובתוך חודשים ספורים עברו למסלול של ביטחון ושקט נפשי.
המעטפת המקצועית של ליקנש
התהליך אצלנו מתחיל באבחון כלכלי מעמיק שבו אנחנו מפרקים את התזרים שלכם לגורמים. אנחנו בונים עבורכם מנועי צמיחה אישיים שמתאימים ליכולות ולשאיפות שלכם. הליווי הוא אישי וצמוד, מרגע האבחון ועד ליישום ההמלצות בשטח. אחד הדגשים המרכזיים שלנו הוא החיבור הישיר בין התקציב היומיומי לבין המשכנתא הקיימת שלכם. בשנת 2026, כשריבית הפריים עומדת על 5.0%, מחזור משכנתא חכם בשילוב עם סדר בתזרים המזומנים יכול להיות ההבדל בין מינוס כרוני לבין הון פנוי להשקעה.
הצעד הראשון שלכם לשינוי
שינוי אמיתי מתחיל בהחלטה לקחת אחריות. בפגישת ייעוץ ראשונית בחינם בליקנש, אנחנו מבצעים שיקוף ראשוני של המצב שלכם ומציבים מפה לדרך החדשה. כדי להכין את עצמכם לתהליך, עליכם להגיע עם נכונות לחשיפה מלאה של הנתונים ורצון אמיתי לשנות הרגלים ישנים. זה לא תמיד קל, אבל זהו הצעד ההכרחי היחיד בדרך להבראה כלכלית. אל תמתינו להפתעה הפיננסית הבאה שתזעזע את הבית. קחו את המושכות לידיים שלכם כבר היום ובנו את העתיד שמגיע למשפחה שלכם. אתם מוזמנים לתאם פגישת ייעוץ ותכנון פיננסי ולהתחיל את המסע לשקט נפשי אמיתי.
הגיע הזמן להפוך את הכסף למנוע של צמיחה וביטחון
סקרנו במדריך זה את הדרכים להפוך את הניהול הכלכלי ממעמסה מעיקה לשקט נפשי אמיתי. הבנו שמיפוי מדויק של המציאות הפיננסית ושימוש בכלים טכנולוגיים נכונים הם הבסיס ההכרחי לכל שינוי. תהליך של ניהול תקציב משפחתי בשנת 2026 דורש מכם הרבה יותר מאשר רק מעקב אחר הוצאות; הוא דורש אסטרטגיה הוליסטית שרואה את התמונה המלאה, מהמשכנתא ועד להוצאות הקטנות ביותר שחומקות מתחת לרדאר שלכם מדי חודש.
עם ליווי אישי על ידי מומחים מוסמכים ומעל עשור של ניסיון מעשי בתחומי ההבראה הכלכלית, צוות ליקנש מציע לכם מעטפת מקצועית שחוסכת לכם כסף אמיתי ומייצרת ביטחון עתידי יציב. הגישה שלנו משלבת בין ניהול שוטף לבין אופטימיזציה של נכסים והתחייבויות, מה שמבטיח שלא רק תשרדו את החודש, אלא תתחילו לצמוח באמת. אל תתנו למציאות הכלכלית המשתנה להכתיב לכם את רמת החיים או את מצב הרוח בבית. האחריות והיכולת לשנות נמצאות כעת בידיים שלכם בלבד.
קבעו עכשיו פגישת ייעוץ פיננסי חינם בליקנש והתחילו את הדרך לשקט נפשי. זכרו שכל מסע גדול לעבר חופש כלכלי ושגשוג מתחיל בהחלטה אחת אמיצה להפסיק לנחש ולהתחיל לשלוט במספרים. אנחנו כאן כדי להוביל אתכם יד ביד לעבר העתיד הכלכלי שמגיע למשפחה שלכם. אתם מסוגלים לזה, והשינוי מתחיל היום.
שאלות ותשובות נפוצות
איך מתחילים לנהל תקציב משפחתי אם מעולם לא עשינו זאת?
מתחילים באיסוף נתונים של שלושת החודשים האחרונים כדי ליצור תמונת מצב אמיתית ומדויקת של המציאות הפיננסית שלכם. עליכם לרכז את כל פירוטי כרטיסי האשראי, דפי חשבון הבנק וההוצאות הקבועות והמשתנות כדי להבין את דפוסי הצריכה הקיימים. רק לאחר שיש לכם בסיס נתונים ברור, תוכלו להתחיל לסווג את ההוצאות לקטגוריות ולהחליט לאן אתם רוצים שהכסף שלכם ילך מעתה והלאה.
האם כדאי להשתמש באפליקציה או בטבלת אקסל לניהול הוצאות?
הכלי הטוב ביותר הוא זה שתתמידו בו לאורך זמן, בין אם מדובר באפליקציה דינמית או בטבלת אקסל מובנית ומפורטת. אקסל מעניק גמישות מקסימלית וניתוח מעמיק לחובבי נתונים שאוהבים שליטה מלאה, בעוד שאפליקציות מציעות סנכרון בזמן אמת ואוטומציה שחוסכת זמן יקר בתיעוד. עבור רוב המשפחות בשנת 2026, אפליקציה שמסתנכרנת אוטומטית עם כרטיסי האשראי היא הפתרון הפרקטי ביותר לשמירה על עקביות ומניעת שחיקה.
כמה כסף מומלץ לחסוך מדי חודש מתוך ההכנסה הפנויה?
השאיפה המקצועית היא לחסוך לפחות 10% עד 20% מההכנסה נטו, אך הסכום המדויק חייב להיקבע בהתאם ליעדים שלכם ולמצב החובות הקיים. אם אתם מתמודדים עם חובות בריבית גבוהה, כדאי לתעדף את סגירתם לפני הגדלת החיסכון להשקעות. המטרה הראשונה היא תמיד בניית כרית ביטחון של 3 עד 6 חודשי הוצאות, שתעניק לכם רשת ביטחון במקרה של שינויים פתאומיים בהכנסות.
מה עושים כשיש מחלוקות בין בני הזוג על ניהול הכסף?
השתמשו בתקציב ככלי תקשורת אובייקטיבי שמנטרל את הרגש ומאפשר לכם ליישר קו לגבי סדרי העדיפויות המשפחתיים. במקום להתווכח על הוצאה ספציפית בדיעבד, קיימו "ישיבת תקציב" שבועית קבועה שבה תחליטו יחד על היעדים העתידיים שלכם. תהליך מובנה של ניהול תקציב משפחתי הופך את השיח מהאשמות על בזבוזים לשותפות גורל בבניית העתיד והשגת שקט נפשי משותף.
איך אפשר לחסוך כשיש משכנתא גבוהה והוצאות מחיה עולות?
התמקדו באופטימיזציה של ההוצאות הקבועות הגדולות, ובראשן מחזור משכנתא, כדי לפנות סכומי כסף משמעותיים בתזרים החודשי. בשנת 2026, כשריבית הפריים עומדת על 5.0%, אפילו שינוי קטן בהרכב המסלולים יכול לחסוך לכם מאות שקלים בכל חודש. שילוב של בדיקת עמלות בנקים, השוואת ביטוחים וצמצום "זוללי תקציב" קטנים יאפשר לכם לייצר חיסכון גם בתנאים של יוקר מחיה מאתגר.
האם ניהול תקציב באמת יכול לעזור לצאת מהמינוס לתמיד?
בהחלט, ניהול תקציב הוא הדרך המוכחת היחידה לשבור את מעגל המינוס על ידי הבטחה שההוצאות לעולם לא יעלו על ההכנסות שלכם. המינוס הוא למעשה הלוואה יקרה מאוד בריבית דו-ספרתית שנוגסת ברווחה שלכם מדי יום. כשכל שקל מקבל ייעוד מראש ואתם בונים כרית ביטחון, אתם מפסיקים להסתמך על האשראי היקר של הבנק ומתחילים לחיות מהכסף שבאמת עומד לרשותכם.
מתי כדאי לפנות לייעוץ פיננסי מקצועי במקום לנסות לבד?
מומלץ לפנות לייעוץ כשאתם מרגישים שלמרות המאמצים המינוס לא קטן, או כשאתם עומדים לפני החלטות גדולות כמו רכישת נכס ומחזור משכנתא. ליווי מקצועי מעניק לכם מבט אובייקטיבי ומומחיות בתחומים מורכבים שקשה לנהל לבד, כמו מבנה חובות אופטימלי ותכנון פיננסי הוליסטי. זהו צעד חיוני במיוחד כאשר המחלוקות על כסף מתחילות לפגוע ביציבות הבית ובאיכות החיים שלכם.
איך משלבים הוצאות בלתי צפויות בתוך התקציב החודשי?
משלבים הוצאות בלתי צפויות על ידי בניית קטגוריה ייעודית של "בצ"מ" (בלתי צפוי מראש) כחלק בלתי נפרד מהתקציב החודשי הקבוע. במקום להיות מופתעים מתיקון דחוף ברכב או מהוצאה רפואית פתאומית, הפרישו סכום קבוע מדי חודש בדיוק למקרים האלו. קרן זו משמשת כבולם זעזועים פיננסי שמונע מכם להידרדר שוב לחובות או למינוס בכל פעם שהחיים מזמנים הפתעות לא מתוכננות.


