
מתי בפעם האחרונה פתחתם את אפליקציית הבנק והרגשתם חיוך של סיפוק במקום דקירה קטנה בלב? עבור משפחות רבות בישראל של שנת 2026, הכסף הוא עדיין מקור לסטרס תמידי, גם לנוכח נתוני אינפלציה יציבים יחסית העומדים כיום על 1.9%. אתם בטח מכירים את תחושת המחנק הזאת, כשהמינוס מסרב להיעלם למרות ששניכם עובדים קשה, או כשהחשש מחוסר יכולת לסייע לילדים בעתיד מנקר בראשכם בכל פעם שיוצאת הוצאה גדולה ולא מתוכננת.
במציאות הכלכלית המאתגרת שלנו, ניהול כלכלת המשפחה הוא כבר מזמן לא רק ניסיון "לסגור את החודש". זהו תכנון אסטרטגי שנועד לייצר לכם חופש ובחירה אמיתיים. ב-Liknesh, אנו כאן כדי לומר לכם שזה אפשרי. אתם יכולים להפסיק להרגיש שהכסף מנהל אתכם ולהתחיל להוביל אותו לעבר המטרות שבאמת חשובות לכם, כמו חופשות משפחתיות ללא רגשות אשם או בניית הון לטווח ארוך. השגת שקט נפשי היא לא חלום רחוק, היא תוצאה של החלטות נכונות וליווי מקצועי.
המדריך המלא שלפניכם יהפוך את ניהול הכספים בבית ממטלה מעיקה למנוע צמיחה שבונה לכם ביטחון פיננסי. נלמד איך לבנות תקציב מותאם אישית שבאמת עובד, נבין איך אופטימיזציה של המשכנתא יכולה לשנות את התמונה הכללית, ונגלה את הכלים הפרקטיים שיעניקו לכם שליטה מלאה על העתיד הפיננסי שלכם ושל ילדיכם.
נקודות מפתח
- הבנת התפיסה המודרנית של כלכלת המשפחה ככלי אסטרטגי לבניית חופש כלכלי, ולא רק כדרך להישרדות וצמצום.
- זיהוי "חורים שחורים" והוצאות שקופות בתקציב שגורעים אלפי שקלים מהחשבון שלכם בכל שנה ללא ידיעתכם.
- כלים פרקטיים לבניית תוכנית פיננסית מנצחת המבוססת על יעדים ברורים ל-5, 10 ו-20 השנים הבאות.
- הבנת הקשר הקריטי בין ניהול תזרים נכון לבין אופטימיזציה של המשכנתא כדרך המהירה ביותר להגדלת ההון המשפחתי.
- אימוץ ארבעת עמודי התווך של ניהול כספים משפחתי שיחליפו את תחושת המחנק בביטחון ושקט נפשי.
מהי כלכלת המשפחה ולמה היא קריטית לשקט הנפשי שלכם?
כשאנחנו מנסים להגדיר מהי כלכלת המשפחה, רבים מאיתנו מדמיינים טבלאות אקסל אפורות או קיצוץ כואב בקפה של הבוקר. אבל האמת שונה לגמרי. במובן המודרני, מדובר בניהול אסטרטגי של המשאבים שלכם כדי להשיג את מה שבאמת חשוב לכם בחיים. זהו המעבר מתגובתיות ליוזמה. במקום שהכסף יחליט בשבילכם מה תוכלו לעשות, אתם אלו שמחליטים עבורו לאן ללכת ואיך לשרת את המטרות שלכם.
יש קשר ישיר ובלתי ניתן להפרדה בין מצב החשבון לבין השקט הנפשי בסלון הבית. מחקרים מראים שוב ושוב שמתח כלכלי הוא אחד הגורמים המרכזיים לחיכוכים זוגיים ולתחושת חוסר יציבות משפחתית. כשאתם יודעים בדיוק לאן כל שקל הולך, רמת החרדה יורדת פלאים. השקט הזה מאפשר לכם להתמקד בגידול הילדים ובזוגיות שלכם, במקום להישאב למריבות על רכישות אימפולסיביות או חריגות לא מוסברות מהתקציב שמעיבות על האווירה בבית.
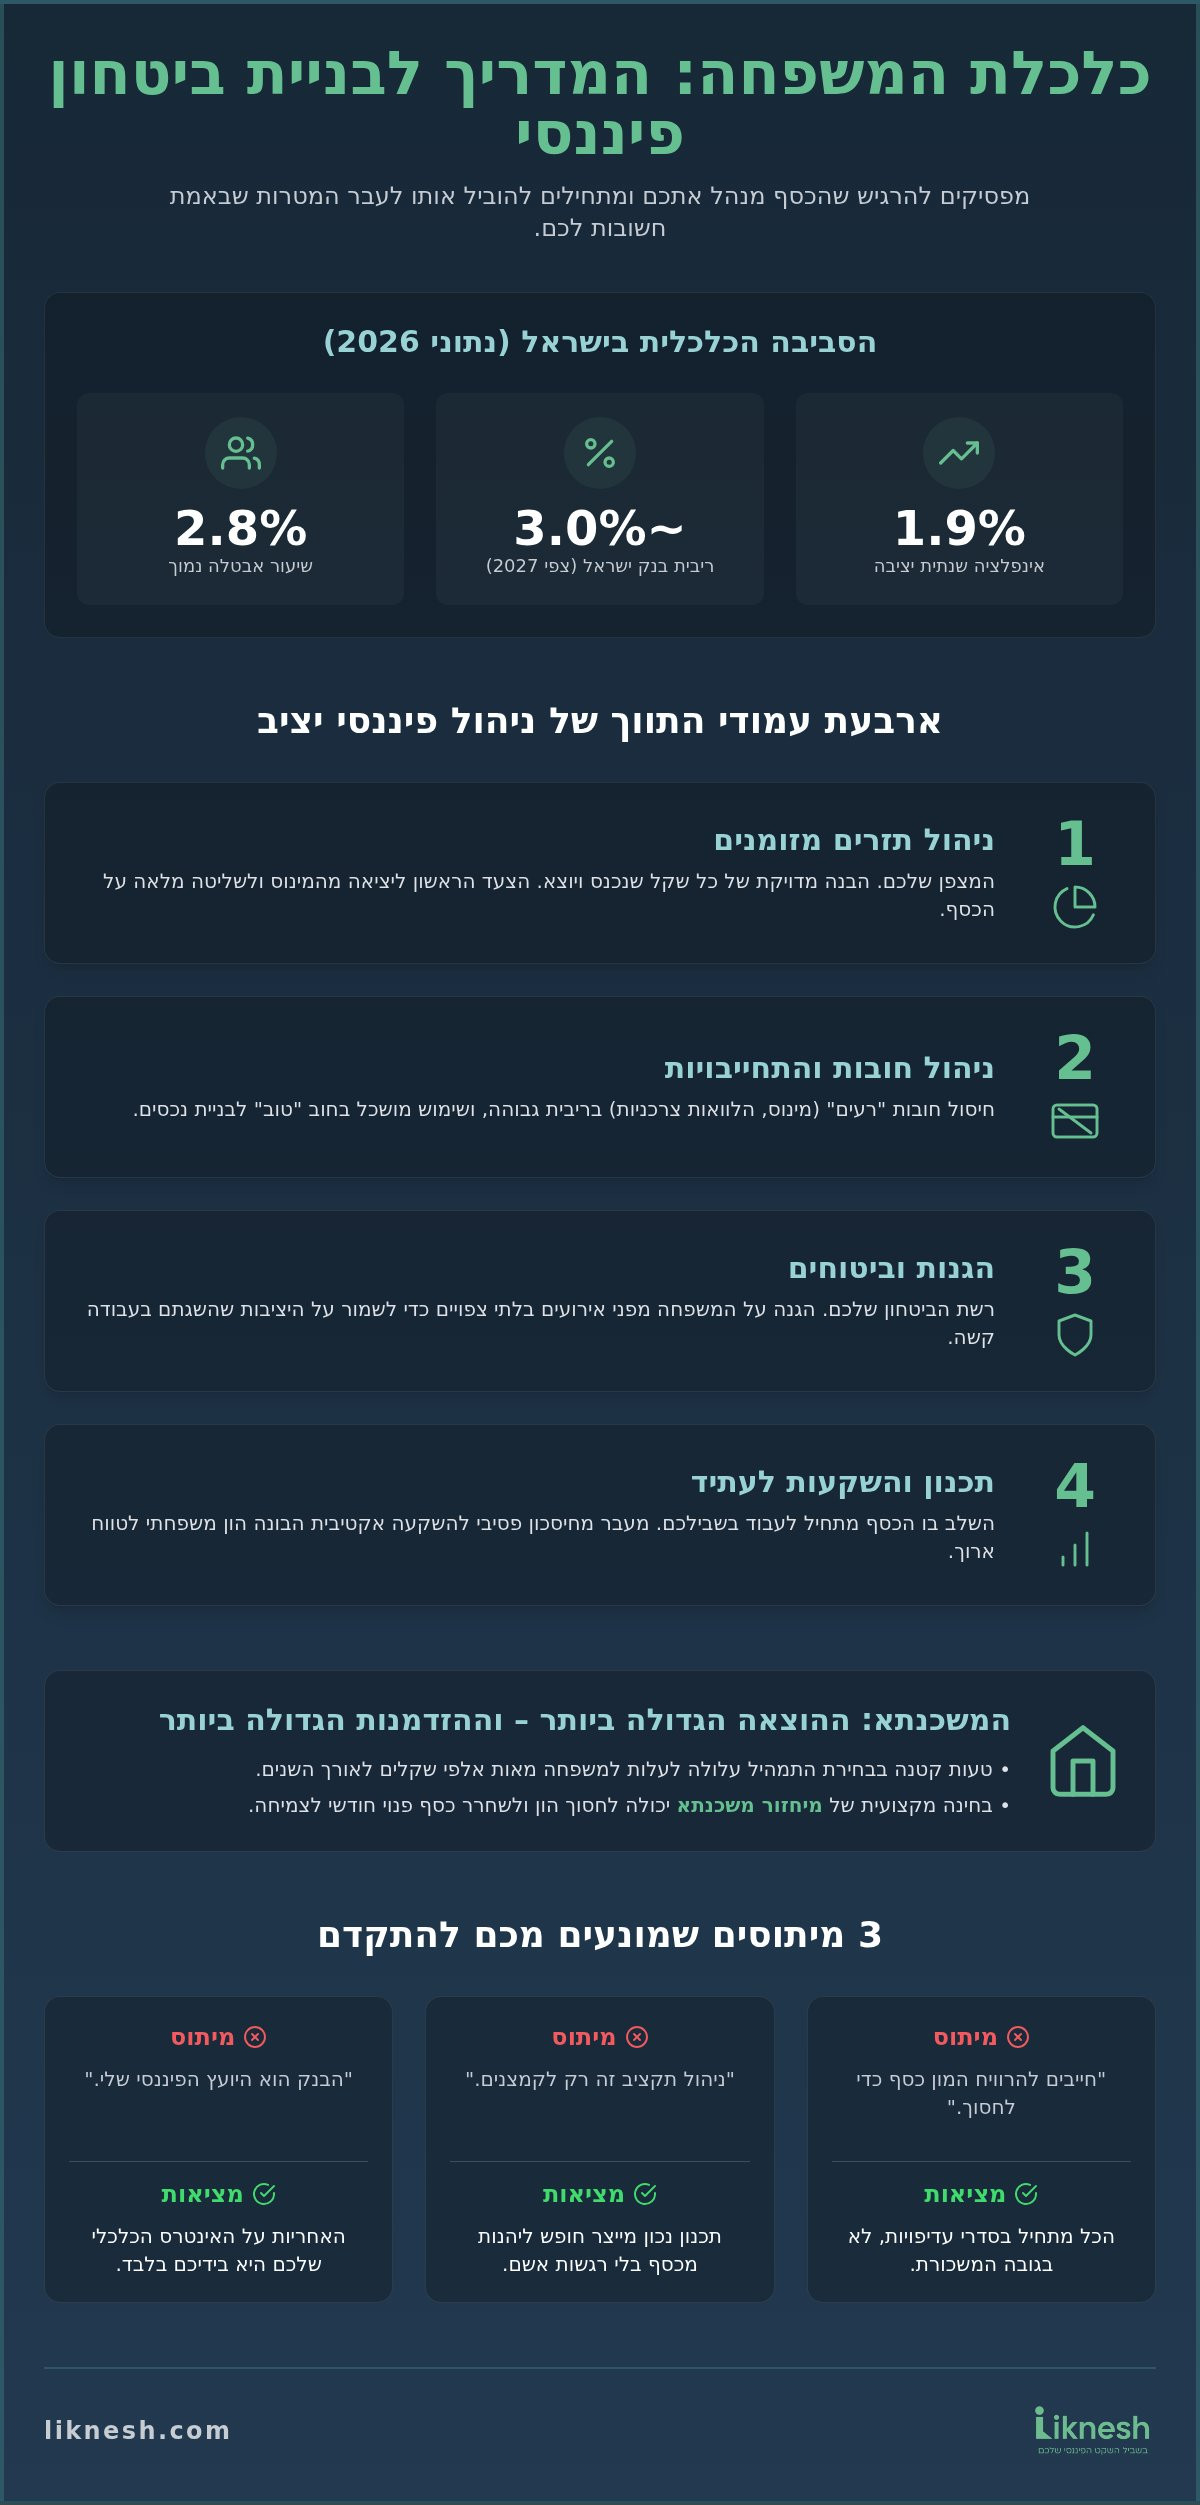
בישראל של אוגוסט 2026, כשהאינפלציה השנתית עומדת על 1.9% ושוק העבודה הדוק עם אבטלה נמוכה של 2.8%, יש לנו הזדמנות אמיתית לצמוח. עם זאת, יוקר המחיה עדיין נוכח מאוד בכל סל קניות ובכל חשבון חשמל. להשאיר את הניהול הפיננסי ל"יד הגורל" זו טעות שעלולה לעלות ביוקר. ההבדל בין משפחה שרק "סוגרת את החודש" לבין כזו שבונה הון משפחתי טמון ביכולת לתכנן קדימה, לנצל את יציבות המחירים היחסית ולבנות ביטחון לעתיד הילדים.
האתגרים הכלכליים של ישראל בשנת 2026
ריבית בנק ישראל צפויה לעמוד על כ-3.0% באמצע 2027, מה שמשפיע ישירות על החזרי המשכנתאות וההלוואות של המשפחה הממוצעת. למרות ירידה קלה של 0.3% במחירי הדיור שנרשמה במרץ-אפריל 2026, הדיור נותר ההוצאה הכבדה ביותר בתקציב. שחיקת כוח הקנייה היא אתגר אמיתי, גם כשהמדד נראה יציב יחסית. בעידן הדיגיטלי, אנחנו חשופים לפיתויים בלתי פוסקים ברשתות החברתיות שמייצרים תחושת חוסר מדומה. כדי להתמודד עם זה, עלינו לפתח חסינות צרכנית ולהבין שהאושר שלנו לא תלוי בעוד רכישה שראינו בסטורי, אלא בביטחון הפיננסי שנבנה במו ידינו דרך ניהול נכון של כלכלת המשפחה.
מיתוסים נפוצים שמונעים מכם להתקדם כלכלית
ישנן כמה תפיסות שגויות שפשוט חוסמות משפחות מלהגיע לרווחה כלכלית אמיתית. הנה הנפוצות שבהן:
- המיתוס: "צריך להרוויח המון כדי לחסוך". זה פשוט לא נכון. ראיתי משפחות עם הכנסה של 40,000 ₪ שחיות במינוס כרוני, לעומת משפחות עם הכנסה ממוצעת שבנו לעצמן נכסים. הכל מתחיל בסדרי עדיפויות ולא רק בגובה המשכורת.
- המיתוס: "ניהול תקציב זה רק לקמצנים". ההפך הוא הנכון. תכנון פיננסי מייצר חופש. כשאתם מקצים כסף מראש לבילויים וחופשות, אתם נהנים מהם בלי רגשות אשם ובלי לפחד מהטלפון מהבנק.
- המיתוס: "הבנק דואג לי". חשוב להבין שהבנק הוא עסק למטרות רווח. האינטרס שלו הוא למכור לכם הלוואות וריביות. האחריות על האינטרס הכלכלי שלכם נמצאת אך ורק בידיים שלכם.
ארבעת עמודי התווך של ניהול פיננסי משפחתי נכון
ניהול נכון של כלכלת המשפחה לא נשען על מזל או על "תחושות בטן". הוא נשען על ארבעה עמודי תווך יציבים שמחזיקים את הבית שלכם מעל המים, גם כשהים הכלכלי סוער. אם תבינו איך כל אחד מהם עובד ואיך הם משפיעים זה על זה, תפסיקו לנחש ותתחילו לשלוט באמת בעתיד שלכם.
הכל מתחיל בניהול תזרים מזומנים. זהו המצפן שלכם. אתם חייבים לדעת מה נכנס ומה יוצא בדיוק של שקלים בודדים. תהליך של בניית תוכנית כלכלית משפחתית הוא הצעד הראשון ליציאה מהמינוס המעיק. כשיש לכם שליטה על התזרים, אתם מפסיקים להיות מופתעים מהוצאות ומתחילים לתכנן אותן מראש.
עמוד התווך השני הוא ניהול חובות והתחייבויות. חשוב להבחין בין חוב "רע" לבין חוב "טוב". חוב רע הוא כזה שמשמש לצריכה שוטפת ומאופיין בריבית גבוהה, כמו המינוס בבנק או הלוואות למימון חופשות. לעומת זאת, חוב טוב הוא כזה שמשמש לרכישת נכס שמייצר ערך או הכנסה. המטרה שלנו היא לחסל את החובות שחונקים את התזרים החודשי ולהשתמש באשראי בצורה מושכלת בלבד לצורך צמיחה.
אל תשכחו את עמוד התווך של הגנות וביטוחים. בלי רשת ביטחון מתאימה, אירוע אחד בלתי צפוי, כמו בעיה בריאותית או אובדן כושר עבודה, יכול למוטט שנים של עבודה קשה. לבסוף, מגיע התכנון העתידי. הכסף שלכם צריך לעבוד עבורכם, ולא להיפך. כשהוא שוכב בעו"ש, הוא נשחק בגלל האינפלציה, שעומדת כיום על 1.9%. המעבר מחיסכון פסיבי להשקעה אקטיבית הוא מה שבונה הון משפחתי אמיתי.
המשכנתא כמרכיב קריטי בכלכלת המשפחה
עבור רוב הישראלים, המשכנתא היא ההוצאה הגדולה והמשמעותית ביותר בתקציב. טעות קטנה בתמהיל או בחירת מסלולים לא מתאימים יכולה לעלות לכם מאות אלפי שקלים לאורך השנים. כאן נכנס לתמונה יועץ משכנתאות מקצועי שיודע להתאים את ההחזר ליכולת הכלכלית האמיתית שלכם ולא לאינטרס של הבנק. אם אתם מרגישים שההחזר החודשי חונק אתכם, במיוחד כשהריביות במשק נותרות גבוהות, אולי הגיע הזמן לבדוק מיחזור משכנתא שיפנה לכם אוויר לנשימה ויחסוך לכם הון בעלויות הריבית.
חיסכון והשקעות: לא רק לעשירים
חיסכון הוא לא פריבילגיה, אלא הכרח בכל בית. בניית קרן חירום היא הצעד הראשון לשקט נפשי אמיתי. כשיש לכם סכום כסף נזיל בצד לכל צרה שלא תבוא, המינוס מפסיק להפחיד אתכם והביטחון העצמי שלכם עולה. משם, הדרך פתוחה אל תכנון השקעות נדל"ן ככלי לצמיחה. זכרו שהכוח של ריבית דריבית עובד הכי טוב כשמתחילים מוקדם. השקעה קטנה ועקבית היום יכולה להפוך לביטחון כלכלי משמעותי עבור הילדים שלכם בעתיד.
אם אתם מרגישים שהגיע הזמן להפסיק לנחש ולעבור לניהול מקצועי, כדאי לבדוק איך ליווי פיננסי אישי יכול לעזור לכם לחבר את כל הנקודות הללו לכדי תוכנית עבודה אחת מנצחת.
איפה הכסף בורח? זיהוי 'חורים שחורים' בתקציב המשפחתי
תהיתם פעם איך למרות משכורת יציבה ואפילו בונוסים פה ושם, חשבון הבנק שלכם נראה כאילו הוא מדמם כסף? הבעיה הגדולה של כלכלת המשפחה היא לאו דווקא ההוצאות הגדולות והגלויות כמו שכר דירה או קניות בסופר. האויב האמיתי הוא ה"הוצאות השקופות". אלו אותם שקלים בודדים שזולגים לנו בין האצבעות בכל יום ומצטברים לאלפי שקלים בשנה. מנויים ששכחנו לבטל, עמלות בנקים מיותרות וריביות דריבית על חובות ישנים הם החורים השחורים ששואבים את המשאבים שלכם ישירות לרווחי הבנק.
המינוס הכרוני הוא אחד המלכודות המסוכנות ביותר. משפחות רבות נופלות ל"מלכודת הדבש" של הלוואות לכיסוי המינוס. הבנק מציע לכם "לסגור את החור" בריבית שנראית אטרקטיבית, אבל בלי שינוי אמיתי בהרגלי הצריכה, אתם פשוט מחליפים חוב אחד בחוב יקר יותר. זהו מעגל קסמים של חובות שחונק את היכולת שלכם לצמוח. בנוסף, חוסר תקשורת כלכלית בין בני הזוג פועל כמשקולת כבדה. כשכל אחד מושך לכיוון אחר ללא תיאום, נוצר מצב של "כיבוי שריפות" תמידי במקום תכנון אסטרטגי משותף.
הפסיכולוגיה של הכסף: למה אנחנו קונים מה שאנחנו לא צריכים?
בישראל של 2026, תרבות ה'פומו' (FOMO) חזקה מתמיד. הרשתות החברתיות מייצרות לחץ חברתי בלתי פוסק להיראות, לבלות ולרכוש את המותגים הכי חדשים. הוצאות אימפולסיביות הן לעיתים קרובות ניסיון לפצות על רגשות כמו סטרס או עייפות דרך סיפוק מיידי. חשוב להבין שחוסן כלכלי מתחיל ביכולת לדחות סיפוקים. המדינה כבר הבינה את הצורך הזה ופועלת להטמעת חינוך פיננסי במערכת החינוך כדי להעניק לדור הבא כלים להתמודדות עם פיתויי הצריכה הדיגיטליים. דחיית סיפוקים היא לא סבל, היא הדרך שלכם לקנות לעצמכם חופש אמיתי בעתיד.
פתרונות מעשיים להפחתת הוצאות בלי לפגוע באיכות החיים
ניהול צרכנות חכמה לא אומר שצריך להפסיק לחיות. זה אומר לקנות חכם יותר. בדיקה פשוטה של כפל ביטוחים באתר "הר הביטוח" או השוואת דמי ניהול בקרנות הפנסיה יכולה לחסוך לכם מאות שקלים בחודש במינימום מאמץ. בסופרמרקט, מעבר למותגים פרטיים וקנייה מרוכזת עם רשימה יכולים להפחית את סל הקניות בעשרות אחוזים. אם אתם כבר מרגישים שהחובות כבדים מדי, אל תנסו לפתור זאת עם הלוואות נוספות. כדאי להכיר פתרונות להפחתת חובות בצורה מקצועית שבוחנת את התמונה המלאה של הנכסים וההתחייבויות שלכם. ניקוי החורים השחורים הללו הוא הצעד הראשון והקריטי ביותר בדרך לבניית הון משפחתי וביטחון לעתיד הילדים שלכם.
מדריך פרקטי: כך תבנו תוכנית כלכלית משפחתית מנצחת
אחרי שזיהינו את ה"חורים השחורים" ששואבים לכם את הכסף, הגיע הזמן לעבור מהגנה להתקפה. בניית תוכנית עבודה מסודרת היא לא עונש או הגבלה, היא הדרך היחידה להבטיח שניהול כלכלת המשפחה שלכם יוביל אתכם לביטחון ולא למתח תמידי. התוכנית היא המצפן שינווט אתכם בים הפיננסי המורכב של ישראל בשנת 2026, שבה יוקר המחיה מחייב אותנו להיות חדים ומדויקים יותר מאי פעם.
צעד ראשון: אבחון כלכלי מעמיק
אי אפשר לתקן משהו שאתם לא מודדים באמת. השלב הראשון הוא "מבחן המראה" – איסוף נתונים יבשים וקרים. עברו על דפי הבנק ופירוט כרטיסי האשראי של שלושת החודשים האחרונים. אל תשכחו להוציא דוחות מהמסלקה הפנסיונית כדי לראות את התמונה המלאה של הנכסים שלכם. כדי להבין את נטל החובות, מומלץ להשתמש בכלי עזר כמו מחשבון משכנתא ייעוץ, שיעזור לכם לנתח את ההלוואה הגדולה ביותר שלכם ולראות כמה היא באמת עולה לכם מדי חודש. המטרה היא לזהות את הפער האמיתי בין מה שאתם "חושבים" שאתם מוציאים לבין המציאות בשטח.
צעד שני: בניית מפת הדרכים הפיננסית
כשיש לכם נתונים, אפשר להתחיל לצקת לתוכם תוכן וערכים. השאלה איך לבנות תוכנית כלכלית שתחזיק מעמד לאורך זמן תלויה ביעדים שתציבו. הגדירו שלוש תחנות זמן: טווח קצר (השנה הקרובה), טווח בינוני (5-10 שנים) וטווח ארוך (20 שנה ופנסיה). האם היעד הוא סגירת המינוס, חיסכון לבר מצווה או רכישת נכס להשקעה? קביעת סדרי עדיפויות תעזור לכם להחליט אם קודם סוגרים חובות יקרים או מתחילים להפריש לקרן חירום.
בניית התקציב עצמו חייבת לכלול "מרווח נשימה". תקציב נוקשה מדי שאינו מאפשר בילויים או הוצאות בלתי צפויות פשוט יישבר תוך חודשיים. חלקו את הכסף לקטגוריות ברורות והשתמשו באוטומציה: הגדירו הוראות קבע לחיסכון מיד ביום כניסת המשכורת. כך, הכסף לביטחון העתידי שלכם "יוצא" לפני שאתם מספיקים לבזבז אותו על צריכה שוטפת. ניהול חכם הופך את הכסף למשרת שלכם, ולא להיפך.
אם אתם מרגישים שהתהליך מורכב מדי או שאתם זקוקים לעין מקצועית שתעזור לכם למקסם את התוצאות, כדאי לקבוע פגישת ייעוץ ראשונית ללא עלות שתעניק לכם את הביטחון לצאת לדרך הכלכלית החדשה שלכם.
ליווי פיננסי מקצועי: איך Liknesh הופכת את הכלכלה שלכם למנוע צמיחה
המידע שצברתם עד כה הוא כוח, אבל היישום שלו בשטח הוא האתגר האמיתי. רבים מנסים לנהל את כלכלת המשפחה בכוחות עצמם, אך מגלים שהרגשות, הלחצים היומיומיים והמורכבות של המערכת הבנקאית בישראל מקשים על קבלת החלטות אופטימליות. כאן נכנס הערך של יועץ פיננסי אובייקטיבי. יועץ מקצועי לא רק מסדר את הטבלאות; הוא רואה את התמונה המלאה שאתם אולי מפספסים בגלל ה"רעש" של השגרה. הוא משמש כלוחם עבור האינטרסים שלכם מול הגופים הפיננסיים הגדולים.
ב-Liknesh, אנחנו לא מסתפקים בבניית תקציב יבש. המעטפת הייחודית שלנו משלבת בין ניהול שוטף לבין אופטימיזציה עמוקה של המשכנתא שלכם. כפי שראינו, המשכנתא היא לרוב המשקולת הכבדה ביותר על התזרים. כשמחברים בין השניים, נוצרת סינרגיה עוצמתית. ליווי מקצועי חוסך לכם זמן יקר ומונע טעויות שעולות מאות אלפי שקלים לאורך השנים. ראינו עשרות משפחות שעברו ממצב של חרדה בכל פתיחה של אפליקציית הבנק, למצב של שגשוג ובניית הון משפחתי אמיתי.
למה לבחור בליווי של Liknesh?
הניסיון שלנו, שנצבר לאורך מעל עשור בליווי משפחות, מעניק לנו יתרון משמעותי בניהול משא ומתן מול הבנקים וגופי המימון. אנחנו יודעים בדיוק אילו מסלולים לדרוש ואיך להוריד את הריביות למינימום האפשרי במציאות הכלכלית של 2026. מעבר למקצועיות, אנחנו מביאים איתנו גישה אמפתית ומחויבות אישית. אנחנו מבינים שהכסף שלכם הוא לא רק מספרים; הוא הביטחון של הילדים שלכם והשלווה שלכם בלילה. עבור בעלי עסקים, אנחנו מציעים יכולת ייחודית לחבר בין הפיננסים של העסק לאלו של הבית בראייה אסטרטגית אחת.
הצעד הראשון שלכם לשינוי מתחיל כאן
שינוי אמיתי לא קורה ביום אחד, אבל הוא מתחיל בהחלטה אחת קטנה. פגישת הייעוץ הראשונית אצלנו היא ללא עלות וללא התחייבות. בפגישה הזו אנחנו מבצעים אבחון פיננסי מהיר ומראים לכם איפה נמצאות ההזדמנויות הגדולות ביותר שלכם לצמיחה מיידית. אנחנו לא מאמינים בפתרונות מדף; אנחנו בונים עבורכם תוכנית עבודה מותאמת אישית למידות ולערכים של המשפחה שלכם. אל תתנו לעוד חודש לעבור בלחץ מיותר. צרו קשר עוד היום לפגישת ייעוץ ללא עלות והתחילו לבנות את השקט הפיננסי שמגיע לכם.
הדרך לשקט כלכלי מתחילה בצעד קטן אחד
ניהול נכון של כלכלת המשפחה הוא לא רק עניין של מספרים יבשים; הוא המפתח לחיים של ביטחון, חופש ושלווה בתוך הבית. במדריך זה ראינו איך זיהוי "חורים שחורים" בתקציב ואופטימיזציה של המשכנתא יכולים להפוך את המצב הפיננסי שלכם מהישרדות יומיומית למנוע צמיחה אמיתי. המעבר מתגובתיות ליוזמה הוא מה שיבטיח שלא רק תסגרו את החודש, אלא תבנו הון משפחתי לדורות הבאים.
אתם לא חייבים לעשות את הדרך הזו לבד. ליווי אישי ואובייקטיבי ששם את האינטרסים שלכם במרכז יכול לחסוך לכם מאות אלפי שקלים במשכנתא ולמנוע טעויות יקרות. המומחיות המוכחת של ליקנש מעניקה לכם את המעטפת המקצועית הדרושה כדי לנווט בביטחון בשוק הישראלי המורכב של 2026. זה הזמן להפסיק לחשוש מהבנק ולהתחיל לחייך כשאתם פותחים את האפליקציה.
השינוי שחיכיתם לו נמצא במרחק לחיצה. תאמו עכשיו פגישת ייעוץ ראשונית בחינם עם המומחים של ליקנש ותנו לנו לעזור לכם לבנות את הביטחון הכלכלי שמגיע לכם ולילדים שלכם. העתיד שלכם יכול להיראות אחרת לגמרי, והוא מתחיל היום.
שאלות נפוצות על ניהול כלכלת המשפחה
מה זה בעצם כלכלת המשפחה ולמה זה שונה מסתם ניהול חשבון בנק?
כלכלת המשפחה היא תכנון אסטרטגי של כלל המשאבים שלכם להשגת יעדי חיים, בעוד ניהול חשבון בנק הוא רק מעקב טכני אחרי פעולות שכבר קרו. ההבדל הוא בין תגובתיות ליוזמה. בניהול נכון, אתם קובעים לאן הכסף ילך מראש במקום לתהות לאן הוא נעלם בסוף החודש. זהו המעבר מניהול "הישרדותי" לבניית עתיד פיננסי מתוכנן.
האם ניהול כלכלת המשפחה מחייב אותנו לוותר על כל ההנאות בחיים?
ממש לא, ההפך הוא הנכון. ניהול נכון מאפשר לכם ליהנות מהחיים ללא רגשות אשם. כשמגדירים תקציב לבילויים וחופשות מראש, אתם מוציאים את הכסף בביטחון מלא ובלי לפחד מהטלפון מהבנק. המטרה היא להחליף הוצאות אימפולסיביות שלא באמת תורמות לכם, בחוויות משמעותיות שמתוכננות היטב בתוך התקציב המשפחתי.
כמה זמן לוקח לראות תוצאות אמיתיות בשיפור המצב הכלכלי?
תחושת השקט הנפשי והשליטה מגיעה לרוב כבר אחרי החודש הראשון שבו עושים סדר ומבינים את התמונה המלאה. מבחינה כספית, שיפור משמעותי כמו צמצום המינוס או הגדלת החיסכון מורגש בדרך כלל תוך שלושה עד שישה חודשים של התמדה. זהו תהליך של בניית הרגלים חדשים שיוצרים שינוי מצטבר ועוצמתי לאורך זמן.
האם כדאי לקחת הלוואה כדי לסגור את המינוס בבנק?
הלוואה לסגירת המינוס היא לרוב "מלכודת דבש" מסוכנת. בלי שינוי שורשי בהרגלי הצריכה וסגירת ה"חורים" בתקציב, המינוס יחזור תוך כמה חודשים ואתם תישארו גם איתו וגם עם החזר ההלוואה החדשה. מומלץ לשקול הלוואה כזו רק כחלק מתוכנית הבראה כוללת וליווי מקצועי שמוודא שהבעיה המקורית נפתרה באמת.
איך יועץ משכנתאות יכול לעזור לי לשפר את כלכלת המשפחה?
המשכנתא היא ההוצאה החודשית הגדולה ביותר של רוב המשפחות בישראל. אופטימיזציה נכונה של התמהיל ובדיקת כדאיות למיחזור יכולות לפנות לכם אלפי שקלים בכל חודש ולהגדיל את התזרים הפנוי באופן מיידי. יועץ משכנתאות מקצועי בוחן את ההלוואה כחלק בלתי נפרד מהתקציב הכולל ומוודא שהיא משרתת את הצמיחה שלכם ולא חונקת אותה.
מה ההבדל בין ייעוץ של הבנק לבין ייעוץ פיננסי פרטי בסיגנון ליקנש?
הבנק הוא גוף עסקי שמטרתו להשיא רווחים לעצמו, ולכן הייעוץ שלו תמיד יוגבל למוצרים שהוא מוכר ורוצה לקדם. ליווי של ליקנש הוא אובייקטיבי לחלוטין ומסתכל אך ורק על טובת המשפחה שלכם. אנחנו משמשים כלוחמים עבור האינטרסים שלכם מול כל המערכות הפיננסיות כדי להשיג את התנאים הטובים והחסכוניים ביותר בשוק.
האם ניהול כלכלת המשפחה מתאים גם למשפחות שמרוויחות שכר גבוה?
בהחלט כן. משפחות רבות עם הכנסה גבוהה סובלות מ"זליגת תקציב" שקופה ומחוסר ניצול של פוטנציאל הצמיחה שלהן. ניהול נכון של כלכלת המשפחה בשכר גבוה מאפשר להפוך הכנסה פנויה להון משפחתי משמעותי ולהשקעות חכמות. ללא ניהול, גם שכר גבוה עלול להיעלם על צריכה שוטפת במקום לבנות לכם ביטחון כלכלי ארוך טווח.
איך רותמים את בן או בת הזוג לתהליך של הבראה כלכלית?
הדרך הטובה ביותר היא לדבר על "יעדים וחלומות" במקום על "צמצום ומספרים". הראו לצד השני איך סדר כלכלי יביא לשקט נפשי, פחות מריבות ויכולת להגשים חלומות משותפים כמו רכישת נכס או עזרה לילדים בעתיד. שיתוף פעולה אמיתי נוצר כשיש חזון משפחתי משותף וביטחון שהתהליך נועד להיטיב עם כל בני הבית.


