
מה אם הייתם מגלים שהבעיה האמיתית בחשבון הבנק שלכם היא לא גובה המשכורת, אלא העובדה שאין לכם מושג לאן הכסף שלכם באמת בורח? רובנו חיים בתחושה מתמדת של מרדף, כשהמינוס בבנק הופך לעננה כבדה שמעיבה על הזוגיות ועל השקט הנפשי בבית. ביצוע אבחון כלכלי למשפחה הוא לא רק עניין של טבלאות אקסל יבשות, הוא ה-MRI של העתיד שלכם. זהו הכלי היחיד שמאפשר לכם להפסיק לנחש ולהתחיל לשלוט בגורל הפיננסי שלכם באמת. בלי תירוצים ובלי דחיות מיותרות.
אני מבין היטב את תחושת חוסר האונים כשמסתכלים על התדפיסים ולא מבינים איך נגמר החודש עוד לפני שהתחיל. זה מתסכל, זה מלחיץ, וזה מייצר חיכוכים כואבים סביב שולחן האוכל בין בני הזוג על כל הוצאה קטנה. במדריך הזה, אני מבטיח להראות לכם בדיוק איך לבנות מפה פיננסית שתעניק לכם ביטחון ושליטה מלאה, כך שתדעו בכל רגע נתון לאן הכסף שלכם הולך. אנחנו נצלול לצ'ק-ליסט המקיף והמעודכן ביותר לשנת 2026, נלמד איך לבנות תוכנית עבודה ריאלית לצמצום חובות והגדלת חסכונות, ונגלה איך לקבל החלטות כלכליות משמעותיות בראש שקט ובביטחון מלא. הגיע הזמן להחליף את החרדה בידיעה ברורה של המצב הקיים.
נקודות מפתח
- ביצוע אבחון כלכלי למשפחה הוא הצעד הקריטי למעבר מניהול לפי "תחושת בטן" לשליטה מלאה המבוססת על המציאות המספרית בחשבון הבנק.
- תלמדו אילו נתונים ומסמכים אתם חייבים לאסוף, כולל פירוט אשראי ולוחות סילוקין, כדי לבנות מפה פיננסית מדויקת ואמינה.
- תגלו איך להימנע מהטעויות הנפוצות באבחון עצמי, כמו התעלמות מהוצאות שנתיות תקופתיות שנוטות "להפתיע" אותנו בכל שנה מחדש.
- תבינו כיצד להשתמש באופטימיזציה של המשכנתא וההתחייבויות הקיימות ככלי אסטרטגי לשחרור תזרים מזומנים מיידי.
- תקבלו הצצה לדרך שבה בונים תוכנית הבראה מותאמת אישית המשלבת בין הנתונים היבשים לבין הערכים והשאיפות של המשפחה שלכם.
למה אבחון כלכלי למשפחה הוא הצעד הראשון לחופש?
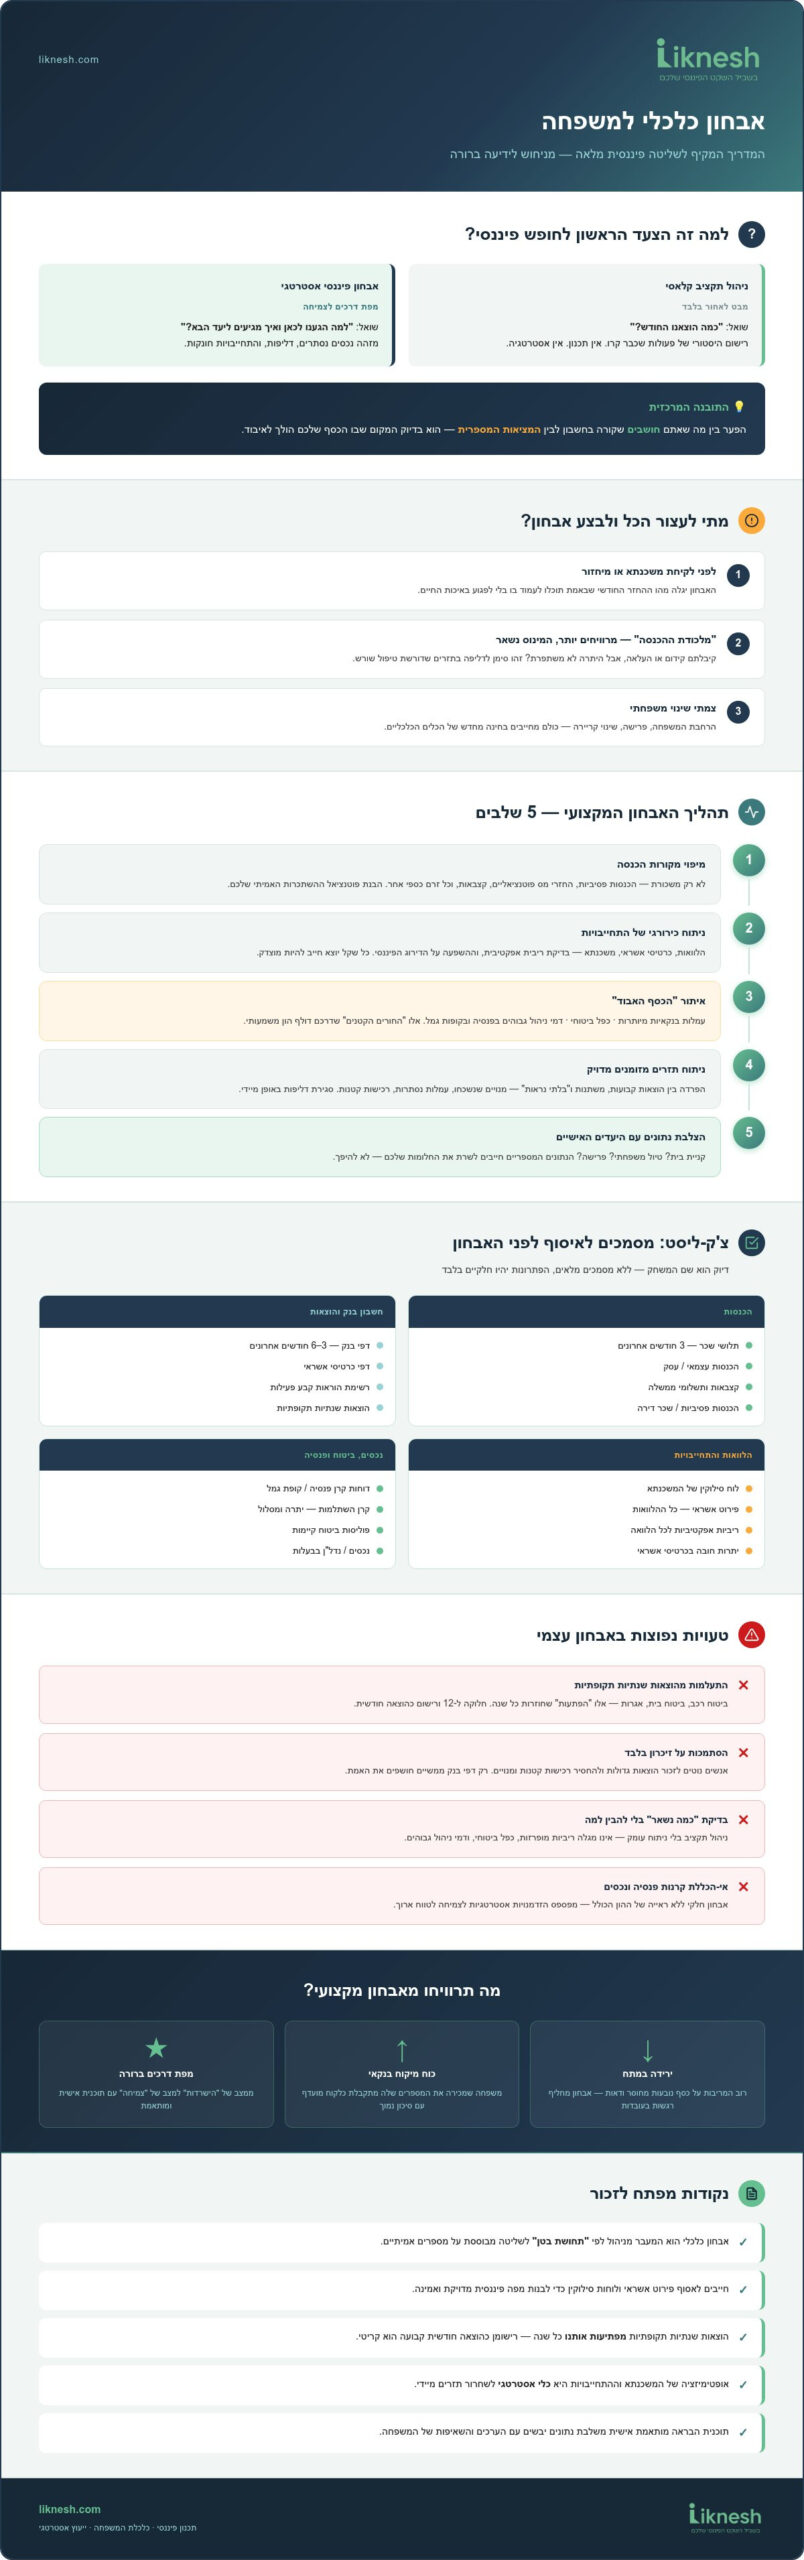
אבחון כלכלי למשפחה הוא הרבה יותר מטבלת אקסל עם רשימת הוצאות על סופר וחשמל. מדובר בתהליך עומק שנועד לחשוף את ה-DNA הפיננסי של הבית שלכם. משפחות רבות פועלות לפי "תחושת בטן", הן מרגישות שהן בסדר כי המשכורת נכנסת, או שהן מרגישות בלחץ כי היתרה נמוכה. הבעיה היא שתחושות הן לא כלי עבודה. הפער בין מה שאתם חושבים שקורה בחשבון לבין המציאות המספרית הוא המקום שבו הכסף שלכם הולך לאיבוד. אבחון מקצועי הופך את הערפל למפה ברורה, ומאפשר לכם לראות לא רק כמה אתם מוציאים, אלא איך כל שקל משרת את המטרות הגדולות שלכם.
כשמבינים את המספרים לאשורם, רמת המתח בבית יורדת כמעט מיידית. רוב המריבות בין בני זוג על כסף נובעות מחוסר ודאות ומחוסר הסכמה על סדרי עדיפויות. ברגע שיש אבחון אובייקטיבי על השולחן, הדיון מפסיק להיות רגשי והופך לפרקטי. פתאום, במקום להאשים אחד את השנייה בבזבזנות, אתם הופכים לצוות שעובד יחד כדי לכבוש יעדים. בנוסף, יש לכך השפעה ישירה על היכולת שלכם מול המערכת הבנקאית. בנקאי שרואה משפחה שמכירה את המספרים שלה ויודעת להסביר את כושר ההחזר שלה, יתייחס אליכם כאל לקוחות מועדפים עם רמת סיכון נמוכה. הידיעה המדויקת של המספרים היא כוח המיקוח החזק ביותר שלכם.
ההבדל בין ניהול תקציב לאבחון פיננסי אסטרטגי
ניהול תקציב קלאסי מתמקד בשאלה "כמה הוצאנו החודש?". זהו מבט לאחור, מעין רישום היסטורי של פעולות שכבר קרו. לעומת זאת, אבחון פיננסי אסטרטגי שואל "למה הגענו למצב הזה ואיך נגיע ליעד הבא?". בתהליך האבחון בליקנש, אנחנו מחפשים נכסים נסתרים, כמו כספים אבודים בקרנות ישנות או פוטנציאל מינוף בנכסים קיימים, ומזהים התחייבויות שחונקות את התזרים מבלי שתשימו לב. המטרה היא להפסיק לכבות שריפות נקודתיות ולבנות מפת דרכים ארוכת טווח שמובילה לצמיחה אמיתית ולא רק להישרדות זמנית.
מתי כדאי לעצור הכל ולבצע אבחון?
התזמון הקריטי ביותר לביצוע אבחון כלכלי למשפחה הוא רגע לפני קבלת החלטות גדולות. אם אתם מתכננים לקחת משכנתא או למחזר אחת קיימת, האבחון הוא תנאי סף. הוא יגלה לכם מהו ההחזר החודשי שבאמת תוכלו לעמוד בו בלי לפגוע באיכות החיים. מצב נוסף הוא "מלכודת ההכנסה". אתם מרוויחים יותר מבעבר, אולי קיבלתם קידום או העלאה, אבל איכשהו המינוס נשאר אותו דבר. זהו סימן מובהק לדליפה בתזרים שדורשת טיפול שורש. כמובן שגם צמתים של שינוי, כמו הרחבת המשפחה או פרישה, מחייבים עצירה ובחינה מחדש של הכלים הכלכליים שלכם כדי להבטיח שקט נפשי לשנים הבאות. אל תחכו למשבר כדי להכיר את המספרים שלכם.
איך נראה תהליך אבחון פיננסי מקצועי בליקנש?
תהליך העבודה שלנו בליקנש אינו מסתכם בבדיקת יתרה בבנק או ברישום הוצאות בסיסי. אנחנו צוללים לעומק המבנה הפיננסי של הבית כדי לבנות תמונה מלאה, שקופה ומדויקת של המציאות. הצעד הראשון הוא מיפוי יסודי של כלל מקורות ההכנסה. לא מדובר רק במשכורת שנכנסת ב-10 לחודש. אנחנו בוחנים הכנסות פסיביות, החזרי מס פוטנציאליים, קצבאות וכל זרם כספי אחר שזורם לתוך הבית. המטרה היא להבין את פוטנציאל ההשתכרות האמיתי שלכם ולראות האם אתם מנצלים את כל המשאבים העומדים לרשותכם.
במקביל, אנחנו מבצעים ניתוח כירורגי של ההתחייבויות. הלוואות קטנות, יתרות בכרטיסי אשראי והמשכנתא שלכם נבחנים תחת זכוכית מגדלת. אנחנו לא רק בודקים כמה אתם משלמים בכל חודש, אלא מהי הריבית האפקטיבית ואיך החובות האלו משפיעים על הדירוג הפיננסי שלכם. לעיתים קרובות, אבחון כלכלי למשפחה מגלה שהחזרים חודשיים קטנים מצטברים למשקולת כבדה שמונעת מכם להתקדם. אנחנו מאמינים שכל שקל שיוצא מהחשבון צריך להיות מוצדק ומנוהל בצורה אופטימלית.
חלק קריטי בתהליך הוא איתור "הכסף האבוד". מדובר בעמלות בנקאיות מיותרות, כפל ביטוחי שבו אתם משלמים פעמיים על אותו כיסוי, ודמי ניהול גבוהים מדי בקרנות הפנסיה ובקופות הגמל. אלו הם "החורים הקטנים" שדרכם דולף הון משמעותי לאורך שנים. בסיום שלב האיסוף, אנחנו מצליבים את כל הנתונים מול היעדים האישיים שלכם. האם אתם רוצים לקנות בית בעוד שנתיים? האם אתם מתכננים טיול משפחתי גדול? הנתונים המספריים חייבים לשרת את החלומות שלכם, ולא להיפך.
ניתוח תזרים המזומנים: איפה הכסף באמת נמצא?
כדי להגיע לדיוק מקסימלי, אנחנו מבחינים בין הוצאות קבועות כמו ארנונה וחינוך, לבין הוצאות משתנות ו"הוצאות בלתי נראות". אותן רכישות קטנות באפליקציות, מנויים ששכחנו לבטל או עמלות נסתרות יכולים להצטבר למאות שקלים בכל חודש. אנחנו משתמשים בכלים טכנולוגיים מתקדמים כדי לנתח את דפוסי הצריכה שלכם ולזהות "דליפות" שניתן לסגור באופן מיידי. זהו שלב שמעניק שליטה מהירה ותחושת הצלחה כבר בתחילת הדרך. אם אתם מרגישים שהכסף פשוט נעלם בין האצבעות, כדאי לבדוק את שירותי תכנון פיננסי וכלכלת המשפחה שלנו לקבלת כלים פרקטיים לשינוי המצב.
בדיקת חוסן כלכלי וביטוחים
ביטחון אמיתי מגיע מהידיעה שאתם מוגנים מפני הלא צפוי. באבחון המקצועי אנחנו בודקים האם קיימת לכם "כרית ביטחון" למקרי חירום, כזו שתאפשר לכם לישון בשקט גם אם תהיה תקלה רצינית ברכב או הוצאה רפואית פתאומית. אנחנו מנתחים את תיק הביטוחים כדי לוודא שיש התאמה מושלמת בין הכיסוי לצרכים האמיתיים שלכם כיום, תוך ביטול סעיפים מיותרים. בנוסף, אנחנו בוחנים את קרנות ההשתלמות והפנסיות כחלק מההון הכולל. הבנה עמוקה של הנכסים הללו מאפשרת לנו לתכנן אסטרטגיה של צמיחה והשקעות חכמות לטווח הארוך.
צ'ק-ליסט: הנתונים שאתם חייבים לאסוף לאבחון מדויק
דיוק הוא שם המשחק. כדי לבצע אבחון כלכלי למשפחה שבאמת ישנה את המציאות שלכם, אי אפשר להסתמך על זיכרון או על הערכות כלליות. אם הנתונים יהיו חלקיים, גם הפתרונות יהיו חלקיים. המטרה שלנו היא לייצר תמונת מצב נקייה מרעשים, כזו שתאפשר לנו לזהות בדיוק איפה הכסף עובד בשבילכם ואיפה הוא פשוט נעלם. איסוף המסמכים הוא אולי השלב הפחות "סקסי" בתהליך, אבל הוא היסוד שעליו נבנה השקט הנפשי שלכם.
הבסיס לכל אבחון מתחיל בדפי חשבון בנק מ-3 החודשים האחרונים לפחות. מדוע דווקא שלושה? כי חודש אחד יכול להיות חריג בגלל חופשה או רכישה גדולה, בעוד שרצף של רבעון מאפשר לנו לזהות מגמות ודפוסים קבועים. לצד דפי הבנק, עליכם להוציא פירוט חיובי כרטיסי אשראי ולוחות סילוקין של כל ההלוואות הקיימות. לוח הסילוקין קריטי במיוחד. הוא לא רק מראה כמה אתם משלמים היום, אלא כמה ריבית תשלמו עד סוף התקופה ומהי נקודת היציאה האופטימלית לכיסוי החוב.
אל תשכחו את "הפיל שבחדר" – המשכנתא. דוח יתרות משכנתא עדכני מהבנק הוא מסמך חובה. הוא כולל את מסלולי הריבית, עמלות הפירעון המוקדם והיתרות לסילוק. נתונים אלו הם המפתח לבדיקת כדאיות למיחזור או אופטימיזציה של התשלומים. לסיום שלב ההכנסות, רכזו תלושי שכר אחרונים ופירוט של כל הכנסה נוספת, בין אם מדובר בשכירות מנכס, קצבאות מהביטוח הלאומי או דיבידנדים. כשאנחנו רואים את התמונה המלאה של "נטו מול ברוטו", אנחנו יכולים להתחיל לתכנן צמיחה אמיתית.
מסמכים פנסיוניים והשקעות
כאן מסתתר ההון הגדול שלכם, זה שלעיתים קרובות נשאר שקוף. אספו דוחות שנתיים מקרנות הפנסיה, קרנות ההשתלמות וקופות הגמל. אם יש לכם תיקי השקעות או נדל"ן מניב, צרפו גם את הנתונים האלו. כלי עזר מצוינים בשלב זה הם אתרי "הר הכסף" ו"הר הביטוח". הם יסייעו לכם לרכז פוליסות ביטוח קיימות ולגלות כספים שנשכחו בקרנות ישנות. הידיעה כמה כסף צברתם עד היום היא זריקת מרץ אדירה לתהליך האבחון.
הכנה מנטלית: שאלות לדיון בין בני הזוג
אבחון מוצלח דורש לא רק ניירות, אלא גם פתיחות. שבו יחד ושאלו את עצמכם: מהם שלושת היעדים הכלכליים הכי חשובים לנו השנה? מהו הדבר שהכי מדאיג אותנו במצב הנוכחי? ועל מה אנחנו מוכנים להתפשר כדי להגיע לשקט נפשי? כסף הוא נושא טעון רגשית, והסכמה על המטרות היא זו שתהפוך את המספרים היבשים לתוכנית פעולה חיה ובועטת. כששני בני הזוג רתומים למשימה, הדרך לחופש כלכלי קצרה בהרבה.
טעויות נפוצות באבחון עצמי ואיך להימנע מהן
רבים מהזוגות שמגיעים אלינו כבר ניסו לעשות סדר בעצמם. הם פתחו קובץ אקסל, רשמו את ההוצאות המרכזיות והרגישו שהם בשליטה, רק כדי לגלות חודשיים לאחר מכן שהמינוס שוב גדל. הבעיה היא שביצוע אבחון כלכלי למשפחה ללא הכוונה מקצועית נוטה ליפול למלכודות שקופות. הטעות הנפוצה ביותר היא התעלמות מהוצאות שנתיות או תקופתיות. אנחנו זוכרים מצוין את חשבון החשמל החודשי, אבל נוטים "לשכוח" את הטסט לרכב, את הטיפול הגדול במוסך, את מתנות החגים או את החופשה המשפחתית. כשכל אלו מגיעים, הם נתפסים כ"הפתעה" למרות שהם חלק בלתי נפרד מהחיים שלנו.
טעות קריטית נוספת היא שימוש בממוצעים במקום בנתוני אמת. להגיד "אנחנו מוציאים בערך 500 שקלים על פארם" זה לא אבחון, זו הערכה. המציאות נמצאת בפרטים הקטנים של דפי הפירוט. לעיתים קרובות, הניסיון לאבחן לבד חושף גם חוסר כנות בין בני הזוג. לא מדובר בהכרח בשקרים, אלא בהדחקת הוצאות מסוימות שנתפסות כ"בזבזניות" כדי להימנע מעימותים. בנוסף, רוב המשפחות מתמקדות בקיצוץ במקום באופטימיזציה. הן ינסו לחסוך 50 שקלים על מנוי לטלוויזיה, בזמן שהן מתעלמות מהאפשרות לחסוך מאות ואלפי שקלים בכל חודש דרך מיחזור משכנתא או איחוד הלוואות חכם.
למה קשה לנו לעשות אבחון אובייקטיבי לבד?
הקושי העיקרי נובע מהמעורבות הרגשית הגבוהה שלנו עם הכסף. הכסף שלנו מייצג את הביטחון, את המעמד ואת היכולת שלנו לפנק את היקרים לנו. קשה מאוד להסתכל על המספרים בעיניים קרות כשכל שורה בדף הבנק מעוררת רגש. בנוסף, למשפחה הממוצעת אין את הכלים המקצועיים להשוואת ריביות ותנאי שוק. אתם יודעים כמה אתם משלמים, אבל אתם לא תמיד יודעים כמה אתם יכולים לשלם אם תנהלו את החובות שלכם נכון. הנטייה הטבעית היא להדחיק בשורות רעות ולהתמקד במה שנוח לראות.
הסכנה שבאבחון חלקי
משפחות רבות מסתכלות רק על תזרים העובר ושב ומניחות שאם היתרה חיובית, המצב טוב. זוהי ראייה צרה שמתעלמת מחובות עתידיים ומהשפעת הריבית דריבית על ההלוואות והחסכונות שלכם. אבחון חלקי הוא כמו מפה שחסרים בה חצי מהרחובות, אתם תלכו לאיבוד. ללא הבנה עמוקה של כלל ההתחייבויות והנכסים, אתם עלולים לקבל החלטות כלכליות הרסניות שישפיעו עליכם שנים קדימה. כדי להבטיח שאתם רואים את התמונה המלאה ובונים תוכנית ריאלית, מומלץ להיעזר בשירותי תכנון פיננסי וכלכלת המשפחה שיעניקו לכם את האובייקטיביות והכלים המקצועיים שחסרים באבחון עצמי.
מה עושים אחרי האבחון? הדרך של ליקנש לצמיחה
סיימתם לאסוף את המסמכים, הבנתם איפה הכסף בורח, ועכשיו מגיע השלב המרגש באמת: הפיכת הנתונים למציאות חדשה. ביצוע אבחון כלכלי למשפחה הוא לא מסמך שמתייק במגירה, אלא המנוע לשינוי שלכם. בליקנש, אנחנו לא מסתפקים בהצגת הבעיות. אנחנו בונים יחד איתכם תוכנית הבראה כלכלית שמותאמת אישית לערכים ולשאיפות של הבית שלכם. אם החלום שלכם הוא לצמצם שעות עבודה כדי לבלות יותר עם הילדים, או להבטיח הון עצמי לדירה בעתיד, התוכנית תהיה המצפן שיוביל אתכם לשם בביטחון.
השלב הראשון ביישום הוא הגדרת יעדים ברורים ומדידים. אנחנו מחלקים אותם לטווח קצר, כמו סגירת המינוס בבנק או בניית כרית ביטחון למקרי חירום, ולטווח ארוך כמו השקעות נדל"ן או תכנון פרישה. ההבדל הגדול בליווי המקצועי שלנו הוא הבקרה השוטפת על יישום ההמלצות. אנחנו לא נותנים לכם רשימת מטלות ונעלמים. הצוות שלנו נשאר לצידכם, מוודא שהתוכנית מתקדמת לפי הקצב הנכון, ועוזר לכם להתמודד עם אתגרים בלתי צפויים שעולים בדרך. שקט נפשי אמיתי מגיע כשאתם יודעים שיש מישהו מקצועי ששומר על האינטרסים שלכם בכל צומת החלטה.
מיחזור משכנתא כחלק מהפתרון הכלכלי
המשכנתא היא לרוב הנטל הכלכלי הכבד ביותר על התקציב המשפחתי. האבחון הכלכלי שביצענו מאפשר לנו לבנות עבורכם תמהיל משכנתא אופטימלי שמתחשב בכושר ההחזר האמיתי שלכם כפי שנחשף בנתונים מהשטח. מיחזור משכנתא הוא כלי אסטרטגי שנועד להפחית את ההחזרים החודשיים ולשחרר תזרים מזומנים מיידי שיאפשר למשפחה שלכם "לנשום" לרווחה. כשההחזר החודשי יורד בצורה מבוקרת, המתח סביב חשבון הבנק פוחת משמעותית. למידע נוסף על הצעדים הבאים, כדאי לקרוא את המדריך שלנו על איך לבנות תוכנית כלכלית משפחתית שמשלימה את תהליך האבחון.
הצעד הבא שלכם: פגישת אבחון ראשונית
בפגישה הראשונה בליקנש, אנחנו עושים סדר בבלגן ומניחים את היסודות לשינוי האמיתי. אנחנו עוברים על הנתונים, מזהים את נקודות התורפה המיידיות ומתחילים לשרטט את מפת הדרכים הפיננסית שלכם. זהו הרגע שבו הפחד מהמספרים הופך לביטחון מלא בעשייה ובצמיחה. אנחנו מזמינים אתכם להפסיק לנחש איפה הכסף שלכם נמצא ולהתחיל לשלוט בעתיד שלכם. היערכות נכונה לשינוי מתחילה כאן, בהפיכת האבחון למנוע צמיחה עוצמתי. אל תתנו לעוד שנה לעבור בתחושת חוסר שליטה. אתם מוזמנים לתאם תיאום פגישת ייעוץ פיננסי חינם בליקנש ולצאת לדרך חדשה של שקט, ביטחון ושגשוג כלכלי.
הגיע הזמן להחזיר את השליטה הפיננסית לידיים שלכם
השקט הנפשי שאתם מחפשים לא נמצא בתוספת שכר דמיונית, אלא בידיעה המדויקת של המקום שבו אתם עומדים היום. ביצוע אבחון כלכלי למשפחה הוא הצעד האמיץ ביותר שתוכלו לעשות למען העתיד שלכם. הוא מאפשר לכם להפסיק לנחש ולעבור לניהול אסטרטגי שחוסך לכם כסף מהיום הראשון. השילוב הייחודי בליקנש בין הבנה עמוקה בכלכלת המשפחה לבין מומחיות בעולם המשכנתאות מעניק לכם מעטפת הגנה מקצועית שתעזור לכם לכבוש את היעדים הגדולים שלכם.
עם ליווי אישי של מומחים בעלי ניסיון של עשור, אנחנו יודעים להפוך את המספרים היבשים למנוע צמיחה עוצמתי. האבחון האובייקטיבי שלנו יחשוף בפניכם הזדמנויות שלא ראיתם, ינקה כפילויות מיותרות ויבנה לכם מפת דרכים ברורה לחופש כלכלי. אל תתנו לחוסר הוודאות להמשיך לנהל את הבית שלכם. אנחנו כאן כדי להילחם עבור האינטרסים שלכם ולהוביל אתכם יד ביד אל עבר הביטחון העצמי שמגיע לכם.
התחילו את הדרך לשקט נפשי – תאמו אבחון כלכלי ראשוני ללא עלות
זכרו, השינוי הגדול מתחיל בהחלטה קטנה אחת. אנחנו מחכים לכם עם לב חם וידע מקצועי בלתי מתפשר כדי לבנות יחד את העתיד הכלכלי הבטוח שמגיע למשפחה שלכם.
שאלות ותשובות נפוצות על אבחון פיננסי
מה ההבדל בין אבחון כלכלי לבין ייעוץ משכנתאות?
אבחון כלכלי בוחן את כלל התמונה הפיננסית של הבית, כולל הכנסות, הוצאות שוטפות וחסכונות, בעוד שייעוץ משכנתאות מתמקד ספציפית באופטימיזציה של הלוואת הדיור שלכם. בליקנש, אנחנו משלבים בין השניים כדי לוודא שהמשכנתא משרתת את התזרים המשפחתי הכולל ולא חונקת אותו. האבחון הוא הבסיס שמאפשר לנו להבין כמה באמת תוכלו להחזיר בכל חודש בלי לפגוע באיכות החיים שלכם.
האם אבחון כלכלי מתאים רק למשפחות שנמצאות בחובות?
ממש לא, אבחון כלכלי מתאים לכל משפחה שרוצה לשפר את מצבה ולכבוש יעדים חדשים בביטחון. גם משפחות עם הכנסות גבוהות נעזרות באבחון כדי לזהות דליפות בתקציב, למקסם חסכונות ולתכנן השקעות נדל"ן חכמות. המטרה היא לייצר צמיחה ושקט נפשי, ולא רק לפתור בעיות של מינוס או חובות מעיקים. זהו כלי אסטרטגי לבניית עושר משפחתי לטווח ארוך.
כמה זמן לוקח תהליך אבחון כלכלי מקצועי?
תהליך אבחון מקצועי אורך בדרך כלל בין שבוע לשבועיים, תלוי במהירות שבה תצליחו לאסוף את המסמכים הנדרשים. לאחר שכל הנתונים אצלנו, אנחנו מקיימים פגישת עומק שבה מוצגת תמונת המצב המלאה ומוצעת תוכנית עבודה פרקטית לשינוי. אנחנו לא מאמינים בתהליכים נגררים; המטרה היא להעניק לכם שליטה וביטחון כמה שיותר מהר כדי שתוכלו להתחיל ליישם את השינויים בשטח.
אילו מסמכים אני חייב להכין לפני פגישת האבחון?
תצטרכו להכין דפי חשבון בנק משלושת החודשים האחרונים, פירוט חיובי אשראי, תלושי שכר ודוח יתרות משכנתא עדכני. בנוסף, חשוב להביא נתונים על הלוואות קיימות, פוליסות ביטוח ודוחות פנסיוניים. ככל שהנתונים יהיו מדויקים ומפורטים יותר, כך ה-אבחון כלכלי למשפחה יהיה אפקטיבי יותר ויאפשר לנו לזהות הזדמנויות לחיסכון משמעותי כבר מהרגע הראשון של העבודה המשותפת.
האם ניתן לבצע אבחון כלכלי למשפחה באופן עצמאי?
ניתן לבצע רישום הוצאות לבד, אך קשה מאוד להגיע לאבחון אובייקטיבי ומקצועי ללא עין חיצונית מנוסה. לאנשים יש נטייה טבעית להדחיק הוצאות מסוימות או לפספס עמלות נסתרות וכפלי ביטוח שחומקים מהעין. מומחה מביא איתו ניסיון של עשור והבנה עמוקה בתנאי השוק, מה שמאפשר לו לזהות פוטנציאל חיסכון שמשפחה ממוצעת פשוט לא מודעת לקיומו.
איך אבחון כלכלי יכול לעזור לי לחסוך במשכנתא?
האבחון מגלה לנו מהו סכום ההחזר החודשי המדויק שבו תוכלו לעמוד מבלי לייצר גירעון בתזרים. בעזרת הנתונים הללו, אנחנו יכולים לבצע אופטימיזציה של המשכנתא הקיימת דרך מיחזור או בניית תמהיל חדש שחוסך עשרות ואף מאות אלפי שקלים לאורך השנים. אבחון כלכלי למשפחה הוא הצעד הקריטי שמוודא שהמשכנתא שלכם מותאמת למציאות החיים האמיתית שלכם ולא להערכות כלליות של הבנק.
האם המידע הפיננסי שלי נשאר חסוי במהלך האבחון?
בהחלט, הפרטיות שלכם היא הערך העליון שלנו וכל המידע נשמר תחת סודיות מוחלטת לאורך כל הדרך. אנחנו מבינים את הרגישות הרבה הכרוכה בחשיפת נתונים פיננסיים אישיים ומתייחסים לכל מסמך בחרדת קודש. המידע משמש אך ורק לצורך בניית המפה הפיננסית שלכם ואינו מועבר לשום גורם חיצוני ללא אישורכם המפורש. השקיפות והאמינות הן הבסיס לשותפות הגורל שאנחנו בונים עם כל משפחה.
מה קורה אם בני הזוג לא מסכימים על הנתונים שעולים באבחון?
חוסר הסכמה הוא טבעי לגמרי, והאבחון נועד בדיוק כדי לפתור את המתח הזה דרך שימוש בנתונים אובייקטיביים. המספרים על השולחן מפסיקים את ההאשמות ההדדיות והופכים את הדיון מרגשי לפרקטי ותכליתי. אנחנו משמשים כגורם מתווך ומקצועי שעוזר לכם להסכים על יעדים משותפים ששניכם מאמינים בהם. ברגע שיש מפה ברורה, קל הרבה יותר להתגייס יחד למשימה ולייצר שקט נפשי אמיתי בתוך הבית.


