
האם אי פעם עצרתם לחשוב מה היה קורה אם במקום להתעורר בלילה עם דפיקות לב מהחזר המשכנתא, הייתם קמים בתחושה של שליטה מוחלטת? עבור משפחות רבות בשנת 2026, המציאות הכלכלית מרגישה כמו מרוץ בלתי פוסק נגד הלוואות והוצאות בלתי צפויות שמאיימות על היציבות. תכנון פיננסי למשפחה הוא לא רק אוסף של טבלאות אקסל קרות או קיצוצים כואבים. הוא הדרך המקצועית והאנושית ביותר להחזיר את השקט לסלון שלכם, ולבנות עתיד שבו הכסף הופך לכלי שמעניק לכם חופש במקום לייצר דאגות.
זה טבעי להרגיש תחושת מחנק כשההתחייבויות גדלות, ובמיוחד כשהפחד מהפתעות כלכליות יוצר מתח וחוסר הסכמה בין בני הזוג על ניהול התקציב. אנחנו מבינים את האתגרים הללו מהשטח, מהניסיון המצטבר שלנו בליווי משפחות לצמיחה. במדריך הזה, נגלה לכם איך להפוך את ניהול הכסף מנטל מלחיץ למנוע צמיחה שמעניק לכם ביטחון ושקט נפשי בלילות. ננתח את ההזדמנויות החדשות של 2026, החל מהשפעת האינפלציה שירדה ל-1.5% ועד לשינויים במדרגות המס המעודכנות, ונספק לכם את הכלים המעשיים לחסוך ללימודי הילדים ולהגיע לחופש כלכלי אמיתי.
נקודות מפתח
- תכנון פיננסי למשפחה אינו רק צמצום הוצאות, אלא אסטרטגיה מקיפה להפיכת הכסף מנטל מלחיץ למנוע צמיחה שמעניק ביטחון אישי.
- תלמדו איך לנהל נכון את תזרים המזומנים ולבנות קרן חירום שתבטיח לכם שקט נפשי בלילות, גם מול הפתעות כלכליות בלתי צפויות.
- תגלו איך להשתמש במשכנתא ובאיחוד הלוואות ככלים עוצמתיים לשחרור ממחנק כלכלי וליצירת חופש אמיתי לקבלת החלטות גדולות.
- תקבלו צעדים מעשיים לבניית תוכנית פיננסית מאפס, כולל שיטות יעילות לאיסוף נתונים וזיהוי הזדמנויות לצמיחה שמתחבאות בתקציב הקיים.
- תבינו את הערך הקריטי של ליווי מקצועי ואובייקטיבי המעניק לכם מעטפת הגנה מול הבנקים ומבטיח שהאינטרסים שלכם תמיד נמצאים במרכז.
מהו תכנון פיננסי למשפחה ולמה הוא קריטי דווקא ב-2026?
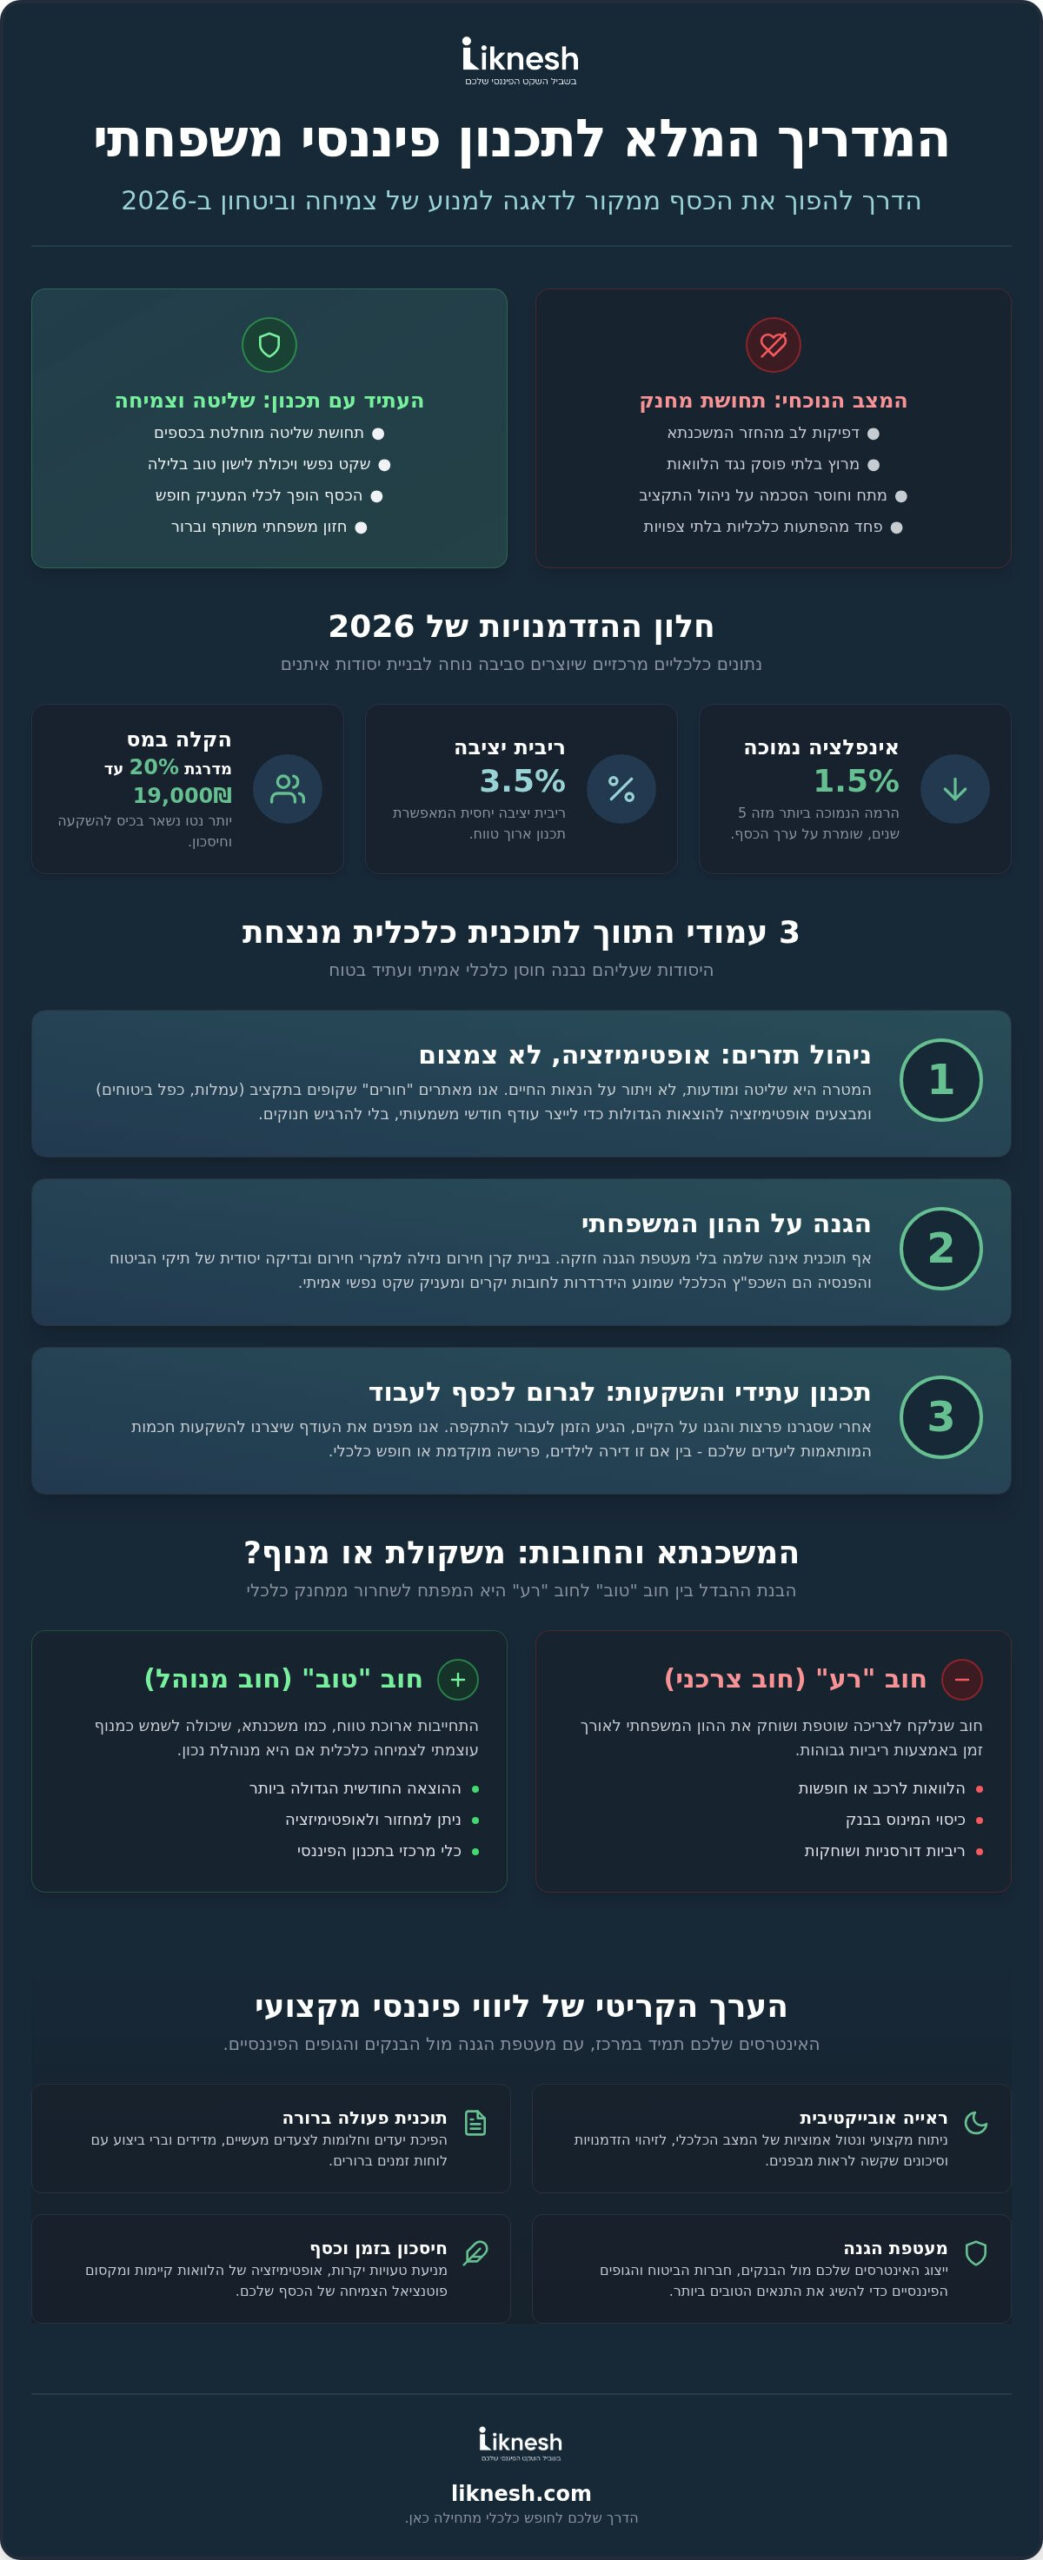
רבים נוטים להתבלבל בין ניהול תקציב לבין תכנון אסטרטגי. בעוד שניהול תקציב עוסק ב"כיבוי שריפות" ובווידוא שההוצאות לא יעלו על ההכנסות בסוף החודש, מהו תכנון פיננסי באמת? זוהי מפה ארוכת טווח שנועדה להבטיח שהכסף שלכם עובד עבורכם, ולא להיפך. תכנון פיננסי למשפחה הוא התהליך שבו אנחנו מגדירים איפה אנחנו רוצים להיות בעוד עשור או שניים, ומתאימים את המשאבים הנוכחיים כדי להגיע לשם בביטחון. בשנת 2026, כשהאינפלציה התייצבה על 1.5%, הרמה הנמוכה ביותר מזה חמש שנים, נוצר חלון הזדמנויות נדיר. מי שפועל בצורה אקטיבית יכול לנצל את השקט היחסי הזה כדי לבנות יסודות איתנים, בעוד שמשפחות פסיביות עלולות לגלות שהשחיקה הכלכלית ממשיכה מתחת לרדאר.
ההבדל בין "לסגור את החודש" לבין בניית הון משפחתי טמון ביכולת להסתכל למציאות בעיניים. כשהחלטות מתקבלות מתוך ידע ולא מתוך לחץ, איכות החיים משתפרת באופן מיידי. זה משפיע על השינה שלכם בלילה, על היכולת לפרגן לעצמכם חופשה בלי רגשות אשם, ובעיקר על מערכת היחסים הזוגית. חוסר הסכמה על כסף הוא אחד מגורמי המתח המרכזיים בבית. תכנון מקצועי הופך את הכסף מנושא למריבה למטרה משותפת שמאחדת את בני הזוג סביב חזון משפחתי ברור.
מהישרדות לצמיחה: שינוי התפיסה הכלכלית
קובץ אקסל, מפורט ככל שיהיה, הוא רק כלי טכני. הוא לא יכול להחליף תפיסת עולם. כדי לעבור מהישרדות לצמיחה, עלינו להגדיר יעדים מדידים. האם אתם חוסכים ללימודים גבוהים של הילדים? האם המטרה היא פרישה מוקדמת או רכישת נכס להשקעה? בשנת 2026, עם הרחבת מדרגות המס (כך שמדרגת ה-20% מגיעה עד הכנסה של 19,000 ש"ח בחודש), נשאר יותר נטו בכיס של משפחות רבות. ללא תכנון, הכסף הזה פשוט ייעלם בצריכה שוטפת. הידע הפיננסי מעניק לכם את הכוח להחליט מה לעשות עם העודף הזה, מה שמפחית חרדות ומייצר תחושת שליחות וסיפוק.
הסיכונים שבחוסר תכנון במציאות המשתנה
המציאות הכלכלית היא דינמית. למרות שהריבית עומדת כרגע על 3.5%, אנחנו יודעים ששינויים גלובליים יכולים להפוך את הקערה במהירות. הסתמכות על מזל או על הגישה הישראלית של "יהיה בסדר" היא הימור מסוכן על העתיד של הילדים שלכם. חוסר תכנון גורם לשחיקה איטית של החסכונות ולאובדן הזדמנויות בגלל פחד או חוסר הבנה. אבחון כלכלי למשפחה הוא לא מותרות, הוא הבלם שמונע מכם להידרדר לתהום של חובות והכלי שמזניק אתכם לעבר חופש כלכלי אמיתי. בלי הבנה עמוקה של תמונת המצב, אתם מנווטים באפילה; עם תכנון נכון, הדרך לצמיחה הופכת לסלולה ובטוחה.
שלושת עמודי התווך של תוכנית כלכלית משפחתית מנצחת
בניית חוסן כלכלי מזכירה בניית בית. ללא יסודות עמוקים ויציבים, כל סערה קטנה בשוק ההון או שינוי בלתי צפוי בריבית עלולים לערער את הביטחון שלכם. כדי להשיג תכנון פיננסי למשפחה שהוא גם עמיד וגם צומח, עלינו להישען על שלושה עמודי תווך מרכזיים שמזינים אחד את השני. השילוב המדויק ביניהם הוא שמבדיל בין משפחה שרק "שורדת" את החודש לבין כזו שבונה הון אמיתי ומבטיחה את עתיד הילדים.
ניהול תזרים: לא רק צמצום, אלא אופטימיזציה
רבים טועים לחשוב שניהול תזרים מזומנים פירושו ויתור על כל הנאות החיים. המציאות הפוכה לגמרי. ניהול נכון עוסק בשליטה ובמודעות, לא בחסך. תהליך מקצועי של אבחון כלכלי למשפחה חושף לעיתים קרובות "חורים" שקופים בדלי שדרכם הכסף פשוט בורח. אלו יכולים להיות מנויים ששכחתם לבטל, עמלות בנקים מיותרות או כפל ביטוחים שגובה מכם מאות שקלים בחודש ללא צורך. השיטה לבניית תקציב שבאמת אפשר לעמוד בו מתחילה בתיעדוף חכם. במקום לקצץ רוחבית, אנחנו מבצעים אופטימיזציה להוצאות הגדולות והקבועות, מה שמאפשר לייצר עודף חודשי בלי להרגיש חנוקים ביומיום.
הגנה על ההון המשפחתי
אף תוכנית כלכלית אינה שלמה בלי מעטפת הגנה חזקה. הצעד הראשון לשקט נפשי אמיתי הוא הקמת קרן חירום. מדובר בסכום נזיל, השמור בצד למקרים של הוצאה פתאומית גדולה או תקופת אבטלה, והוא השכפ"ץ המונע מכם להידרדר להלוואות יקרות ברגע של משבר. לצד זאת, בדיקה יסודית של תיק הביטוחים והפנסיות היא הכרחית. כפי שמציין כל מדריך לתכנון פיננסי רציני, קיים קשר ישיר בין ביטחון כלכלי לבריאות נפשית. הידיעה שיש לכם רשת ביטחון מאחוריכם מפחיתה את רמות הסטרס בבית ומאפשרת לכם לקבל החלטות מתוך רוגע ולא מתוך פחד.
תכנון עתידי והשקעות: לגרום לכסף לעבוד
אחרי שסגרנו את הפרצות והגנו על הקיים, הגיע הזמן לעבור להתקפה. תכנון עתידי עוסק באיזון עדין בין הצרכים המיידיים, כמו החופשה הבאה, לבין חלומות רחוקים כמו דירה לילדים או פרישה בכבוד. בשנת 2026, כשהאינפלציה התייצבה על 1.5%, הכסף שלכם ששוכב בעובר ושב מאבד פחות ערך מאשר בעבר, אך הוא עדיין לא צומח. המטרה היא להפנות את העודף שיצרנו להשקעות חכמות שתואמות את רמת הסיכון והיעדים שלכם. אם אתם מרגישים שהמספרים מתחילים לבלבל אתכם, זכרו שאתם לא חייבים לעבור את זה לבד. ליווי פיננסי אישי יכול לעזור לכם להפוך את המטרות האלו לתוכנית פעולה כתובה, ברורה וברת ביצוע.
המשכנתא והחובות: האבנים הגדולות בתכנון הפיננסי
המשכנתא היא לרוב ההוצאה החודשית הכבדה ביותר בתקציב שלכם. היא יכולה להיות משקולת שמושכת אתכם למטה, או מנוף עוצמתי שמזניק אתכם לעבר צמיחה. הכל תלוי באופן שבו היא משתלבת בתוך תכנון פיננסי למשפחה. רוב האנשים נוטים להפריד בין ניהול התקציב השוטף לבין המשכנתא, אך זוהי טעות אסטרטגית. במציאות הכלכלית של היום, הם כלים שלובים המשפיעים ישירות על היכולת שלכם לחסוך, להשקיע ולישון בשקט בלילה.
חשוב להבדיל בין חוב "רע" לחוב "טוב". חוב רע הוא כזה שנלקח לצריכה – הלוואות לרכב, חופשות או כיסוי המינוס בריביות דורסניות. זהו חוב ששוחק את ההון שלכם. לעומת זאת, חוב טוב הוא מינוף חכם שנועד לרכישת נכס שמייצר ערך. כדי להפוך את המשכנתא שלכם לכלי עבודה יעיל, כדאי להיעזר במי שמכיר את המערכת מבפנים. יועץ משכנתאות עצמאי יבחן את התיק שלכם בעיניים אובייקטיביות, במטרה לשרת את האינטרסים שלכם ולא את רווחי הבנק.
אופטימיזציה של המשכנתא בתוך התוכנית הכלכלית
שנת 2026 הביאה איתה הזדמנויות חדשות. עם ריבית בנק ישראל שעומדת על 3.5% וריבית פריים של 5.0%, משפחות רבות מגלות שהתנאים שקיבלו בעבר כבר אינם אופטימליים. אנחנו עדים לגל משמעותי של מיחזור משכנתא, שנאמד בכ-43.6 מיליארד ש"ח בשוק הישראלי. למה זה קורה? כי התאמת תמהיל המסלולים למצב השוק הנוכחי יכולה לחסוך לכם עשרות ואף מאות אלפי שקלים לאורך חיי ההלוואה. שימוש מושכל בכלי כמו מחשבון משכנתא ייעוץ מאפשר לכם לבצע סימולציות מדויקות ולראות איך החזר חודשי מותאם משחרר כסף פנוי לטובת חיסכון להשכלה של הילדים או לשיפור איכות החיים.
אסטרטגיה ליציאה מחובות מעיקים
אם אתם מרגישים שאתם טובעים בים של הלוואות קטנות, אתם לא לבד. הדרך להבראה מתחילה בדירוג החובות לפי גובה הריבית והדחיפות שלהם. לעיתים קרובות, הפתרון היעיל ביותר הוא איחוד חובות לתוך המשכנתא, מה שמאפשר לפרוס את התשלומים לתקופה ארוכה יותר בריבית נמוכה משמעותית. כשמיישמים פתרונות להפחתת חובות מקצועיים, אתם לא רק סוגרים חורים בכיס, אלא בונים מחדש את האמון שלכם מול המערכת הבנקאית. המטרה היא לייצר יציבות שתאפשר לכם להפסיק לרדוף אחרי הזנב של עצמכם ולהתחיל להסתכל קדימה אל עבר אופק של צמיחה וביטחון.
צעד אחר צעד: כך תבנו תוכנית פיננסית משפחתית מאפס
בניית חזון כלכלי מתחילה קודם כל בעצירה והתבוננות. אי אפשר להגיע ליעד בלי לדעת בדיוק איפה אתם עומדים היום. השלב הראשון והקריטי ביותר בתהליך של תכנון פיננסי למשפחה הוא איסוף נתונים אובייקטיבי. אל תסתפקו במבט חטוף בעובר ושב; צללו לתוך כרטיסי האשראי, בדקו את דמי הניהול בקרנות הפנסיה ואתרו את כל אותן הלוואות קטנות שזוללות את העודף החודשי שלכם. המטרה היא לייצר תמונת מצב נקייה שתשמש בסיס לאבחון מקצועי.
בשלב הניתוח, אנחנו מחפשים את נקודות התורפה אבל גם את ההזדמנויות הנסתרות. בשנת 2026, כשהאינפלציה ירדה ל-1.5% ומדרגות המס הורחבו (כך שמדרגת ה-20% מגיעה עד הכנסה של 19,000 ש"ח בחודש), ייתכן שמתחבא לכם נטו פנוי שפשוט לא ידעתם לנצל. ברגע שזיהינו את הפוטנציאל, הגיע הזמן לקבוע סדרי עדיפויות. האם המטרה המיידית היא סגירת חובות? או אולי בניית הון ראשוני לנכס? הגדרת יעדים מדידים וקצובים בזמן היא מה שהופך חלום לתוכנית עבודה שבאמת קורית בשטח.
איך לבנות תוכנית כלכלית שעובדת במציאות?
תוכנית שקיימת רק על הנייר לא תחזיק מעמד. כדי להצליח, עליכם לייצר שיטה שמתאימה לאורח החיים שלכם. האם אתם טיפוסים של אפליקציות טכנולוגיות או שדווקא רישום ידני עושה לכם סדר? זה פחות משנה, כל עוד יש תיאום מלא ושיח פתוח בין בני הזוג. כסף הוא לא נושא להסתרה; הוא פרויקט משותף. אחת הדרכים היעילות ביותר להתמיד היא יצירת "אוטומציות" לחיסכון. הגדירו הוראת קבע שעוברת ביום קבלת השכר ישירות לחיסכון או להשקעה, לפני שמתחילים לבזבז. כך אתם מבטיחים שהעתיד שלכם מקבל עדיפות על פני צריכה רגעית.
תכנון פיננסי ארוך טווח: נדל"ן ופרישה
תכנון פיננסי אמיתי מסתכל רחוק קדימה, אל מעבר לחודש הבא. זה כולל הכנה לפרישה בכבוד, גם אם אתם רק בתחילת שנות השלושים שלכם. ככל שתתחילו מוקדם יותר, כוחו של הריבית דריבית יעבוד חזק יותר לטובתכם. חלק בלתי נפרד מההון המשפחתי בישראל נשען על נכסים פיזיים, ולכן שילוב של תכנון השקעות נדל"ן בתוך התוכנית הכללית הוא צעד אסטרטגי חכם. מעבר לצבירת נכסים, חשוב לחשוב על העברה בין-דורית ועל החינוך הפיננסי שאתם מעניקים לילדים שלכם; הכלים שהם יקבלו מכם היום הם הירושה האמיתית שתעניק להם ביטחון בעתיד.
התהליך הזה יכול להרגיש מורכב, אבל אתם לא חייבים לעשות את הצעד הראשון לבד. בואו נהפוך את הבלבול לסדר ואת הלחץ לשקט נפשי עם פגישת ייעוץ ראשונית בחינם שתעזור לכם למפות את הדרך הנכונה עבור המשפחה שלכם.
למה לבחור בליווי פיננסי מקצועי עם ליקנש?
אחרי שסקרנו את המרכיבים השונים של הפאזל הכלכלי, מהתזרים החודשי ועד לאופטימיזציה של המשכנתא, עולה השאלה המתבקשת: האם אפשר לעשות את זה לבד? התשובה היא שניתן לנסות, אך המחיר של טעות קטנה בתכנון עלול לעלות לכם עשרות אלפי שקלים לאורך זמן. תכנון פיננסי למשפחה הוא תהליך מורכב שדורש ראייה הוליסטית, כזו שרואה את הקשר הישיר בין מסלול המשכנתא שלכם ליכולת לחסוך ללימודים של הילדים. בליקנש, אנחנו לא רק מנתחים מספרים; אנחנו בונים עבורכם מעטפת הגנה מקצועית ששמה את האינטרסים שלכם במרכז, בניגוד מוחלט לבנקים שמחויבים קודם כל לשורת הרווח שלהם.
הערך המוסף שלנו טמון בשילוב נדיר של מומחיות בעולמות המשכנתאות, השקעות הנדל"ן וכלכלת המשפחה. אנחנו מבינים שאתם זקוקים למישהו שיילחם עבורכם מול המערכת הבנקאית המבלבלת, מישהו שיודע לקרוא את האותיות הקטנות ולוודא שאתם מקבלים את התנאים הטובים ביותר. הליווי שלנו הוא אישי וצמוד, "יד ביד", משלב האבחון הראשוני ועד לראיית התוצאות הממשיות בחשבון הבנק ובשקט הנפשי שלכם.
השיטה של ליקנש: מלחץ כלכלי לשגשוג
אנחנו מאמינים שפגישת ייעוץ אחת ממוקדת יכולה לשנות את מסלול החיים של משפחה שלמה. השיטה שלנו לא מבוססת על פתרונות מדף, אלא על התאמה אישית מדויקת. עצמאי שמתמודד עם הכנסות משתנות זקוק לאסטרטגיה שונה לחלוטין משכיר שרוצה למנף את הנטו הפנוי שלו להשקעות. אנחנו מביאים לשולחן ניסיון של מעל עשור ושקיפות מלאה, בלי ז'רגון טכני מרתיע. המטרה שלנו היא להעניק לכם את הכלים להפוך למנהלים של הכסף שלכם, במקום שהכסף ינהל אתכם. כשאתם יודעים בדיוק לאן כל שקל הולך ואיך הוא משרת את המטרות שלכם, הלחץ מתחלף בתחושת שליחות וביטחון.
הצעד הראשון שלכם לשקט נפשי
השינוי הגדול מתחיל תמיד בהחלטה קטנה אחת. אתם לא חייבים להמשיך להרגיש את תחושת המחנק או לחשוש מהפתעות כלכליות בלתי צפויות. בפגישת הייעוץ הראשונית שלנו, אנחנו מבצעים אבחון מהיר וממפים את "החורים" בתקציב ואת ההזדמנויות לצמיחה שמתחבאות בתוך המשכנתא וההלוואות הקיימות שלכם. זוהי הזדמנות לקבל חוות דעת אובייקטיבית ומקצועית ללא כל התחייבות. הצטרפו לקהילת המשפחות שכבר בחרו להפסיק להיות פסיביות והתחילו לבנות עתיד כלכלי איתן וצומח. הגיע הזמן להחזיר את השקט לסלון שלכם ולישון טוב יותר בלילה. אנחנו מזמינים אתכם לעשות את הצעד הראשון ופשוט לקבוע פגישת ייעוץ פיננסי חינם עוד היום.
הגיע הזמן להפוך את החזון הכלכלי שלכם למציאות
הדרך לשקט כלכלי בשנת 2026 עוברת דרך קבלת החלטות אמיצות ומבוססות נתונים. כפי שראינו לאורך המדריך, תכנון פיננסי למשפחה הוא הרבה מעבר לרישום הוצאות פשוט; הוא השילוב החכם והמדויק בין אופטימיזציה של המשכנתא, ניהול סיכונים מושכל ובניית הון לצמיחה ארוכת טווח. המציאות הכלכלית הנוכחית מעניקה לכם הזדמנות נדירה לנצל את ירידת האינפלציה לרמה של 1.5% ואת שינויי מדרגות המס המעודכנים כדי לייצר עודף חודשי שיעבוד בשבילכם ובשביל העתיד של הילדים שלכם.
בליקנש, אנחנו מביאים איתנו מעל עשור של ניסיון מעשי בליווי מאות משפחות אל עבר חופש כלכלי אמיתי. המומחיות המוכחת שלנו באופטימיזציה של משכנתאות, לצד גישה הוליסטית וייחודית המשלבת בין צרכי הבית לעסק, מבטיחה לכם מעטפת הגנה מקצועית בלתי מתפשרת מול המערכת הבנקאית. אתם לא צריכים להמשיך להתמודד עם הלחץ או עם חוסר הוודאות לבדכם.
קבלו פגישת ייעוץ פיננסי ראשונית ללא עלות בליקנש – התחילו את הדרך לשקט כלכלי
זכרו שהביטחון הכלכלי והשקט הנפשי שאתם חולמים עליהם נמצאים במרחק החלטה אחת. העתיד שלכם מתחיל בפעולה קטנה שתעשו היום, ואנחנו כאן כדי להוביל אתכם יד ביד אל עבר השגשוג והרווחה שמגיעים למשפחה שלכם.
שאלות נפוצות על תכנון פיננסי וצמיחה כלכלית
מה ההבדל בין תכנון פיננסי לניהול תקציב?
ניהול תקציב מתמקד במעקב אחר ההוצאות וההכנסות השוטפות כדי לוודא שאינכם חורגים מהמסגרת בחודש הקרוב. לעומת זאת, תכנון פיננסי למשפחה הוא תהליך אסטרטגי רחב שבוחן את כל תמונת העתיד שלכם. הוא כולל אופטימיזציה של המשכנתא, הגנה על ההון דרך ביטוחים, ובניית נכסים לטווח ארוך. בעוד שניהול תקציב שומר עליכם "מעל המים" ביומיום, התכנון הפיננסי בונה לכם את הספינה שתביא אתכם בביטחון ליעדים הגדולים שלכם.
האם תכנון פיננסי מתאים גם למשפחות עם חובות?
בהחלט, תכנון פיננסי הוא הכלי היעיל ביותר למשפחות שמרגישות חנוקות מחובות והלוואות. התהליך כולל מיפוי ודירוג של כל ההתחייבויות לפי גובה הריבית והדחיפות שלהן. אנחנו בוחנים פתרונות כמו איחוד הלוואות לתוך המשכנתא, מה שיכול להוריד משמעותית את ההחזר החודשי ולשפר את תזרים המזומנים באופן מיידי. המטרה היא להפסיק את הדימום הכלכלי ולעבור מהישרדות לצמיחה, תוך בניית אמון מחודש מול המערכת הבנקאית ויצירת יציבות שתאפשר לכם לנשום לרווחה.
כמה זמן לוקח לראות תוצאות מתהליך של ליווי פיננסי?
תוצאות ראשוניות של שקט נפשי וסדר במחשבות ניתן להרגיש כבר לאחר פגישת האבחון הראשונה. ברמה הפרקטית, רוב המשפחות רואות שיפור משמעותי בתזרים המזומנים ובחיסכון החודשי תוך חודש עד שלושה חודשים מתחילת הליווי. בשנת 2026, עם התייצבות האינפלציה על 1.5%, משפחות שמבצעות התאמות מהירות נהנות מצמיחה מהירה יותר של ההון הפנוי שלהן. התוצאות ארוכות הטווח, כמו סגירת חובות או הגעה ליעדי השקעה, נבנות בהתאם לתוכנית העבודה האישית שנקבעה לכם.
למה לא כדאי להסתמך רק על הייעוץ של הבנק?
הבנק הוא גוף עסקי שמטרתו להשיא רווחים לבעלי המניות שלו, ולכן הייעוץ שהוא מעניק תמיד יהיה מוטה לטובת המוצרים שהוא מוכר. יועץ פיננסי עצמאי, לעומת זאת, עומד אך ורק לצדכם ובוחן את כל התמונה בעיניים אובייקטיביות. אנחנו נלחמים עבור האינטרסים שלכם מול כל המוסדות הפיננסיים כדי להשיג את התנאים הטובים ביותר במשכנתאות ובהלוואות. הראייה ההוליסטית שלנו מאפשרת למצוא פתרונות יצירתיים שהבנק פשוט לא יציע לכם מיוזמתו.
האם התכנון הפיננסי כולל גם ייעוץ לגבי משכנתא קיימת?
כן, המשכנתא היא לרוב "האבן הגדולה" ביותר בתקציב המשפחתי ולכן היא חלק בלתי נפרד מהתהליך. אנחנו בוחנים את כדאיות מיחזור המשכנתא הקיימת שלכם בהתאם לריביות הנוכחיות בשוק, שעומדות בשנת 2026 על ממוצע מערכתי של כ-5.01%. בדיקה מקצועית יכולה לחשוף הזדמנויות לחיסכון של מאות אלפי שקלים לאורך חיי ההלוואה. המטרה היא להתאים את תמהיל המשכנתא ליעדים החדשים שלכם ולשחרר כסף פנוי לטובת השקעות או שיפור אימות החיים ביומיום.
מה המחיר של ליווי פיננסי למשפחה?
עלות הליווי משתנה בהתאם למורכבות המקרה ולסוג השירות הנדרש, בין אם מדובר בייעוץ נקודתי למשכנתא או בליווי הוליסטי ארוך טווח. חשוב לזכור שההשקעה בליווי מקצועי לרוב מחזירה את עצמה במהירות דרך חיסכון בעמלות, צמצום ריביות יקרות ויצירת הכנסות מהשקעות חכמות. בליקנש, אנחנו מציעים פגישת ייעוץ ראשונית ללא עלות וללא התחייבות, שבה נוכל למפות את הצרכים שלכם ולהציע לכם את מסלול הליווי המדויק ביותר עבור המשפחה שלכם.
האם צריך ידע מוקדם בכלכלה כדי להתחיל בתהליך?
אין צורך בשום ידע מוקדם או הבנה בכלכלה כדי להתחיל. התפקיד שלנו הוא לקחת את המושגים המורכבים והז'רגון הבנקאי המרתיע ולתרגם אותם לשפה פשוטה, נגישה וברורה בגובה העיניים. אנחנו מלווים אתכם "יד ביד" ומסבירים כל שלב בתוכנית הפעולה, כך שתוכלו לקבל החלטות מושכלות בביטחון מלא. תהליך של תכנון פיננסי למשפחה נועד להוריד מכם את העומס המחשבתי ולא להוסיף עליו, ולכן אנחנו דואגים לכל הניתוחים המקצועיים בזמן שאתם נהנים מהתוצאות.
איך תכנון פיננסי עוזר בהפחתת מתחים בזוגיות?
כסף הוא אחד מגורמי המתח המרכזיים בבית, והוא נובע לרוב מחוסר ודאות או מחוסר הסכמה על סדרי עדיפויות. תכנון פיננסי מייצר שקיפות מלאה ושפה משותפת בין בני הזוג לגבי ניהול המשאבים. כשקיימת תוכנית עבודה ברורה ויעדים מוגדרים ששניכם הסכמתם עליהם, הוויכוחים על "לאן נעלם הכסף" מתחלפים בשיח פורה על הגשמת חלומות משותפים. הידיעה שיש מנטור מקצועי שמנווט את הספינה ומעניק לכם רשת ביטחון מפחיתה את הלחץ והחרדות, ומאפשרת לכם להתמקד בבניית הזוגיות והמשפחה שלכם.


