
האם אי פעם עצרתם לחשוב למה למרות שהעסק שלכם עובד קשה, תחושת ה"מחנק" בבנק פשוט לא נעלמת? עבור בעלי עסקים רבים, המציאות של שנת 2026 הכוללת ריבית פריים של 5.00% ודרישות דיווח דיגיטליות מחמירות, הופכת את ניהול הכספים למשימה מורכבת מאי פעם. בניית תוכנית עסקית פיננסית היא כבר לא פריבילגיה השמורה לתאגידי ענק, אלא ה-GPS ההכרחי שלכם להישרדות ולצמיחה. זהו הכלי המדויק שמוודא שאתם לא רק "מייצרים עבודה" ושורפים אנרגיה יקרה, אלא בונים נכס שמניב רווחים אמיתיים בשורה התחתונה ומפריד סוף סוף, בצורה בריאה וחכמה, בין כספי העסק לבין התקציב המשפחתי והשקט של הבית.
אני מבין לעומק את התסכול שבחוסר הוודאות לגבי כדאיות של השקעה חדשה, או את הלחץ המשתק שנוצר כשתזרים המזומנים נהיה דחוק מדי. במדריך המפורט שלפניכם, נלמד איך להפוך את החזון העסקי הגדול שלכם למספרים ברורים שיעניקו לכם שליטה מלאה במנועי הצמיחה וביטחון בעתיד הכלכלי. נצלול יחד לשלבים המעשיים של בניית התוכנית, נבין איך להתנהל נכון מול חוקי המיסוי והדיווח החדשים ונגלה איך מייצרים שקט נפשי שמאפשר לכם להתמקד במה שאתם באמת אוהבים לעשות, תוך ידיעה מוחלטת שהמספרים עובדים עבורכם ולא נגדכם.
נקודות מפתח
- תגלו איך לתרגם את החזון העסקי למספרים ברורים בשורה התחתונה, כדי לוודא שהעסק שלכם באמת רווחי ולא רק "מייצר עבודה".
- תלמדו מהם המרכיבים הקריטיים עבור בניית תוכנית עסקית פיננסית מנצחת, בדגש על ניהול תזרים מזומנים ואיתור מנועי צמיחה.
- תבינו איך לזהות "נקודות עיוורון" פיננסיות שחומקות מהעין, ואיך אבחון מקצועי ואובייקטיבי יכול להציל את העסק מהפסדים מיותרים.
- תקבלו מפת דרכים שלב-אחר-שלב להגדרת יעדים כמותיים שיעניקו לכם שליטה מלאה, שקט נפשי וביטחון בעתיד הכלכלי של המשפחה.
מהי בניית תוכנית עסקית פיננסית ולמה היא קריטית להצלחה שלכם?
בעלי עסקים רבים מרגישים שהם רצים במרתון אינסופי, אך לא תמיד ברור להם לאן המסלול מוביל או אם יש להם מספיק מים בבקבוק כדי לסיים אותו. בניית תוכנית עסקית פיננסית היא לא רק משימה טכנית שצריך "לסמן עליה וי". זוהי מפת דרכים כמותית שמתרגמת את החזון הגדול שלכם למספרים מדויקים בשטח. בעוד שמושג רחב כמו תוכנית עסקית עשוי להתמקד באסטרטגיות שיווק או תיאור המוצר, התוכנית הפיננסית יורדת לשורש הרווחיות ובודקת היתכנות כלכלית אמיתית.
למה עסקים מצוינים נתקעים לעיתים קרובות בתקרת זכוכית? התשובה פשוטה: הם פועלים בתוך ערפל. ללא תוכנית פיננסית ממוקדת תוצאות, קבלת ההחלטות מבוססת על תחושות בטן במקום על נתונים. חוסר הוודאות הזה מייצר מתח תמידי שזולג מהמשרד ישירות לארוחת הערב המשפחתית. כשאתם יודעים בדיוק כמה כסף נכנס, כמה יוצא ומהו הרווח הנקי האמיתי שנשאר לכם ביד, השקט הנפשי חוזר. הביטחון הזה מאפשר לכם להוביל את העסק מתוך עוצמה ולא מתוך כיבוי שריפות יומיומי.
האם התוכנית שלכם מיועדת לבנק או עבורכם?
יש הבדל תהומי בין מסמך יבש שנועד להרשים פקיד הלוואות לבין תוכנית עבודה אסטרטגית שנועדה לנהל את העסק שלכם. תוכנית פנימית איכותית משנה את קבלת ההחלטות היומיומית שלכם. היא מאפשרת לכם לדעת מתי נכון לגייס עובד חדש, מתי כדאי להשקיע בציוד נוסף ומתי עדיף לשמור על המזומנים. שימוש מושכל בנתונים פיננסיים הוא הדרך הטובה ביותר למנוע הפתעות לא נעימות בתזרים, במיוחד בתקופות של תנודתיות בשוק.
הוליסטיות פיננסית: העסק והבית כיחידה אחת
אחד הכשלים הנפוצים ביותר הוא הניסיון להפריד באופן מלאכותי בין תכנון פיננסי עסקי לכלכלת המשפחה. בסופו של יום, העסק אמור לשרת את היעדים האישיים שלכם. הוא המנוע שאמור לממן את הטיולים, את הלימודים של הילדים ואת הביטחון הפנסיוני שלכם. ב-2026, כשהגבולות בין העבודה לבית מטשטשים, הראייה ההוליסטית הופכת לקריטית. כדי להבין איך לבצע את החיבור הזה בצורה נכונה, כדאי ללמוד איך לבנות תוכנית כלכלית משפחתית שתשתלב בתוך המטרות העסקיות. כששני העולמות האלו מסונכרנים, אתם מפסיקים לעבוד בשביל העסק ומתחילים לגרום לעסק לעבוד בשבילכם.
המרכיבים הקריטיים של תוכנית עסקית פיננסית מנצחת
רבים נוטים לחשוב שתוכנית עסקית נועדה רק כדי לגייס הון ממשקיעים או לקבל הלוואה מהבנק. זו טעות נפוצה שעולה ביוקר. עבור בעל עסק שרוצה לצמוח ב-2026, בניית תוכנית עסקית פיננסית היא קודם כל כלי ניהולי פנימי. היא המצפן שמוודא שאתם לא רק מגדילים מחזורים, אלא באמת מכניסים יותר כסף הביתה. כדי לעשות זאת נכון, כדאי להיעזר בסטנדרטים בינלאומיים כמו אלו שמופיעים בתוך מדריך לכתיבת תוכנית עסקית של ה-SBA, המדגיש את החשיבות של תחזיות פיננסיות מבוססות נתונים ומציאותיות.
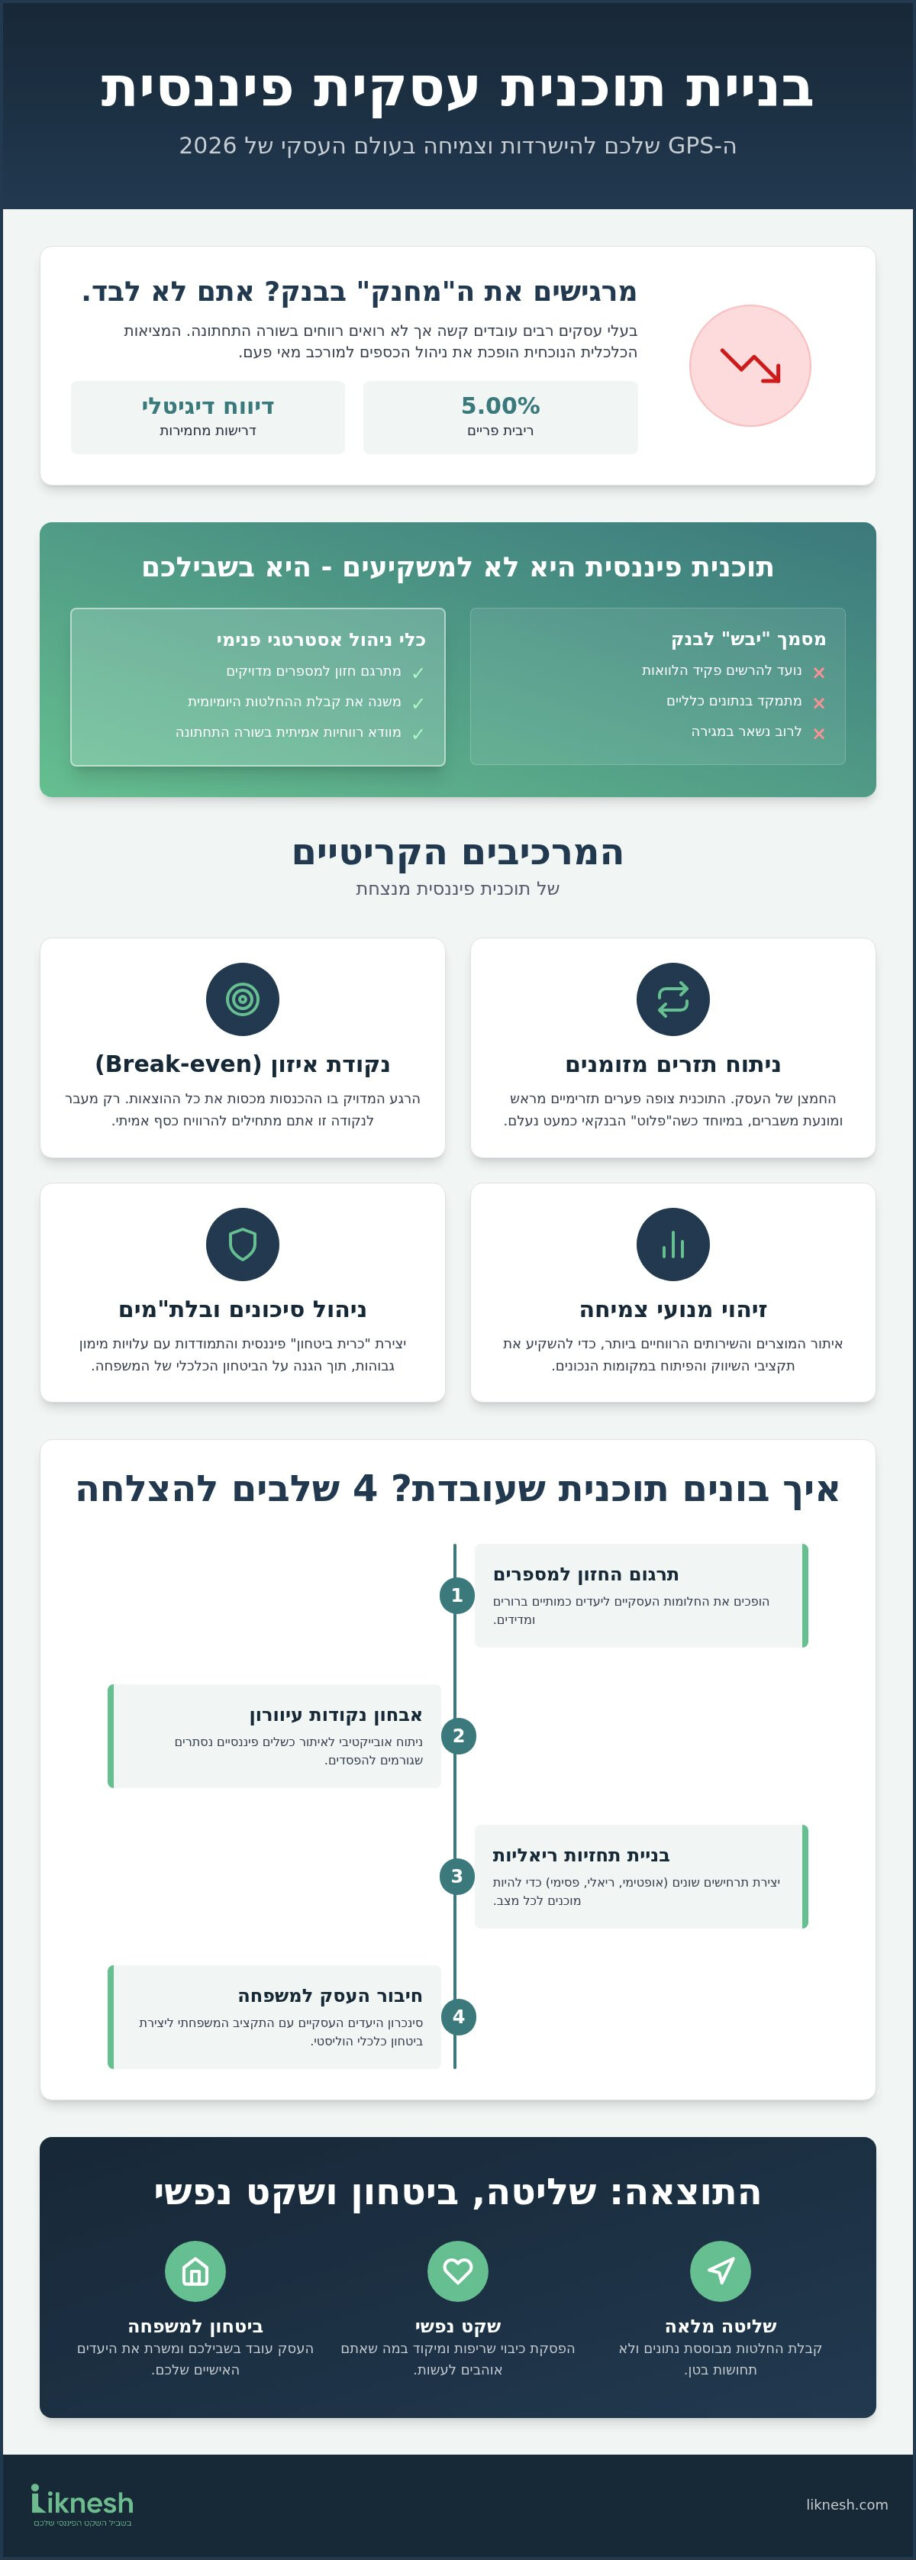
המרכיב הראשון והחשוב ביותר בתוכנית הוא ניתוח תזרים המזומנים. בשנת 2026, עם כניסתה המלאה של חובת הדיווח בזמן אמת לרשות המסים והצורך במספרי הקצאה לכל עסקה מעל 5,000 ש"ח, ה"פלוט" (הזמן שבו הכסף שכב אצלכם לפני תשלום המע"מ) כמעט נעלם. התזרים הוא החמצן שלכם. עסק יכול להיות רווחי "על הנייר" אך לקרוס כי אין לו מזומן נזיל לשלם משכורות או לספקים. תוכנית טובה תדע לצפות את הפערים האלו מראש ולתת להם מענה עוד לפני שהם הופכים למשבר.
בנוסף, עליכם להגדיר את נקודת האיזון. זהו הרגע המדויק שבו ההכנסות מכסות את כל ההוצאות הקבועות והמשתנות. רק מעבר לנקודה הזו אתם מתחילים להרוויח באמת. כאן נכנסת החשיבות של תחזיות מכירות ריאליות מול אופטימיות. אל תבנו רק על התרחיש הוורוד ביותר. תוכנית חזקה כוללת תרחישי "מה אם" שבוחנים איך העסק יתפקד גם אם המכירות יהיו נמוכות ב-20% מהצפוי, מה שיבטיח לכם שקט נפשי גם בימים פחות יציבים.
בניית מנועי צמיחה לעסק בתוך התוכנית
לא כל שקל שנכנס לעסק שווה לשקל אחר. בתוך התוכנית הפיננסית, אנחנו מזהים אילו מוצרים או שירותים הם בעלי הרווחיות הגבוהה ביותר. לעיתים תגלו שדווקא המוצר שנמכר הכי הרבה כמעט ולא משאיר לכם רווח נקי אחרי הוצאות שיווק ותפעול. זיהוי נכון מאפשר לכם לתכנן השקעות חוזרות בשיווק ובפיתוח עסקי במקומות שיניבו את התשואה הגבוהה ביותר. למידע נוסף על איתור ההזדמנויות האלו, מומלץ לקרוא את המאמר על בניית מנועי צמיחה לעסק.
ניהול סיכונים ובלת"מים פיננסיים
המציאות הכלכלית בישראל ב-2026 מחייבת ערנות. עם ריבית פריים שעומדת על 5.00%, עלויות המימון וההלוואות שלכם גבוהות מבעבר. בניית תוכנית עסקית פיננסית חייבת לכלול "כרית ביטחון", רזרבה כספית שתאפשר לכם לנשום גם כשיש שינויים פתאומיים בשוק או הוצאה גדולה ולא צפויה. חלק בלתי נפרד מהמעטפת הזו הוא התכנון הפנסיוני והביטוחי שלכם כבעלי עסקים. זכרו שהעסק הוא כלי להשגת ביטחון כלכלי למשפחה, ולכן הניהול שלו חייב להיות אחראי ומגונן. אם אתם מרגישים שהמספרים מתחילים לסחרר אתכם, זה הזמן לשקול ליווי עסקי אסטרטגי שיעזור לכם לעשות סדר בבלגן ולהחזיר את השליטה לידיים שלכם.
תוכנית עסקית פיננסית: האם לבנות לבד או להיעזר בליווי מקצועי?
בעלי עסקים רבים ניצבים בפני הדילמה: האם להשקיע זמן ולנסות לבצע בניית תוכנית עסקית פיננסית באופן עצמאי, או לשכור איש מקצוע? הפיתוי "לחסוך" את עלות הייעוץ הוא מובן. עם זאת, לעיתים קרובות החיסכון הזה מתברר כהוצאה היקרה ביותר שלכם. כשאתם נמצאים עמוק בתוך העשייה היומיומית, קשה מאוד לזהות "נקודות עיוורון" פיננסיות. עין מקצועית ואובייקטיבית יכולה לאבחן את העסק ללא המעורבות הרגשית שקיימת אצלכם, ולחסוך לכם טעויות קריטיות בתמחור, ניהול מלאי או גיוס אשראי שיכולות להגיע למאות אלפי שקלים.
ליווי מקצועי אינו מסתכם רק בכתיבת מסמך יפה למגירה. הערך האמיתי טמון ביכולת לתרגם את המספרים לפעולות בשטח. בעוד שמאמרים כמו אלו של פורבס המסבירים איך בונים תוכנית עסקית נותנים בסיס תיאורטי מצוין, היישום של המודל על העסק הספציפי שלכם דורש ניסיון מעשי. בשנת 2026, כשהריבית במשק גבוהה וריבית הפריים עומדת על 5.00%, כל טעות בניהול החוב או בחישוב כדאיות ההשקעה עלולה להיות הרסנית. יועץ פיננסי מנוסה פועל כלוחם עבור האינטרסים שלכם, ומספק מעטפת הגנה שתשמור על הביטחון הכלכלי שלכם ושל המשפחה.
מתי כדאי להשתמש בתבנית מוכנה?
חיפוש מהיר בגוגל יעלה עשרות קבצי אקסל להורדה בחינם. היתרון שלהם ברור: הם נגישים וחינמיים. עם זאת, תבנית לעולם לא תתאים לצרכים הייחודיים של העסק שלכם. עסק שירותים דורש מודל שונה לחלוטין מחנות קמעונאית או ממפעל יצרני. תבנית היא רק שלד. ללא הבנה עמוקה של מנועי הצמיחה שלכם, אתם עלולים להזין נתונים לא נכונים ולקבל החלטות על בסיס מידע שגוי. אם בחרתם להשתמש בתבנית, הקפידו להתאים אותה אישית ולבדוק כל נוסחה ונוסחה כדי לוודא שהיא משקפת את המציאות הכלכלית שלכם ב-2026.
ההחזר על ההשקעה (ROI) בליווי עסקי
חשוב להסתכל על ליווי פיננסי כהשקעה שמניבה תשואה, ולא כהוצאה תפעולית. ליווי עסקי ממוקד תוצאות מחזיר את עצמו בדרך כלל תוך חודשים ספורים דרך התייעלות תפעולית, שיפור תנאי אשראי מול הבנקים והגדלת שולי הרווח. במציאות של 2026, כשתקרת המס לחברות עומדת על 23% וכל נקודת זיכוי שווה 242 ש"ח בחודש, תכנון אסטרטגי נכון יכול לחסוך הון. בעזרת ליווי נכון, תוכלו לחסוך בעלויות מימון וריביות מיותרות ולמצוא כסף "ששוכב על הרצפה" בגלל חוסר סדר. כדי להבין לעומק איך התהליך הזה קורה בפועל, אתם מוזמנים לקרוא את המדריך המלא על ליווי עסקי ממוקד תוצאות. בסופו של יום, המטרה היא אחת: שקט נפשי שנובע מידיעה ברורה שהעסק שלכם נמצא על המסלול הנכון לצמיחה.
שלב אחר שלב: איך בונים תוכנית עסקית פיננסית שבאמת עובדת?
אחרי שהבנו את החשיבות של המעטפת המקצועית, הגיע הזמן להפשיל שרוולים ולצלול לפרקטיקה. בניית תוכנית עסקית פיננסית היא לא מסמך סטטי שנכתב פעם אחת ונשכח במגירה. זהו תהליך חי, דינמי ומסודר שנועד להפוך את אי הוודאות לשליטה מוחלטת. כדי שהתוכנית שלכם תהיה אפקטיבית באמת, היא חייבת לעבור דרך חמישה שלבים קריטיים שיובילו אתכם מהמצב הקיים אל עבר היעדים שהצבתם לעצמכם.
ביצוע אבחון כלכלי מעמיק
השלב הראשון הוא תמיד אבחון. אתם לא יכולים לתכנן את העתיד בלי לדעת בדיוק איפה אתם עומדים היום. זה הזמן לאסוף את כל הנתונים מרואה החשבון ומדפי הבנק. אל תסתכלו רק על המחזור, תסתכלו על הרווח הנקי שנשאר אחרי הכל. זהו השלב שבו אנחנו מזהים "בורות שומן" והוצאות מיותרות שזוללות לכם את הרווחיות. בדקו את עמלות הבנקים שלכם ואת הריביות על ההלוואות הקיימות. במציאות של 2026, כשהריבית במשק משמעותית, כל חצי אחוז שאתם חוסכים בתנאי האשראי שלכם מתרגם לאלפי שקלים שנשארים בתוך העסק.
לאחר האבחון, עליכם להגדיר יעדים כמותיים ברורים. אל תגידו "אני רוצה לצמוח". תגידו "אני רוצה להגיע למחזור של X שקלים עם רווח נקי של Y, תוך גיוס של Z לקוחות חדשים". כשיש מספרים על השולחן, קל הרבה יותר לבנות את התמהיל הפיננסי הנכון. עליכם להחליט כמה מהצמיחה הזו תמומן על ידי הון עצמי וכמה על ידי אשראי עסקי חיצוני. המטרה היא לייצר איזון שמאפשר צמיחה מהירה מבלי לסכן את היציבות שלכם או של המשפחה.
תרגום אסטרטגיה למספרים
התוכנית הפיננסית שלכם חייבת להנחות את הפעילות השיווקית והתפעולית. אחד הכלים החשובים כאן הוא קביעת מחירון רווחי באמת. בעלי עסקים רבים מתמחרים לפי "מה שהשוק מציע", מבלי להבין את עלות רכישת הלקוח (CAC) מול ערך חיי הלקוח (LTV). אם אתם משלמים 500 ש"ח כדי להביא לקוח שמכניס לכם רק 400 ש"ח רווח גולמי, אתם מפסידים כסף בכל פעם שאתם "מצליחים" בשיווק. תוכנית עסקית פיננסית טובה תראה לכם בדיוק כמה אתם יכולים להרשות לעצמכם להוציא על פרסום כדי להישאר רווחיים.
השלב האחרון והחשוב ביותר הוא בקרה ומדידה שוטפת. פעם בחודש, שבו מול התוכנית ובדקו את הביצועים בפועל מול התחזיות. הפערים שתגלו הם לא "כישלון", הם המידע הכי חשוב שיהיה לכם כדי לתקן מסלול בזמן אמת. אם אתם מרגישים שהתהליך הזה מורכב מדי לביצוע לבד, אתם מוזמנים להיעזר בתהליך של ליווי עסקי אסטרטגי שיעניק לכם את הכלים והביטחון לנהל את המספרים ביד רמה. זכרו, המספרים הם לא רק מתמטיקה, הם השפה שבה העסק שלכם מדבר אליכם. הגיע הזמן שתקשיבו לו.
ליווי עסקי אסטרטגי בליקנש: להפוך את התוכנית למציאות רווחית
אתם יכולים להחזיק ביד את התוכנית המבריקה ביותר בעולם, אבל ללא יישום עקבי ומקצועי בשטח, היא תישאר רק אוסף של מספרים על נייר. הגישה הייחודית שלנו בליקנש נולדה מתוך ההבנה שבעלי עסקים לא צריכים רק "מומחה פיננסי". אתם צריכים שותף לדרך שמבין את הלילות ללא שינה ואת הלחץ שנוצר כשצריך לאזן בין צמיחת העסק לרווחת המשפחה. אנחנו משלבים בין ידע מקצועי קר ובלתי מתפשר לבין לב חם ואמפתיה עמוקה לאתגרים שלכם. בניית תוכנית עסקית פיננסית אצלנו היא לא תהליך גנרי. היא תפירה אישית של מנועי צמיחה שמותאמים בדיוק לאופי שלכם, ליכולות הניהוליות שלכם וליעדים שהצבתם לעצמכם ולבית שלכם.
מה קורה בפועל כשאתם בוחרים בדרך של ליווי עסקי אסטרטגי? אנחנו מתחילים בשקיפות מלאה. אנחנו מפרקים יחד את כל הנתונים, מנקים את רעשי הרקע ומגלים איפה הכסף שלכם באמת נמצא. התהליך הזה מייצר שקט נפשי מיידי. כשיש לכם מפה ברורה, חוסר הוודאות נעלם ובמקומו מגיע ביטחון כלכלי. אתם מפסיקים לנחש ומתחילים לדעת. הידיעה שמומחה בעל עשר שנות ניסיון שומר על האינטרסים שלכם ומלווה אתכם בכל החלטה פיננסית משמעותית היא המפתח לשקט הנפשי שכל בעל עסק מייחל לו.
מנהיגות פיננסית בעסק שלכם
המטרה שלנו היא להפוך אתכם מ"מכבי אש" שעוסקים בכיבוי שריפות תזרימיות למנהלים אסטרטגיים. ב-2026, עם דרישות הדיווח הדיגיטליות החדשות והצורך בניהול תזרים בזמן אמת, מנהיגות פיננסית היא הכרח. אנחנו מקנים לכם את הכלים לנהל את התזרים באופן עצמאי, להבין את דוחות רואה החשבון ולקבל החלטות על בסיס נתונים ולא על בסיס פחד או תקווה. כשאתם שולטים במספרים, אתם שולטים בגורל של העסק. הביטחון הזה מאפשר לכם להוביל את העסק לצמיחה אמיתית, מבלי שהתשתית הכלכלית שלכם תרעד בכל פעם שהריבית במשק משתנה.
הצעד הראשון שלכם לצמיחה
אין זמן נכון יותר מהרגע הזה כדי להחזיר את השליטה לידיים שלכם. המציאות הכלכלית בישראל ב-2026 מציבה אתגרים לא פשוטים, אבל בתוך כל אתגר מסתתרת הזדמנות למי שפועל נכון. בניית תוכנית עסקית פיננסית היא לא הוצאה, היא ההשקעה הכי חשובה שתעשו בעצמכם ובמשפחה שלכם השנה. פגישה אחת של אבחון ממוקד יכולה לשנות לחלוטין את המסלול של העסק שלכם ולמנוע טעויות שעולות ביוקר. אנחנו מזמינים אתכם לעשות את הצעד הראשון ללא כל סיכון. בואו נבדוק יחד איפה העסק שלכם עומד ואיך אנחנו יכולים להפוך אותו למנוע צמיחה משומן ורווחי. תיאום פגישת אבחון ללא התחייבות הוא הצעד שבו אתם מפסיקים לשרוד ומתחילים לשגשג.
הזמן להפוך את המספרים לשקט הנפשי שלכם
המסע מניהול תזרים לחוץ לשליטה מלאה מתחיל בהחלטה אחת קטנה. לאורך המדריך ראינו כיצד תרגום החזון למפה כמותית הוא הדרך היחידה לשבור את תקרת הזכוכית במציאות הכלכלית של 2026. בניית תוכנית עסקית פיננסית היא לא רק עבודה על גיליונות אקסל, אלא בניית הביטחון של המשפחה שלכם ומימוש הפוטנציאל המקצועי שלכם. כשאתם מזהים את מנועי הצמיחה ושומרים על בקרה הדוקה, אתם מפסיקים לעבוד בשביל העסק ונותנים לו להתחיל לעבוד עבורכם.
בליקנש, אנחנו מביאים מעל עשור של ניסיון כדי לעזור לכם לגשר על הפער בין הנתונים הקרים ללב החם. אנחנו מתמחים בבניית מנועי צמיחה ושיפור רווחיות דרך ליווי אישי שמתחיל באבחון עמוק וממשיך עד לביצוע בשטח. השילוב הייחודי שלנו בין ייעוץ עסקי לכלכלת המשפחה מבטיח שהיעדים העסקיים והרווחה הכלכלית של הבית תמיד יהיו מסונכרנים.
אל תתנו לעוד חודש של חוסר ודאות לחלוף. קבעו עכשיו פגישת ייעוץ פיננסי חינם בליקנש והתחילו לצמוח. זהו הצעד הראשון שלכם לעבר עתיד שבו אתם מובילים את העסק בביטחון, תוך ידיעה שהאינטרסים הפיננסיים שלכם מוגנים בכל צומת החלטה. מגיע לכם לצמוח, ואנחנו כאן כדי לגרום לזה לקרות.
שאלות ותשובות על תכנון פיננסי עסקי
מה ההבדל בין תוכנית עסקית לתוכנית פיננסית?
תוכנית עסקית כללית מתמקדת בחזון, באסטרטגיית השיווק ובמבנה הארגוני, בעוד שתוכנית פיננסית היא הלב הכמותי והמעשי של העסק. היא מתרגמת את הרעיונות למספרים מדויקים של תזרים מזומנים, דוחות רווח והפסד ותחזיות החזר השקעה. בעוד שהתוכנית הכללית מגדירה "מה" תרצו להשיג, התוכנית הפיננסית מוודאת שהדרך לשם באמת רווחית ומאפשרת לכם לראות את השורה התחתונה עוד לפני שהוצאתם שקל מהכיס על מהלכים חדשים.
כמה זמן לוקח לבנות תוכנית עסקית פיננסית מקיפה?
תהליך מקצועי של בניית תוכנית עסקית פיננסית אורך בדרך כלל בין שבועיים לחודש ימים. הזמן הזה נדרש כדי לאסוף נתונים מדויקים מרואה החשבון ומהבנקים, לבצע אבחון מעמיק של המצב הקיים ולבנות מודל תחזיות ריאלי. אנחנו לא מחפשים פתרונות קסם מהירים אלא בסיס יציב שישמש אתכם לאורך זמן, תוך התחשבות בשינויי הריבית והרגולציה הצפויים ב-2026 שדורשים דיוק מקסימלי בניהול הכספים.
האם תוכנית עסקית פיננסית הכרחית גם לעסק קטן או לעצמאי?
בהחלט, ולעיתים היא קריטית עבורם אפילו יותר מאשר לחברות ענק. לעסק קטן יש פחות "מרווח לטעויות" וכל משבר תזרימי עלול לאיים על קיומו המיידי. בניית תוכנית עסקית פיננסית עבור עצמאי עוזרת להפריד בין כספי הבית לעסק, מבטיחה משיכת משכורת קבועה ומאפשרת לתכנן צמיחה מבוקרת בלי להיכנס לחובות מיותרים שחונקים את השקט הנפשי של המשפחה שלכם לאורך זמן.
איך התוכנית עוזרת לי לקבל הלוואה מהבנק בתנאים טובים יותר?
הבנק הוא שותף עסקי שמעוניין לראות שאתם שולטים במספרים שלכם ומבינים את הסיכונים. תוכנית מקצועית מראה לבנקאי שיש לכם אסטרטגיית החזר ברורה וניהול כספים מושכל. במציאות של 2026, כשהבנקים מחמירים בתנאי האשראי וריבית הפריים עומדת על 5.00%, הצגת תוכנית פיננסית סולידית יכולה להיות ההבדל בין דחייה לבין קבלת הלוואה בריבית נמוכה יותר או במסלול של ערבות מדינה.
האם אני חייב ידע קודם בחשבונאות כדי להבין את התוכנית שלי?
ממש לא. התפקיד שלנו הוא להנגיש את המידע המורכב ולוודא שאתם מבינים את ה"למה" שמאחורי המספרים בשפה פשוטה וברורה. אתם מביאים את המומחיות שלכם בתחום העיסוק, ואנחנו מספקים את המעטפת הפיננסית והכלים הפשוטים לניהול התזרים. המטרה היא שתרגישו ביטחון ושליטה מלאה בנתונים העסקיים שלכם, מבלי שתצטרכו להפוך לרואי חשבון או למומחים למיסוי כדי להצליח ולהרוויח.
מה קורה אם העסק לא עומד ביעדים של התוכנית העסקית?
תוכנית עסקית היא GPS דינמי, לא כלוב קשיח. אם גיליתם שאתם לא עומדים ביעדים, התוכנית היא הכלי הראשון שיגיד לכם בדיוק איפה נמצאת הבעיה בזמן אמת. האם ההוצאות השיווקיות גבוהות מהתחזית? האם התמחור שלכם כבר לא מעודכן? במקום לפעול מתוך לחץ או ניחושים, אתם משתמשים בנתונים כדי לבצע "תיקון מסלול" מהיר ולהחזיר את העסק למסלול הרווחיות לפני שהפער הקטן הופך לבור עמוק.
איך בניית תוכנית עסקית משפיעה על כלכלת המשפחה שלי?
הקשר הוא ישיר ובלתי ניתן להפרדה, שכן העסק הוא המנוע הכלכלי של הבית. כשהעסק מתנהל ללא תוכנית, חוסר הוודאות והלחץ הכלכלי זולגים מיד למערכת היחסים ולתקציב המשפחתי. בניית תוכנית עסקית פיננסית מאפשרת לכם לקבוע יעד למשיכת רווחים מסודרת, לתכנן חופשות ולהבטיח את העתיד הכלכלי של הילדים. כשהעסק יציב ורווחי, אתם חוזרים הביתה עם שקט נפשי וידיעה ברורה שהביטחון הכלכלי שלכם מוגן.


