
האם ידעתם שחוסר ידיעה פשוט לגבי סעיפי מס וזכויות פנסיוניות עלול לעלות לכם מאות אלפי שקלים ברגע שתחצו את סף היציאה לגמלאות? עבור רוב הישראלים, המעבר מחיי עבודה לחיים של פרישה מלווה בערפל כבד של בלבול מול טפסים מורכבים של רשות המסים וחשש עמוק שהחיסכון שנצבר במשך עשורים פשוט לא יספיק לצרכים המשתנים. בדיוק כאן נכנס לתמונה ייעוץ כלכלי לפרישה, שמעניק לכם את המצפן המקצועי והביטחון הדרוש כדי לנווט בתוך המערכת הבירוקרטית והפיננסית הסבוכה של שנת 2026.
אתם בטח מרגישים שהגיע הזמן להפסיק לנחש ולהתחיל לדעת בוודאות מה בדיוק יחכה לכם בחשבון הבנק בכל ראשון לחודש. זה טבעי לחלוטין לרצות ודאות כשהעתיד הכלכלי עומד על הפרק. המדריך שלפניכם נכתב כדי להעניק לכם שקט נפשי אמיתי וכלים מעשיים לבניית תוכנית פעולה ברורה. נגלה יחד איך למקסם את קצבת הנטו החודשית, נבין אילו הטבות מס משמעותיות מגיעות לכם ואיך לנהל את הנכסים והחובות בצורה שתשרת אתכם ולא את הגופים הפיננסיים הגדולים. נצלול לכל הצעדים שיבטיחו שהכסף שלכם יעבוד קשה עבורכם, כדי שתוכלו ליהנות מהחופש ומהפנאי שמגיעים לכם בלי דאגות מיותרות.
נקודות מפתח
- פרישה מוצלחת היא לא רק קצבה חודשית, אלא ניהול אסטרטגי של כלל המשאבים שלכם מול אתגרי האינפלציה ותוחלת החיים בשנת 2026.
- גלו כיצד ייעוץ כלכלי לפרישה מאפשר לכם להשתמש בקיבוע זכויות ובפריסת מס כדי לחסוך סכומי עתק ולהגדיל משמעותית את הנטו.
- תבינו את הקשר הקריטי בין המשכנתא הקיימת לבין איכות החיים שלכם בפרישה ותלמדו איך לבצע אופטימיזציה חכמה לניהול החובות.
- תקבלו מפת דרכים מעשית הכוללת 5 צעדים חיוניים, החל מאיסוף נתונים מהמסלקה הפנסיונית ועד לאבחון תקציבי משפחתי מדויק.
מהו ייעוץ כלכלי לפרישה ולמה הוא קריטי דווקא עכשיו?
רבים נוטים לחשוב שפרישה היא פשוט היום שבו מפסיקים להחתים כרטיס במשרד. בפועל, מדובר באירוע הפיננסי המורכב ביותר שתעברו בחייכם הבוגרים. תכנון פרישה מודרני הוא האמנות של סנכרון מדויק בין נכסים, מיסוי והוצאות משפחתיות משתנות. ייעוץ כלכלי לפרישה אינו מותרות; הוא כלי הישרדותי הכרחי בשנת 2026. מדוע? כי חוקי המשחק השתנו. האינפלציה בישראל צפויה לעמוד השנה על כ-2.3%, ותוחלת החיים ממשיכה לטפס לממוצע של 82.9 שנים. המשמעות היא שהכסף שלכם צריך לעבור מרתון ארוך יותר מאי פעם, בסביבה כלכלית יקרה ומאתגרת שבה כל טעות קטנה בחישוב עלולה להצטבר לנזק של מאות אלפי שקלים לאורך זמן.
הקשר בין תכנון מוקדם לאיכות החיים בגיל השלישי הוא ישיר ובלתי ניתן להפרדה. מי שבוחר להמתין לרגע האחרון מגלה לעיתים קרובות שמרחב התמרון שלו הצטמצם. תכנון אסטרטגי מאפשר לבצע מהלכים כמו אופטימיזציה של חובות, בניית תזרים מזומנים מנכסים קיימים וניצול מקסימלי של הטבות המס שהמדינה מעניקה. המטרה היא לא רק "לשרוד" את הפרישה, אלא לשגשג בה, תוך שמירה על רמת החיים שהתרגלתם אליה ואף שיפורה.
ההבדל בין "לפרוש מהעבודה" לבין "להתחיל את החיים החדשים"
במאה ה-21, המושג פרישה עבר מהפכה. אנחנו כבר לא מדברים על ישיבה פסיבית מול הטלוויזיה, אלא על פרק חיים פעיל שיכול להימשך שלושים שנה ואף יותר. פורשים רבים ב-2026 בוחרים להקים עסק קטן, לטייל בעולם או להשקיע זמן ומשאבים בקידום המשפחה והנכדים. הכלים של פעם, שהתבססו על קצבה קבועה וחסכונות פשוטים, כבר לא מספקים מענה לצרכים הדינמיים האלה. לכן, לפני שנוגעים בשקל הראשון, קריטי להגדיר יעדים אישיים. האם אתם מתכננים לעבור לדיור מוגן בעתיד? האם תרצו לסייע לילדים ברכישת דירה? רק לאחר הגדרת ה"למה", נוכל לבנות את ה"איך" הכלכלי שיחזיק מעמד לאורך שנים.
למה לא כדאי להסתמך רק על היועץ של קרן הפנסיה?
זהו אחד המכשולים הנפוצים ביותר. יועץ מטעם קרן הפנסיה עשוי להיות מקצועי מאוד, אך הוא כבול למגבלות הגוף שהוא מייצג. קיים כאן ניגוד עניינים מובנה; האינטרס של חברת הביטוח אינו תמיד חופף לאינטרס האישי שלכם. מעבר לכך, ליועצים המוסדיים חסרה ראייה הוליסטית. הם רואים את הקצבה הצפויה מהקרן, אך הם לא רואים את יתרת המשכנתא שלכם, את הנכסים הנדל"ניים שבבעלותכם או את צרכי המיסוי המשפחתיים המורכבים. ייעוץ כלכלי לפרישה שמתבצע על ידי גורם אובייקטיבי מעניק לכם מגן מקצועי. יועץ כזה רואה את התמונה המלאה ופועל כלוחם עבור האינטרסים שלכם בלבד, כדי לוודא ששום זכות או שקל לא ילכו לאיבוד בדרך.
מיסוי פרישה וקיבוע זכויות: איך להשאיר יותר כסף אצלכם?
חשבתם שרשות המסים נפרדת מכם לשלום ביום שבו אתם מפסיקים לעבוד? המציאות היא שפרישה היא אחד מאירועי המס המשמעותיים והמורכבים ביותר שתחוו. ללא תכנון מדויק, חלק ניכר מהחיסכון שעמלתם עבורו עשרות שנים עלול לעבור לקופת המדינה במקום לחשבון הבנק שלכם. בשנת 2026, כאשר תקרת הפטור על הקצבה המזכה עומדת על 57.5% (מה שמאפשר פטור חודשי מקסימלי של 5,422 ש"ח), כל טעות בחישוב היא הפסד נטו של כסף שנועד לרווחתכם. כאן בדיוק נכנס לתמונה ייעוץ כלכלי לפרישה, שתפקידו למפות את כל הטבות המס המגיעות לכם ולוודא שאתם מנצלים אותן עד השקל האחרון.
אחד השינויים המרכזיים שחשוב להכיר הוא טופס 161 החדש. אם בעבר המעסיק היה הגורם הבלעדי שדיווח על סיום העסקה, היום האחריות על בחירת מסלול המיסוי של הפיצויים עוברת במידה רבה אליכם. טעות קטנה במילוי הטופס או חוסר הבנה של השלכות המס עלולה להוביל לניכוי מס מירבי באופן אוטומטי. כדי להבין את עומק הזכויות שלכם, מומלץ לעיין במסמכי ייעוץ מס ממשלתי לפרישה המדגישים את החשיבות של ליווי מקצועי בתהליך קבלת ההחלטות מול רשויות המס.
קיבוע זכויות – ההחלטה הפיננסית החשובה ביותר בפרישה
קיבוע זכויות הוא המנגנון שבאמצעותו אתם מודיעים למס הכנסה איך אתם רוצים להשתמש ב"סל הפטור" שלכם. מדובר בסכום הוני פטור ממס שהמדינה מעמיקה לכם, ואתם צריכים להחליט: האם להשתמש בו כדי לקבל קצבה חודשית גבוהה יותר פטורה ממס, או למשוך חלק מכספי הפיצויים או התגמולים כסכום חד פעמי פטור? זוהי החלטה קריטית כי היא ברוב המקרים בלתי הפיכה. משיכה של סכום הוני גדול היום תנגוס בפטור שתקבלו על הקצבה החודשית למשך כל ימי חייכם. יועץ מנוסה יעזור לכם לבצע סימולציות שיראו לכם בדיוק איך כל בחירה תשפיע על הנטו שלכם בעוד עשור או שניים.
פריסת מס על פיצויים: כלי עוצמתי לחיסכון
קיבלתם מענק פרישה או פיצויי פיטורים גבוהים? אל תמהרו לשלם עליהם מס לפי מדרגת המס הנוכחית שלכם, שעלולה להגיע ב-2026 גם ל-47% או 50% במדרגות הגבוהות. פריסת מס מאפשרת לכם "לפזר" את הכנסת הפיצויים על פני תקופה של עד 6 שנים (קדימה או אחורה), בהתאם לשנות הוותק שלכם. בצורה כזו, המס מחושב כאילו ההכנסה התקבלה בשיעורים נמוכים יותר בכל שנה, מה שיכול לחסוך לכם עשרות ואף מאות אלפי שקלים. לדוגמה, פורש שצבר וותק משמעותי יכול להפחית את חבות המס שלו באופן דרמטי רק באמצעות תזמון נכון וחלוקה חכמה של הדיווח.
ההתנהלות מול רשות המסים דורשת דיוק כירורגי והבנה של החוקים המשתנים. כדי לוודא שאתם לא משאירים כסף מיותר על השולחן, כדאי לשקול תכנון פיננסי מקצועי שרואה את התמונה המלאה ומגן על הנכסים שלכם.
הראייה ההוליסטית: שילוב משכנתא, נדל"ן ופנסיה
רוב הפורשים עושים טעות קלאסית: הם מסתכלים על קרן הפנסיה שלהם כעל אי בודד. המציאות היא שהפנסיה היא רק חלק אחד במשוואה הפיננסית שלכם. פרישה מוצלחת ב-2026 דורשת ניהול מאזן מלא, שבו בוחנים את כל הנכסים מול כל החובות. אם הקצבה החודשית שלכם יפה, אך מחצית ממנה נבלעת על ידי החזר משכנתא גבוה, רמת החיים שלכם תרד משמעותית. כאן בדיוק נכנס הערך של ייעוץ כלכלי לפרישה שרואה את התמונה הגדולה. המטרה היא לייצר תזרים מזומנים מקסימלי בנטו, וזה דורש סנכרון בין תיק ההשקעות, נכסי הנדל"ן וההתחייבויות לבנקים.
היכולת שלכם לפרוש בכבוד תלויה במידה רבה בניהול נכון של כלכלת המשפחה כבר בשנים שלפני הפרישה. מחקר על הכנה לפרישה של אוניברסיטת בן גוריון מדגיש כי תכנון מוקדם ומקיף משפר לא רק את המצב הכלכלי, אלא גם את הרווחה הנפשית והבריאותית של הפורש. כשאתם יודעים בדיוק מאיפה יגיע כל שקל ואיך החובות שלכם מנוהלים, אתם מתפנים ליהנות מהחופש שלכם באמת.
ניהול משכנתא בגיל הפרישה
האם כדאי לסגור את המשכנתא עם כספי הפיצויים? התשובה אינה חד משמעית. לעיתים, מחזור משכנתא ופריסתה מחדש יכולים להקטין את ההחזר החודשי ולפנות לכם אלפי שקלים לתזרים הפנוי, מבלי לכלות את רזרבות המזומנים שלכם. עבור חלק מהפורשים, משכנתא הפוכה יכולה להוות פתרון מצוין לייצור הכנסה נוספת על חשבון ערך הבית, אך מדובר בכלי מורכב עם השלכות על הירושה שחייבים לבחון בזהירות. נוכחות של יועץ משכנתאות מקצועי כחלק מצוות התכנון היא קריטית כדי לוודא שאתם לא משלמים ריביות מיותרות דווקא כשאתם זקוקים לכסף שלכם יותר מאי פעם.
תכנון השקעות נדל"ן כעוגן כלכלי
נכס מניב יכול להיות ההבדל בין פרישה בסיסית לפרישה ברווחה. הכנסה משכירות נהנית במקרים רבים ממסלולי מיסוי מופחתים, מה שהופך אותה לתוספת אידיאלית לקצבה הפנסיונית. עם זאת, ניהול נכסים דורש הבנה בשוק והיערכות להוצאות תחזוקה. השילוב בין פנסיה לנדל"ן יוצר פיזור סיכונים חכם ומגן עליכם מפני תנודות בשוק ההון. למידע מעמיק על בניית פורטפוליו נכסים לעתיד, כדאי לקרוא על תכנון השקעות נדל"ן והדרכים למקסם את התשואה מהם לאורך שנים. ייעוץ כלכלי לפרישה איכותי ידע לחבר בין כל הקצוות האלו לכדי תוכנית אחת הרמונית.
מפת הדרכים לפרישה: 5 צעדים שאתם חייבים לבצע היום
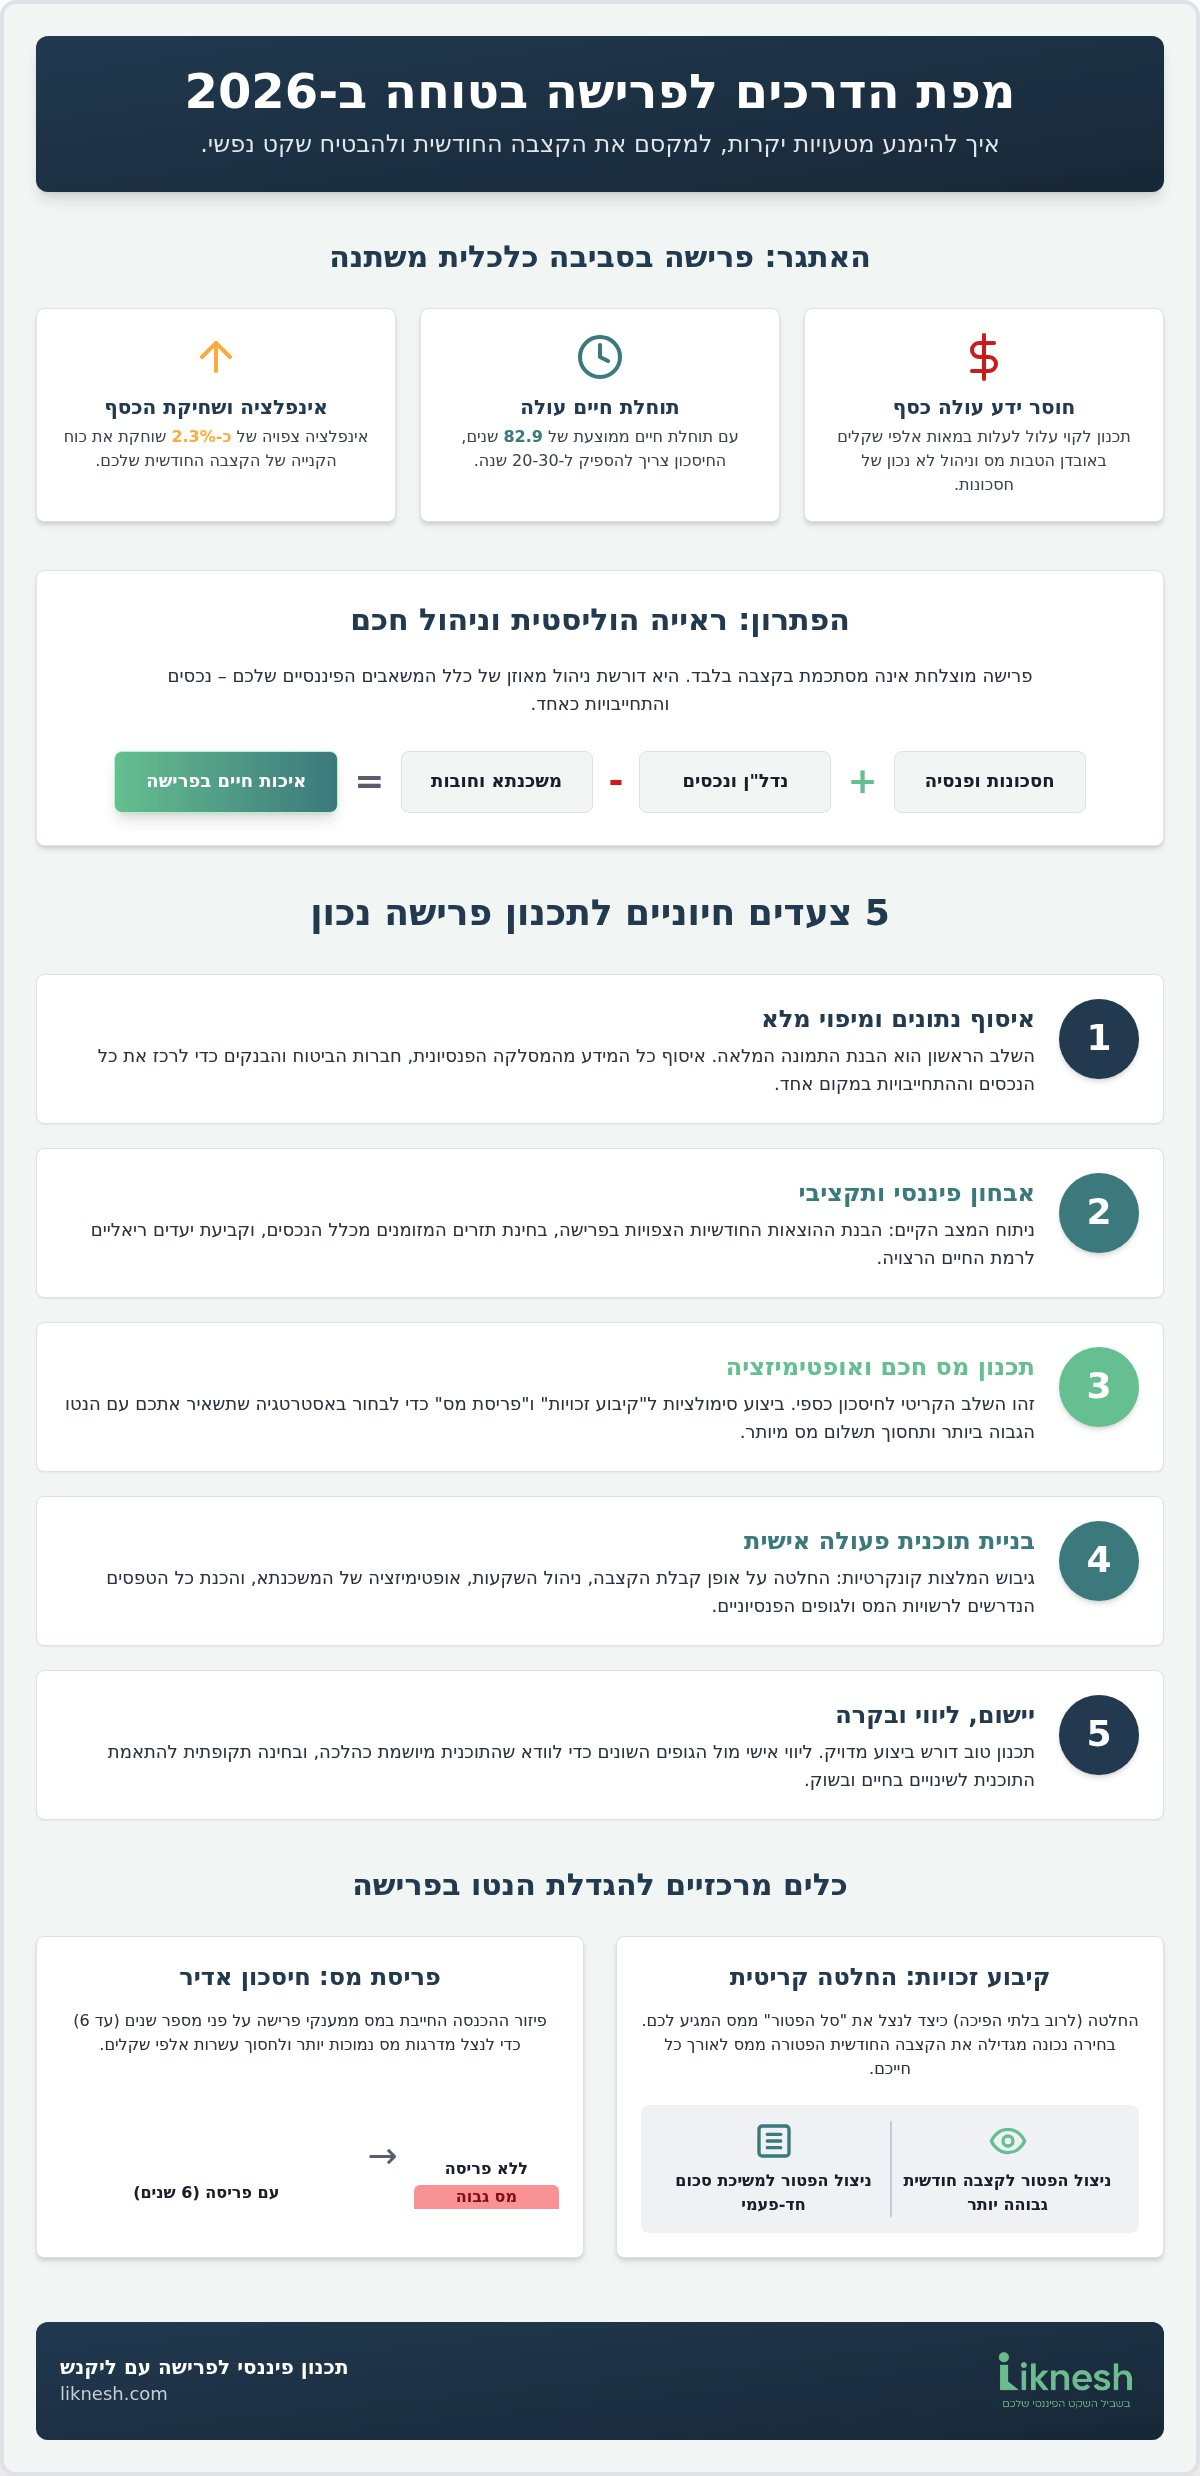
המרחק בין חשש כלכלי לבין ביטחון אמיתי טמון בתוכנית פעולה סדורה. רבים דוחים את הטיפול בנושא עד לרגע האחרון, אך פרישה מוצלחת ב-2026 דורשת היערכות מוקדמת כדי למנוע טעויות בלתי הפיכות. ייעוץ כלכלי לפרישה מספק לכם את מפת הדרכים הזו, המבוססת על חמישה עוגנים מרכזיים:
- צעד 1: איסוף נתונים מלא. לא ניתן לתכנן בלי לדעת מה יש לנו. זה מתחיל בהזמנת דוח מהמסלקה הפנסיונית ובדיקה יסודית באתר "הר הכסף" כדי לאתר חסכונות שנשכחו לאורך השנים.
- צעד 2: אבחון כלכלי משפחתי. כאן אנחנו בוחנים את ההוצאות האמיתיות שלכם היום מול אלו שיהיו לכם בפרישה. האם התקציב שלכם כולל נסיעות, עזרה לילדים או ביטוחים רפואיים?
- צעד 3: בניית אסטרטגיית מיסוי. כפי שראינו, החלטות על קיבוע זכויות ופריסת מס הן קריטיות. זה השלב שבו אנחנו מוודאים שהנטו שלכם יהיה הגבוה ביותר האפשרי.
- צעד 4: אופטימיזציה של חובות. בחינה מחדש של המשכנתא והלוואות אחרות כדי להקטין את ההחזר החודשי ולפנות תזרים מזומנים.
- צעד 5: יצירת תוכנית השקעות. בשנת 2026, עם אינפלציה חזויה של כ-2.3%, הכסף שלכם חייב להישמר בערכו. אנחנו בונים תוכנית להשקעת היתרות ההוניות כדי לייצר הגנה מהתייקרות המחירים.
מתי להתחיל? ציר הזמן שלכם לפרישה
הזמן הוא הנכס היקר ביותר שלכם. עשר שנים לפני הפרישה זהו הרגע האידיאלי לבדוק את דמי הניהול ואת מסלולי ההשקעה בקרנות. חמש שנים לפני המועד המתוכנן, כדאי לבחון האם אתם מכוונים לפרישה מוקדמת או הדרגתית, שכן לכל החלטה יש השלכות מס שונות. שנה אחת בלבד לפני היציאה לגמלאות, זהו הזמן להכנת הטפסים הסופיים ולקיום פגישת ייעוץ כלכלי לפרישה שתסגור את כל הקצוות הפתוחים.
האבחון הכלכלי: הבסיס לכל החלטה
לב התהליך הוא זיהוי "הפער הפנסיוני". זהו ההפרש בין ההכנסה החודשית שאתם צריכים לבין מה שקרן הפנסיה תספק בפועל. לעיתים קרובות, גילוי של "כספים אבודים" בפוליסות ישנות יכול לשנות את כל התמונה ולהפוך פער מדאיג לביטחון כלכלי. בשלב זה, חשוב לקבוע סדרי עדיפויות ברורים. האם העזרה לילדים כרגע פוגעת בביטחון האישי שלכם בעוד עשור? אבחון מקצועי עוזר לכם לקבל החלטות מבוססות נתונים ולא מבוססות רגש בלבד.
אל תחכו לרגע שבו תצאו מהמשרד בפעם האחרונה כדי לגלות מה המצב שלכם. רוצים לבנות מפת דרכים מותאמת אישית שתעניק לכם שקט נפשי? התחילו בתכנון הפיננסי שלכם עוד היום והבטיחו לעצמכם עתיד בטוח.
תכנון פיננסי לפרישה עם ליקנש: השקט הנפשי שלכם
המעבר מחיי עבודה מלאים לפרישה הוא לא רק שינוי בסטטוס הבנקאי; זהו שינוי עמוק בזהות ובביטחון האישי שלכם. בליקנש, אנחנו מבינים שהמספרים היבשים בדו"ח הפנסיוני הם בסופו של דבר הכלי שיאפשר לכם להגשים חלומות, לטייל או פשוט לישון בשקט בלילה. ייעוץ כלכלי לפרישה אצלנו הוא תהליך עומק שמתחיל באבחון יסודי של המצב הקיים ומסתיים רק כשהתוכנית האסטרטגית מיושמת במלואה בשטח. אנחנו לא מסתפקים בניתוח נתונים, אלא בונים עבורכם מעטפת הגנה מקצועית שרואה אתכם כבני אדם, לא כתיקי השקעות.
הערך המוסף שלנו טמון ביכולת לשמש כ"מנטור" וכמגן עבורכם מול הגופים הגדולים. רשויות המס והבנקים פועלים לפי אינטרסים משלהם, ולעיתים קרובות הפורש הממוצע מוצא את עצמו אבוד מול בירוקרטיה סבוכה. אנחנו נכנסים לזירה כלוחמים עבור האינטרסים שלכם. אנחנו מוודאים שכל שקל של פטור ממס מנוצל, שכל מסלול משכנתא מותאם לתזרים החדש ושהנכסים שלכם מוגנים. הליווי שלנו הוא אישי וצמוד, מה שמבטיח ששום פרט לא ייפול בין הכיסאות בדרך לביטחון הכלכלי המיוחל.
למה לבחור בליקנש לליווי הפרישה שלכם?
השילוב הייחודי בין מומחיות פיננסית לאנושיות הוא מה שמייחד אותנו. אנחנו מאמינים בשקיפות מוחלטת ובאובייקטיביות בלתי מתפשרת. בניגוד ליועצים מטעם חברות הביטוח, אנחנו מחויבים אך ורק לכם. היכולת שלנו לטפל גם בעולם המשכנתאות והנדל"ן וגם בתכנון הפרישה תחת קורת גג אחת, מעניקה לכם יתרון עצום. הניסיון המצטבר שלנו בליווי משפחות לאורך מעל עשור הוכיח שוב ושוב שתכנון נכון חוסך ללקוחותינו מאות אלפי שקלים במיסוי ובעלויות מימון מיותרות. אנחנו כאן כדי לוודא שהפרישה שלכם תהיה הפרק הכי רגוע ומהנה בחיים שלכם.
הצעד הראשון שלכם לעתיד בטוח
רבים חוששים להתחיל את התהליך כי הם לא יודעים למה לצפות. פגישת הייעוץ הראשונית אצלנו מתבצעת ללא עלות וללא התחייבות. המטרה שלה היא פשוטה: להבין את תמונת המצב שלכם ולראות איך אנחנו יכולים לעזור. כדי להפיק את המקסימום מהפגישה, מומלץ להביא איתכם את הדו"חות האחרונים מהמסלקה הפנסיונית, פירוט יתרות משכנתא ומידע על נכסים נוספים. הפגישה הזו היא הרגע שבו הערפל מתחיל להתפזר והתמונה הופכת לברורה. אל תתנו לזמן לחלוף ולכסף שלכם להישחק. זה הזמן לקחת אחריות על העתיד שלכם. צרו קשר לתיאום פגישת ייעוץ פרישה חינם והתחילו לבנות את השקט הנפשי שלכם עוד היום.
קחו את המושכות לידיים והבטיחו לעצמכם פרישה שקטה
הפרישה שלכם היא לא סוף הדרך, אלא תחילתו של פרק חדש ומרגש שמגיע לכם ליהנות ממנו ללא דאגות מיותרות. כפי שראינו במדריך, הצלחה כלכלית בשנת 2026 דורשת הרבה מעבר לבדיקת היתרה בקרן הפנסיה. היא מחייבת סנכרון חכם בין אסטרטגיות מיסוי מתקדמות, ניהול משכנתאות אקטיבי וראייה הוליסטית של כלל נכסי המשפחה. ייעוץ כלכלי לפרישה הוא המפתח למניעת טעויות בירוקרטיות יקרות ולמקסום כל שקל שעמלתם עבורו לאורך עשרות שנים.
אל תשאירו את העתיד שלכם ליד המקרה או להחלטות של גופים מוסדיים שלא תמיד רואים את האינטרס האישי שלכם. עם ליווי אישי של מומחים בעלי מעל עשור של ניסיון, תוכלו לבצע אבחון הוליסטי הכולל את כלכלת המשפחה והחובות שלכם, ולזכות בשקט נפשי אמיתי שמבוסס על נתונים ולא על השערות. זה הזמן לפעול כדי להבטיח שרמת החיים שלכם תישמר ותצמח גם ביום שאחרי היציאה לגמלאות.
קבעו עכשיו פגישת ייעוץ פיננסי לפרישה ללא עלות בליקנש ותגלו איך לבנות תוכנית פעולה שתגן עליכם ועל המשפחה שלכם. מגיע לכם לפרוש בביטחון מלא, ואנחנו כאן כדי לצעוד איתכם יד ביד עד להשגת המטרה.
שאלות נפוצות על תכנון וייעוץ פרישה
מהו הגיל המינימלי להתחלת תכנון פרישה אפקטיבי?
הגיל האידיאלי להתחלת תכנון פרישה אפקטיבי הוא כעשר עד חמש עשרה שנים לפני מועד הפרישה המתוכנן, כלומר סביב גיל חמישים. טווח זמן זה מאפשר לבצע התאמות משמעותיות במסלולי ההשקעה, להוזיל דמי ניהול ולבנות אסטרטגיית חיסכון משלימה שתגשר על פערים עתידיים. עם זאת, גם מי שנמצא שנה לפני הפרישה יכול להפיק תועלת עצומה מאופטימיזציה של מיסוי וקיבוע זכויות. ככל שמתחילים מוקדם יותר, כוח הריבית דריבית והיכולת לתקן כשלים בתיק הפנסיוני גדלים משמעותית.
האם יועץ פרישה יכול באמת לחסוך לי כסף אם כבר יש לי פנסיה?
בהחלט, יועץ פרישה מקצועי יכול לחסוך לכם מאות אלפי שקלים באמצעות אופטימיזציה של חבות המס והתאמת התזרים לצרכים האמיתיים שלכם. בעוד שקרן הפנסיה רואה רק את החיסכון שנצבר אצלה, ייעוץ כלכלי לפרישה בוחן את התמונה ההוליסטית הכוללת משכנתאות, נכסי נדל"ן והטבות מס כמו תיקון 190. ליווי כזה מונע תשלום מס מיותר על פיצויים ומבטיח ניצול מקסימלי של סל הפטור המגיע לכם מהמדינה, מה שמגדיל ישירות את קצבת הנטו החודשית שלכם.
מה ההבדל בין קיבוע זכויות לבין משיכת כספים חד פעמית?
קיבוע זכויות הוא התהליך שבו אתם קובעים מול רשות המסים כיצד לנצל את סל הפטור שלכם, בעוד שמשיכה חד פעמית היא רק אחת הדרכים למימוש הכסף. כאשר אתם מושכים סכום הוני פטור, אתם למעשה משתמשים בחלק מהפטור שיכול היה להינתן על הקצבה החודשית שלכם לכל החיים. מדובר במאזן עדין; משיכה חד פעמית מספקת נזילות מיידית, אך קיבוע זכויות נכון יכול להגדיל את ההכנסה החודשית הפטורה ממס לאורך עשרות שנים. הבחירה ביניהם חייבת להתבסס על ניתוח צרכי התזרים העתידיים.
איך משפיעה משכנתא קיימת על תכנון הפרישה שלי?
משכנתא קיימת משפיעה ישירות על התזרים הפנוי שלכם בפרישה ולעיתים קרובות היא המכשול העיקרי לשמירה על רמת החיים המוכרת. אם החזר המשכנתא גבוה ביחס לקצבה הצפויה, אתם עלולים למצוא את עצמכם במצוקה תזרימית למרות חסכונות יפים. במסגרת ייעוץ כלכלי לפרישה, בוחנים אפשרויות של מחזור משכנתא, פריסה מחדש או שימוש בכספים הוניים לסגירת החוב. המטרה היא להגיע ליום הפרישה עם התחייבויות מינימליות שמאפשרות לכם לנצל את הקצבה לצרכי מחיה ופנאי ולא להחזרי חובות לבנקים.
האם כדאי להשתמש בכספי הפיצויים לסגירת חובות או להשאירם לקצבה?
החלטה זו תלויה בשיעור הריבית על החובות שלכם אל מול פוטנציאל הגדלת הקצבה והטבות המס שתפסידו בתהליך. משיכת פיצויים לצורך סגירת חוב עשויה להיראות מפתה, אך היא מקטינה את הקצבה המוכרת ואת הפטור ממס בקיבוע הזכויות. אם הריבית על החוב נמוכה יחסית, עדיף בדרך כלל להשאיר את הכספים בתוך הקרן כדי לייצר קצבה חודשית גבוהה יותר. אבחון מקצועי משווה בין העלות האלטרנטיבית של הכסף לבין החיסכון בריבית, כדי לקבוע מהו הצעד המשתלם ביותר עבורכם.
כמה עולה שירות ייעוץ כלכלי לפרישה והאם זה משתלם?
עלות השירות משתנה בהתאם למורכבות התיק הפיננסי שלכם, אך ברוב המוחלט של המקרים ההשקעה מחזירה את עצמה כבר בשנה הראשונה לפרישה. החיסכון במיסוי בלבד, שיכול להגיע לעשרות אלפי שקלים בשנה, הופך את הייעוץ לאחד הצעדים הכלכליים המשתלמים ביותר שתעשו. הערך של מניעת טעויות בלתי הפיכות מול רשויות המס וקבלת שקט נפשי הוא חסר תחליף. כשבוחנים את פוטנציאל החיסכון המצטבר לאורך שלושים שנות פרישה, העלות הופכת לזניחה לעומת התועלת הכלכלית המוכחת שתקבלו לאורך זמן.
מה עושים אם גיליתי שהפנסיה שלי נמוכה משמעותית ממה שחשבתי?
אם גיליתם פער פנסיוני משמעותי, הצעד הראשון הוא לבצע אופטימיזציה של כלל הנכסים ולא רק של קרן הפנסיה. ניתן לשפר את המצב באמצעות הוזלת דמי ניהול, שינוי מסלולי השקעה לרמת סיכון מתאימה ומיצוי מקסימלי של הטבות המס בפרישה. במקרים רבים, שילוב נכון של נכסי נדל"ן מניבים או מחזור משכנתא יכול לפנות תזרים מזומנים שיפצה על הקצבה הנמוכה. תכנון הוליסטי מאתר מקורות הכנסה נוספים ובונה תקציב משפחתי מבוקר שמאפשר לשמור על רמת חיים מכובדת גם בתנאים מאתגרים.
האם ניתן לבצע שינויים בקיבוע הזכויות לאחר שהתחלתי לקבל קצבה?
באופן עקרוני, החלטה על קיבוע זכויות היא סופית ובלתי הפיכה לאחר שחלפו מאה ועשרים ימים מהגשת הבקשה לרשות המסים. זו בדיוק הסיבה מדוע קריטי לבצע את התהליך בליווי מקצועי עוד לפני קבלת הקצבה הראשונה. טעויות שנעשות בשלב זה עלולות ללוות אתכם למשך עשרות שנים ללא אפשרות תיקון. קיימים מקרים חריגים שבהם ניתן לבצע התאמות מסוימות, אך הן מורכבות מאוד ודורשות אישורים מיוחדים. תכנון מקדים מבטיח שהקיבוע יבוצע בצורה האופטימלית ביותר עבורכם כבר מהרגע הראשון.


