
האם ידעתם שהאדם הכי "נחמד" שפגשתם בבנק, זה שמציע לכם ייעוץ משכנתא בחינם, הוא למעשה איש המכירות היקר ביותר שתפגשו בחייכם? רובנו מגיעים לסניף עם תחושת חוסר אונים, מבולבלים מריביות משתנות ומסלולים שנראים כמו שפה זרה. אתם רוצים להאמין שהפקיד שמולכם דואג לכם, אבל המציאות היא שהאינטרס שלו ושל המערכת הפוך משלכם באופן מוחלט. כשבוחנים את המשוואה של יועץ משכנתאות מול הבנק, מגלים שמה שנראה כחיסכון בטווח הקצר הופך מהר מאוד להפסד כספי עצום שיכול להגיע למאות אלפי שקלים לאורך השנים.
אני מבין היטב את הפחד מהפסד ואת הרצון העז בשקט נפשי כשלוקחים את ההלוואה הגדולה ביותר בחיים. זהו רגע גורלי שבו אתם זקוקים למישהו שיילחם עבורכם באמת מול גוף עוצמתי. במאמר הזה נחשוף את האמת על ניגוד האינטרסים המובנה בבנקים ונגלה איך ליווי מקצועי ופרטי הופך את המשכנתא מנטל כלכלי מעיק למנוע צמיחה אמיתי עבור המשפחה שלכם. נלמד יחד איך לבנות תמהיל מדויק שמתאים ליכולת ההחזר האמיתית שלכם ואיך להשיג את התנאים הטובים ביותר בשוק הנוכחי, כדי שתוכלו לישון בשקט בלילה בידיעה שהעתיד הכלכלי שלכם מוגן ובטוח.
נקודות מפתח
- הבנת ניגוד האינטרסים המובנה במשוואה של יועץ משכנתאות מול הבנק, ואיך הידיעה הזו לבדה יכולה לחסוך לכם מאות אלפי שקלים.
- גילוי הסוד מאחורי תמהיל המסלולים: למה התאמה אישית ליכולת ההחזר שלכם קריטית הרבה יותר מהמרדף אחרי הריבית הנמוכה ביותר.
- זיהוי המקרים המורכבים והרגעים הגורליים שבהם ליווי פרטי הוא הדרך היחידה למנוע טעויות כלכליות שיעלו לכם ביוקר לאורך שנים.
- אימוץ ראייה פיננסית רחבה שהופכת את המשכנתא מנטל מעיק לכלי אסטרטגי שבונה את ההון המשפחתי ומעניק לכם שקט נפשי.
האמת מאחורי ה"ייעוץ חינם": יועץ משכנתאות מול הבנק
בואו נניח את הקלפים על השולחן. כשאתם נכנסים לסניף הבנק, אתם פוגשים אדם נחמד, לבוש היטב, שמציע לכם "ייעוץ". זה נשמע נהדר. זה חינם, זה נגיש, וזה נותן תחושה של ביטחון בתוך ים של מספרים ומושגים מבלבלים. אבל כאן בדיוק טמונה המלכודת הגדולה ביותר של עסקת חייכם. הבנת ההבדל בין יועץ משכנתאות עצמאי לבנקאי היא הצעד הראשון בדרך לחיסכון של מאות אלפי שקלים. בעוד שהיועץ בבנק הוא שכיר שדואג קודם כל לשורת הרווח של המעסיק שלו, יועץ פרטי הוא הנאמן הבלעדי שלכם. הוא הלוחם שלכם בזירה הפיננסית.
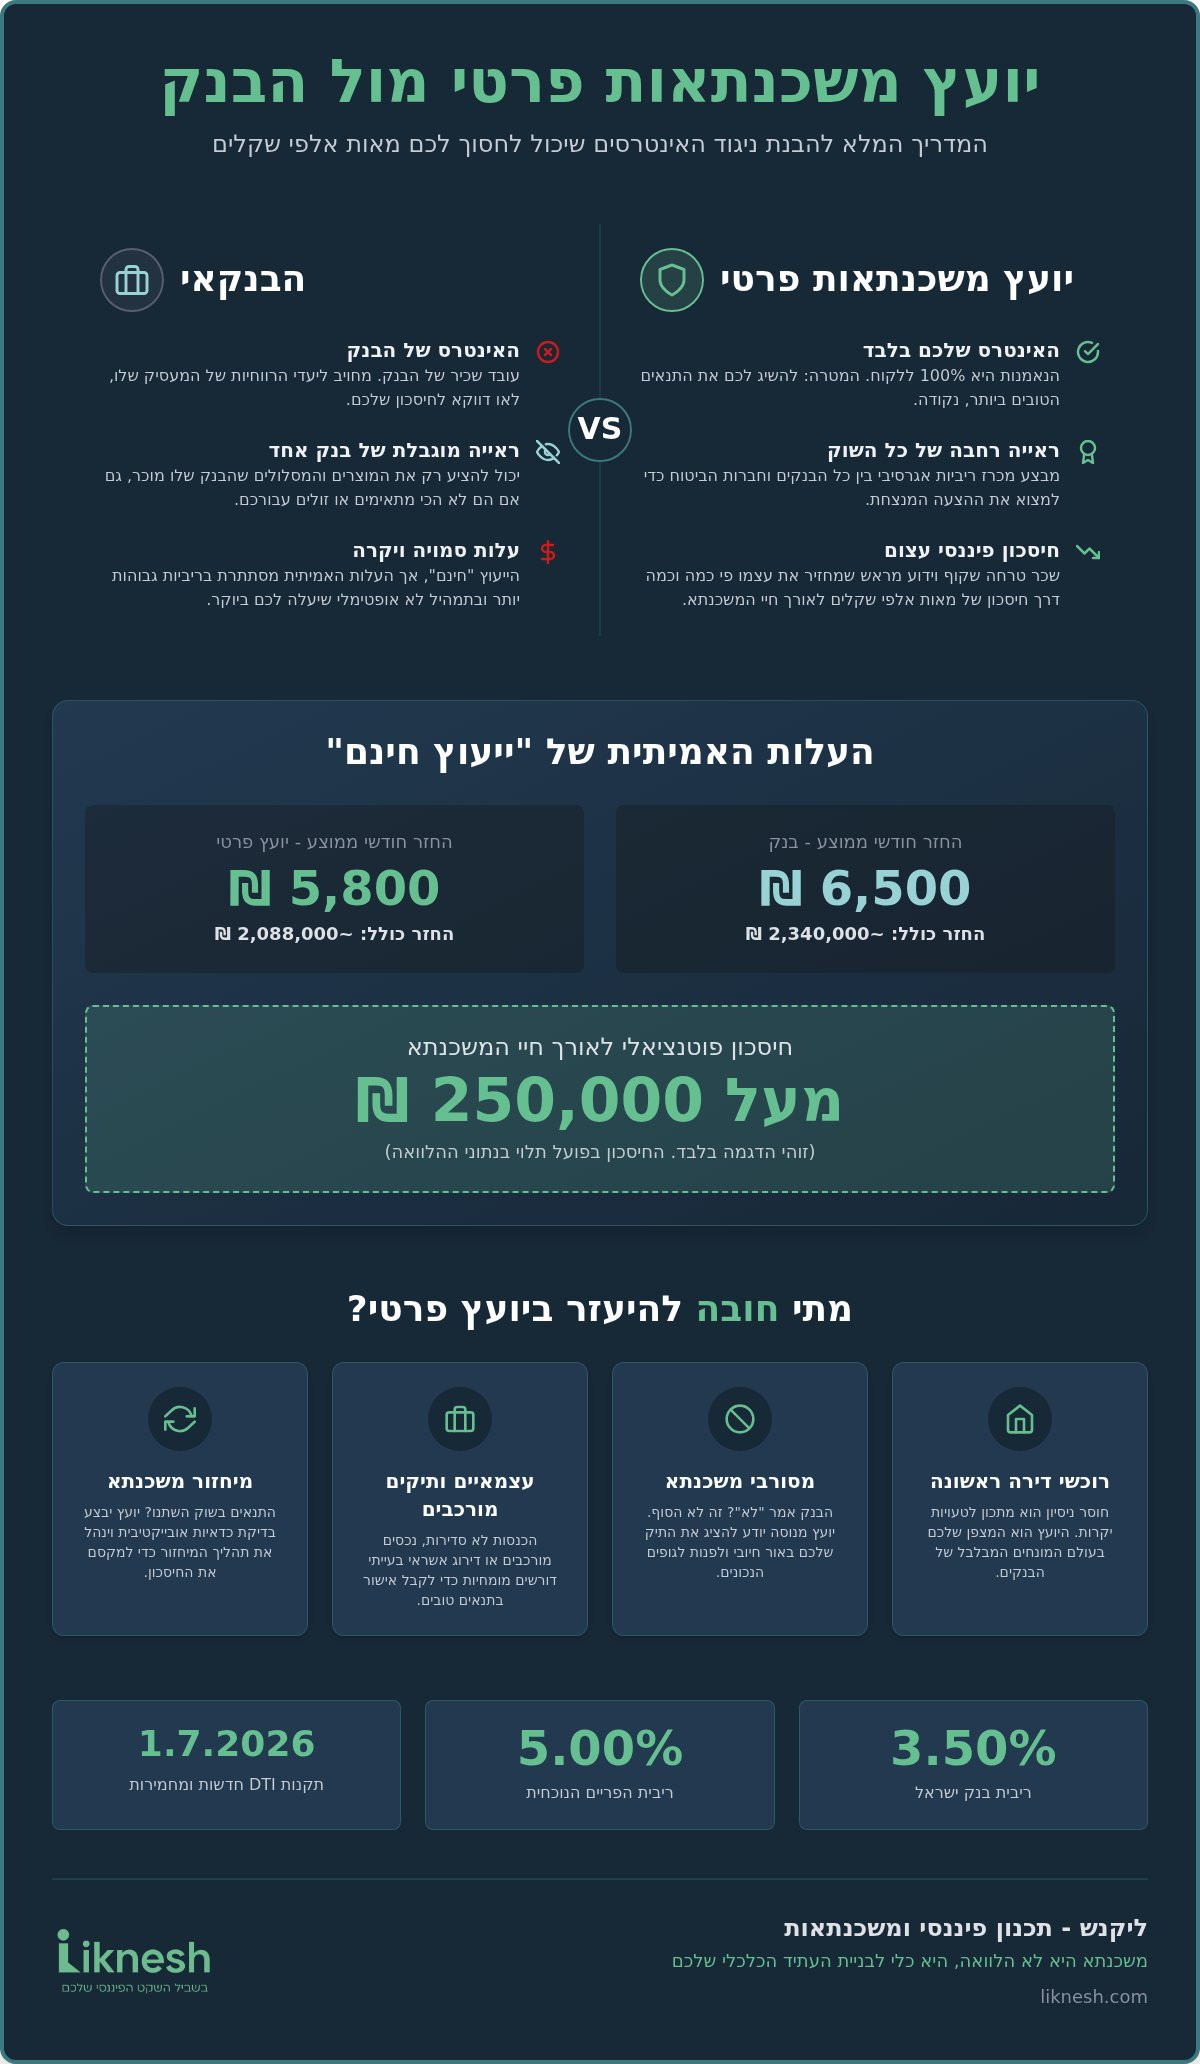
הבנק הוא עסק לכל דבר. הוא מוכר מוצר, והמוצר הזה הוא כסף. המטרה שלו פשוטה: למכור לכם את הכסף במחיר הגבוה ביותר שאתם מסוגלים לשלם בלי לקרוס. כשבוחנים את המשוואה של יועץ משכנתאות מול הבנק, מגלים ניגוד אינטרסים מובנה. הבנק לעולם לא יציע לכם את התמהיל הכי זול עבורכם, אלא את התמהיל הכי רווחי עבורו. טעות קטנה בבחירת המסלולים, כזו שנראית זניחה על הנייר ברגע החתימה, מצטברת לאורך עשורים לסכומי עתק. זו העלות הסמויה והאמיתית של הייעוץ בחינם. אובייקטיביות היא לא רק מילה יפה, היא כלי עבודה הכרחי בתכנון פיננסי ארוך טווח.
מי באמת משלם את המשכורת של היועץ בבנק?
חשוב להבין שפקידי המשכנתאות בבנקים הם אנשי מכירות לכל דבר. יש להם יעדי מכירות חודשיים, בונוסים על רווחיות ומכסות של מסלולים ספציפיים שהנהלת הבנק רוצה לקדם באותו רגע. כשאתם מקבלים "אישור עקרוני", הבנק בסך הכל אומר לכם: "אנחנו מוכנים להלוות לכם". הוא לא אומר לכם שזו המשכנתא האופטימלית עבורכם. ההצעה שקיבלתם מעוצבת לפי עמלות ורווחיות הבנק, ולא לפי צרכי המשפחה שלכם. יועץ פרטי, לעומת זאת, מרוויח רק מההצלחה שלכם ומהחיסכון שהוא מייצר לכם. האינטרסים שלו ושלכם זהים לחלוטין.
הפער המקצועי: ידע רחב לעומת היכרות עם מוצר ספציפי
יועץ משכנתאות פרטי מחזיק ביתרון אדיר: הוא מכיר את כל המערכת הבנקאית, ולא רק סניף אחד או בנק אחד. הוא יודע שבזמן שבנק מסוים מציע ריבית פריים מצוינת (שעומדת כיום על 5%), בנק אחר עשוי להציע מסלולים קבועים אטרקטיביים בהרבה. הידע הזה מאפשר לו לבצע "מכרז ריביות" אגרסיבי ואמיתי בין מספר גופים פיננסיים. הוא לא מסתפק במה שנותנים לו; הוא דורש את מה שמגיע לכם. הליווי האישי לא עוצר בחתימה. הוא ממשיך עד שהכסף באמת עובר לחשבון, תוך וידוא שכל אות קטנה בחוזה משרתת אתכם ולא את הבנק. במלחמה של יועץ משכנתאות מול הבנק, אתם רוצים את המומחה הכי חריף בפינה שלכם.
איך יועץ משכנתאות פרטי חוסך לכם כסף בפועל?
רבים רואים בעלות של ליווי פרטי הוצאה נוספת, אך זוהי טעות אופטית. החיסכון האמיתי לא נמצא בעמלה ששילמתם ביום החתימה, אלא במבנה העמוק של ההלוואה שתלווה אתכם עשורים קדימה. במאבק של יועץ משכנתאות מול הבנק, הכלי החזק ביותר שלכם הוא האופטימיזציה. יועץ מקצועי לא רק בודק מספרים; הוא מנתח את כלכלת המשפחה שלכם כדי לוודא שההחזר החודשי לא יחנוק את איכות החיים שלכם. הוא הופך את המשכנתא מנטל כבד לכלי כלכלי מנוהל היטב.
אמנות בניית התמהיל האופטימלי
התמהיל הוא הלב הפועם של המשכנתא. הבנק נוטה להציע מסלולים שנוחים למאזנים שלו, לעיתים כאלו שמושפעים ישירות מהריבית הנוכחית של בנק ישראל שעומדת כיום על 3.50%. יועץ פרטי יבנה עבורכם תוכנית שצופה פני עתיד. הוא משלב במיומנות בין מסלולים קבועים, משתנים וצמודי מדד, תוך התחשבות במגמות המעודכנות של 2026. אנחנו רואים כיום מגמה ברורה של לווים המגדילים את החשיפה למסלול הפריים, שעומד על 5.00%, מתוך ציפייה להמשך ירידות ריבית. מומלץ להיעזר במקורות אובייקטיביים כמו מדריך המשכנתאות של בנק ישראל כדי להבין את הבסיס הרגולטורי, אך היועץ הוא זה שיוצק לתוך התבנית הזו אסטרטגיה אישית. זכרו: תמהיל נכון הוא לא זה עם הריבית הכי נמוכה היום, אלא זה שעולה הכי פחות לאורך 30 שנה.
ניהול משא ומתן אגרסיבי מול הבנקים
כשאתם ניגשים לבנק לבד, אתם לקוח יחיד מול מערכת משומנת. כשיועץ פרטי עומד לצדכם, אתם הופכים לכוח קנייה משמעותי. יועץ מנוסה מדבר "בנקאית" שוטפת. הוא יודע בדיוק מהו המרווח שהבנק יכול להרשות לעצמו ואיפה מסתתר מרחב הגמישות שהפקיד לעולם לא יחשוף בפניכם. הוא מבצע מכרז ריביות אגרסיבי בין מספר בנקים, תוך שימוש בנתוני שוק מעודכנים כדי ללחוץ לשיפור ההצעה. הבנקים מבינים שיועץ שמביא עשרות תיקים בחודש לא יתפשר על הצעה בינונית. החיסכון הזה מתבטא לא רק בריביות הקצה, אלא גם בהפחתת עמלות בירוקרטיות מתישות שגוזלות מכם זמן יקר וכסף רב.
כדי להבטיח שהמשכנתא שלכם תהיה חלק מתכנית צמיחה רחבה יותר, כדאי לבצע תכנון פיננסי אסטרטגי שרואה את כל התמונה המשפחתית שלכם. כך תוכלו להשיג לא רק ריביות נמוכות, אלא שקט נפשי אמיתי לשנים הבאות.
מתי חייבים לקחת יועץ משכנתאות פרטי?
ישנם רגעים שבהם הניסיון לחסוך את עלות הייעוץ הופך להימור מסוכן על העתיד הכלכלי שלכם. עבור רוכשי דירה ראשונה, המפגש הראשוני עם עולם המשכנתאות הוא שדה מוקשים של חוסר ניסיון. טעות אחת בהבנת הצמדה למדד או בבחירת מסלול עם תחנות יציאה לא מתאימות עלולה להוביל לנזק מצטבר של מאות אלפי שקלים. בדילמה של יועץ משכנתאות מול הבנק, הליווי הפרטי הופך לחובה מוחלטת כשהתנאים מסביב הופכים למאתגרים. בין אם מדובר בהכנסות לא יציבות של עצמאיים או בנכסים בעלי מורכבות משפטית, היועץ הוא זה שמנווט את הספינה לחוף מבטחים.
התמודדות עם תיקים מורכבים ומסורבי משכנתא
הבנק אמר לכם "לא"? זה ממש לא סוף הסיפור. בנקים פועלים לפי תבניות קשיחות, במיוחד לאחר עדכון תקנות ה-DTI (יחס החזר להכנסה) שנכנס לתוקף ב-1 ביולי 2026, המחייב חישוב מחמיר של כלל ההלוואות המובטחות בנכס. יועץ מיומן יודע לארוז את הנתונים הפיננסיים שלכם מחדש. הוא משנה את תפיסת הסיכון של הבנק על ידי הצגת פוטנציאל השתכרות עתידי או ארגון מחדש של חובות קיימים. אם אתם סובלים מדירוג אשראי נמוך, כדאי להכיר פתרונות להפחתת חובות שיכולים לשפר את עמדת המיקוח שלכם מול המערכת הבנקאית.
המאבק של יועץ משכנתאות מול הבנק הוא לא רק על מספרים, אלא על הכוח הפסיכולוגי בחדר המשא ומתן. הבנק משתמש בסירוב כדי לגרום לכם להרגיש חסרי אונים ולקבל כל הצעה "בחסד". היועץ הפרטי מחזיר לכם את השליטה. הוא יודע איזה בנק מחפש בדיוק לקוחות כמוכם כרגע ואיפה ניתן למתוח את גבולות ה-LTV (אחוז המימון) עד למקסימום המותר בחוק, שעומד על 75% לרוכשי דירה ראשונה ו-50% למשקיעים.
מיחזור משכנתא – הכסף שמחכה לכם על הרצפה
גם אם כבר יש לכם משכנתא ואתם משלמים אותה כסדר ה, ייתכן שאתם מפסידים כסף בכל חודש. השוק הפיננסי דינמי מאוד. שינויים בריבית בנק ישראל, שעומדת כיום על 3.50%, או שינויים אישיים במצבכם הכלכלי, מחייבים בדיקה תקופתית אחת לשנתיים. יועץ פרטי יבצע עבורכם חישוב כדאיות כלכלית מדויק: האם החיסכון המצטבר בריביות החדשות גבוה מקנסות הפירעון המוקדם? במקרים רבים, התשובה היא חיובית באופן מוחץ. למידע מעמיק על התהליך, מומלץ לעיין במדריך המקיף על מיחזור משכנתא. אל תתנו לכסף שלכם לשכב על הרצפה של הבנק רק בגלל פחד מבירוקרטיה או חוסר ידע.
איך לבחור יועץ משכנתאות פרטי מומלץ?
בחירת הפרטנר הנכון למסע הזה היא לא פחות מהחלטה גורלית עבור העתיד הכלכלי שלכם. אתם לא מחפשים רק מישהו שמבין במספרים, אלא דמות שתעניק לכם מעטפת של הגנה מקצועית וביטחון רגשי בתוך ים של חוסר ודאות. במאבק של יועץ משכנתאות מול הבנק, אתם חייבים לוודא שהאדם שאתם שוכרים הוא לוחם אמיתי עבור האינטרסים שלכם. אל תסתפקו במי שמבטיח הרים וגבעות; חפשו ניסיון מוכח במערכת הבנקאית. מי שעבד "בצד השני" יודע בדיוק איפה נמצאים הלחצנים הנכונים כדי להשיג את התוצאה הרצויה. מעבר למקצועיות, חפשו כימיה אישית. הליווי הוא תהליך אינטנסיבי, ואתם צריכים מישהו שיהיה זמין עבורכם וירגיע את החששות הטבעיים שעולים בדרך.
השאלות שאתם חייבים לשאול בפגישת הייעוץ הראשונה
אל תתביישו "לראיין" את היועץ שלכם. השאלה הראשונה צריכה להיות על המתודולוגיה: "איך אתה בונה את התמהיל שלי?". יועץ רציני לא יזרוק לכם ריביות באוויר, אלא יסביר איך הוא משלב בין המגמות של 2026 לבין הצרכים הייחודיים שלכם. שאלו אותו מהי תוכנית הגיבוי שלו במקרה שהבנק מסרב או מקשיח עמדות. חשוב להגדיר מראש את גבולות השירות ולוודא שהוא מלווה אתכם פיזית או טלפונית עד לרגע החתימה המיוחל. שקיפות היא ערך עליון. אם היועץ לא מסביר לכם את כל האפשרויות, כולל אלו שהבנק מנסה להסתיר, זו נורה אדומה בוהקת. חפשו סיפורי הצלחה והמלצות מלקוחות קודמים שהיו במצב דומה לשלכם.
עלויות ושכר טרחה: השקעה לעומת הוצאה
חשוב להסתכל על שכר הטרחה כהשקעה שמחזירה את עצמה פי כמה, ולא כהוצאה מכבידה. מבנה התשלום יכול להשתנות, אך העיקרון נשאר זהה: אתם משלמים על מומחיות שחוסכת לכם כסף גדול. היזהרו משכר טרחה נמוך מדי. מחיר "רצפה" מעיד לעיתים קרובות על שירות תעשייתי שלא יקדיש לתיק שלכם את זמן הניתוח והמשא ומתן המעמיק הנדרש. יועץ מקצועי משקיע שעות רבות באופטימיזציה של מסלולים ובמכרזים בין-בנקאיים אגרסיביים. כשאתם מבצעים השוואת יועצי משכנתאות, בדקו מה הערך המוסף שהם מביאים לתמונה הכלכלית הכוללת שלכם. השקעה ביועץ איכותי היא הדרך הבטוחה ביותר להפוך את המשכנתא מנטל למנוע צמיחה.
אנחנו מזמינים אתכם להפסיק להמר על העתיד שלכם ולהתחיל לנהל אותו. בואו לקבל ליווי מקצועי שיעמוד לצדכם בכל שלב בדרך. תאמו פגישת ייעוץ ראשונית ללא עלות והבטיחו לעצמכם שקט נפשי וחיסכון מקסימלי.
הגישה של ליקנש: משכנתא כחלק מהתמונה הכלכלית המלאה
בליקנש אנחנו מאמינים שמשכנתא היא לא רק הלוואה לקניית קירות, אלא איבר חיוני בגוף הכלכלי של המשפחה שלכם. רוב האנשים עושים את הטעות ומתייחסים למשכנתא כאירוע מבודד. הם רצים לבנק, מתווכחים על שברירי אחוזים ושוכחים לשאול איך ההחזר החודשי ישפיע על היכולת שלהם לצאת לחופשה בעוד חמש שנים או לממן לימודים לילדים. כשבוחנים את המשוואה של יועץ משכנתאות מול הבנק, ההבדל התהומי הוא בנקודת המבט. הבנק רואה עסקה; אנחנו רואים את העתיד שלכם. המטרה שלנו היא להפוך את החוב הגדול בחייכם לכלי אסטרטגי שבונה הון, ולא לכזה שמכלה אותו.
השקט הנפשי שלכם נובע מהידיעה שהמשכנתא משרתת אתכם, ולא להיפך. תכנון פיננסי אסטרטגי מאפשר לנו לבנות תמהיל שלא רק חוסך כסף בריביות, אלא גם מתואם עם קצב צמיחת השכר שלכם ועם התוכניות העסקיות או האישיות שלכם. אנחנו לא מסתפקים ב"אישור", אלא חותרים לאופטימיזציה מקסימלית שתשאיר לכם יותר כסף פנוי בכל חודש. הגישה שלנו משלבת עשור של ניסיון מעשי בשוק הישראלי יחד עם הבנה עמוקה של כלכלת המשפחה המודרנית ב-2026.
משכנתא וכלכלת המשפחה – השילוב המנצח
החזר המשכנתא הוא בדרך כלל ההוצאה החודשית הגבוהה ביותר בתקציב המשפחתי. לכן, כל שינוי קטן בתמהיל משפיע ישירות על איכות החיים שלכם. אנחנו עוזרים לכם להבין את הקשר הישיר בין מסלולי המשכנתא לבין היעדים הכלכליים האחרים שלכם. האם כדאי לקחת מסלול צמוד מדד כשמדד המחירים לצרכן תנודתי? איך ריבית בנק ישראל שנותרה על 3.50% משפיעה על כדאיות המיחזור שלכם? צעד ראשון וחשוב בתכנון חכם הוא שימוש בכלי עזר מקצועיים כמו מחשבון משכנתא ייעוץ, שמעניק לכם אינדיקציה ראשונית למספרים האמיתיים. אנחנו נכין עבורכם תוכנית כלכלית הרמונית שבה תשלומי הדיור משתלבים בניהול התזרים ולא חונקים אותו.
הליווי של ליקנש: מה מצפה לכם בדרך לשקט הכלכלי
התהליך איתנו מתחיל באבחון פיננסי מעמיק, שבו אנחנו לומדים להכיר אתכם, את השאיפות שלכם ואת היכולות האמיתיות שלכם. אנחנו לא שולחים אתכם לבנק לבד. הצוות שלנו מלווה אתכם יד ביד, החל מבניית התמהיל המדויק ועד למשא ומתן האגרסיבי ביותר מול הדרגים הגבוהים בבנקים. אנחנו יודעים איפה הבנק "מחביא" את ההטבות ואיך ללחוץ על הנקודות שישפרו את ההצעה שלכם ברגע האחרון. אנחנו כאן כדי להיות המגן המקצועי שלכם בעולם הפיננסי המורכב.
אל תתנו למומחים של הבנק להחליט עבורכם כמה תשלמו ב-30 השנים הבאות. זה הזמן לקחת אחריות על העתיד הכלכלי שלכם ולהבטיח לעצמכם ליווי שלוקח בחשבון את כל התמונה. צרו קשר לפגישת ייעוץ ראשונית בחינם ובואו נבדוק יחד איך הופכים את המשכנתא שלכם למנוע צמיחה משפחתי אמיתי.
הגיע הזמן לקחת שליטה על העתיד הכלכלי שלכם
הבחירה בין יועץ משכנתאות מול הבנק היא לא רק החלטה טכנית על ריביות, אלא הכרעה אסטרטגית על איכות החיים שלכם בעשורים הקרובים. ראינו לאורך המאמר איך הייעוץ ה"חינמי" בבנק משרת קודם כל את שורת הרווח של המוסד הפיננסי, בעוד שיועץ פרטי משמש כלוחם האישי שלכם בזירה המורכבת הזו. תמהיל מדויק ואופטימיזציה חכמה של מסלולים הם המפתח להפיכת המשכנתא מנטל כלכלי מעיק למנוע צמיחה עוצמתי שבונה את ההון המשפחתי שלכם. השקט הנפשי שנובע מהידיעה שיש מומחה שנלחם עבורכם שווה הרבה יותר מכל עמלה ראשונית.
אל תתנו לחוסר ודאות או ללחץ של המערכת הבנקאית לעצור אתכם מלהשיג את התנאים שמגיעים לכם באמת. עם ליווי אישי של צוות מומחים מוסמך, ניסיון של עשור באופטימיזציה פיננסית ושקיפות מלאה הרואה את כלכלת המשפחה שלכם כשלם, אתם יכולים לצאת לדרך בביטחון מלא. העתיד הכלכלי שלכם נמצא בידיים שלכם, ואנחנו כאן כדי לעזור לכם לעצב אותו בצורה הטובה ביותר.
תאמו פגישת ייעוץ ראשונית בחינם עם המומחים של ליקנש והבטיחו לעצמכם משכנתא חכמה, חסכונית ובטוחה שתשרת אתכם לאורך שנים.
שאלות ותשובות נפוצות
למה כדאי לשלם ליועץ משכנתאות פרטי אם הבנק נותן שירות בחינם?
השירות בבנק אינו ייעוץ אובייקטיבי אלא שירות מכירות של גוף כלכלי בעל אינטרסים ברורים. פקיד הבנק הוא שכיר המחויב ליעדי הרווחיות של המעסיק שלו, ולעולם לא יציע לכם מסלול שיפחית את רווחי הבנק באופן משמעותי. במאבק של יועץ משכנתאות מול הבנק, המומחה הפרטי מייצג רק אתכם. הוא בונה תוכנית המבוססת על צרכי המשפחה שלכם וחוסך לכם סכומי עתק ששירות "חינמי" פשוט לא יכול להשיג.
כמה כסף יועץ משכנתאות פרטי באמת יכול לחסוך לי?
החיסכון הממוצע עומד על עשרות ואף מאות אלפי שקלים לאורך חיי ההלוואה. החיסכון לא נובע רק מהורדת הריבית בנקודת זמן ספציפית, אלא בעיקר מבנייה חכמה של תמהיל המסלולים. יועץ מקצועי יודע לשלב בין מסלולים קבועים למשתנים בצורה שתמנע מהחוב לתפוח בגלל אינפלציה או עליות ריבית עתידיות. אופטימיזציה נכונה מקצרת את תקופת ההחזר ומפחיתה את סך התשלומים הכולל לבנק בצורה דרמטית עבור כל משפחה.
האם יועץ משכנתאות יכול לעזור לי אם הבנק כבר נתן לי הצעה?
בהחלט, זהו השלב האידיאלי לביצוע "מכרז ריביות" אגרסיבי. במקרים רבים, ההצעה שכבר קיבלתם משמשת כנקודת פתיחה בלבד למשא ומתן. יועץ פרטי יודע לנתח את ההצעה הקיימת, לחשוף את הנקודות החלשות בה ולהציג לבנקים מתחרים דרישות לשיפור תנאים. הניסיון שלנו מראה שגם הצעות שנראות "מצוינות" ללקוח הפרטי יכולות להשתפר משמעותית לאחר התערבות מקצועית של מי שמכיר את המרווחים הנסתרים של המערכת הבנקאית.
מה ההבדל בין יועץ משכנתאות עצמאי לחברת ייעוץ?
חברת ייעוץ כמו ליקנש מעניקה מעטפת רחבה של מומחים וניסיון מצטבר שיועץ בודד מתקשה לספק. בעוד שיועץ עצמאי פועל לבדו, בחברה ישנו צוות שמנתח כל תיק מכמה זוויות, כולל היבטים של כלכלת המשפחה ותכנון פיננסי ארוך טווח. אנחנו מחזיקים ברשת קשרים ענפה בכל הנהלות הבנקים, מה שמאפשר לנו להשיג אישורים חריגים ותנאים מועדפים בזכות היקפי הפעילות הגבוהים והמוניטין המקצועי שבנינו לאורך עשור של פעילות.
האם יועץ משכנתאות יכול לעזור למסורבי בנקים?
כן, זהו אחד מתחומי המומחיות המרכזיים שלנו. בנקים דוחים בקשות לעיתים קרובות בגלל ניתוח סיכונים שגוי או הצגה לא נכונה של הנתונים הפיננסיים. אנחנו יודעים איך "לארוז" את התיק מחדש, להדגיש את נקודות החוזק שלכם ולפנות לסניפים או לבנקים שמתמחים בסוגיות הספציפיות שלכם. לעיתים שינוי קטן במבנה החוב או הוספת ערבים בצורה נכונה יכולים להפוך סירוב מוחלט לאישור בתנאים הוגנים שיאפשרו לכם לרכוש את הדירה.
מתי הכי נכון לפנות ליועץ משכנתאות פרטי בתהליך הרכישה?
הזמן הטוב ביותר הוא לפני החתימה על חוזה הרכישה או זכרון דברים. פנייה מוקדמת מאפשרת לנו להגדיר את התקציב הריאלי שלכם ולוודא שתוכלו לקבל את המימון הנדרש. לווים רבים חותמים על חוזה ורק אז מגלים שהבנק לא מאשר להם את הסכום שציפו לו, מה שמוביל לקנסות כבדים ומשברים משפחתיים. ליווי מוקדם מבטיח שתגיעו לשלב הרכישה עם "אישור עקרוני" מוצק וביטחון מלא ביכולת ההחזר האמיתית שלכם.
האם יועץ משכנתאות מתעסק גם בביטוח משכנתא?
אנחנו בוחנים את עלויות הביטוח כחלק בלתי נפרד מהעלות הכוללת של המשכנתא, אך איננו מוכרים פוליסות ביטוח. תפקידנו הוא לוודא שאתם לא משלמים סכומים מופרזים על ביטוח חיים ומבנה ושמבנה הפוליסה מתאים לתמהיל המשכנתא שבנינו. אנחנו ננחה אתכם איך לבצע השוואת מחירים חכמה בין חברות הביטוח השונות, כדי להבטיח שההגנה על המשפחה שלכם תהיה מקסימלית בעלות המינימלית האפשרית, ללא עמלות סמויות או כפילויות מיותרות.
כמה עולה שירות של יועץ משכנתאות פרטי ב-2026?
לפי נתוני השוק המעודכנים לאוגוסט 2026, עלות ייעוץ למשכנתא חדשה נעה לרוב בין 6,000 ל-9,000 ש"ח, בעוד שייעוץ למיחזור נע בין 7,500 ל-9,500 ש"ח. בליקנש אנחנו מתמחרים כל פרויקט לפי מורכבותו והערך שהוא מייצר ללקוח. חשוב לזכור שבמסגרת התחרות של יועץ משכנתאות מול הבנק, שכר הטרחה הוא השקעה שמחזירה את עצמה במהירות דרך החיסכון בריביות ובעמלות. זוהי הוצאה חד פעמית שמונעת הפסדים של מאות אלפי שקלים לאורך עשורים.


