

מה אם הייתי אומר לכם שהסכנה הגדולה ביותר ליציבות הכלכלית שלכם היא לא התנודות בשוק, אלא דווקא השקט המדומה שבו אתם פועלים? בעולם שבו הריבית של בנק ישראל עומדת על 3.25% והאינפלציה השנתית נעה סביב 1.5%, קל מאוד לשקוע לשאננות מסוכנת. עבור משפחות ובעלי עסקים בישראל של שנת 2026, ניהול סיכונים פיננסיים הוא כבר מזמן לא פריבילגיה של תאגידי ענק. זהו כלי ההישרדות והצמיחה הבסיסי ביותר שעומד לרשותכם כדי להגן על העתיד שלכם.
אני מבין היטב את תחושת המועקה שמלווה את חוסר השליטה על תזרים המזומנים או את החשש מהלוואות שמרגישות כמו משקולת על הצוואר. זה מתסכל להרגיש שהכסף שעבדתם עבורו כל כך קשה נשחק בגלל החלטות לא מדויקות או חשיפה לסיכונים שלא נלקחו בחשבון. המדריך הזה נכתב מתוך שליחות אמיתית כדי להעניק לכם את הכלים והביטחון שחסרים לכם. תלמדו כאן איך לזהות איומים מראש, לנתח אותם בצורה קרה ומקצועית ולנטרל אותם לפני שהם הופכים למשבר כלכלי.
בפסקאות הבאות נחשוף תוכנית פעולה פרקטית שתעזור לכם למקסם רווחים תוך מזעור חשיפה לסיכונים מיותרים, מהתאמת המשכנתא לתנאי השוק ועד לניהול סיכוני אשראי בעסק. נבין איך לנווט בתוך הרגולציות החדשות ונבנה עבורכם מעטפת של שקט נפשי כלכלי ארוך טווח. בואו נתחיל להחזיר את השליטה לידיים שלכם.
נקודות מפתח
- תלמדו להבחין בין הימורים לבין לקיחת סיכונים מחושבים כדי להבטיח צמיחה כלכלית שאינה תלויה במזל או בתנודות מקריות.
- תבינו כיצד ניהול סיכונים פיננסיים מקצועי מאפשר לכם לנטרל איומי שוק ואשראי לפני שהם פוגעים בחיסכון המשפחתי או בתזרים העסקי.
- תגלו איך לשמור על דירוג אשראי גבוה כדי להבטיח גישה למימון ולתנאי משכנתא אופטימליים גם בסביבה כלכלית משתנה.
- תקבלו כלים מעשיים לאבחון עצמי של המצב הקיים ותלמדו איך לתעדף איומים שעלולים לגרום לנזק הגדול ביותר בטווח הקצר.
- תכירו את היתרונות של ליווי מומחה במניעת הטיות רגשיות שמובילות לעיתים קרובות לטעויות יקרות בניהול הכסף שלכם.
מהו ניהול סיכונים פיננסיים ולמה הוא קריטי עבורכם?
דמיינו שאתם נוהגים ברכב בלילה גשום. אתם לא מחכים לתאונה כדי ללחוץ על הבלם; אתם נוסעים במהירות שמתאימה לתנאי הדרך ומדליקים אורות. מהו ניהול סיכונים פיננסיים אם לא אותה יכולת לצפות בורות בכביש הכלכלי ולהכין להם מענה עוד לפני שהגלגל פוגע בהם? זהו תהליך אקטיבי של זיהוי איומים על הכסף שלכם ובניית אסטרטגיה שתגן עליכם מפניהם. זהו המעבר מפעולה מתוך דחף או "כיבוי שריפות" לניהול מושכל ומתוכנן של המשאבים שלכם.
יש הבדל תהומי בין הימורים לבין לקיחת סיכון מחושב. בהימור, אתם משאירים את התוצאה לידי המזל או המקרה. בניהול סיכונים, אתם מנתחים את הסיכוי מול הסיכון. בעסק או בהשקעה, סיכון מחושב הוא כזה שגם אם לא יתממש כמתוכנן, הוא לא ימוטט אתכם כלכלית. המטרה היא לא להימנע מסיכונים לגמרי, צמיחה דורשת סיכון, אלא לוודא שהסיכונים שאתם לוקחים הם כאלו שאתם יכולים להרשות לעצמכם, תוך הבנה עמוקה של ההשלכות.
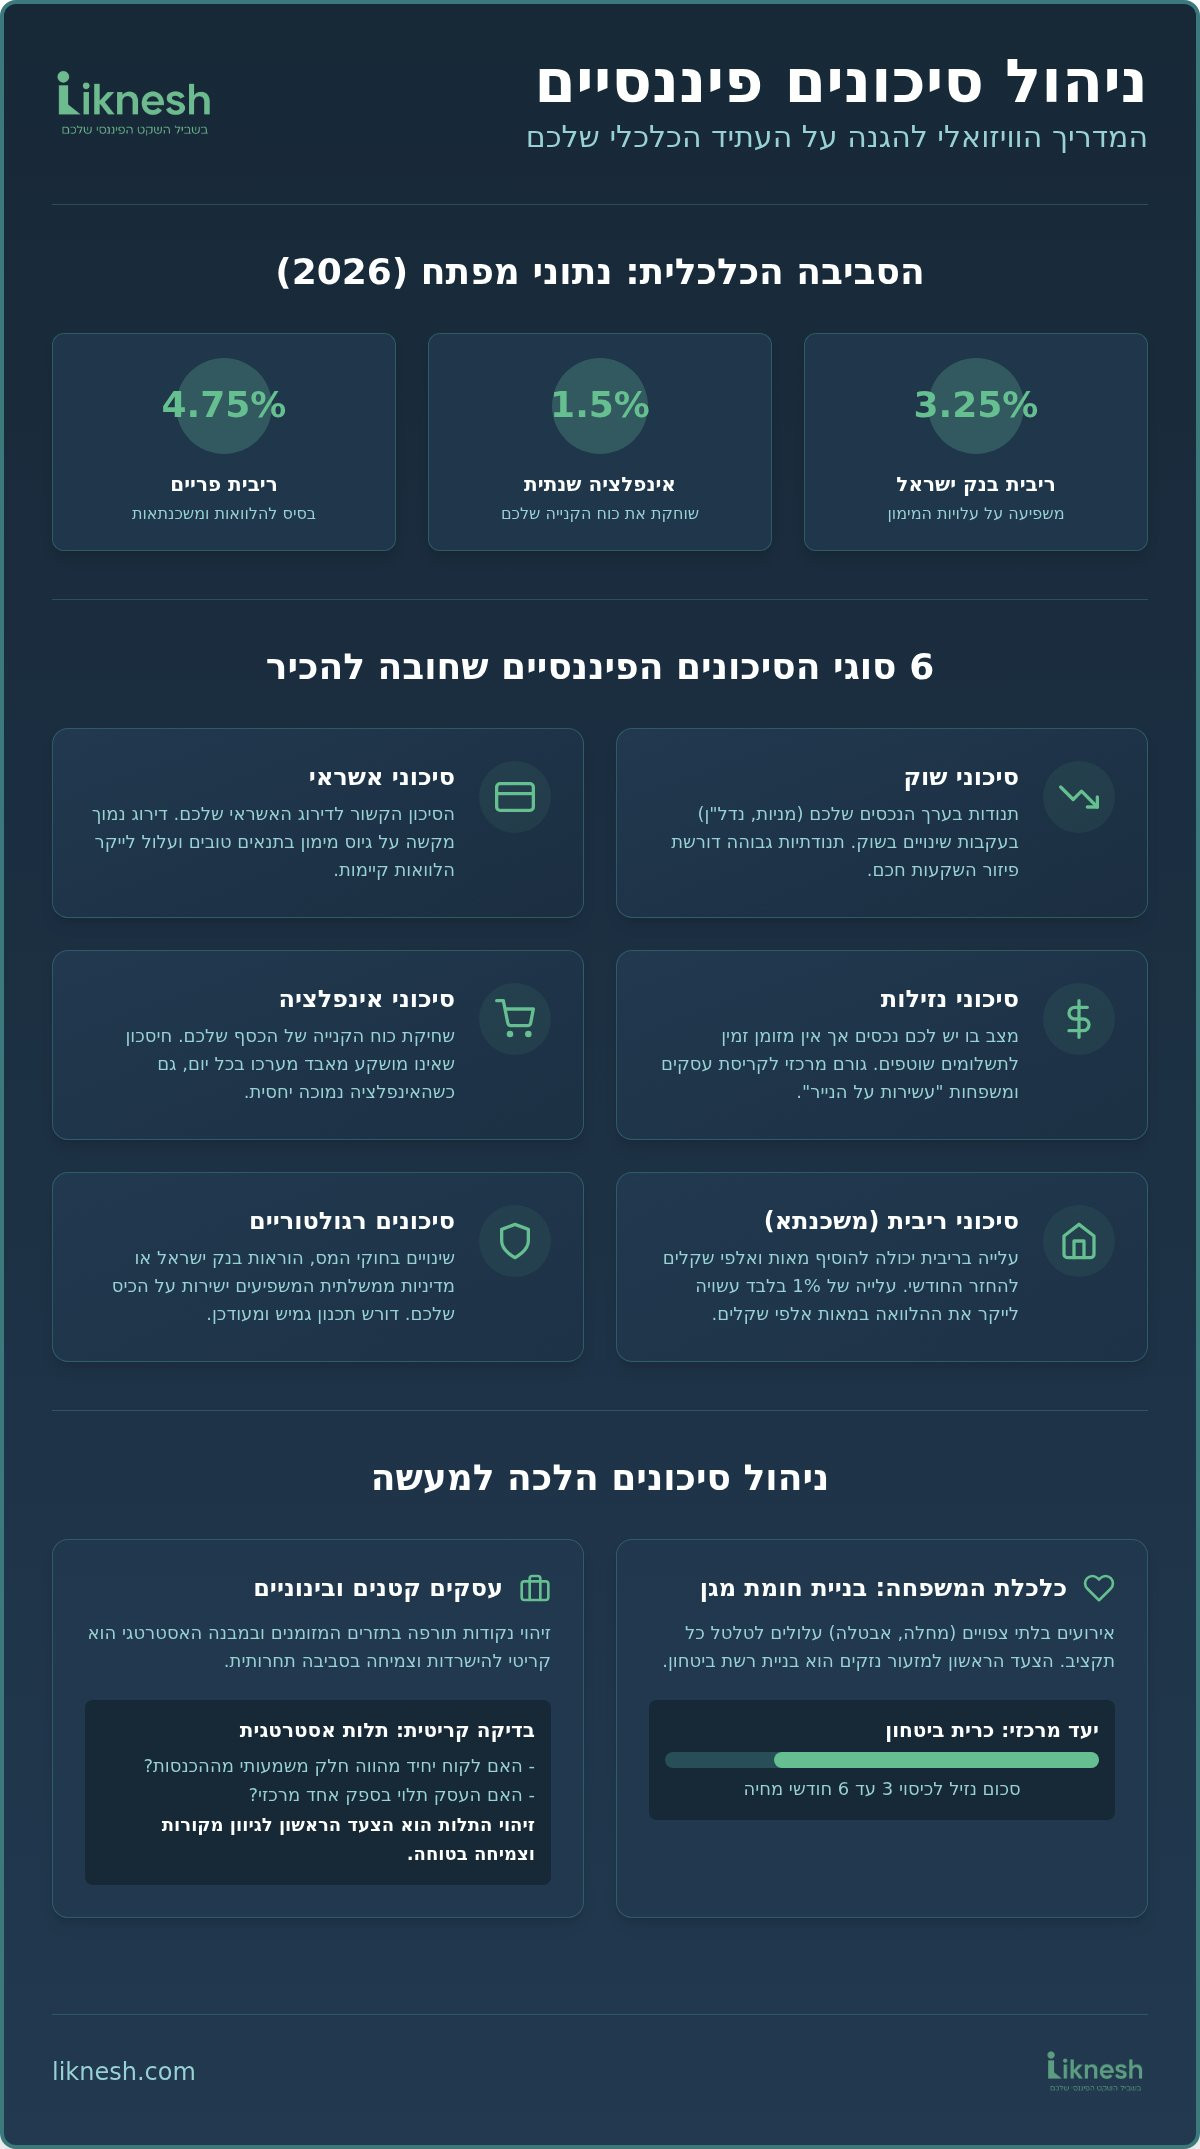
למה שנת 2026 דורשת ערנות גבוהה יותר? המציאות הכלכלית בישראל השתנתה. עם ריבית בנק ישראל שעומדת על 3.25% וריבית פריים של 4.75%, עלויות המימון נשארות משמעותיות. למרות שהאינפלציה השנתית התייצבה על 1.5%, מתחת ליעד הממשלתי, התנודות בשוק הנדל"ן וההון עדיין מייצרות אי ודאות. ניהול סיכונים פיננסיים מעניק לכם את השקט הנפשי לדעת שהעתיד שלכם לא תלוי בגחמה של השוק, אלא בתוכנית הפעולה שבניתם.
ניהול סיכונים בראי כלכלת המשפחה
אירוע בלתי צפוי כמו מחלה, אבטלה או תיקון דחוף בבית יכול לטלטל כל תקציב משפחתי. הצעד הראשון במזעור נזקים הוא בניית "כרית ביטחון", סכום נזיל שמכסה לפחות שלושה עד שישה חודשי מחיה. אנחנו משתמשים בסימולציות כדי להבין איך שינויים עתידיים, כמו עלייה בריבית המשכנתא או שינוי במדרגות המס (שעודכנו באפריל 2026), ישפיעו על היכולת שלכם לעמוד בהחזרים החודשיים. השקט שלכם מתחיל בידיעה שיש פתרון מוכן לכל תרחיש.
ניהול סיכונים בעסק הקטן והבינוני
בעסקים, זיהוי נקודות תורפה בתזרים המזומנים הוא קריטי להישרדות. האם אתם תלויים בספק אחד מרכזי? האם לקוח בודד מהווה חלק משמעותי מההכנסות שלכם? זוהי תלות שמהווה סיכון אסטרטגי. ניהול נכון הופך את הסיכונים הללו להזדמנויות לשיפור רווחיות על ידי גיוון מקורות הכנסה וייעול שרשרת האספקה. עסק שמנהל את סיכוניו הוא עסק שיכול לצמוח גם כשהשוק סוער, כי הוא כבר הכין את הספינה לסערה מראש.
סוגי הסיכונים הפיננסיים שאתם חייבים להכיר
כדי לבנות חומת הגנה יעילה, עלינו קודם כל להבין מול אילו איומים אנחנו מתמודדים. בעולם הכלכלי, סיכונים הם לא רק "הפסד כספי" כללי, אלא מערכת של משתנים שמשפיעים על הכיס שלכם בדרכים שונות. הבנת הסוגים השונים היא הבסיס לכל תהליך של ניהול סיכונים פיננסיים חכם ומקצועי.
- סיכוני שוק: אלו התנודות בערך הנכסים שלכם. ירידות בבורסה או קיפאון בשוק הנדל"ן יכולים לשנות את השווי הנקי שלכם בן לילה. בשנת 2026, כשהשוק מנסה להתאושש, תנודתיות היא שם המשחק.
- סיכוני אשראי: זהו הסיכון שגורם לו אתם חייבים כסף לא יעמוד בהתחייבויותיו, או במקרה שלכם כלווים, המשמעות של דירוג האשראי שלכם. דירוג נמוך יקשה עליכם לגייס מימון בתנאים טובים או למחזר חובות קיימים.
- סיכוני נזילות: מצב מסוכן שבו יש לכם נכסים (כמו דירה או עסק), אבל אין לכם מזומן זמין לשלם חשבונות או משכורות. חוסר נזילות הוא הגורם המרכזי לקריסת עסקים קטנים ומשפחות שנראות "עשירות על הנייר".
- סיכוני אינפלציה: למרות שהאינפלציה ביולי 2026 עמדה על 1.5%, מתחת ליעד הממשלתי, היא עדיין שוחקת את כוח הקנייה שלכם. כסף ששוכב בעובר ושב פשוט שווה פחות בכל יום שעובר.
סיכוני ריבית והשפעתם על המשכנתא
הריבית היא מחיר הכסף. כיום, כשריבית בנק ישראל היא 3.25% וריבית הפריים עומדת על 4.75%, כל תזוזה קלה למעלה יכולה להוסיף מאות שקלים להחזר החודשי שלכם. עלייה של אחוז אחד בלבד בריבית יכולה להגדיל את ההחזר הכולל שלכם לאורך חיי ההלוואה בעשרות ואף מאות אלפי שקלים. לכן, שימוש בכלי כמו מחשבון משכנתא ייעוץ הוא קריטי. הוא מאפשר לכם לבצע סימולציות של "מה אם" ולבנות תמהיל שמגדר את סיכוני הריבית ומתאים ליכולת ההחזר האמיתית שלכם.
סיכונים רגולטוריים ושינויי חקיקה
החלטות של בנק ישראל או שינויים במדיניות הממשלה משפיעים ישירות על הכיס. לדוגמה, עדכון מדרגות מס ההכנסה באפריל 2026 או כניסתה לתוקף של הוראת ניהול בנקאי תקין 345 ביוני 2026, המחייבת בנקים לנהל סיכוני אקלים, משפיעים על זמינות האשראי ועלויות המיסוי שלכם. התוכנית הכלכלית שלכם חייבת להיות גמישה מספיק כדי להתאים את עצמה לשינויים הללו. אם אתם מרגישים שהשינויים מהירים מדי, כדאי להיעזר במי שמבצע תכנון פיננסי וכלכלת המשפחה באופן שוטף כדי לוודא שהאסטרטגיה שלכם נשארת רלוונטית ומגינה עליכם.
ניהול סיכונים עצמאי מול ליווי מקצועי: מה עדיף?
רבים מאיתנו מרגישים שהם מכירים את חשבון הבנק שלהם הכי טוב. יש משהו מפתה בניהול עצמאי; זה מעניק תחושת שליטה מלאה וחוסך, לפחות בטווח הקצר, את עלויות הייעוץ הראשוניות. כשאתם מנהלים את הכסף שלכם לבד, אתם לא צריכים להסביר את הבחירות שלכם לאף אחד. אבל כאן בדיוק טמונה הסכנה. ניהול סיכונים פיננסיים הוא לא רק עניין של מספרים יבשים; הוא דורש נטרול של הטיות רגשיות שכולנו סובלים מהן.
הסכנה המרכזית בניהול עצמי היא "ראיית מנהרה". אנחנו נוטים להתעלם מסיכונים שאיננו רוצים לראות, במיוחד כשאנחנו מאוהבים בנכס נדל"ן מסוים או ברעיון עסקי חדש. חוסר בידע מקצועי מעמיק מקשה עלינו לזהות "חורים שחורים" בתקציב שעלולים להפוך למשברים בעתיד. נקודת המפנה שבה חובה להכניס יועץ פיננסי לתמונה היא הרגע שבו ההחלטות שלכם משפיעות על העשור הבא של חייכם. אובייקטיביות חיצונית היא לא רק "עוד דעה", היא מגן מפני טעויות קריטיות.
ההבדל בין ייעוץ בנקאי לייעוץ פרטי
חשוב לזכור: הבנק הוא עסק לכל דבר. כשהיועץ בבנק מציע לכם מסלול כזה או אחר, הוא פועל בתוך מסגרת האינטרסים של המוסד שמשלם לו משכורת. הוא ימכור לכם מוצרים שטובים לבנק, ולאו דווקא כאלו שממזערים את הסיכונים שלכם. ליווי של יועץ משכנתאות עצמאי משנה את המשוואה. יועץ פרטי רואה את התמונה המלאה של הנכסים וההתחייבויות שלכם. הוא לא כבול למוצר ספציפי, מה שמאפשר לו לנטרל סיכונים בצורה אגרסיבית לטובתכם בלבד.
עלות מול תועלת בליווי מקצועי
בואו נדבר במספרים. טעות של חצי אחוז בלבד בתמהיל המשכנתא, על הלוואה של 1,000,000 ₪ ל-25 שנה, יכולה לעלות לכם מעל 100,000 ₪ לאורך חיי ההלוואה. כשמשווים את הנזק הפוטנציאלי הזה לעלות של ייעוץ מקצועי, החזר ההשקעה (ROI) הופך לברור מאליו. תכנון פיננסי אסטרטגי נכון לא רק חוסך כסף, הוא קונה לכם זמן. השקט הנפשי שנובע מהידיעה שיש לכם תוכנית פעולה למקרה של משבר הוא ערך שאי אפשר לכמת בכסף, אך הוא הבסיס לכל צמיחה כלכלית בריאה בשנת 2026.
5 צעדים מעשיים לבניית אסטרטגיית הגנה פיננסית
אחרי שהבנו את סוגי האיומים, הגיע הזמן לעבור מהגנה להתקפה. בניית אסטרטגיה היא לא אירוע חד פעמי, אלא יצירת מערכת שחיה ונושמת יחד איתכם. עבור עצמאיים ובעלי עסקים בישראל, האתגר גדול שבעתיים; עליכם לנהל את הסיכונים העסקיים בלי שהם יזלגו ויאיימו על הבית הפרטי. הנה חמשת הצעדים שיעזרו לכם לבנות חומת מגן שמאפשרת ניהול סיכונים פיננסיים אפקטיבי באמת.
- אבחון המצב הקיים: רשמו הכל. כל נכס, כל הלוואה, כל פוליסת ביטוח. אל תשכחו לבדוק איפה העסק שלכם והבית שלכם נפגשים, כמו למשל בערבויות אישיות על הלוואות עסקיות.
- תיעדוף סיכונים: שאלו את עצמכם מה יכול לגרום לנזק הגדול ביותר מחר בבוקר? לעיתים אובדן כושר עבודה הוא סיכון קריטי יותר מירידה זמנית בערך התיק בבורסה.
- בחירת כלי הגנה: זהו השלב שבו אנחנו בוחרים את "הנשק". האם זהו ביטוח מתאים, פיזור השקעות רחב יותר או מיחזור חובות כדי להקל על התזרים?
- יצירת תוכנית מגירה: מה עושים אם הלקוח הגדול ביותר עוזב? מה קורה אם הריבית קופצת שוב? תוכנית כתובה מראש מונעת קבלת החלטות מתוך פאניקה.
- בקרה ועדכון: בדקו את התוכנית שלכם פעם ברבעון. העולם משתנה, הרגולציה מתעדכנת, וגם התוכנית שלכם חייבת להישאר רלוונטית.
מימוש אסטרטגיית הפחתת חובות
חובות הם לעיתים קרובות נקודת התורפה הגדולה ביותר. כשהריביות גבוהות, החוב הופך למשקולת שחונקת את הצמיחה. שימוש נכון בתוך פתרונות להפחתת חובות מאפשר לכם להקטין את הסיכון לקריסה. איחוד הלוואות, למשל, יכול להפוך מספר חובות יקרים להלוואה אחת מנוהלת בריבית נמוכה יותר. זה משפר את הנזילות ומחזיר לכם את השליטה על התזרים החודשי שלכם.
פיזור השקעות ככלי להגנה על ההון
פיזור הוא המגן הטוב ביותר נגד אי ודאות. אל תשקיעו את כל ההון שלכם באפיק אחד. אם אתם פועלים בתחום הנדל"ן, חשוב לבצע תכנון השקעות נדל"ן מקצועי שמוודא שאתם לא חשופים מדי לאזור גאוגרפי אחד או לסוג נכס ספציפי. התאמת רמת הסיכון לגיל שלכם וליעדים המשפחתיים היא קריטית. ככל שאתם מתקרבים ליעד, עליכם להגן על הקיים ולא רק לרדוף אחרי תשואה. כדי לוודא שאתם פועלים בביטחון מלא, כדאי להיעזר במומחה שיודע לבצע ליווי עסקי אסטרטגי שרואה את התמונה המלאה שלכם.
ניהול סיכונים עם ליקנש: הדרך שלכם לשגשוג בטוח
אחרי שסקרנו את האיומים ואת הדרכים להתגונן מפניהם, נשאלת השאלה: איך הופכים את כל הידע הזה לתוכנית עבודה שבאמת עובדת עבורכם? כאן נכנסת לתמונה המתודולוגיה של ליקנש. עם ניסיון של מעל עשור בליווי משפחות ובעלי עסקים, אנחנו יודעים שניהול סיכונים פיננסיים אפקטיבי לא יכול להסתמך רק על טבלאות אקסל קרות. הוא חייב לשלב בין אבחון מקצועי חסר פשרות לבין ליווי אנושי שמבין את הצרכים, החלומות והפחדים שלכם. אנחנו לא רק יועצים; אנחנו השותפים שלכם לדרך, הלוחמים עבור האינטרסים הכלכליים שלכם.
הערך המוסף שלנו מתבטא ביכולת לזהות סיכונים שאפילו לא ידעתם שקיימים. האם ידעתם ששינויי רגולציה כמו הוראה 345 של בנק ישראל, שנכנסה לתוקף ביוני 2026, יכולים להשפיע על תנאי האשראי שלכם? אנחנו סורקים את השטח עבורכם ומנטרלים איומים עוד לפני שהם מגיעים לפתח ביתכם או העסק שלכם. התאמת הפתרונות שלנו היא אישית לחלוטין. בין אם מדובר בבניית תמהיל משכנתא אופטימלי שמגן עליכם מעליות ריבית ובין אם מדובר ביצירת תשתית לצמיחה עסקית יציבה, המטרה שלנו היא אחת: להעניק לכם את השקט הנפשי שמגיע לכם.
ליווי עסקי ממוקד תוצאות ומזעור סיכונים
בעולם העסקי של 2026, צמיחה ללא ניהול סיכונים היא פשוט הימור מסוכן. דרך ליווי עסקי ממוקד תוצאות, אנחנו עוזרים לכם לבנות מנועי צמיחה המבוססים על ניתוח סיכונים קפדני. אנחנו מזהים את נקודות התורפה בתזרים המזומנים, בוחנים את התלות בספקים ומייצרים גידורים שמגינים על הרווחיות שלכם. ראינו אינספור לקוחות שעברו ממצב של לחץ כלכלי תמידי ו"כיבוי שריפות" לשגשוג אמיתי, פשוט כי הם הפסיקו לפעול מתוך פחד והתחילו לפעול מתוך תכנון. עסק מוגן הוא עסק שיכול להרשות לעצמו להעז ולפרוץ קדימה.
הצעד הראשון שלכם לביטחון כלכלי
השינוי הגדול מתחיל בפגישת אבחון ראשונית. בפגישה הזו אנחנו לא רק מדברים על מספרים; אנחנו ממפים את המציאות הכלכלית שלכם בצורה שקופה ואמינה. אתם תקבלו תמונת מצב בהירה של כל הנכסים וההתחייבויות שלכם ותבינו בדיוק איפה אתם חשופים. היכולת לקבל החלטות מושכלות כבר מהיום הראשון היא מה שמפריד בין מי ששורד לבין מי שמשגשג. אל תחכו למשבר הבא כדי להיזכר שצריך הגנה. נהלו את הסיכון עוד היום, קחו אחריות על העתיד שלכם ובואו נבנה יחד את החוסן הפיננסי שייתן לכם ולמשפחתכם ביטחון אמיתי. אנחנו כאן כדי להוביל אתכם יד ביד, מהאבחון ועד לביצוע המושלם.
הגיע הזמן להפוך את אי-הוודאות לביטחון כלכלי מוצק
ניהול סיכונים פיננסיים הוא לא רק מושג תיאורטי; הוא המגן החי שמפריד בין דאגות יומיומיות לבין חופש אמיתי. לאורך המדריך ראינו איך זיהוי מדויק של איומי שוק, ריבית ונזילות, לצד בניית אסטרטגיה סדורה, הופכים את אי-הוודאות של שנת 2026 להזדמנות לצמיחה. הבחירה בניהול מושכל ומקצועי היא ההשקעה המשתלמת ביותר שתוכלו לעשות עבור המשפחה והעסק שלכם.
בליקנש, אנחנו מביאים אליכם מעל 10 שנות ניסיון מעשי בליווי אלפי לקוחות מרוצים שחסכו סכומי עתק בזכות תכנון חכם. הגישה שלנו אובייקטיבית לחלוטין ובלתי תלויה באינטרסים של הבנקים, מה שמבטיח שהאינטרס היחיד שעומד לנגד עינינו הוא הביטחון שלכם. אנחנו כאן כדי לעזור לכם לראות את התמונה המלאה ולפעול בנחישות בכל תנאי שוק.
קבעו פגישת ייעוץ פיננסי ראשונית חינם בליקנש והתחילו לישון בשקט. אל תחכו שהשוק יחליט עבורכם; קחו את המושכות לידיים עוד היום. הדרך לשגשוג בטוח מתחילה בהחלטה אחת נכונה, ואנחנו נהיה שם כדי להוביל אתכם צעד אחר צעד אל השקט הנפשי והחוסן הכלכלי שמגיעים לכם.
שאלות ותשובות נפוצות
מה ההבדל בין ניהול סיכונים לבין ביטוח?
ניהול סיכונים הוא האסטרטגיה המקיפה, בעוד ביטוח הוא רק אחד הכלים לביצועה. בעוד שביטוח מתמקד בהעברת הסיכון לצד שלישי תמורת תשלום, ניהול סיכונים פיננסיים כולל גם זיהוי איומים, מניעתם או הקטנתם באמצעים אחרים. לדוגמה, יצירת כרית ביטחון כספית היא ניהול סיכון עצמי, בעוד רכישת פוליסת בריאות היא העברתו. המטרה היא לבנות מעטפת הגנה רב-שכבתית שאינה מסתמכת רק על פיצוי מחברת הביטוח אלא על חוסן כלכלי יציב.
האם ניהול סיכונים פיננסיים מתאים גם למשפחות עם הכנסה ממוצעת?
בהחלט, ניהול סיכונים הוא קריטי דווקא למשפחות עם הכנסה ממוצעת מכיוון שמרחב הטעות שלהן קטן יותר. עבור משפחה כזו, אירוע בלתי צפוי כמו עליית ריבית המשכנתא או תקלה יקרה ברכב יכול לטלטל את כל המאזן החודשי. תכנון נכון מאפשר למפות את נקודות התורפה ולבנות סדרי עדיפויות להגנה על ההון הקיים. זהו הכלי שמאפשר למשפחות להפסיק לחיות בחשש מהמחר ולהתחיל לתכנן צמיחה מתוך שקט נפשי וביטחון.
איך אינפלציה משפיעה על ניהול הסיכונים שלי?
האינפלציה היא "השוחק השקט" של הכסף שלכם, והיא משפיעה ישירות על כוח הקנייה ועל גובה הריבית במשק. בשנת 2026, כשהאינפלציה בישראל עומדת על 1.5%, ניהול הסיכונים מחייב אתכם לוודא שהכספים שלכם לא "שוכבים" בעובר ושב ומאבדים מערכם. בנוסף, האינפלציה משפיעה על החלטות בנק ישראל בנוגע לריבית (כיום 3.25%), מה שמשנה את עלויות ההלוואות שלכם. ניהול נכון כולל התאמת אפיקי ההשקעה והחובות לסביבה האינפלציונית המשתנה.
האם כדאי לפרוע חובות לפני שמתחילים להשקיע?
התשובה תלויה בשיעור הריבית על החוב לעומת התשואה הצפויה מההשקעה, אך מנקודת מבט של ניהול סיכונים, חובות בריבית גבוהה הם איום מיידי. חוב יקר מייצר התחייבות קשיחה שפוגעת בתזרים המזומנים ומגדילה את החשיפה שלכם במקרה של משבר. לרוב, כדאי לאחד הלוואות או לפרוע חובות יקרים לפני שמתחילים להשקיע באפיקים תנודתיים. המטרה היא קודם כל לייצב את הקרקע הכלכלית ורק לאחר מכן לבנות עליה קומות של צמיחה והשקעות.
איך יועץ פיננסי יכול לעזור לי לצמצם סיכונים במשכנתא?
יועץ פיננסי מנתח את יכולת ההחזר הריאלית שלכם ומבצע סימולציות קיצון כדי לבדוק איך עליית ריבית תשפיע על התקציב. בניגוד לבנק, היועץ בונה תמהיל משכנתא אובייקטיבי שמפזר את הסיכונים בין מסלולים שונים (קבועים ומשתנים). הוא בוחן את נקודות היציאה ואת האפשרות למיחזור עתידי, ובכך מגן עליכם מפני כבילה למסלולים שעלולים להפוך למלכודת דבש יקרה. ליווי מקצועי הופך את המשכנתא מחוב מאיים לכלי מימון מבוקר ומנוהל.
מהו "תיאבון לסיכון" ואיך אני קובע את שלי?
תיאבון לסיכון הוא המידה שבה אתם מוכנים לספוג הפסדים זמניים בשביל פוטנציאל לרווח עתידי. הוא נקבע על פי מספר פרמטרים: טווח הזמן שלכם (ככל שהוא ארוך יותר, ניתן לקחת יותר סיכון), המצב המשפחתי, היציבות התעסוקתית והחוסן המנטלי שלכם. אנחנו בליקנש עוזרים לכם להגדיר את הפרופיל הזה באמצעות שאלון אבחון מעמיק, כדי לוודא שהאסטרטגיה הפיננסית שבניתם לא תגרום לכם לאבד שינה בלילות כשהשוק תנודתי.
האם ניהול סיכונים עסקיים שונה מניהול סיכונים אישיים?
כן, אך יש ביניהם קשר הדוק, במיוחד עבור עצמאיים. ניהול סיכונים עסקיים מתמקד בתזרים מזומנים, תלות בלקוחות, תנודות במחירי חומרי גלם ורגולציה. ניהול אישי מתמקד בביטחון המשפחה, פנסיה ודיור. עבור בעלי עסקים בישראל, הסיכון הגדול ביותר הוא זליגה של חובות עסקיים לכיס הפרטי דרך ערבויות אישיות. לכן, אסטרטגיה טובה חייבת ליצור הפרדה ברורה ולהגן על הבית מפני טלטלות בעסק, תוך מינוף הליווי העסקי לצמיחה בטוחה.
באיזו תדירות כדאי לבצע הערכת סיכונים מחודשת?
מומלץ לבצע הערכת סיכונים מקיפה לפחות פעם ברבעון, או בכל פעם שמתרחש אירוע משמעותי בחייכם או בכלכלה. אירועים כמו שינוי במקום העבודה, לידת ילד, קבלת ירושה או שינויים דרמטיים בריבית בנק ישראל (כפי שראינו ב-2026) דורשים עדכון של התוכנית. ניהול סיכונים פיננסיים הוא תהליך דינמי; מה שהיה נכון לפני שנה עשוי להיות מסוכן היום. בקרה שוטפת מאפשרת לכם לזהות סדקים בחומה לפני שהם הופכים לשברים עמוקים.


