

מה אם הייתי אומר לכם שההשקעה הכי רווחית שתעשו ב-2026 היא לא רכישת נדל"ן או מניה מבטיחה, אלא דווקא שעה אחת של התבוננות פנימה אל המספרים שלכם? רובנו מרגישים שהשליטה על ההוצאות חומקת לנו מהידיים, במיוחד כשתנאי השוק משתנים והחלטות לגבי המשכנתא נראות לעיתים כמו הימור מסוכן על העתיד הכלכלי. קל מאוד ללכת לאיבוד בתוך חוסר הוודאות, ולתהות האם הכסף שלכם באמת עובד בשבילכם או שאתם פשוט רודפים אחרי הזנב של עצמכם בניסיון לסגור את החודש.
אני מבין את תחושת המועקה הזו, והאמת היא שאתם ממש לא לבד בסיפור הזה. פגישת ייעוץ פיננסי היא לא עזרה למתקשים, אלא כלי אסטרטגי חיוני שנועד להעניק לכם שקט נפשי אמיתי וביטחון במחר. במדריך הזה נגלה איך פגישה אחת ממוקדת יכולה לשנות את המאזן הכלכלי שלכם, לחסוך לכם אלפי שקלים בהחזרי המשכנתא ולבנות לכם תכנית עבודה פרקטית לצמיחה. נבין יחד את השפעת ריבית בנק ישראל שעומדת כיום על 3.25% על הכיס שלכם, ננתח את מדרגות המס המעודכנות ונלמד איך להפוך את הידע המקצועי לכוח מניע שמייצר רווחה וביטחון למשפחה או לעסק.
נקודות מפתח
- תלמדו איך לזהות את "החורים בדלי" שדרכם הכסף שלכם נעלם בכל חודש ולהפוך את תחושת חוסר השליטה לתכנית עבודה מסודרת לשקט נפשי.
- תבינו מה בדיוק קורה במהלך פגישת ייעוץ פיננסי מקצועית, החל ממיפוי נכסים מלא ועד לניתוח מעמיק של תיק המשכנתא וההלוואות הקיימות שלכם.
- תגלו מדוע היועץ בבנק לא תמיד מייצג את האינטרס שלכם וכיצד ליווי אובייקטיבי ופרטי יכול לחסוך לכם אלפי שקלים בשנה.
- תקבלו רשימה פרקטית של המסמכים והנתונים שאתם חייבים להכין מראש כדי למקסם את הערך של הייעוץ ולהגיע מוכנים לקבלת החלטות.
- תכירו את המודל הייחודי של ליקנש המשלב מומחיות עסקית ומשפחתית, ותבינו למה פגישת ייעוץ ראשונית ללא עלות היא הצעד הנכון ביותר עבורכם.
למה פגישת ייעוץ פיננסי היא הצעד הראשון לשקט נפשי?
פגישת ייעוץ פיננסי היא הרבה יותר מסקירה טכנית של הכנסות והוצאות. זהו רגע של כנות מוחלטת עם המציאות הכלכלית שלכם, שבו אנחנו עוצרים את המרוץ היומיומי כדי להבין מה באמת קורה מתחת לפני השטח. כדי להבין מהו יועץ פיננסי ומה הערך שהוא מביא, כדאי להסתכל עליו כעל אדריכל של ביטחון. הוא לא רק בודק את היתרה בעובר ושב, אלא מאבחן את המבנה הכלכלי כולו ובודק אם הוא יציב מספיק כדי לשאת את השאיפות שלכם לעתיד. האבחון הזה מאפשר לבנות אסטרטגיה אישית שאינה מבוססת על ניחושים, אלא על נתונים יבשים וניתוח מקצועי.
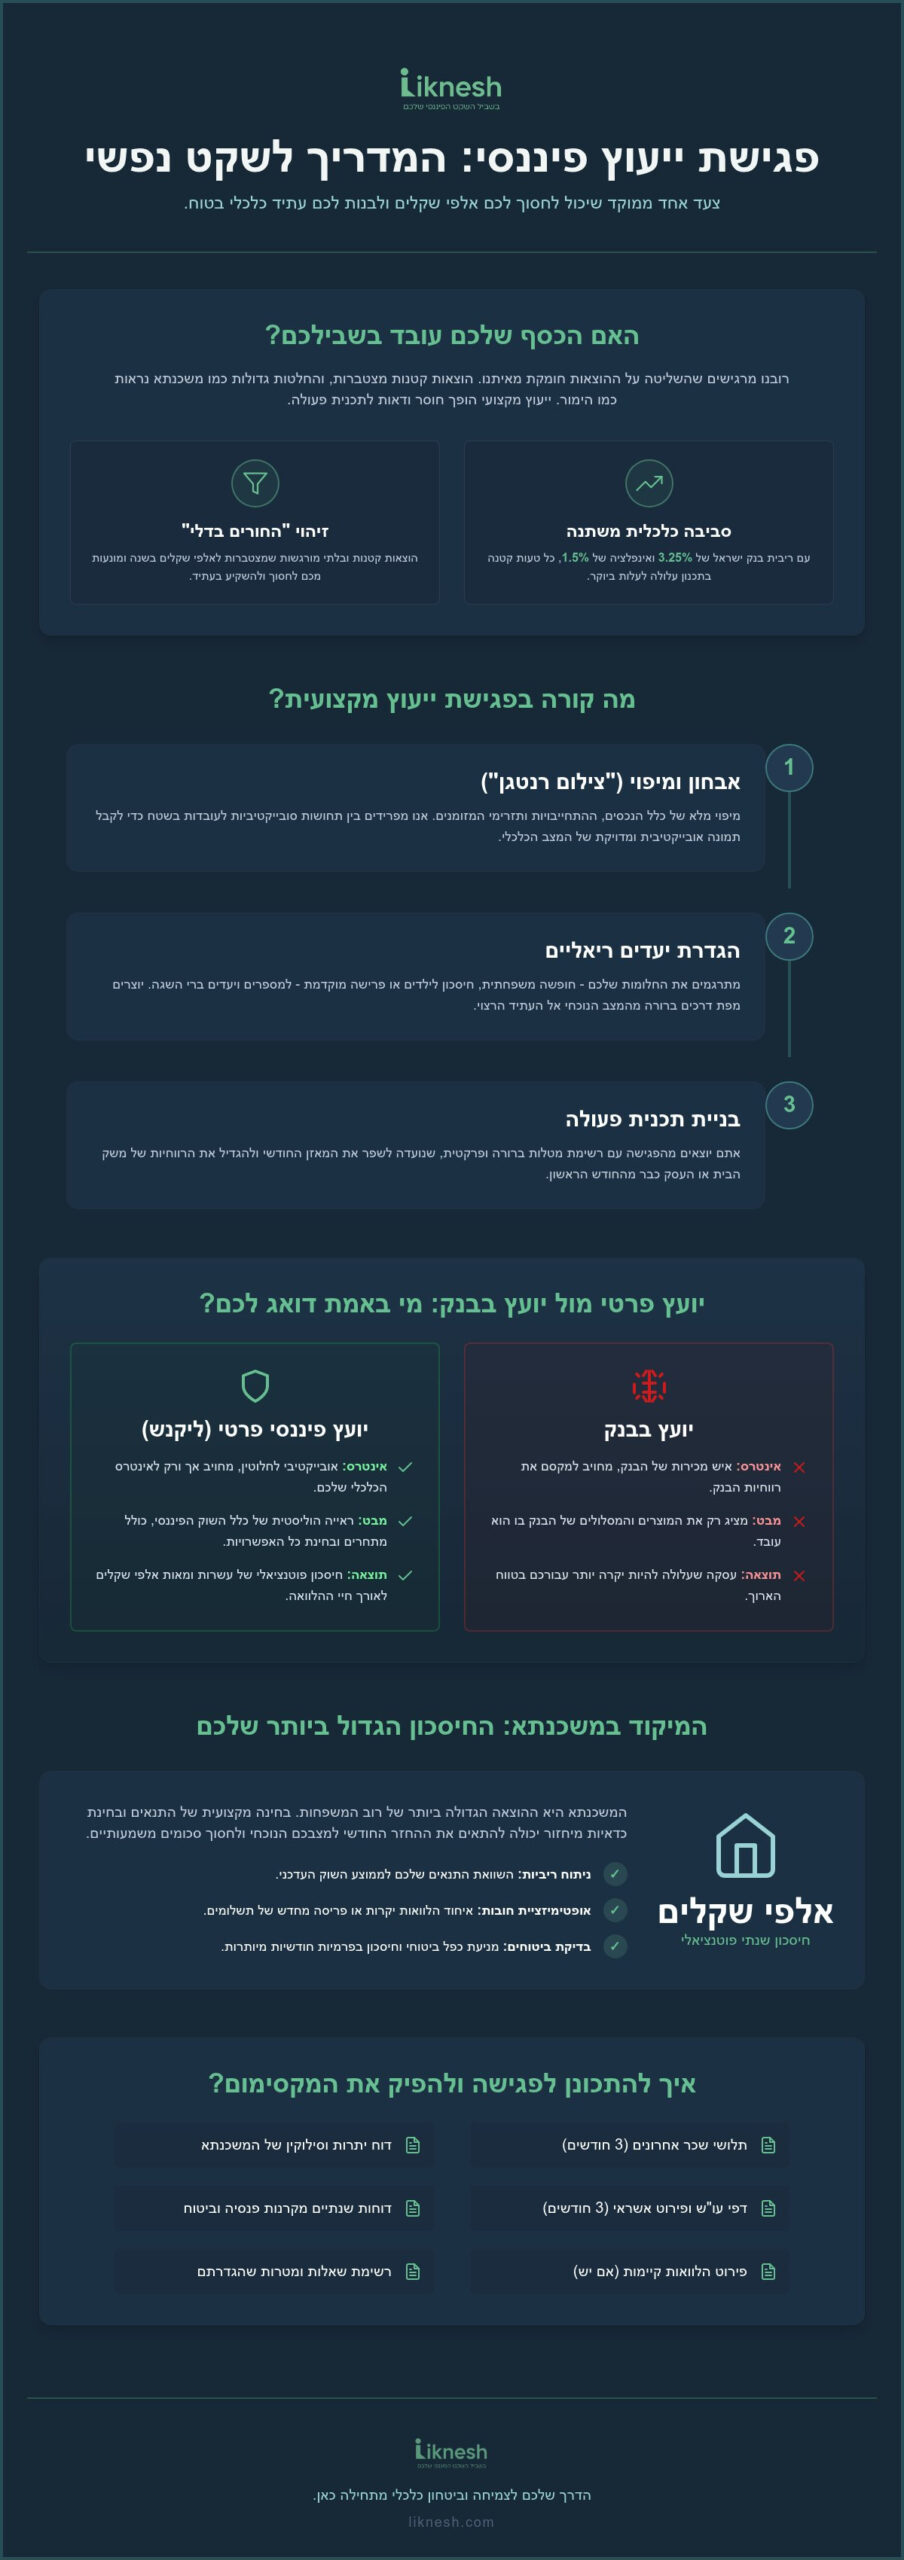
אחד האתגרים הגדולים ביותר שצפים במהלך הפגישה הוא זיהוי "החורים בדלי". אלו אותן הוצאות קטנות, כמעט בלתי מורגשות, שמצטברות לאלפי שקלים בשנה ופוגעות ביכולת שלכם לחסוך. בסביבה כלכלית שבה האינפלציה השנתית עומדת על 1.5%, כל שקל שיוצא ללא בקרה מאבד מערכו הריאלי ופוגע ביכולת הצמיחה שלכם. המעבר מניהול הישרדותי, כזה שמתמקד רק ב"איך לסגור את החודש", לתכנון אסטרטגי הוא המפתח לביטול החרדה. כשיוצרים מפת דרכים ברורה, הערפל הפיננסי מתפזר והשליטה חוזרת לידיים שלכם.
מתי כדאי לקבוע פגישת ייעוץ?
התשובה הקצרה היא: לפני שהצורך הופך לדחוף או למשבר. נקודות מפנה בחיים כמו רכישת דירה ראשונה, הרחבת המשפחה או החלטה על פתיחת עסק דורשות היערכות מוקדמת ומדויקת. בשנת 2026, כשהריבית במשק עומדת על 3.25% ותנאי האשראי הפכו לנוקשים יותר, טעות קטנה בתכנון עלולה לעלות ביוקר. אם אתם מרגישים שהכסף "בורח מהידיים" למרות הכנסה נאה, או שאתם מוצאים את עצמכם עם כפל הלוואות שחונק את התזרים החודשי, זה הזמן לעצור. פגישה בזמן הנכון מונעת החלטות שגויות שעלולות ללוות אתכם שנים קדימה ומייצרת בסיס איתן לצמיחה.
ההבדל בין ייעוץ לליווי פיננסי
חשוב להבחין בין פגישה נקודתית לבין תהליך ליווי מתמשך. פגישת ייעוץ פיננסי ממוקדת בדרך כלל באבחון המצב הקיים ומתן המלצות קונקרטיות לשיפור מיידי. זהו "צילום מצב" שנותן לכם את הכלים להתחיל לפעול בצורה חכמה יותר. לעומת זאת, ליווי פיננסי הוא תהליך ארוך יותר שבו אנחנו מוודאים שההמלצות אכן מיושמות ושהרגלים כלכליים חדשים מוטמעים בתוך שגרת החיים. השאלה איך לבנות תוכנית כלכלית נכונה מקבלת מענה כבר בדקות הראשונות של הפגישה הראשונה, שם נזרעים הזרעים לשקט הנפשי ולביטחון הכלכלי שלכם.
מה באמת קורה בתוך פגישת ייעוץ פיננסי מקצועית?
רבים מדמיינים שפגישה עם יועץ היא פשוט מעבר על דפי חשבון בנק, אך המציאות שונה בתכלית. פגישת ייעוץ פיננסי מקצועית מתפקדת כמעין "שיקוף רנטגן" של המצב הכלכלי שלכם. בשלב הראשון, אנחנו צוללים אל שלב האבחון. זהו מיפוי מלא ומדוקדק של כלל הנכסים, ההתחייבויות ותזרימי המזומנים. אנחנו לא מסתכלים רק על מה שנכנס ויוצא, אלא בוחנים את איכות הכסף. האם ההלוואות שלכם "יקרות" מדי? האם יש נכסים ששוכבים ללא שימוש? המטרה היא לייצר תמונת מצב אובייקטיבית, כזו שמפרידה בין התחושות הסובייקטיביות ("אני מרגיש שאני מבזבז יותר מדי") לבין העובדות בשטח.
לאחר המיפוי, אנחנו עוברים להגדרת יעדים ריאליים. כאן קורה הקסם שבו המספרים הופכים לחיים עצמם. בין אם השאיפה שלכם היא לממן חופשה משפחתית מפנקת בשנה הבאה, לחסוך לבר המצווה של הילד או לבנות תשתית לפרישה מוקדמת, אנחנו מתרגמים את החלומות הללו למספרים. בניית תכנית פעולה מיידית לשיפור המאזן החודשי היא התוצר הסופי של המפגש. אתם יוצאים מהחדר לא רק עם הבנה של המצב, אלא עם רשימת מטלות ברורה שנועדה להגדיל את הרווחיות של משק הבית או העסק כבר מהחודש הראשון.
שיטת האבחון של ליקנש: מבט הוליסטי
בליקנש, אנחנו מאמינים שאי אפשר להפריד בין הכיס הפרטי לכיס העסקי. עבור בעלי עסקים, הקשר בין התקציב המשפחתי ליעדים העסקיים הוא קריטי. טעות נפוצה היא ניהול "הישרדותי" שבו העסק מממן גירעונות בבית, או להפך. האבחון שלנו כולל איתור כספים אבודים בביטוחים ובקרנות פנסיה, שלעיתים קרובות נשכחים מאחור. כדי להגיע לרמת דיוק מקסימלית, אנחנו נעזרים בכלים מתקדמים כמו מחשבון משכנתא ייעוץ, שמאפשר לנו לבחון תרחישים שונים ולהבין איך כל החלטה תשפיע על העתיד שלכם.
מיקוד במשכנתא: החיסכון הגדול ביותר
המשכנתא היא בדרך כלל ההוצאה הגדולה ביותר של המשפחה הישראלית, ולכן היא מקבלת מקום מרכזי בפגישה. בשנת 2026, כשהריבית עומדת על 3.25% והאינפלציה על 1.5%, הדינמיקה של השוק השתנתה. אנחנו בוחנים לעומק את כדאיות ביצוע מיחזור משכנתא כדי להתאים את התמהיל לשינויים הכלכליים הנוכחיים. יועץ מומחה יודע לזהות הזדמנויות שהבנק לא תמיד ימהר לחשוף בפניכם, כמו מסלולים שניתן לשפר או עמלות שניתן לבטל. אם אתם מרגישים שהגיע הזמן לעשות סדר אמיתי במספרים שלכם, כדאי לבדוק את האפשרויות של ליווי פיננסי אישי שיעניק לכם את הביטחון שאתם צריכים.
- ניתוח ריביות: השוואת התנאים הקיימים שלכם לממוצע השוק ב-2026.
- אופטימיזציה של חובות: איחוד הלוואות יקרות לתוך המשכנתא או פריסה מחדש.
- בדיקת ביטוחים: מניעת כפל ביטוחי וחיסכון בפרמיות חודשיות מיותרות.
יועץ פרטי מול פגישה בבנק: מי באמת דואג לאינטרס שלכם?
כשאתם נכנסים לסניף הבנק ומתיישבים מול "יועץ המשכנתאות", חשוב לעצור רגע ולשאול: מי משלם לו את המשכורת? האמת הפשוטה, ולעיתים הכואבת, היא שהיועץ בבנק הוא קודם כל איש מכירות של המוסד הפיננסי שבו הוא עובד. התפקיד שלו הוא למכור לכם את מוצרי הבנק ברווחיות המקסימלית עבורו, ולאו דווקא לבנות עבורכם את העסקה הזולה ביותר. פגישת ייעוץ פיננסי פרטית, לעומת זאת, הופכת את המשוואה. כאן, היועץ עובד אך ורק עבורכם. הוא לא מחויב לאף בנק, מה שמאפשר לו להציג לכם אובייקטיביות מלאה וחשיפה לכלל ההצעות הקיימות בשוק.
הערך המוסף של יועץ פרטי בא לידי ביטוי ביכולת לראות את התמונה המלאה. בעוד שהבנק יציע לכם מסלולים סטנדרטיים, יועץ עצמאי יבנה תמהיל שמתחשב בתוכניות העתידיות שלכם, בשינויי שכר צפויים ובמצב השוק המשתנה. בשנת 2026, כשהריבית עומדת על 3.25% והתחרות בין הבנקים גוברת, היכולת לנהל משא ומתן מול הבנק מעמדת כוח מקצועית שווה לכם הרבה מאוד כסף. מדובר בהבדל שבין לקבל את מה שהבנק מוכן לתת, לבין להשיג את מה שמגיע לכם באמת.
המלכודת של "ייעוץ חינם"
אנחנו רגילים לחפש את הדרך הזולה ביותר, אבל בתחום הפיננסי, מה שניתן בחינם בבנק עלול לעלות לכם מאות אלפי שקלים בריבית לאורך השנים. הבנק לא יגיד לכם שהצעה של מתחרה טובה יותר, והוא בטח לא יסביר לכם איך לשנות את התמהיל כך שתשלמו פחות עמלות. יועץ פרטי חוסך לכם זמן יקר בריצות מתישות בין סניפים ובבירוקרטיה סבוכה. הוא מבצע את ההשוואות, נלחם על כל שבריר אחוז ומביא לכם את השורה התחתונה המשתלמת ביותר. שכר הטרחה שלו הוא לא הוצאה, אלא השקעה שמחזירה את עצמה כבר בתשלומים הראשונים.
הכוח של יועץ משכנתאות עצמאי
יועץ מקצועי מחזיק בגישה למסלולים וריביות שלקוח ממוצע פשוט לא יכול להשיג בעצמו. הוא מכיר את הדינמיקה הפנימית של המערכת הבנקאית ויודע למי לפנות כדי לקבל אישורים חריגים או תנאים מועדפים. למה יועץ משכנתאות עצמאי הוא השותף האסטרטגי שלכם? כי הוא מלווה אתכם יד ביד עד לשלב החתימה והביצוע, ומוודא שכל הבטחה שניתנה אכן מתקיימת. בסופו של יום, פגישת ייעוץ פיננסי עם מומחה אובייקטיבי מעניקה לכם את השקט לדעת שמישהו באמת דואג לאינטרס שלכם, ולא לרווחיות של הבנק.
איך להתכונן לפגישה כדי להפיק ממנה את המקסימום?
פגישת ייעוץ פיננסי היא לא סתם עוד שיחה על כסף; היא נקודת הזינוק לעבר המציאות החדשה שלכם. כדי שהשעה הזו תהיה אפקטיבית באמת ותייצר תוצאות בשטח, עליכם להגיע מוכנים. ככל שהנתונים שתביאו יהיו מדויקים יותר, כך האבחון יהיה חד יותר והפתרונות יהיו מותאמים אישית למידותיכם. אל תסתפקו בהערכות כלליות. תדפיסי בנק משלושת החודשים האחרונים, פירוט מלא של חיובי כרטיסי אשראי ותלושי שכר הם הבסיס ההכרחי להבנת תזרים המזומנים האמיתי שלכם.
מעבר להכנסות והוצאות, עליכם למפות את כל ההתחייבויות הקיימות. רשמו לעצמכם את כל ההלוואות, כולל אלו שנלקחו כ"הלוואה ברגע" או דרך כרטיסי האשראי. חשוב לציין את גובה ההחזר החודשי, תנאי הריבית (במיוחד ב-2026 כשהריבית משפיעה ישירות על יוקר המחיה) ומועדי הסיום. המידע הזה קריטי כדי שנוכל לבדוק אפשרויות של איחוד חובות או פריסה מחדש שתקל על הנטל החודשי. זכרו, המטרה היא לא לשפוט את העבר, אלא לבנות עתיד טוב יותר.
חלק בלתי נפרד מההכנה הוא הגדרת "החלום הכלכלי". מה הייתם רוצים להשיג בעוד 5 או 10 שנים? האם אתם שואפים להגיע לעצמאות כלכלית, לרכוש נכס להשקעה או אולי להבטיח את עתיד הילדים? כדאי להכין מראש רשימת שאלות שחשוב לכם לקבל עליהן מענה. כשאתם מגיעים עם חזון ברור ושאלות ממוקדות, הפגישה הופכת מדיון טכני על מספרים למפת דרכים אסטרטגית להגשמת המטרות שלכם.
רשימת מסמכים מומלצת
- דו"ח יתרות לסילוק: פירוט עדכני של המשכנתא כדי לבחון כדאיות למיחזור.
- דו"ח ריכוז נתונים (BDI): מסמך המציג את היסטוריית האשראי שלכם ודירוגכם הפיננסי.
- פירוט פנסיוני: ריכוז יתרות מקרנות השתלמות, קופות גמל ותכניות חיסכון קיימות.
- תלושי שכר: שלושה תלושים אחרונים (או דוחות רווח והפסד לעצמאים).
תיאום ציפיות ומוכנות לשינוי
חשוב להבין שפגישת ייעוץ דורשת פתיחות וכנות מוחלטת. ככל שתהיו שקופים יותר לגבי "החורים בדלי" והרגלי הצריכה שלכם, כך נוכל לייצר פתרונות יצירתיים יותר. לעיתים, הדרך לשקט נפשי עוברת דרך שינוי הרגלים קטנים לטובת מטרות גדולות יותר. הפגישה היא גם המקום הנכון להתחיל לבנות את התשתית עבור תכנון השקעות נדל"ן עתידיות, תוך הבטחה שההון שלכם לא רק נשמר, אלא צומח בצורה חכמה.
אל תחכו שהמצב יהפוך למורכב יותר. הצעד הראשון לשקט הכלכלי שלכם מתחיל בהחלטה אחת קטנה. אני מזמין אתכם לקבוע עוד היום פגישת ייעוץ ראשונית ללא עלות בליקנש, שבה נתחיל למפות את הדרך שלכם לביטחון וצמיחה.
פגישת ייעוץ פיננסי בליקנש: הדרך שלכם לצמיחה וביטחון
בליקנש, אנחנו לא מסתפקים בפתרונות זמניים או ב"פלסטרים" כלכליים. המודל הייחודי שלנו משלב בין עולם המשכנתאות המורכב לבין ניהול פיננסי הוליסטי, מתוך הבנה שכל החלטה בתיק ההלוואות משפיעה ישירות על איכות החיים שלכם בבית או על חוסן העסק שלכם. פגישת ייעוץ פיננסי אצלנו היא הרבה יותר מניתוח מספרים יבש. זהו תהליך שבו אנחנו הופכים לשותפים שלכם לדרך, נלחמים עבור האינטרסים שלכם מול המערכת הבנקאית ומעניקים לכם את המעטפת המקצועית שדרושה כדי לצמוח באמת.
אני מאמין שהצעד הראשון לשינוי צריך להיות נגיש ונטול סיכונים, ולכן אנחנו מציעים פגישת ייעוץ ראשונית ללא עלות. המטרה שלנו היא לאפשר לכם להכיר את המקצועיות שלנו, להבין את "החורים בדלי" שלכם ולראות בעיניים את הפוטנציאל לחיסכון וצמיחה, עוד לפני שקיבלתם החלטה מחייבת. סיפורי ההצלחה שלנו מדברים בעד עצמם: משפחות שהצליחו לצמצם את החזרי המשכנתא באלפי שקלים ובעלי עסקים שסוף סוף ראו רווח נקי בחשבון הבנק. אנחנו מתחייבים לשקיפות מלאה, ליווי יד ביד וסטנדרטים מקצועיים בלתי מתפשרים עד להשגת התוצאה המיוחלת.
הערך המוסף לבעלי עסקים
עבור בעלי עסקים בישראל של 2026, האתגרים הכלכליים מורכבים מתמיד. עם ריבית בנק ישראל שעומדת על 3.25% ותקנות מימון מחמירות יותר, היכולת לבצע הפרדה נכונה בין הבית לעסק היא קריטית. פגישה אחת ממוקדת יכולה להוביל למהלך של בניית מנועי צמיחה לעסק, תוך שיפור מיידי בתזרים המזומנים. אנחנו עוזרים לכם לבנות תכנון אסטרטגי שמתחשב בשינויי הרגולציה ובמדרגות המס המעודכנות, כדי להבטיח שהעסק שלכם לא רק שורד, אלא משמש כמנוף לרווחה המשפחתית שלכם.
הצעד הבא שלכם
איך מתחילים? הכל מתחיל בשיחת טלפון ראשונית שבה אנחנו ממפים את הצרכים הדחופים שלכם. בשיחה הזו תרגישו מיד שיש מי שמקשיב לכם, שמבין את הלחצים היומיומיים ושמוכן להעמיד לרשותכם ניסיון של מעל עשור. הביטחון לדעת שמישהו מקצועי נלחם עבורכם מול הבנקים ומייצר עבורכם פתרונות יצירתיים הוא חסר תחליף. אני מזמין אתכם באופן אישי להפסיק לנחש ולהתחיל לתכנן. בואו נצעד יחד לעבר שקט נפשי כלכלי וביטחון עתידי למשפחה שלכם כבר היום. המספרים שלכם מחכים לשינוי, ואנחנו כאן כדי לגרום לזה לקרות.
השלב הבא בדרך לחופש הכלכלי שלכם
המסע לעבר ביטחון פיננסי מתחיל בהחלטה אחת פשוטה: להפסיק לנחש ולהתחיל לתכנן. לאורך המדריך הבנו שניהול כסף חכם הוא לא פריבילגיה, אלא כלי הכרחי לצמיחה וביטחון. למדנו איך לזהות את בזבוזי הכספים המיותרים, מדוע האובייקטיביות של יועץ פרטי קריטית מול המערכת הבנקאית ואיך אופטימיזציה של המשכנתא יכולה להחזיר לכיסכם מאות אלפי שקלים. בשנת 2026, כשתנאי השוק דורשים דיוק מקסימלי, הידע שצברתם כאן הוא הכוח שלכם לייצר שינוי אמיתי במאזן החודשי.
ליווי אישי של נאוה אליהו טסמה ובת אל אליהו מעניק לכם את השילוב המדויק בין מומחיות במיחזור משכנתאות לבין ניסיון עשיר בהזנקת עסקים קטנים ובינוניים לצמיחה. אנחנו כאן כדי לוודא שהמספרים שלכם יעבדו עבורכם, ולא להפך. זה הזמן להחליף את חוסר הוודאות בתוכנית עבודה פרקטית שתעניק לכם שקט נפשי ארוך טווח. אני מזמין אתכם לעשות את הצעד הראשון ולוודא שהעתיד הכלכלי שלכם נמצא בידיים בטוחות ומקצועיות.
אל תתנו לעוד חודש לחלוף ללא שליטה. קבעו עכשיו פגישת ייעוץ פיננסי ראשונית ללא עלות בליקנש והתחילו לבנות את המחר שמגיע לכם. אנחנו מחכים לכם עם כל הכלים, הניסיון והלב כדי להפוך את החלום הכלכלי שלכם למציאות קיימת. אתם מסוגלים להשיג הרבה יותר מהכסף שלכם, ובואו נתחיל לעשות זאת יחד.
שאלות נפוצות על פגישת ייעוץ פיננסי
כמה עולה פגישת ייעוץ פיננסי והאם זה משתלם?
בליקנש אנחנו מציעים פגישת ייעוץ פיננסי ראשונית ללא עלות כדי לאבחן את המצב הקיים. בשוק הרחב, מחירי פגישות ייעוץ ממוקדות נעים לרוב בין 350 ₪ ל-1,800 ₪ לשעה, תלוי במורכבות התיק. ההשקעה הזו משתלמת כיוון שהיא מונעת טעויות יקרות שעלולות לעלות מאות אלפי שקלים בריביות משכנתא או בהחלטות עסקיות שגויות. כמעט בכל מקרה, החיסכון המופק מהייעוץ עולה עשרות מונים על עלות השירות עצמו.
מה ההבדל בין יועץ פיננסי למאמן לכלכלת המשפחה?
בעוד שמאמן לכלכלת המשפחה מתמקד לרוב בשינוי הרגלים התנהגותיים ובניית תקציב בסיסי, יועץ פיננסי בליקנש מעניק מעטפת אסטרטגית רחבה יותר. אנחנו משלבים ידע מקצועי עמוק בעולם המשכנתאות, השקעות נדל"ן וליווי עסקי. הייעוץ שלנו לא עוצר רק ב"איך לחסוך בסופר", אלא בונה מבנה הון חכם שכולל אופטימיזציה של חובות, תכנון מס וניהול סיכונים. מדובר במעבר מניהול משק בית פשוט לבניית אסטרטגיית צמיחה הוליסטית.
האם פגישת ייעוץ פיננסי מתאימה גם למי שנמצא בחובות עמוקים?
בהחלט, פגישת ייעוץ פיננסי היא לעיתים הדרך היחידה לעצור את כדור השלג ולבנות מסלול יציאה מהחובות. אנחנו מנתחים את כלל ההתחייבויות, בודקים אפשרויות לאיחוד הלוואות תחת ריבית המשכנתא הזולה יותר ובונים תכנית הבראה ריאלית. במקום להרגיש חוסר אונים מול הבנקים, אתם מקבלים ליווי מקצועי שנלחם על האינטרסים שלכם. המטרה היא להחזיר לכם את השליטה על התזרים ולאפשר לכם לנשום לרווחה כבר מהחודשים הראשונים של התהליך.
כמה זמן נמשכת פגישת ייעוץ ומה מקבלים בסופה?
פגישת ייעוץ ממוצעת נמשכת בין 60 ל-90 דקות של עבודה ממוקדת. בסיומה, אתם לא יוצאים רק עם תחושת הקלה, אלא עם תמונת מצב אובייקטיבית ומדויקת של הנכסים וההתחייבויות שלכם. אנחנו מספקים המלצות קונקרטיות לביצוע מיידי, כמו מיחזור משכנתא או ביטול כפלי ביטוח. עבור בעלי עסקים, הפגישה כוללת גם אבחון של מנועי הצמיחה בעסק. התוצר הסופי הוא מפת דרכים ברורה שמראה לכם בדיוק מה עליכם לעשות כדי להגיע ליעדים הכלכליים שלכם.
האם פגישת הייעוץ מתבצעת באופן פרונטלי או שניתן גם בזום?
אנחנו מעניקים שירות בפריסה ארצית ומציעים את שתי האפשרויות לנוחיותכם. ניתן לקיים פגישה פרונטלית במשרדינו או לערוך פגישת ייעוץ פיננסי מקיפה דרך הזום, מבלי להתפשר על איכות האבחון או רמת המקצועיות. הכלים הדיגיטליים שלנו מאפשרים שיתוף נתונים וניתוח תרחישים בזמן אמת, כך שתוכלו לקבל את כל המידע והליווי המקצועי מהבית או מהמשרד שלכם. הגמישות הזו מאפשרת לנו להגיע לכל משפחה או בעל עסק בישראל שזקוקים לסדר כלכלי.
איך אני יכול לדעת אם יועץ המשכנתאות שלי באמת אובייקטיבי?
אובייקטיביות נמדדת בשאלה אחת פשוטה: מי משלם ליועץ? היועץ בבנק הוא איש מכירות של המוסד הפיננסי, ולכן האינטרס שלו הוא רווחיות הבנק. לעומת זאת, יועץ עצמאי בליקנש עובד אך ורק עבורכם ומקבל שכר טרחה מכם. אנחנו לא מחויבים לאף בנק, מה שמאפשר לנו לבצע השוואה אמיתית בין כלל ההצעות בשוק ולנהל משא ומתן קשוח בשמכם. אצלנו אתם מקבלים ייעוץ נקי מאינטרסים זרים, שמתמקד אך ורק בחיסכון המקסימלי עבורכם.
האם הייעוץ כולל גם עזרה בניהול השקעות בשוק ההון?
חשוב להבהיר שליקנש אינה מציעה שירותי ניהול תיקי השקעות בשוק ההון או ייעוץ ניירות ערך. המומחיות שלנו מתמקדת בתכנון פיננסי, ייעוץ משכנתאות, ליווי השקעות נדל"ן וליווי עסקי אסטרטגי. אנחנו עוזרים לכם לבנות את התשתית הכלכלית שתייצר לכם עודף כספי להשקעה, אך איננו מנהלים עבורכם מניות או אג"ח באופן פעיל. עבור ניהול תיק בשוק ההון, יש לפנות לאנשי מקצוע בעלי רישיון ניהול תיקים מטעם הרשות לניירות ערך.
תוך כמה זמן אפשר לראות תוצאות בשטח לאחר פגישת הייעוץ?
התוצאות נחלקות לשלושה טווחים: מיידי, בינוני וארוך. בטווח המיידי, תרגישו שקט נפשי וירידה ברמת החרדה הכלכלית בזכות הידיעה שיש תכנית עבודה. בטווח הבינוני, תוך 1 עד 3 חודשים, תראו שיפור בתזרים המזומנים החודשי כתוצאה מאופטימיזציה של הלוואות וצמצום הוצאות מיותרות. בטווח הארוך, התוצאות מתבטאות בחיסכון של מאות אלפי שקלים במשכנתא ובצמיחה משמעותית של ההון המשפחתי או העסקי שלכם. הצעד הראשון לשינוי מתחיל כבר בסיום הפגישה הראשונה.


